こんにちは、Saabです。今週の振り返りと来週のトピックです。
↓サマリーは以下参照。
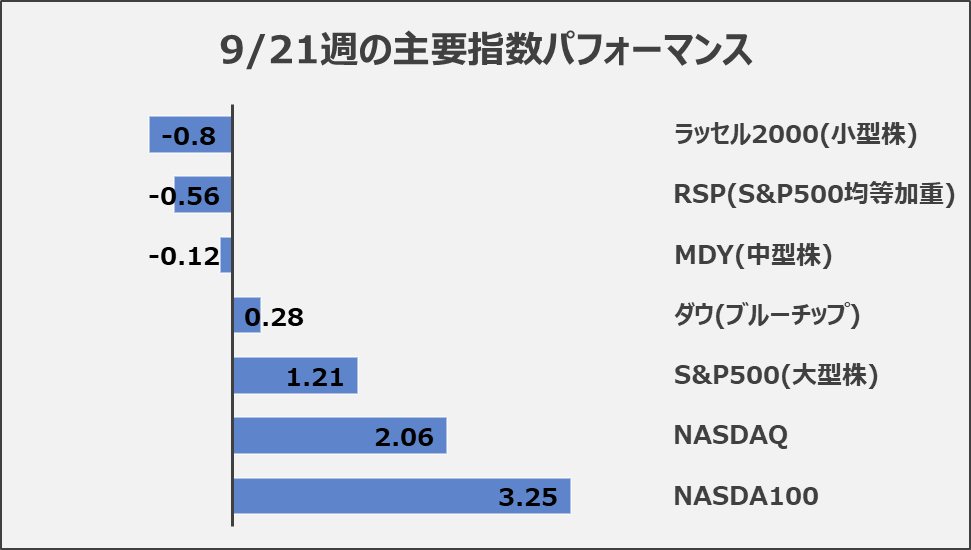
9/21週の米国株式市場は、長期金利の急騰にもかかわらず、AI関連株への資金流入に支えられ、主要指数が上昇しました。週間ではS&P500が1.21%、NASDAQが2.06%、NASDAQ100が3.25%上昇しました。一方、ラッセル2000は0.8%、S&P500均等加重指数は0.56%下落し、上昇が一部の大型テクノロジー株に集中する状況が続きました。
個別銘柄では、AI需要への期待からAMD、Intel、Micron、Sandiskが上昇し、Metaの新AIエージェント「Muse」やMicrosoftのCopilot事業拡大も注目されました。一方、Oracleはデータセンター開発の遅延と資金調達リスクが懸念されました。
商品・金融市場では、米国とイランの外交交渉への期待から原油が週間で3.82%下落しました。一方、好調な米国経済指標や追加利上げ観測を背景に米国債利回りが急騰し、金は2.34%下落、ドル指数は0.82%上昇しました。
市場心理は引き続き強気で、VIXは14.87と低水準を維持しました。ディストリビューションディも減少しましたが、株価上昇の裾野が狭く、金利上昇への警戒が必要です。また、S&P500の実績PERは25.8倍と過去平均を上回っています。
今後の焦点は、原油価格、米国債利回り、FRBの追加利上げ動向、AI投資の採算性です。 特に翌週のPCE物価指数、雇用統計、Micron決算を通じて、インフレの持続性とAI需要の実態を見極めることが重要になります。
それでは順に詳細をみていきます。
9/21週 米国市場の振り返り
総括
米国株は、長期金利が上昇したにも関わらず、AI関連株への資金流入に支えられ、S&P500とNASDAQ100が週間で上昇しました。一方、原油高によるインフレ懸念と米国債利回りの急騰が相場の重荷となりました。
個別銘柄では、AMD、Intel、Micron、SandiskがAI需要への期待から上昇しました。MetaはMuse関連の新製品が注目され、MicrosoftもCopilotの事業拡大が好感されました。一方、Oracleはデータセンター開発遅延と資金調達リスクが懸念されました。
今後の注目点は、米国とイランの外交交渉、原油価格、米国債利回り、FRBの追加利上げ動向、AIインフラ投資の採算性です。
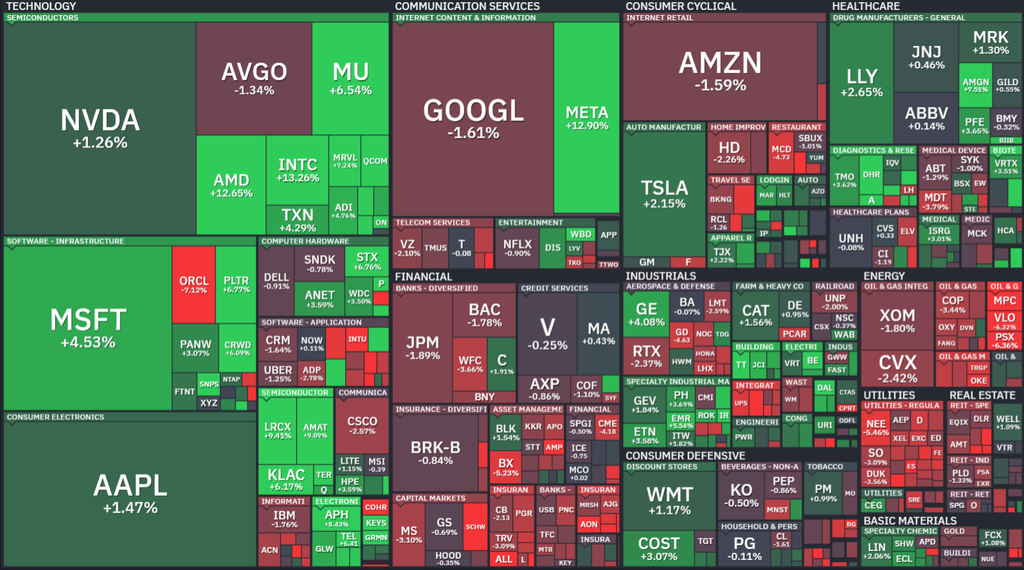
【S&P500の週間ヒートMap(出典:finviz)】
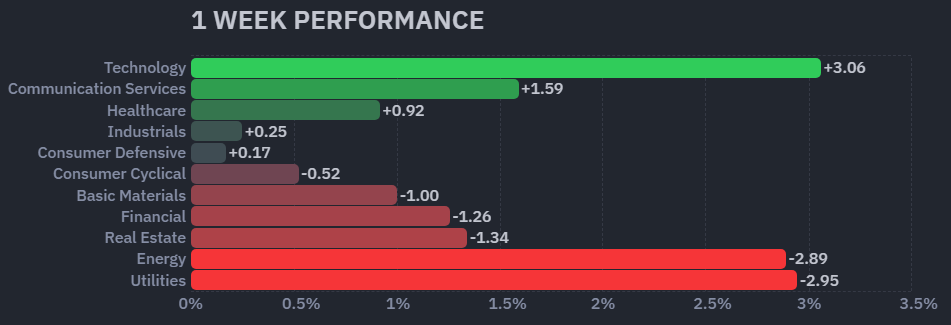
【米国株の各セクターの週間パフォーマンス (出典:finviz)】
9/21週の主要指数は、S&P500/NASDAQ/NASDAQ100が他の指数に対して相対的に強く、市場の上昇は上記のヒートマップからもわかるように、少数の大型株(マグニフィセント7+大型テック)によってもたらされており、バリュー株よりグロース株が優勢となっています。
他にも、市場全体の広がりを示すRSPが0.56%の下落、ラッセル2000が0.8の下落となりました。
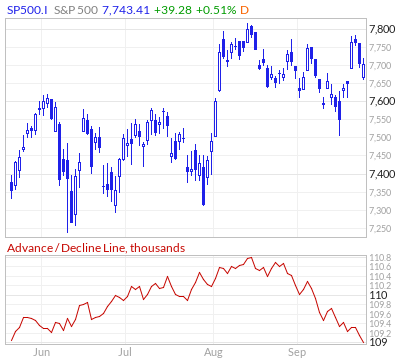
また、S&P500のA/Dラインを見ますと指数の値動きとADラインでダイバージェンスが発生していることから、上昇の裾野が先週に続いて狭く、市場にとっては好ましくない状況となっています。
【S&P500とA/Dライン】
出典:Market In Out
9/21~9/25の動向
9/21(月)金利低下とAI関連株の急騰で大幅上昇
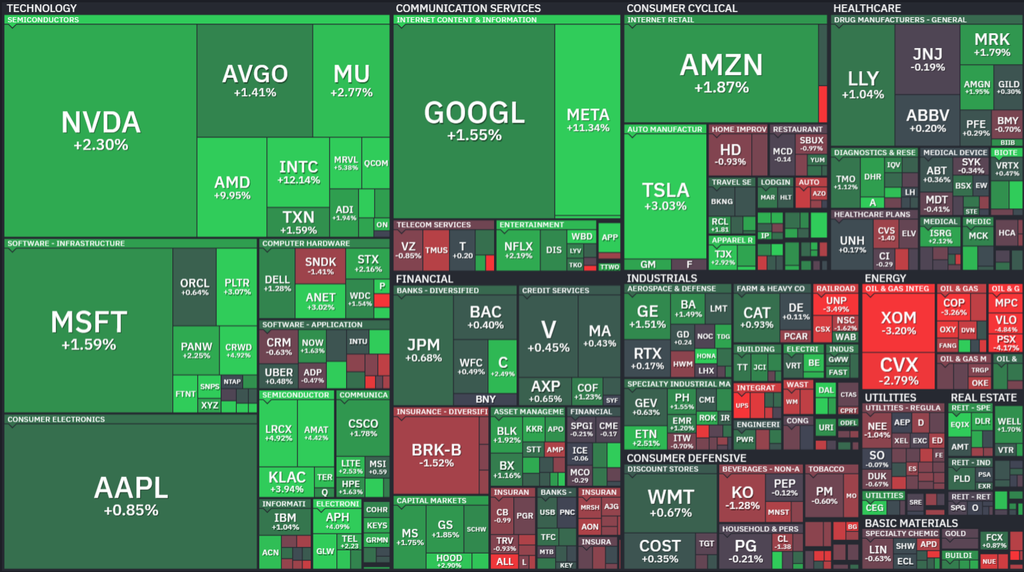
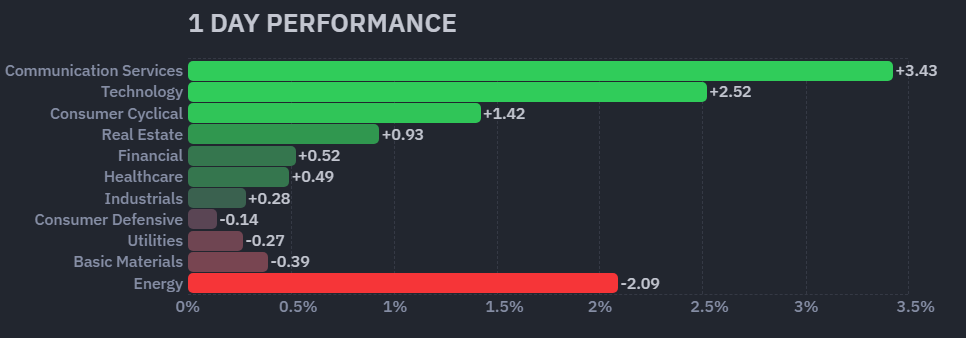
S&P500は1.5%、NASDAQは2.3%上昇し、NASDAQは過去最高値の27,122を記録しました。米国とイランの外交進展への期待やサウジアラビアの石油供給増加により原油価格が下落し、国債利回りも低下しました。AI投資への期待が再び高まり、Metaの新AIエージェント「Muse」の好調な初動も半導体株を押し上げました。AMDは9.9%急騰して時価総額1兆ドルを突破し、Intelも12.1%上昇しました。
【S&P500の1Day(月)ヒートMap(出典:finviz)】
【米国株の各セクターの1Day(月)パフォーマンス (出典:finviz)】
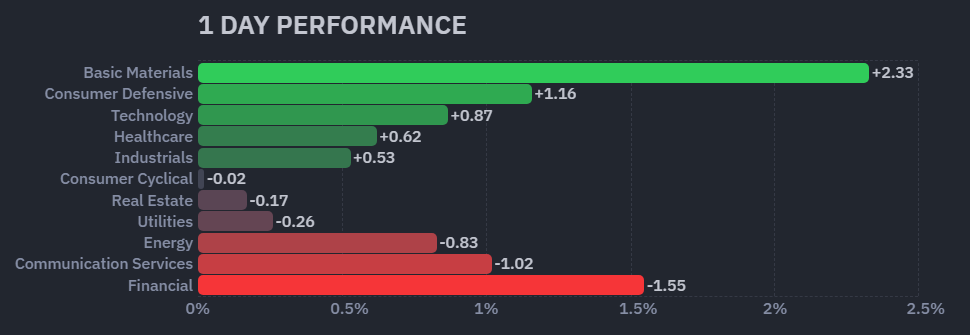
9/22(火)AI関連株が続伸、NASDAQ最高値更新
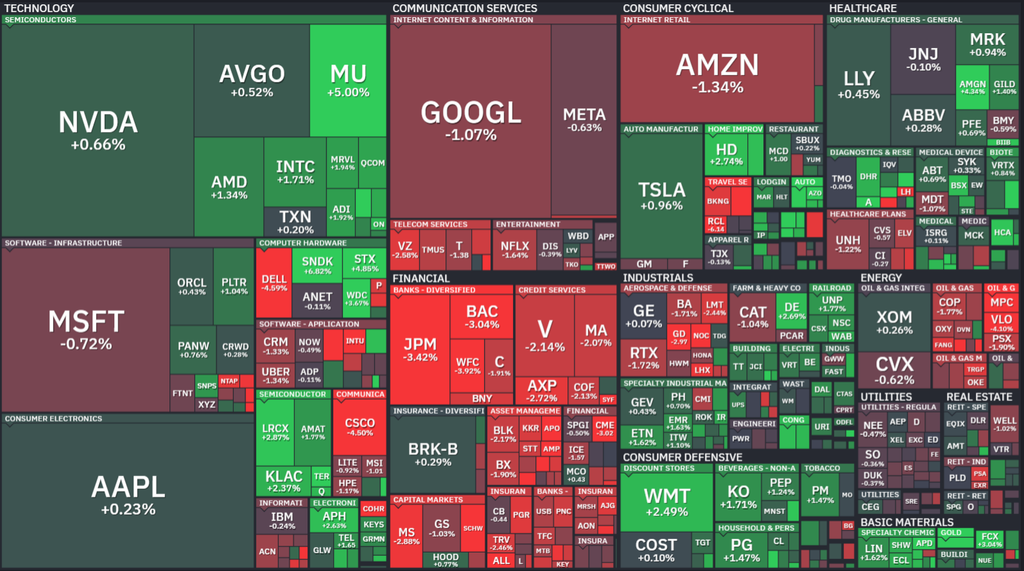
NASDAQは0.5%上昇し、27,244と最高値を更新しました。一方、S&P500は横ばい、ダウは185ポイント下落しました。MetaのMuse AIへの期待やAnthropicの新モデル発表がAI関連株を支えました。Nvidiaは0.7%、Micronは5.0%、Sandiskはアナリストの格上げを受けて6.8%上昇しました。一方、銀行株は軟調となり、JPMorganが3.4%、Bank of Americaが3.0%下落しました。
【S&P500の1Day(火)ヒートMap(出典:finviz)】
【米国株の各セクターの1Day(火)パフォーマンス (出典:finviz)】
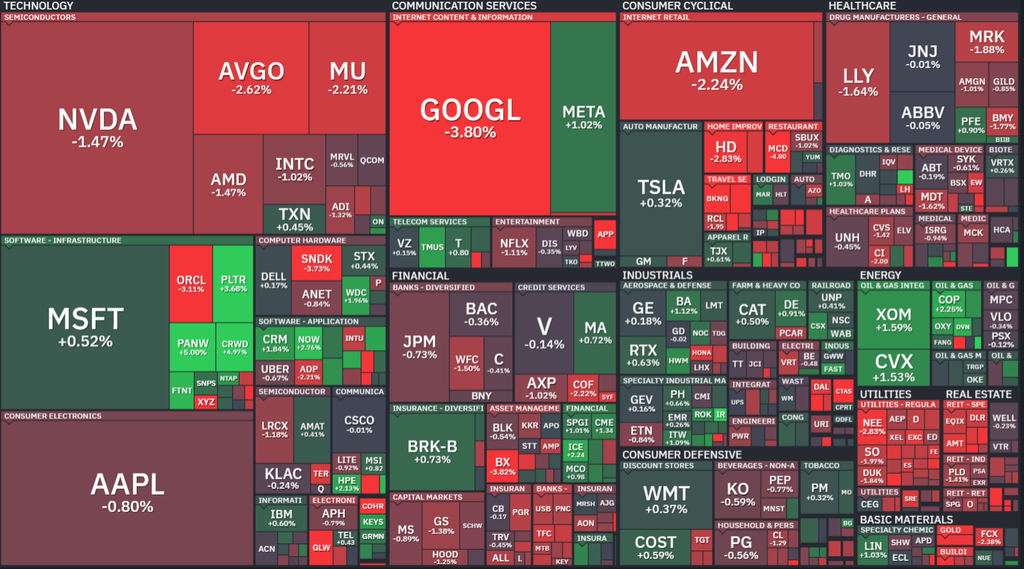
9/23(水)米国債利回り急騰で株式市場が反落
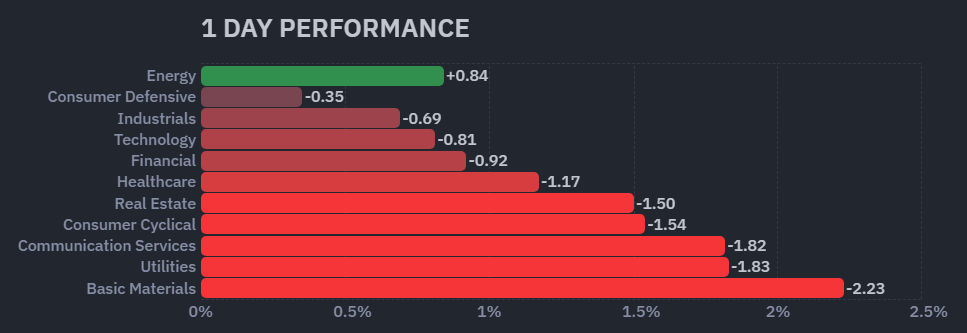
S&P500は0.7%下落し、ダウは351ポイント下落しました。強いPMI、新規受注の増加、物価上昇圧力、低調な国債入札を受け、FRBの追加利上げ観測が強まりました。長期金利の急騰によって資金調達コストへの警戒感が高まり、Alphabetは3.8%、Oracleは3.1%、Amazonは2.2%下落しました。半導体株にも利益確定売りが広がり、Nvidiaは1.5%、Broadcomは2.6%、Micronは2.2%下落しました。
【S&P500の1Day(水)ヒートMap(出典:finviz)】
【米国株の各セクターの1Day(水)パフォーマンス (出典:finviz)】
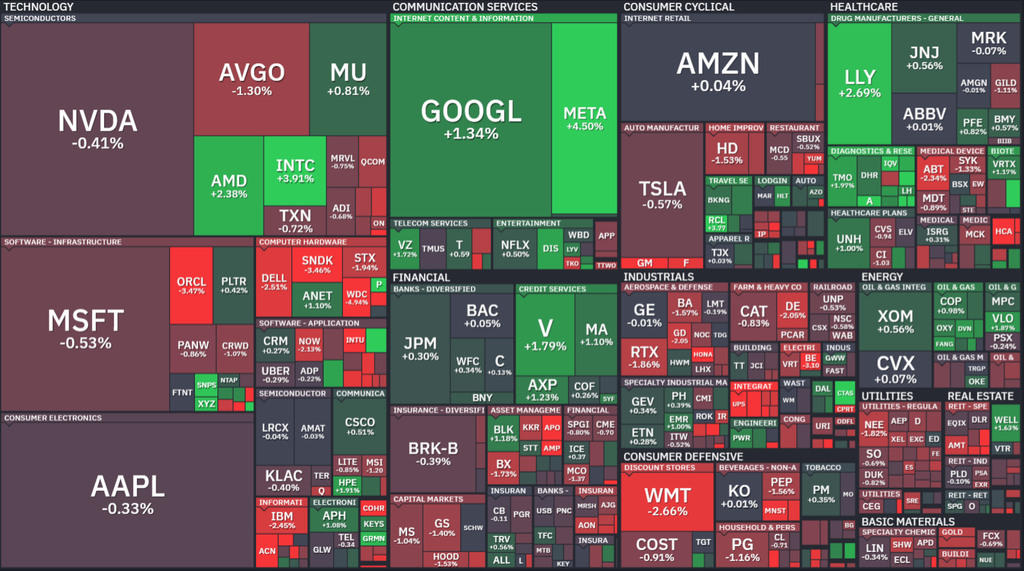
9/24(木)長期金利高止まり、Meta上昇とOracle下落
S&P500とNASDAQはほぼ横ばい、ダウは162ポイント下落しました。米10年国債利回りは一時5.15%を超え、2007年以来の高水準となりました。原油価格も乱高下しましたが、米国とイランの合意期待から上昇幅を縮小しました。個別銘柄ではMetaがAIソフトウェアと新製品への期待から4.5%、Alphabetも1.3%上昇しました。一方、Oracleはニューメキシコ州のデータセンター開発遅延問題を受けて3.5%下落しました。
【S&P500の1Day(木)ヒートMap(出典:finviz)】
【米国株の各セクターの1Day(木)パフォーマンス (出典:finviz)】
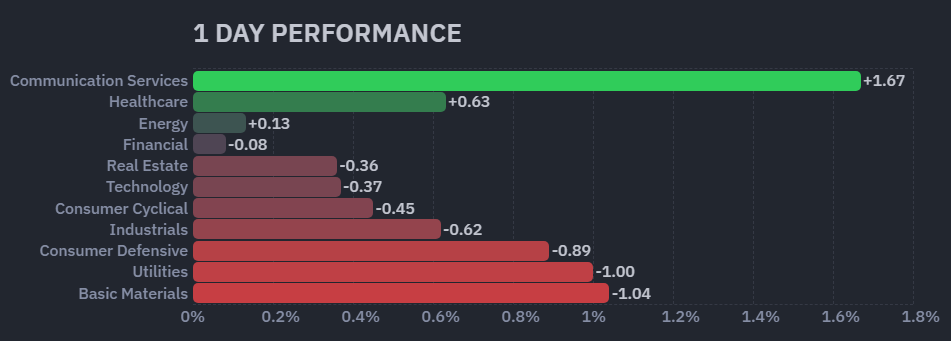
9/25(金)原油安と金利上昇一服で反発
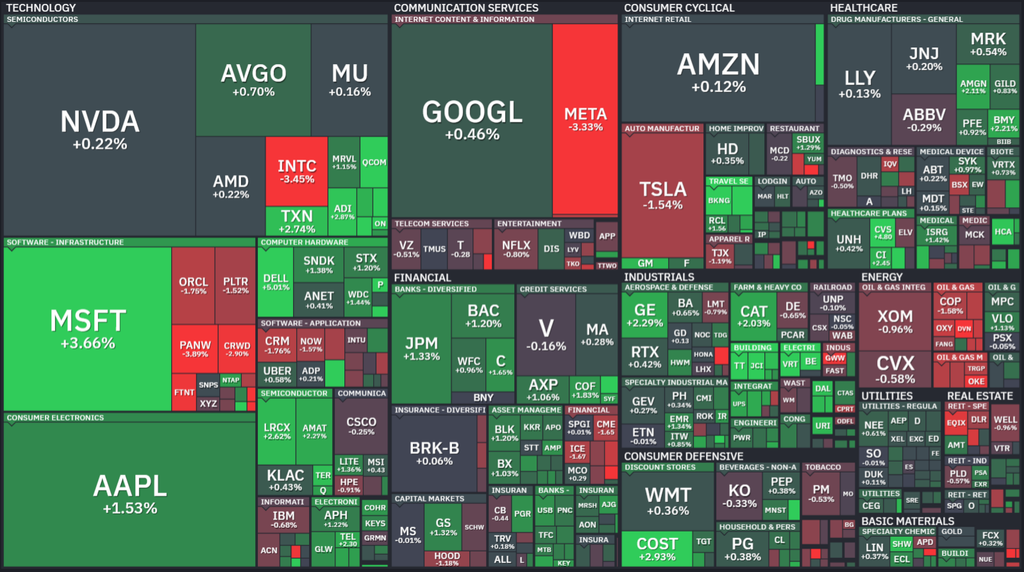
S&P500は0.5%、NASDAQは0.4%上昇し、ダウは479ポイント上昇しました。米国とイランの合意期待による原油安を背景に、国債利回りの急騰が一服しました。半導体製造装置株が堅調となり、Applied Materialsは2.3%、Lam Researchは2.6%上昇しました。MicrosoftはCopilotの企業向け統合計画が好感され、3.7%上昇しました。一方、Metaは3.3%、Oracleは1.7%下落しました。
【S&P500の1Day(金)ヒートMap(出典:finviz)】
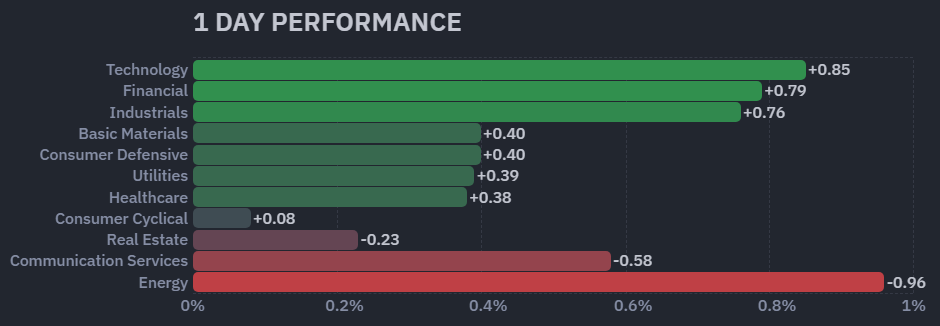
【米国株の各セクターの1Day(金)パフォーマンス (出典:finviz)】
【S&P500の日足チャート】
※TradingView提供のチャート
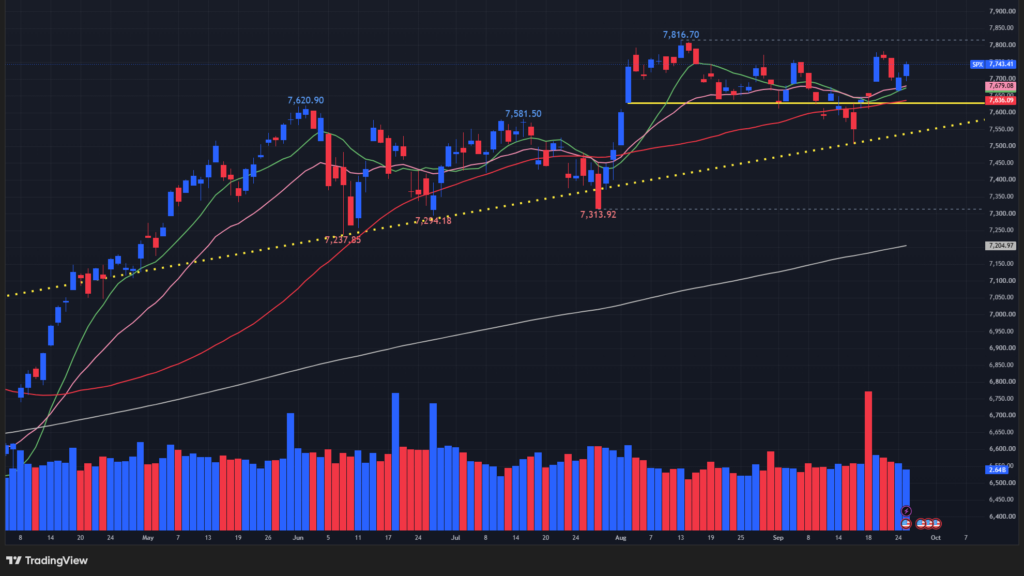
↑週間で1.21%の上昇。価格は現在全ての移動平均線を上回ったところで推移中。ETFのSPYはレラティブストレングスが90とかなり高水準の値となっています。先週はトリプルウィッチングの週でほぼ横ばい(0.08%下落)だった後の上昇は非常にポジティブだと思います。
【NASDAQの日足チャート】
※TradingView提供のチャート
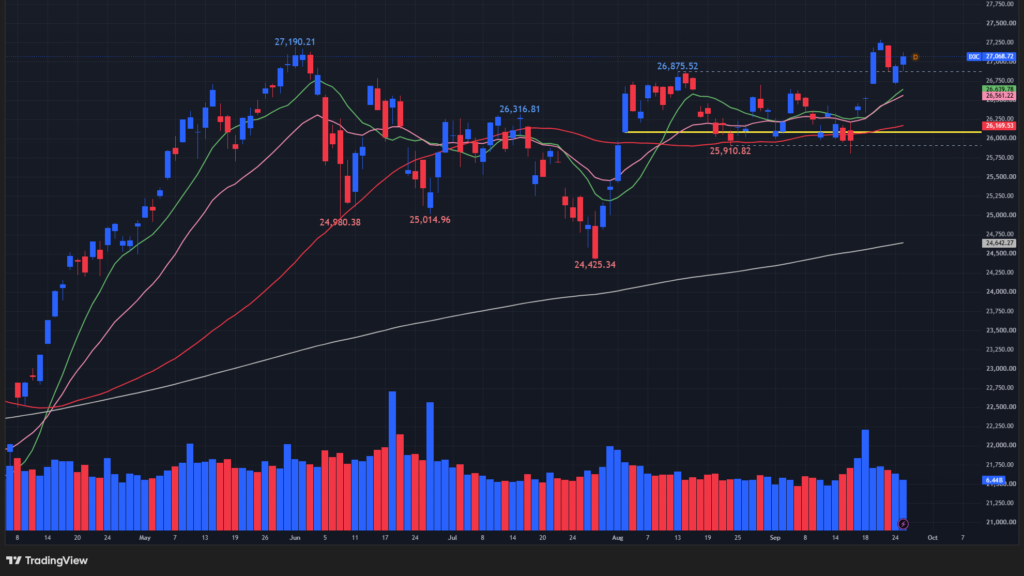
↑週間で2.06%の上昇を記録。S&P500とお同じく、全ての移動平均線を上回ったところを推移しています。
【NASDAQ100の日足チャート】
※TradingView提供のチャート
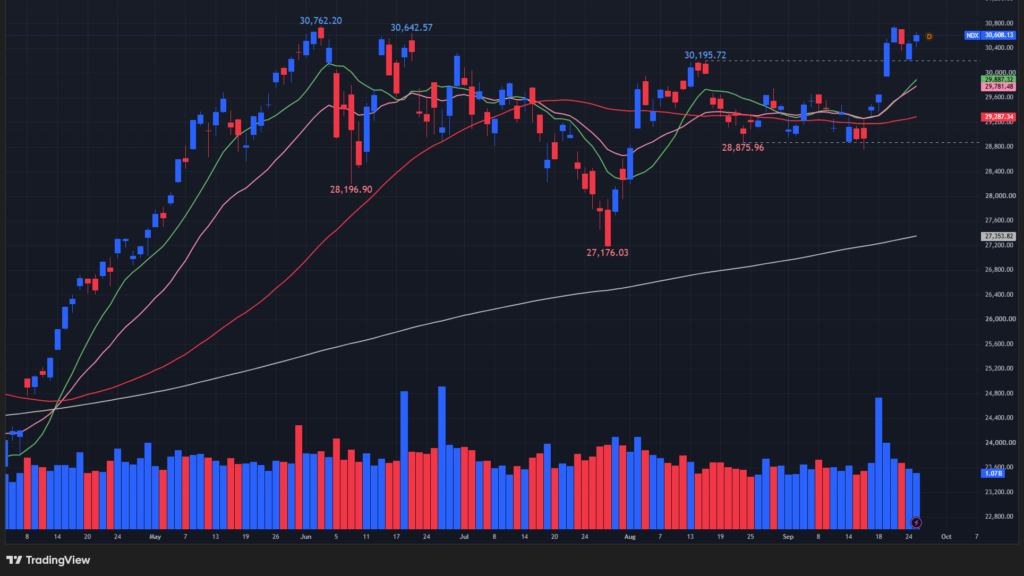
↑週間で3.25%の上昇を記録。S&P500やNASDDAQと同じく、全ての移動平均線を上回っており、主要な株価指数の中でも良いパフォーマンを示しました。
【ダウの日足チャート】
※TradingView提供のチャート
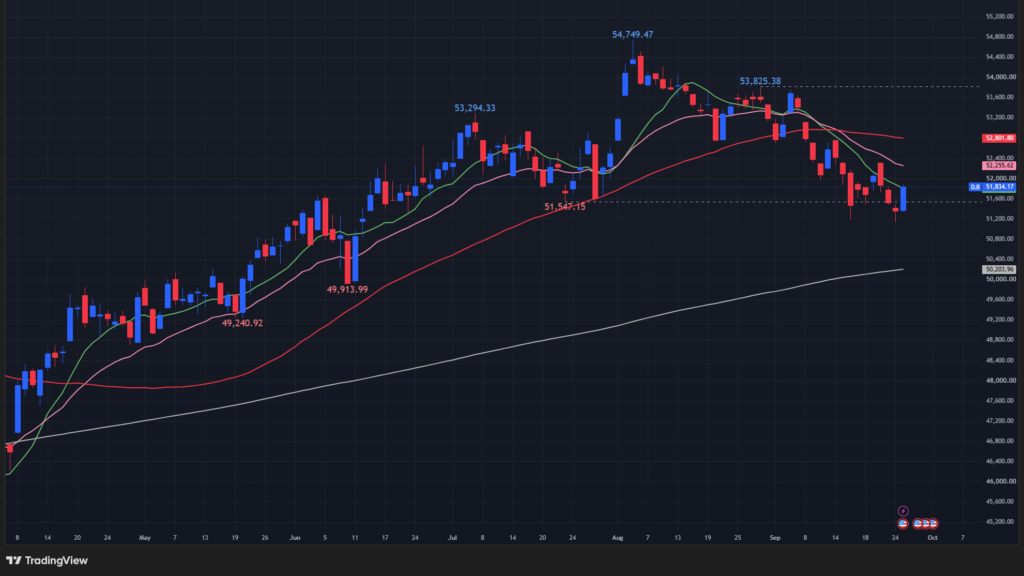
↑週間で0.28%の上昇を記録したものの、S&P500やNASDQに比べて弱く、価格は50日移動平均線と200日移動平均線の間を推移しています。
【ラッセル2000(小型株)の日足チャート】
※TradingView提供のチャート
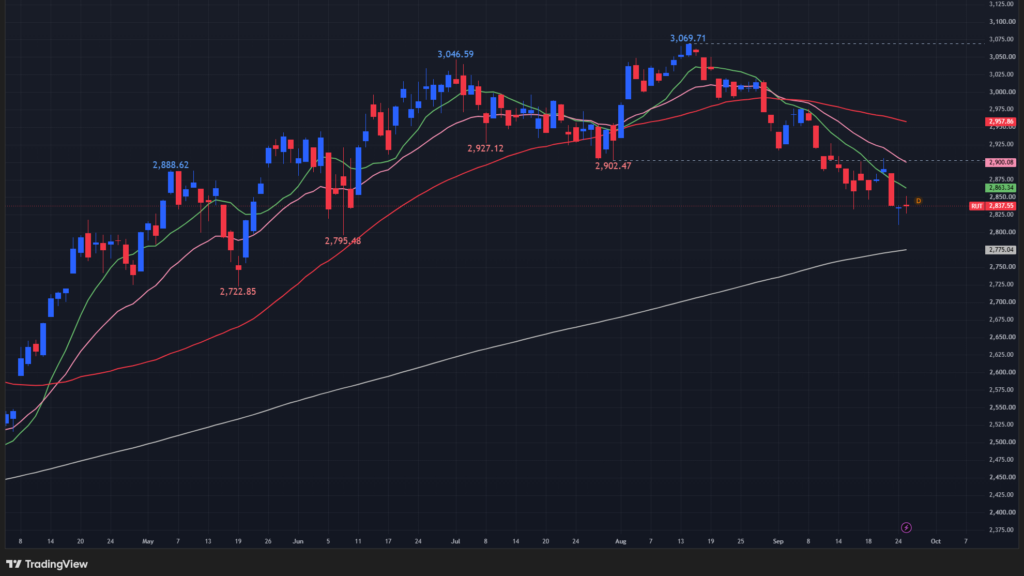
↑週間で0.8%の下落を記録しました。こちらもダウと同様に弱い値動きをしており、8月上旬につけた高値から下落基調となっています。価格は50日移動平均線を下にきっており、200日移動平均線にせまっている状況です。
【RSP(SP500均等加重)の日足チャート】
※TradingView提供のチャート
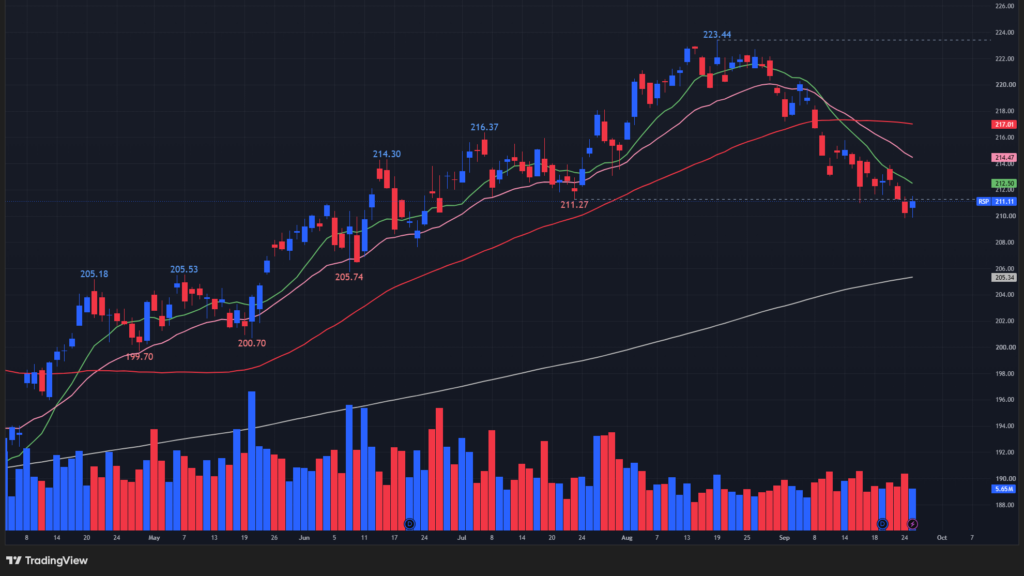
↑週間で0.56%の下落を記録しました。ダウやラッセル2000と同じく、S&P500均等加重も弱い値動きをしており、8月上旬につけた高値から下落基調となっています。価格は現在、ちょうど50日移動平均線と200日移動平均線の間を推移しています。
【MDY(中型株)の日足チャート】
※TradingView提供のチャート
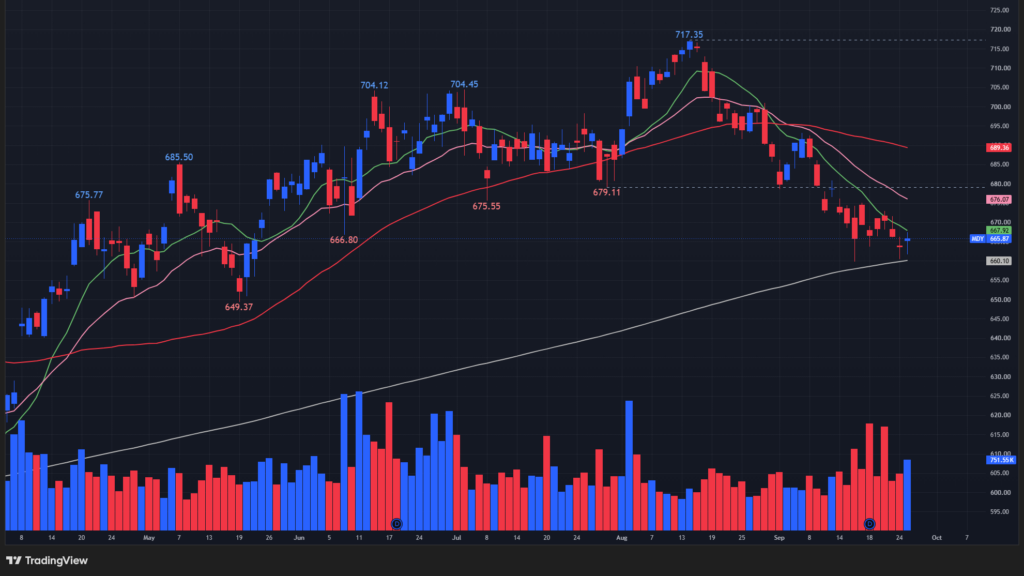
↑週間で0.12%の下落を記録しました。ダウやラッセル2000と同じく、MDYも弱い値動きをしており、8月上旬につけた高値から下落基調となっています。価格は一時200日移動平均線にせまったもののそこからなんとかふんばっている状況です。
原油先物の日足チャート】
※TradingView提供のチャート
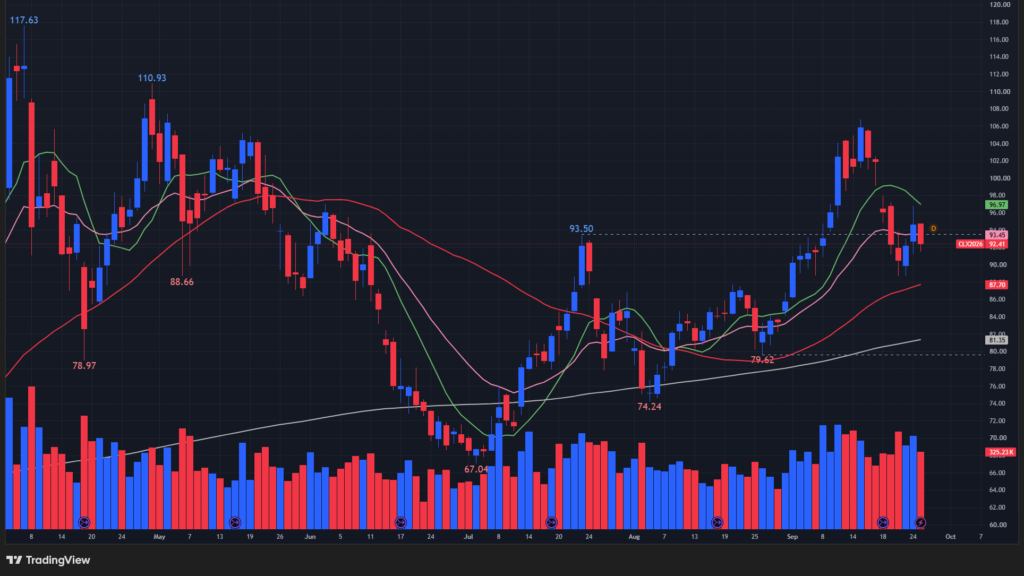
↑週前半に米国とイランの外交交渉への期待から大幅に下落しました。その後、交渉の停滞やサウジアラビアへの攻撃を受けて急反発しましたが、週末には和平合意への期待から再び下落しました。その結果、週間では3.82%の下落。今後、和平交渉の進展、ホルムズ海峡の再開、米国の制裁・封鎖解除、サウジアラビアのパイプライン復旧に加え、フーシ派の攻撃や米国の原油在庫が価格を左右する重要な要因となります。
【金先物の日足チャート】
※TradingView提供のチャート
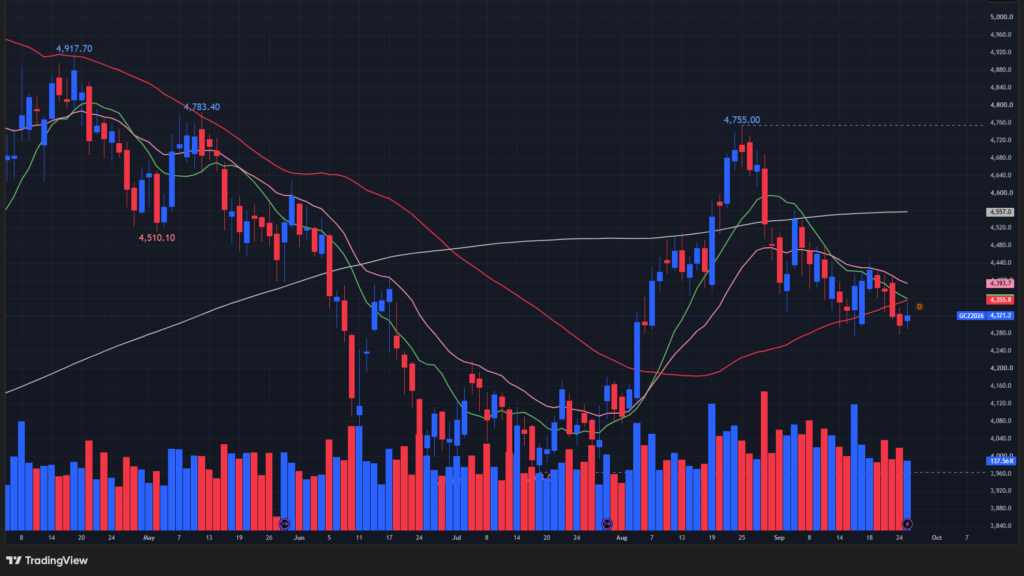
↑米国の追加利上げ観測やドル高、米国債利回りの急騰を背景に、週間で2.34%下落。一方、中国の旺盛な金需要や中央銀行による購入、地政学的リスクが中長期的な下支え要因となっています。今後は、FRBの金融政策、米国債利回り、ドル相場、中東情勢、中国・インドの金需要が注目されます。
【10年債利回りの日足チャート】
※TradingView提供のチャート
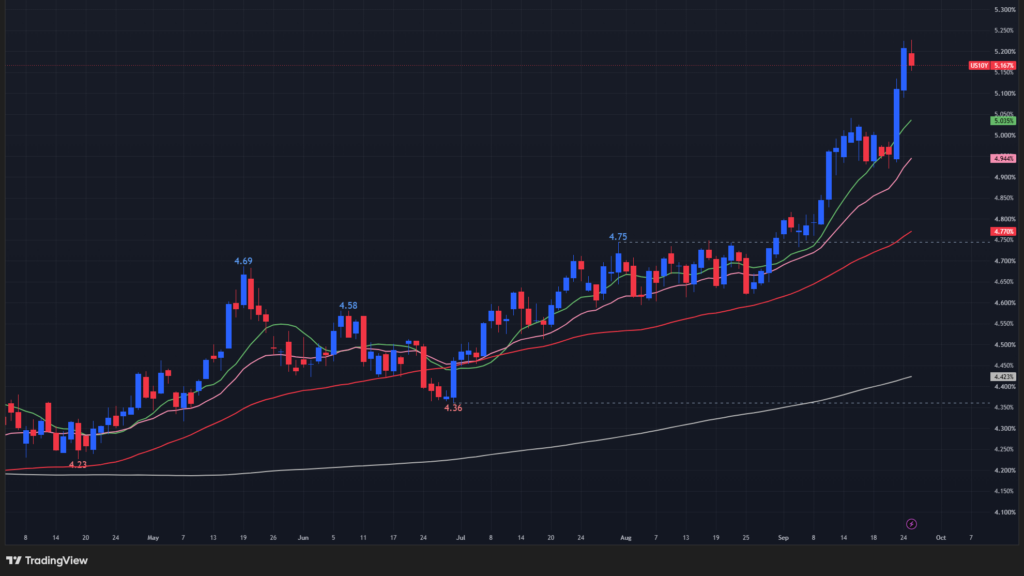
↑好調な経済指標や原油高、FRBの追加利上げ観測に加え、国債入札の低調さや財政悪化への懸念を背景に急騰し、週間で3.34%上昇。週末には原油安で上昇が一服したものの、歴史的な高水準が続いています。今後は、FRBの金融政策、米国のインフレ・雇用指標、中東情勢、国債需要、財政動向が焦点となります。
【ドル指数の日足チャート】
※TradingView提供のチャート
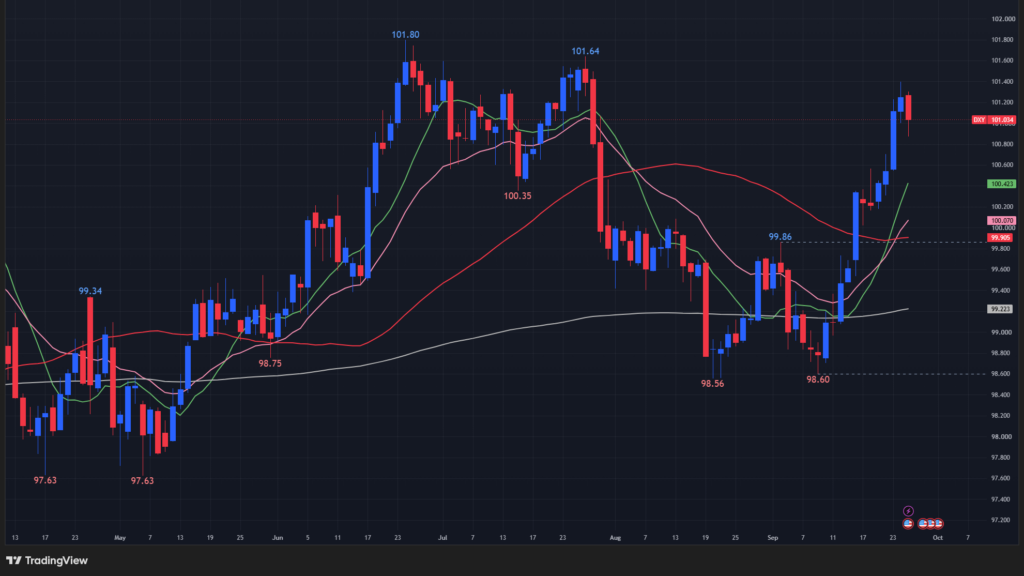
↑好調な米国経済指標やインフレ圧力、FRBの追加利上げ観測、中東情勢の緊迫化を背景に、週間で0.82%上昇し、2週連続の上昇となりました。週末には外交進展への期待から上昇が一服しました。今後は、FRBの金融政策、米国のインフレ・雇用指標、中東情勢と原油価格、日本当局の為替介入動向が焦点となります。
※主要なマーケットの詳細は以下参照
リンク
ディストリビューションディ
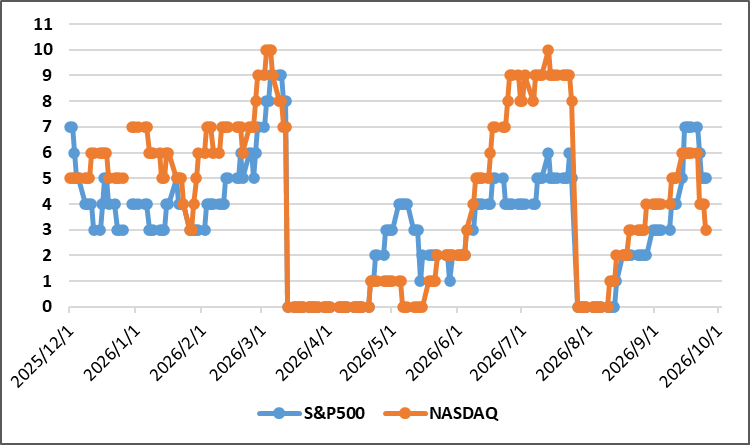
9/21週はS&P500で2回、NASDAQで3回、ディストリビューションディのカウント数が減少しており、市場はS&P500やNADAQに偏りはあるものの、ディストリビューションディのカウント数の減少は良いサインです。
週間カウント数の推移
・9/21 S&P500:7回、NASDAQ:6回
・9/22 S&P500:6回、NASDAQ:4回
・9/23 S&P500:5回、NASDAQ:4回
・9/24 S&P500:5回、NASDAQ:4回
・9/25 S&P500:5回、NASDAQ:3回
【ディストリビューションディ(出典:IBD)】
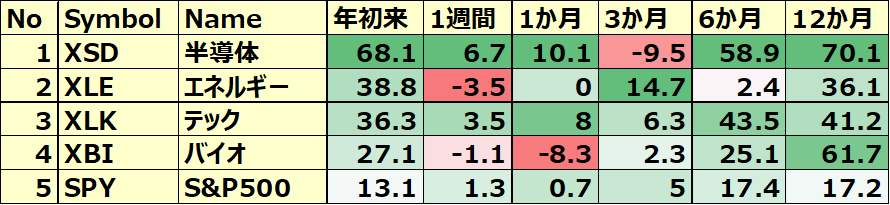
米国のセクターETF 年初来パフォーマンス BEST5
今週は半導体が勝者、エネルギー&公益が敗者となりました。原油価格の下落でエネルギーセクターにはアゲインストの風が吹いた一方でAI半導体は強い値動きを展開しました。
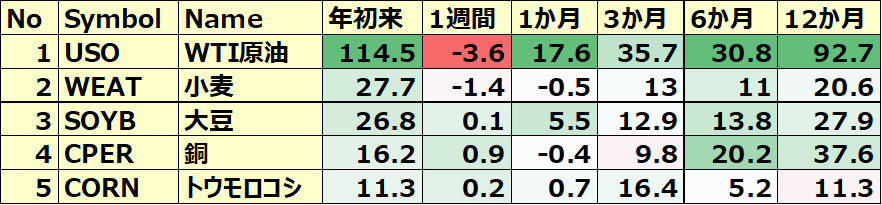
コモディティ&暗号通貨ETF 年初来パフォーマンス BEST5
中東情勢の影響から原油価格が下落したことで敗者はUSO。勝者はUNG(天然ガス)で6.9%の上昇を記録しています。
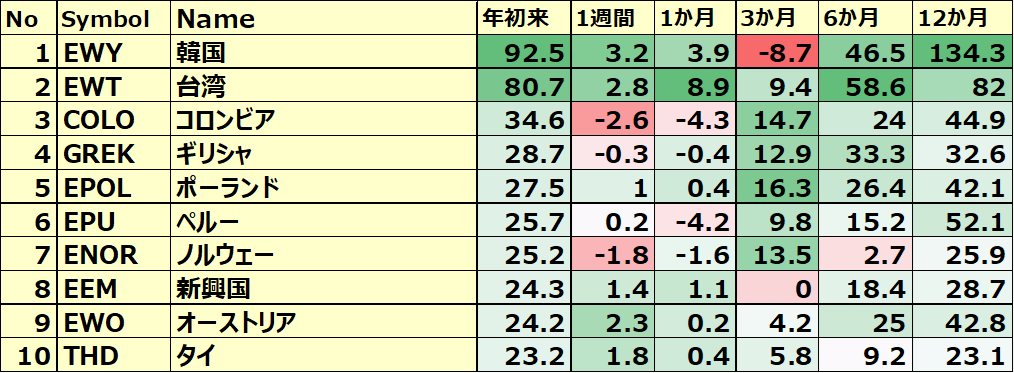
カントリーETF 年初来パフォーマンス BEST10
今週の勝者は、少数の大型株(マグニフィセント7+大型テック)の上昇が寄与して、NASDAQ100均等加重/FANG+/NASDAQ100などが勝者となりました。敗者はアルゼンチン&インドネシアで週間3.8~4.1%の下落を記録しました。
※各セクター&カントリーETFの詳細は以下参照
リンク
S&P500のバリュエーション
2026年9月25日に発行されたファクトセットのレポートによると、S&P500の12カ月先PERは19.2倍で、5年平均19.8倍とほぼ同じで、10年平均の19.0倍を上回っています。
また、実績PERは現在25.8倍となっており、5年平均の24.4倍と10年平均の23.6倍を上回っています。
12ヵ月先PERは10年平均相当に対し、実績PERは平均より高く割高の水準です。
センチメント
センチメントは強気維持。
以下、センチメントに関わる数値の結果です。
- 「VIX」は、変動が大きかったものの先週末の14.81から14.87とほぼ横ばい。
- 「Put Call Ratio※」は、先週末の0.79から0.80とほぼ横ばい。
- 「ブルベア指数※」は、ブル51.9vs ベア15.4となり先週末比でGap拡大。
- S&P500は、全ての移動平均線を上回っています。
※ INVESTOR’S BUSINESS DAILYの値引用
【VIXの日足チャート】
※TradingView提供のチャート
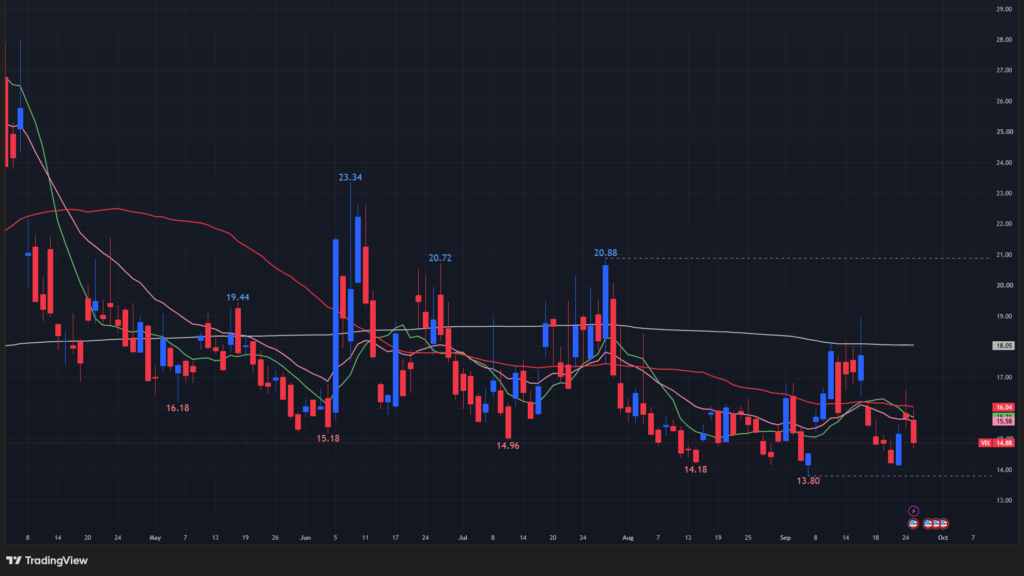
↑今週も上下動がみられたものの先週末比で横ばいとなりました。
【Put Call Ratio(出典:IBD)】
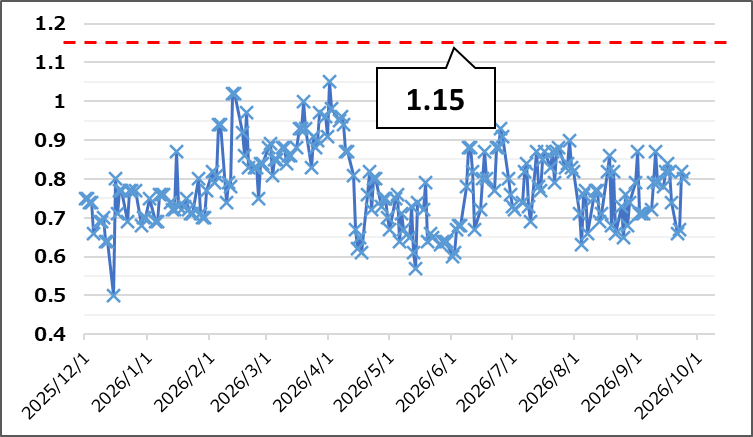
↑こちら先週末比で横ばいの動きを展開しました。
【ブルベア指数(出典:IBD)】
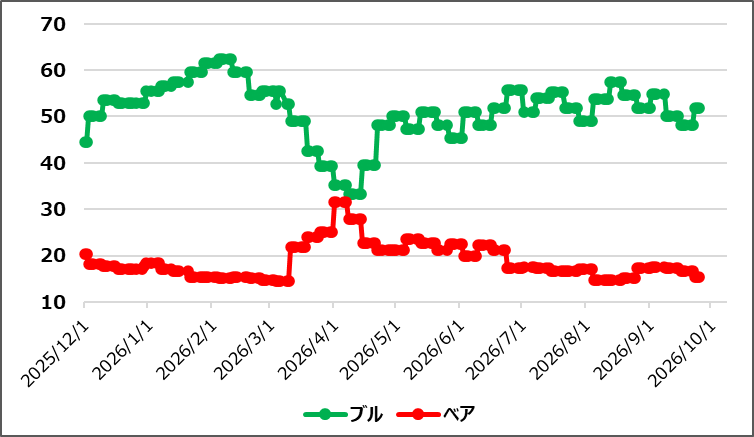
↑ブル上昇、ベア下落の動きが展開されて先週比でGapが拡大しました。
【S&P500の日足チャート】
※TradingView提供のチャート
↑週間で1.21%の上昇。価格は現在全ての移動平均線を上回ったところで推移中。ETFのSPYはレラティブストレングスが90とかなり高水準の値となっています。先週はトリプルウィッチングの週でほぼ横ばい(0.08%下落)だった後の上昇は非常にポジティブだと思います。
経済指標&イベント
以下、今週確認してきた内容の結果です。
ポジティブサプライズ
・米・新規失業保険申請件数
・米・住宅建築許可件数(確報)
・米・ミシガン大学消費者信頼感指数
ネガティブサプライズ
なし
ノンサプライズ
なし
米・住宅建築許可件数(確報)
8月の建設許可は前月比▲2.1%の140.3万件となり、予想(▲2.7%、139.4万件)ほど悪化せず、ポジティブサプライズとなりました。
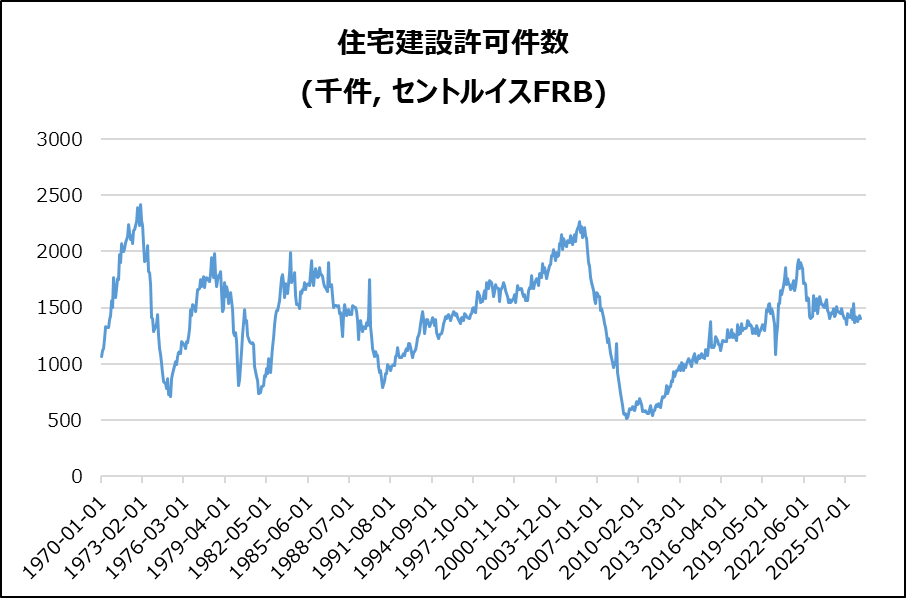
- 住宅別:集合住宅▲1.5%、戸建て▲1.6%。
- 地域別:北東部▲15.8%、中西部▲5.8%、西部+2.3%、南部は横ばい。
米・新規失業保険申請件数
19.7万件(前週比▲1,000件)となり、市場予想20.1万件を下回りました。これは約60年ぶりの低水準圏です。
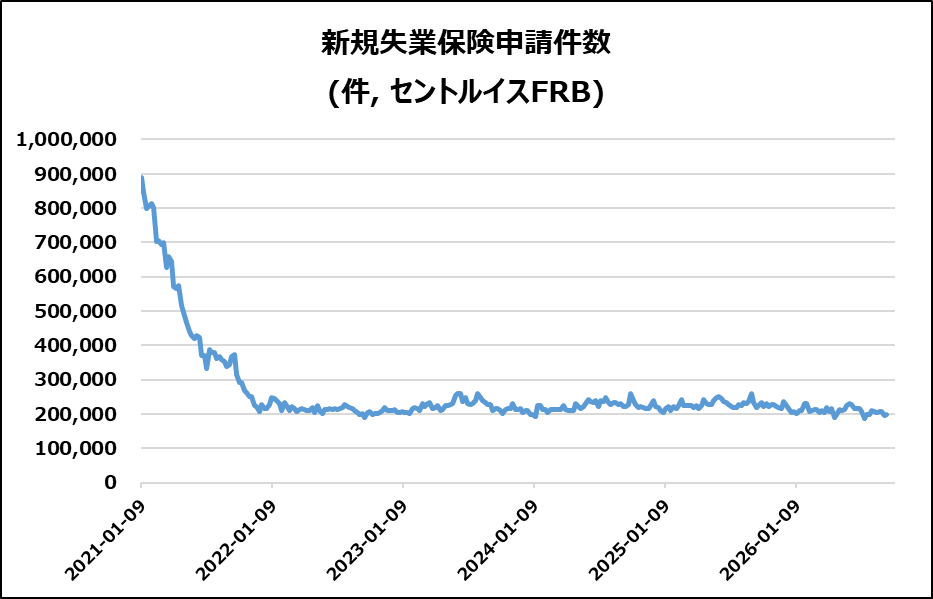
- 継続申請:171.9万件と3年超ぶりの低水準近辺。
- 示唆:米労働市場の底堅さが継続し、FRBの「完全雇用」認識を支える内容。
米・ミシガン大学消費者信頼感指数
9月は48.1へ小幅改善しましたが(予想47.8)、歴史的な低水準が続いています。
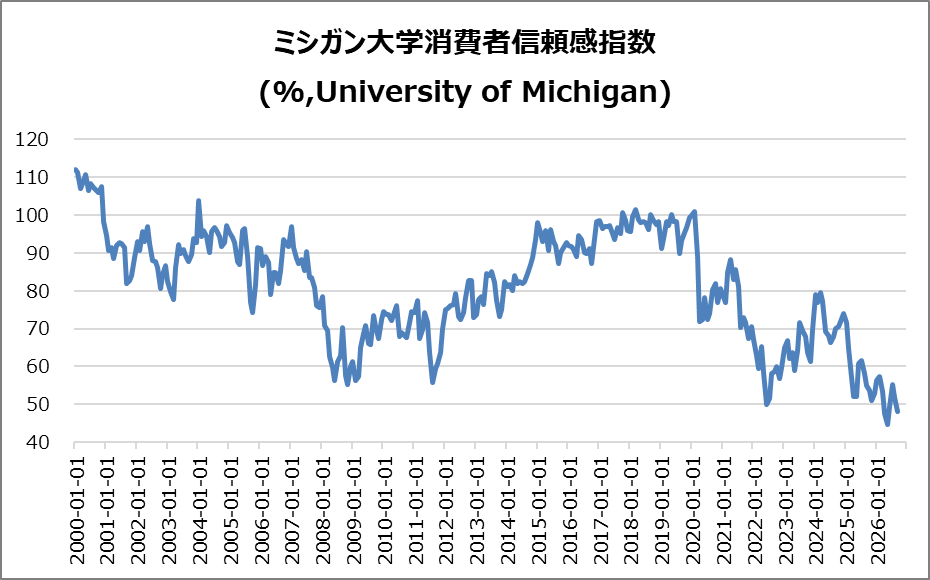
家計・景況感
個人財政の評価は約10%悪化。物価高・燃料高・貿易摩擦への懸念が拡大しました。
政治別動向
1月比で共和党支持者は20%、民主党支持者は13%低下しました。
インフレ期待
1年先は4.6%、5年先は3.4%へ上昇しました。
総括
物価高が家計と景気への不安を強めています。
決算
今週は4社チェックしました。
・決算クリア後上昇 & EPSと売上高が加速
➡なし
・10%以上値上がりした銘柄
➡なし
・10%以上値下がりした銘柄
➡なし
2026/9/22(火)~25(金) 決算発表 ~KBH,CTAS,COSTなど~
S&P500の長期トレンドチェック
2022年10月13日の底値を起点とした上昇トレンド(黄色点線)は継続中。
金曜の終値は7743.41(底値3491.58 から +121.77%)です。
【S&P500指数の週足チャート】
※TradingView提供のチャート
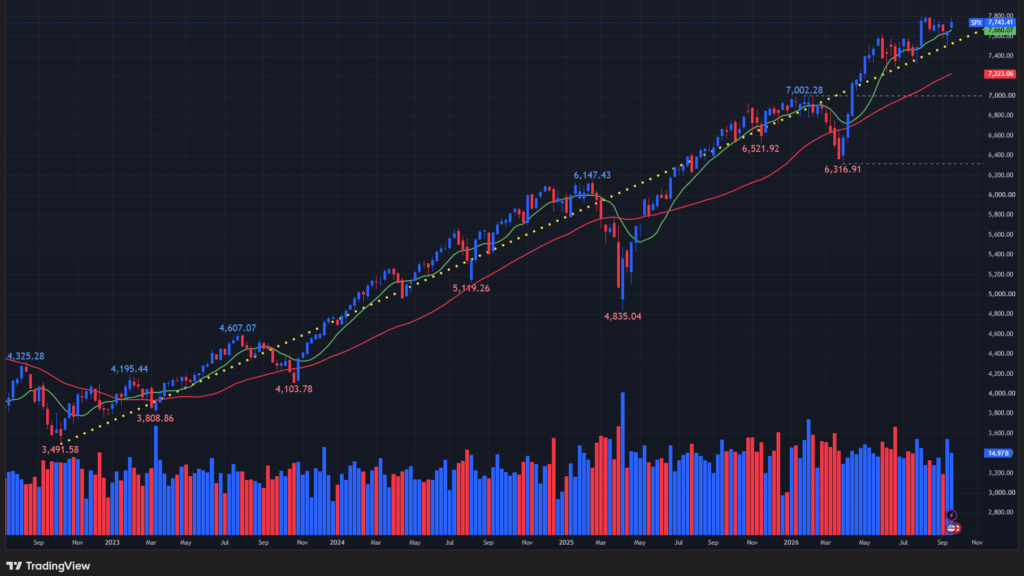
(緑:10週移動平均線、赤:40週移動平均線)
9/28週の注目内容
関心のある経済指標&イベント
来週は以下の経済指標&イベントに注目です。
- 9/29(火) 米・S&Pケースシラー住宅価格(20都市)
- 9/29(火) 米・コンファレンスボード消費者信頼感指数
- 9/30(水) 独・CPI
- 9/30(水) 米・ADP雇用者数
- 9/30(水) 米・実質GDP
- 9/30(水) 米・PCEデフレータ
- 10/1(木) 米・新規失業保険申請件数
- 10/1(木) 米・ISM製造業景況指数
- 10/2(金) 欧・ユーロ圏消費者物価指数
- 10/2(金) 米・非農業部門雇用者数
- 10/2(金) 米・失業率
- 10/2(金) 米・平均時給
関心のある決算
来週は6社チェック予定です。
- 9/29(火)プレ カーニバル(CCL)
- 9/30(水)プレ ジェイビル(JBL)
- 9/30(水)プレ コナグラ ブランズ(CAG)
- 9/30(水)アフター マイクロン(MU)
- 10/1(木)プレ アクセンチュア(ACN)
- 10/1(木)アフター ナイキ(NKE)
来週は、景気が底堅いにもかかわらず、物価上昇(PCE)によって高金利が長期化するかどうかです。
米国で雇用(雇用統計)が減速しても、エネルギー価格やインフレ率が高止まりすれば、FRBの政策判断は複雑になります。
株式市場では企業業績そのものに加え、金利上昇によって将来利益の現在価値がどの程度変化するかが重要です。特にAI・半導体関連では、韓国の輸出統計やMicronの決算を通じて、実際の需要が成長期待を裏付けているかが注目されます。
それでは、また👋
コメント