総括
アジア・オセアニア
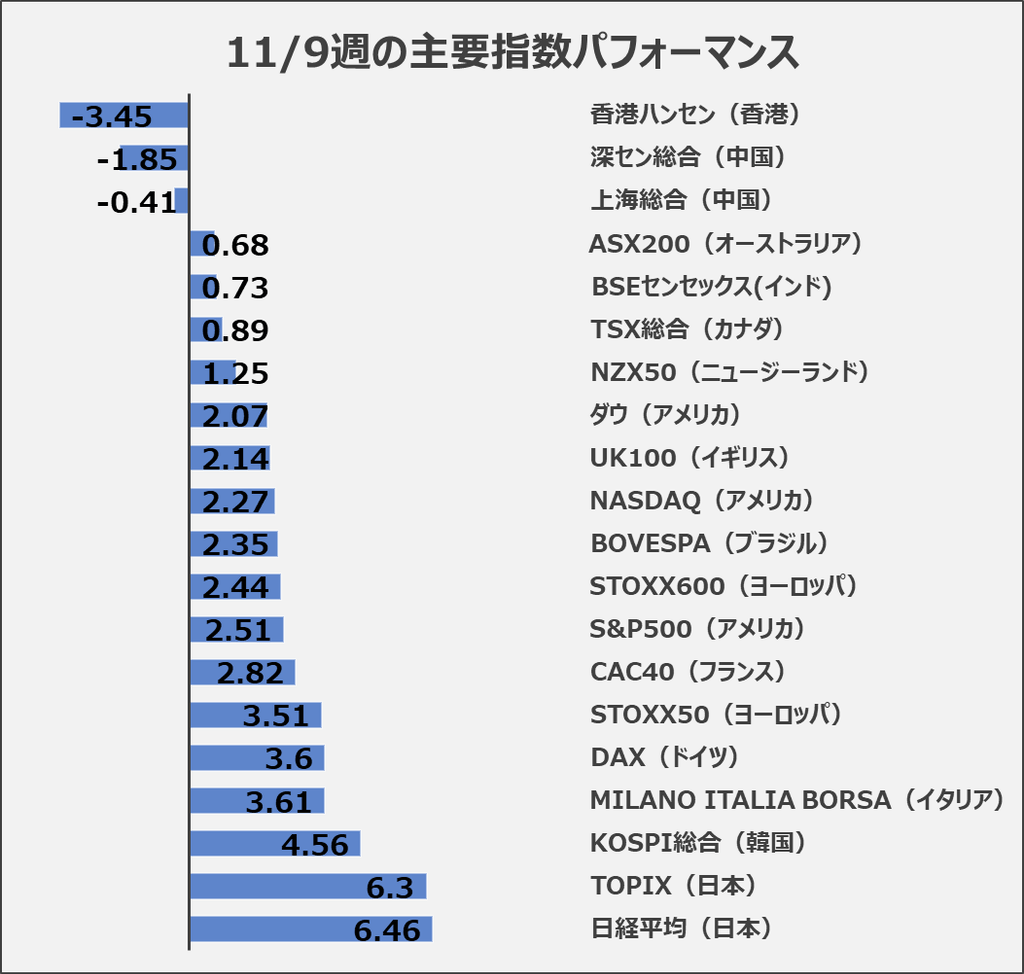
日本株はAI・半導体関連株の反発で週間6.46%上昇し、韓国も半導体需要への期待から上昇しました。一方、中国・香港は米中技術摩擦やAI投資への懸念、内需低迷で下落しました。インドは銀行・自動車株が堅調で、豪州(+0.7%)は資源株、NZ(+1.3%)は好業績株が相場を支えました。
ヨーロッパ
欧州株は銀行再編やAI・電力インフラ需要を背景に上昇し、STOXX600は2.5%高となりました。ドイツ・イタリアは各3.6%、フランスは約3%、英国は約2%上昇しました。シーメンス、ユニクレディット、ロールス・ロイスなどが堅調な一方、半導体株には調整圧力が残りました。
アメリカ大陸
米国株はS&P500が2.5%、ナスダックが2.27%上昇しました。CoreWeaveの好決算がAI株を支えましたが、Nvidiaの経営問題と金利上昇が重荷となりました。カナダ(+0.9%)は資源・金融株、ブラジル(+2.35%)は財政改革期待が支えとなりました。
全体サマリ
世界株は概ね上昇しましたが、AI関連株の不安定さと金利上昇リスクが共通の懸念材料です。今後はNvidia決算、各国中銀の金融政策、原油価格、企業業績に注目です。期待先行の銘柄より、利益成長とキャッシュフローに裏付けられた銘柄の選別が重要です。
欧州(STOXX50,STOXX600)
銀行・保険株が支え、欧州株は最高値圏へ
欧州株式市場は、銀行・保険株の好業績やAIインフラ需要への期待を背景に上昇し、ユーロSTOXX50は週間で約3.5%、STOXX600は約2.5%上昇して最高値圏に達しました。
個別では、銀行再編への期待からユニクレディットやBanco BPMが買われ、設備投資需要を追い風にシーメンスやシーメンス・エナジーも堅調に推移しました。
アリアンツやミュンヘン再保険も上昇した一方、ASMLやインフィニオンなどの半導体株は週後半に調整しました。
今後は、 Nvidiaの経営体制やAI投資動向が半導体株に与える影響、金融・保険株の好業績や銀行再編の持続性、ECBの金融政策が重要な注目点です。
欧州株全体は堅調ですが、半導体株には不透明感が残るため、今後は業績成長の確実性や金利環境を踏まえた業種・銘柄選別が重要になると考えられます。
【STOXX50の週足チャート】
※TradingView提供のチャート
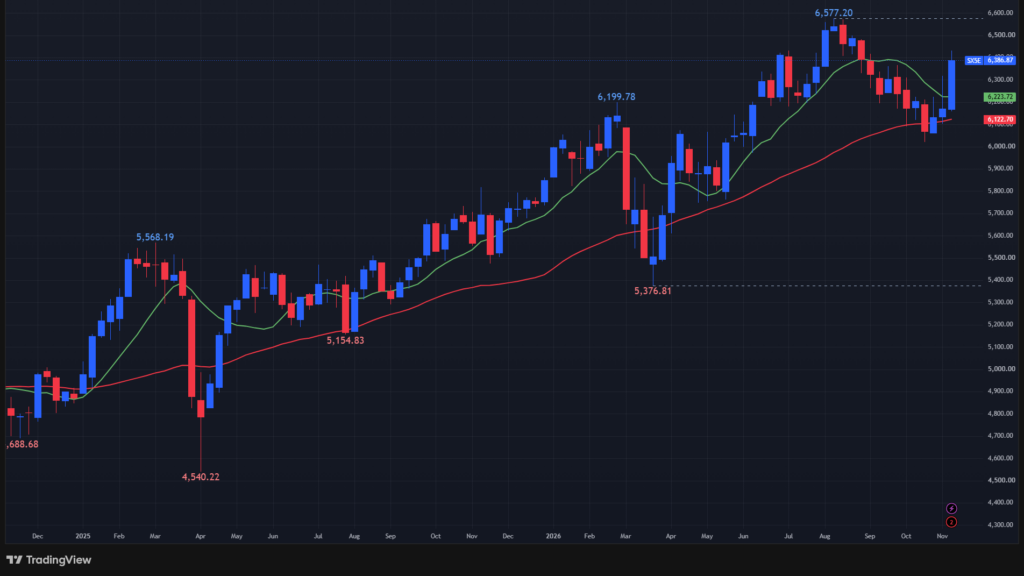
↑週間+3.51%。年初来+8.93%。
(緑:10週移動平均線、赤:40週移動平均線)
【STOXX600の週足チャート】
※TradingView提供のチャート
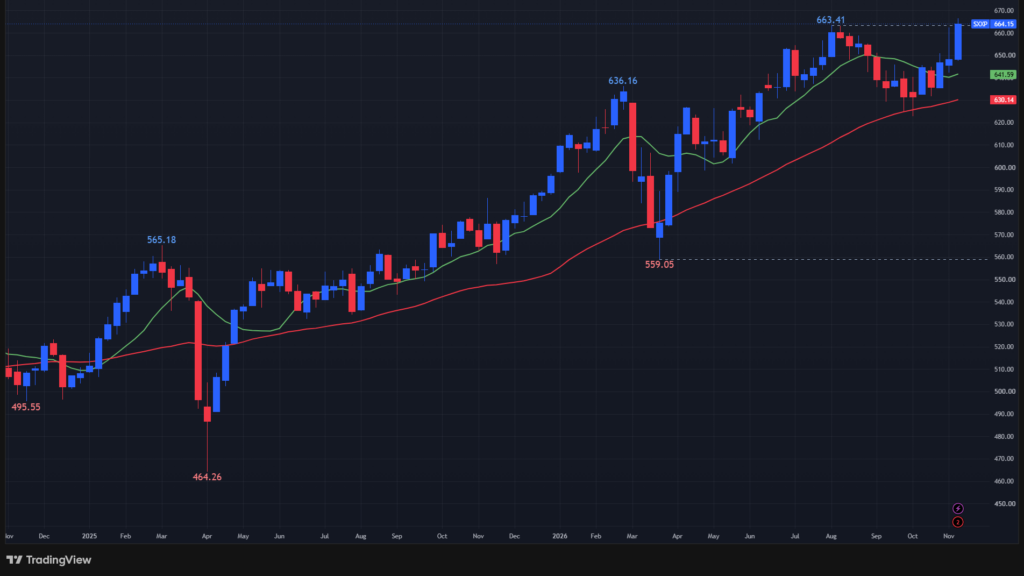
↑週間+2.44%。年初来+11.05%。
(緑:10週移動平均線、赤:40週移動平均線)
ドイツ(DAX指数)
DAX週間3.6%高、6月以来の好成績
ドイツ株式市場は、AIインフラ需要の拡大と主要企業の好決算を背景に、DAX指数が週間で3.6%上昇し、6月以来の好成績となりました。
個別では、成長目標を引き上げたシーメンス・エナジーや受注拡大が評価されたシーメンスが上昇し、ミュンヘン再保険、アリアンツ、ヘンケルも好業績を背景に堅調でした。
一方、インフィニオンはNvidia関連の不透明感から週後半に調整し、ラインメタルやブレンタークも不安定な値動きとなりました。
今後は、 AI・電力インフラ関連企業の受注拡大と利益成長の持続性、FRB・ECBの追加利上げ観測、中東情勢による原油高や地政学リスクが重要な注目点です。
DAXは最高値圏にありますが、半導体株の短期的な調整リスクには警戒が必要です。
今後は、受注残高と利益成長に裏付けられたシーメンス関連企業や、安定した収益力を持つアリアンツ、ミュンヘン再保険などの保険株が注目されます。
【DAX指数の週足チャート】
※TradingView提供のチャート
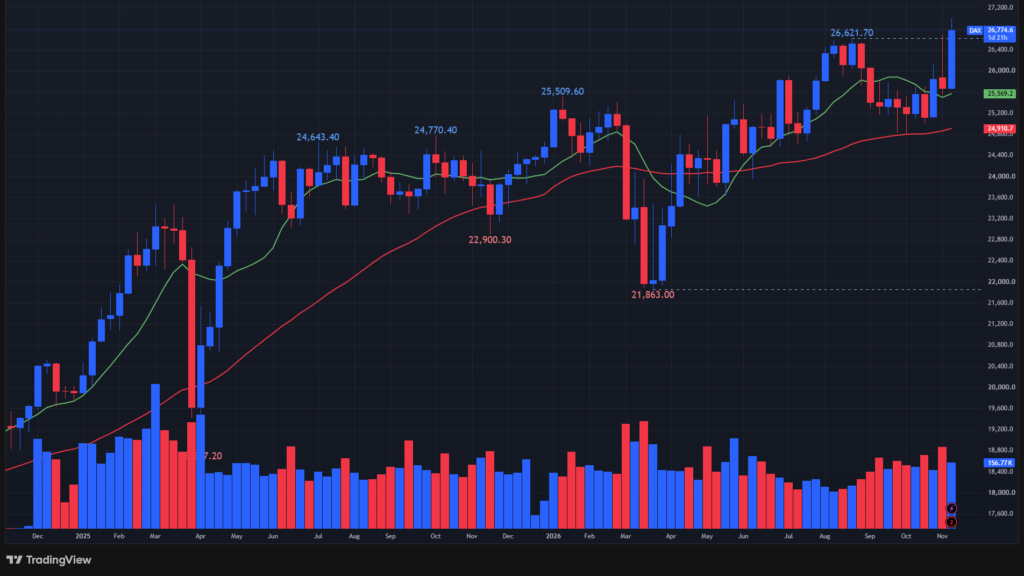
↑週間+3.60%。年初来+8.38%。
(緑:10週移動平均線、赤:40週移動平均線)
フランス(CAC40指数)
CAC40は週間約3%上昇、最高値圏に接近
フランス株式市場は、AI投資への期待や金融・産業株の上昇に加え、ヘルスケア・エネルギー株の堅調な推移を背景に5営業日連続で上昇し、CAC40指数は週間で約3%上昇して最高値圏に接近しました。
個別では、AIインフラ需要への期待からルグラン、シュナイダーエレクトリック、STマイクロエレクトロニクスが買われ、サノフィはディフェンシブ需要、トタルエナジーズは原油高を背景に上昇しました。
一方、LVMHやエルメスは中国の消費低迷、エアバスやサフランは地政学情勢の変化が株価の不安定要因となりました。
今後は、 Nvidiaの経営問題やデータセンター投資の動向、ECBの追加利上げ観測、フランスの財政懸念、中東情勢による原油価格の変動が重要な注目点です。
また、LVMHやエルメスなど高級ブランド株については、中国消費の回復が業績改善の鍵となります。
CAC40は堅調な上昇を続けていますが、業種間の強弱が鮮明になっており、AI関連株の変動リスクに警戒しながら、安定した収益力を持つヘルスケア、エネルギー、産業関連企業を選別することが重要と考えられます。
【CAC40指数の週足チャート】
※TradingView提供のチャート
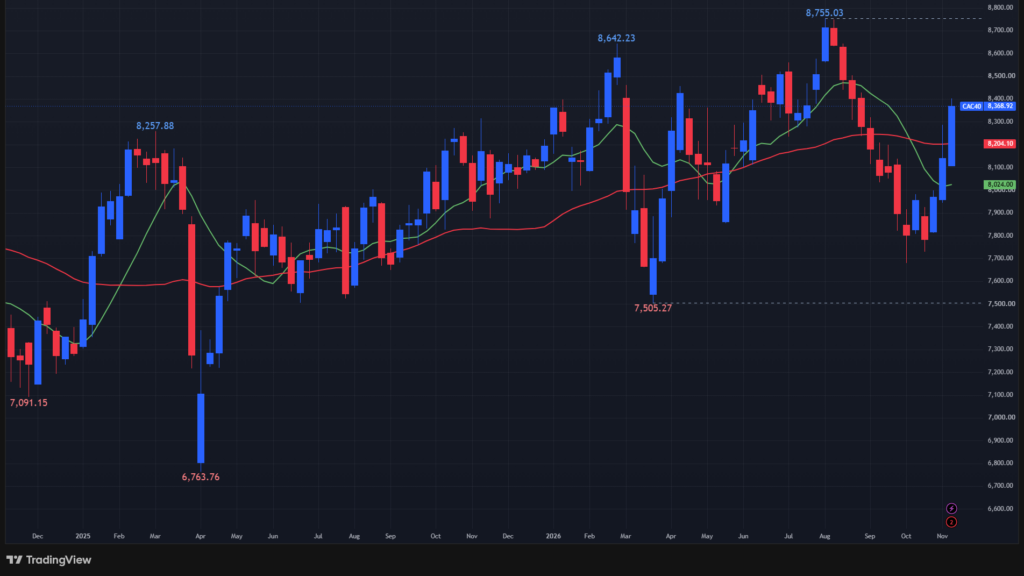
↑週間+2.82%。年初来+1.48%。
(緑:10週移動平均線、赤:40週移動平均線)
イタリア(Milano Italia Borsa指数)
FTSE MIBは週間3.6%高、銀行再編が相場を牽引
イタリア株式市場は、銀行業界の再編期待とAI関連株の回復を背景に、FTSE MIB指数が週間で約3.6%上昇し、9月下旬以来の高値圏を維持しました。
個別では、買収・統合期待からユニクレディットやBanco BPMが上昇し、AI需要への期待を背景にテクノプローブ、STマイクロエレクトロニクス、プリズミアンも週前半に急伸しましたが、週後半には調整しました。
一方、ステランティスは軟調だったものの、エニ、スナム、イタルガスなどのエネルギー関連株は比較的堅調に推移しました。
今後は、 ユニクレディットとコメルツ銀行、Banco BPMとクレディ・アグリコルの銀行再編動向に加え、半導体・AI関連企業の業績成長の持続性が重要な注目点です。
また、銀行への追加課税や政府予算、国債格付けなどの財政リスクが金融株や国債利回りに与える影響にも警戒が必要です。
銀行再編期待による株価上昇の持続性を見極めながら、業績下振れリスクのある半導体株には慎重な姿勢を維持し、安定した収益基盤を持つエニ、スナム、イタルガス、テルナなどのエネルギー・公益関連株にも注目したいところです。
【Milano Italia Borsa指数の週足チャート】
※TradingView提供のチャート
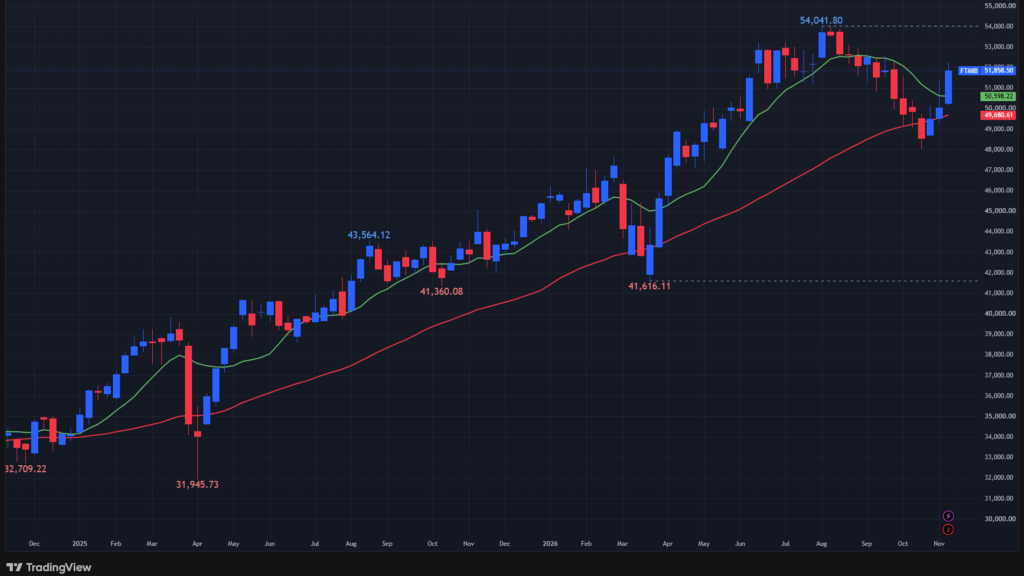
↑週間+3.61%。年初来+13.52%。
(緑:10週移動平均線、赤:40週移動平均線)
イギリス(UK100指数)
FTSE100は週間約2%上昇、資源株から業績株へ物色拡大
英国株式市場は、鉱業・エネルギー株の上昇に加え、好業績や株主還元を評価した買いが広がり、FTSE100指数は週間で約2%上昇して3カ月ぶりの高値を付けました。
個別では、自社株買いが好感されたロールス・ロイスや3iグループ、売上回復期待が高まったバーバリーが上昇し、保険大手アビバも堅調に推移しました。
一方、アントファガスタ、アングロ・アメリカン、フレスニロなどの鉱業株は商品価格の変動を受けて不安定な値動きとなり、シェルやBPも原油価格に左右されました。
今後は、 中東情勢や原油・金・銅価格の動向に加え、企業の自社株買いやキャッシュフロー創出力、消費関連企業の業績回復が重要な注目点です。
また、英国の雇用減速やインフレ動向、英中銀の金融政策が銀行・消費関連株に与える影響にも注意が必要です。
FTSE100は堅調ですが、資源株には商品市況による変動リスクが残るため、今後は安定したキャッシュフローと積極的な株主還元を備える企業や、医薬品・生活必需品などのディフェンシブ銘柄を選別することが重要と考えられます。
【UK100指数の週足チャート】
※TradingView提供のチャート
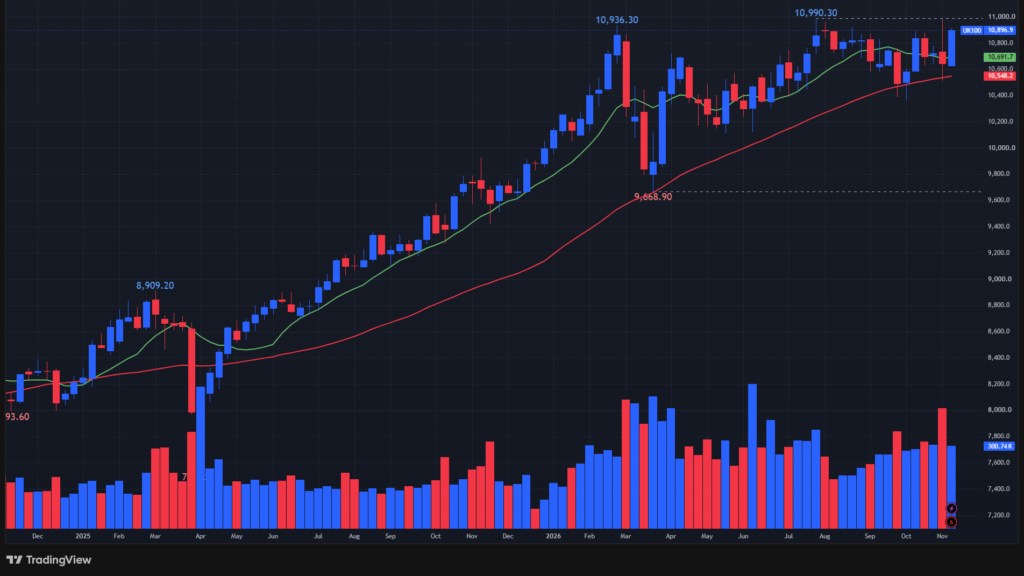
↑週間+2.14%。年初来+9.56%。
(緑:10週移動平均線、赤:40週移動平均線)
インド(BSEセンセックス指数)
外国人投資家の資金流入、原油安、企業業績の改善
インド株式市場は、銀行・自動車株の上昇と外国人投資家の資金流入を背景に堅調に推移し、センセックス指数は週初の81,028.02から81,592.45へ上昇して高値圏を維持しました。
個別では、SBIやHDFC銀行などの金融株、M&Mやマルチ・スズキなどの自動車株が相場を牽引しましたが、週末にはインフレ再加速への懸念から調整しました。
今後は、 外国人投資家の資金流入の持続性と、原油高によるインフレ圧力が重要な注目点です。
原油価格の上昇が続けば、RBI(インド準備銀行)の金融引き締め観測が強まり、株価の重荷となる可能性があります。
今後は、SBIやHDFC銀行の融資成長と収益性、M&Mやマルチ・スズキの国内販売動向、TCSやHCLテクノロジーズの業績回復を見極めながら、資金流入と物価動向を踏まえた銘柄選別が重要と考えられます。
【BSEセンセックスの週足チャート】
※TradingView提供のチャート
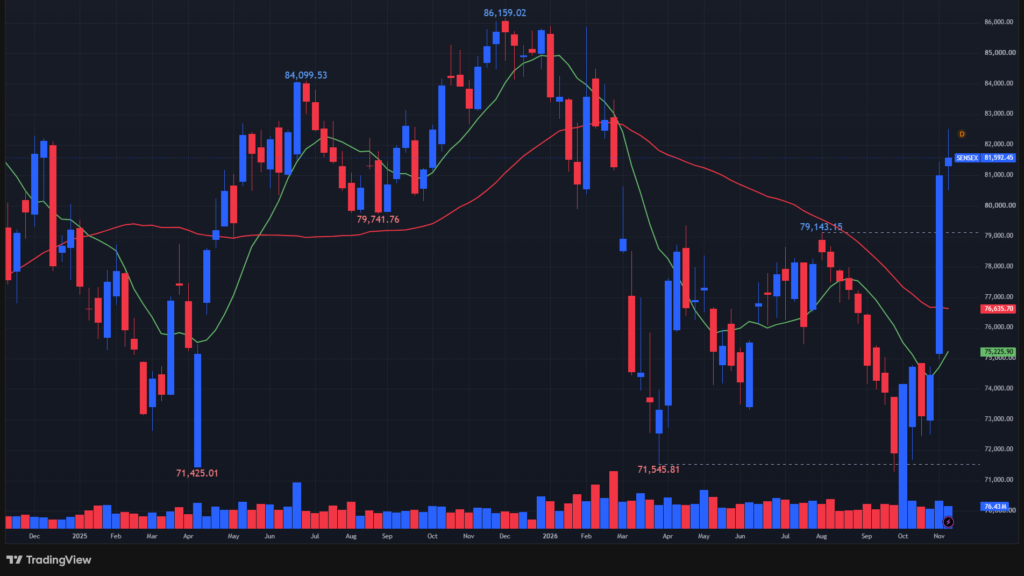
↑週間+0.73%。年初来-4.73%。
(緑:10週移動平均線、赤:40週移動平均線)
中国(上海総合指数,深セン総合指数)
輸出好調も内需低迷と米中摩擦が重荷
中国株式市場は、AI関連輸出の拡大が好材料となった一方、米中技術摩擦への警戒や国内需要の低迷が重荷となり、週間では下落しました。
週前半はカンブリコン、中際旭創、新易盛などのAI関連株が上昇しましたが、後半には米国の半導体輸出規制への懸念から急反落し、富士康工業互聯網、北方華創、CATL、比亜迪などにも売りが広がりました。
中国人民銀行の景気支援方針は下支え材料ですが、個人消費や不動産市場の回復力不足が引き続き課題となっています。
今後は、 米中首脳会談を巡る半導体輸出規制や追加関税の動向、AI関連企業の受注・利益成長の持続性、中国人民銀行の追加金融緩和が重要な注目点です。
特に、中際旭創や新易盛、カンブリコンなどの高い株価評価が実際の業績成長に裏付けられるかが焦点となります。
中国経済は輸出の好調さが支えとなる一方、内需低迷と米中摩擦が中長期的な成長を制約する可能性があり、今後は政策支援の実効性と企業業績を慎重に見極める必要があります。
【上海総合指数の週足チャート】
※TradingView提供のチャート
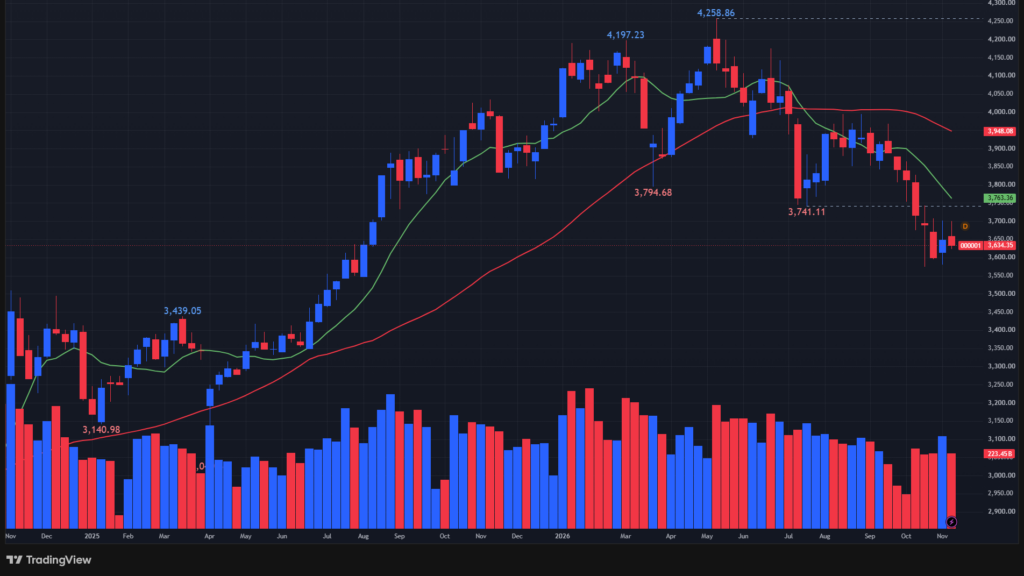
↑週間-0.41%。年初来-8.84%。
(緑:10週移動平均線、赤:40週移動平均線)
【深セン総合指数の週足チャート】
※TradingView提供のチャート
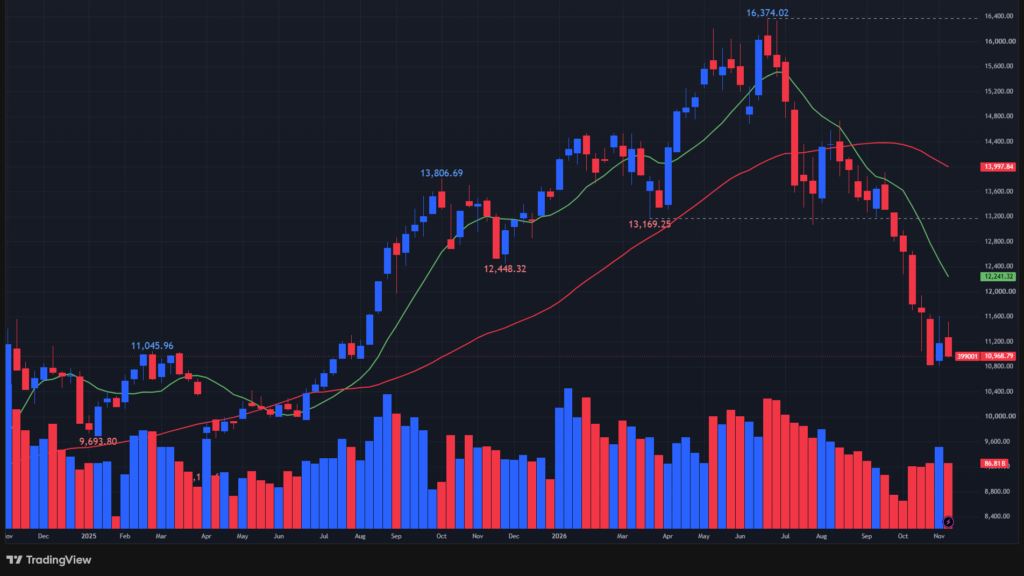
↑週間-1.85%。年初来-19.55%。
(緑:10週移動平均線、赤:40週移動平均線)
日本(日経平均、TOPIX)
AI関連株の急回復で前週の下落を一部回復
日本株式市場は、前週の急落から大きく反発し、日経平均株価は週間で6.46%上昇しました。
ソフトバンクグループ、キオクシア、アドバンテスト、東京エレクトロンなどのAI・半導体関連株が相場を牽引し、三菱UFJ、みずほFG、三井住友FGなどの銀行株も堅調に推移しました。
一方、ソフトバンクグループの減損やNvidiaを巡る不透明感に加え、国内物価上昇による日銀の追加利上げ懸念が相場のリスク要因として残りました。
今後は、 Nvidiaの経営動向やCoreWeaveの設備投資、AnthropicのIPO動向を通じたAI投資の持続性に加え、キオクシア、アドバンテスト、東京エレクトロンの受注拡大と利益成長が重要な注目点です。
また、日銀の追加利上げは銀行株に追い風となる一方、高PERの成長株には逆風となる可能性があります。
急反発後の利益確定売りや半導体株の変動リスクに警戒しつつ、上昇がAI関連以外の業種にも広がるかを見極めることが重要と考えられます。
【日経平均の週足チャート】
※TradingView提供のチャート
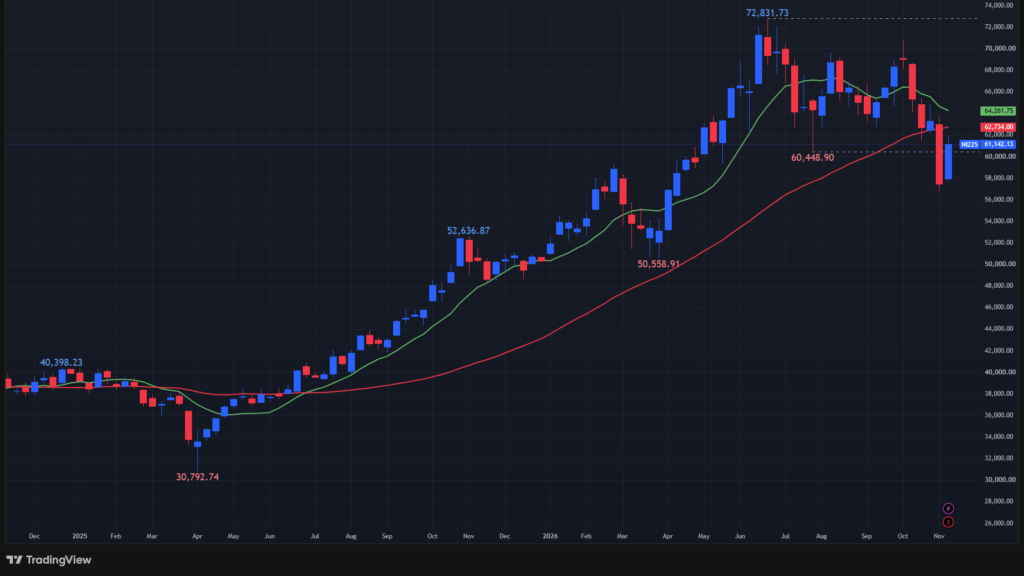
↑週間+6.46%。年初来+19.86%。
(緑:10週移動平均線、赤:40週移動平均線)
【TOPIXの週足チャート】
※TradingView提供のチャート
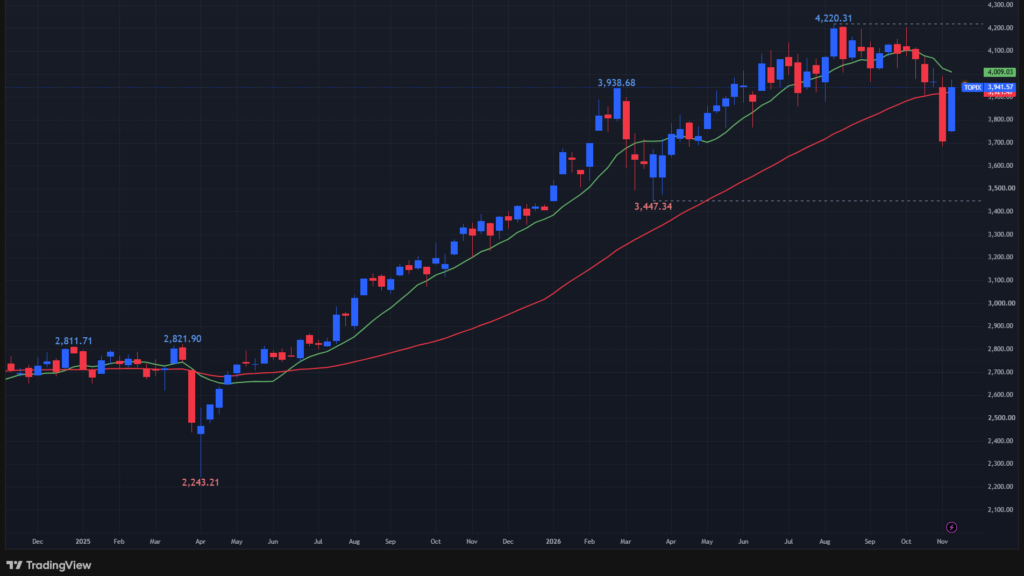
↑週間+6.30%。年初来+14.29%。
(緑:10週移動平均線、赤:40週移動平均線)
韓国(KOSPI総合指数)
半導体主導の回復も、AI不透明感で後半失速
韓国株式市場は、AIメモリー需要への期待を背景に週前半は大きく反発しましたが、週後半はNvidiaの経営不安や米国の金融引き締め懸念から上昇幅を縮小しました。
KOSPI指数は週間では上昇を維持し、サムスン電子やSKハイニックスなどの半導体株が相場を支えました。
一方、LGエナジーソリューションやサムスンSDIなどの電池関連株は不安定な値動きとなり、ネイバーやメリッツ金融にも売り圧力が広がりました。
今後は、 サムスン電子やSKハイニックスのHBM受注・価格動向、Nvidia向け供給の見通し、米国のデータセンター投資の持続性が重要な注目点です。
また、米国のインフレ動向に伴う金利上昇やウォン安が外国人投資家の資金流出につながるリスクにも警戒が必要です。
今後は、半導体輸出の拡大が企業の利益成長に結びつくかを見極めるとともに、電池・自動車など他の輸出産業にも業績回復が広がるかが韓国株の上昇持続性を左右すると考えられます。
【KOSPI総合指数の週足チャート】
※TradingView提供のチャート
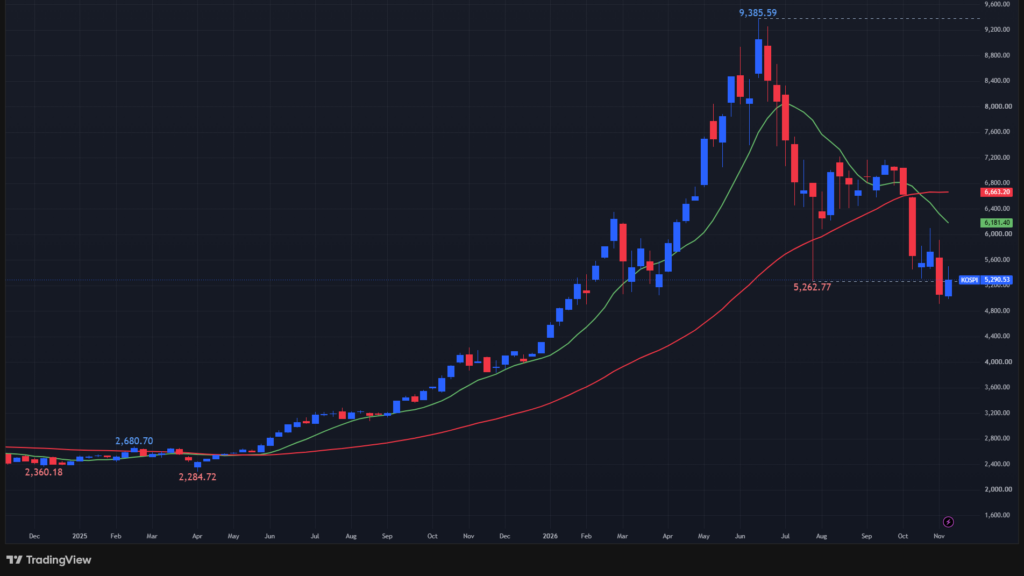
↑週間+4.56%。年初来+20.63%。
(緑:10週移動平均線、赤:40週移動平均線)
香港(香港ハンセン指数)
AI期待後退と米金利懸念で週間下落
香港株式市場は、AI関連株への期待後退や米国の金利上昇懸念を背景に、週前半の反発から一転して週後半は3日続落し、週間でも下落しました。
個別では、テンセント、アリババ、美団などの主力IT株が軟調となり、智譜AIやMiniMaxなどの新興AI株にも売りが広がりました。
また、小米や中芯国際は米中技術摩擦への警戒が重荷となり、活況が続いていたIPO市場にも投資家需要の鈍化が見られました。
今後は、 テンセント、アリババ、百度、京東などの決算を通じたAI投資の収益性やクラウド事業の成長、個人消費の回復が重要な注目点です。
また、米国の半導体輸出規制強化による開発コストの上昇や、FRBの利上げ観測に伴う米長期金利の上昇が、高PERの成長株に与える影響にも警戒が必要です。
またIPO市場における機関投資家の需要や新興AI企業の株価評価の持続性を確認しながら、実際の利益成長に裏付けられた銘柄を選別することが重要と考えられます。
【香港ハンセン指数の週足チャート】
※TradingView提供のチャート
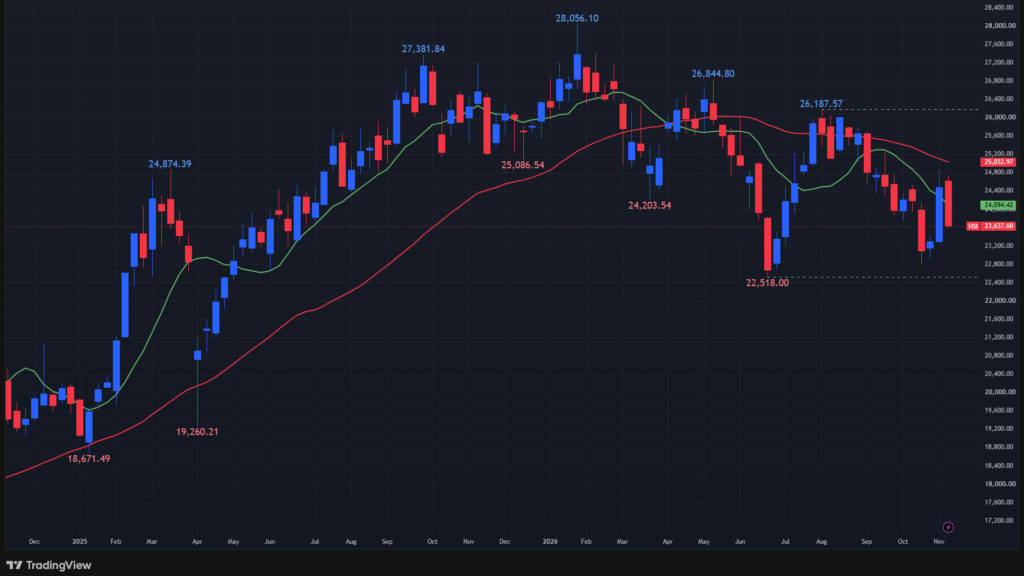
↑週間-3.45%。年初来-10.33%。
(緑:10週移動平均線、赤:40週移動平均線)
オーストラリア(ASX200指数)
資源・産業株が支えるも金利とAI不安が重荷
豪州株式市場は、資源・産業株の上昇を背景に週間で0.7%上昇し、3週連続高となりました。
週前半はBHPやリオ・ティントなどの資源株に加え、カンタス航空、モナデルフス、ワイズテックが相場を牽引しましたが、週後半はNvidia関連の不透明感やインフレ懸念、商品価格の下落を受けて利益確定売りが優勢となりました。
また、ANZなど銀行株の業績見通しにも慎重な見方が残りました。
今後は、 RBA(豪州準備銀行)の金融政策やインフレ・雇用動向、中国の景気刺激策による鉄鉱石・銅需要の回復が重要な注目点です。
また、金価格の調整がノーザン・スターやエボリューション・マイニングなど金鉱株の収益に与える影響にも注意が必要です。
AI関連株の不安定な値動きが続く中、資源・公益・インフラ・金融株への資金分散が進むかを見極めるとともに、商品市況や金利環境に左右されにくい安定した収益基盤を持つ企業を選別することが重要と考えられます。
【ASX200指数の週足チャート】
※TradingView提供のチャート
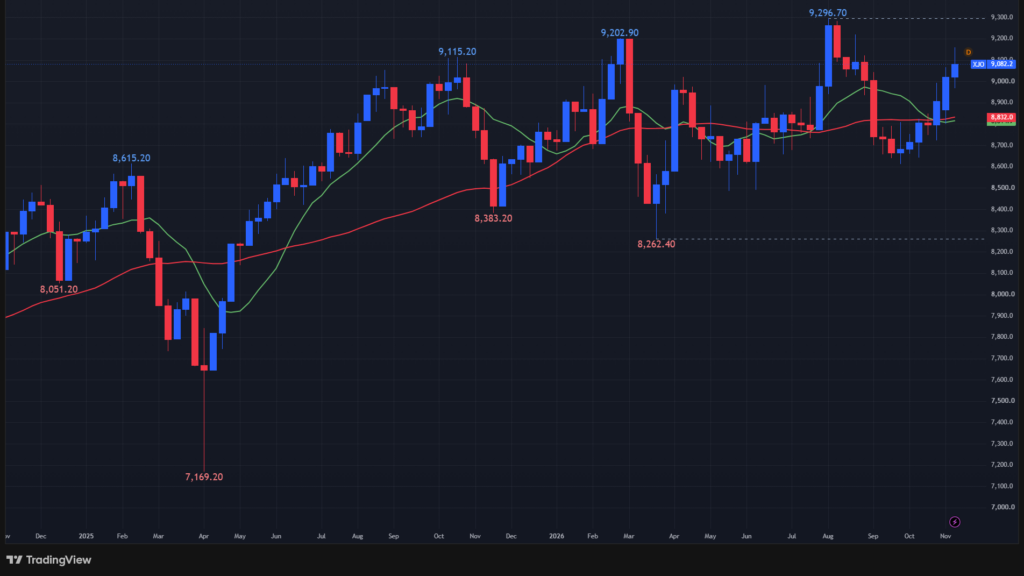
↑週間+0.68%。年初来+4.06%。
(緑:10週移動平均線、赤:40週移動平均線)
ニュージーランド(NZX50指数)
最高値更新と好業績が支える堅調な相場
ニュージーランド株式市場は、主要企業の好業績や成長期待を背景に週間で1.3%上昇し、3週連続高となりました。
個別では、メインフレイト、ジェントラック、EBOSグループ、A2ミルク、インフラティルなどが相場を牽引し、株価指数は最高値を更新しました。
一方、メリディアン・エナジーやコンタクト・エナジーなどの公益株には利益確定売りが見られ、総選挙後の政権形成やインフレ・金利動向への警戒感も残りました。
今後は、 11月27日の正式選挙結果と新政権の経済・財政政策、RBNZ(ニュージーランド準備銀行)の金融政策、原油高によるインフレ再燃リスクが重要な注目点です。
また、メインフレイト、ジェントラック、EBOSグループの利益成長が株価評価を正当化できるかに加え、中国需要や国内製造業、住宅市場の回復も株高の持続性を左右します。
最高値圏にある市場では、政治・金利リスクに注意しながら、安定した収益基盤と持続的な成長力を備える企業を選別することが重要と考えられます。
【NZX50指数の週足チャート】
※TradingView提供のチャート
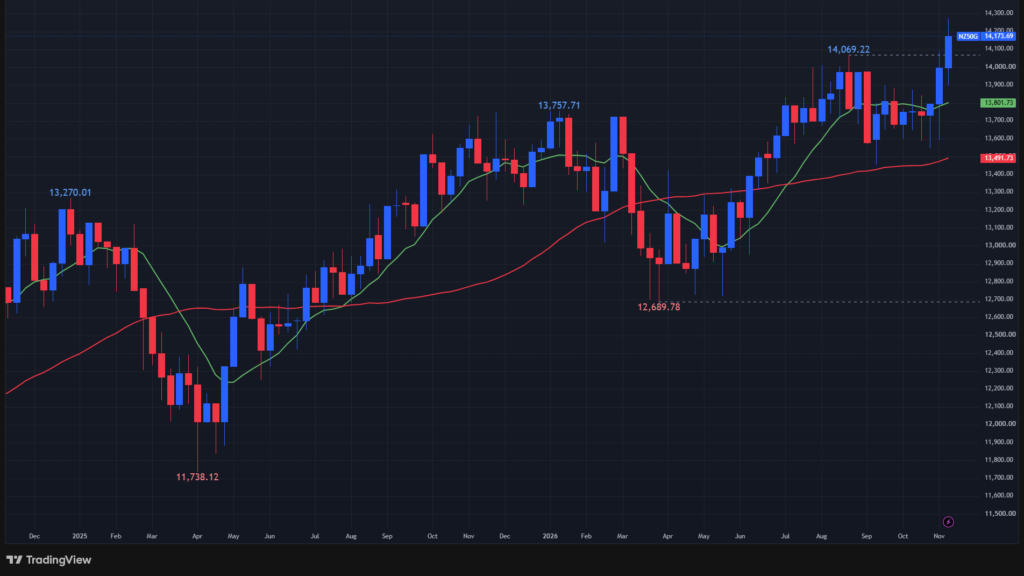
↑週間+1.25%。年初来+4.62%。
(緑:10週移動平均線、赤:40週移動平均線)
カナダ(TSX総合指数)
原油・金利・AI関連株に左右された一週間
カナダ株式市場は、原油価格や金利動向、AI関連株の変動に左右され、TSX指数は週間で約0.9%上昇しました。
週前半は原油安によるインフレ懸念の後退を背景に、RBCやTD銀行などの金融株が堅調でしたが、週後半は原油価格の反発と金融引き締め観測が相場の重荷となりました。
個別では、BarrickやAgnico Eagleなどの金鉱株が金価格の変動に左右され、SuncorやCenovusなどのエネルギー株は原油高を受けて持ち直しました。
また、Celesticaは好決算を背景に急伸したものの、Nvidia関連の不透明感から週末には反落しました。
今後は、 原油高によるインフレ再燃とカナダ銀行の金融政策、米国の金利・ドル動向、中東情勢による原油価格の変動が重要な注目点です。
また、Celesticaの利益成長の持続性やNvidiaを巡る不透明感がAIインフラ投資全体に波及する可能性にも注意が必要です。
今後は金融・資源・AI関連株の不安定な値動きを警戒しながら、金利環境や商品市況、企業業績の成長性を見極め、収益基盤の強い銘柄を選別することが重要と考えられます。
【TSX総合指数の週足チャート】
※TradingView提供のチャート
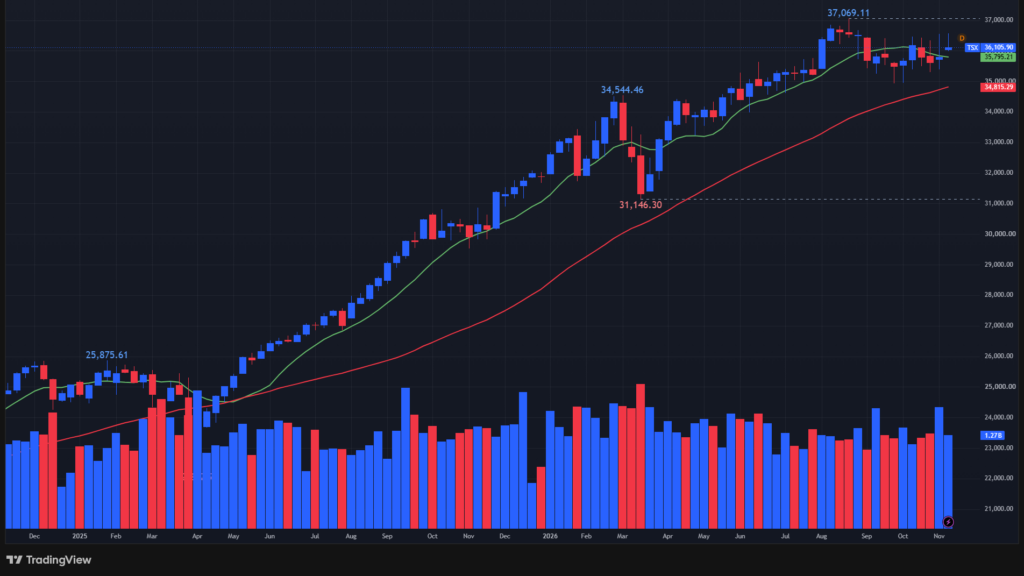
↑週間+0.89%。年初来+12.89%。
(緑:10週移動平均線、赤:40週移動平均線)
ブラジル(Bovespa指数)
週間2.35%上昇、財政改革期待と高金利懸念が交錯
ブラジル株式市場は、財政健全化への期待を背景に週間で2.35%上昇しましたが、インフレの高止まりと高金利の長期化懸念が上値を抑えました。
個別では、財政改善期待からイタウやブラデスコなどの銀行株が上昇し、好決算を発表したエンブラエルが急騰しました。
ヴィーヴォやJBSも堅調に推移した一方、バンコ・ド・ブラジルは業績悪化を受けて急落し、ヴァーレやペトロブラスは商品価格の変動に左右されました。
今後は、 2027年に向けた財政改善策の実効性と、インフレ率4.63%を踏まえたブラジル中央銀行の政策金利(セリック金利)の引き下げ時期が重要な注目点です。
また、イタウやブラデスコの収益力、バンコ・ド・ブラジルの信用コストと配当政策、ヴァーレの鉄鉱石需要、ペトロブラスの原油価格、エンブラエルの受注・利益成長にも注目が集まります。
財政改革と利下げ期待は株価の追い風となる一方、インフレ再燃や財政悪化のリスクが残るため、銀行間の業績格差を見極めながら、安定した収益基盤と明確な成長力を持つ企業を選別することが重要と考えられます。
【Bovespa指数の週足チャート】
※TradingView提供のチャート
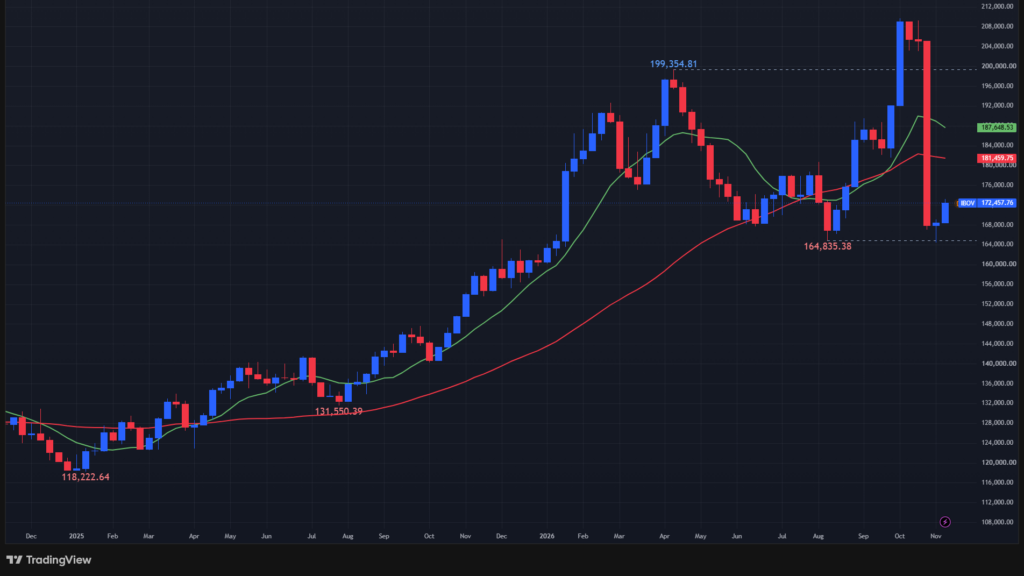
↑週間+2.35%。年初来+7.42%。
(緑:10週移動平均線、赤:40週移動平均線)
アメリカ(S&P500,NASDAQ,ダウ)
AI期待は継続も、金利と企業業績が焦点
米国株式市場は、AI関連企業の成長期待を背景に週間でS&P500が2.5%、ナスダックが2.27%上昇し、ダウ平均も2.07%上昇しました。
CoreWeaveの好決算がAI関連株を支え、Alphabetも独自AIチップへの投資期待から堅調でした。
一方、Nvidiaの経営問題や米長期金利の上昇が相場の不安定要因となり、AMD、Micron、Broadcomなどの半導体株は大きく乱高下しました。
今後は、 Nvidiaの次回決算が最大の注目材料であり、AI需要の持続性や利益率、設備投資の収益性を見極めることが重要です。
また、FRBの利上げ観測や米10年国債利回りの動向がハイテク株のバリュエーションに与える影響に加え、AnthropicのIPO、CoreWeaveの成長持続性、AMDやMicronの株価回復力にも注目が集まります。
AI投資への期待は依然として強いものの、金利上昇や半導体株の変動リスクが残るため、今後は実際の業績成長と株価の相対的な強さを重視した銘柄選別が重要と考えられます。
【S&P500指数の週足チャート】
※TradingView提供のチャート
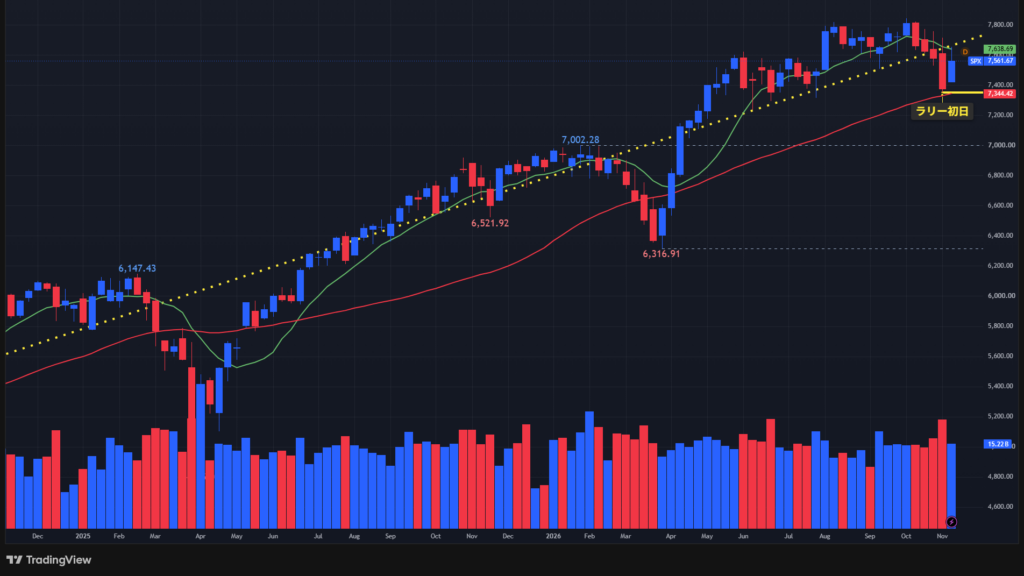
↑週間+2.51%。年初来+9.71%。
(緑:10週移動平均線、赤:40週移動平均線)
【NASDAQの週足チャート】
※TradingView提供のチャート
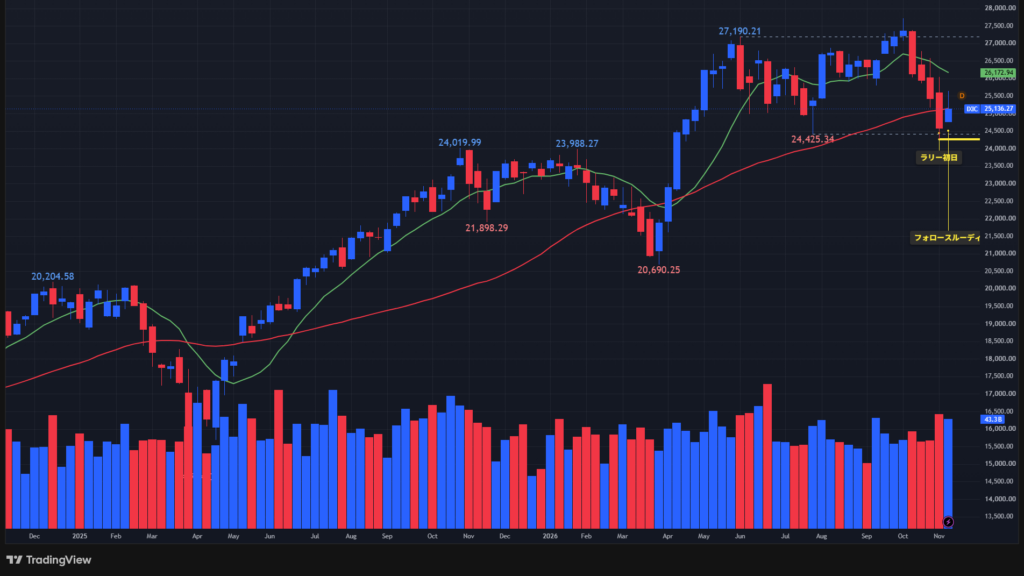
↑週間+2.27%。年初来+7.19%。
(緑:10週移動平均線、赤:40週移動平均線)
【ダウの週足チャート】
※TradingView提供のチャート
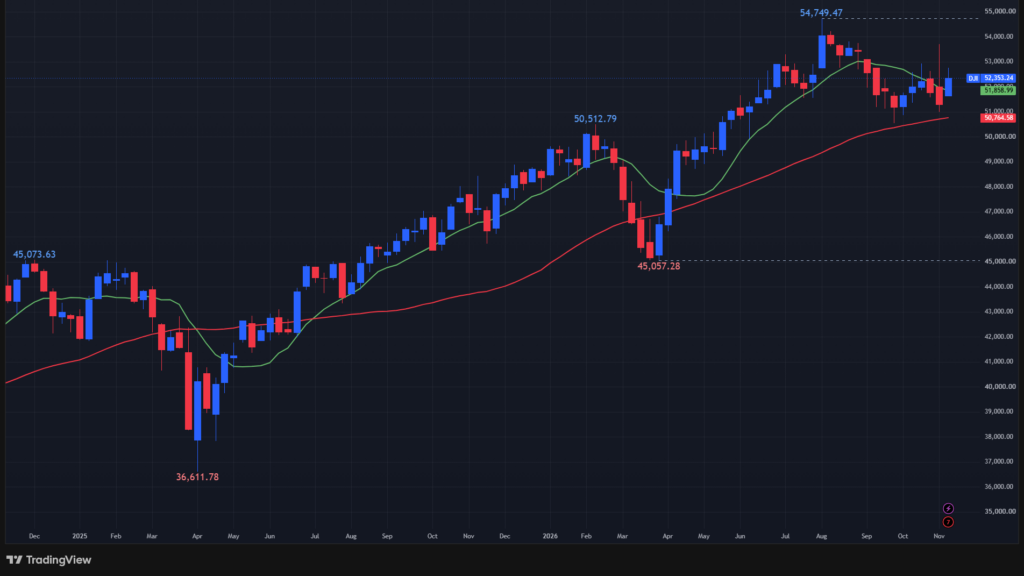
↑週間+2.07%。年初来+8.00%。
(緑:10週移動平均線、赤:40週移動平均線)
コメント