こんにちは、Saabです。今週の振り返りと来週のトピックです。
↓サマリーは以下参照。
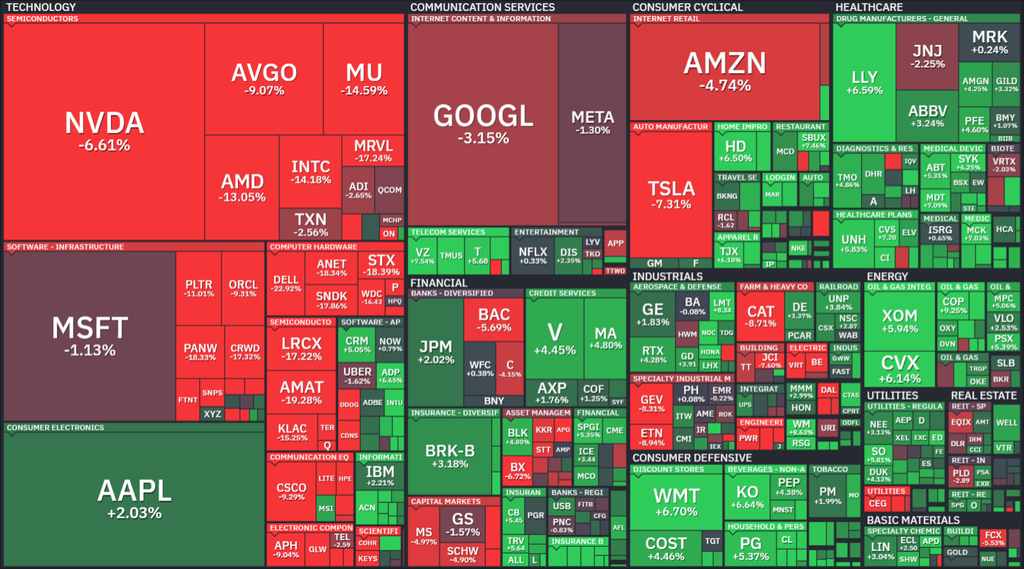
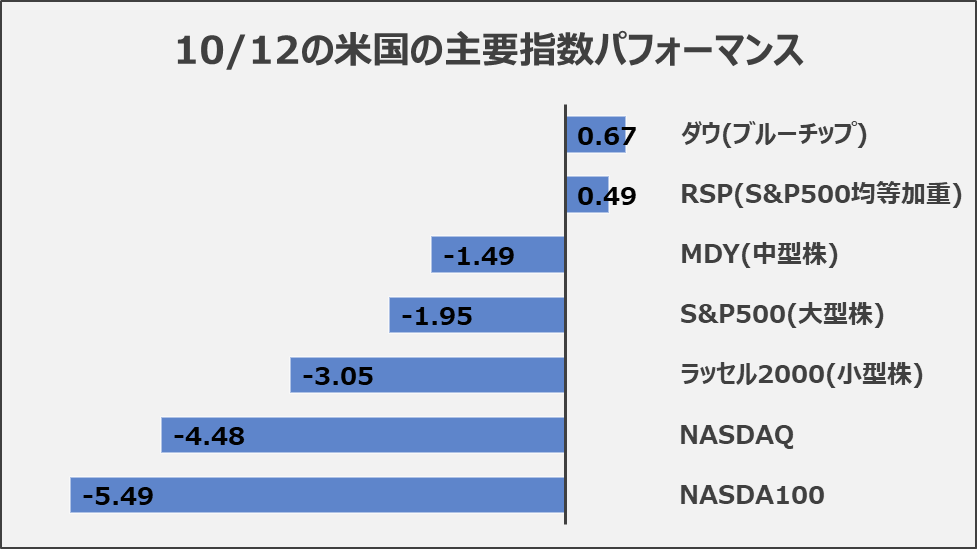
10月12~16日の米国株市場は、AI投資の持続性への疑念とインフレ再加速を背景に、ハイテク株中心に下落しました。週間ではS&P500が1.95%安、NASDAQが4.48%安、NASDAQ100が5.49%安となる一方、NYダウは0.67%高、均等加重型S&P500(RSP)は0.49%高と底堅く推移しました。
中国半導体メーカーの技術進展やAI設備投資の収益性懸念から、マイクロン、サンディスク、AMD、エヌビディアなどが売られ、CoreWeaveは週間25.21%急落しました。一方、原油高を追い風にエネルギー株が上昇し、生活必需品やヘルスケアにも資金が流入しました。
米CPIは前年比3.7%、PPIは6.3%と予想を上回り、FRBの金融引き締め長期化が意識されました。米10年債利回りは一時5.33%まで上昇後、5.12%へ低下しました。VIXは19.98に上昇し、市場心理も悪化しています。
総括として、指数下落の主因は大型AI関連株への売りであり、ADラインの上昇やRSPの堅調さから、市場全体が全面安に陥ったわけではありません。 今後はMeta、Tesla、半導体企業の決算を通じたAI投資の回収見通しと、インフレ・金利動向が相場反転の鍵となります。
それでは順に詳細をみていきます。
10/12週 米国市場の振り返り
総括
AI投資の持続性とインフレ再加速が最大の焦点
週間ではS&P500が2.0%下落、NASDAQが4.5%下落する一方、NYダウは0.67%上昇しました。
中国半導体メーカーの技術進展、AI設備投資の収益性への疑問、インフレ再加速による金利上昇懸念がハイテク株を圧迫しました。
個別銘柄では、マイクロン、サンディスク、AMD、エヌビディアが競争激化とバリュエーション調整の影響を受けました。
特にCoreWeaveの急落はAIインフラ投資の信用リスクを浮き彫りにしました。
一方、メタ、マイクロソフト、オラクルには個別材料による買いも入りました。
今後は、FRBの金融政策、米国債利回り、AI設備投資の回収見通し、半導体需要、主要ハイテク企業の決算が市場の方向性を左右する重要材料となります。
【S&P500の週間ヒートMap(出典:finviz)】
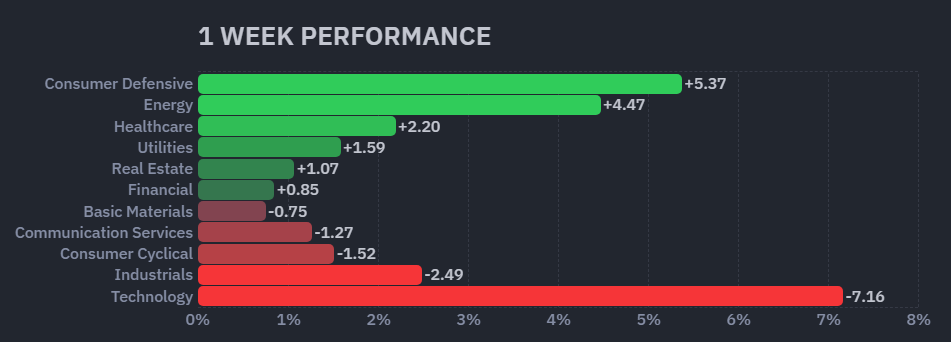
【米国株の各セクターの週間パフォーマンス (出典:finviz)】
10/12週の主要指数は、ダウやRSPがS&P500/NASDAQ/NASDAQ100に対して相対的に強いパフォーマンスを示し、週間でプラスを記録しました。
一方で、S&P500やNASDAQなどは、週間で2%~5.5%のマイナスを記録しており、AI関連の半導体やテック株がこっぴどくやらました。
ダウやRSPに組み込まれるセクターで、好調だったのは、原油価格上昇の恩恵を受けたエネルギーとディフェンシブ(生活必需品、ヘルスケア)でした。
【S&P500とADライン(出典:Market In Out)】
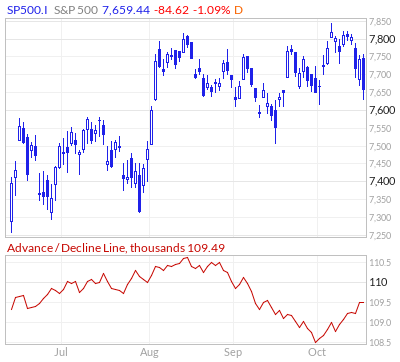
↑指数はダダ下がりですが、ADラインは上向きとなっています。
【ダウとADライン(出典:Market In Out)】
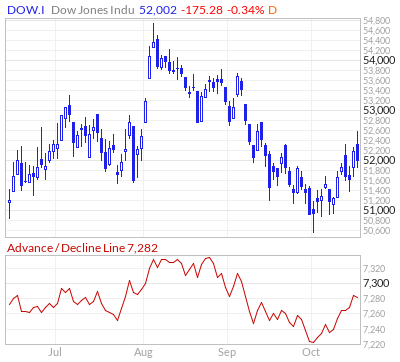
↑ダウは指数とADラインが同じ値動きを展開しています。
10/12~10/16の動向
10/12(月)半導体株安と原油高でまちまちの展開
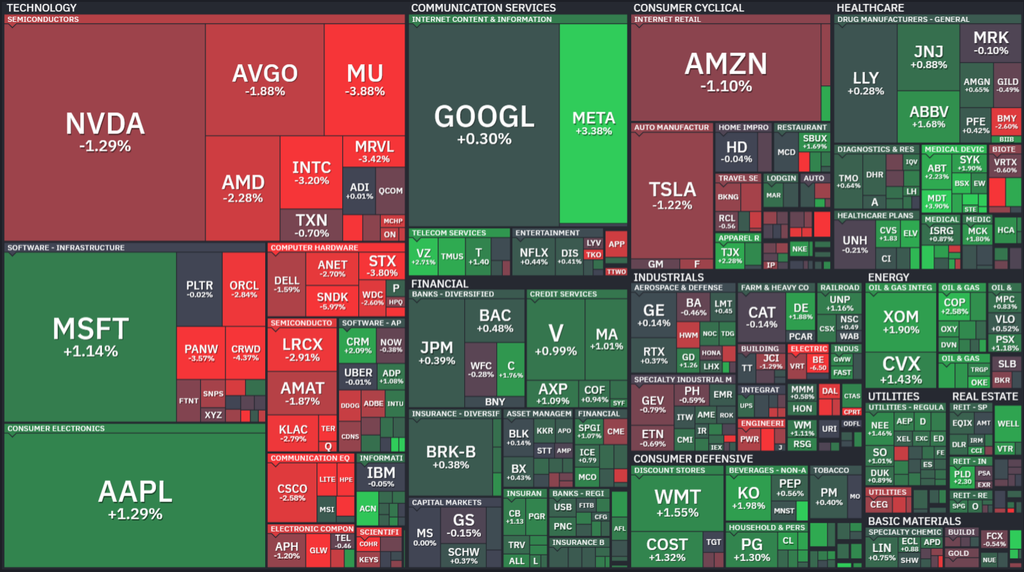
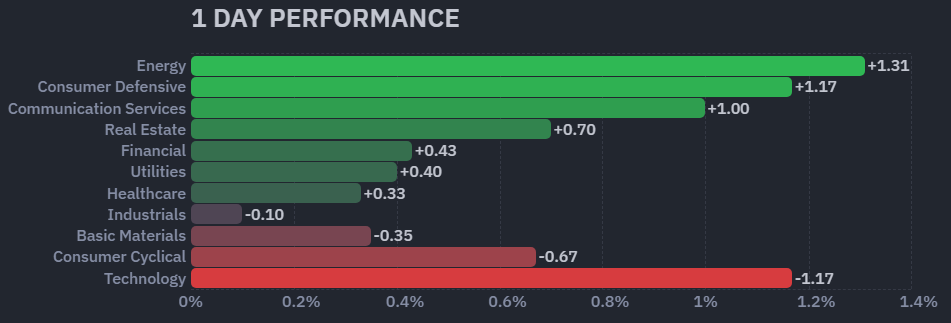
S&P500はほぼ横ばい、NASDAQは0.4%下落、NYダウは196ドル上昇しました。リヤド空港への攻撃やロシアによるエネルギー施設への攻撃継続を背景に原油価格が上昇し、エネルギー株が堅調でした。一方、中国CXMTとの競争激化懸念からマイクロン(-3.9%)、エヌビディア(-1.3%)が下落しました。対照的に、新AIモデルを発表したメタ(+3.4%)、投資判断が引き上げられたセールスフォース(+2.1%)が上昇しました。
【S&P500の1Day(月)ヒートMap(出典:finviz)】
【米国株の各セクターの1Day(月)パフォーマンス (出典:finviz)】
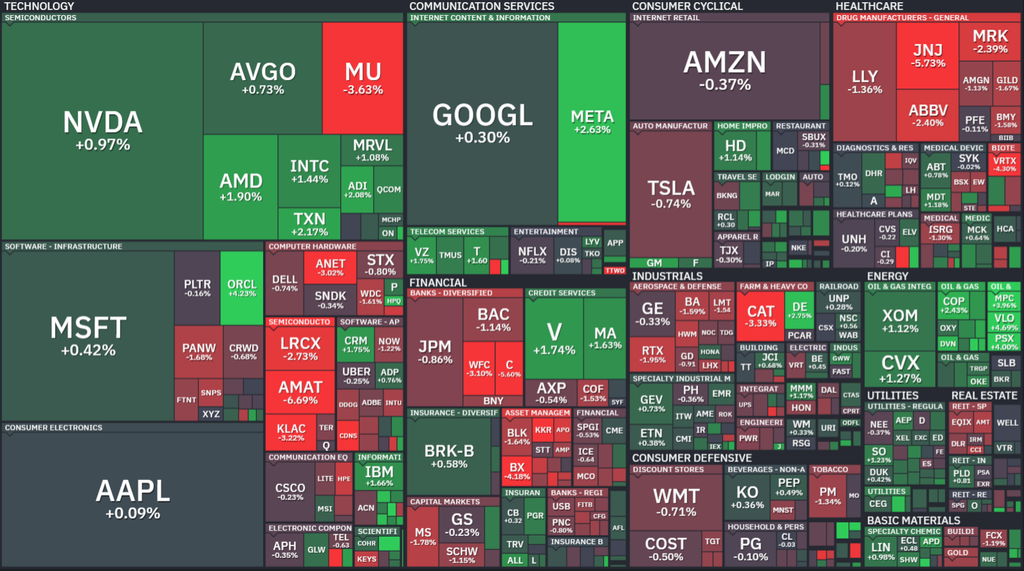
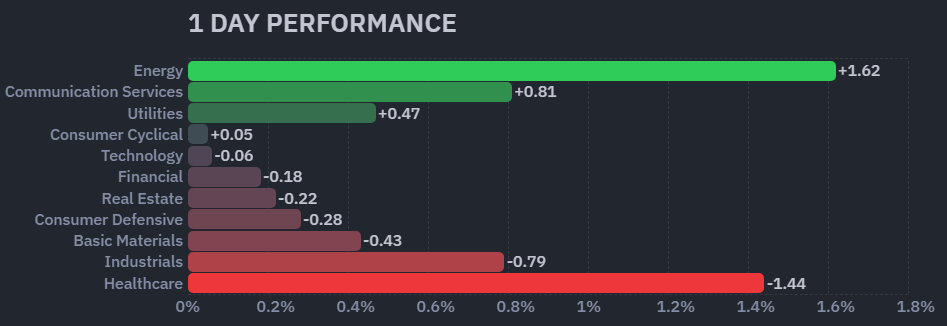
10/13(火)中国半導体競争とAI投資の収益性懸念で下落
S&P500はほぼ横ばい、NASDAQは0.3%下落、NYダウは180ドル安となりました。中国CXMTの技術進展に加え、ブロードコムCEOによるAI投資の低収益リスクへの警告が半導体株を圧迫しました。マイクロン(-4.6%)、サンディスク(-1.7%)、アプライド・マテリアルズ(-7.2%)が下落しました。銀行決算も市場の期待に届かず、シティグループ(-5.3%)、ウェルズ・ファーゴ(-2.6%)が売られました。
【S&P500の1Day(火)ヒートMap(出典:finviz)】
【米国株の各セクターの1Day(火)パフォーマンス (出典:finviz)】
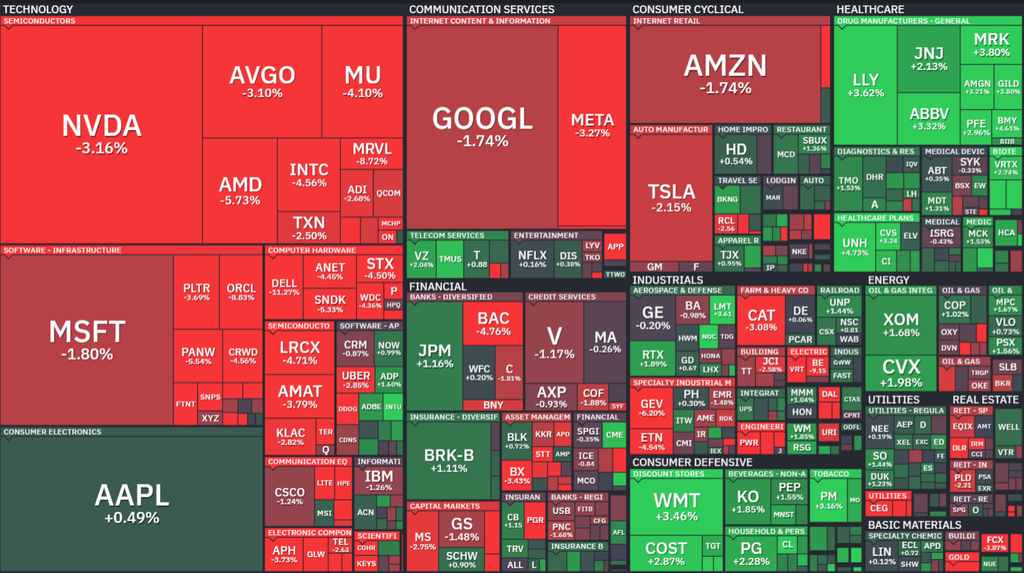
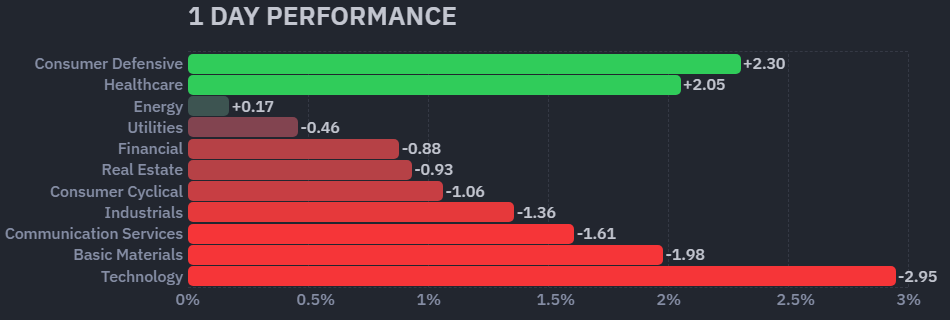
10/14(水)インフレ加速と利上げ観測でハイテク株急落
S&P500は1.1%下落、NASDAQは2.0%下落、NYダウは49ドル安となりました。米国CPIが市場予想を上回り、FRBの追加利上げ観測が強まりました。中国勢との競争激化や半導体設備供給への懸念も重なり、エヌビディア(-3.2%)、ブロードコム(-3.1%)、マイクロン(-4.1%)、AMD(-5.7%)が下落しました。金融株ではバンク・オブ・アメリカ(-4.8%)が軟調でした。
【S&P500の1Day(水)ヒートMap(出典:finviz)】
【米国株の各セクターの1Day(水)パフォーマンス (出典:finviz)】
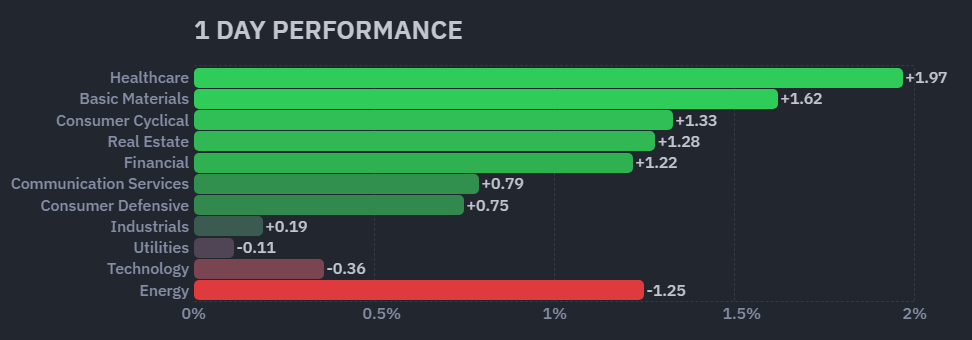
10/15(木)米国債利回り低下とAI株の売り一服で反発
S&P500は0.3%上昇、NASDAQはほぼ横ばい、NYダウは557ドル上昇しました。米国債利回りの低下が市場心理を改善させました。エヌビディアCEOがCoreWeaveの財務懸念に反論したことで、同社株は5.9%上昇しました。AI関連ではマイクロン(+1.9%)、マイクロソフト(+1.1%)、オラクル(+3.0%)が上昇しました。一方、AMD(-1.5%)など半導体株には売り圧力が残りました。
【S&P500の1Day(木)ヒートMap(出典:finviz)】
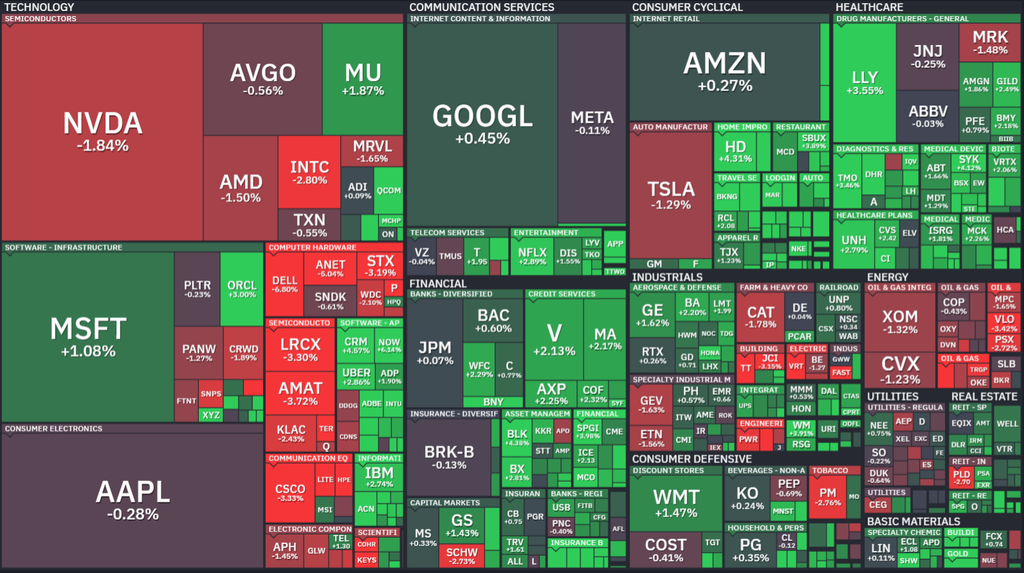
【米国株の各セクターの1Day(木)パフォーマンス (出典:finviz)】
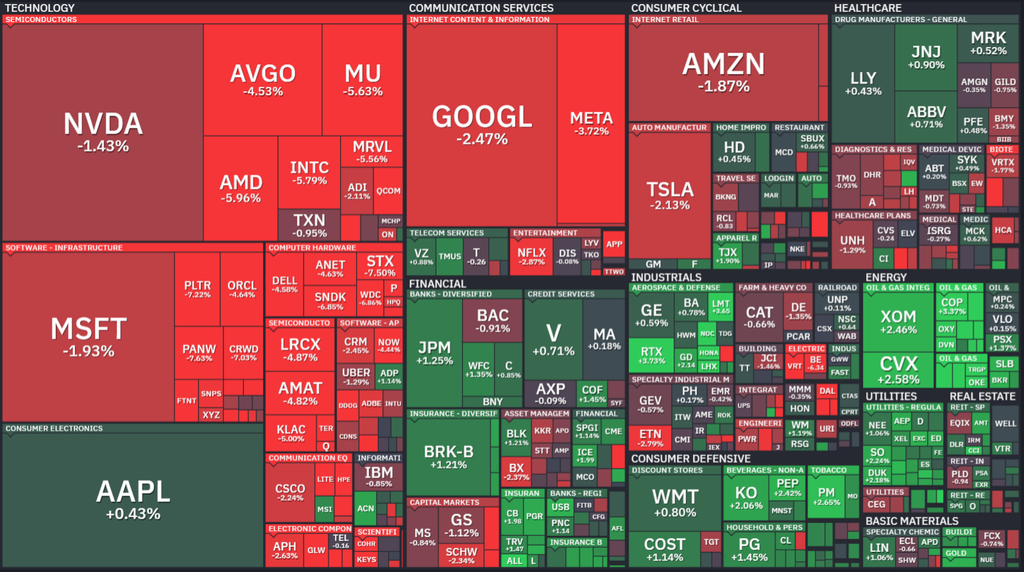
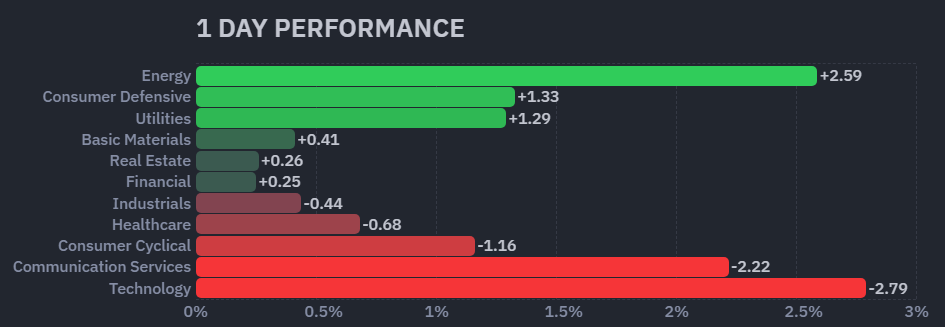
10/16(金)AI信用リスクとインフレ懸念で再び急落
S&P500は1.1%下落、NASDAQは2.5%下落、NYダウは175ドル安となりました。半導体株の下落は8営業日連続となり、2008年以来の長期連敗を記録しました。CPI・PPIの上振れによる金利高止まり懸念に加え、AIインフラ企業の過剰債務と投資回収リスクが意識されました。CoreWeaveは11.9%急落し、週間下落率は23.7%に達しました。マイクロン(-5.6%)、AMD(-5.9%)、エヌビディア(-1.4%)も下落しました。
【S&P500の1Day(金)ヒートMap(出典:finviz)】
【米国株の各セクターの1Day(金)パフォーマンス (出典:finviz)】
【S&P500の日足チャート】
※TradingView提供のチャート
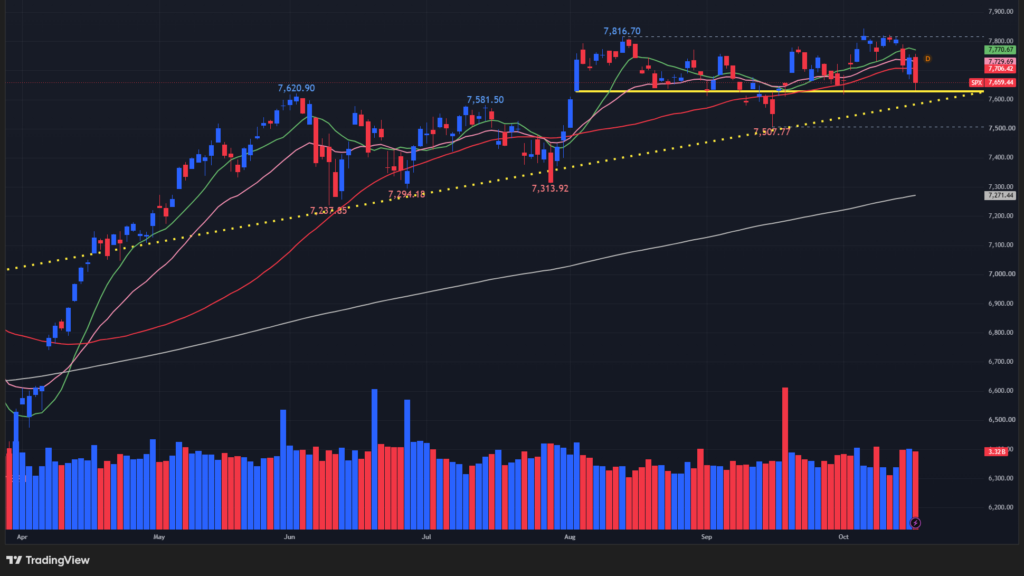
↑今週は1.95%下落しました。先週末では過去史上最高値圏にありましたが、10日移動平均線/21日指数移動平均線/50日移動平均線を下にきってしまいました。
【NASDAQの日足チャート】
※TradingView提供のチャート
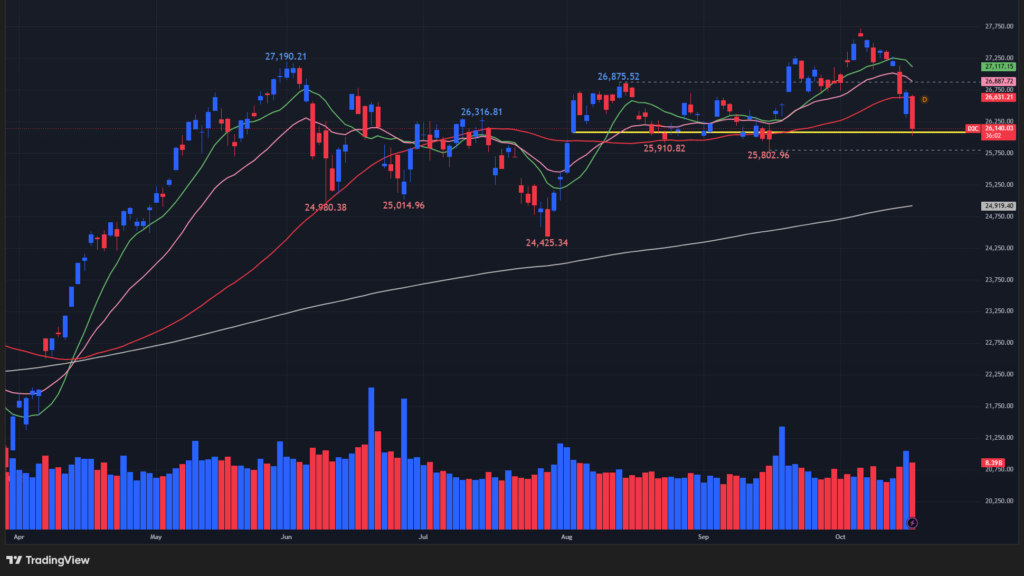
↑今週は4.48%下落しました。S&P500と同じように、先週末では過去史上最高値圏にありましたが、10日移動平均線/21日指数移動平均線/50日移動平均線を下にきってしまいました。
【NASDAQ100の日足チャート】
※TradingView提供のチャート
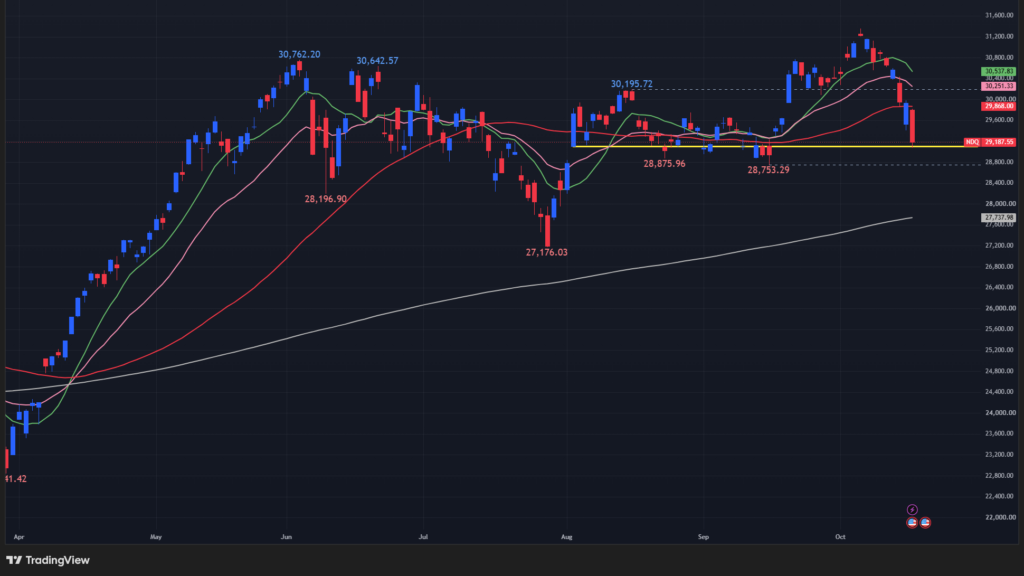
↑今週は5.49%下落しました。S&P500やNASDAQと同じように、先週末では過去史上最高値圏にありましたが、10日移動平均線/21日指数移動平均線/50日移動平均線を下にきってしまいました。
【ダウの日足チャート】
※TradingView提供のチャート
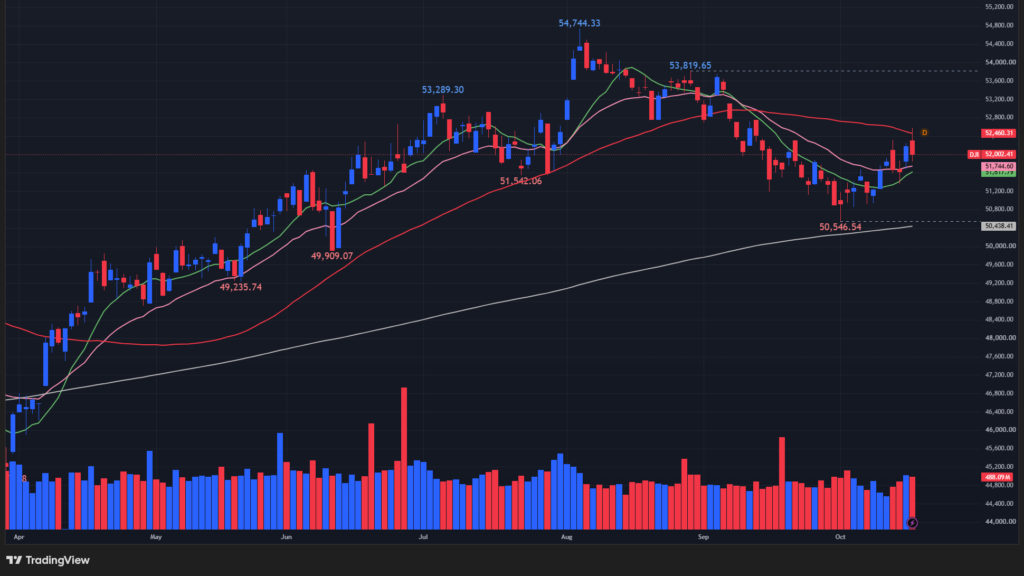
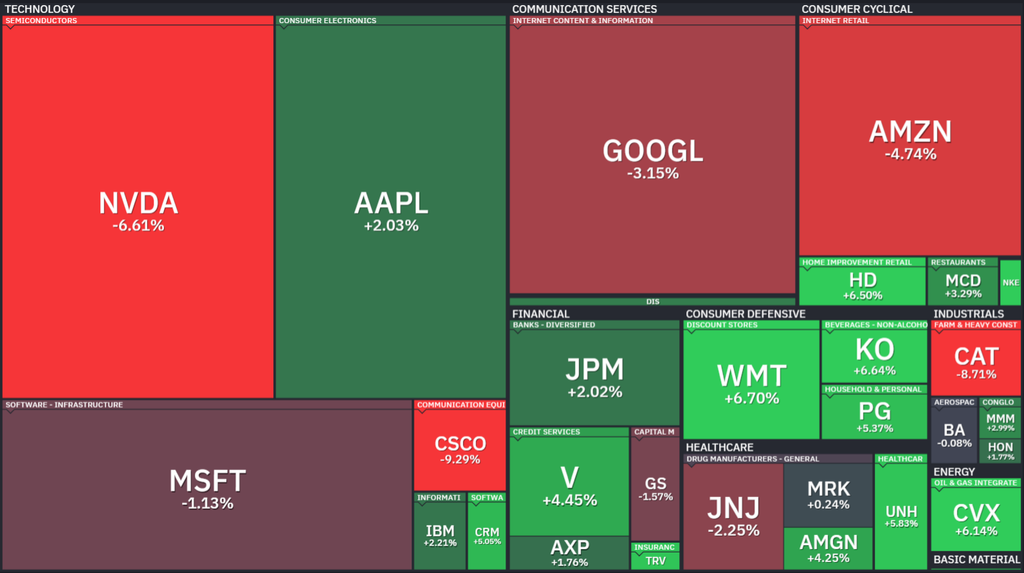
↑今週はS&P500やNASDAQなどとは異なり、0.67%上昇しました。以下にあるヒートMapからもわかるようにNVDA/GOOGL/AMZN/MSFTがダウの下げをリードしたにも関わらず、AAPLや右下の金融/生活必需品/エネルギーの銘柄がダウの上昇を支えました。価格は現在、50日移動平均線奪還に向けて上昇し続けています。
【ダウの週間ヒートMap(出典:finviz)】
【ラッセル2000(小型株)の日足チャート】
※TradingView提供のチャート
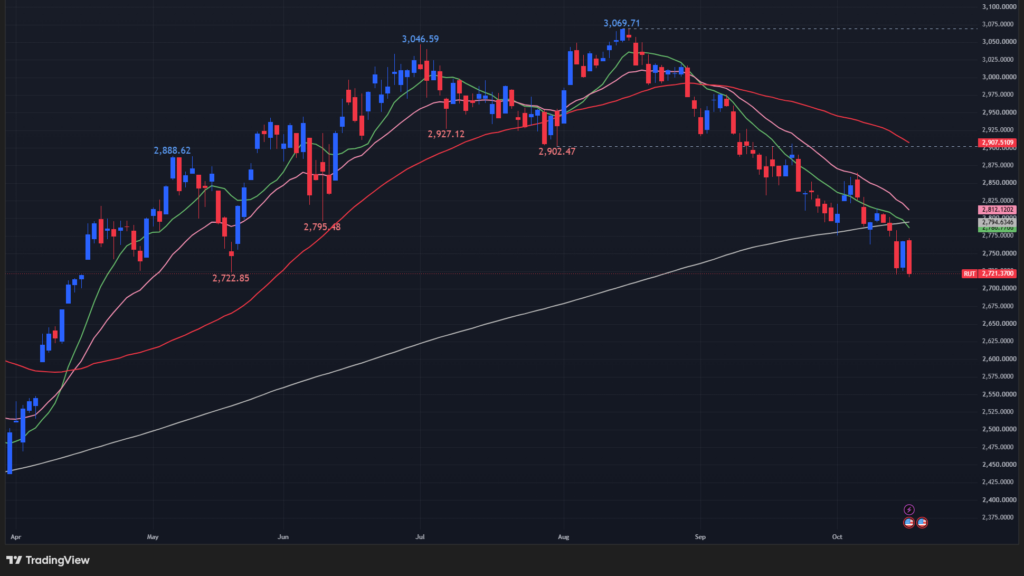
↑週間で3.05%下落しました。8月の中頃につけた高値から下落トレンドが継続しています。価格は現在200日移動平均線を下にきったところで推移してます。
【RSP(SP500均等加重)の日足チャート】
※TradingView提供のチャート
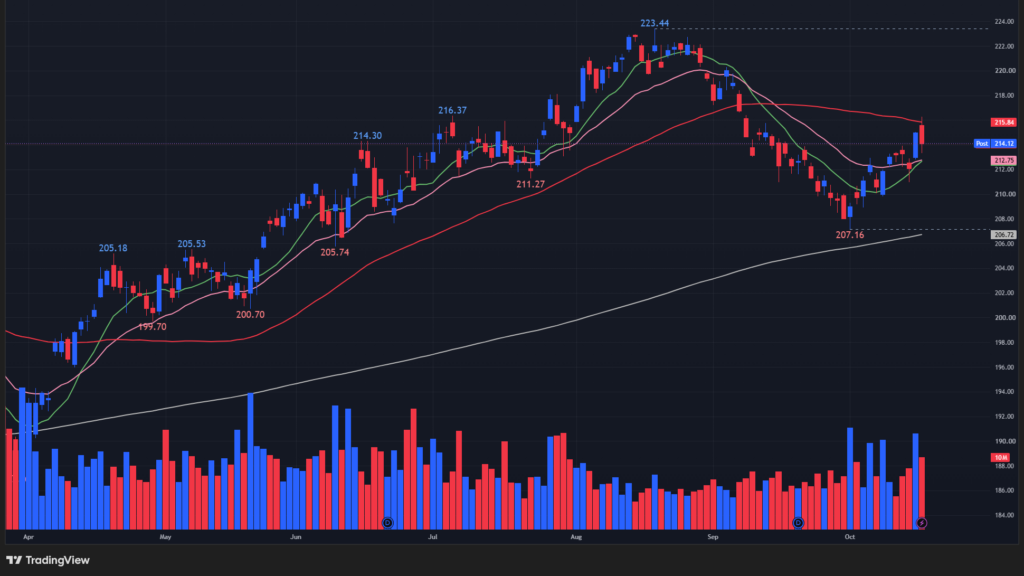
↑週間で0.49%上昇しました。ダウと同じような値動きの展開をみせており、価格は現在、50日移動平均線奪還に向けて上昇し続けています。下のヒートマップからもわかるように、AIに大きく関わるテクノロジー&アルファベット&アマゾンなどが大きな下げを記録しています。ただ均等加重でみますとあげている銘柄数の方が多いため、RSPは週間でプラスを記録できています。
【S&P500の週間ヒートMap(出典:finviz)】
【MDY(中型株)の日足チャート】
※TradingView提供のチャート
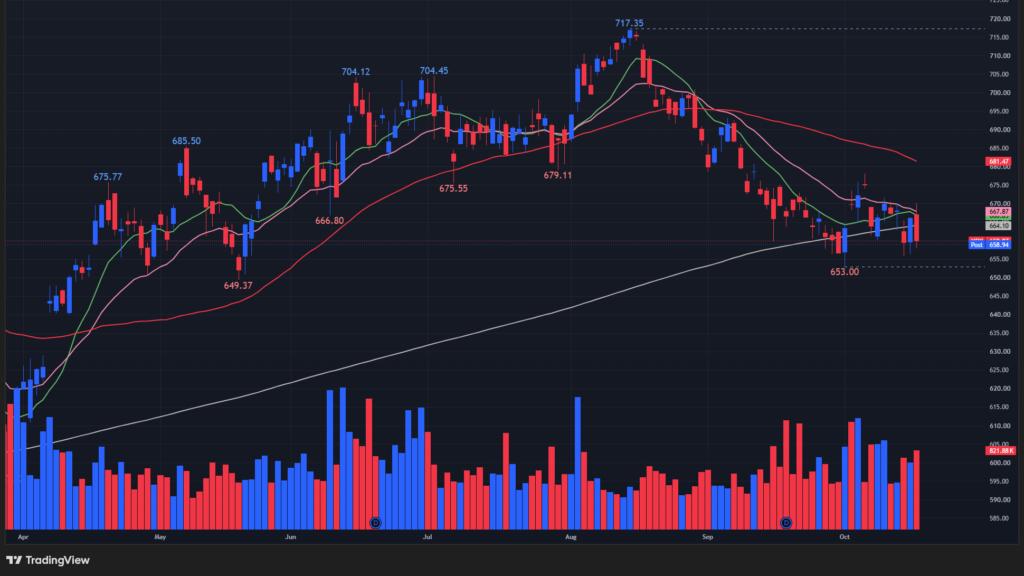
↑週間で1.49%下落しました。ラッセル2000と同様に、8月の中頃につけた高値から下落トレンドがMDYでも継続しています。価格は現在200日移動平均線を下にきったところで推移してます。
【原油先物の日足チャート】
※TradingView提供のチャート
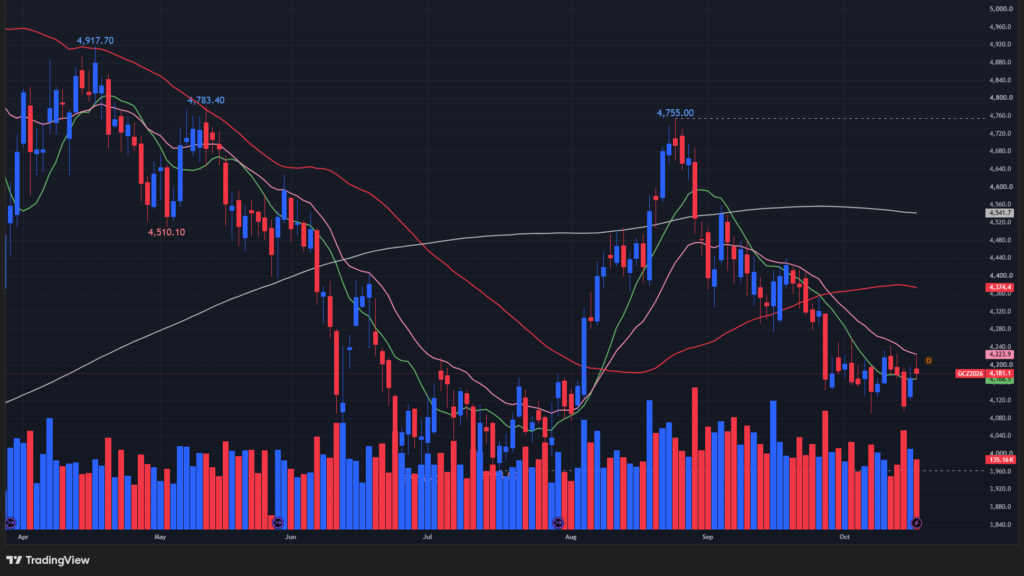
↑中東情勢の緊迫化やホルムズ海峡の輸送リスク、米国原油在庫の減少を背景に週間で大幅上昇しました。一方、ロシア産燃料の供給再開やIEAの備蓄放出が上昇を抑える要因となりました。来週は中東の供給状況と海上輸送の動向が焦点です。供給障害が続けば原油高とインフレ再加速、輸送正常化が進めば価格下落の可能性があります。
【金先物の日足チャート】
※TradingView提供のチャート
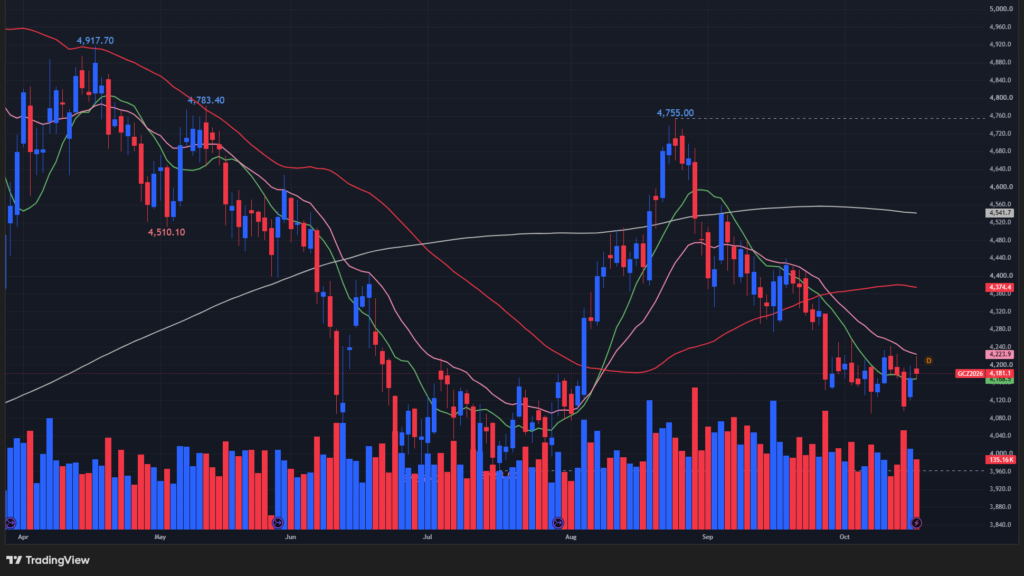
↑米インフレ再加速と利上げ観測で一時急落しましたが、世界的な株安や中東・ウクライナ情勢の緊迫化による安全資産需要を背景に、4,200ドル付近まで回復しました。来週は米国債利回り、ドル相場、FRBの金融政策が焦点です。高金利・ドル高は下落要因となる一方、株安や地政学リスクの拡大は上昇要因となります。
【10年債利回りの日足チャート】
※TradingView提供のチャート
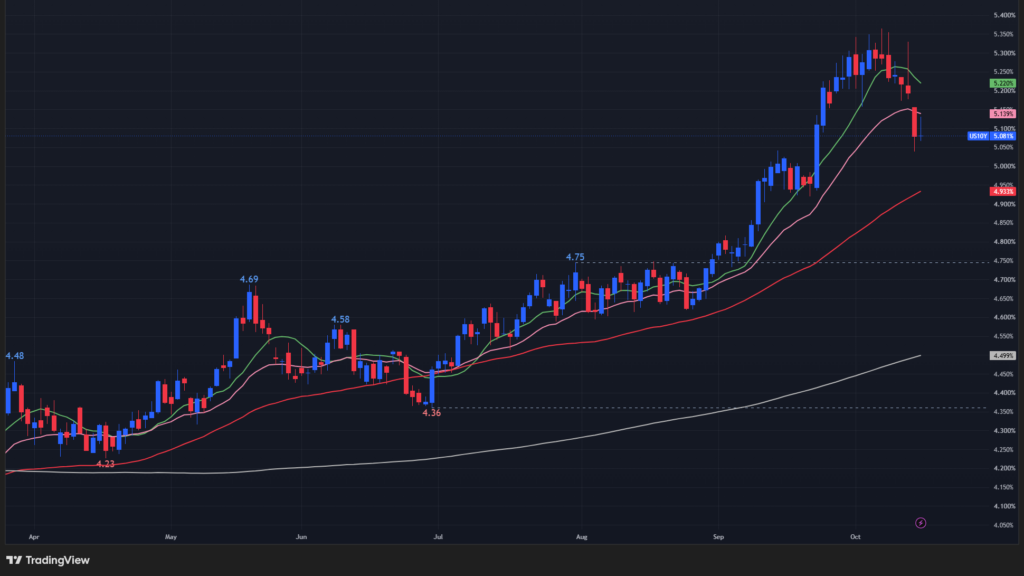
↑米CPI上振れで一時5.33%まで上昇しましたが、AI関連株の急落による安全資産需要から5.12%へ低下しました。来週はFRBの金融政策、AI関連企業の決算、原油価格が焦点です。インフレ再加速は金利上昇要因となる一方、AI投資減速や株安による国債買いは金利低下要因となり、両者の綱引きが続く見通しです。
【ドル指数の日足チャート】
※TradingView提供のチャート
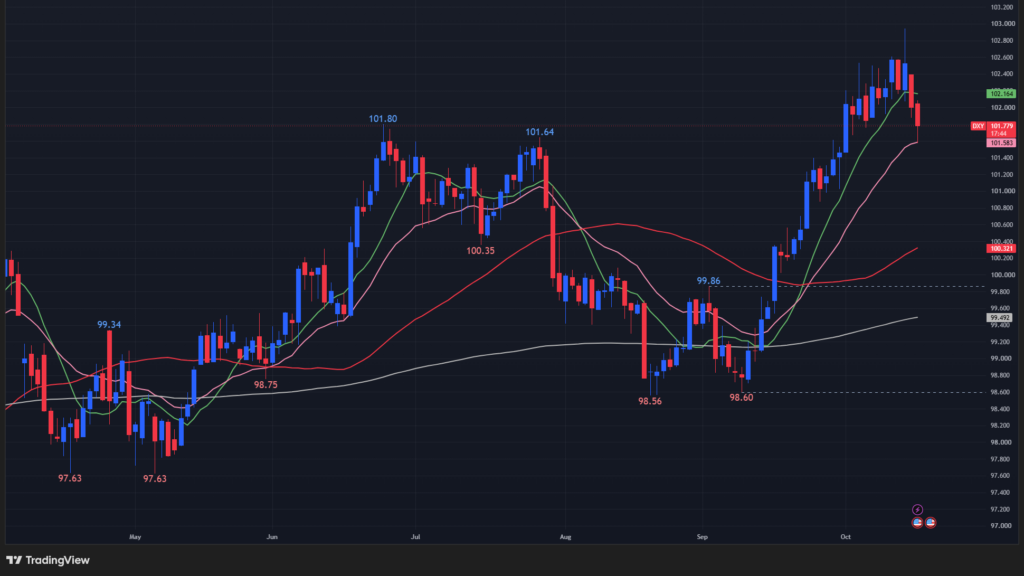
↑米インフレ再加速による利上げ観測で一時102.88まで上昇しましたが、AI投資への懸念や米国債利回りの低下を受け、101.6まで反落しました。来週はFRBの金融政策、米国債利回り、AI関連株の動向が焦点です。インフレによる金利上昇はドル高要因となる一方、AI投資減速や景気懸念による金利低下はドル安要因となります。
※主要なマーケットの詳細は以下参照
リンク
ディストリビューションディ
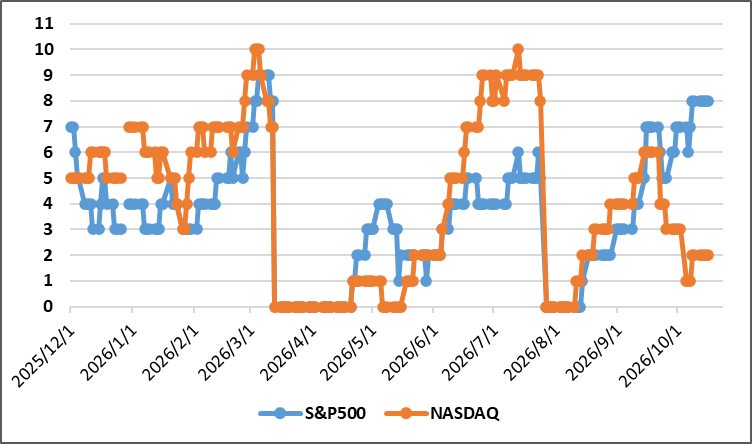
10/12週は先週末比で変化なしでした。
週間カウント数の推移
・10/12 S&P500:8回、NASDAQ:2回
・10/13 S&P500:8回、NASDAQ:2回
・10/14 S&P500:8回、NASDAQ:2回
・10/15 S&P500:8回、NASDAQ:2回
・10/16 S&P500:8回、NASDAQ:2回
【ディストリビューションディ(出典:IBD)】
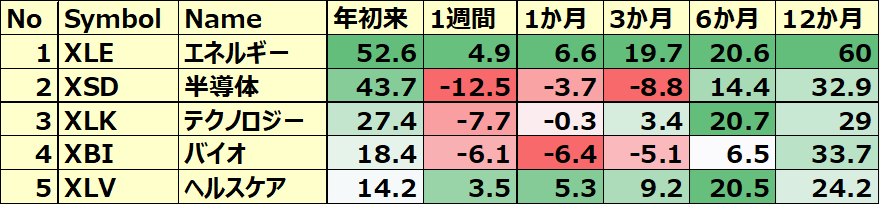
米国のセクターETF 年初来パフォーマンス BEST5
今週は生活必需品&エネルギーが勝者、半導体が敗者(先週同様)となりました。
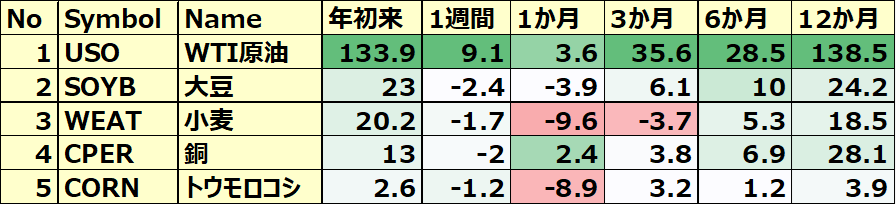
コモディティ&暗号通貨ETF 年初来パフォーマンス BEST5
今週は、原油の上昇を受けて、USOが勝者となりました。一方、今週の敗者はウランでした。
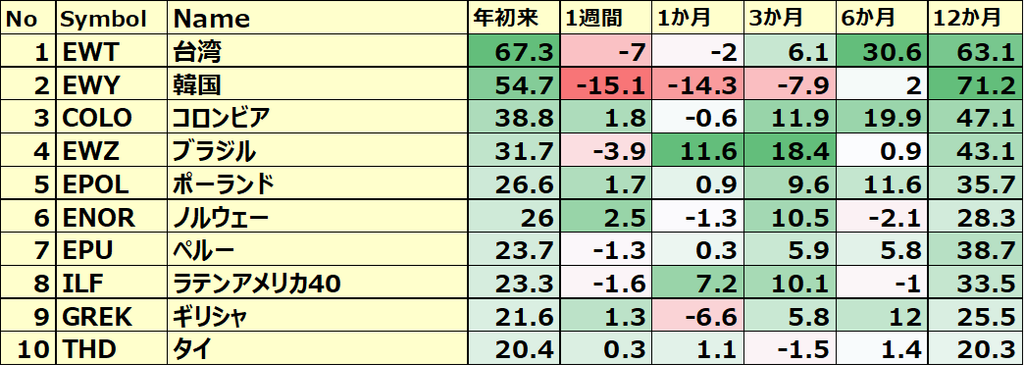
カントリーETF 年初来パフォーマンス BEST10
今週の勝者はメキシコ/スイス/インドなどでした。敗者はインドネシア(MSCIが新興国市場から直接スタンドアロン市場へ再分類する可能性)/韓国(半導体セクターの下落)でした。
カントリーETFの年初来トップパフォーマーが久しぶり韓国から台湾に変わりました。
※各セクター&カントリーETFの詳細は以下参照
リンク
S&P500のバリュエーション
2026年10月16日に発行されたファクトセットのレポートによると、S&P500の12カ月先PERは19.0倍で、5年平均19.8倍、10年平均の19.1倍を下回っています。
また、実績PERは現在26.0倍となっており、5年平均の24.4倍と10年平均の23.6倍を上回っています。
12ヵ月先PERは10年平均とほぼ同じ値に対し、実績PERは平均より高く割高の水準です。
センチメント
センチメントは弱気に傾きつつあると感じます。
以下、センチメントに関わる数値の結果です。
- 「VIX」は、変動が大きかったものの先週末の14.84から19.98と大きく上昇。
- 「Put Call Ratio※」は、先週末の0.82から0.83とほぼ横ばい。
- 「ブルベア指数※」は、ブル55.5vs ベア16.7となり先週末比でGap縮小。
- S&P500は、先週とは大きく異なり、先週末の過去史上最高値圏から下落に転じて、10日移動平均線/21日指数移動平均線/50日移動平均線を下回りました。
※ INVESTOR’S BUSINESS DAILYの値引用
【VIXの日足チャート】
※TradingView提供のチャート
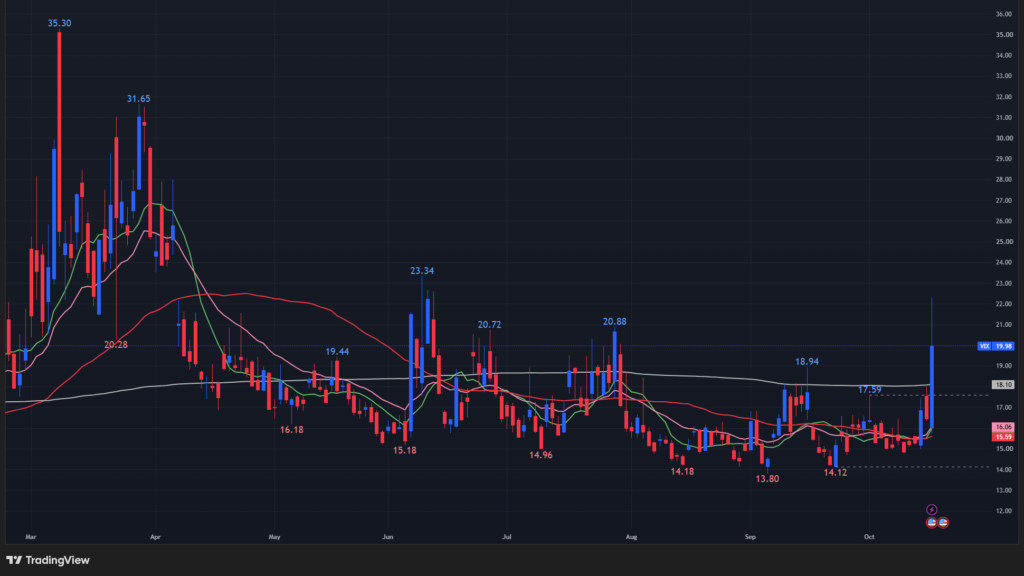
↑今週は週中ばから週末にかけて急上昇を展開しました。
【Put Call Ratio(出典:IBD)】
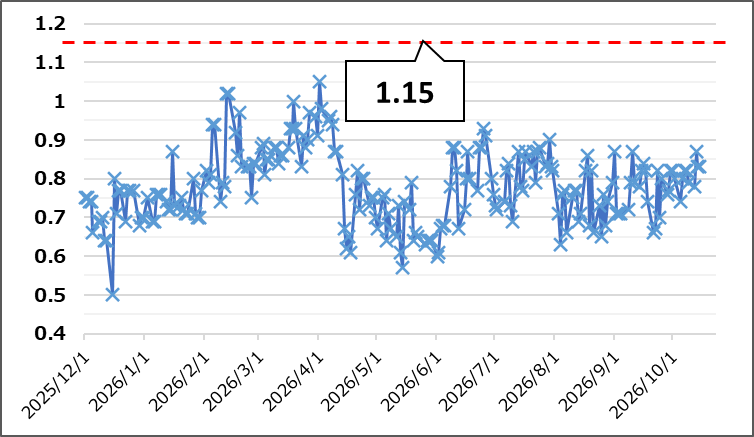
↑先週からほぼ同じ水準の動きを展開。最新の値は0.83。
【ブルベア指数(出典:IBD)】
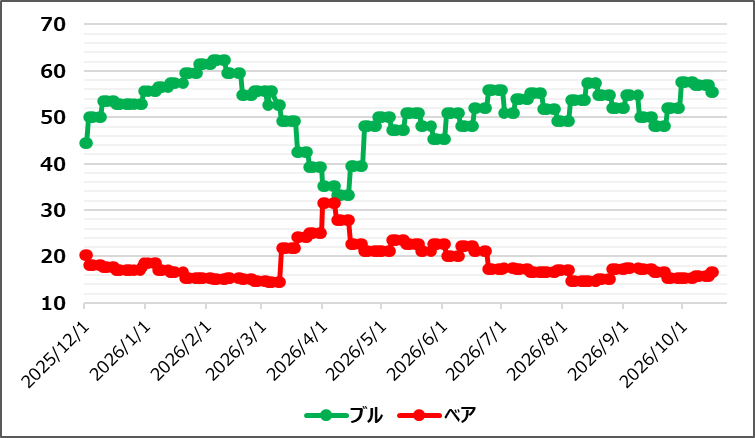
↑ブル下落、ベア上昇落の動きが展開されて先週比でGapが更に縮小。
【S&P500の日足チャート】
※TradingView提供のチャート
↑z
経済指標&イベント
以下、今週確認してきた内容の結果です。
ポジティブサプライズ
・米・新規失業保険申請件数
・米・小売売上高
・米・鉱工業生産指数
ネガティブサプライズ
・米・CPI
・米・PPI
ノンサプライズ
・独・CPI(確報)
・欧・ユーロ圏インフレ(HICP)(確報)
独・CPI(確報)
速報値と同じく9月CPIは前年比+3.3%(8月+2.9%)。
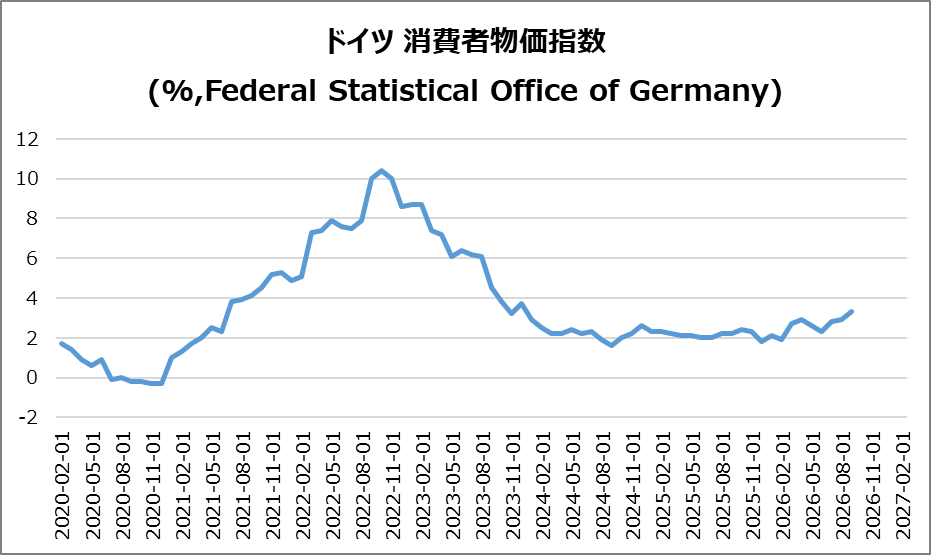
エネルギー価格急騰
エネルギー+14.9%。ガソリン+37.1%、暖房用燃料油+74.9%。
食料・サービス
食料+0.4%、サービス+2.7%、コア+2.4%。
ECB金融政策への影響
インフレ率は目標2%を大幅超過。利下げを慎重化させる要因。
総括
原油高が物価を押し上げ、インフレ再燃リスクが拡大。
米・CPI
総合およびコアもそれぞれ市場予想の値に対して0.1%上回り、前年比+3.7%、+2.6%となりました。
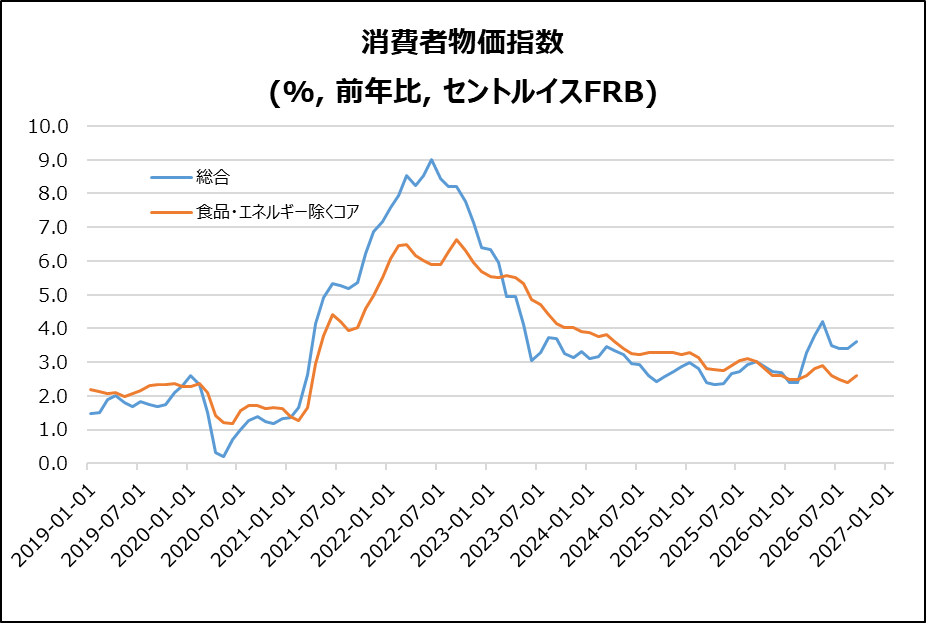
主な上昇要因
- ガソリン:前年比+34.2%
- 燃料油:+74.2%
- 住居費:+3.2%
総括
エネルギー高騰が物価を押し上げ、インフレ再加速が鮮明に。FRBの利下げ判断に逆風。
米・小売売上高
9月は前月比+0.8%(予想+0.3%)となりポジティブサプライズ。
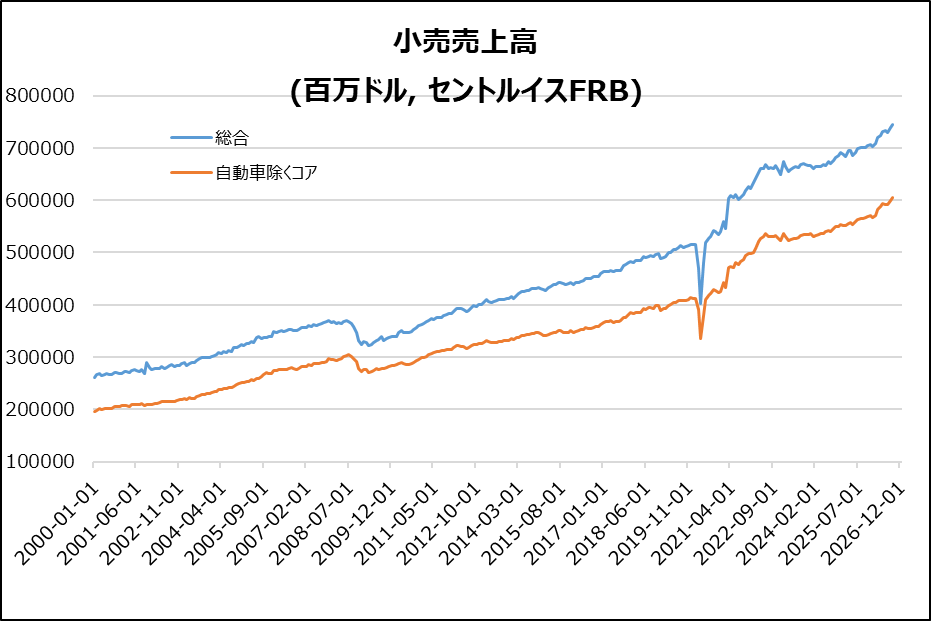
主な増加要因
- ガソリン+6.4%(価格上昇が主因)。
- 家具+1.3%、飲食+1.1%。
消費の実態
- ガソリン除く売上高は+0.2%。
- GDP算出に用いるコア売上高は+0.1%。
総括
- 予想を大幅に上回るも、ガソリン価格上昇の影響が大きい。
- 実質的な個人消費の勢いは限定的。
米・PPI
総合が6.3%(予想5.3%)、コアは5.0%(予想4.4%)となりネガティブサプライズ。これは、2022年3月以来、4年半ぶりの大幅上昇でした。
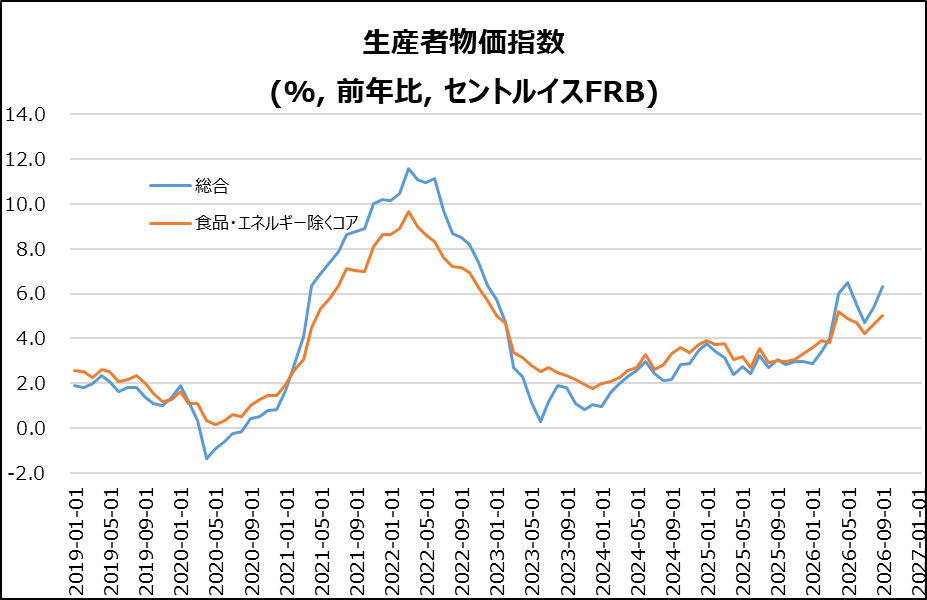
上昇要因
- 中東戦争でエネルギー+10.8%。
- 輸送+3.4%、貿易+1.4%、食品+1.2%。
総括
エネルギー高騰が物価を押し上げ、インフレ再加速への警戒が強まる。
米・新規失業保険申請件数
19.9万件(前週比+1千件)となり、市場予想20万件を下回りました。
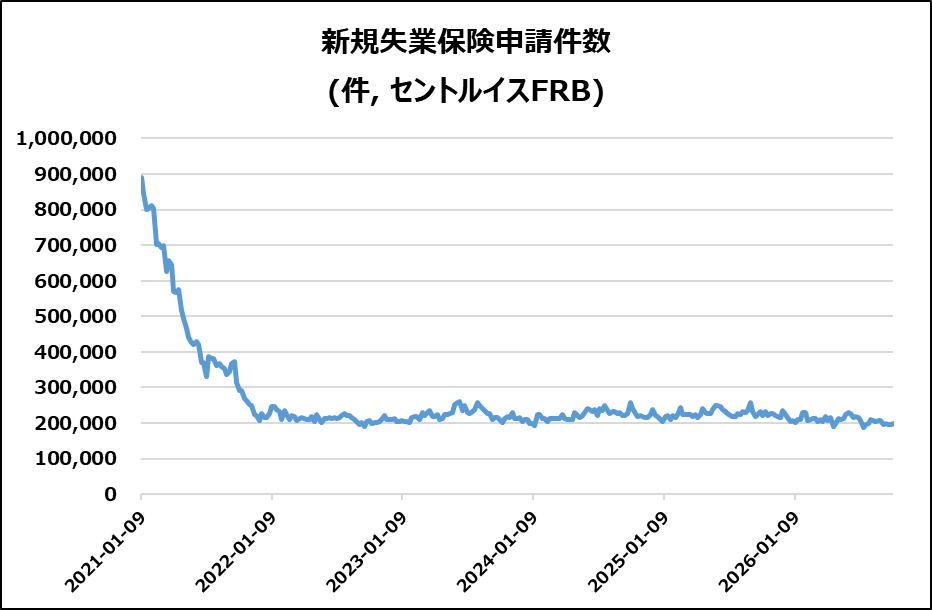
継続受給者数
171万人(前週比▲4千人)となり、約3年ぶりの低水準付近を維持。
連邦職員
新規申請463件(+68件)
総括
米労働市場は底堅く、FRBの完全雇用との見解を裏付ける内容。
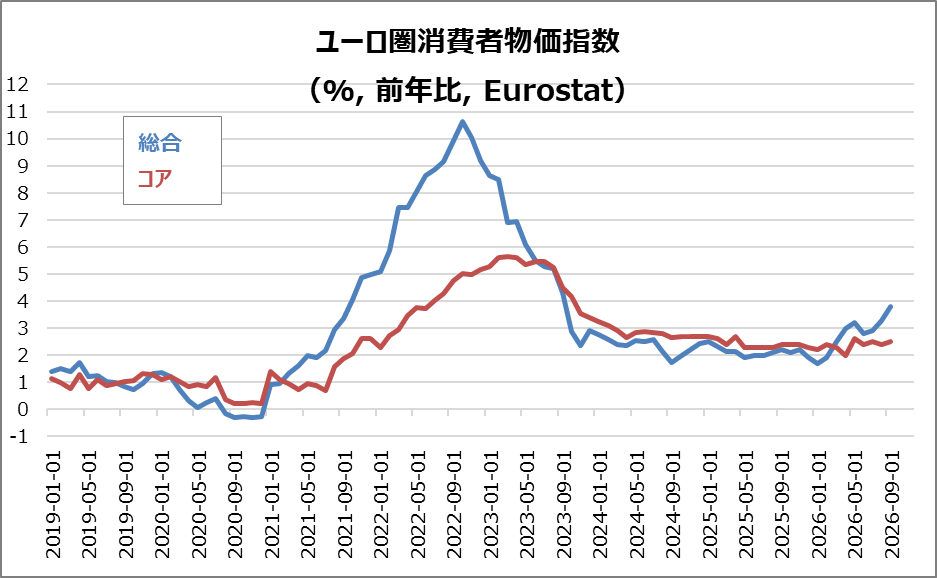
欧・ユーロ圏インフレ(HICP)(確報)
速報値と同じく、総合は前年比+3.8%(8月+3.2%)、前年比+2.5%(前月+2.4%)。
総合インフレ
3カ月連続で加速し、3年ぶりの高水準。
主な上昇要因
エネルギー+18.9%、サービス+3.2%、食品等+1.3%。
主要国
ドイツ+3.3%、フランス+3.4%、イタリア+4.2%、スペイン+5.0%。
コアインフレ
前月比CPIは+0.6%。
総括
エネルギー高を中心に物価上昇が広がり、ECBの金融引き締め長期化が懸念されます。
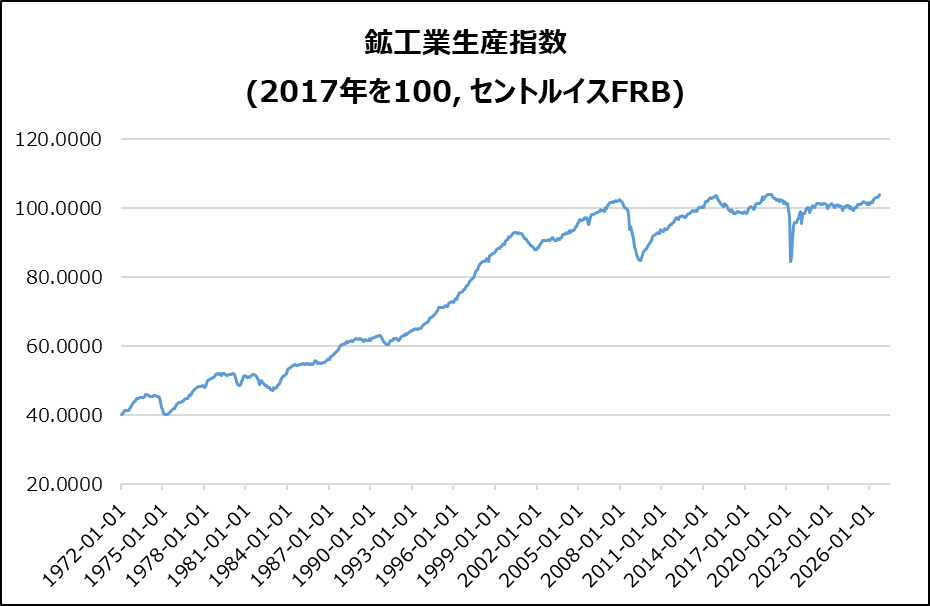
米・鉱工業生産指数
9月は前月比+0.7%と5か月ぶりの高い伸びを記録し、市場予想+0.4%を上回りました。
業種別動向
製造業+0.3%、鉱業+0.2%、公益事業+3.5%。電力・天然ガスが牽引しました。
設備稼働率
76.9%に改善しましたが、長期平均を2.5ポイント下回りました。
四半期動向
第3四半期の工業生産は年率+2.8%と堅調でした。
決算
今週は15社チェックしました。
・決算クリア後上昇 & EPSと売上高が加速
➡なし
・10%以上値上がりした銘柄
➡なし
・10%以上値下がりした銘柄
➡なし
2026/10/13(火) 決算発表 ~JPM,WFC,Cなど~
2026/10/14(水) 決算発表 ~ASML,BAC,MSなど~
2026/10/15(木) 決算発表 ~AA,IBKR,TSMなど~
S&P500の長期トレンドチェック
2022年10月13日の底値を起点とした上昇トレンド(黄色点線)は継続中。
金曜の終値は7659.44(底値3491.58 から +119.36%)です。
【S&P500指数の週足チャート】
※TradingView提供のチャート
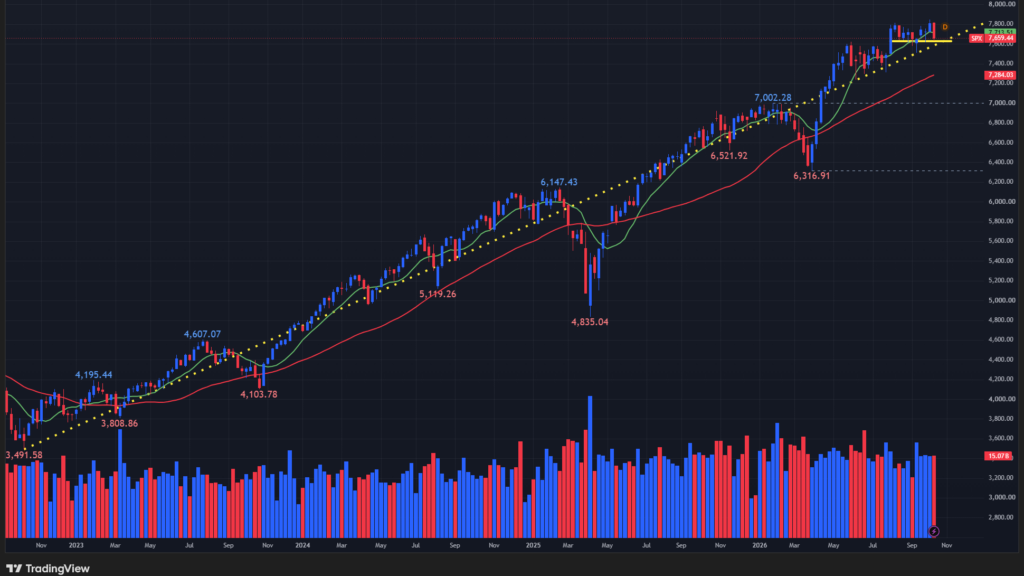
(緑:10週移動平均線、赤:40週移動平均線)
10/19週の注目内容
関心のある経済指標&イベント
来週は以下の経済指標&イベントに注目です。
- 10/20(火) 米・住宅建築許可件数
- 10/20(火) 米・住宅着工件数
- 10/22(木) 米・新規失業保険申請件数
- 10/23(金) 米・ミシガン大学消費者信頼感指数(確報)
関心のある決算
来週は31社チェック予定です。
- 10/20(火)プレ RTX(RTX)
- 10/20(火)プレ ゼネラルモーターズ(GM)
- 10/20(火)プレ ノースロップグラマン(NOC)
- 10/20(火)プレ ヴィコール(VICR)
- 10/20(火)プレ ハリバートン(HAL)
- 10/20(火)プレ スリーエム(MMM)
- 10/20(火)プレ GEエアロスペース(GE)
- 10/20(火)プレ スリーエム(MMM)
- 10/20(火)アフター インテュイティブサージカル(ISRG)
- 10/20(火)アフター ユナイテッド航空(UAL)
- 10/20(火)アフター ネットフリックス(NFLX)
- 10/20(火)アフター スペースX(SPCX)
- 10/21(水)プレ フィリップモリス(PM)
- 10/21(水)プレ AT&T(T)
- 10/21(水)プレ アボット(ABT)
- 10/21(水)アフター テスラ(TSLA)
- 10/21(水)アフター IBM(IBM)
- 10/21(水)アフター メタ(META)
- 10/21(水)アフター ラムリサーチ(LRCX)
- 10/21(水)アフター テキサスインスツルメンツ(TXN)
- 10/22(木)プレ ロッキードマーティン(LMT)
- 10/22(木)プレ アメリカン航空(AAL)
- 10/22(木)プレ バレロエナジー(VLO)
- 10/22(木)プレ コムキャスト(CMCSA)
- 10/22(木)アフター ニューモント(NEM)
- 10/22(木)アフター ブルームエナジー(BE)
- 10/22(木)アフター マックスリニア(MXL)
- 10/22(木)アフター ウェスタンデジタル(WDC)
- 10/23(金)プレ シーゲイトテクノロジー(STX)
- 10/23(金)プレ アメリカンエキスプレス(AXP)
- 10/23(金)プレ シュルンベルジェ(SLB)
来週は、AI関連決算の内容と米国債利回りの方向性を確認することが重要です。
特に投資家にとって重要なのは、Meta(META)のAI投資回収、Tesla(TSLA)の成長見通し、Texas Instruments(TXN)の半導体需要、Netflix(NFLX)の収益成長です。
企業決算でAI需要の持続性が確認されれば、半導体・AIインフラ関連株の反発材料となります。
それでは、また👋
コメント