総括
アジア・オセアニア
AI投資懸念・原油高・利上げ観測で全面的に軟調。
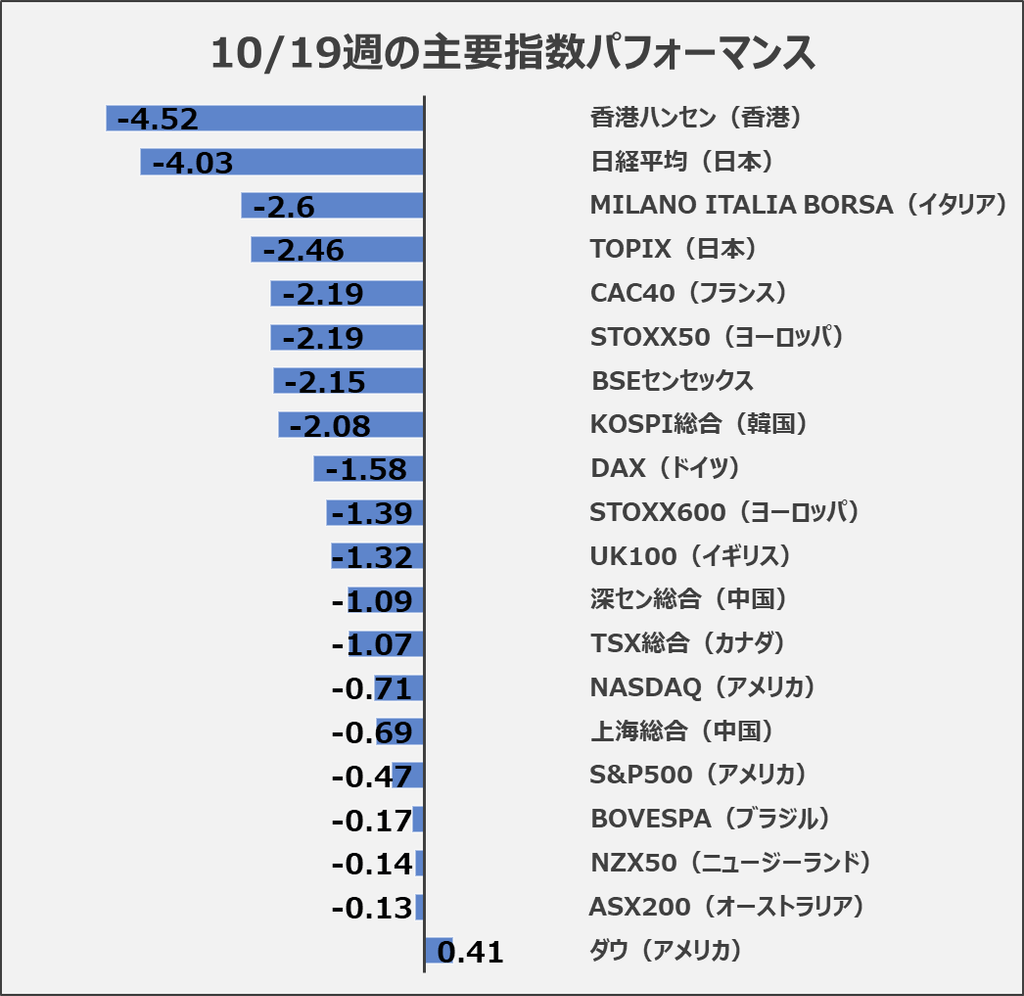
日本(約▲4%)、香港(▲4.5%)、インド(▲2.1%)が大きく下落しました。韓国は半導体輸出が好調ながらAI投資への警戒で乱高下。中国はGDP成長率4.5%と底堅い一方、内需低迷が重荷です。豪州・NZもインフレと金利上昇懸念で小幅下落しました。
ヨーロッパ
政治・財政不安と国債利回り上昇が株価を圧迫。
英国(▲1.32%)、フランス(▲2.19%)、イタリア(▲2.6%)、ドイツ(▲1.58%)が下落しました。銀行・AI関連株が売られる一方、SAP、ロレアルなど好業績銘柄や原油高の恩恵を受けるエネルギー株は底堅く推移しました。
アメリカ大陸
AI設備投資の採算性と金融政策が焦点。
米国ではメタ、エヌビディア、マイクロンなどAI関連株が下落。カナダ(▲1.07%)も利上げ懸念とAI株調整で軟調でした。ブラジル(▲0.1%)は大統領選と財政政策の不透明感が重荷となりました。
全体サマリ
世界株安の主因は「AI投資の収益性への疑念」「中東情勢による原油高」「インフレ・金利上昇懸念」の3点です。
来週は米ハイテク大手決算、FRB・日銀・ECBなどの金融政策、原油価格が重要です。特にAI投資が利益成長につながるかが、世界株反発の鍵となります。
欧州(STOXX50,STOXX600)
政治・財政不安とAI投資懸念が欧州株を圧迫
今週の欧州市場は、政治不安、国債利回り上昇、AI関連投資への懸念、資源価格の下落が重なり、主要指数が週間で大幅下落しました。
個別銘柄では、ドイツ銀行、BNPパリバ、ユニクレディットなど銀行株が軟調となり、ASMLやシーメンスなどAIインフラ関連株も売られました。
ケリング、エルメス、ボルボ・カーズの不振は、高級品需要や中国市場への懸念を反映しています。
一方、SAP、エシロール・ルクソティカ、ロレアル、サノフィ、アルジェンクスなど、好業績企業には選別的な買いが入りました。
今後は欧州国債利回り、企業決算、中国需要、AI設備投資の持続性、中東情勢と原油価格が重要です。
特に、企業業績の強弱による銘柄間格差の拡大に注意が必要です。
【STOXX50の週足チャート】
※TradingView提供のチャート
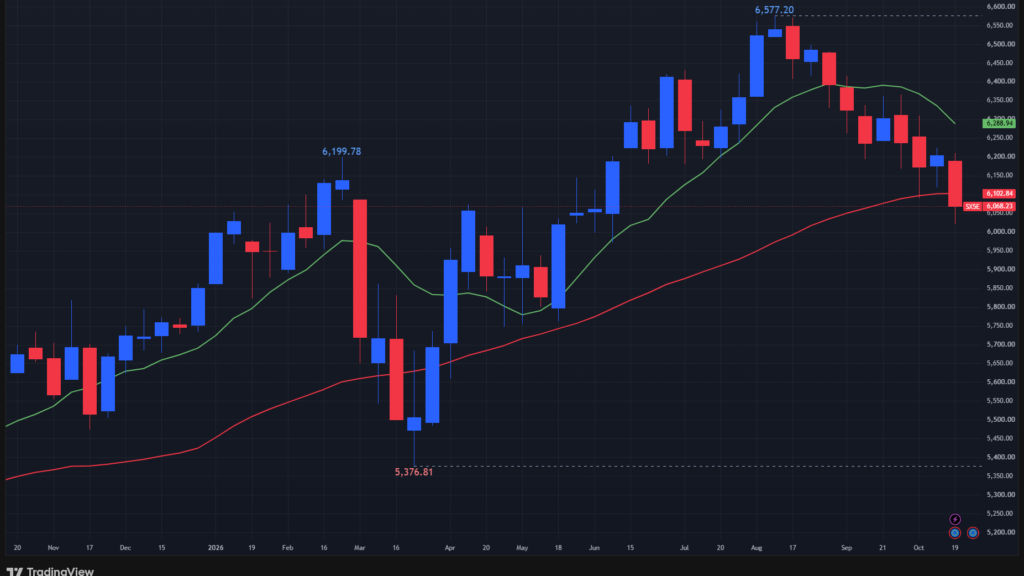
↑週間-2.19%。年初来+4.88%。
(緑:10週移動平均線、赤:40週移動平均線)
【STOXX600の週足チャート】
※TradingView提供のチャート
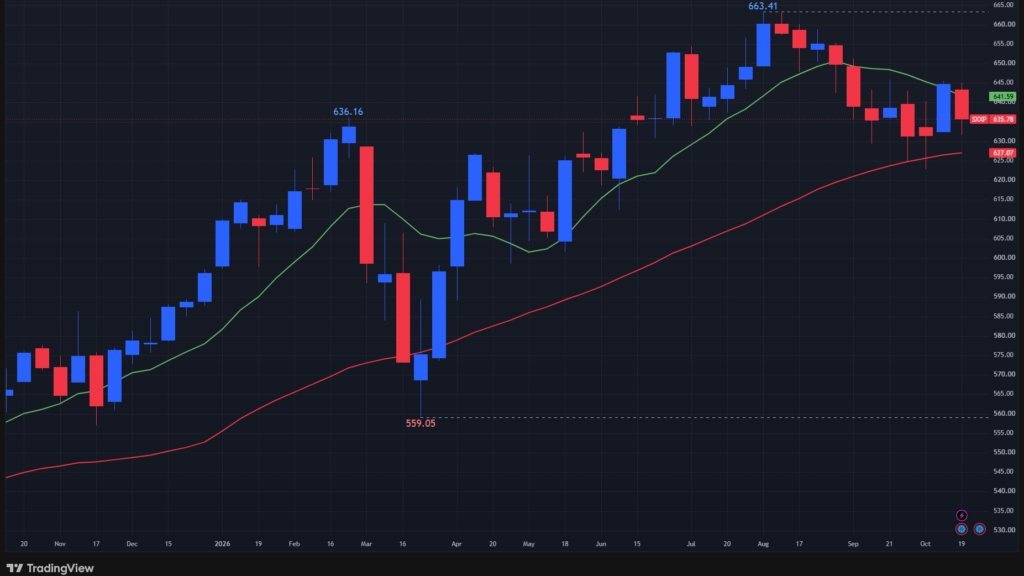
↑週間-1.39%。年初来+7.34%。
(緑:10週移動平均線、赤:40週移動平均線)
ドイツ(DAX指数)
AI投資不安と原油高が重荷、好業績銘柄には買い
今週のDAX40は、原油高、欧州の政治・財政不安、AI設備投資への懸念、景気減速リスクが重なり、週間約1.58%下落しました。
個別銘柄では、シーメンス・エナジー、インフィニオン、シーメンスなどAI関連株や、ドイツ銀行、コマーツ銀行など金融株が軟調でした。
一方、SAPはクラウド事業の成長、Qiagenは買収材料、アディダスは業績改善が評価されました。
今後は、原油価格、欧州国債利回り、米国ハイテク企業の決算、ドイツ景気指標が焦点です。特にAI関連企業の受注・収益見通しと設備投資の持続性が重要と考えられます。
【DAX指数の週足チャート】
※TradingView提供のチャート
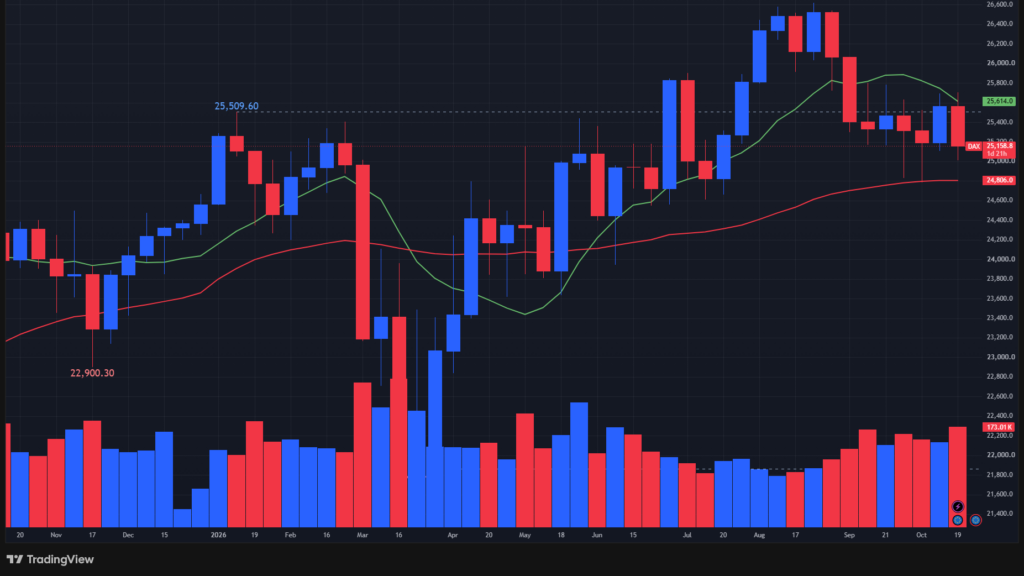
↑週間-1.58%。年初来+2.68%。
(緑:10週移動平均線、赤:40週移動平均線)
フランス(CAC40指数)
財政・政治リスクが重荷、個別決算で明暗
フランス株式市場は週間で2.19%下落しました。
財政赤字、政治混乱、国債利回り上昇が投資家心理を圧迫しました。
個別銘柄では、エシロール・ルックスオティカとロレアルが好決算で評価された一方、エルメス、ケリング、ミシュラン、サフランは業績への懸念から売られました。
BNPパリバ、ソシエテ・ジェネラル、AXAなど金融株も財政リスクの影響を受けました。
今後は、ムーディーズの格付け判断、2027年予算案の審議、国債利回りの動向が重要です。
特に国債利回りの上昇が続く場合、金融株や高PER銘柄への下押し圧力が強まる可能性があります。
【CAC40指数の週足チャート】
※TradingView提供のチャート
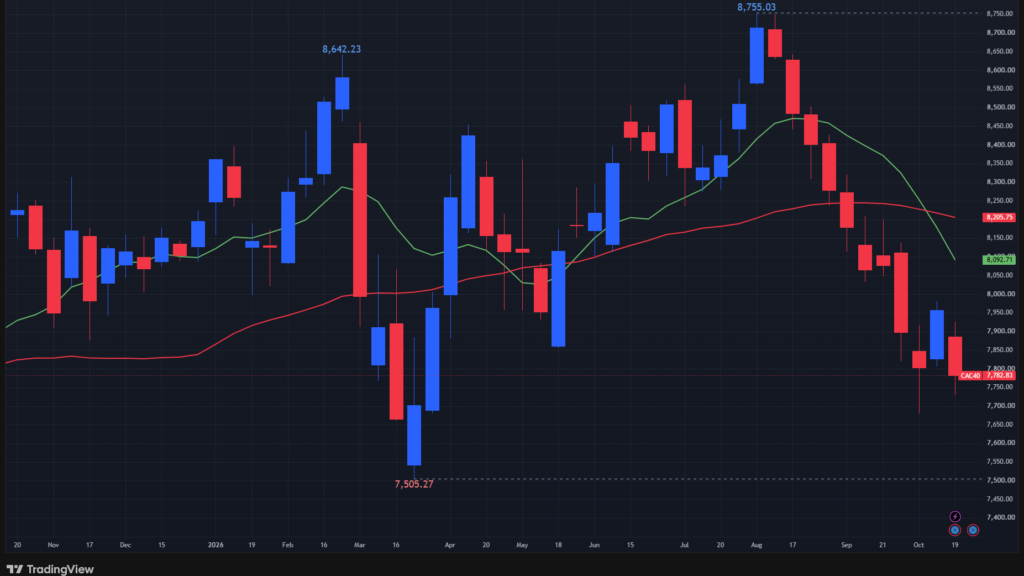
↑週間-2.19%。年初来-4.24%。
(緑:10週移動平均線、赤:40週移動平均線)
イタリア(Milano Italia Borsa指数)
金融・AI関連株の下落で週間2.6%安
イタリア株式市場は週間で約2.6%下落しました。
社会不安、国債利回り上昇、AI関連株の調整が主な下落要因となりました。
個別銘柄では、ユニクレディット、インテーザ、バンコBPMなど金融株が財政リスクに左右され、テクノプローブ、プリズミアン、STマイクロはAI投資への警戒から大幅下落しました。
ステランティス、モンクレール、フェラーリも需要低迷が重荷となりました。
一方、エニ、サイペム、テナリスは原油高を背景に反発しました。
今後は、国債利回り差、社会不安の収束、AI関連企業の業績、原油価格、中国需要が重要な注目点となります。
【Milano Italia Borsa指数の週足チャート】
※TradingView提供のチャート
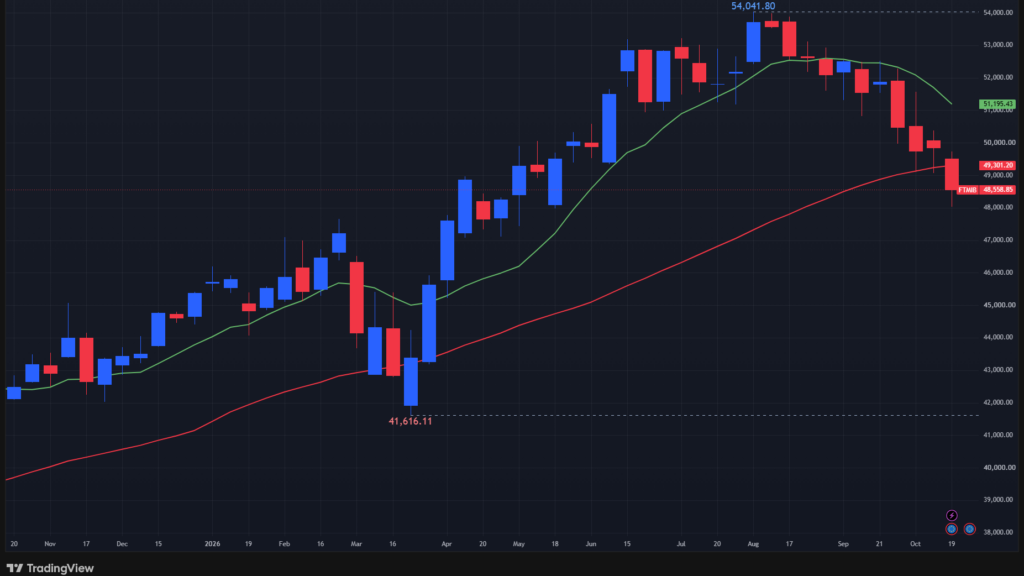
↑週間-2.60%。年初来+7.91%。
(緑:10週移動平均線、赤:40週移動平均線)
イギリス(UK100指数)
インフレ・財政不安と資源株安が英国市場を圧迫
今週の英国株は、インフレ再加速、政府財政の悪化、銀行増税懸念、鉱業株の急落が重なり、FTSE100は週間約1.32%下落しました。
個別銘柄では、バークレイズ(BARC)、HSBC(HSBA)、ロイズ(LLOY)が金融規制・税制への懸念から弱含み、フレスニーヨ(FRES)やアングロ・アメリカン(AAL)も商品市況の悪化で売られました。
一方、アストラゼネカ(AZN)とGSK(GSK)は比較的底堅く、週末には原油高を背景にBP(BP.)とシェル(SHEL)が上昇しました。
今後は英国政府の予算案、イングランド銀行の金融政策、インフレ動向、原油・金価格が焦点です。
特に銀行株への課税方針と原油高の持続性が、英国株の方向性を左右すると考えられます。
【UK100指数の週足チャート】
※TradingView提供のチャート
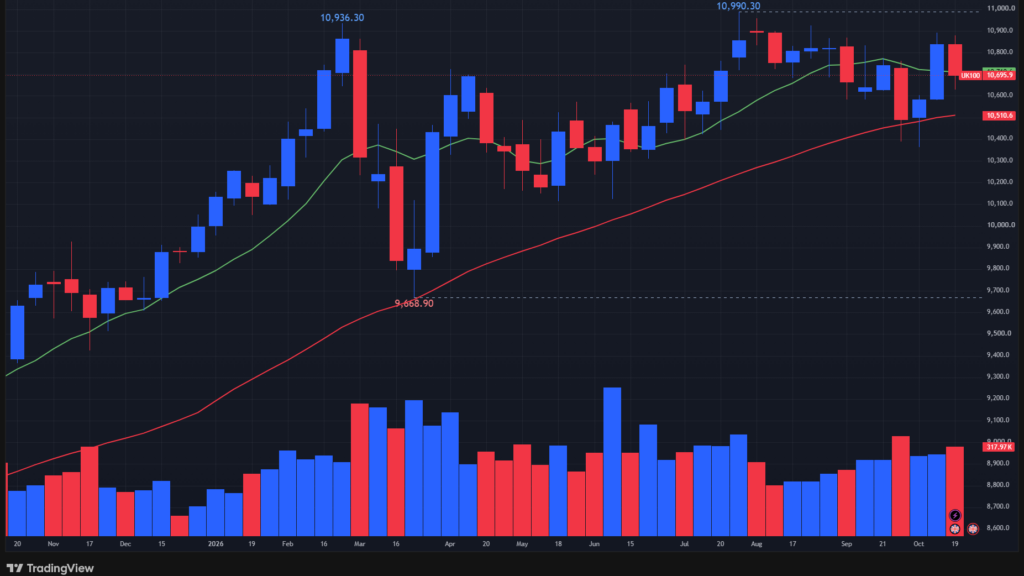
↑週間-1.32%。年初来+7.69%。
(緑:10週移動平均線、赤:40週移動平均線)
インド(BSEセンセックス指数)
原油高が株価を圧迫、景気の底堅さとの綱引き
今週のインド株は、原油高・インフレ懸念・外国人投資家の資金流出を背景に、センセックスが週間2.1%下落しました。
特に金融株のAxis Bank、HDFC Bank、Bajaj Financeは、決算内容や融資の成長鈍化懸念から売られました。
一方、Infosys、HCL Tech、Tech Mahindra、TCSなどIT株には選別買いが入り、Reliance IndustriesはJio PlatformsのIPO人気が支援材料となりました。
Eternalは決算への失望売りから週末に反発しました。
今後は、①原油価格の動向、②RBIの金融政策、③外国人投資家の資金フロー、④企業決算の利益成長が重要です。
PMIが示す景気の底堅さは好材料ですが、原油高が続けば企業収益と株価の回復を抑える可能性があります。
【BSEセンセックスの週足チャート】
※TradingView提供のチャート
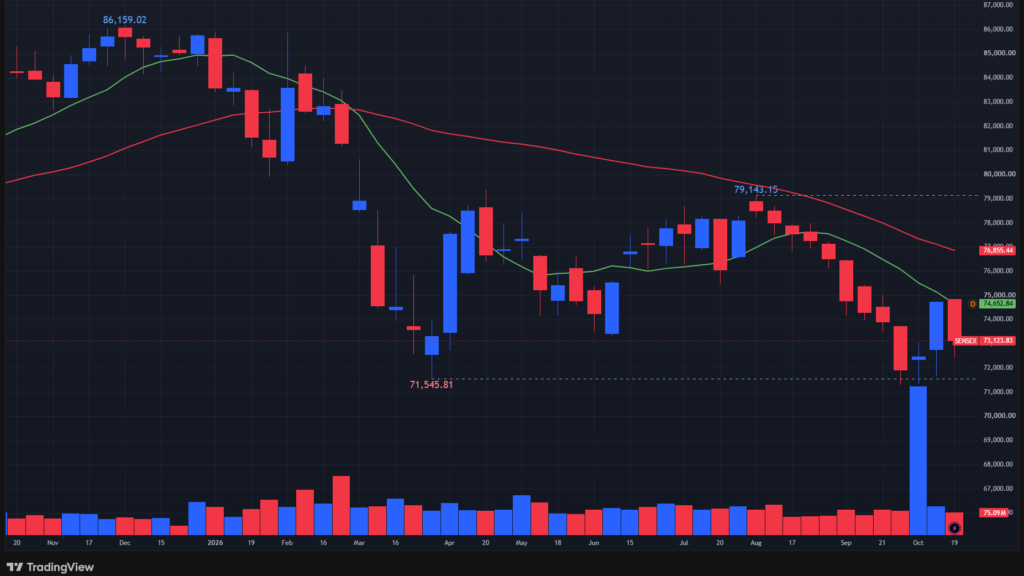
↑週間-2.15%。年初来-14.23%。
(緑:10週移動平均線、赤:40週移動平均線)
中国(上海総合指数,深セン総合指数)
経済成長は底堅いものの、内需低迷とAI株の変動が重荷
中国株は週間で下落しました。
GDP成長率4.5%と輸出の堅調さが支援材料となる一方、個人消費の低迷、追加金融緩和期待の後退、AI投資の収益性への懸念が株価を圧迫しました。
個別銘柄では、CATLが競争激化による利益成長鈍化で急落し、中際旭創、新易盛、勝宏科技などAI関連株も大きく調整しました。
一方、中国工商銀行、中国農業銀行など金融株は相対的に堅調でした。
週末にはカンブリコン、SMICが反発しました。
今後は、中国政府の追加景気刺激策、国内消費の回復、AI関連企業の利益成長、半導体の国産化政策が焦点です。
特に、政府による株価下支えが、企業業績の持続的な改善につながるかが重要です。
【上海総合指数の週足チャート】
※TradingView提供のチャート
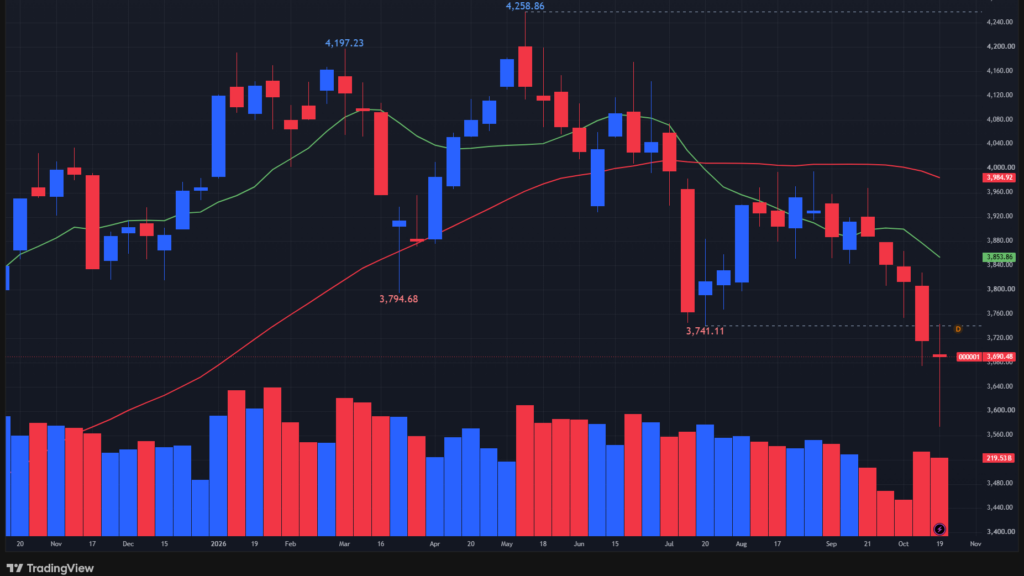
↑週間-0.69%。年初来-7.44%。
(緑:10週移動平均線、赤:40週移動平均線)
【深セン総合指数の週足チャート】
※TradingView提供のチャート
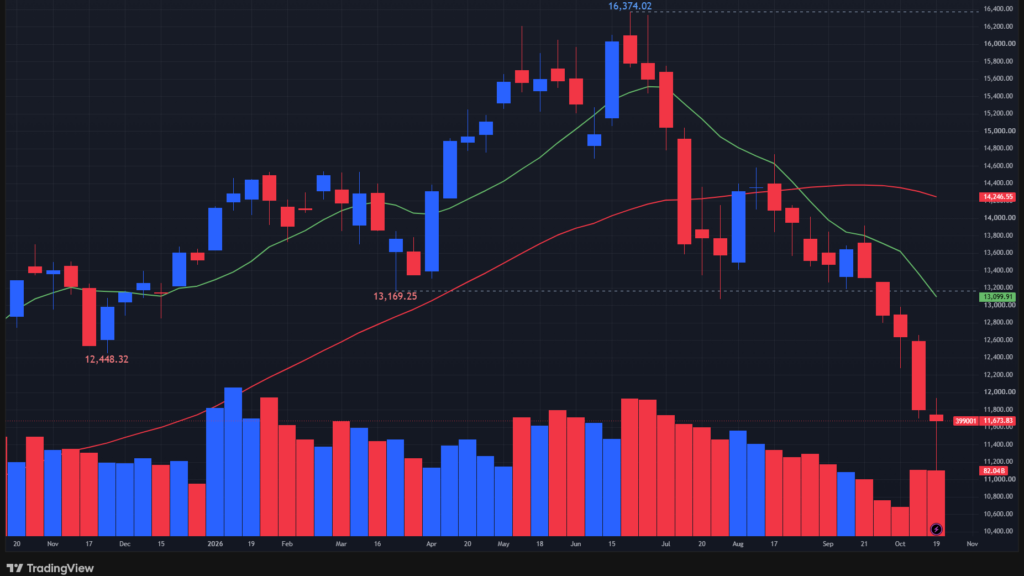
↑週間-1.09%。年初来-14.37%。
(緑:10週移動平均線、赤:40週移動平均線)
日本(日経平均、TOPIX)
AI投資の採算性と原油高が日本株の重荷
日経平均は週間で約4%下落し、2週連続のマイナスとなりました。
AI関連投資の収益性への懸念に加え、中東情勢の悪化、原油高、日銀の追加利上げ観測が株価を圧迫しました。
個別銘柄では、ソフトバンクG、東京エレクトロン、アドバンテスト、キオクシア、フジクラなどAI関連株の調整が目立ちました。
三菱UFJ、みずほFG、三井住友FGなど金融株も軟調でした。
今後は、米国ハイテク企業の決算、AI設備投資の回収見通し、原油価格、日銀の金融政策が焦点です。
AI需要の拡大が企業利益に結び付くかが、日本株反転の重要な判断材料となります。
【日経平均の週足チャート】
※TradingView提供のチャート
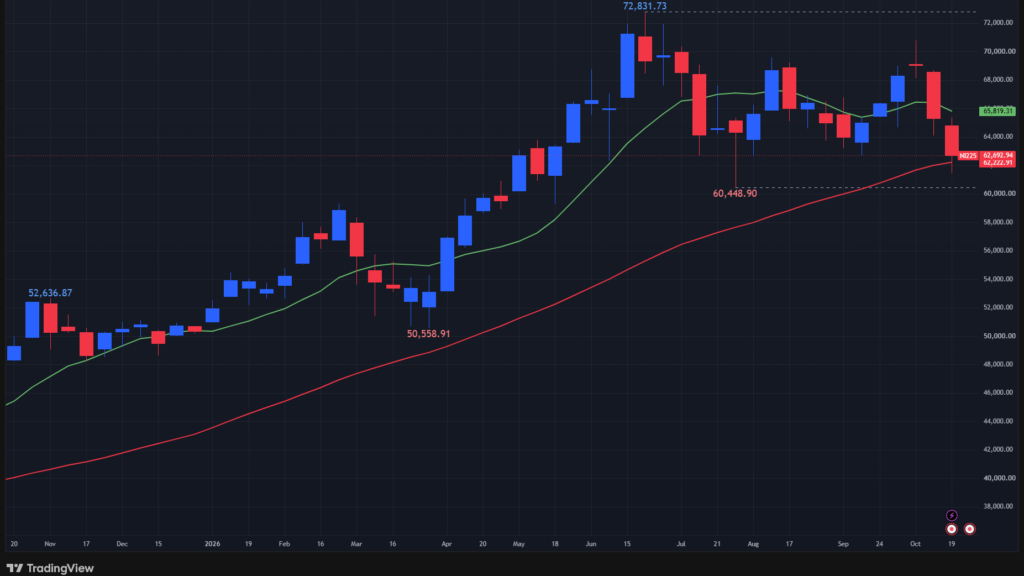
↑週間-4.03%。年初来+22.90%。
(緑:10週移動平均線、赤:40週移動平均線)
【TOPIXの週足チャート】
※TradingView提供のチャート
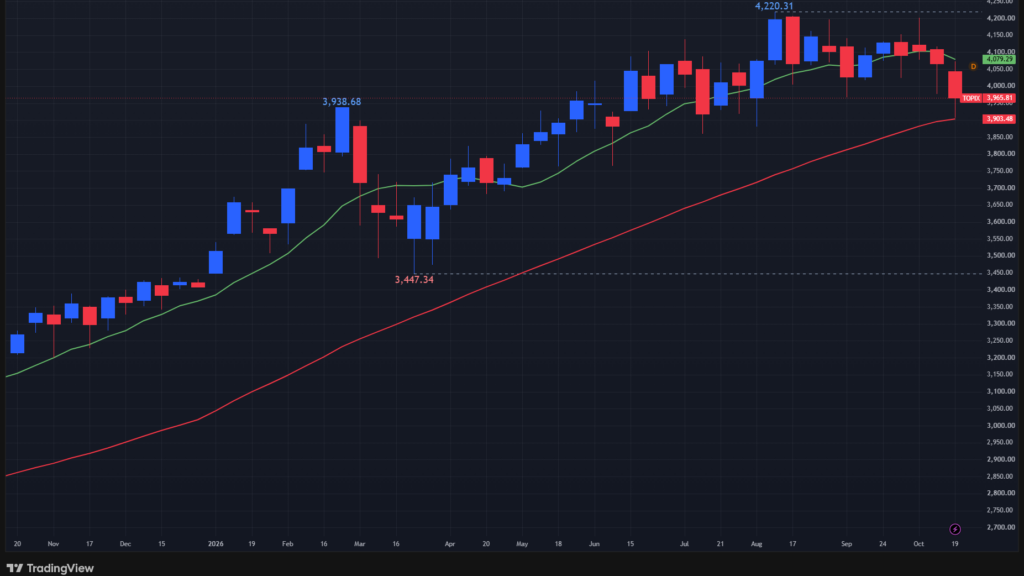
↑週間-2.46%。年初来+14.99%。
(緑:10週移動平均線、赤:40週移動平均線)
韓国(KOSPI総合指数)
半導体需要は好調も、AI投資の収益性が最大の焦点
韓国株は半導体輸出の急増という強いファンダメンタルズが確認された一方、AI関連投資の持続可能性への不安から乱高下しました。
個別銘柄では、サムスン電子とSKハイニクスが輸出拡大の恩恵を受ける中心銘柄ですが、AI投資への警戒から株価変動が激しくなっています。
LGエナジーソリューション、現代自動車、サムスンSDIも軟調で、サムスンバイオロジクスは比較的堅調でした。
今後は、米国大手テクノロジー企業の決算、AI設備投資の収益性、半導体価格、中国勢との競争、原油高と韓国銀行の金融政策が重要です。
半導体需要の強さが企業利益と株価上昇に結び付くかが最大の注目点です。
【KOSPI総合指数の週足チャート】
※TradingView提供のチャート
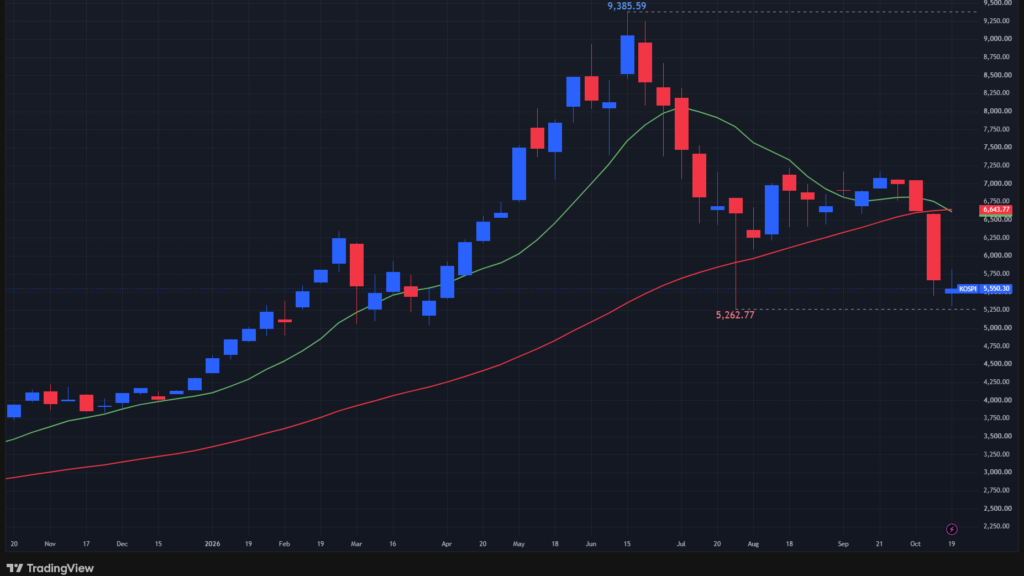
↑週間-2.08%。年初来+31.38%。
(緑:10週移動平均線、赤:40週移動平均線)
香港(香港ハンセン指数)
AI投資の収益性と中国内需の弱さが株価を圧迫
ハンセン指数は週間で約4.5%下落しました。
AIインフラ投資の資金調達負担、中国の消費低迷、中東情勢による原油高が主な下落要因となりました。
個別銘柄では、テンセント、アリババ、レノボ、SMICなど大型テクノロジー株が軟調でした。
CATLは競争激化と利益成長鈍化、ポップマートは消費関連株への売りが重荷となりました。
一方、Z.AI、ミニマックス、シャオミは週末に反発しました。
今後は、中国の追加景気刺激策、AI投資の収益性、企業決算、原油価格、米国金利が焦点です。
特に、中国のAI関連企業が巨額投資を利益成長につなげられるかが、香港株の本格回復を左右する重要な判断材料となります。
【香港ハンセン指数の週足チャート】
※TradingView提供のチャート
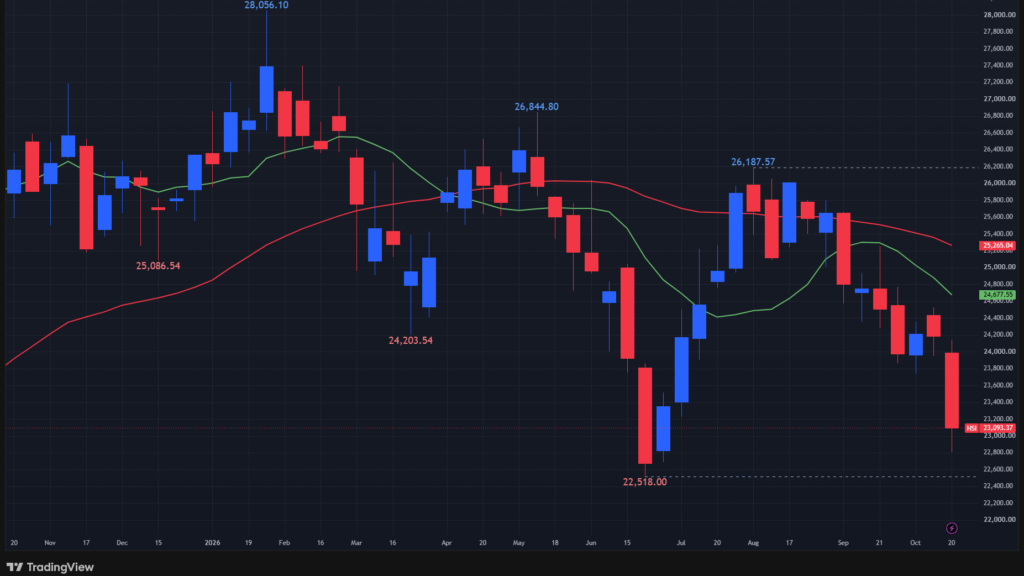
↑週間-4.52%。年初来-10.20%。
(緑:10週移動平均線、赤:40週移動平均線)
オーストラリア(ASX200指数)
インフレ再加速とAIインフラ投資への懸念が重荷
ASX200は週間で約0.1%下落し、3週連続の上昇が途切れました。
中国経済の底堅さは支援材料でしたが、豪州のインフレ長期化、追加利上げ観測、AI投資の収益性への懸念が株価を圧迫しました。
個別銘柄では、ネクストDCの40.6%急落が特に注目され、データセンター投資における電力確保の重要性が浮き彫りとなりました。
BHP、リオ・ティント、フォーテスキューなど資源株は中国需要や生産動向への懸念から軟調でした。
一方、コモンウェルス銀行など四大銀行は相対的に底堅く、チャレンジャーは買収提案が株価上昇を支えました。
今後は、RBAの追加利上げ、中国の資源需要、AIデータセンターの電力供給と投資収益性が重要です。
特に、高金利が企業利益と国内景気に与える影響が焦点となります。
【ASX200指数の週足チャート】
※TradingView提供のチャート
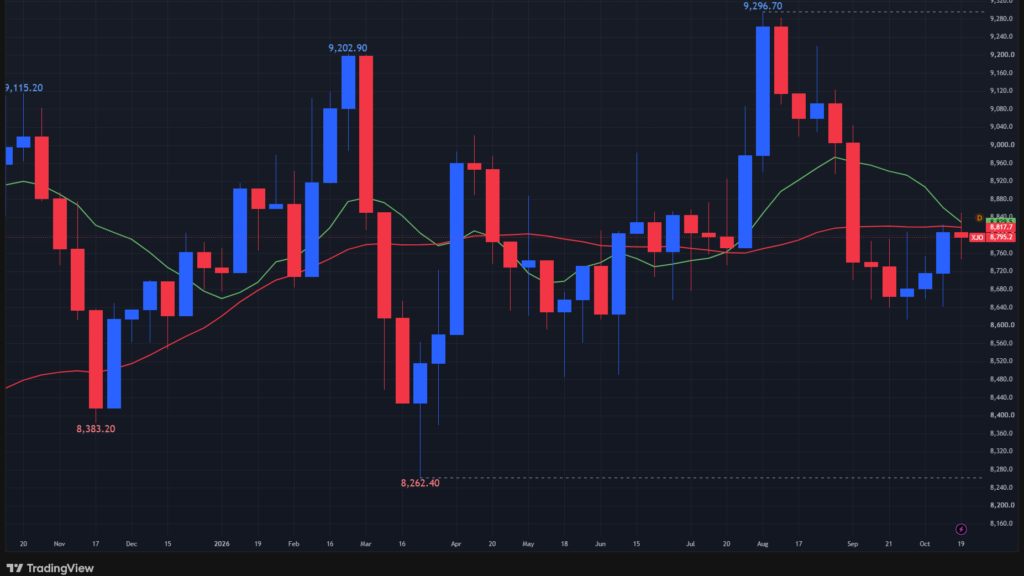
↑週間-0.13%。年初来+0.93%。
(緑:10週移動平均線、赤:40週移動平均線)
ニュージーランド(NZX50指数)
インフレ鈍化も原油高と金利リスクが上値を抑制
NZX50は週間で0.1%下落しました。
インフレ率は3.7%へ鈍化しましたが、依然としてRBNZの目標を超えています。
中東情勢による原油高と追加利上げ懸念が株価の重荷となりました。
個別銘柄では、Infratil、Mainfreight、Fletcher Building、EBOS Groupの値動きが目立ちました。
特に金利感応度の高いインフラ・不動産関連株には注意が必要です。
来週はRBNZ・FRBの政策決定、原油価格、インフレ見通しが最大の焦点です。
物価の安定と金利上昇懸念の後退が確認できるかが、NZ株の反発を左右すると考えられます。
【NZX50指数の週足チャート】
※TradingView提供のチャート
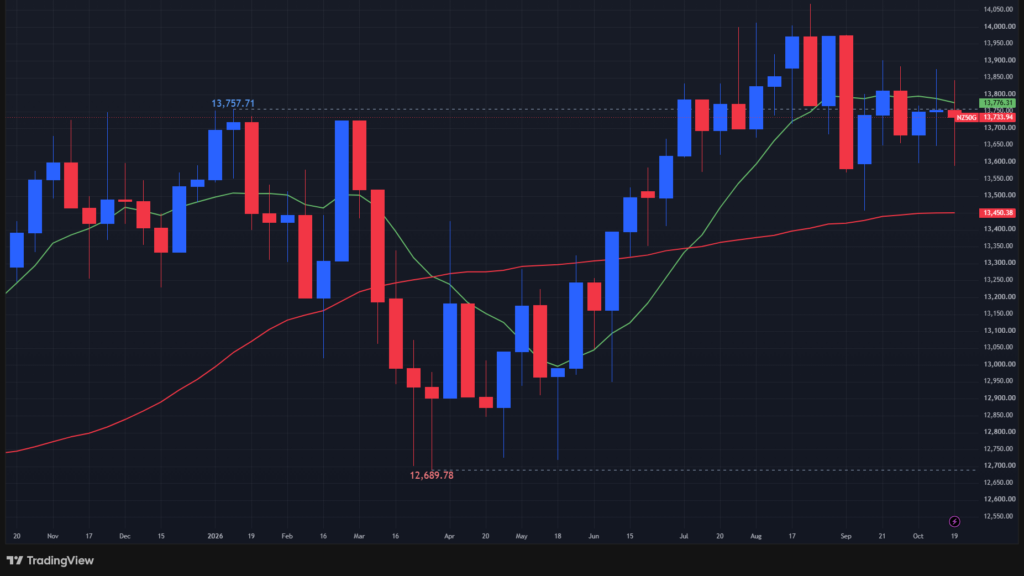
↑週間-0.14%。年初来+1.37%。
(緑:10週移動平均線、赤:40週移動平均線)
カナダ(TSX総合指数)
原油高・利上げ懸念・AI株調整が重荷
カナダ株は週間で1.07%下落しました。最大の懸念材料は、中東情勢の緊迫化に伴う原油高とインフレ再加速です。
BoCの利上げ観測が強まり、金融・テクノロジー株に売り圧力が広がりました。
個別では、RBC、BMO、CIBCなど銀行株が金利見通しに左右されました。
バリック、アグニコ・イーグル、フランコ・ネバダなど鉱業株は金価格の変動に反応しました。
特にセレスティカはAI投資懸念で大幅下落し、Shopifyも軟調でした。
一方、Waste Connectionsは好決算が評価されました。
今後の注目点は、①BoCの金融政策、②原油・金価格の動向、③セレスティカの決算とAI関連需要、④11月5日の連邦予算です。
【TSX総合指数の週足チャート】
※TradingView提供のチャート
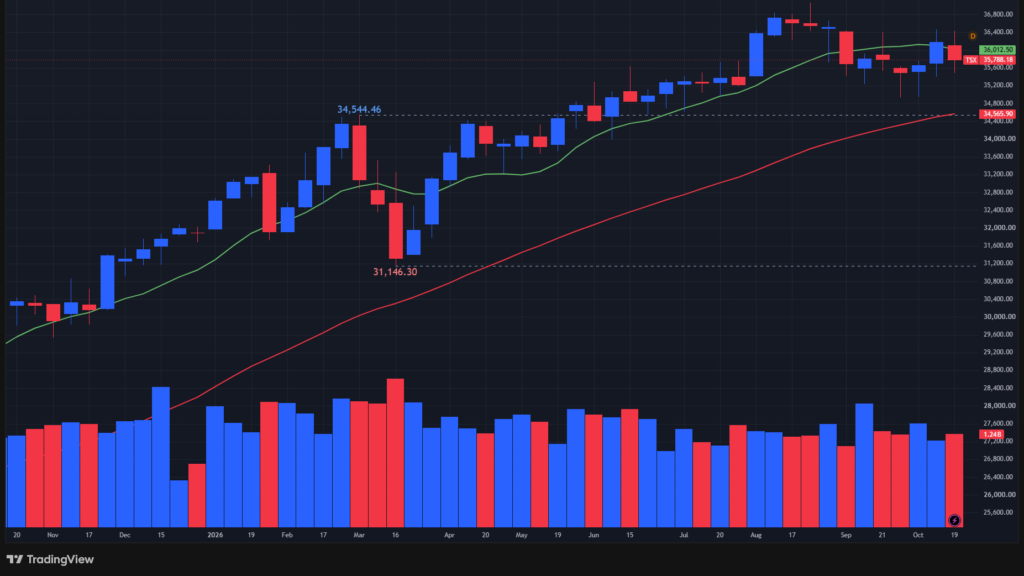
↑週間-1.07%。年初来+12.49%。
(緑:10週移動平均線、赤:40週移動平均線)
ブラジル(Bovespa指数)
選挙リスクと利下げ期待が交錯、週間0.1%安
ブラジル株は週間で0.1%下落しました。
最大の焦点は大統領選の決選投票であり、財政改革への期待と政策の不透明感が相場を左右しました。
原油価格やインフレ動向も金利見通しに影響しています。
個別銘柄では、イタウ、ブラデスコ、B3など金融株が選挙情勢に敏感に反応しました。
ヴァーレは鉄鉱石安、WEGは利益率悪化が重荷となりました。
一方、ペトロブラスは原油価格に連動し、マガジン・ルイーザは金利低下期待を背景に大きく変動しました。
今後の注目点は、①大統領選の結果と財政政策、②インフレ・利下げ見通し、③ヴァーレなど主要企業の決算です。
選挙後は政策の具体性と企業業績が株価の方向性を決める重要な材料となりそうです。
【Bovespa指数の週足チャート】
※TradingView提供のチャート
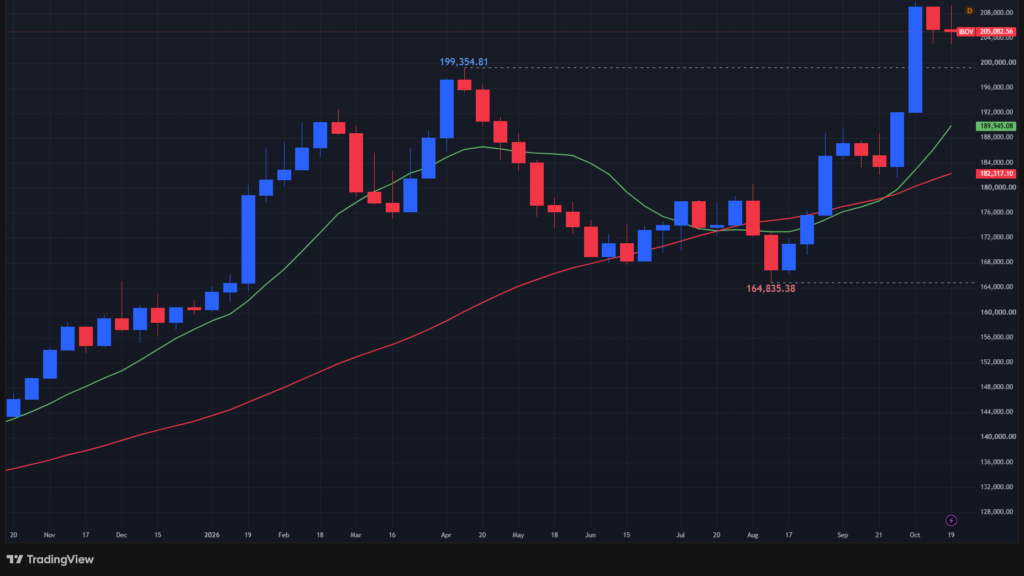
↑週間-0.17%。年初来+27.28%。
(緑:10週移動平均線、赤:40週移動平均線)
アメリカ(S&P500,NASDAQ,ダウ)
AI投資懸念と原油高でハイテク株に売り圧力
今週の米国株は、前半のAI関連株反発から後半の急落へと転換しました。
特にメタ、アマゾン、マイクロソフト、アルファベットなどの巨額AI投資に対し、収益性と債務負担への懸念が強まりました。
半導体ではマイクロン、AMD、エヌビディア、インテルが売られ、AIインフラ関連株の調整が目立ちました。
一方、イーライリリー、3M、スーパー・マイクロには好材料を背景とした買いが入りました。
今後は、ハイパースケーラーの決算と設備投資計画、FRBの金利判断、原油価格、米10年国債利回りが重要です。
特にAI投資の利益貢献が確認できるかが、半導体株の反発を左右すると考えられます。
【S&P500指数の週足チャート】
※TradingView提供のチャート
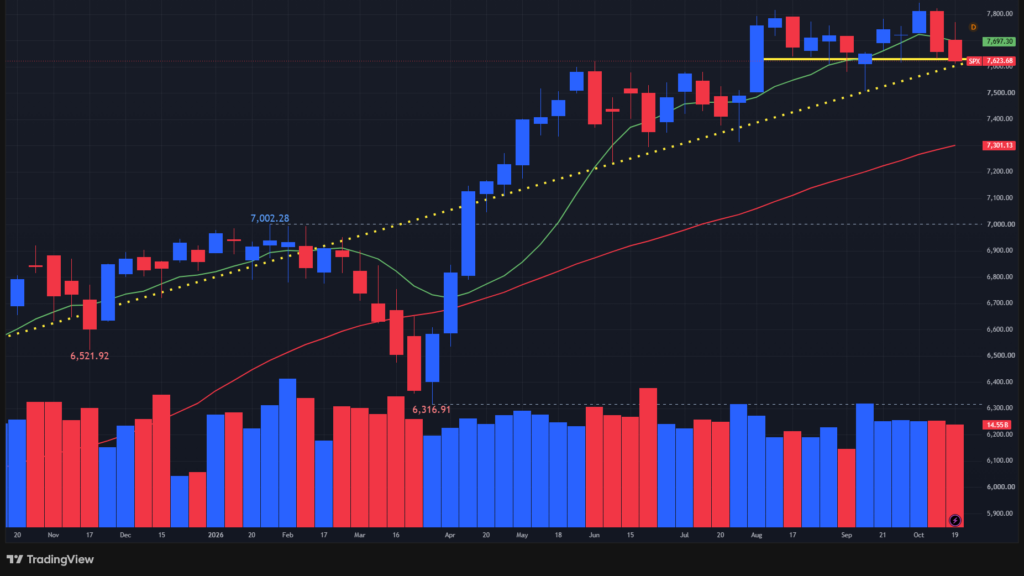
↑週間-0.47%。年初来+10.61%。
(緑:10週移動平均線、赤:40週移動平均線)
【NASDAQの週足チャート】
※TradingView提供のチャート
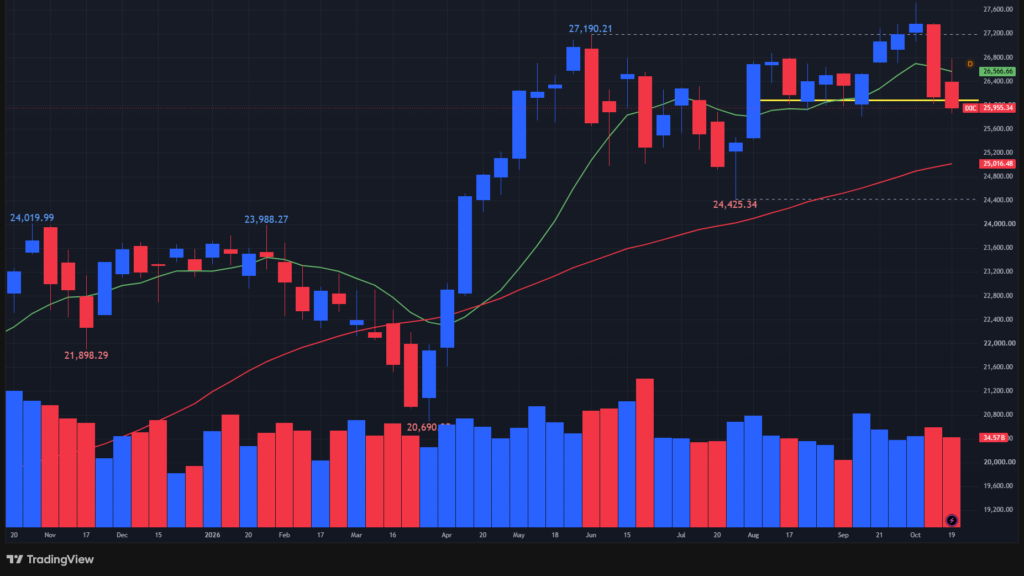
↑週間-0.71%。年初来+10.54%。
(緑:10週移動平均線、赤:40週移動平均線)
【ダウの週足チャート】
※TradingView提供のチャート
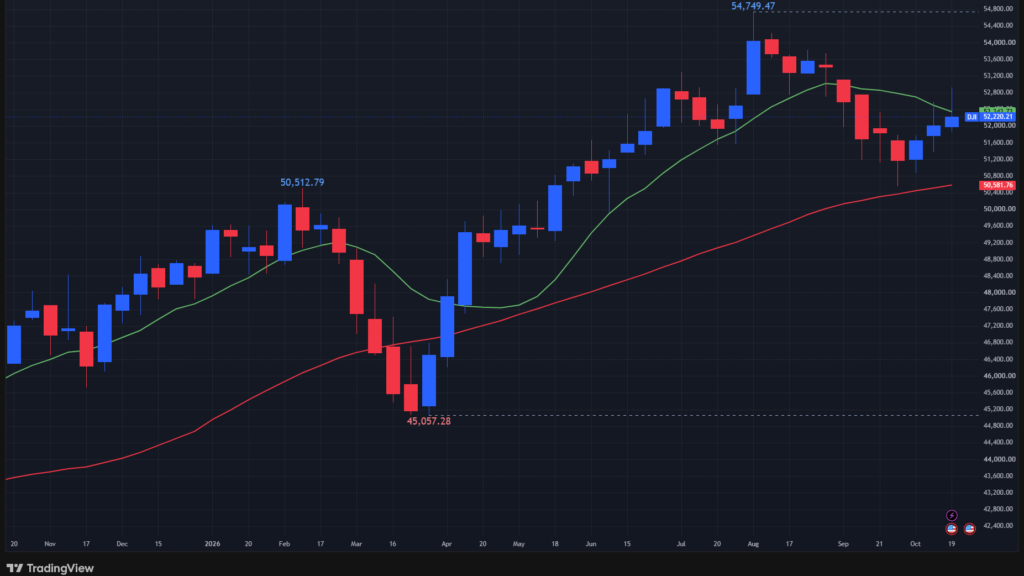
↑週間+0.41%。年初来+8.55%。
(緑:10週移動平均線、赤:40週移動平均線)
コメント