総括
アジア・オセアニア
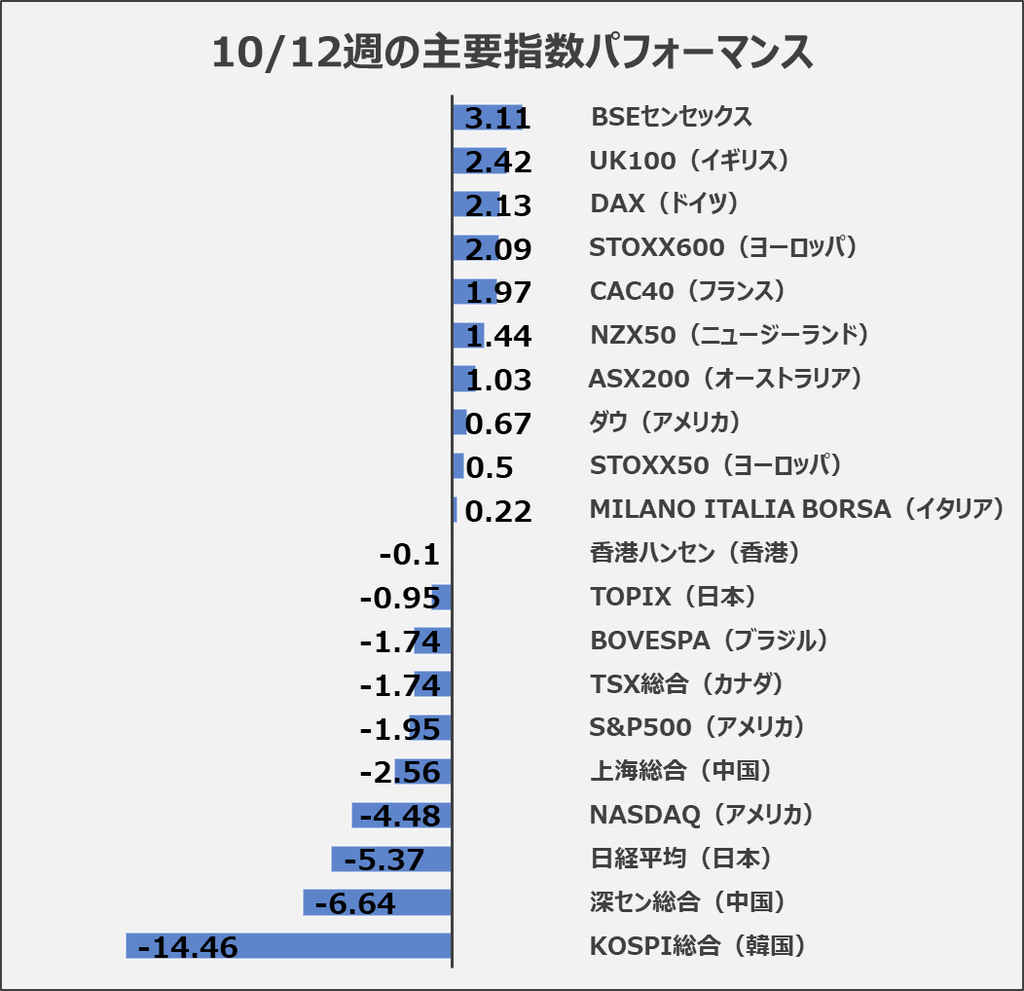
日本(▲5.37%)、韓国(▲14.5%)、中国、香港はAI投資の収益性や中国半導体メーカーとの競争激化を懸念して下落しました。一方、インド(+3.1%)はIT・銀行株、豪州(+1%)は資源・金融株が牽引しました。NZは横ばいでした。
ヨーロッパ
STOXX600は+2.09%と堅調でした。英国・ドイツ・フランス・イタリアでは防衛、エネルギー、医薬品株が相場を支えました。一方、半導体・AI関連株は投資回収への懸念から軟調でした。中国需要と米国金利が焦点です。
アメリカ大陸
米国はNASDAQ▲4.5%、S&P500▲2.0%とAI・半導体株主導で下落しました。カナダ(+1.44%)は原油高によるエネルギー株上昇が支えとなりました。ブラジル(▲1.74%)はインフレ、金利、大統領選の不透明感が重荷でした。
全体サマリ
世界的にAI関連株から防衛・エネルギー・ディフェンシブ株への資金シフトが目立ちました。今後は①米国のインフレ・金利、②AI設備投資の収益性、③中国景気・半導体競争、④中東情勢と原油価格、⑤主要企業決算が株価の方向性を左右します。
欧州(STOXX50,STOXX600)
企業業績が市場を支える一方、AI投資と景気減速に警戒
週間ではEURO STOXX 50が0.50%上昇、STOXX Europe 600が2.09%上昇しました。
米国のインフレ加速、中国半導体メーカーとの競争、欧州の景気減速懸念が重荷となる一方、企業の好業績や金利低下が市場を支えました。
個別銘柄では、ASMLがAI設備需要の強さを示しましたが、中国勢との競争懸念から値動きが不安定でした。
LVMHとエルメスは中国消費の低迷が重荷となりました。
一方、SAP、ING、ドイツ銀行、ユニクレディトは相対的に底堅い動きを見せました。
今後は、欧州PMI、ECBの金融政策、米国金利、中国需要、ASML・SAPなどの業績見通しが重要な注目材料となります。
【STOXX50の週足チャート】
※TradingView提供のチャート
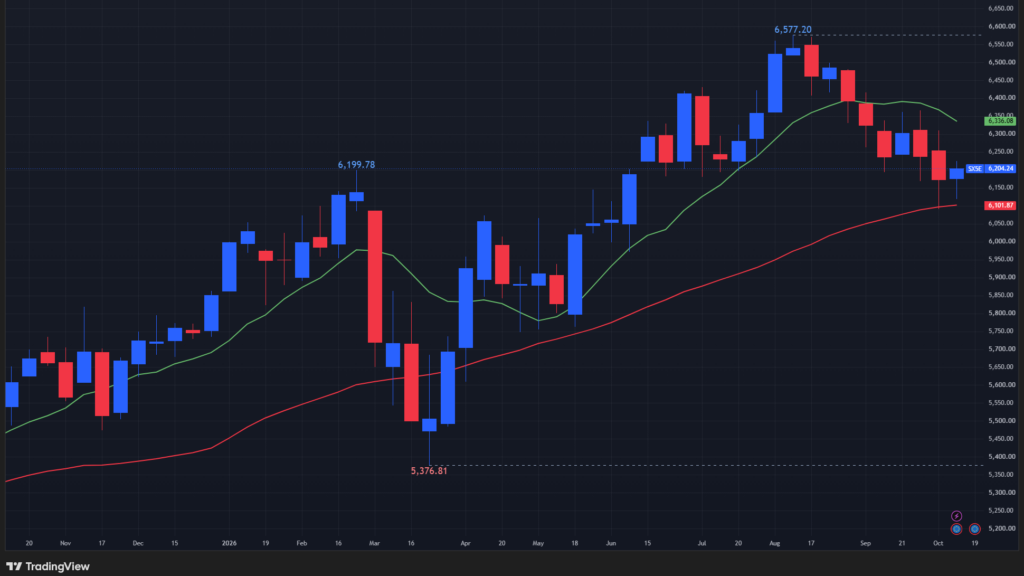
↑週間+0.50%。年初来+7.23%。
(緑:10週移動平均線、赤:40週移動平均線)
【STOXX600の週足チャート】
※TradingView提供のチャート
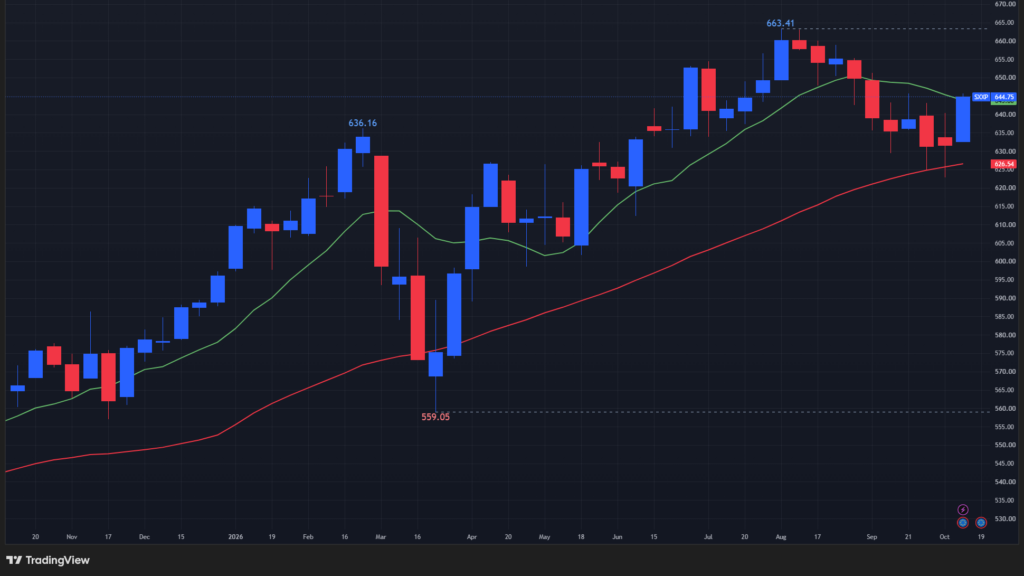
↑週間+2.09%。年初来+8.85%。
(緑:10週移動平均線、赤:40週移動平均線)
ドイツ(DAX指数)
防衛・自動車株が牽引し、DAXは週間約2.1%上昇
ドイツ株は、米国のインフレ再加速とAI投資への警戒感を抱えながらも、防衛需要の拡大や自動車規制の緩和期待を背景に堅調に推移しました。
個別銘柄では、ラインメタルがウクライナ支援継続への期待から大幅上昇しました。
BMW、メルセデス・ベンツ、フォルクスワーゲンも規制緩和期待を追い風に上昇しました。
SAP、シーメンス、ザランドにも買いが入りました。
一方、インフィニオンは中国勢との競争やAI投資への懸念から下落が目立ちました。
シーメンス・エナジー、ドイツ銀行なども一部で売り圧力を受けました。
来週は、米国の金融政策、欧州の景況感、企業決算、中東・ウクライナ情勢が焦点となります。
特に防衛関連の受注拡大、自動車メーカーの収益見通し、半導体需要の持続性がドイツ株の方向性を左右すると考えられます。
【DAX指数の週足チャート】
※TradingView提供のチャート
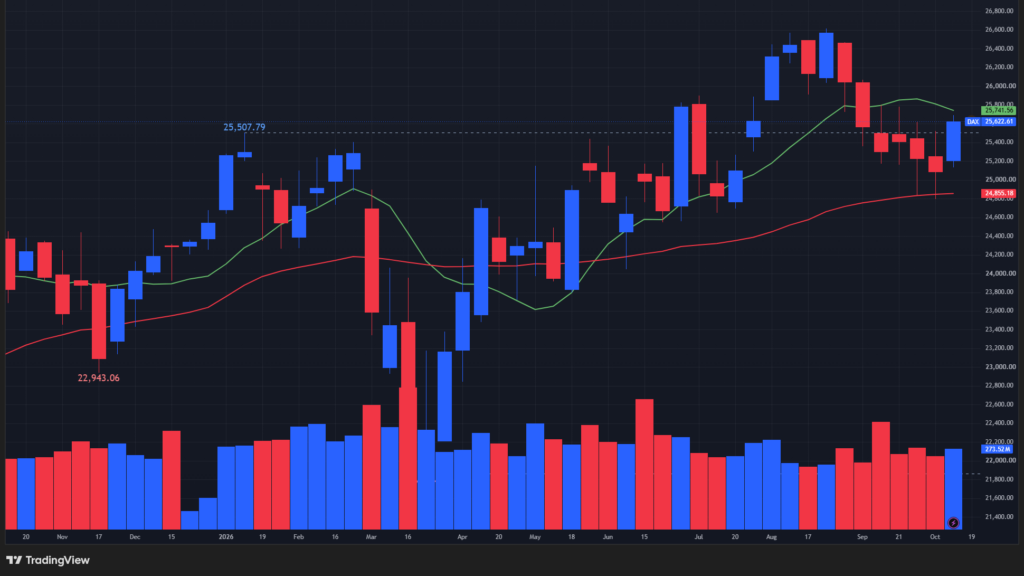
↑週間+2.13%。年初来+4.58%。
(緑:10週移動平均線、赤:40週移動平均線)
フランス(CAC40指数)
高級品・防衛株が牽引、AI関連株は軟調
フランス株は、中国需要の回復期待と地政学的緊張による防衛需要の拡大を背景に、週後半にかけて上昇しました。
個別銘柄では、LVMH、エルメス、ケリング、ロレアルが中国需要への期待から反発しました。
タレス、エアバスは防衛需要、トタルエナジーズは原油高が追い風となりました。
ステランティスも新技術への期待で上昇しました。
一方、STマイクロエレクトロニクス、シュナイダーエレクトリックはAI投資の収益性への懸念から軟調でした。
BNPパリバ、クレディ・アグリコルなど金融株もインフレと財政不安が重しとなりました。
来週は、中国の消費動向、高級品企業の決算、米国の金利動向、中東情勢、フランスの財政問題が焦点です。
特に高級品需要の持続性とAI関連株の下げ止まりが重要となります。
【CAC40指数の週足チャート】
※TradingView提供のチャート
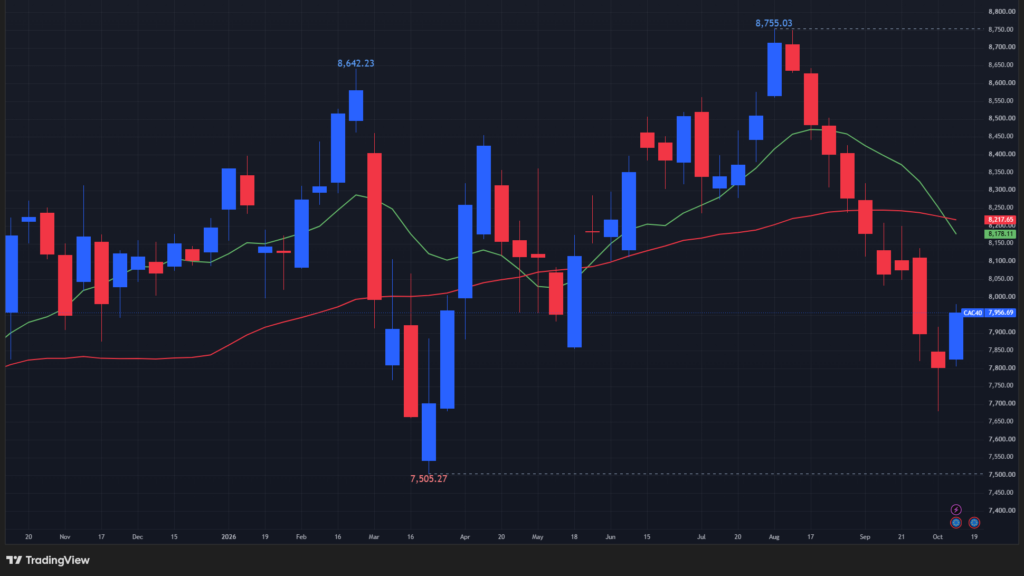
↑週間+1.97%。年初来-2.10%。
(緑:10週移動平均線、赤:40週移動平均線)
イタリア(Milano Italia Borsa指数)
防衛・銀行株が下支え、半導体株の急落が重し
イタリア株は、米国のインフレ再加速と金利高止まりへの警戒感から週半ばに下落し、週末は防衛・金融株主導で反発しました。
個別銘柄では、レオナルド、フィンカンティエリ、アビオが防衛支出拡大への期待から上昇しました。
ユニクレディット、BPER銀行、インテーザなどは金融再編への期待が支えとなり、ブルネロ・クチネリも好業績が評価されました。
一方、テクノプローブ、STマイクロエレクトロニクス、プライスミアンはAI投資の収益性や金利上昇への懸念から大幅下落しました。
ステランティス、モンクレールも需要の先行きに不透明感が残りました。
来週は、米国の金利動向、半導体関連企業の決算、防衛予算、イタリアの銀行再編が焦点です。
特に半導体株の下げ止まりと防衛関連株の上昇持続性が注目されます。
【Milano Italia Borsa指数の週足チャート】
※TradingView提供のチャート
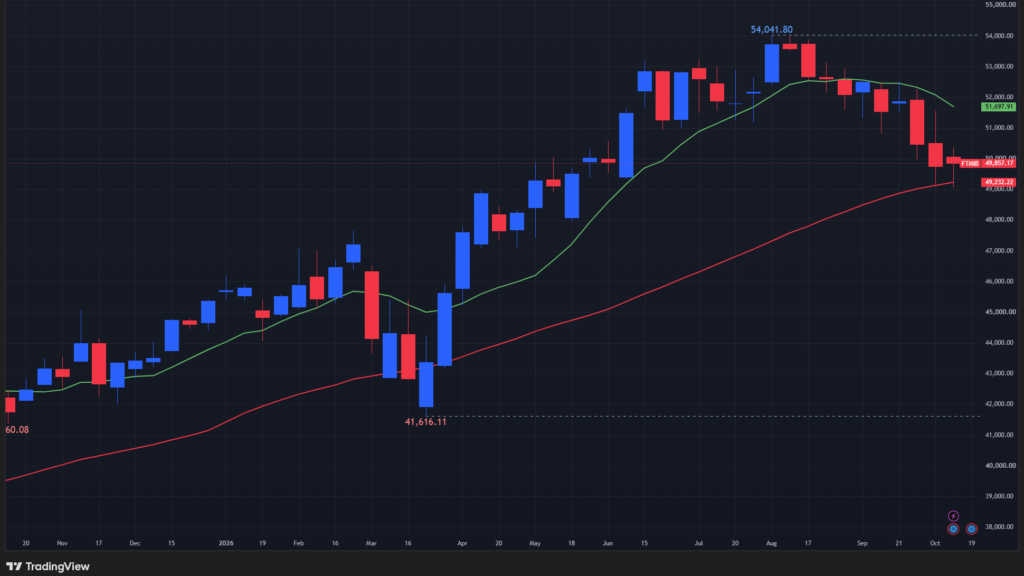
↑週間+0.22%。年初来+10.79%。
(緑:10週移動平均線、赤:40週移動平均線)
イギリス(UK100指数)
AI株への警戒が強まる中、英国株は週間約3%上昇
英国株は、ハイテク株への依存度の低さとディフェンシブ銘柄の強さを背景に、世界市場を上回る堅調な展開となりました。
個別銘柄では、アストラゼネカ、GSKなどの医薬品株、BAEシステムズ、バブコックなどの防衛株、シェル、BPなどのエネルギー株が上昇を牽引しました。
ユニリーバも堅調でした。
一方、ロイズ、ナットウェストは銀行増税への懸念、アントファガスタ、リオ・ティントは資源関連の不透明感が重しとなりました。
来週は英国の経済指標、米国のインフレ動向、中東情勢、銀行課税の行方が焦点です。
特に、原油高が続く場合はエネルギー株が恩恵を受ける一方、インフレ再加速による金利高が市場全体のリスクとなります。
【UK100指数の週足チャート】
※TradingView提供のチャート
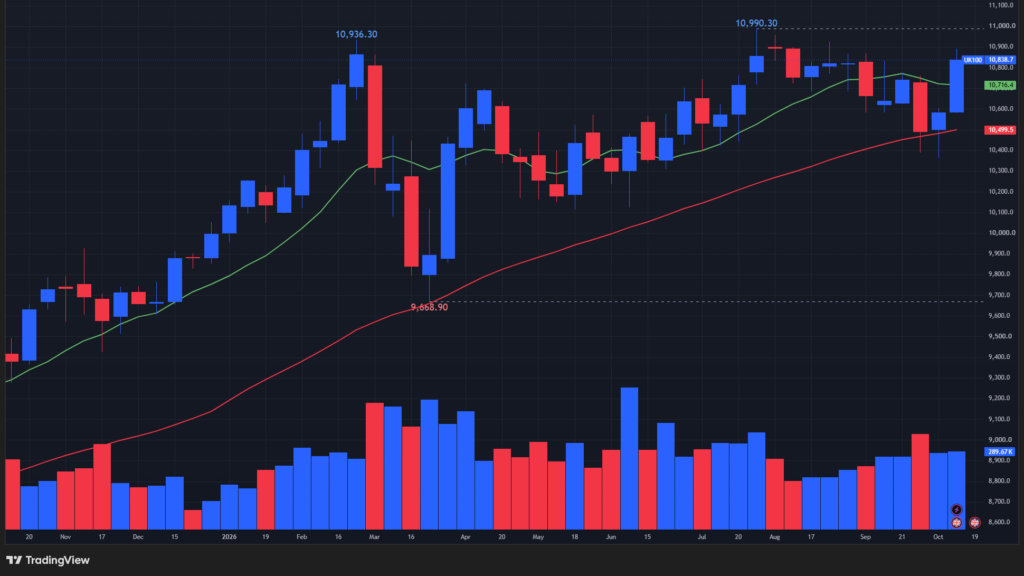
↑週間+2.42%。年初来+9.13%。
(緑:10週移動平均線、赤:40週移動平均線)
インド(BSEセンセックス指数)
IT好決算を追い風に力強く反発
インド株はインフレ・金利上昇懸念から週初に下落したものの、企業業績への期待を背景に大きく反発しました。
センセックスは週間3.1%上昇し、IT・銀行株が相場を牽引しました。
個別銘柄では、 Tech Mahindra、HCLTech、TCS、Infosysが好調で、ITセクターの回復が鮮明となりました。
ICICI銀行、HDFC銀行は決算が注目され、Reliance IndustriesにはJioのIPO期待が高まっています。
一方、IndiGoは規制リスクが重荷となりました。
今後の注目点は、 IT企業の業績持続性、主要銀行の決算、海外投資家の売り越し縮小、原油価格とルピーの動向です。
インフレ再加速によるRBIの追加利上げも引き続き警戒が必要です。
【BSEセンセックスの週足チャート】
※TradingView提供のチャート
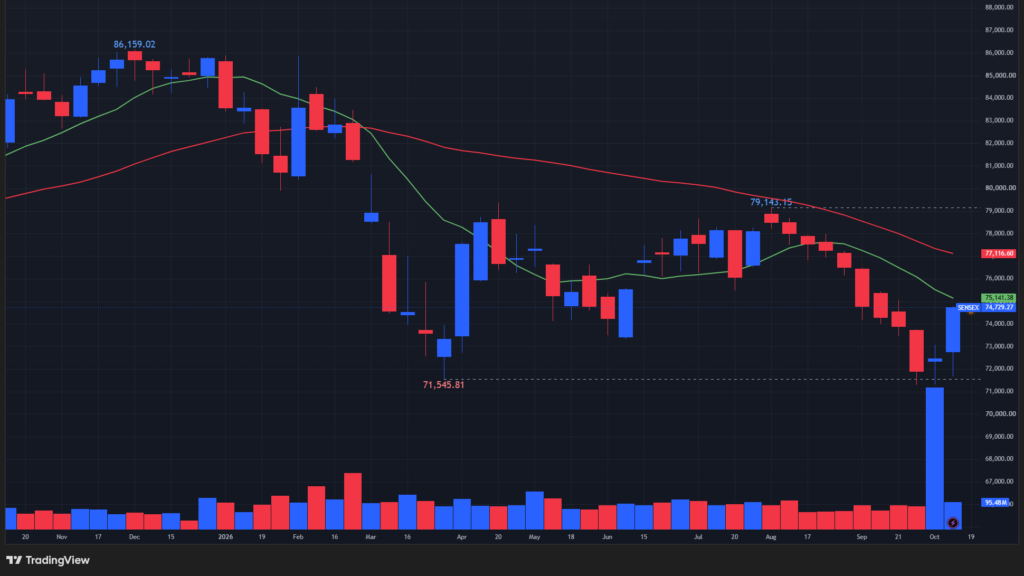
↑週間+3.11%。年初来-12.35%。
(緑:10週移動平均線、赤:40週移動平均線)
中国(上海総合指数,深セン総合指数)
上海-2.56%、深セン-6.64%と大幅下落
中国株は週間で大幅安となりました。
主因は、①EUとの貿易摩擦拡大、②原油高によるPPI上昇と企業利益率悪化、③世界的なAI関連株売りです。
輸出は好調でしたが、内需の弱さと外需依存が懸念されました。
注目銘柄では、Foxconn、Zhongji Innolight、EoptolinkなどAIインフラ関連が大きく下落しました。
Cambricon、SMIC、NAURAも半導体投資の収益性が警戒されました。
CATLはEU規制への懸念が重荷となる一方、PetroChinaとSinopecは週末に上昇しました。
来週の焦点は、中国7~9月期GDP、工業生産、小売売上高、EUとの貿易交渉です。
政府の株価支援策は下値を支える可能性がありますが、AI関連株の反発には業績改善と投資回収の確認が重要です。
特に半導体・EV関連の利益率と中国内需の回復に注目です。
【上海総合指数の週足チャート】
※TradingView提供のチャート
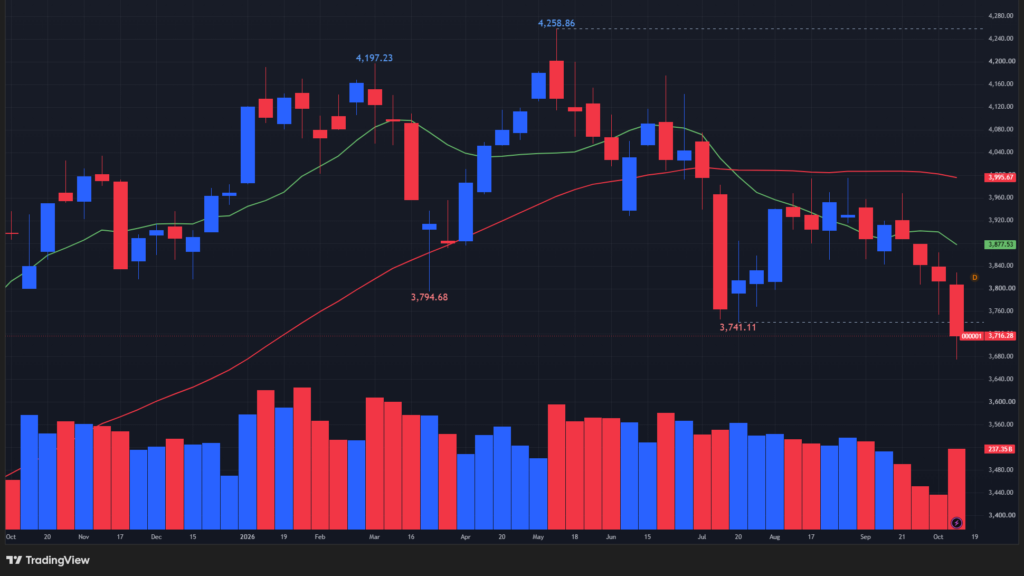
↑週間-2.56%。年初来-6.79%。
(緑:10週移動平均線、赤:40週移動平均線)
【深セン総合指数の週足チャート】
※TradingView提供のチャート
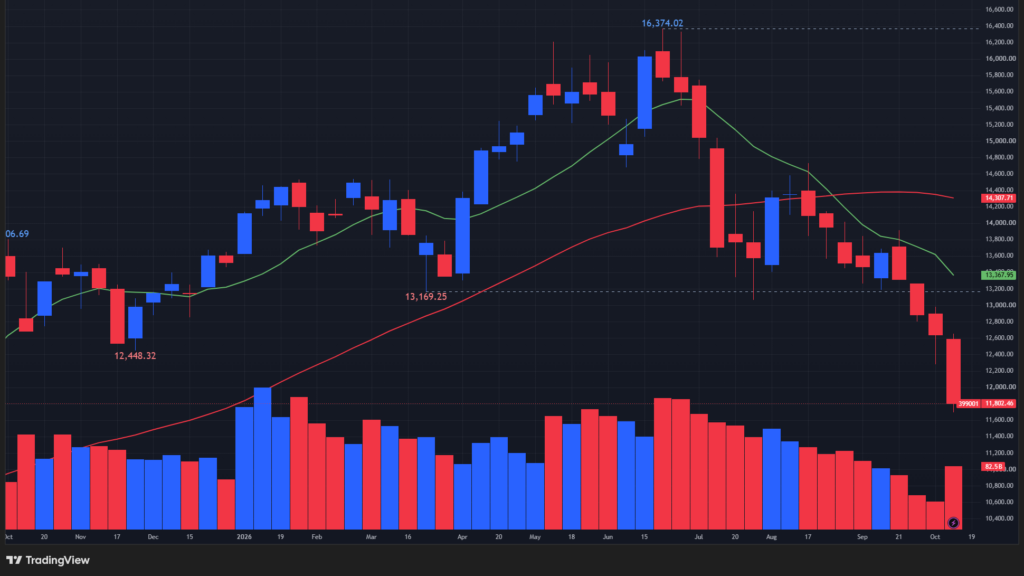
↑週間-6.64%。年初来-13.43%。
(緑:10週移動平均線、赤:40週移動平均線)
日本(日経平均、TOPIX)
日経平均-5.37%、AI関連株主導で急落
日経平均は週間5.37%下落し、7月以来の大幅安となりました。
主因は、①AI設備投資の収益性への疑念、②中国半導体メーカーとの競争、③米インフレ上振れと金利上昇懸念、④中東情勢悪化による原油高です。
注目銘柄では、キオクシア、アドバンテスト、東京エレクトロン、レーザーテック、ソフトバンクGが大きく売られました。
三菱UFJ、みずほFGなど銀行株にも売りが波及しました。
一方、週末には半導体株が反発し、トヨタも上昇しました。
来週の焦点は、TSMC好決算の波及効果、AI半導体・HBM需要、米国金利、原油価格です。
特にキオクシアのメモリー価格、アドバンテストの受注動向、東京エレクトロンの設備投資需要、ソフトバンクGのAI投資リスクに注目です。
短期反発の余地はありますが、AI関連株の高い変動性には警戒が必要です。
【日経平均の週足チャート】
※TradingView提供のチャート
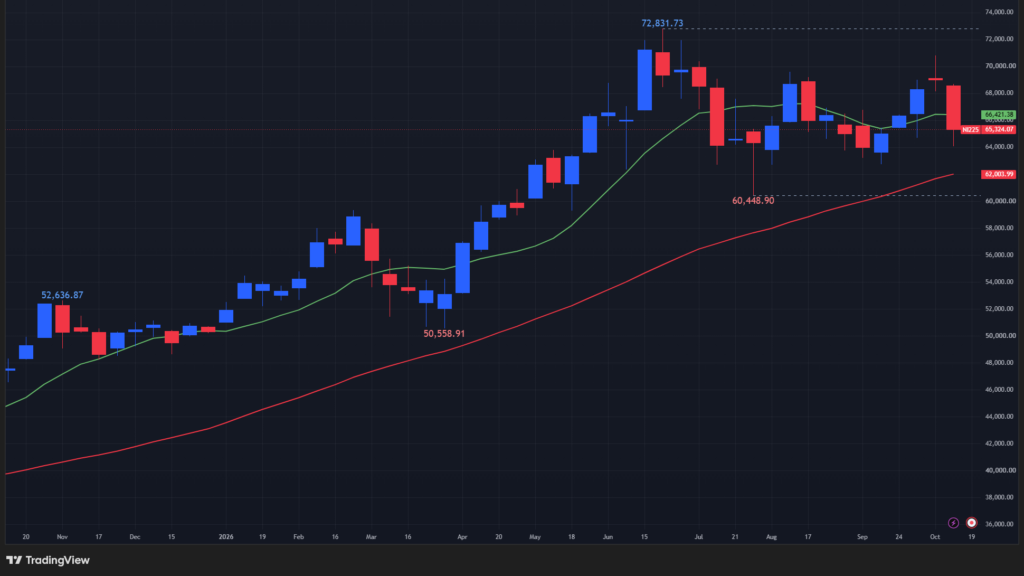
↑週間-5.37%。年初来+28.06%。
(緑:10週移動平均線、赤:40週移動平均線)
【TOPIXの週足チャート】
※TradingView提供のチャート
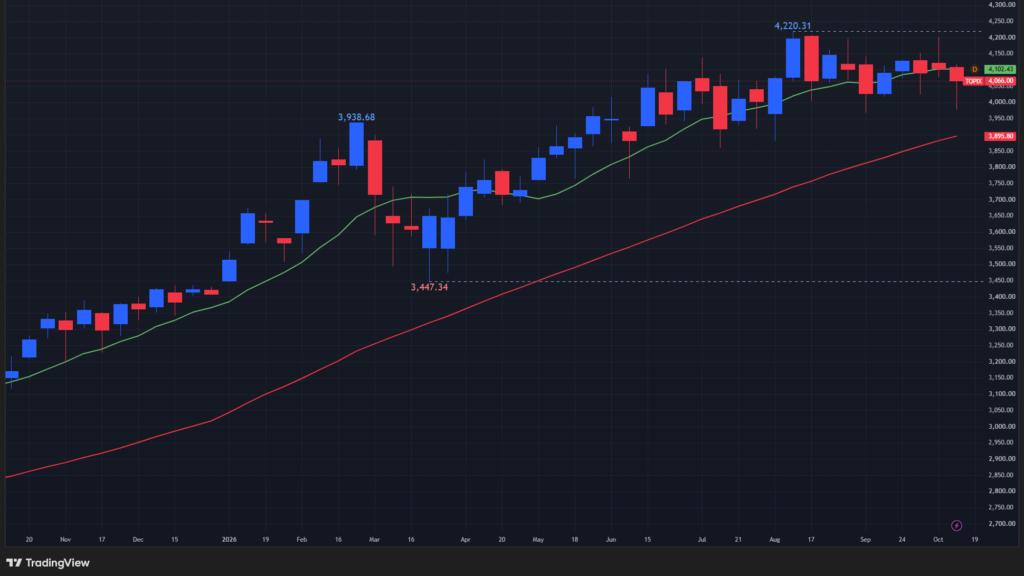
↑週間-0.95%。年初来+17.90%。
(緑:10週移動平均線、赤:40週移動平均線)
韓国(KOSPI総合指数)
半導体主導の急落、週末は自律反発
KOSPIは週間で約14.5%下落しました。
主因は、①AI設備投資の収益性への疑念、②中国CXMTの技術進歩による競争激化、③米インフレ上振れと金利上昇、④外国人投資家の大規模売却です。
注目銘柄では、Samsung Electronics、SK Hynix、SK SquareがAI・メモリー関連の売りで大幅下落しました。
Samsung Electro-Mechanicsも急落し、半導体関連全般に売りが波及しました。
一方、週末はHyundai Motor、Kia、Hanwha Aerospace、Samsung C&Tが大きく反発しました。
来週の焦点は、HBM・DRAM需要、中国CXMTとの競争、米国金利、外国人資金動向です。
特にSamsungとSK Hynixの利益見通し、メモリー価格、AI関連設備投資の持続性が重要です。
急落後の反発余地はありますが、業績期待の下方修正と原油高によるインフレ再加速には警戒が必要です。
【KOSPI総合指数の週足チャート】
※TradingView提供のチャート
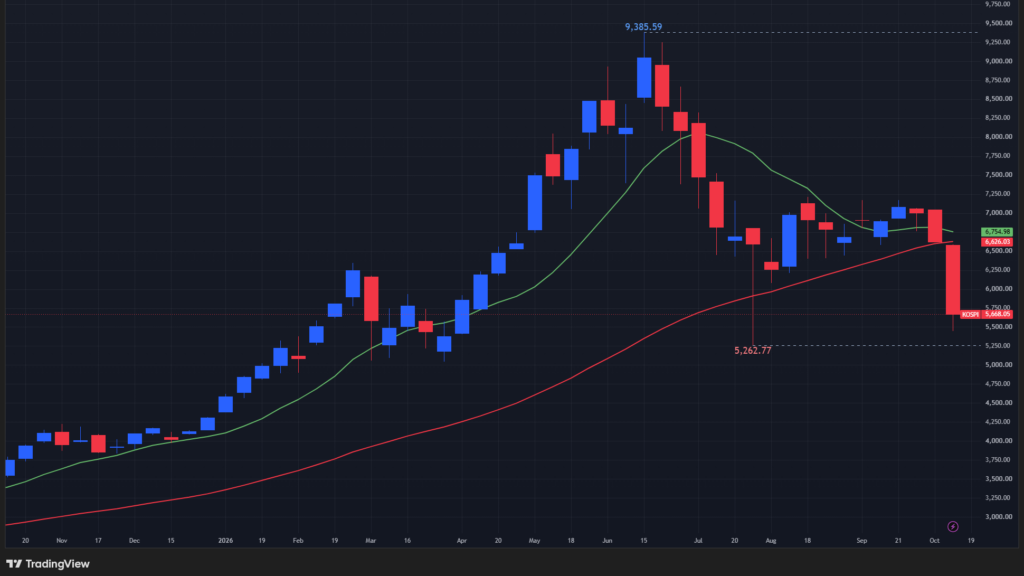
↑週間-14.46%。年初来+34.17%。
(緑:10週移動平均線、赤:40週移動平均線)
香港(香港ハンセン指数)
AI投資懸念と米金利上昇が重荷
ハンセン指数は前週末の24,211から24,187へ、週間約0.1%下落しました。
中国政府の市場安定化期待やTencentの債券需要は好材料でしたが、米インフレ上振れ、原油高、AI設備投資の収益性への懸念が上値を抑えました。
注目銘柄では、Tencentは大型債券発行への旺盛な需要が評価された一方、AI投資負担が懸念されました。
Lenovo、Z.AI、Kingboard Laminates、SMICは半導体・AI関連の売りで大幅下落しましたが、週末には一部反発しました。
AIA、Xiaomi、Geelyは比較的底堅く、Genscript Biotechにも買いが入りました。
来週の焦点は、中国7~9月期GDP・景気指標、米国金利、原油価格、AI半導体需要です。
特にTencentなどのAI投資回収見通し、Lenovoのメモリー価格上昇による利益率への影響、SMICの競争環境に注目です。
金利低下は反発材料ですが、AI関連株の変動には引き続き警戒が必要です。
【香港ハンセン指数の週足チャート】
※TradingView提供のチャート
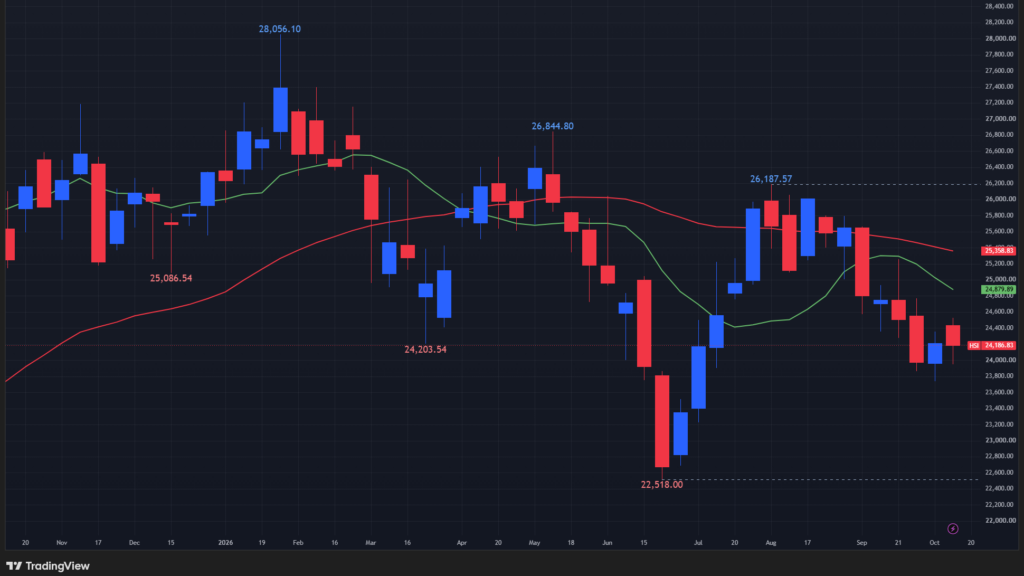
↑週間-0.10%。年初来-5.95%。
(緑:10週移動平均線、赤:40週移動平均線)
オーストラリア(ASX200指数)
3週連続上昇、利上げ懸念後退が支え
ASX200は週間約1%上昇し、3週連続高となりました。
豪州雇用市場の軟化でRBAの追加利上げ観測が後退し、資源・金融・ヘルスケア株に買いが広がりました。
注目銘柄では、BHP、Rio Tinto、South32が資源価格と中国景気に左右され、週後半はBHPが反発しました。
金鉱株のNorthern Star、Evolution Miningも回復し、CSLやREA Groupが上昇しました。
一方、QantasやGoodman Groupには弱さが見られました。
来週の焦点は、中国7~9月期GDP・景気指標、原油価格、RBAの金融政策見通しです。
利上げ懸念後退は株価に追い風ですが、中国需要の減速と地政学的リスクには引き続き注意が必要です。
【ASX200指数の週足チャート】
※TradingView提供のチャート
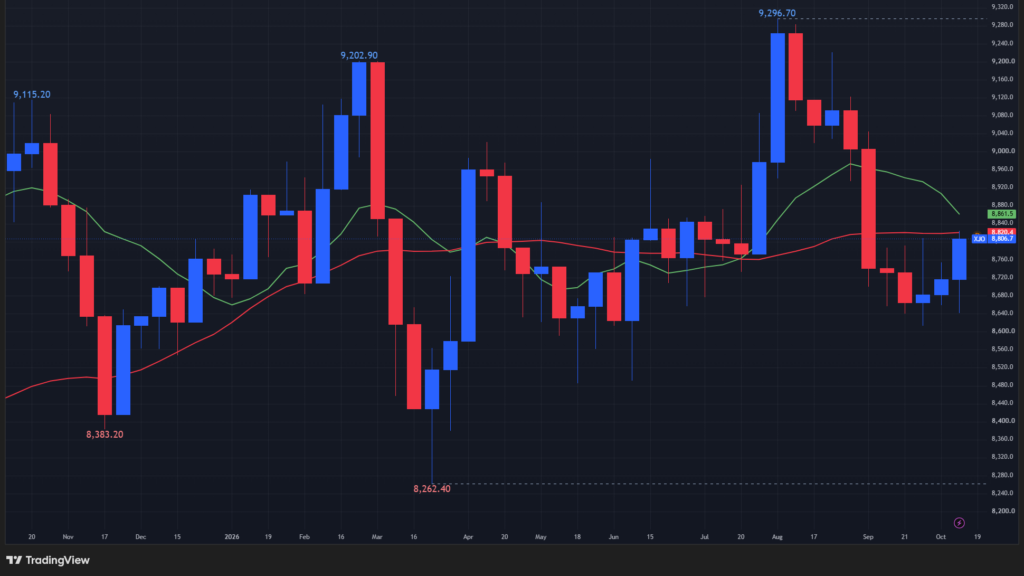
↑週間+1.03%。年初来+1.06%。
(緑:10週移動平均線、赤:40週移動平均線)
ニュージーランド(NZX50指数)
ほぼ横ばい、インフレと景気減速が綱引き
NZX50は週間でほぼ横ばいでした。
原油安や中国の輸出回復が株価を支える一方、食品インフレ加速、NZドル安、個人消費低迷が重荷となりました。
RBNZの金融引き締め懸念も残っています。
注目銘柄では、Ryman Healthcare、Ebos Group、Fisher & Paykelなど医療関連が週前半に堅調でした。ANZ、Westpacなど銀行株も底堅く推移しました。
一方、Chorus、Auckland Airport、Infratilは売り圧力を受け、MainfreightやVulcan Steelも週末に下落しました。
来週の焦点は、NZの7~9月期CPIと9月貿易統計、中国GDP・景気指標です。
物価上昇が続けばRBNZの利下げ余地が狭まり、消費・不動産関連株には逆風となります。
一方、インフレ鈍化と中国景気の改善が確認されれば、株式市場の反発につながる可能性があります。
【NZX50指数の週足チャート】
※TradingView提供のチャート
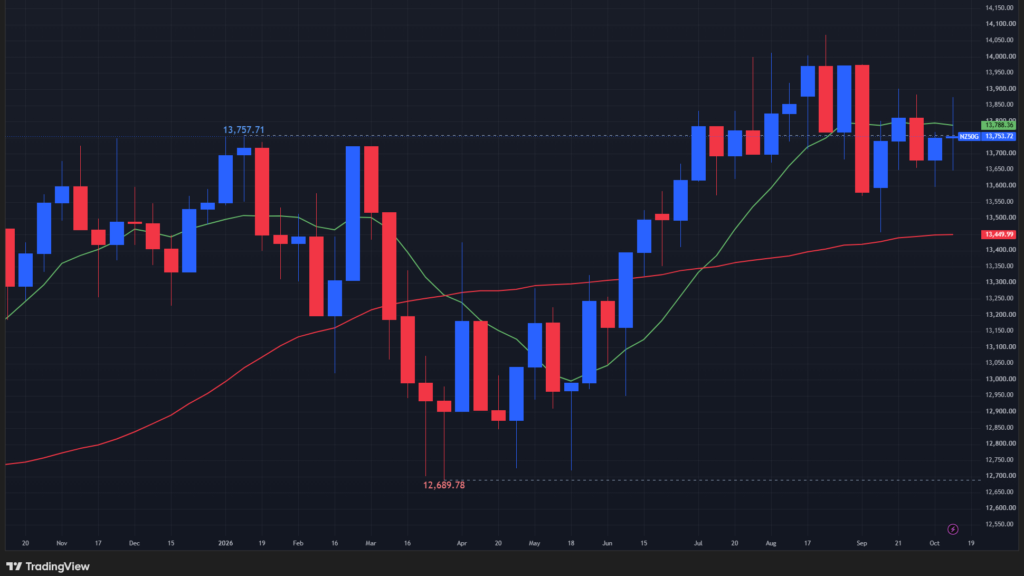
↑週間+0.03%。年初来+1.52%。
(緑:10週移動平均線、赤:40週移動平均線)
カナダ(TSX総合指数)
エネルギー株が相場を下支え、金利とハイテク株の変動に警戒
TSX指数は週間で1.44%上昇しました。
米国のインフレ加速と半導体株安が重荷となる一方、原油高に支えられたエネルギー株の上昇が相場を下支えしました。
国債利回りの変動により金融株も不安定な展開となりました。
個別銘柄では、カナディアン・ナチュラル・リソーシズ、サンコア、インペリアル・オイルが原油高の恩恵を受けました。
一方、ショッピファイ、セレスティカ、コンステレーション・ソフトウェアは米国ハイテク株の調整に左右されました。
アグニコ・イーグルやバリックは貴金属価格に連動して乱高下しました。
今後は、原油価格、米国半導体株の調整、カナダ・米国の国債利回り、カナダ銀行の金融政策が相場を左右する重要材料となります。
【TSX総合指数の週足チャート】
※TradingView提供のチャート
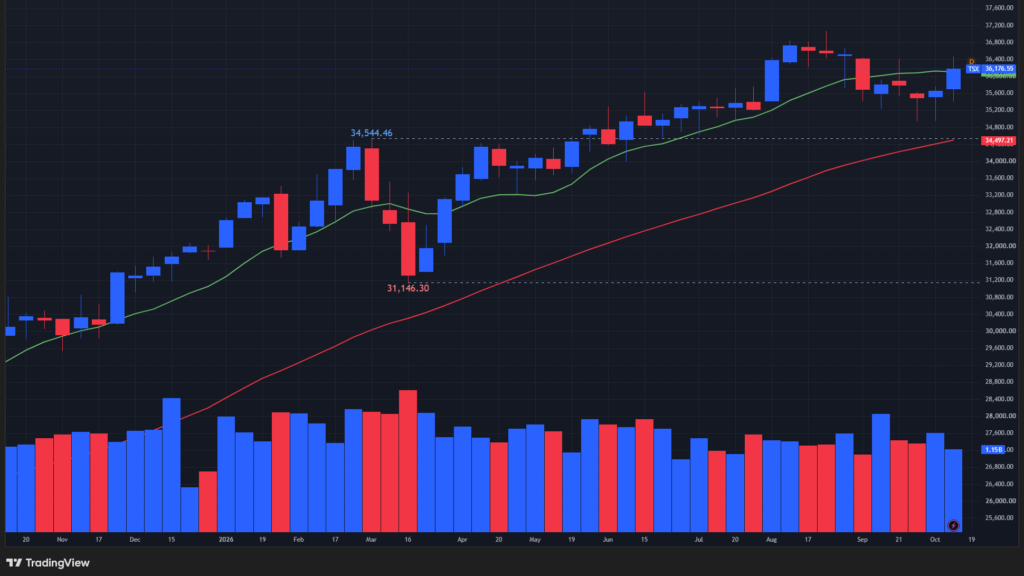
↑週間+1.44%。年初来+13.71%。
(緑:10週移動平均線、赤:40週移動平均線)
ブラジル(Bovespa指数)
高インフレと選挙リスクが重荷、資源株は底堅い展開
イボベスパ指数は週間で1.74%下落しました。
インフレ予測の上方修正、景気減速、米国の金融引き締め懸念、大統領選の不透明感が市場の重荷となりました。
一方、週末には経済活動の改善が確認され、内需株を中心に買い戻しが入りました。
個別銘柄では、ペトロブラスが原油高を背景に相対的な強さを示しました。
イタウーやブラデスコは高金利と景気減速懸念から軟調でした。
ヴァーレは中国の鉄鉱石需要と価格低迷が重荷となる一方、アッサイやアンベブは内需回復期待が支えとなりました。
今後は、大統領選の世論調査、財政改革方針、インフレ見通し、セリック金利、原油・鉄鉱石価格が重要な注目材料となります。
【Bovespa指数の週足チャート】
※TradingView提供のチャート
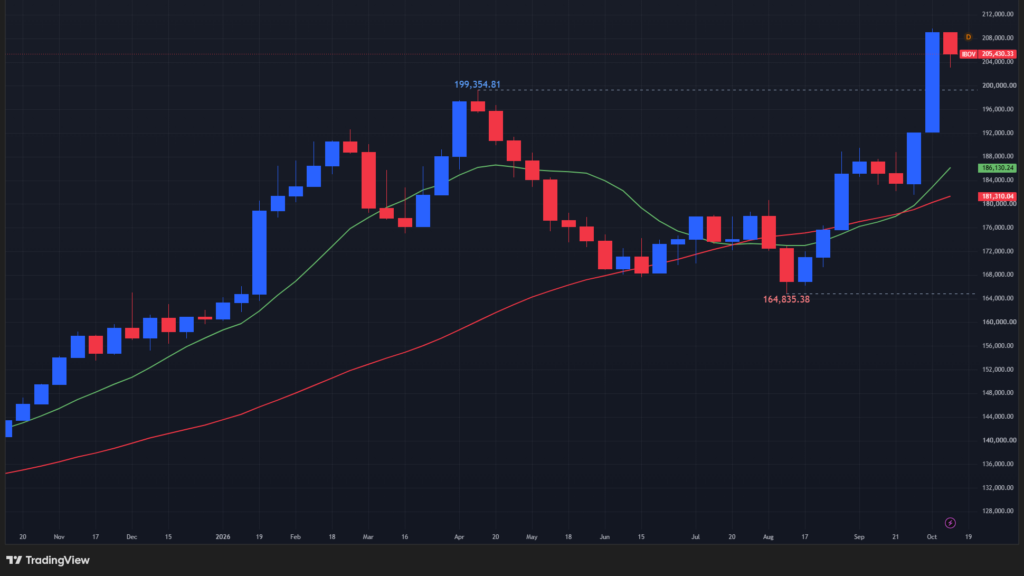
↑週間-1.74%。年初来+27.50%。
(緑:10週移動平均線、赤:40週移動平均線)
アメリカ(S&P500,NASDAQ,ダウ)
AI投資の持続性とインフレ再加速が最大の焦点
週間ではS&P500が2.0%下落、NASDAQが4.5%下落する一方、NYダウは0.67%上昇しました。
中国半導体メーカーの技術進展、AI設備投資の収益性への疑問、インフレ再加速による金利上昇懸念がハイテク株を圧迫しました。
個別銘柄では、マイクロン、サンディスク、AMD、エヌビディアが競争激化とバリュエーション調整の影響を受けました。
特にCoreWeaveの急落はAIインフラ投資の信用リスクを浮き彫りにしました。
一方、メタ、マイクロソフト、オラクルには個別材料による買いも入りました。
今後は、FRBの金融政策、米国債利回り、AI設備投資の回収見通し、半導体需要、主要ハイテク企業の決算が市場の方向性を左右する重要材料となります。
【S&P500指数の週足チャート】
※TradingView提供のチャート
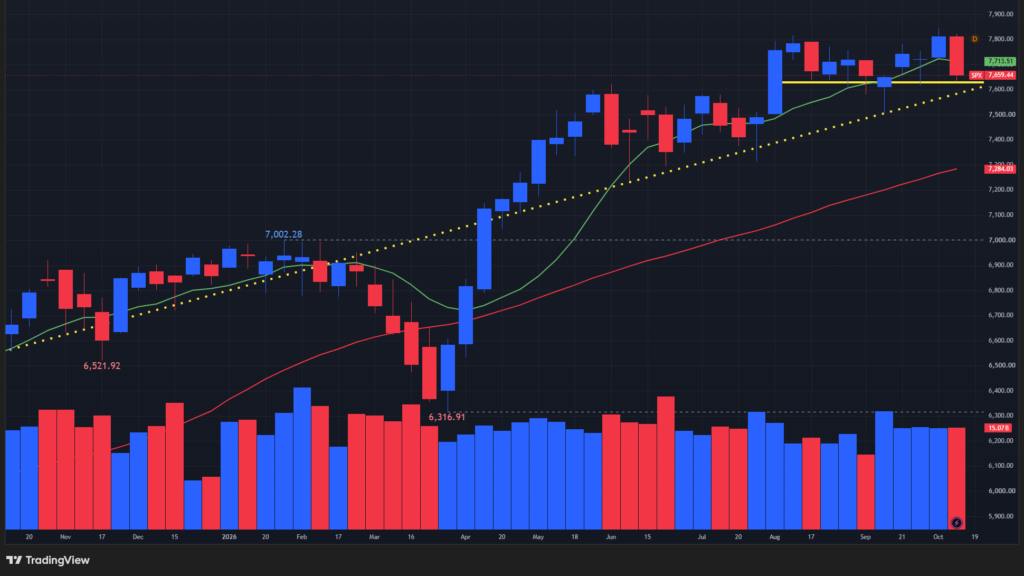
↑週間-1.95%。年初来+11.36%。
(緑:10週移動平均線、赤:40週移動平均線)
【NASDAQの週足チャート】
※TradingView提供のチャート
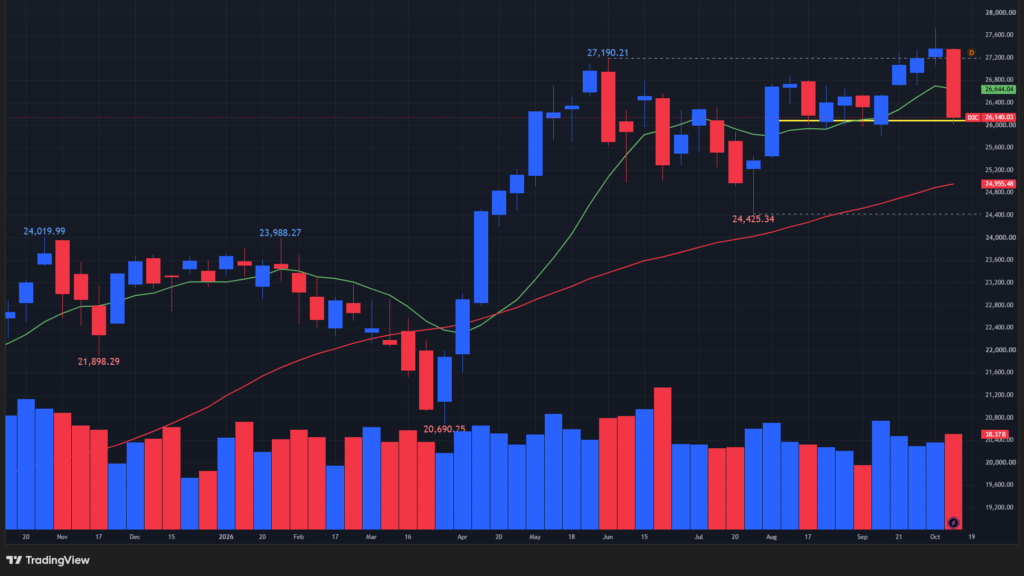
↑週間-4.48%。年初来+11.32%。
(緑:10週移動平均線、赤:40週移動平均線)
【ダウの週足チャート】
※TradingView提供のチャート
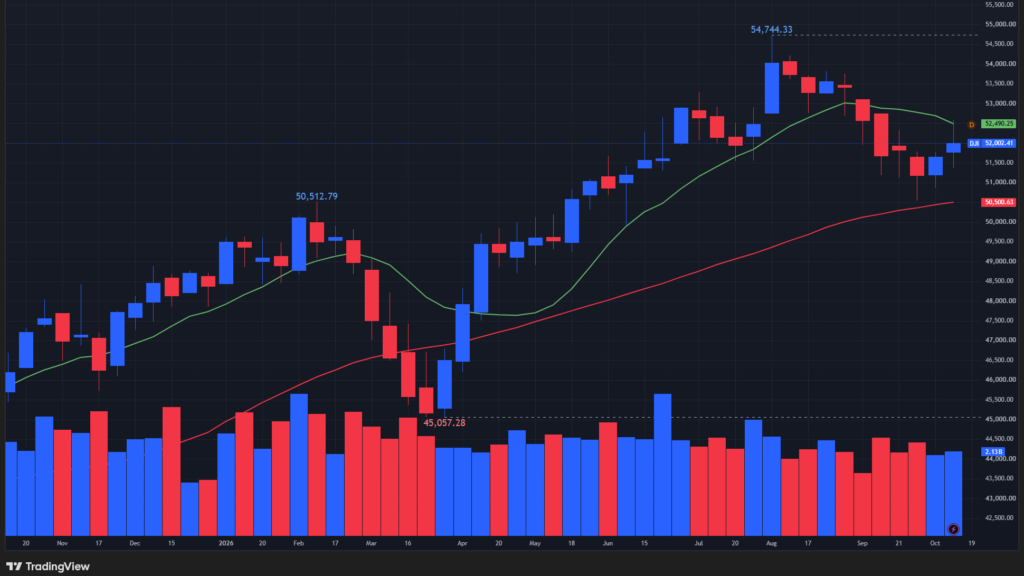
↑週間+0.67%。年初来+8.10%。
(緑:10週移動平均線、赤:40週移動平均線)

コメント