こんにちは、Saabです。今週の振り返りと来週のトピックです。
↓サマリーは以下参照。
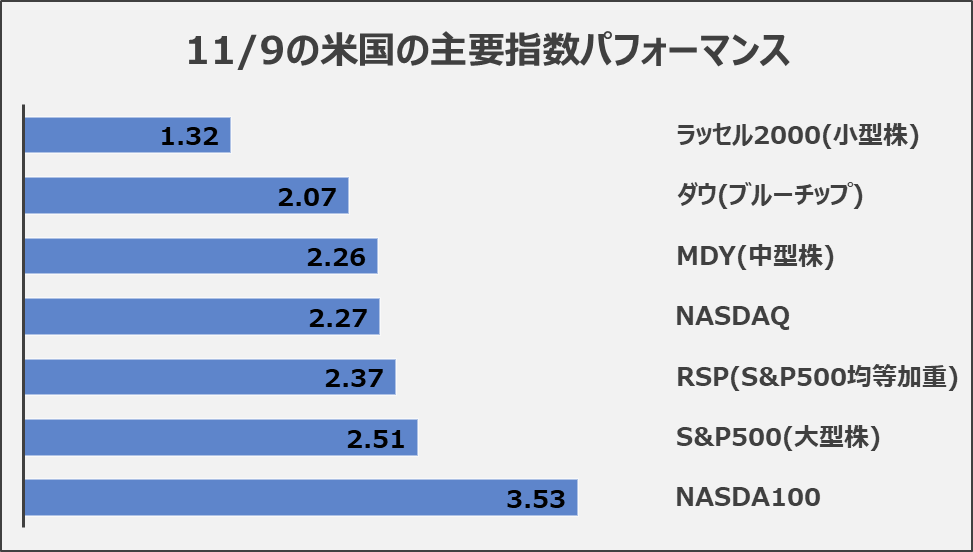
米国株は週間でS&P500が+2.5%、NASDAQが+2.27%、ダウが+2.07%と反発しました。
CoreWeaveの好決算がAI関連株を押し上げた一方、Nvidiaの経営問題や米CPI上振れ、金利上昇が相場の重荷となりました。
NASDAQはフォロースルーデーを確認しましたが、S&P500は50日移動平均線を下回り、回復基調は不安定です。VIXは19.29へ低下したものの、半導体株の乱高下が続いています。
来週はNvidia決算、AnthropicのIPO動向、FOMC議事要旨が最大の焦点です。 AI需要の持続性と金利動向を見極め、短期的には慎重な投資姿勢を維持し、業績と財務基盤の強い銘柄を選別することが重要です。
それでは順に詳細をみていきます。
11/9週 米国市場の振り返り
総括
週間ではS&P500が2.5%、ナスダックが2.27%、ダウが2.07%上昇しました。CoreWeaveの好決算がAI関連株を支えた一方、Nvidiaの経営問題や金利上昇が不安定な値動きを招きました。AMD、Micron、Broadcomは大きく乱高下し、Alphabetは独自AIチップ投資への期待が支えとなりました。
最大の焦点はNvidiaの次回決算です。AI需要、利益率、設備投資の持続可能性を確認する必要があります。また、FRBの利上げ観測と米10年国債利回りはハイテク株の評価に直結します。
AnthropicのIPO動向、CoreWeaveの成長持続性、AMD・Micronの株価回復力にも注目です。短期的には半導体株の高い変動率を警戒し、業績と株価の強さを重視した銘柄選別が重要です。
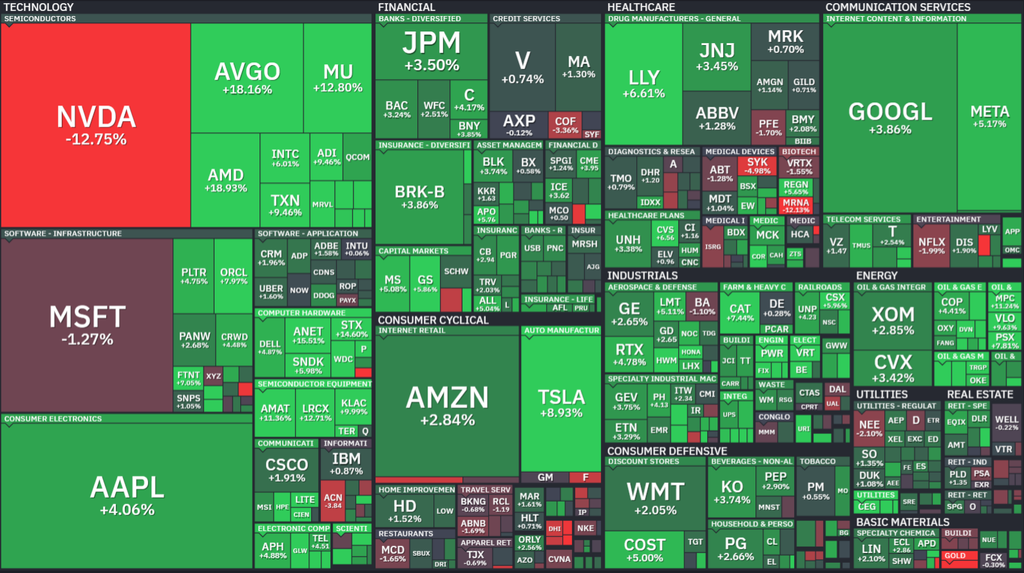
【S&P500の週間ヒートMap(出典:finviz)】
【米国株の各セクターの週間パフォーマンス (出典:finviz)】
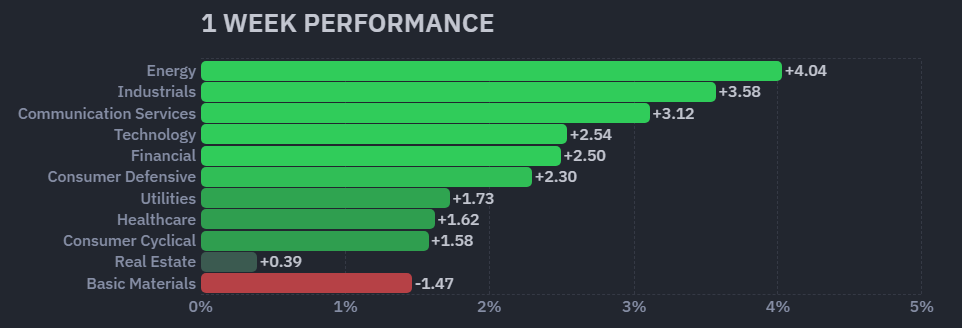
11/9週の主要指数は、先週とはうって変わって反発上昇を見せており、全てプラスを記録しました。NVDAやMSFTを除くMAG7では力強い動きを見せており、半導体株も反発をみせています。
11/9~11/13の動向
11/9(月)半導体株の急反発で主要指数が大幅上昇
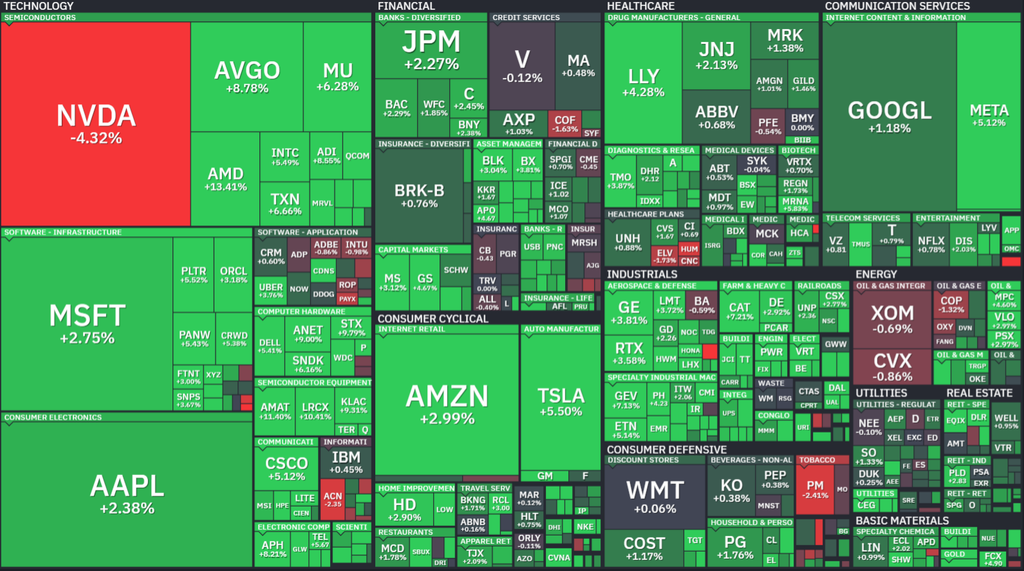
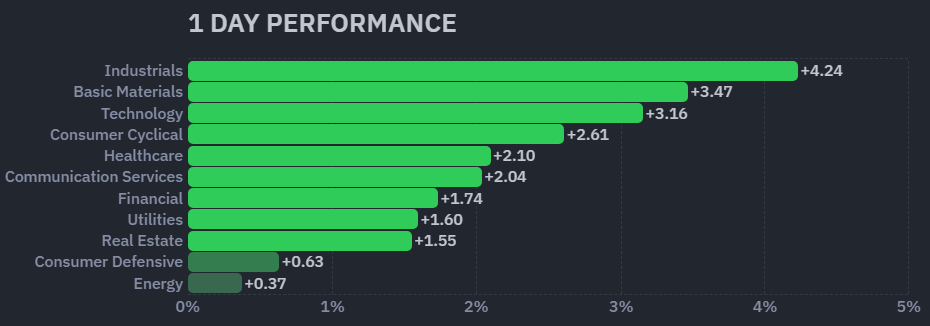
米国株は押し目買いが広がり、S&P500は+2.3%、ナスダックは+2.7%、ダウは1,104ポイント上昇しました。半導体株が買い戻され、AMD(+13.3%)、Broadcom(+8.8%)、Micron(+6.2%)、Lam Research(+10.4%)、Applied Materials(+11.4%)が急伸しました。一方、Nvidiaは経営トップをめぐる疑惑報道や対中輸出規制への懸念から4.3%下落しました。Meta、Microsoft、Amazonも堅調でした。
【S&P500の1Day(月)ヒートMap(出典:finviz)】
【米国株の各セクターの1Day(月)パフォーマンス (出典:finviz)】
11/10(火)CPI上振れでFRB利上げ懸念が再燃
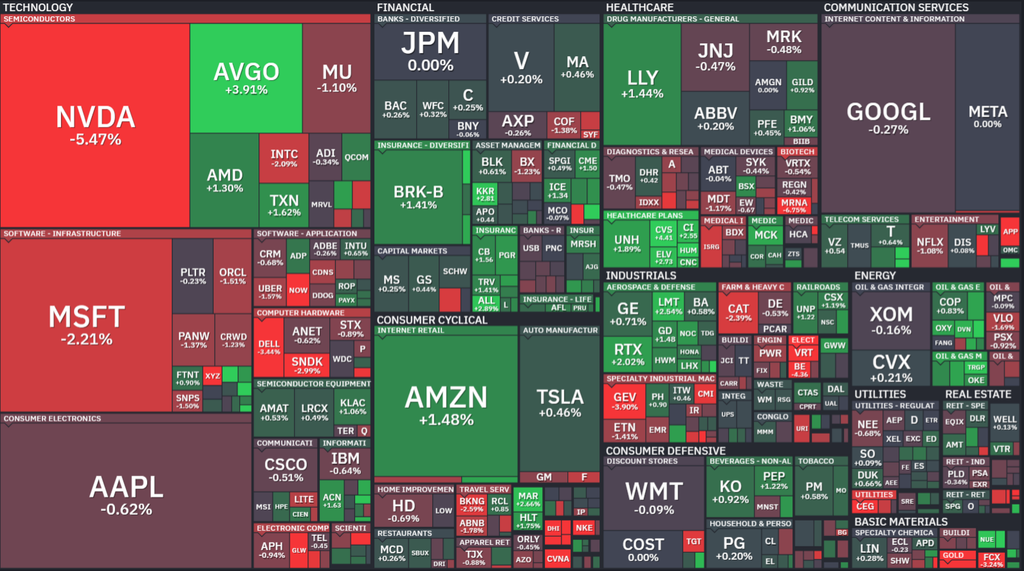
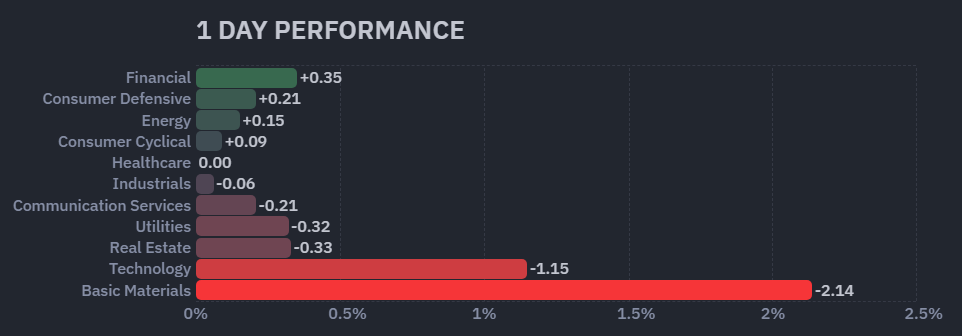
10月の総合・コアCPIが市場予想を上回り、追加利上げ観測が強まりました。S&P500は-0.5%、ナスダックは-1.0%、ダウは約200ポイント下落しました。Nvidia(約-6%)、Micron(約-3%)、Microsoft、Oracleが売られました。一方、Anthropicの大型IPO計画が注目され、AIサービスへの期待と巨額設備投資の持続可能性に対する懸念が交錯しました。
【S&P500の1Day(火)ヒートMap(出典:finviz)】
【米国株の各セクターの1Day(火)パフォーマンス (出典:finviz)】
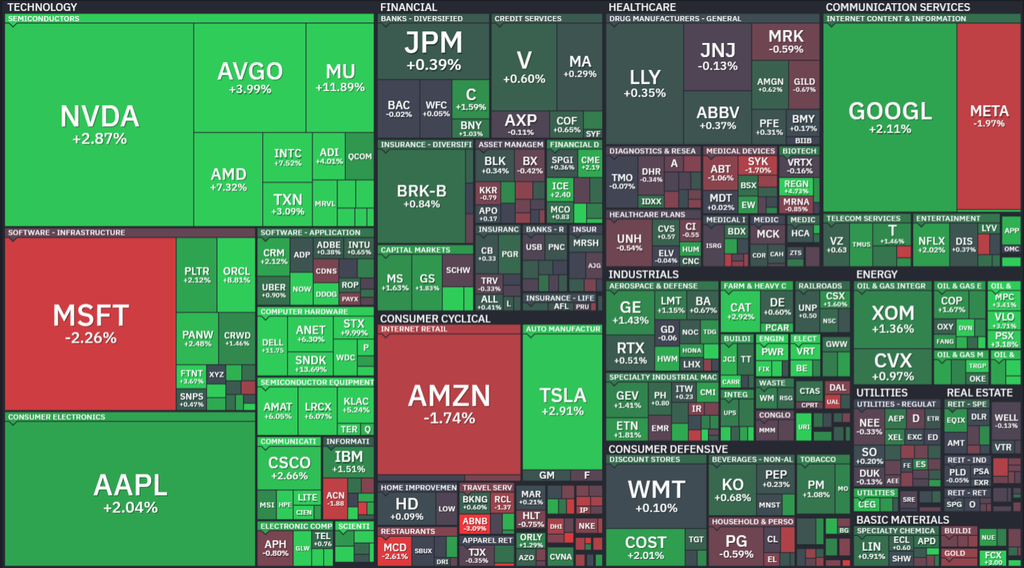
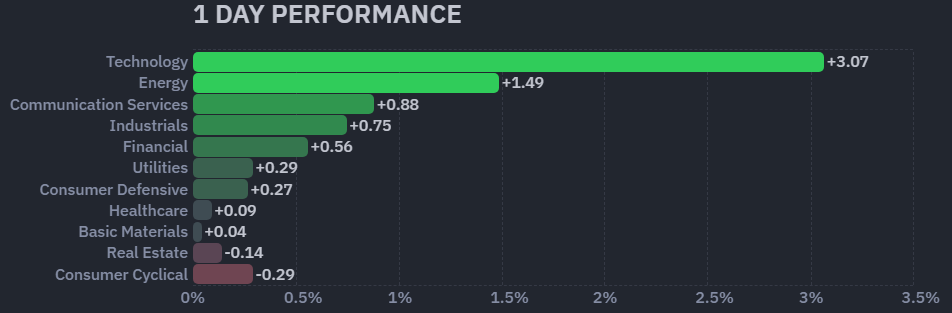
11/11(水)CoreWeave好決算でAI関連株が急回復
CoreWeaveが好調な売上成長と業績見通しの引き上げを発表し、株価は24.7%急騰しました。AI投資への信頼感が回復し、S&P500は+1.3%、ナスダックは+1.6%、ダウは+0.5%上昇しました。Micron(+11.9%)、AMD(+7.3%)、Broadcom(+4.0%)、Nvidia(+2.9%)も反発しました。AnthropicのIPO需要への期待も投資家心理を支えました。
※水曜にNASDAQがフォロースルーディが出ました
【S&P500の1Day(水)ヒートMap(出典:finviz)】
【米国株の各セクターの1Day(水)パフォーマンス (出典:finviz)】
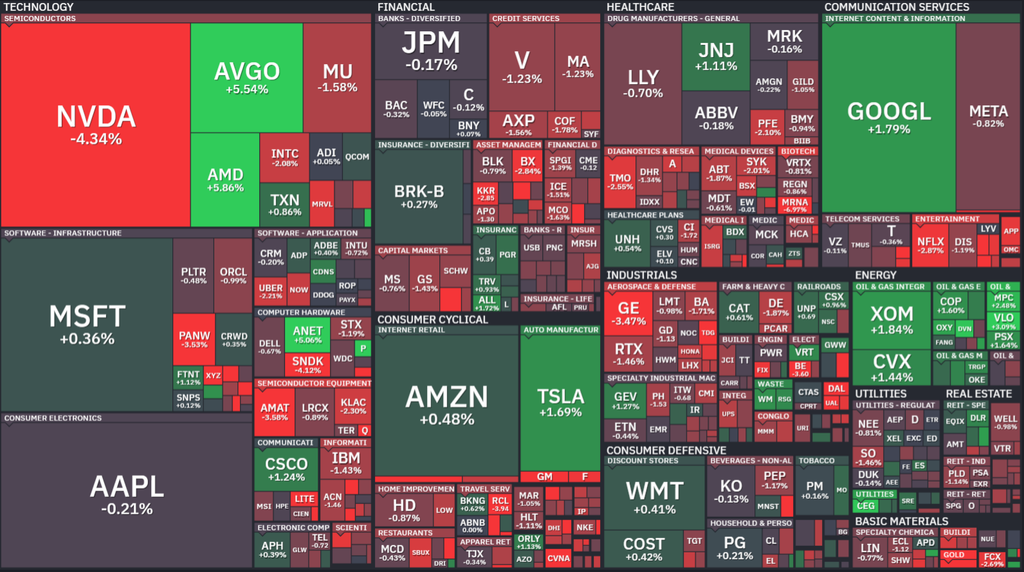
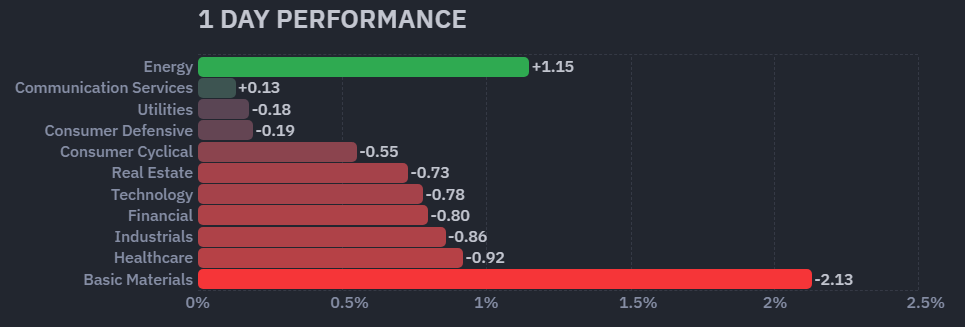
11/12(木)Nvidia経営危機と金利上昇が重荷
Nvidiaの経営陣交代をめぐる報道に加え、原油高と米国債利回り上昇が株式市場を圧迫しました。S&P500とナスダックはともに0.3%下落しました。Nvidia(-4.3%)、Micron(-1.6%)、Intel(-2.1%超)が下落する一方、AMD(+5.9%)、Broadcom(+5.5%)、Alphabet(+1.79%)は上昇しました。半導体市場で銘柄間の選別が進みました。
※S&P500で1回目のディストリビューションデイ
【S&P500の1Day(木)ヒートMap(出典:finviz)】
【米国株の各セクターの1Day(木)パフォーマンス (出典:finviz)】
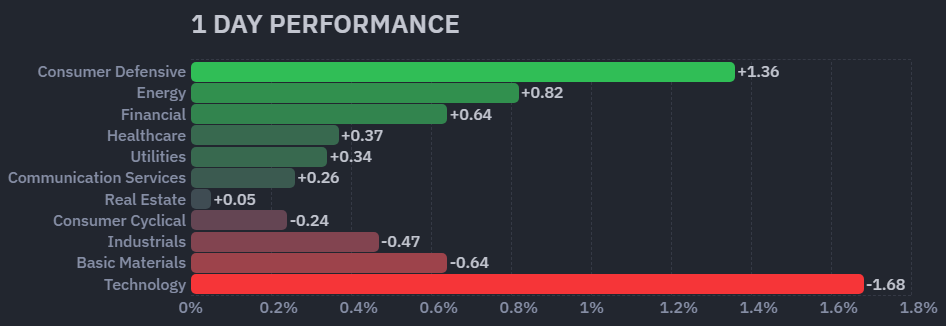
11/13(金)半導体株に売り再燃、決算前の警戒強まる
S&P500は-0.4%、ナスダックは-1.2%、ダウは51ポイント上昇しました。Nvidiaの経営・規制問題への懸念から半導体株が売られ、AMD(-8.7%)、Broadcom(-4.9%)、Micron(-2.5%)、Nvidia(-2.0%)が下落しました。Ciscoは業績見通し引き上げ後も6.2%下落し、Applied Materialsも好決算にかかわらず2.8%下落しました。PPIを受けたインフレ警戒も重荷となりました。
【S&P500の1Day(金)ヒートMap(出典:finviz)】
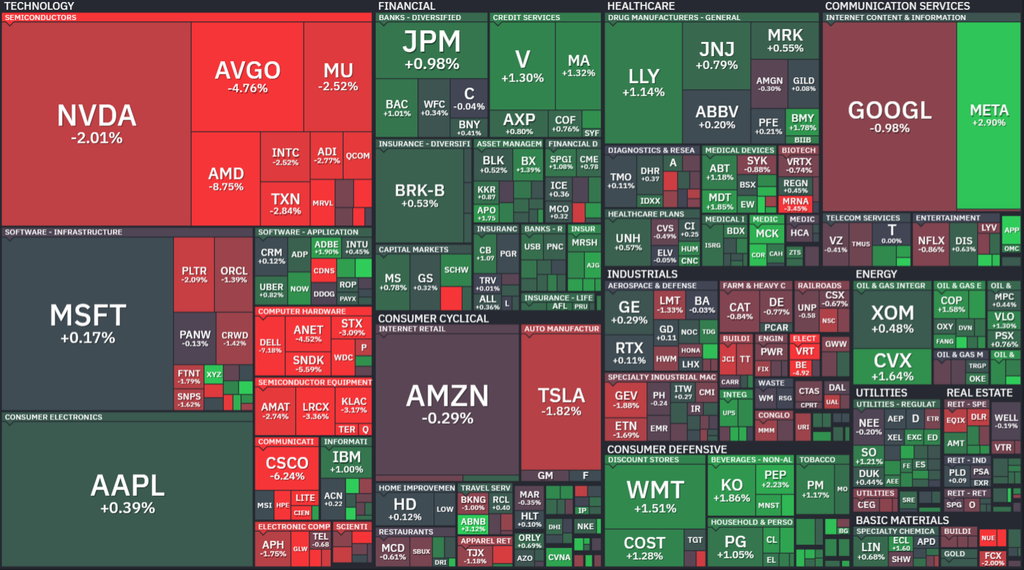
【米国株の各セクターの1Day(金)パフォーマンス (出典:finviz)】
【S&P500の日足チャート】
※TradingView提供のチャート
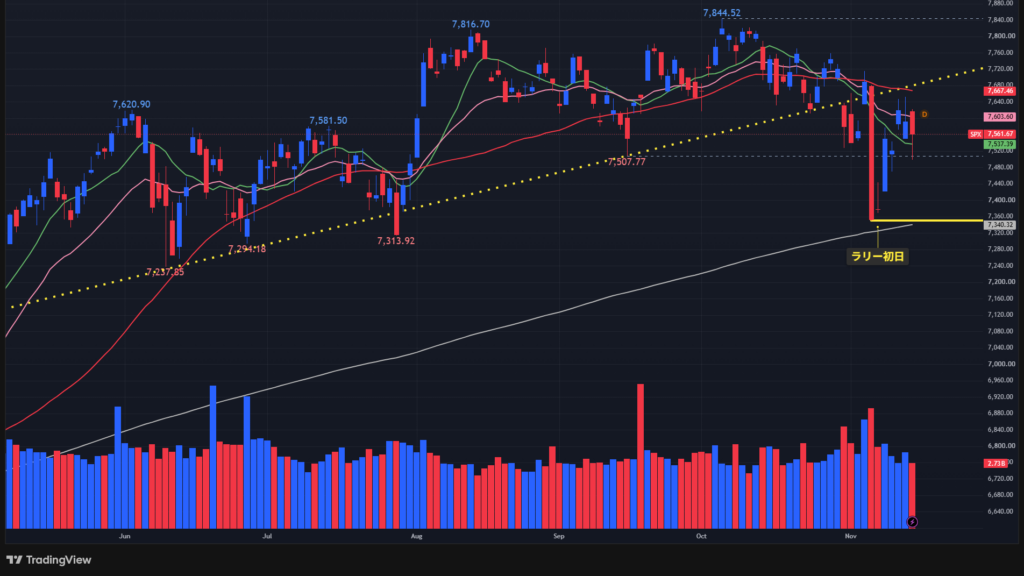
↑S&P500は週間で2.51%上昇しました。S&P500は、今週反発の動きをみせましたが、金曜時点は50日移動平均線の下で推移しています。
【NASDAQの日足チャート】
※TradingView提供のチャート
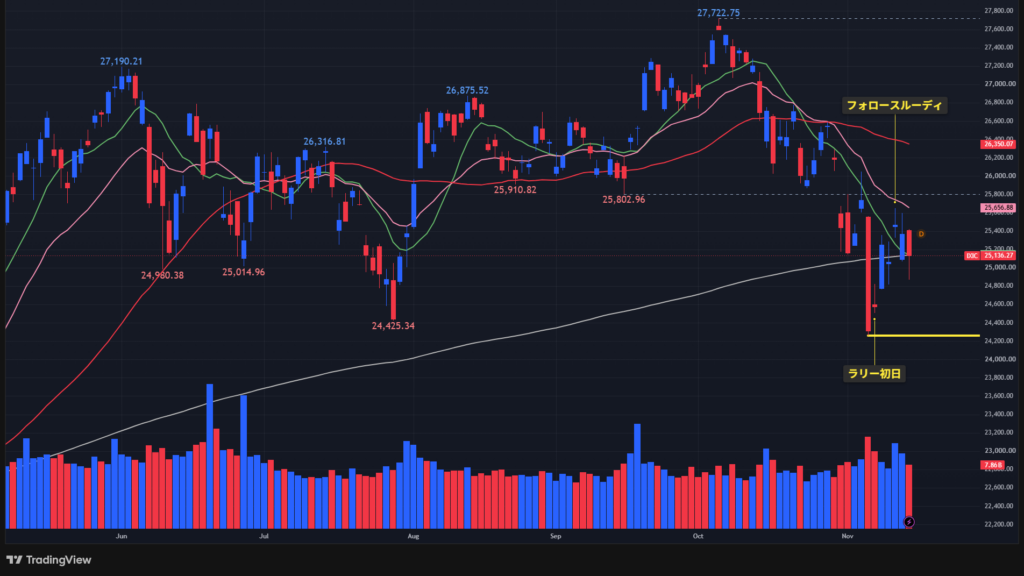
↑NASDAQは週間で2.27%上昇しました。水曜にはフォロースルーディがでましたが、その後は下落に転じており、金曜時点では200日移動平均線上で取引を終了しています。来週は11/5の大幅下落で記録した安値を下回らないかに注目です。
【ダウの日足チャート】
※TradingView提供のチャート
10日&50日の移動平均線、21日指数移動平均線を奪還
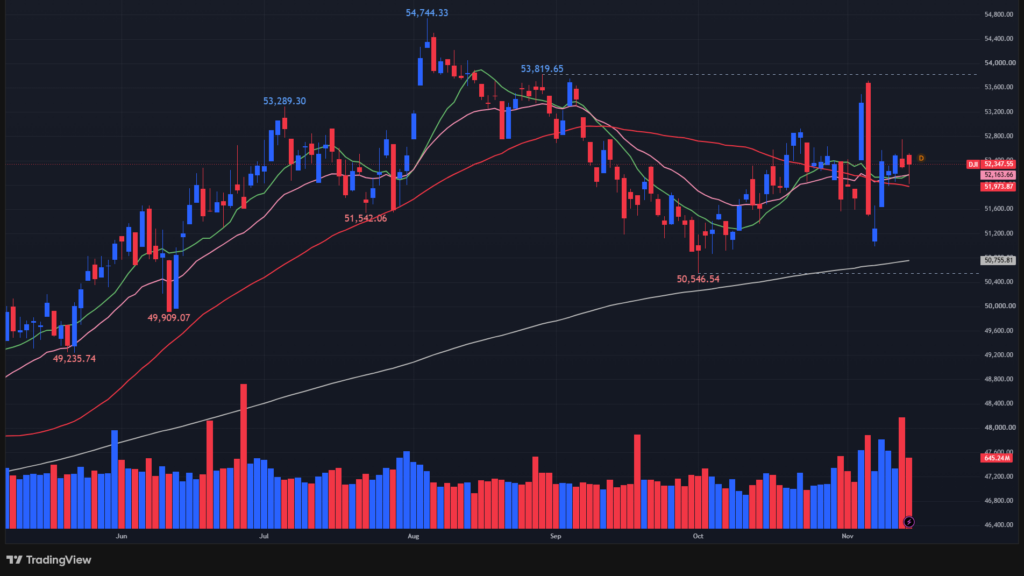
↑ダウは週間で2.07%上昇しました。今週で50日移動平均線の奪還に成功しており、金曜時点も50日移動平均線の上で推移しています。
【ラッセル2000(小型株)の日足チャート】
※TradingView提供のチャート
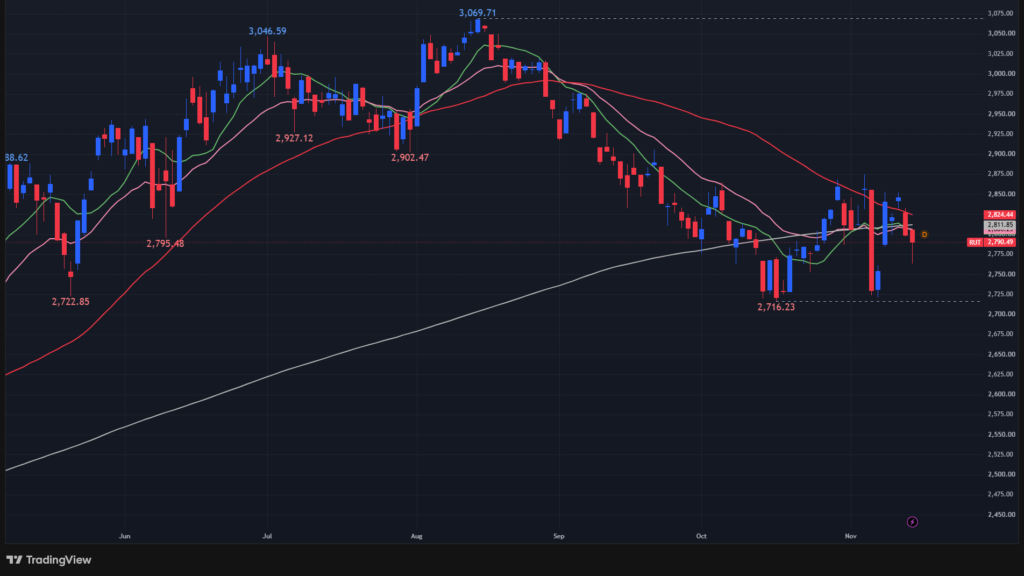
↑ラッセル2000は週間で1.32%上昇しました。今週で週の前半で50日移動平均線を奪還したものの、後半にかけては下落に転じており、200日移動平均線を下にきったところで推移しています。
【RSP(SP500均等加重)の日足チャート】
※TradingView提供のチャート
10日移動平均線、21日指数移動平均線を奪還
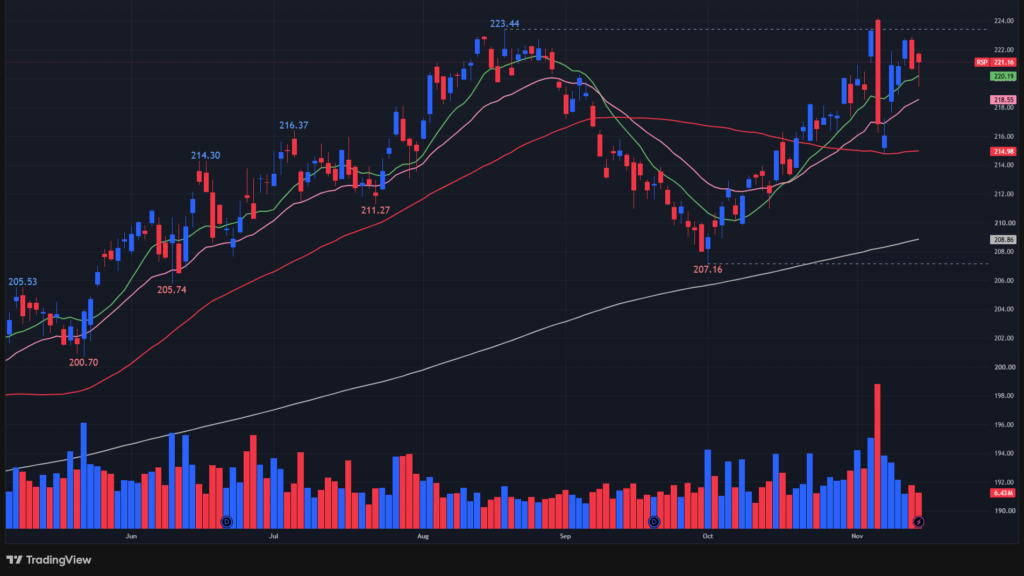
↑RSPは週間で2.37%上昇しました。S&P500/NASDAQ/ダウをさしおいて、はっきりと良い値動きを展開しています。金曜時点で全ての移動平均線を上回っています。
【MDY(中型株)の日足チャート】
※TradingView提供のチャート
10日&50日&200日の移動平均線、21日指数移動平均線を奪還
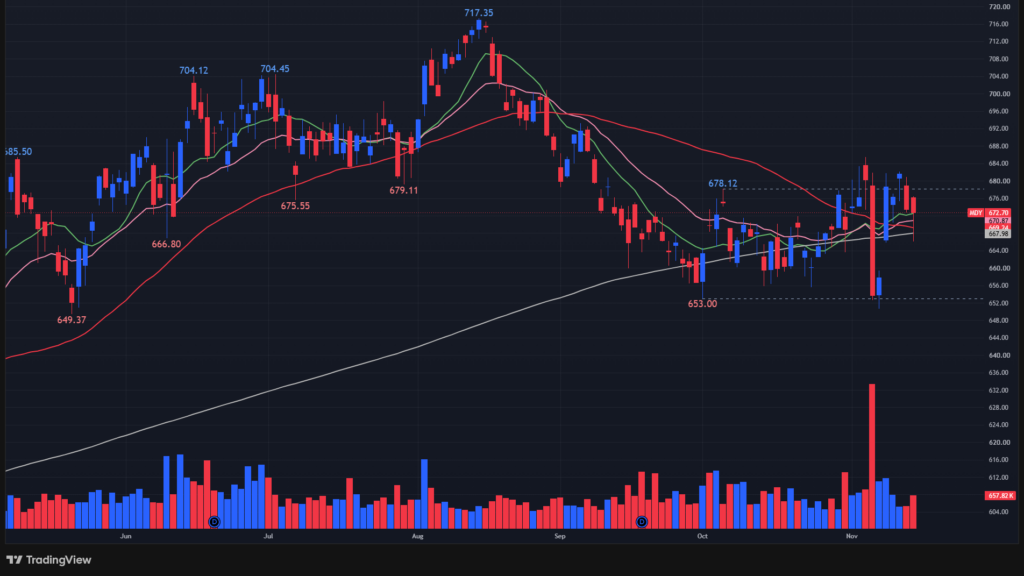
↑MDYは週間で2.26%上昇しました。価格は現在すべての移動平均線を上回っていますが、50日移動平均線が200日移動平均線を下回るデスクロスが発生しそうな状況となっています。
【原油先物の日足チャート】
※TradingView提供のチャート
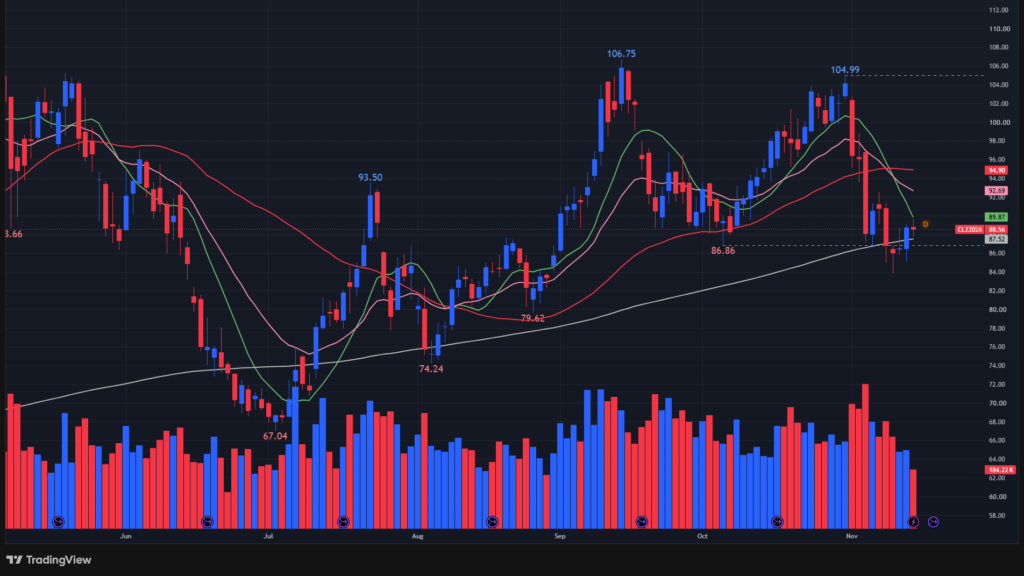
↑原油価格は週前半に90ドル近辺から86ドル割れへ急落した後、米・イラン間の緊張再燃を受けて88〜89ドル台へ反発しました。産油国の増産や米国の在庫増加が上値を抑える一方、核交渉の難航やタンカー攻撃が価格を下支えしています。今後は米・イラン交渉、ホルムズ海峡の安全確保、原油供給量と在庫動向が焦点です。原油高はエネルギー企業に追い風ですが、運輸・化学企業のコスト増やインフレ再燃につながる可能性があり、地政学リスクによる価格変動に警戒が必要です。
【金先物の日足チャート】
※TradingView提供のチャート
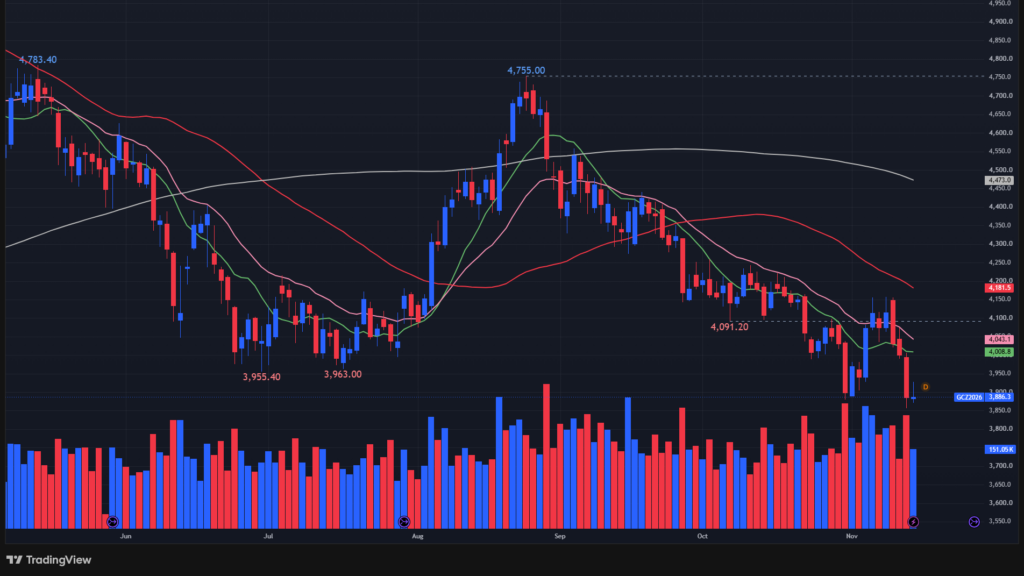
↑金価格は米国CPIの上振れとFRBの利上げ観測を背景に、週初の4,120ドルから3,890ドル近辺まで下落しました。中東情勢による安全資産需要を、ドル高と米長期金利の上昇が上回ったことが主因です。今後はFRBの金融政策、米金利・ドルの動向、原油高によるインフレ再燃が焦点となります。短期的には下落圧力が続く可能性がありますが、インフレ鈍化や利上げ観測の後退、中国人民銀行の金購入継続が確認されれば、金価格の反発要因となります。
【10年債利回りの日足チャート】
※TradingView提供のチャート
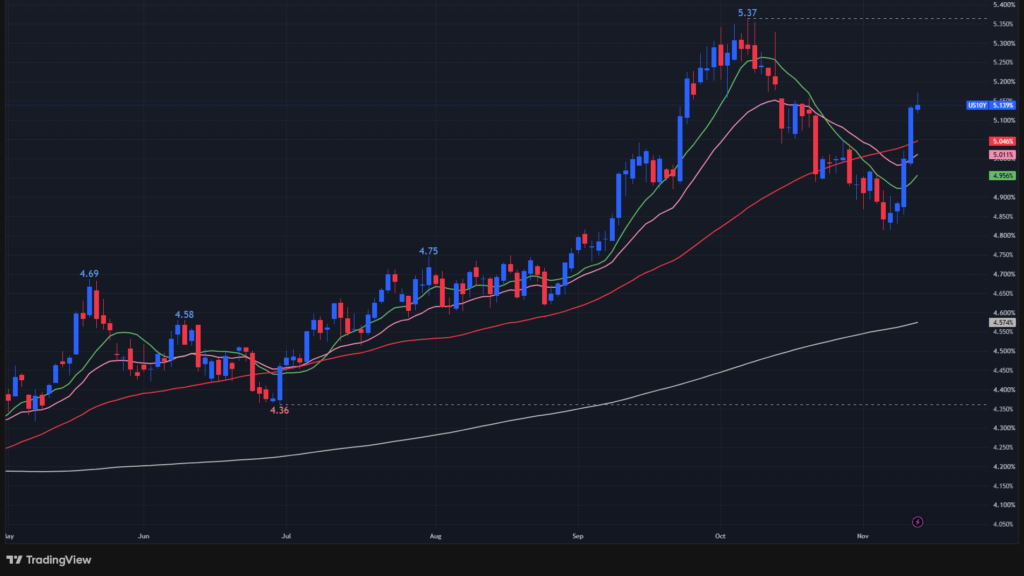
↑米長期金利は、堅調な雇用統計やインフレ圧力、FRBのタカ派姿勢、原油高などを背景に、週間で約30bp上昇しました。追加利上げ観測の強まりが債券価格を押し下げ、高PERのAI・ハイテク株や高負債企業にも逆風となっています。今後はFRBの金融政策、インフレ動向、原油価格が焦点です。金利の高止まりやインフレ再加速に警戒し、安定したキャッシュフローと健全な財務基盤を持つ企業を重視することが重要です。
【ドル指数の日足チャート】
※TradingView提供のチャート
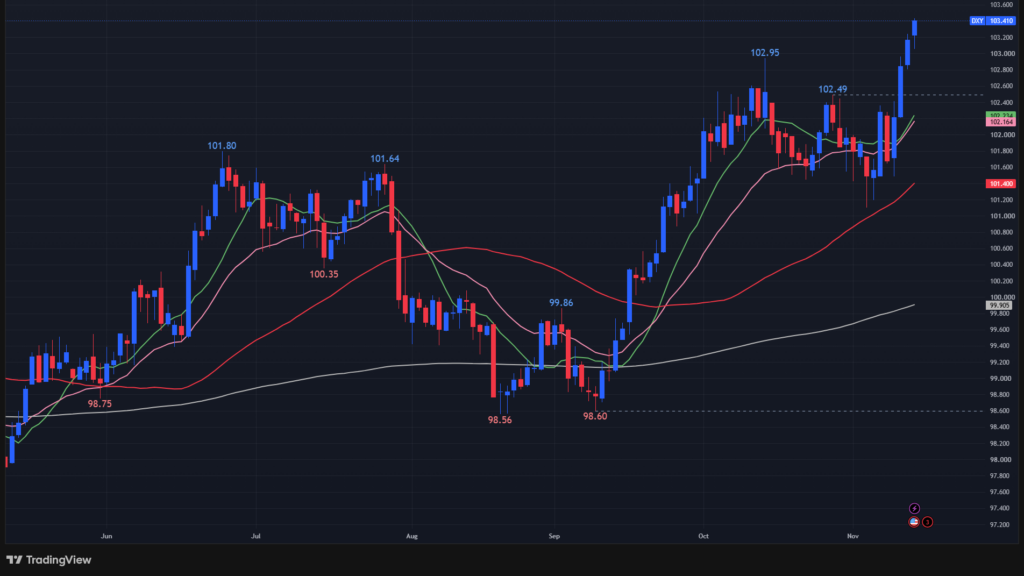
↑ドル指数は、堅調な米雇用統計やCPIの上振れ、FRBのタカ派姿勢を背景に、週初の101.8から103超へ急反発しました。米10年国債利回りの5.15%への上昇がドル買いを支える一方、PPIの鈍化はインフレ圧力の緩和を示唆しています。ドル高は日本の輸出企業に追い風ですが、新興国通貨や高PER成長株、金価格には逆風となります。今後はFRBの利上げ見通し、米長期金利、インフレ動向を注視し、ドル高・金利高の持続性を見極めることが重要です。
※主要なマーケットの詳細は以下参照
リンク
ディストリビューションディ
11/9週は、水曜にNASDAQがフォロースルーディが出現したことで、カウントが再開し、早速翌日にはS&P500が出来高を伴った下落をしたのでカウント数1回が記録されました。
週間カウント数の推移
・11/9 S&P500:0回、NASDAQ:0回
・11/10 S&P500:0回、NASDAQ:0回
・11/11 S&P500:0回、NASDAQ:0回
・11/12 S&P500:1回、NASDAQ:0回
・11/13 S&P500:1回、NASDAQ:0回
【ディストリビューションディ(出典:IBD)】
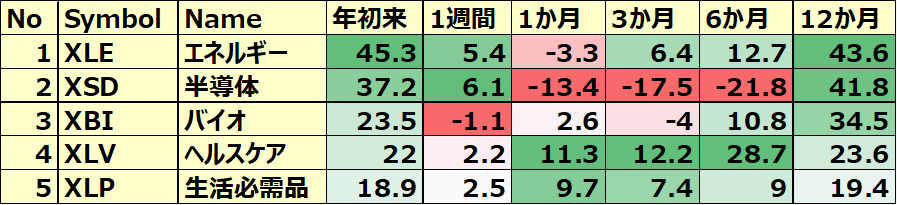
米国のセクターETF 年初来パフォーマンス BEST5
今週は半導体が勝者、バイオが敗者となりました。半導体の反発が一時的なものか来週の値動きに注目です。
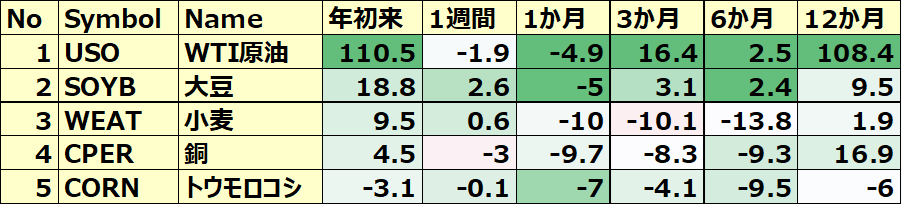
コモディティ&暗号通貨ETF 年初来パフォーマンス BEST5
今週の勝者は天然ガス、敗者はイーサリアム&ビットコインでした。
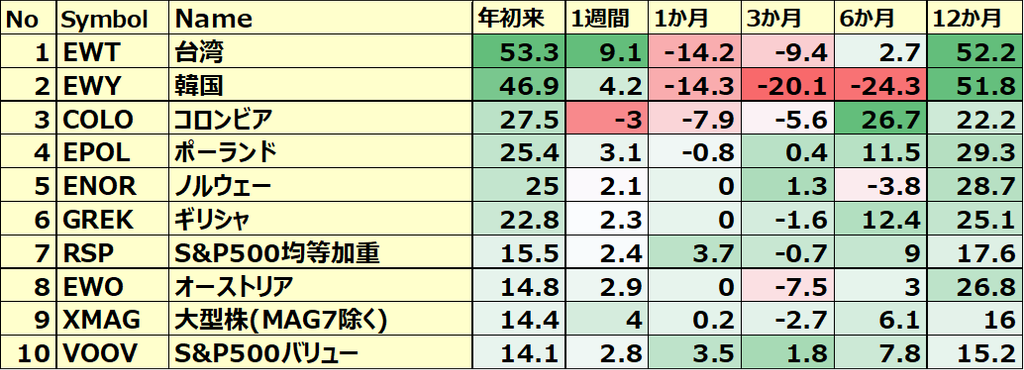
カントリーETF 年初来パフォーマンス BEST10
今週の勝者は台湾、敗者は中国でした。台湾が大幅上昇したことで、年初来パフォーマンストップに返り咲くかたちとなっています。地味にS&P500均等加重が順位を上げているのが、良い意味で気になります。
※各セクター&カントリーETFの詳細は以下参照
リンク
S&P500のバリュエーション
2026年11月13日に発行されたファクトセットのレポートによると、S&P500の12カ月先PERは18.3倍で、5年平均19.8倍とほぼ同じで、10年平均の19.1倍を上回っています。
また、実績PERは現在25.4倍となっており、5年平均の24.4倍と10年平均の23.7倍を上回っています。
12ヵ月先PERは過去平均を下回っており、実績PERは過去平均より高い水準となっています。
センチメント
センチメントは、強気に傾いていきそうですが、どっちに傾ていてもおかしくないニュートラルな印象です。
以下、センチメントに関わる数値の結果です。
- 「VIX」は、変動が大きかったものの先週末の25.63から19.29と大きく低下。
- 「Put Call Ratio※」は、先週末の1.03から0.85に低下。
- 「ブルベア指数※」は、ブル37vs ベア24.1となり先週末比でGapが大きく縮小。
- S&P500は、反発の動きを展開したものの、50日移動平均線の下で推移中。
※ INVESTOR’S BUSINESS DAILYの値引用
【VIXの日足チャート】
※TradingView提供のチャート
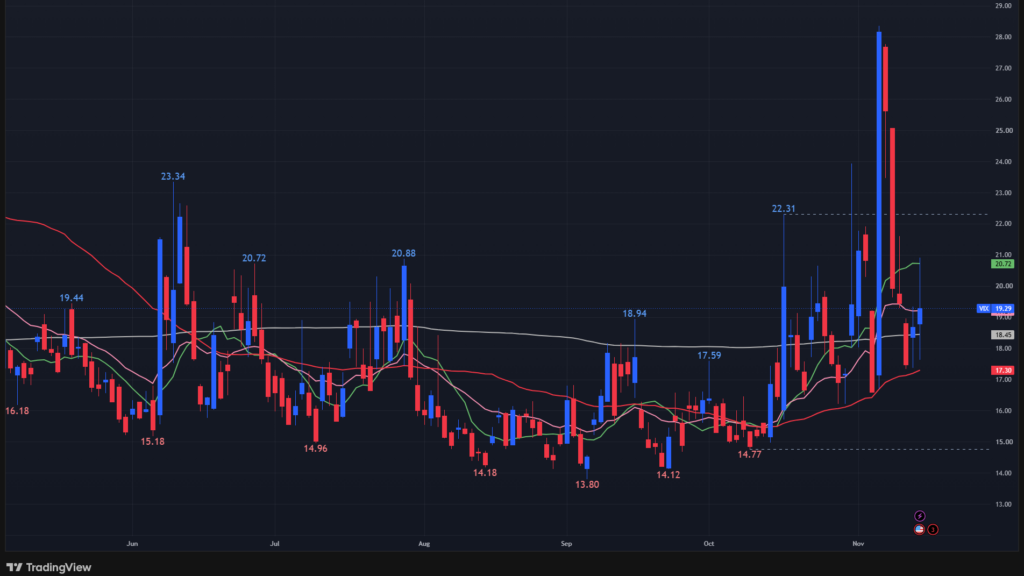
↑先週の大幅上昇に対して、今週は大きく下落。金曜時点では20を下回ったところで推移しています。
【Put Call Ratio(出典:IBD)】
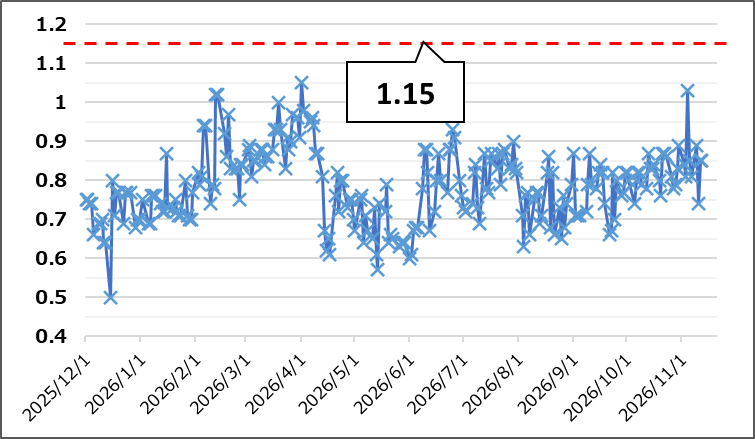
↑先週1を久しぶりにこえましたが、今週は0.8程度までにおちついています。
【ブルベア指数(出典:IBD)】
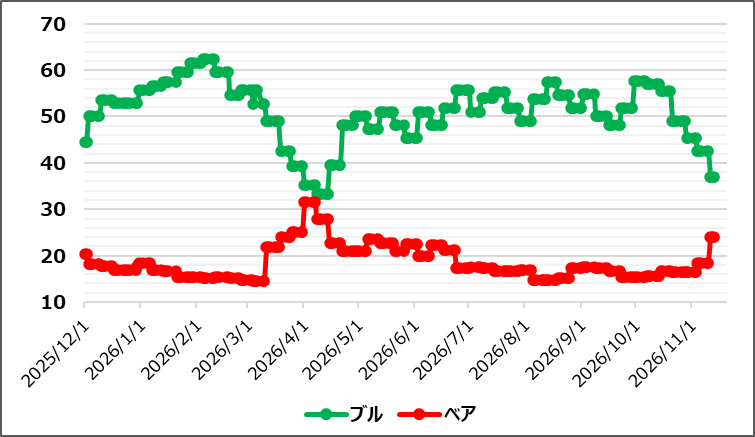
↑ブル下落、ベア上昇の動きが展開されて先週比で更にGapが大きく縮小しました。
【S&P500の日足チャート】
※TradingView提供のチャート
↑S&P500は週間で2.51%上昇しました。S&P500は、今週反発の動きをみせましたが、金曜時点は50日移動平均線の下で推移しています。
経済指標&イベント
以下、今週確認してきた内容の結果です。
ポジティブサプライズ
・米・PPI(コア)
ネガティブサプライズ
・米・CPI
・米・新規失業保険申請件数
ノンサプライズ
・独・CPI(確報)
・米・PPI(総合)
米・CPI
10月の総合は前月比+0.4%(予想+0.3%)、コアCPIは+0.3%(予想+0.2%)となり、ともに市場予想を上回りました。
物価上昇の要因
住居費+0.3%、食品+0.5%、エネルギー+0.7%。医療費や自動車保険も上昇しました。
年間インフレ率
政府閉鎖による2025年10月のデータ欠損で算出できず、公表を見送りました。
投資家目線
インフレ鈍化は緩慢で、FRBの利下げ判断に慎重さを促す内容です。
独・CPI(確報)
前年比2.8%(9月3.3%)に鈍化しました。
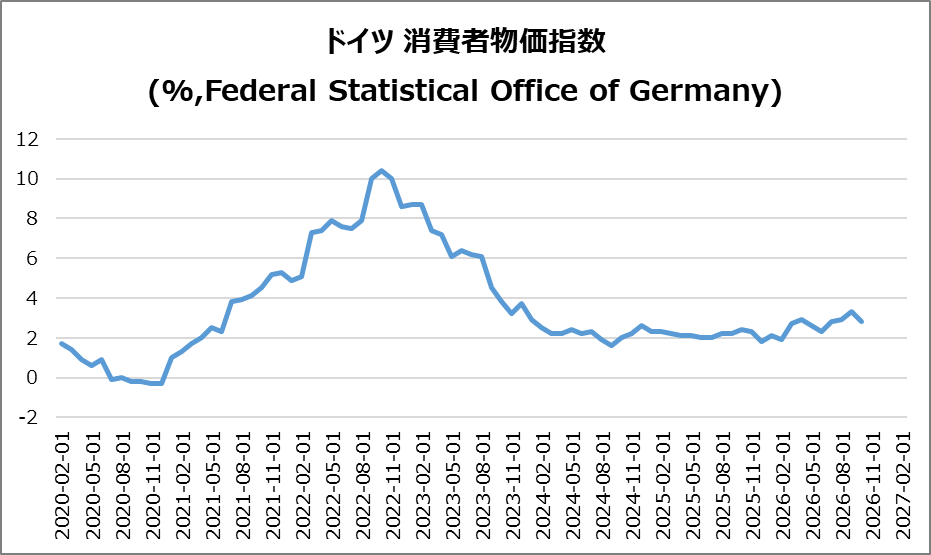
- エネルギー: 14.9%→12.2%。燃料税減税が寄与。
- 食品: 0.4%で横ばい。
- コアCPI: 2.4%→2.1%に鈍化。
- EU基準: 2.8%。ECB目標の2%を上回る。
- 前月比: 0.2%下落。
- 総括: インフレ圧力は緩和するも、エネルギー価格の高騰が継続。
米・新規失業保険申請件数
11月7日終了週は20万件(前週比+9,000件)で、市場予想19.5万件を上回りました。
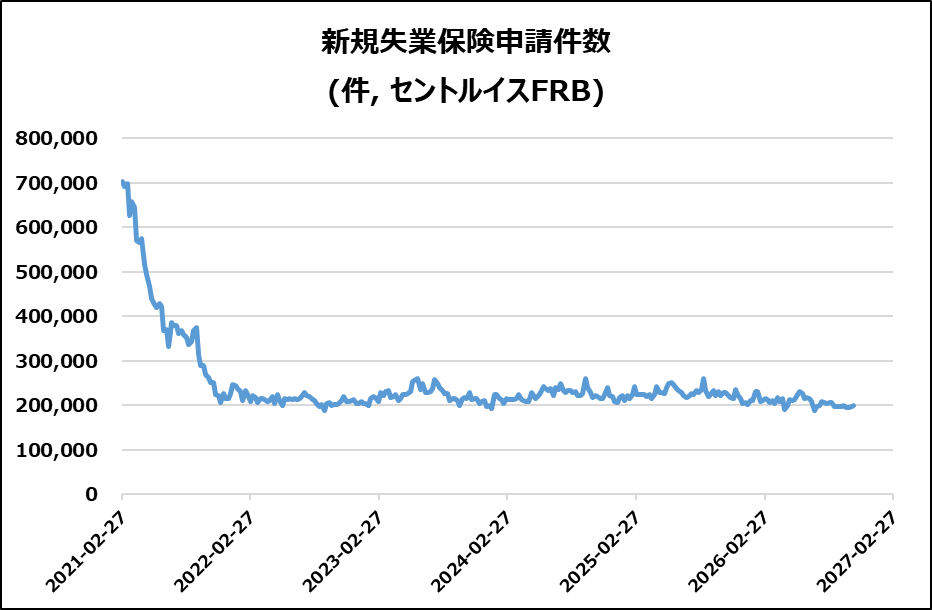
継続受給申請
167.9万件(-1.3万件)。2023年3月以来の低水準に接近。
連邦職員
新規申請は585件(+33件)。
市場への影響
高金利・エネルギー高でも労働市場は堅調。FRBの利下げを急ぐ必要性は低下。
米・PPI
総合+6.5%(予想6.6%)、コア+5.0%(予想と一致)となりました。
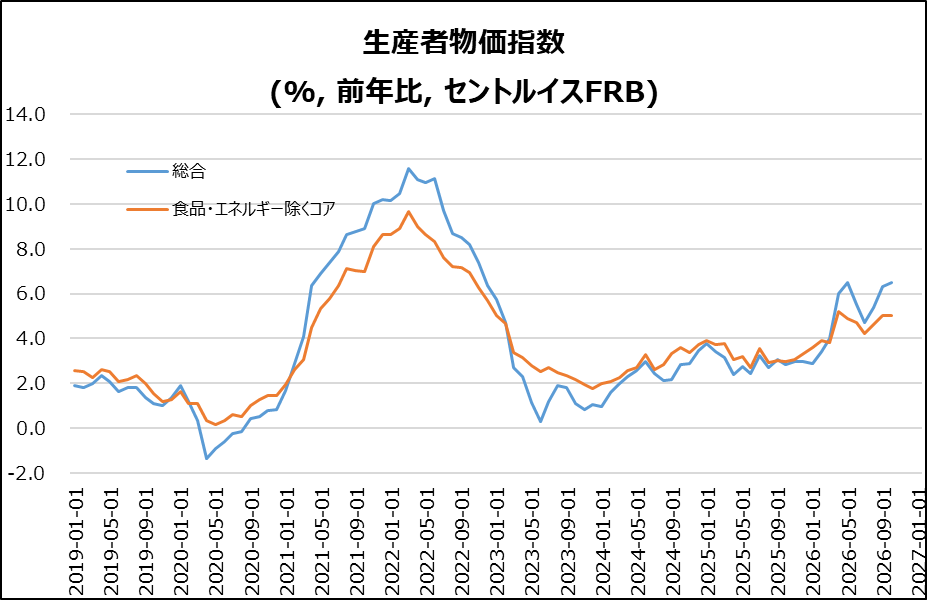
総合PPI
10月は前月比+0.3%(9月+1.4%)、予想+0.4%を下回りました。
財・サービス
財+0.5%、サービス+0.2%へ鈍化。エネルギーは▲0.1%、食品は+1.3%。
コアPPI
前月比+0.3%(9月+0.8%)へ鈍化。
決算
今週は13社チェックしました。
・決算クリア後上昇 & EPSと売上高が加速
➡ECO
・10%以上値上がりした銘柄
➡CRWV,CBRS
・10%以上値下がりした銘柄
➡CTVA,NBIS
2026/11/10(火) 決算発表 ~ONON,SE,CRWVなど~
2026/11/12(木) 決算発表 ~NBIS,CBRS,CSCOなど~
S&P500の長期トレンドチェック
2022年10月13日の底値を起点とした上昇トレンド(黄色点線)を少し下回ったところを推移しています。金曜の終値は7561.67(底値3491.58 から +116.57%)です。
【S&P500指数の週足チャート】
※TradingView提供のチャート
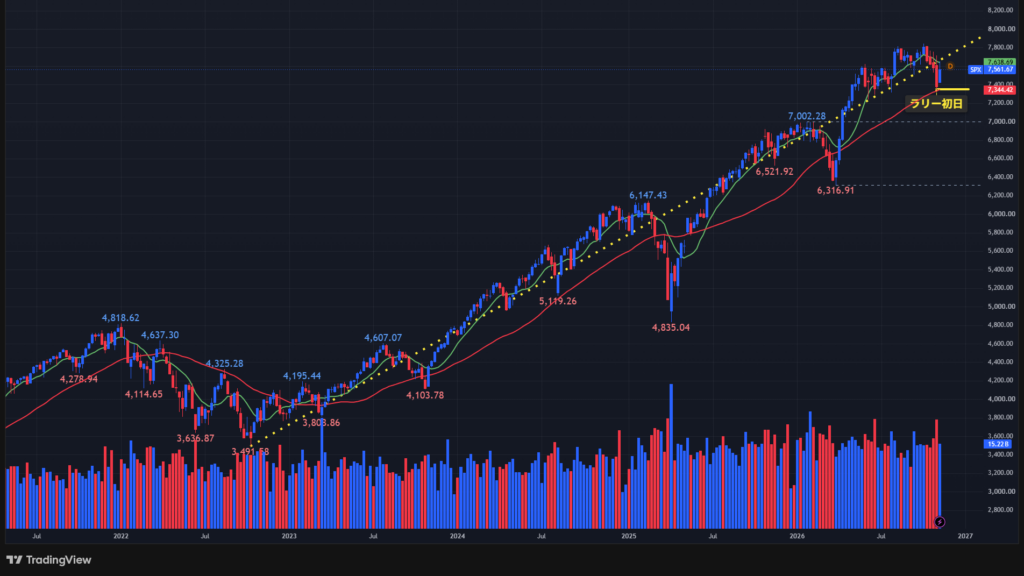
(緑:10週移動平均線、赤:40週移動平均線)
11/16週の注目内容
関心のある経済指標&イベント
来週は以下の経済指標&イベントに注目です。
- 11/17(火) 米・小売売上高
- 11/17(火) 米・鉱工業生産指数
- 11/18(水) 米・住宅建築許可件数
- 11/18(水) 米・住宅着工件数
- 11/19(木) 米・新規失業保険申請件数
- 11/20(金) 米・ミシガン大学消費者信頼感指数
関心のある決算
来週は15社チェック予定です。
- 11/16(月)アフター パウエル インダストリーズ(POWL)
- 11/17(火)プレ ホームデポ(HD)
- 11/17(火)プレ ディズニー(DIS)
- 11/17(火)プレ ヴァイキング(VIK)
- 11/17(火)アフター エヌビディア(NVDA)
- 11/17(火)アフター ソシエダード・キミカ・イ・ミネラ・デ・チリ(SQM)
- 11/18(水)プレ ターゲット(TGT)
- 11/18(水)プレ ロウズ(LOW)
- 11/18(水)プレ TJX(TJX)
- 11/18(水)アフター パロアルトネットワークス(PANW)
- 11/19(木)プレ ウォルマート(WMT)
- 11/19(木)プレ アリババ(BABA)
- 11/19(木)プレ ウィリアムズソノマ(WSM)
- 11/19(木)アフター ギャップ(GAP)
- 11/19(木)アフター イントゥイット(INTU)
来週は、Nvidiaの決算、AnthropicのIPO観測、FRBの金融政策、中東情勢が最大の注目材料となります。
17日のNvidia決算では、CEO退任報道を受けた経営体制の不透明感に加え、AI半導体需要や業績見通しが焦点です。また、週後半に上場が観測されるAnthropicのIPOは、AI関連株全体の投資家心理を左右する可能性があります。18日のFOMC議事要旨では追加利上げの可能性やFRB内部の政策姿勢が注目されます。
一方、中東情勢では軍事的緊張と原油供給見通しが交錯しており、原油価格や世界の金利への影響が懸念されます。
目先は、AI投資の持続性、米長期金利の動向、地政学リスクを見極めることが重要です。
それでは、また👋
コメント