こんにちは、Saabです。今週の振り返りと来週のトピックです。
↓サマリーは以下参照。
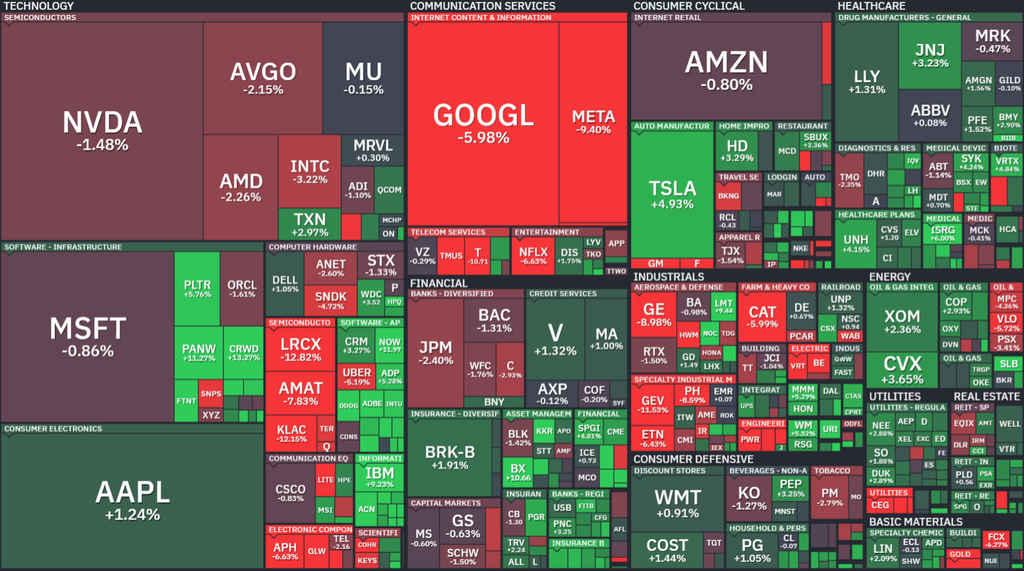
今週の米国株は、前半のAI関連株反発から後半の急落へ転じました。巨額のAI設備投資に対する収益性・債務負担への懸念が強まり、メタ、マイクロン、AMD、エヌビディアなどが売られました。
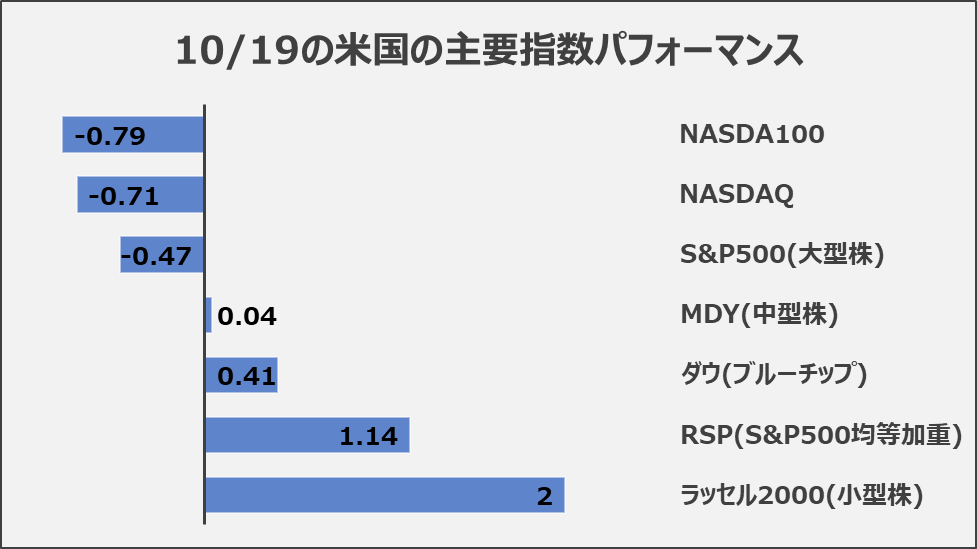
週間ではS&P500が0.47%、NASDAQが0.71%下落し、ともに50日移動平均線を下回りました。一方、ダウは0.41%、ラッセル2000は2%、均等加重型S&P500は1.14%上昇し、大型ハイテク株から小型株、バリュー株、ディフェンシブ株への資金移動が鮮明になりました。
中東情勢による原油高はインフレ再燃懸念を強め、金価格は約4%下落しました。米住宅市場は低迷する一方、雇用は底堅さを維持しています。
来週はFRBの政策金利、PCE物価指数、Microsoft・Alphabet・Amazonなどの決算が焦点です。 特にAI投資の収益貢献と設備投資計画、原油価格、米長期金利の動向が、半導体・AI関連株の反発を左右すると考えられます。
それでは順に詳細をみていきます。
10/19週 米国市場の振り返り
総括
AI投資懸念と原油高でハイテク株に売り圧力
今週の米国株は、前半のAI関連株反発から後半の急落へと転換しました。
特にメタ、アマゾン、マイクロソフト、アルファベットなどの巨額AI投資に対し、収益性と債務負担への懸念が強まりました。
半導体ではマイクロン、AMD、エヌビディア、インテルが売られ、AIインフラ関連株の調整が目立ちました。
一方、イーライリリー、3M、スーパー・マイクロには好材料を背景とした買いが入りました。
今後は、ハイパースケーラーの決算と設備投資計画、FRBの金利判断、原油価格、米10年国債利回りが重要です。
特にAI投資の利益貢献が確認できるかが、半導体株の反発を左右すると考えられます。
【S&P500の週間ヒートMap(出典:finviz)】
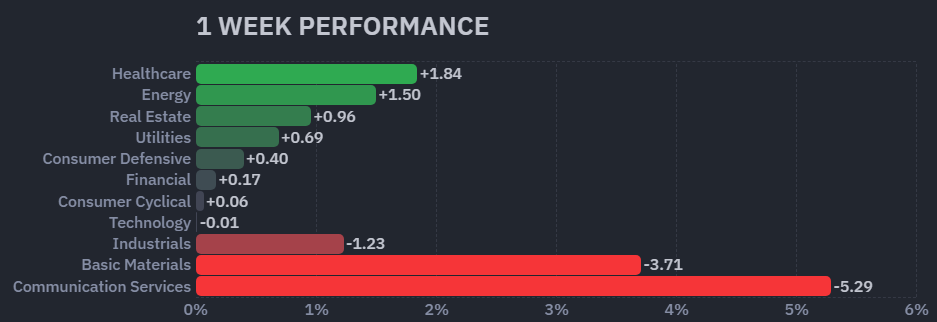
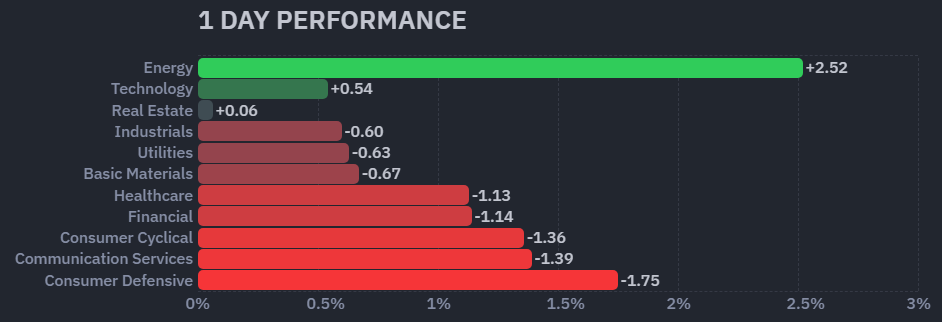
【米国株の各セクターの週間パフォーマンス (出典:finviz)】
10/19週の主要指数は、S&P500/NASDAQ/NASDAQ100が他の指数に対して相対的に弱い一方で、ダウ/RSP/ラッセル2000などが強かったです。
資金のローテーションがおきていますね。
・買われたもの
→小型株、バリュー株、コモディティ、ディフェンシブ、原油など
・売られたもの
→ビックテック、AI関連株、仮想通貨、高ベータ株など
10/19~10/23の動向
10/19(月)AI関連株の反発で主要指数上昇
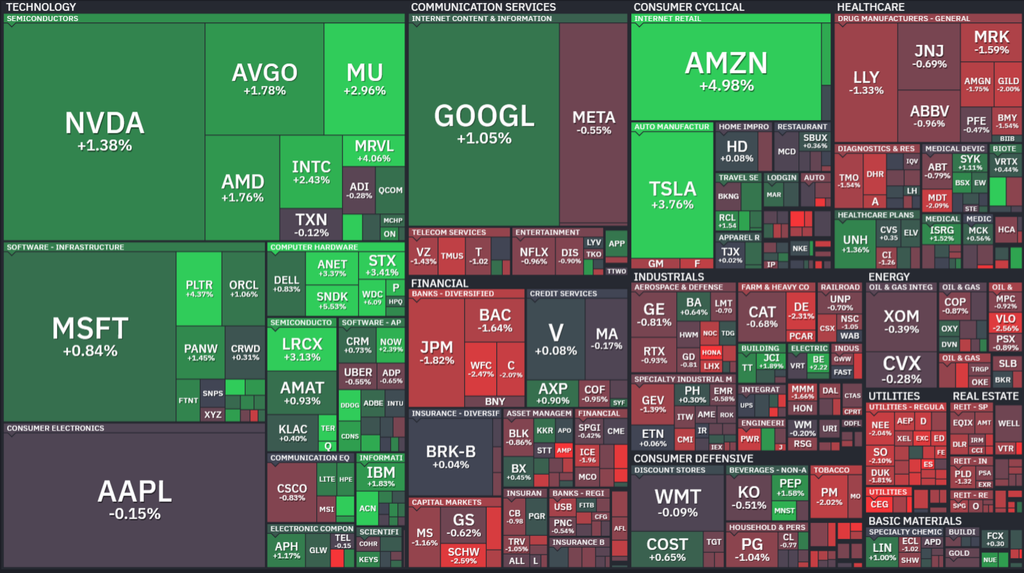
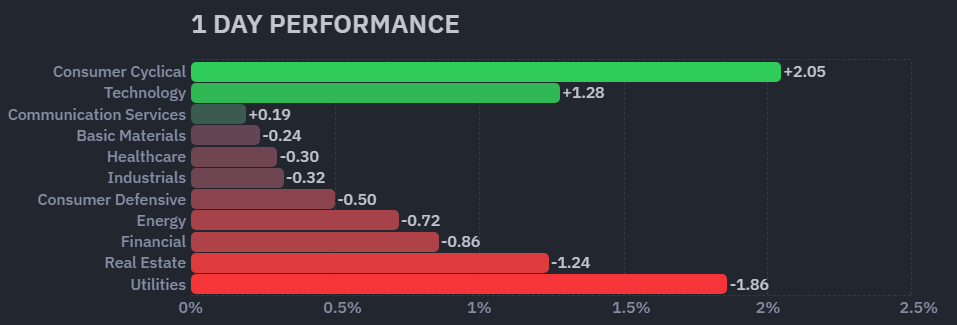
米国株はAI関連大型株への押し目買いが広がり、S&P500は0.4%、NASDAQ100は1.2%上昇し、ダウはほぼ横ばいでした。先週のAI投資やクラウド企業の債務問題への懸念から一部買い戻しが進みました。マイクロンは3.1%、インテルは3%、アマゾンは5%、エヌビディアは1.4%上昇しました。一方、金融株は軟調で、モルガン・スタンレーは1%、バンク・オブ・アメリカは1.7%、ウェルズ・ファーゴは2.5%下落しました。
【S&P500の1Day(月)ヒートMap(出典:finviz)】
【米国株の各セクターの1Day(月)パフォーマンス (出典:finviz)】
10/20(火)長期金利低下で景気敏感株が反発
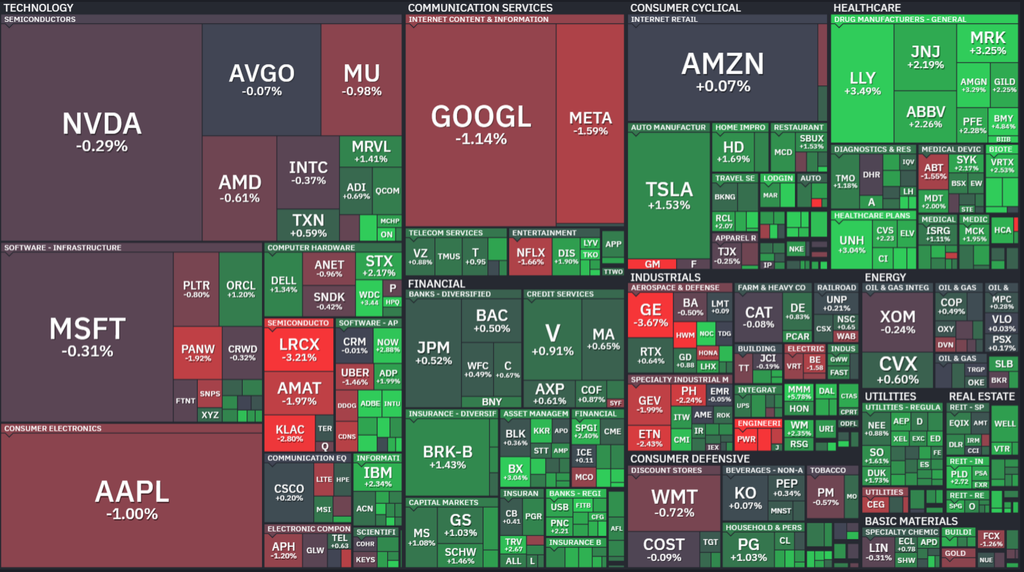
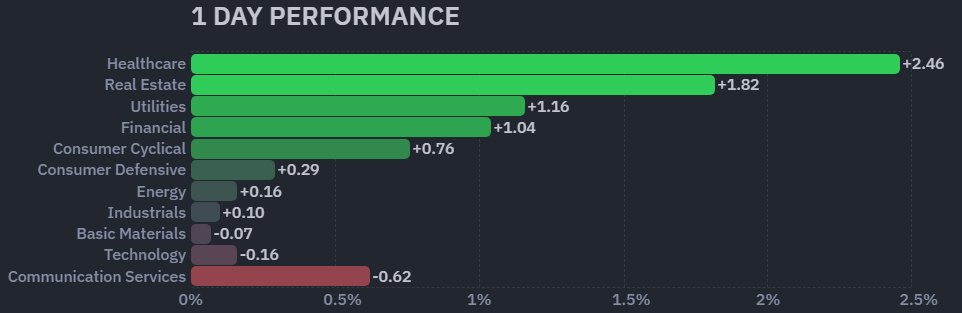
S&P500は0.3%上昇、ダウは530ポイント高となりましたが、NASDAQは0.1%下落しました。原油価格と長期国債利回りの低下が投資家心理を改善させ、金融・ヘルスケア株が上昇しました。バークシャー・ハサウェイは1.4%、ゴールドマン・サックスは1.1%、イーライリリーは3.5%上昇しました。3Mは好決算と通期見通し引き上げで5.8%上昇しましたが、GMは利益見通しの縮小を受けて6.8%下落しました。
【S&P500の1Day(火)ヒートMap(出典:finviz)】
【米国株の各セクターの1Day(火)パフォーマンス (出典:finviz)】
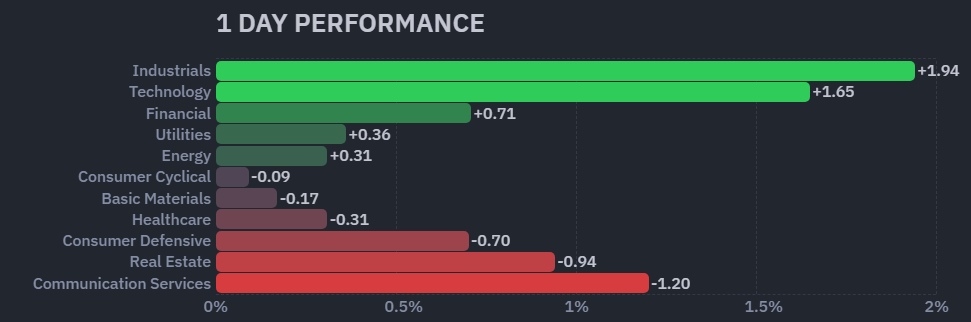
10/21(水)AI需要への期待回復でハイテク株上昇
S&P500は0.6%、NASDAQは1.1%上昇し、ダウも360ポイント高となりました。AIサーバー需要への期待が回復し、好調な四半期見通しを示したスーパー・マイクロ・コンピューターは9.5%急騰しました。デルは5.3%、HPEは3.7%、エヌビディアは2.5%、AMDは3.4%上昇しました。一方、ネットフリックスは利益見通しが市場予想を下回り5.3%下落し、AT&Tも6.4%下落しました。
【S&P500の1Day(水)ヒートMap(出典:finviz)】
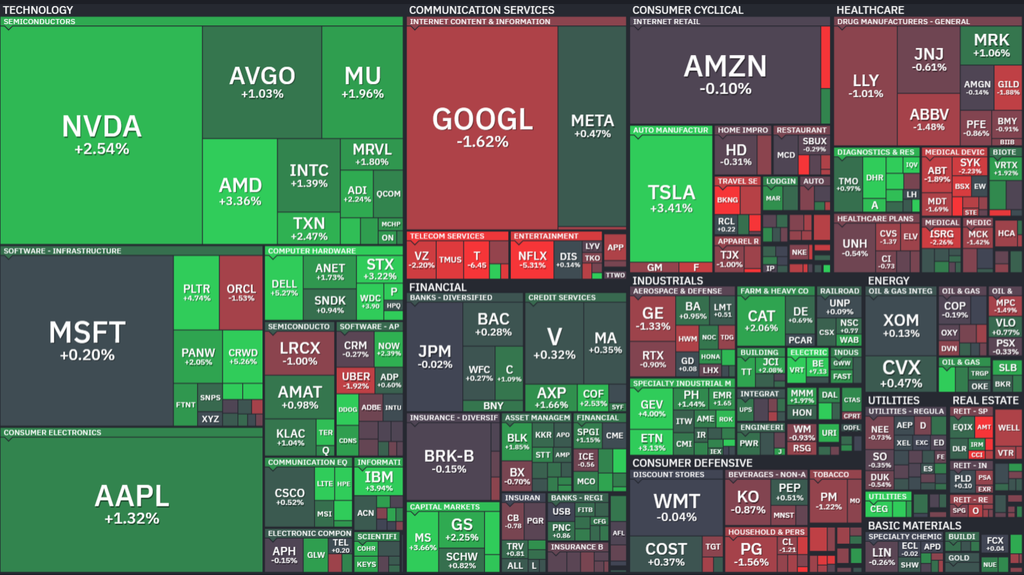
【米国株の各セクターの1Day(水)パフォーマンス (出典:finviz)】
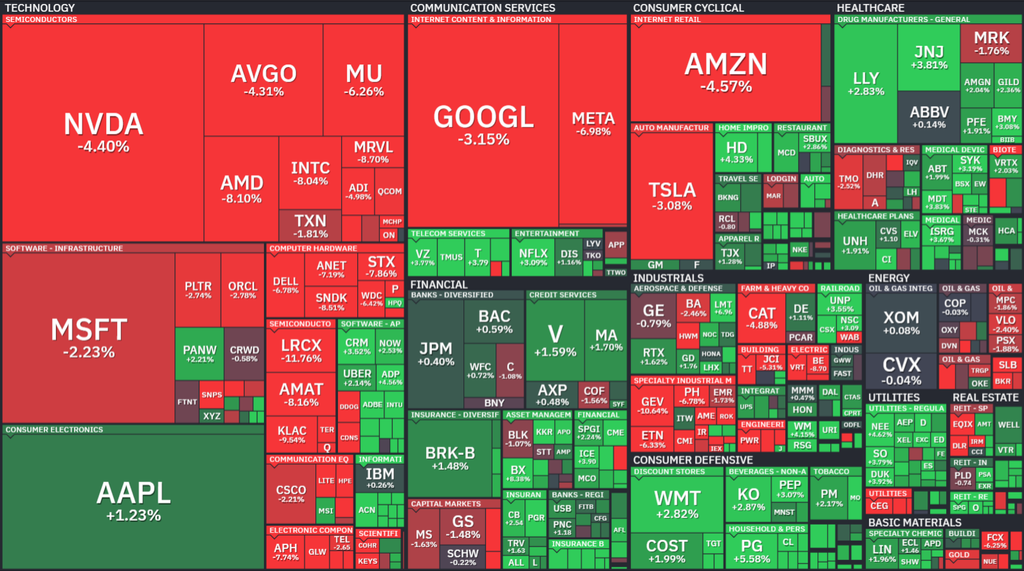
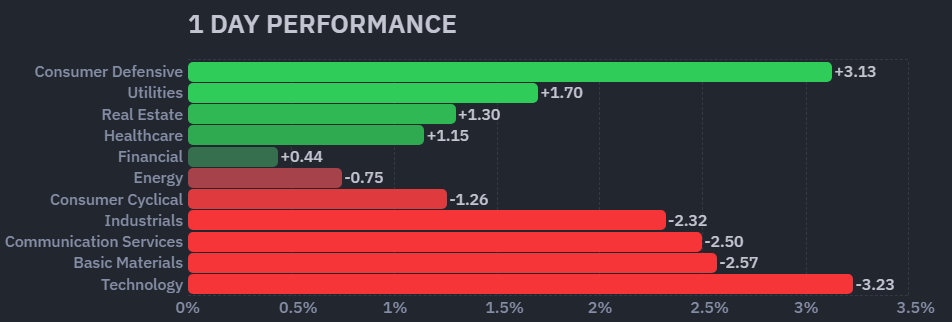
10/22(木)AI投資の採算懸念で半導体株急落
S&P500は1.2%、NASDAQは2.9%下落し、ダウはほぼ横ばいでした。メタは売上・利益が増加したものの、AI設備投資の拡大と債務負担への懸念から7%下落しました。アマゾンは4.6%、アルファベットは3.2%、マイクロソフトは2.2%下落しました。半導体株も売り込まれ、AMDは8.1%、インテルは8%、マイクロンは6.3%、エヌビディアは4.4%下落しました。ラムリサーチも業績見通しへの失望から11.8%急落しました。
【S&P500の1Day(木)ヒートMap(出典:finviz)】
【米国株の各セクターの1Day(木)パフォーマンス (出典:finviz)】
10/23(金)原油高とインフレ懸念で株価続落
S&P500は0.5%下落、NASDAQは横ばい、ダウは653ポイント安となりました。中東情勢の緊迫化による原油高と国債利回り上昇が、FRBの金融政策への警戒を強めました。JPモルガンは1.5%、モルガン・スタンレーは2.4%、ブラックロックは1.7%下落しました。アマゾンやメタも軟調でした。週間ではS&P500が1%、NASDAQが2.1%下落した一方、ダウは296ポイント上昇しました。
【S&P500の1Day(金)ヒートMap(出典:finviz)】
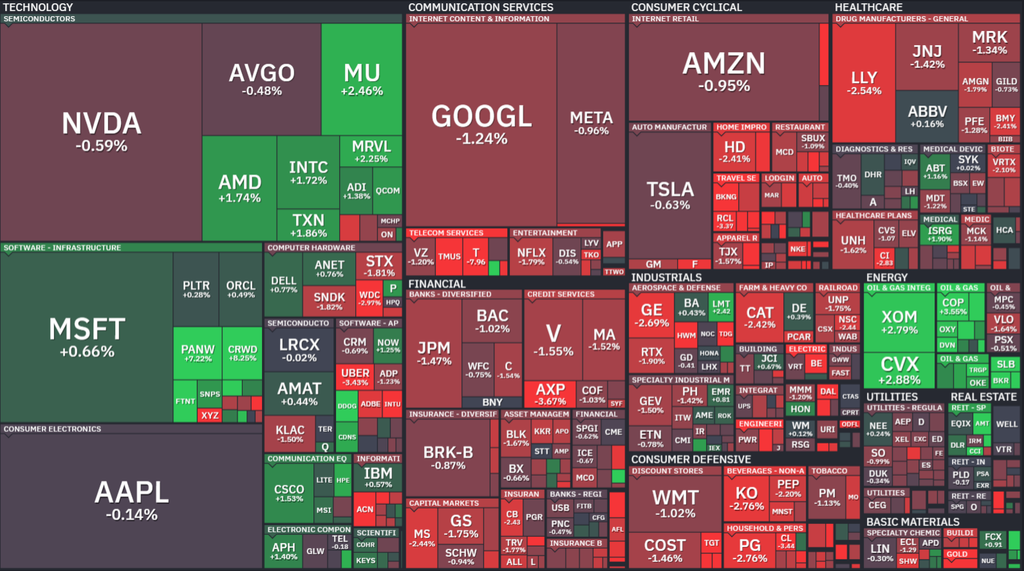
【米国株の各セクターの1Day(金)パフォーマンス (出典:finviz)】
【S&P500の日足チャート】
※TradingView提供のチャート
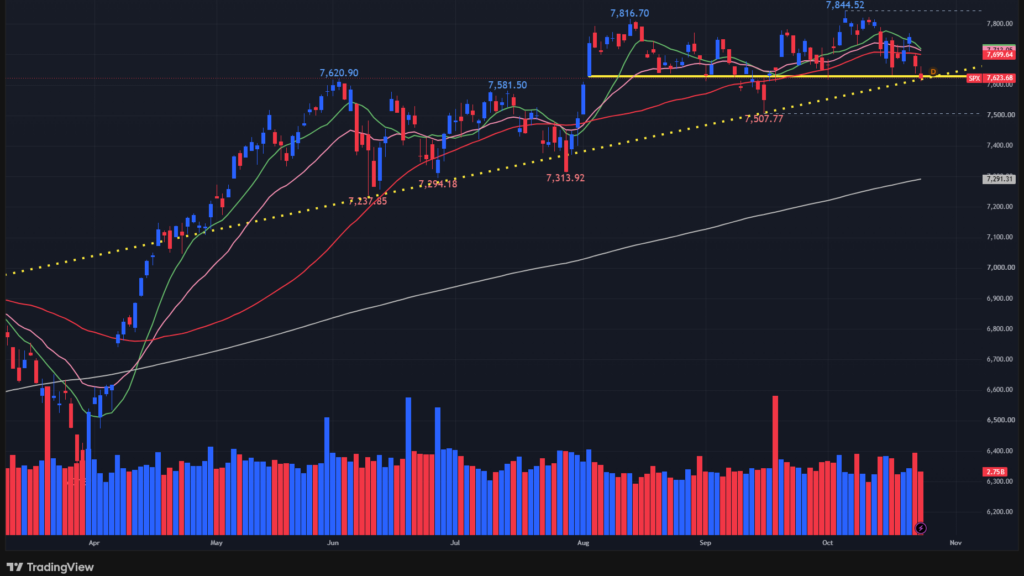
↑週間で0.47%の下落を記録しました。重要な水準である50日移動平均線を完全に下にきってしまっています。
【NASDAQの日足チャート】
※TradingView提供のチャート
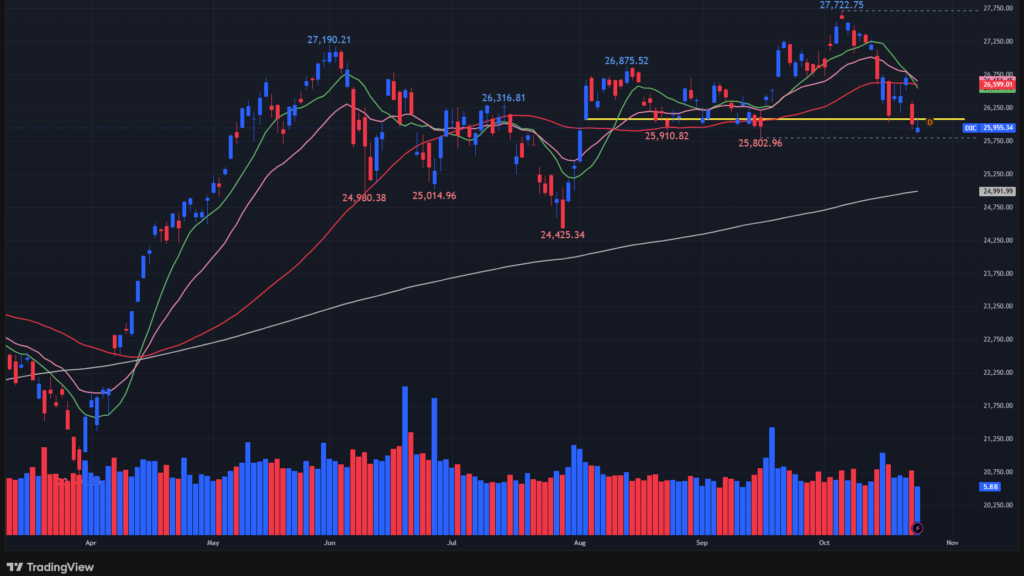
↑週間で0.71%の下落を記録しました。S&P500と同様、NASDAQも完全に50日移動平均線を下回ったところで推移しています。
【NASDAQ100の日足チャート】
※TradingView提供のチャート
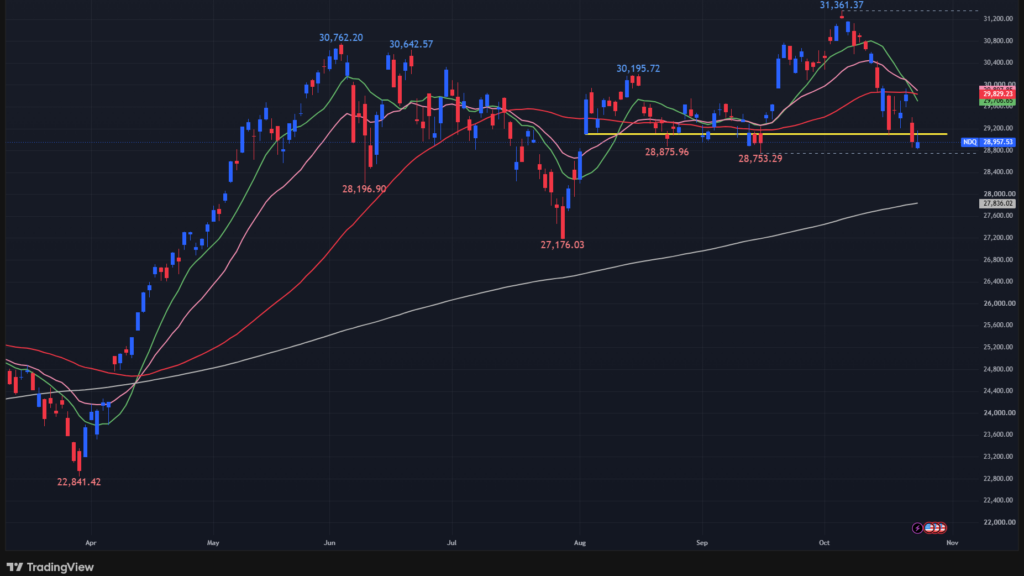
↑週間で0.79%の下落を記録しました。S&P500やNADAQと同様、NASDAQ100も完全に50日移動平均線を下回ったところで推移しています。
【ダウの日足チャート】
※TradingView提供のチャート
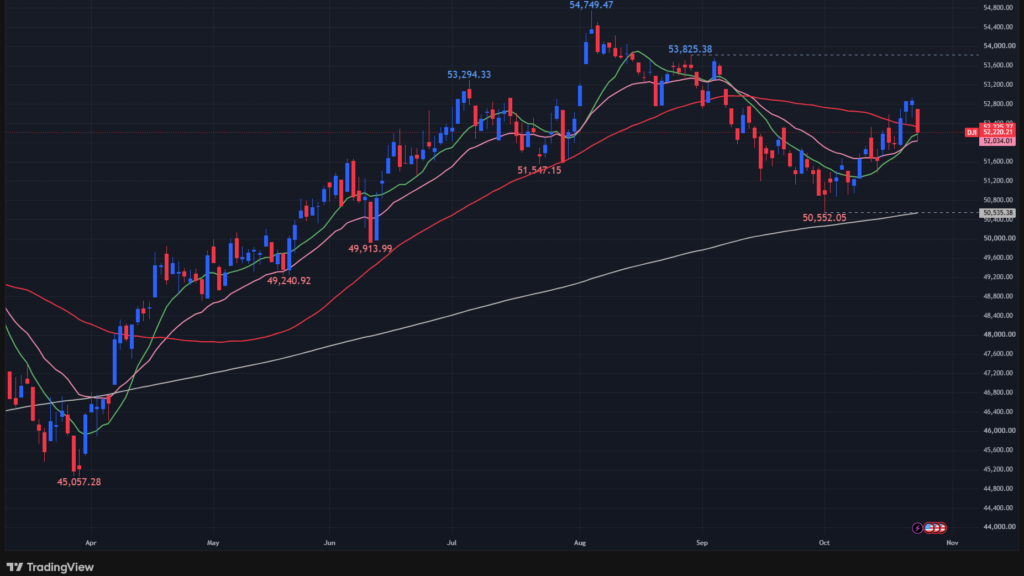
↑週間で0.41%の上昇を記録しました。S&P500やNASDAQとは真反対の動きを見せており、一時50日移動平均線を奪還しましたが、金曜には再び下にきっていきました。
【ラッセル2000(小型株)の日足チャート】
※TradingView提供のチャート
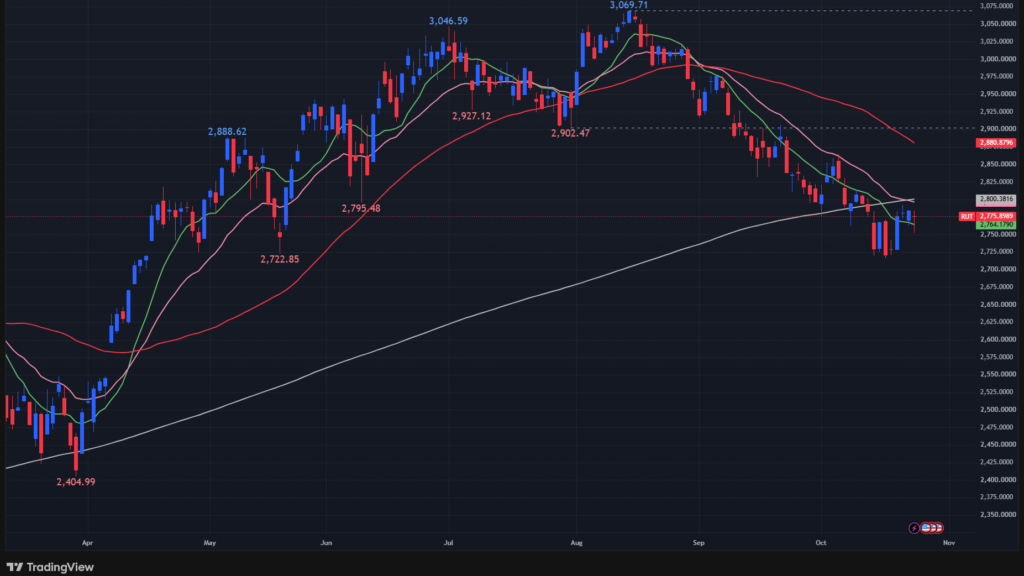
↑今週は2%の上昇を記録しました。底値から反発の兆しをみせていますが、来週もその動きは観察が必要です。価格は未だに200日移動平均線の下で推移しています。
【RSP(SP500均等加重)の日足チャート】
※TradingView提供のチャート
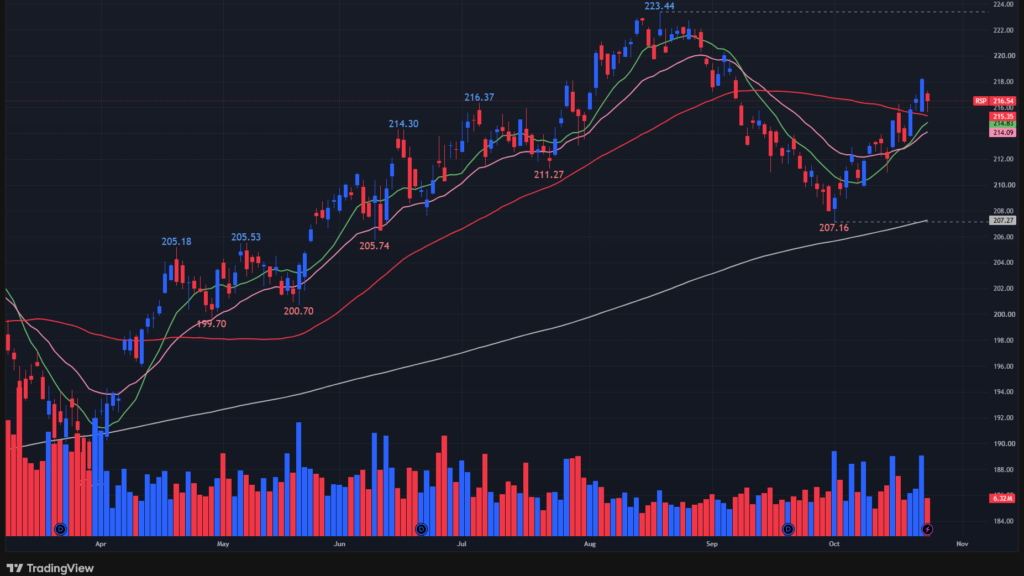
↑週間で1.14%の上昇を記録し、50日移動平均線を奪還しています。S&P500が50日移動平均線を下にきっているのを横目にRSPはずんずん上昇を続けています。9月末からの上昇の勢いが来週も継続できるかに注目です。
【MDY(中型株)の日足チャート】
※TradingView提供のチャート
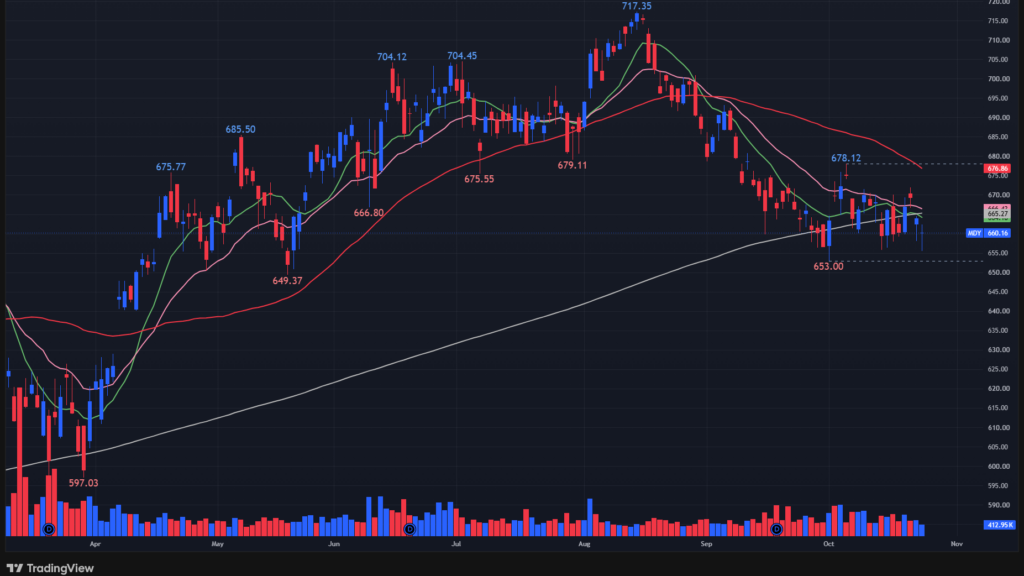
↑週間で0.04%となり、ほぼ横ばいとなっています。現在200日移動平均線を下回っており、ラッセル2000と同じようなチャートのカタチをみせていますが、今週のパフォーマンスではラッセル2000に対して出遅れているカタチとなっています。
【原油先物の日足チャート】
※TradingView提供のチャート
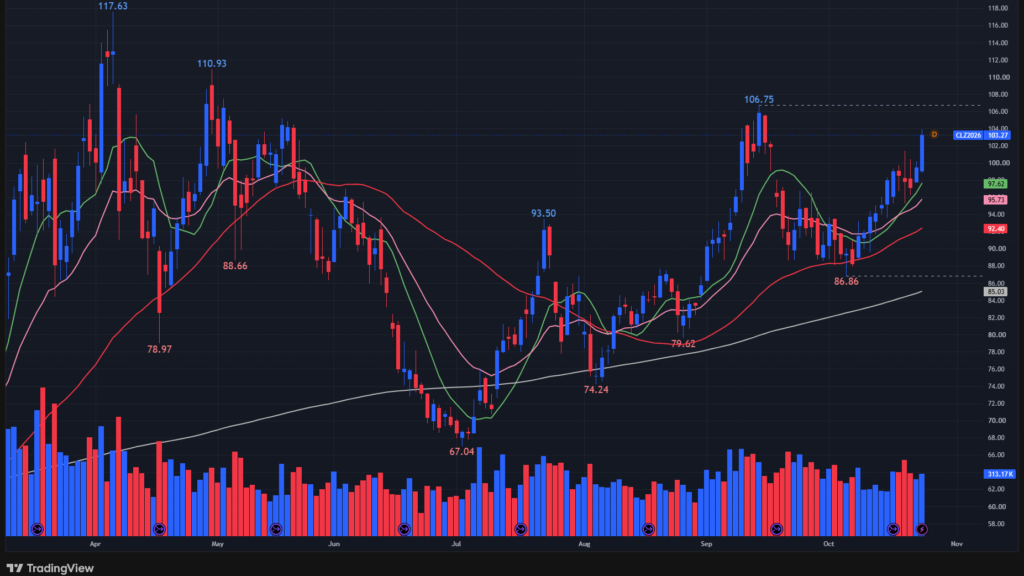
↑原油は、米イラン交渉への期待から一時97ドルを下回りましたが、中東情勢の緊迫化と供給不安により103ドル超へ上昇しました。一方、原油輸出の回復が上昇を抑制しています。今後は米イランの軍事動向、サウジ石油施設への攻撃、ホルムズ海峡の輸送状況が焦点となり、原油高によるインフレ再燃や米長期金利上昇への警戒が必要です。
【金先物の日足チャート】
※TradingView提供のチャート
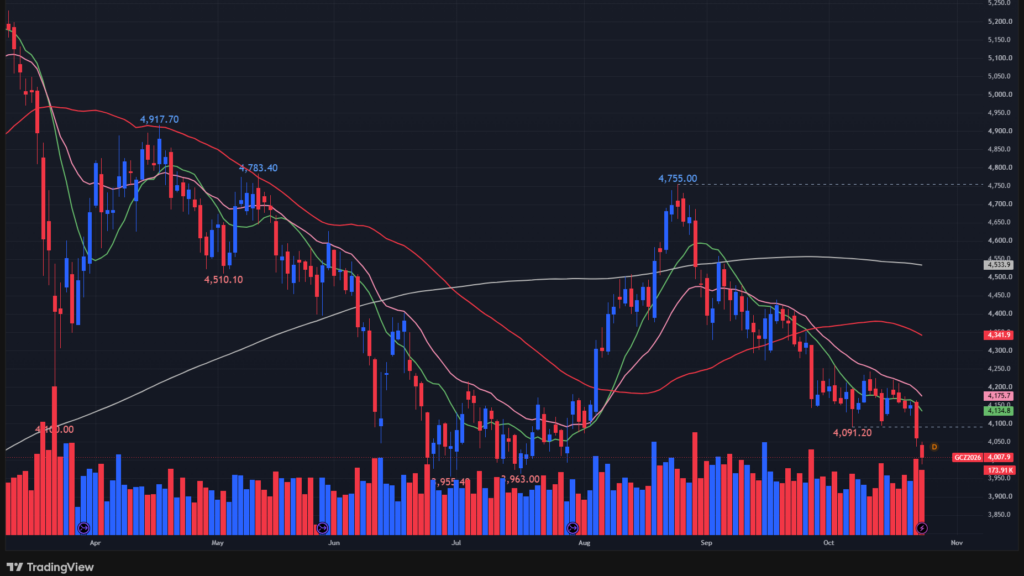
↑金価格は、原油高によるインフレ再燃、FRBの追加利上げ懸念、AI株急落に伴う換金売りを背景に、週間約4%下落し、4,000ドルを割り込みました。中東情勢の緊迫化による安全資産需要よりも売り圧力が優勢でした。今後はFOMC、PCE物価指数、米長期金利、AI株の動向が焦点となり、利上げ観測の後退と換金売りの収束が反発の鍵となります。
【10年債利回りの日足チャート】
※TradingView提供のチャート
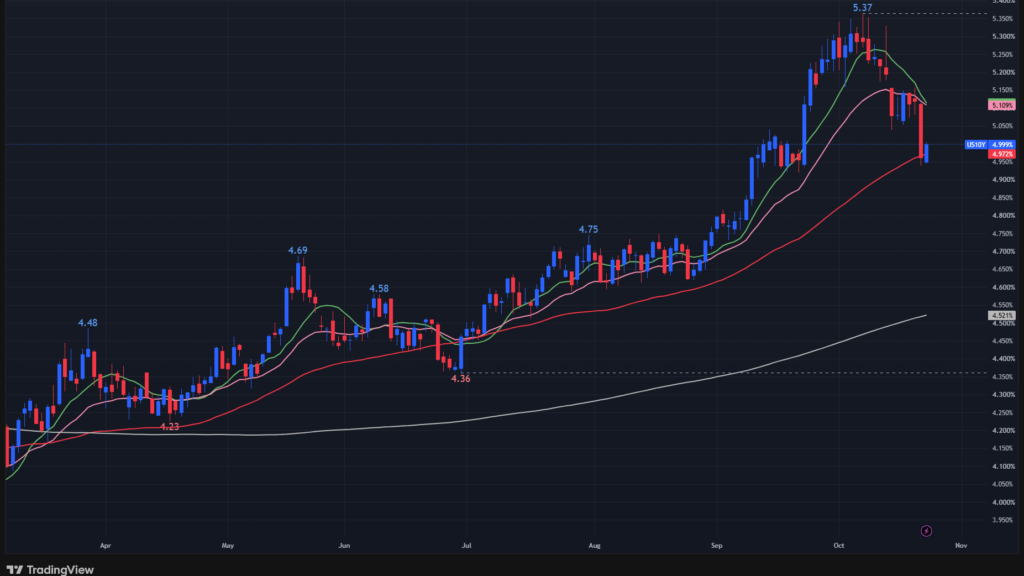
↑米国10年国債利回りは、AI株下落による安全資産需要の増加、住宅市場の低迷、金利据え置き観測を背景に、5.1%台から5.0%前後へ低下しました。一方、原油高によるインフレ再燃と追加利上げが懸念され、今後はFOMC、PCE物価指数、AI関連企業の決算が焦点となります。
【ドル指数の日足チャート】
※TradingView提供のチャート
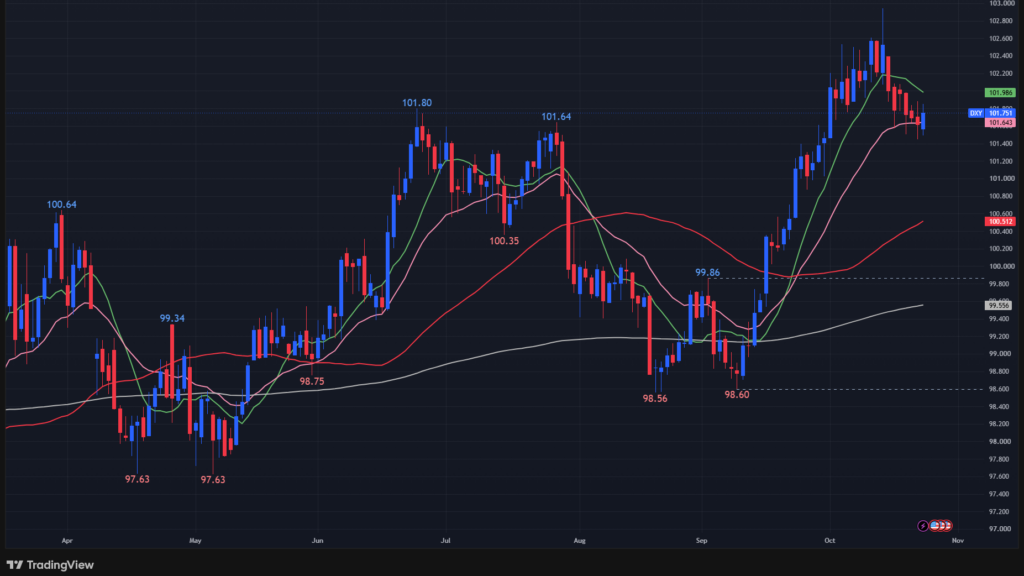
↑米住宅市場の低迷、AI投資への懸念、米長期金利の低下を背景に、ドル指数は週間約0.2%下落しました。安全資産需要から円・スイスフランが堅調な一方、ユーロは政治・財政不安で軟調でした。今後はFOMC、PCE物価指数、原油価格、AI関連企業の決算が焦点となり、ドル安圧力とインフレ再燃によるドル高圧力の綱引きが続く見通しです。
※主要なマーケットの詳細は以下参照
リンク
ディストリビューションディ
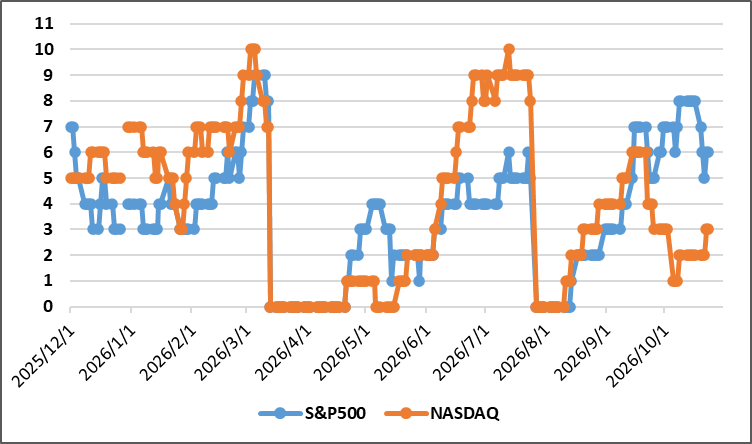
10/19週はS&P500で1回減少、NASDAQは1回増加しました。
週間カウント数の推移
・10/19 S&P500:7回、NASDAQ:2回
・10/20 S&P500:6回、NASDAQ:2回
・10/21 S&P500:5回、NASDAQ:2回
・10/22 S&P500:6回、NASDAQ:3回
・10/23 S&P500:6回、NASDAQ:3回
【ディストリビューションディ(出典:IBD)】
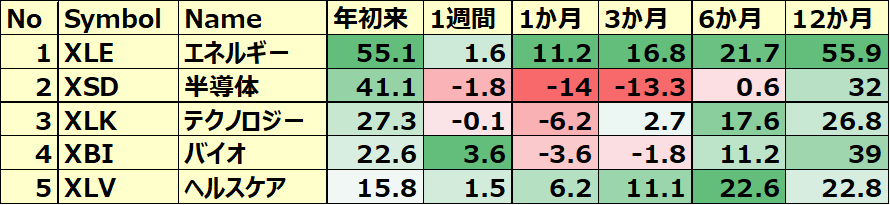
米国のセクターETF 年初来パフォーマンス BEST5
今週はバイオが勝者、通信が敗者となりました。
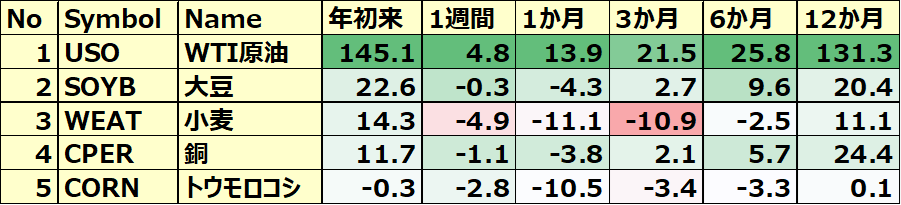
コモディティ&暗号通貨ETF 年初来パフォーマンス BEST5
先週に続きWTI原油が今週の勝者となりました。一方で今週の敗者は天然ガスでした。
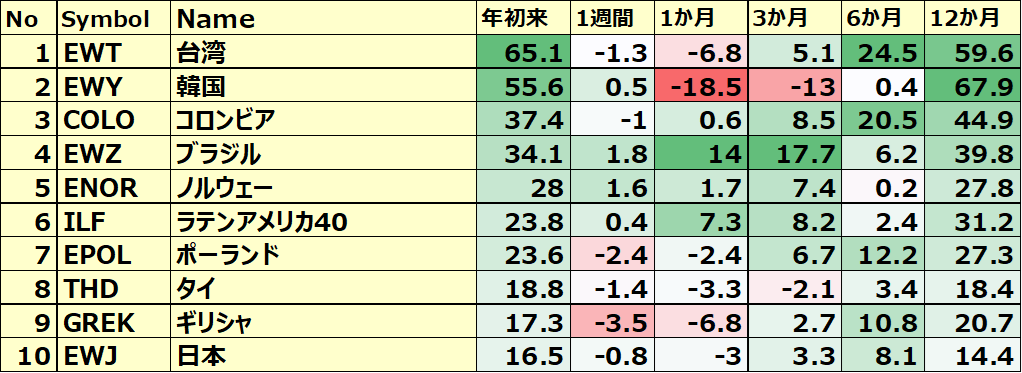
カントリーETF 年初来パフォーマンス BEST10
今週の勝者はインドネシアでした。敗者はペルー/インド 小型株/トルコでした。年初来パフォーマンスBEST10のうち、トップは台湾が死守しています。
※各セクター&カントリーETFの詳細は以下参照
リンク
S&P500のバリュエーション
2026年10月23日に発行されたファクトセットのレポートによると、S&P500の12カ月先PERは18.7倍で、5年平均19.8倍、10年平均の19.1倍を下回っています。
また、実績PERは現在25.7倍となっており、5年平均の24.4倍と10年平均の23.6倍を上回っています。
12ヵ月先PERは10年平均とほぼ同じ値に対し、実績PERは平均より高く割高の水準です。
センチメント
センチメントは強気維持。
以下、センチメントに関わる数値の結果です。
- 「VIX」は、先週末の19.98から19.44とほぼ横ばい。
- 「Put Call Ratio※」は、先週末の0.83から0.87と少し上昇。
- 「ブルベア指数※」は、ブル49.1vs ベア16.4となり先週末比で更にGap縮小。
- S&P500は、先週とは大きく異なり、先週末の過去史上最高値圏から下落に転じて、10日移動平均線/21日指数移動平均線/50日移動平均線を下回りました。
※ INVESTOR’S BUSINESS DAILYの値引用
【VIXの日足チャート】
※TradingView提供のチャート
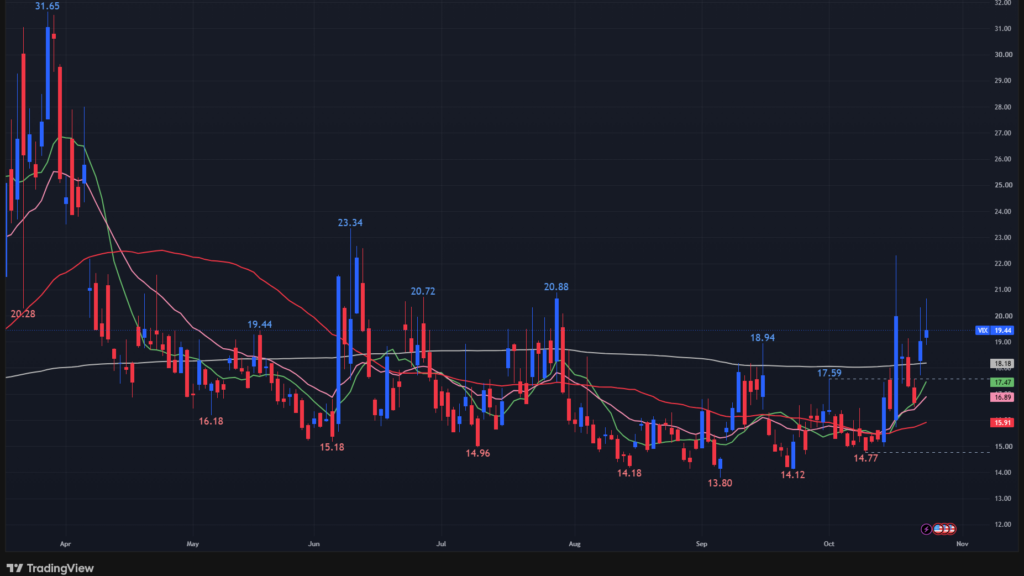
↑今週はPPIとCPIの結果を受けて一喜一憂の展開を見せたものの先週比でVIXは上昇。
【Put Call Ratio(出典:IBD)】
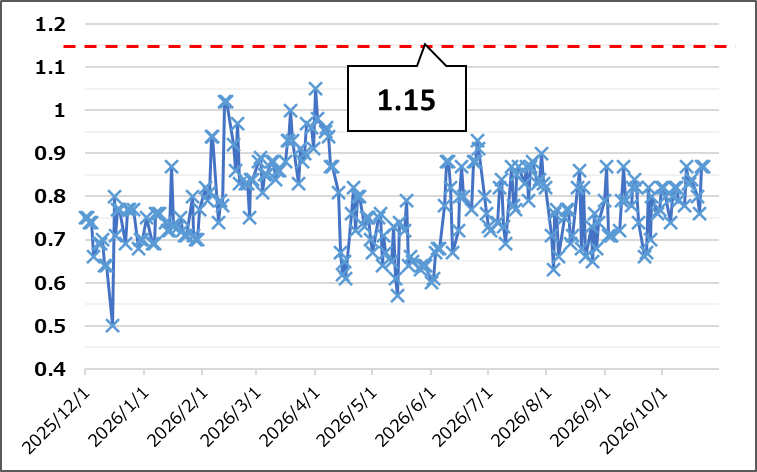
↑先週から低下。週末には0.77となっています。
【ブルベア指数(出典:IBD)】
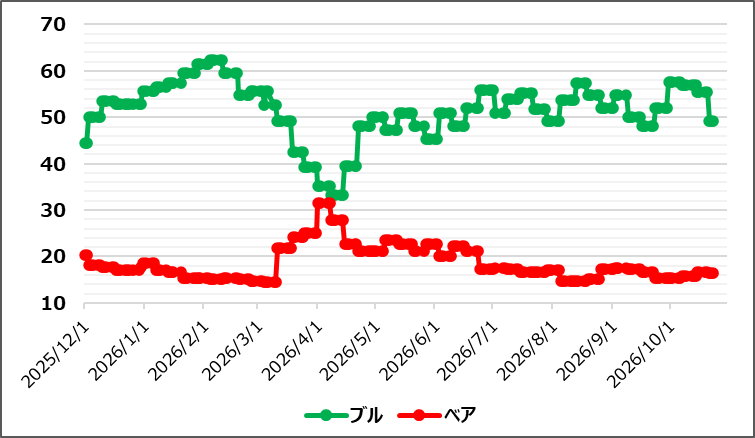
↑ブル下落、ベア小幅下落の動きが展開されて先週比で更にGap縮小。特にブルの低下が目立ちます。
【S&P500の日足チャート】
※TradingView提供のチャート
↑週間で0.47%の下落を記録しました。重要な水準である50日移動平均線を完全に下にきってしまっています。
経済指標&イベント
以下、今週確認してきた内容の結果です。
ポジティブサプライズ
・米・住宅建設許可件数
・米・ミシガン大学消費者信頼感指数(確報)
ネガティブサプライズ
・米・住宅着工件数
・米・新規失業保険申請件数
ノンサプライズ
なし
米・住宅建設許可件数
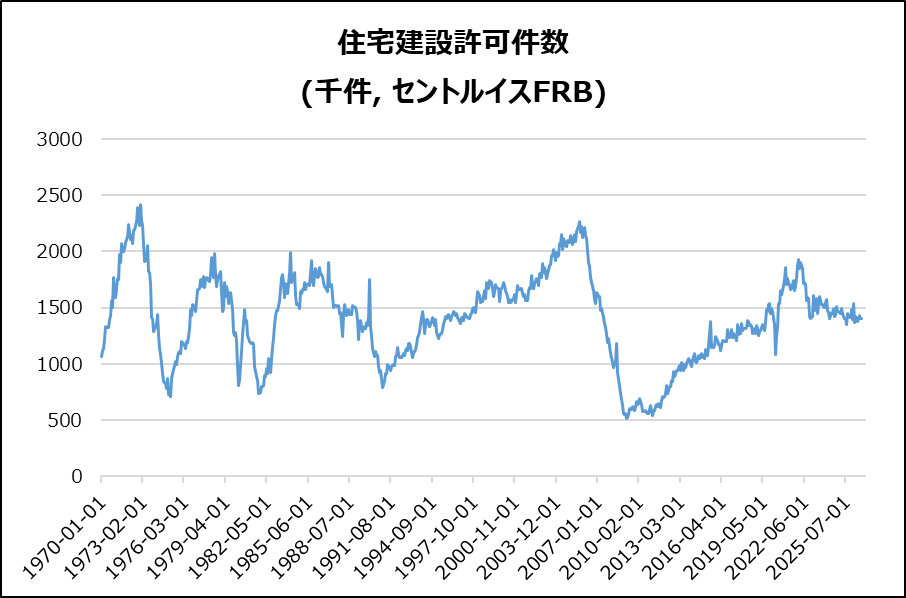
9月は前月比0.2%減の140万件となり、市場予想139万件をわずかに上回りました。
住宅別動向
一戸建ては4.0%減の84.5万件、5戸以上の集合住宅は5.9%増の50.3万件でした。
地域別動向
西部は10.2%減、北東部は13.3%増、中西部は0.5%増、南部は1.5%増でした。
総括
一戸建て住宅の建設需要は弱く、地域・住宅種別で明暗が分かれています。
米・住宅着工件数
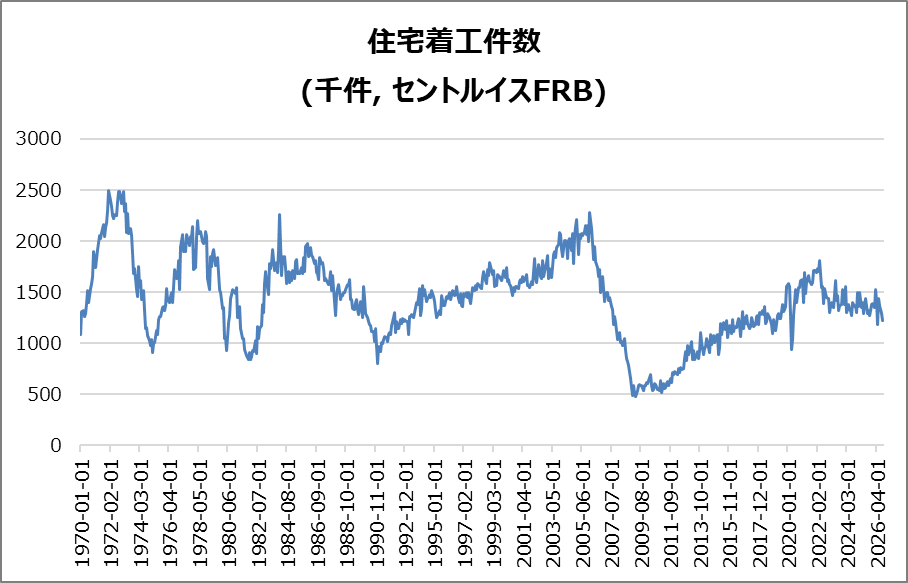
9月は前月比5.2%減の122.1万件となりました。これは、3か月連続減少で、市場予想130万件を下回りました。
住宅別動向
一戸建ては4.6%減、集合住宅は7.2%減少しました。
地域別動向
西部は23.2%減、中西部は19.0%減と大幅に減少しました。
総括
住宅ローン金利の上昇と需要低迷により、建設業者は着工を抑制。住宅市場の軟調さが続いています。
米・新規失業保険申請件数
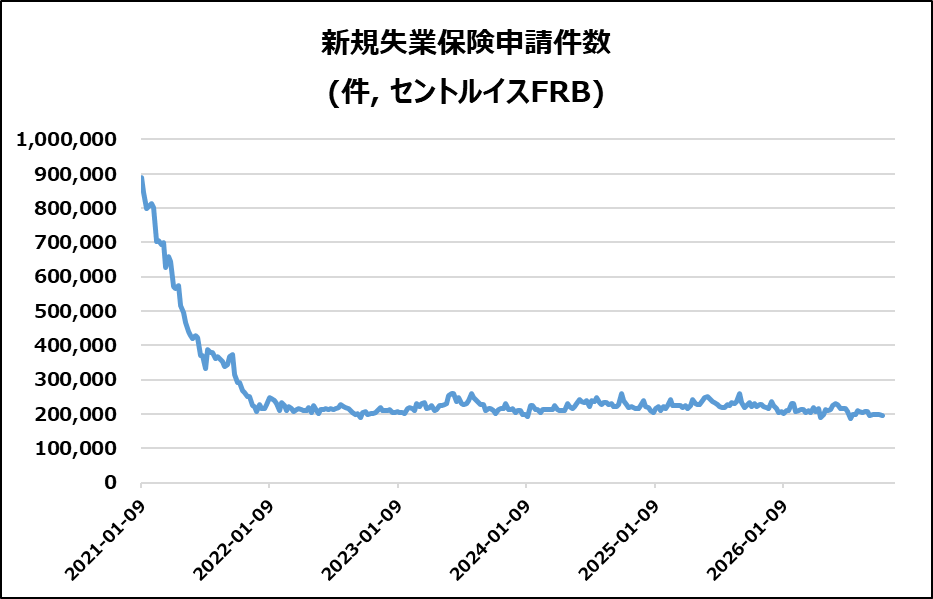
19.4万件(前週比−6,000件)となり、市場予想20万件を下回りました。これは、7月中旬以来の低水準でした。
労働市場の動向
- 企業業績と国内需要の底堅さが雇用を下支え。
- 企業は不確実性から採用・人員削減に慎重。
継続申請件数
– 前週比2.5万件増加。
総括
– 解雇は低水準で労働市場は底堅い一方、エネルギー高・金利・通商政策が採用の重荷。
米・ミシガン大学消費者信頼感指数(確報)
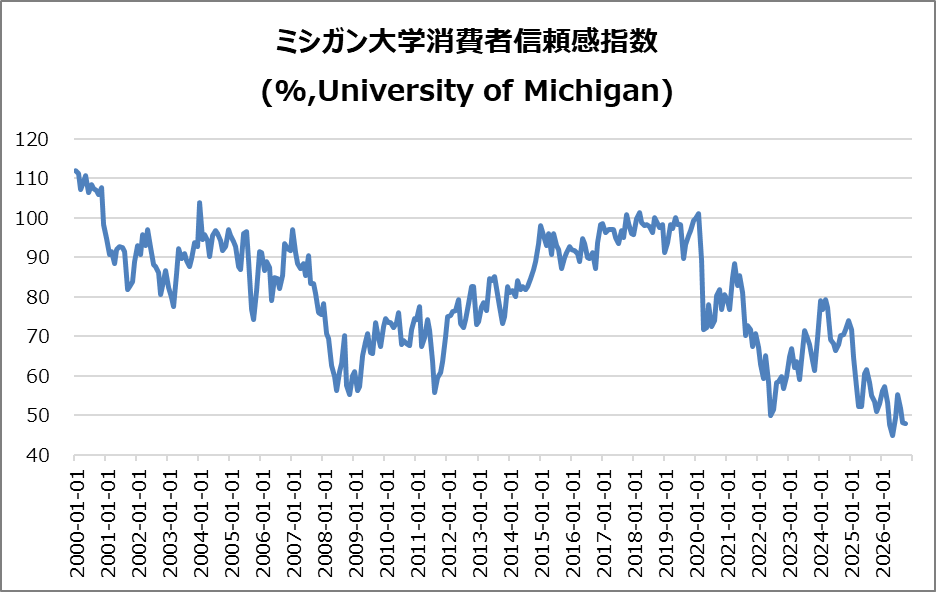
10月の指数は48.0へ上方修正(速報46.3)されましたが、5か月ぶりの低水準で、前年同月比16%低下しました。
消費環境
耐久財の購入条件は18%悪化しました。金利上昇と購買力低下が消費者心理を圧迫しています。
インフレ期待
1年先は4.6%→4.7%、長期は3.4%→3.5%に上昇しました。
総括
消費者心理は依然弱く、インフレ再加速と個人消費の減速が懸念されます。
決算
今週は30社チェックしました。
・決算クリア後上昇 & EPSと売上高が加速
➡VICR,UAL,SPCX,IBM,SLB
・10%以上値上がりした銘柄
➡なし
・10%以上値下がりした銘柄
➡LRCX,BE
2026/10/20(火) 決算発表 ~NFLX,SPCX,VICRなど~
2026/10/21(水) 決算発表 ~META,TSLA,LRCXなど~
2026/10/22(木) 決算発表 ~VLO,BE,WDCなど~
S&P500の長期トレンドチェック
2022年10月13日の底値を起点とした上昇トレンド(黄色点線)は継続中。
金曜の終値は7743.41(底値3491.58 から +118.34%)です。
【S&P500指数の週足チャート】
※TradingView提供のチャート
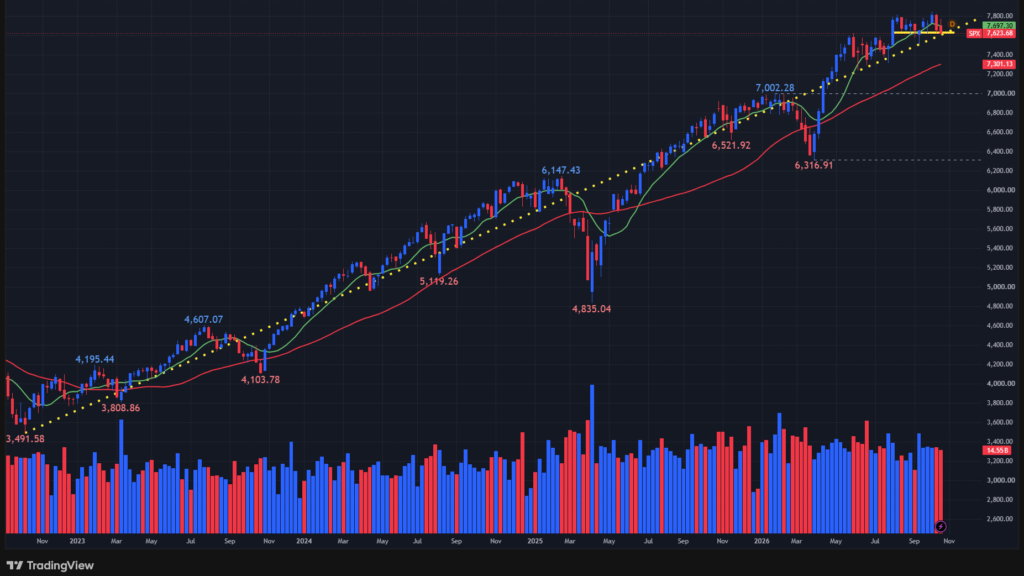
(緑:10週移動平均線、赤:40週移動平均線)
10/26週の注目内容
関心のある経済指標&イベント
来週は以下の経済指標&イベントに注目です。
- 10/27(火) 米・住宅建築許可件数(確報)
- 10/27(火) 米・S&Pケースシラー住宅価格指数(20都市)
- 10/27(火) 米・コンファレンスボード消費者信頼感指数
- 10/28(水) 米・FRB政策金利
- 10/29(木) 米・実質GDP
- 10/29(木) 米・PCEデフレータ
- 10/29(木) 米・新規失業保険申請件数
- 10/29(木) 欧・ECB政策金利
- 10/30(金) 独・CPI(速報)
関心のある決算
来週は以下の企業をチェック予定です。
- 10/26(月)プレ ベライゾン(VZ)
- 10/26(月)アフター ケイデンス(CDNS)
- 10/26(月)アフター セレスティカ(CLS)
- 10/26(月)アフター ニューコア(NUE)
- 10/26(月)アフター ランバス(RMBS)
- 10/27(火)プレ コカコーラ(KO)
- 10/27(火)プレ コーニング(GLW)
- 10/27(火)プレ フリーポートマックモラン(FCX)
- 10/27(火)プレ ロイヤルカリビアン(RCL)
- 10/27(火)プレ ペイパル(PYPL)
- 10/27(火)プレ センティーン(CNC)
- 10/27(火)アフター ビザ(V)
- 10/27(火)アフター シーゲイト(STX)
- 10/27(火)アフター ウェイストマネージメント(WM)
- 10/27(火)アフター ロビンフッド(HOOD)
- 10/27(火)アフター テラダイン(TER)
- 10/27(火)アフター チーズケーキファクトリー(CAKE)
- 10/27(火)アフター エンフェーズエナジー(ENPH)
- 10/27(火)アフター SKハイ二クス(SKHY)
- 10/28(水)プレ GEヴェルノバ(GEV)
- 10/28(水)プレ アンフェノール(APH)
- 10/28(水)プレ フィリップス66(PSX)
- 10/28(水)プレ バーティブ(VRT)
- 10/28(水)プレ ボストンサイエンティフィック(BSX)
- 10/28(水)プレ ブリンカーインターナショナル(EAT)
- 10/28(水)アフター アルファベット(GOOGL)
- 10/28(水)アフター マイクロソフト(MSFT)
- 10/28(水)アフター KLA(KLAC)
- 10/28(水)アフター サービスナウ(NOW)
- 10/28(水)アフター フォーティネット(FTNT)
- 10/28(水)アフター フォード(F)
- 10/28(水)アフター チポトレメキシカングリル(CMG)
- 10/28(水)アフター スターリングインフラストラクチャー(STRL)
- 10/28(水)アフター ビスタエナジー(VIST)
- 10/29(木)プレ イーライリリィ(LLY)
- 10/29(木)プレ メルク(MRK)
- 10/29(木)プレ キャタピラー(CAT)
- 10/29(木)プレ リンデ(LIN)
- 10/29(木)プレ アルトリア(MO)
- 10/29(木)プレ ブリストルマイヤーズスクイブ(BMY)
- 10/29(木)プレ クァンタサービシズ(PWR)
- 10/29(木)プレ ディアジオ(DEO)
- 10/29(木)プレ ハーシー(HSY)
- 10/29(木)プレ インサイト(INCY)
- 10/29(木)プレ PBFエナジー(PBF)
- 10/29(木)プレ バンコ ビルバオ ビスカヤ アルヘンタリア(BBVA)
- 10/29(木)アフター アマゾン(AMZN)
- 10/29(木)アフター インテル(INTC)
- 10/29(木)アフター サンディスク(SNDK)
- 10/29(木)アフター スターバックス(SBUX)
- 10/29(木)アフター ASEテクノロジー(ASX)
- 10/29(木)アフター モノリックパワーシステムズ(MPWR)
- 10/29(木)アフター ストラテジー(MSTR)
- 10/29(木)アフター コインベース(COIN)
- 10/29(木)アフター トゥイリオ(TWLO)
- 10/29(木)アフター レディット(RDDT)
- 10/30(金)プレ エクソンモービル(XOM)
- 10/30(金)プレ シェブロン(CVX)
- 10/30(金)プレ キャメコ(CCJ)
- 10/30(金)プレ アストラゼネカ(AZN)
- 10/30(金)プレ BP(BP)
- 10/30(金)プレ ゼネラルダイナミクス(GD)
- 10/30(金)プレ リジェネロン(REGN)
来週は、「中央銀行の金利判断」「AI関連企業の決算」「インフレ再燃」「中東情勢」の4点が世界株式市場を左右する重要な週となります。
特に米国では、FRBの金融政策とPCEインフレ率が長期金利の方向性を決め、Microsoft、Alphabet、Amazonなどの決算がAI関連株の投資判断に直結します。
個別銘柄では、Microsoft(MSFT)、Alphabet(GOOGL)、Amazon(AMZN)、SanDisk(SNDK)、Intel(INTC)、Samsung Electronicsの業績や見通しが重要です。
AI投資の拡大が継続する一方、原油高とインフレによって金利上昇圧力が強まれば、半導体・AIインフラ関連株の株価変動が大きくなる可能性があります。
以上を踏まえると目先の相場は、AI需要と設備投資の持続性を決算で確認するとともに、米国長期金利、原油価格、企業の利益見通しの変化を慎重に見極めることが重要です。
それでは、また👋

コメント