総括
アジア・オセアニア
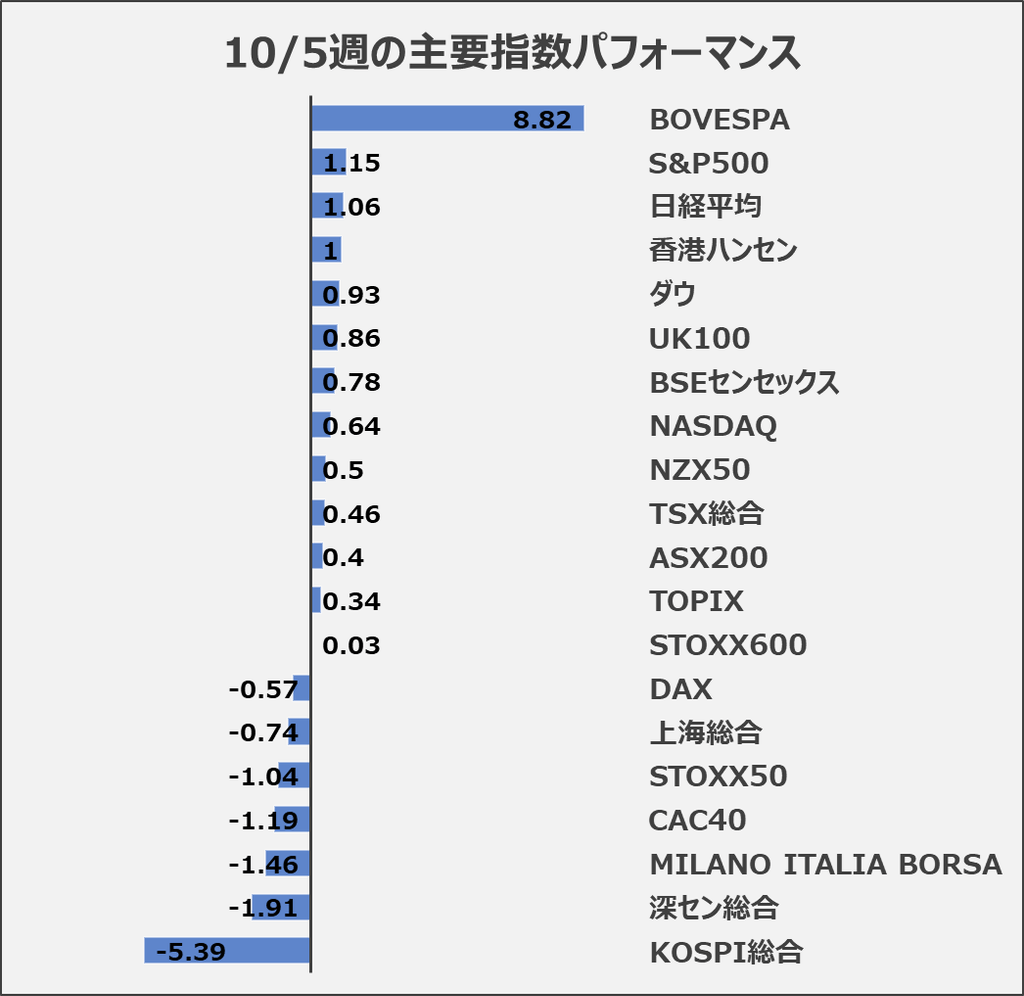
日本・韓国・中国・香港では、AI・半導体の成長期待が続く一方、米金利上昇や原油高、割高感から株価が不安定になりました。オーストラリア・ニュージーランドは小幅上昇し、インドは週末に反発しました。今後は中国景気、半導体決算、各国の金融政策が焦点です。
ヨーロッパ
フランスの財政不安、欧州国債利回り上昇、中東情勢が株価を圧迫しました。英国は週間+0.86%、ドイツは0.57%下落しました。銀行株が不安定な一方、エネルギー・防衛関連には底堅さが見られます。ECBの政策とQ3決算が重要です。
アメリカ大陸
米国はS&P500が週間1.15%と上昇しましたが、NASDAQは0.64%でした。AI投資の収益性と金利高が焦点です。カナダは+0.46%、ブラジルは政権交代に伴う政策期待から+8.82%と大幅上昇しました。米CPI・PPI、銀行決算、原油動向に注目です。
全体サマリ
世界株式は「AI成長期待」と「金利・原油高によるインフレ懸念」の綱引き となりました。今後は企業決算で利益成長を確認できるかが重要です。特にAI関連は設備投資額より収益化、欧州は財政リスク、新興国は資金流出と金融政策が焦点です。金利上昇が続けば、好業績でも株価が伸び悩む可能性があります。
欧州(STOXX50,STOXX600)
今週の欧州市場は、企業業績への期待よりも国債利回りと財政リスクに左右される展開となりました。
特にフランス・イタリアの金利上昇が銀行株の変動を拡大させています。
個別銘柄では、シュナイダーエレクトリックの大型買収リスク、ドイツ銀行・ウニクレディトの金利感応度、ドイツテレコムのSpaceXとの競争激化が注目点です。
一方、サンタンデールには金融市場安定時の反発余地があります。
今後は、欧州Q3決算の利益成長率21%が実現するか、ECBの政策姿勢、国債利回りの動向が重要です。
業績改善が続いても金利上昇が止まらなければ、株価評価の回復は限定的になる可能性があります。
【STOXX50の週足チャート】
※TradingView提供のチャート
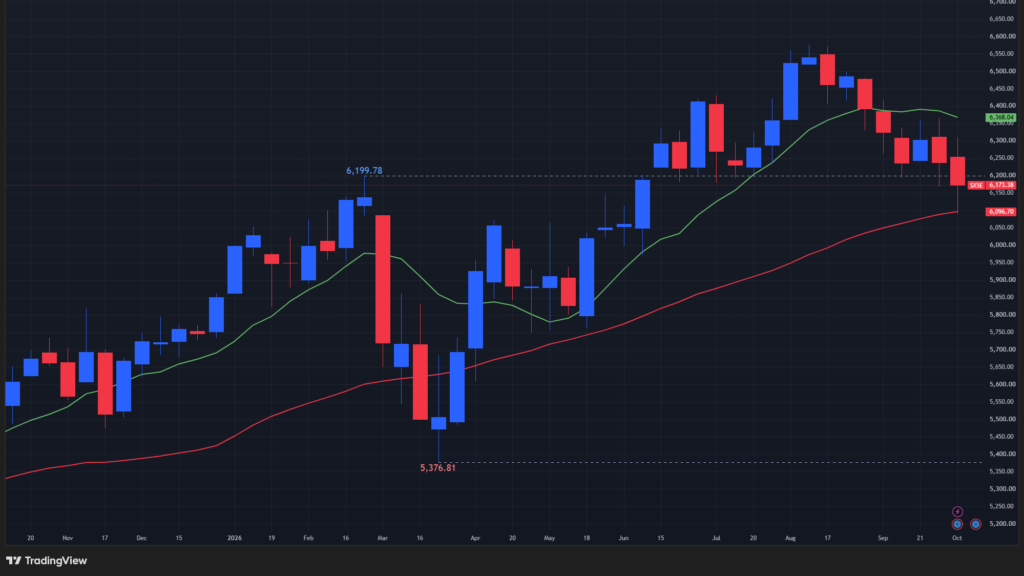
↑週間-1.04%。年初来+6.70%。
(緑:10週移動平均線、赤:40週移動平均線)
【STOXX600の週足チャート】
※TradingView提供のチャート
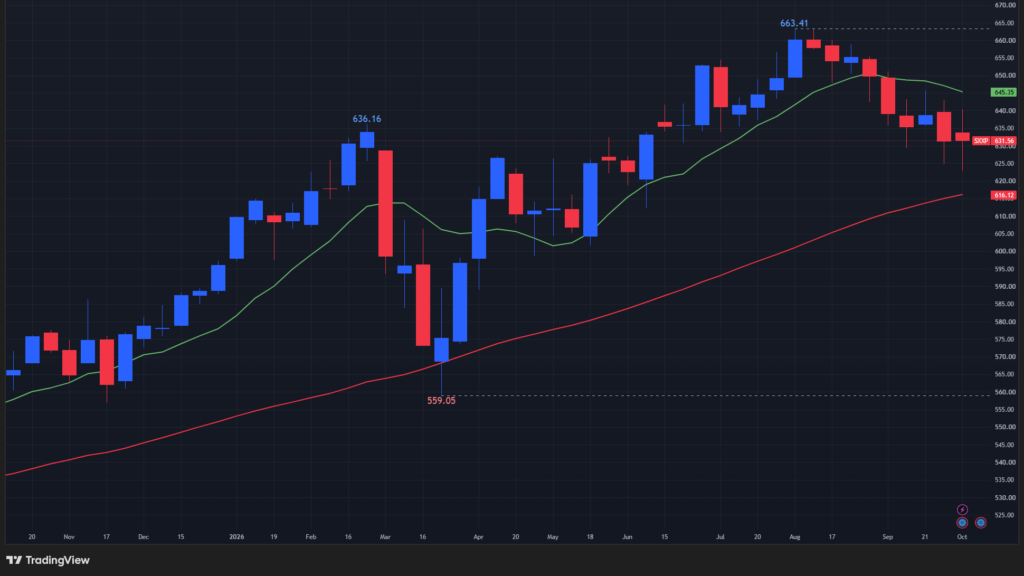
↑週間+0.03%。年初来+6.62%。
(緑:10週移動平均線、赤:40週移動平均線)
ドイツ(DAX指数)
DAX指数は週間で約0.5%下落しました。
週前半は原油安・金利低下を背景に上昇しましたが、中盤は中東情勢の緊迫化と欧州財政不安によって急落しました。
週末には地政学的リスクの緩和期待から反発したものの、不安定な展開が続いています。
個別銘柄では、SAPが週末の反発を牽引した一方、インフィニオン、シーメンス、ドイツ銀行、コメルツ銀行は金利上昇と景気懸念の影響を受けました。
ラインメタルはウクライナ支援や防衛政策、ドイツテレコムはSpaceXによる競争激化が焦点となりました。
今後は、中東情勢による原油価格の変動、欧州国債利回り、ECBの金融政策、主要企業の決算動向がドイツ株式市場の方向性を左右すると考えられます。
【DAX指数の週足チャート】
※TradingView提供のチャート
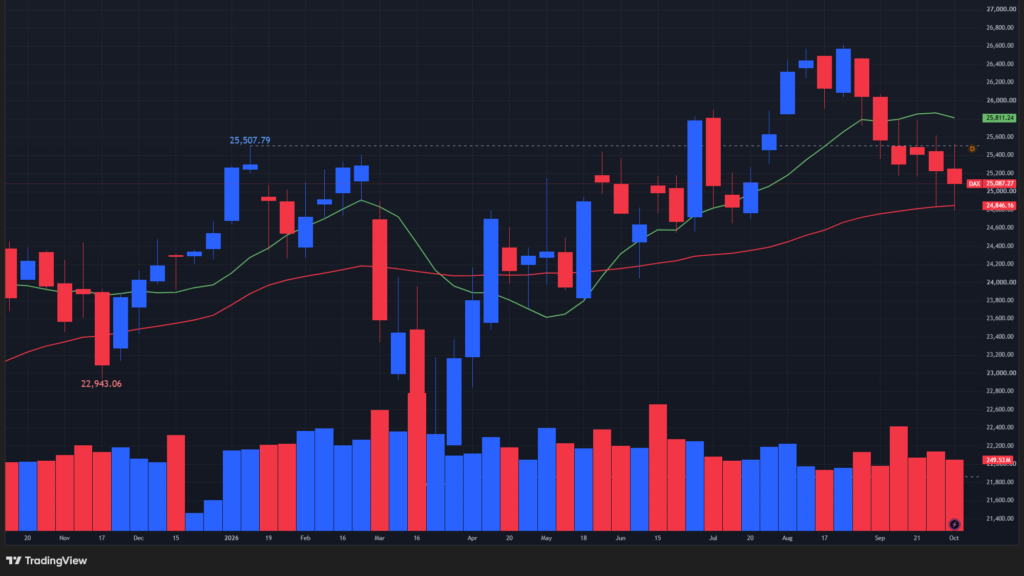
↑週間-0.57%。年初来+2.40%。
(緑:10週移動平均線、赤:40週移動平均線)
フランス(CAC40指数)
フランス株は週後半に反発したものの、政治的不透明感、財政赤字、原油高、債券利回り上昇という複数の逆風にさらされました。
特に財政悪化による国債利回り上昇が金融機関の資金調達環境を悪化させるリスクが重要です。
個別銘柄では、BNPパリバ、ソシエテ・ジェネラルなどの金融株が金利変動に敏感に反応しました。
シュナイダーエレクトリックはPTC買収の財務負担、LVMH・エルメス・ケリングは高級品需要と市場心理、サフランは景気・金利動向が焦点です。
一方、トタルエナジーズは原油高による相対的な強さを示しました。
今後は、2027年予算の実効性、フランス国債利回り、ECBの政策判断、中東情勢が相場の方向性を左右すると考えられます。
【CAC40指数の週足チャート】
※TradingView提供のチャート
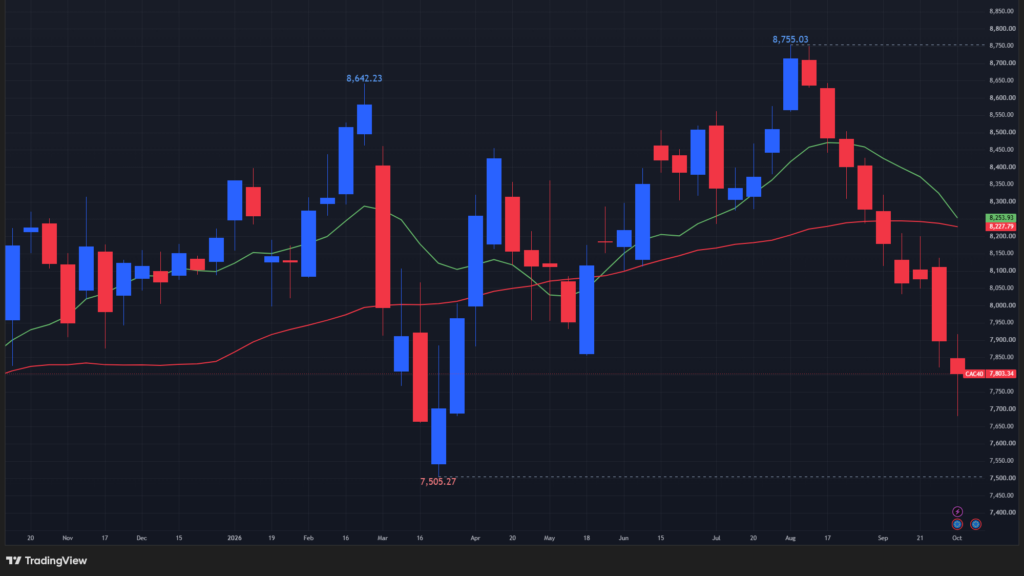
↑週間-1.19%。年初来-3.99%。
(緑:10週移動平均線、赤:40週移動平均線)
イタリア(Milano Italia Borsa指数)
今週のイタリア株式市場は、週前半の上昇から一転し、フランス財政不安と債券利回り上昇によって大幅調整しました。
週末は反発したものの、FTSE MIB指数は49,746で終了しました。個別銘柄では、ユニクレディット、MPS、インテーザなど銀行株がM&A期待と金利上昇懸念の間で大きく変動しました。
フィンカンティエリやレオナルドなど防衛株には構造的な成長期待が残る一方、STマイクロエレクトロニクスやプリズミアンなど景気敏感株には売り圧力が強まりました。
投資家にとっての焦点は、銀行再編の進展よりも欧州国債利回りとエネルギー価格の動向です。
金利上昇とインフレ再燃が続けば、銀行株だけでなく市場全体のバリュエーションにも下押し圧力が及ぶ可能性があります。
【Milano Italia Borsa指数の週足チャート】
※TradingView提供のチャート
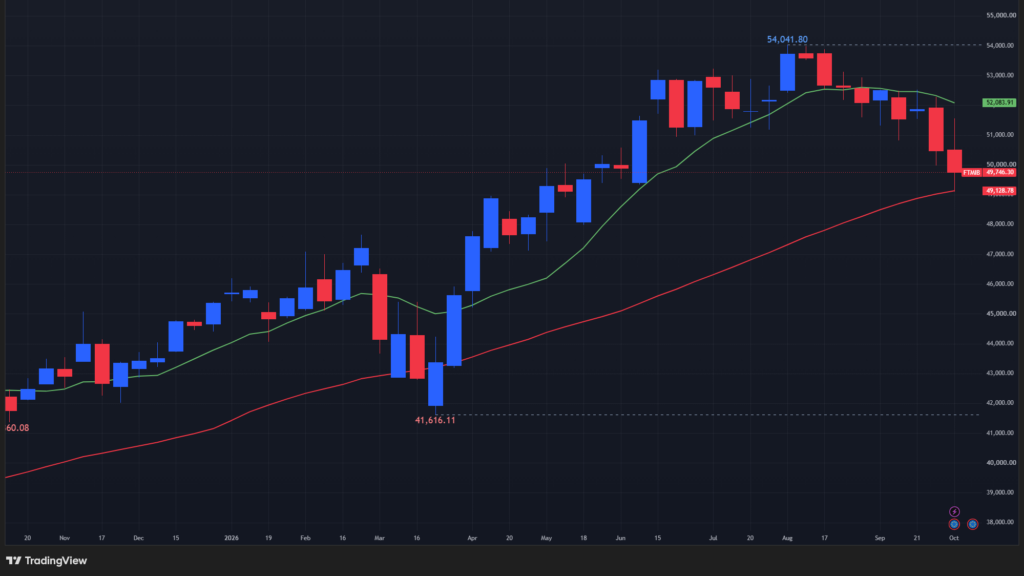
↑週間-1.46%。年初来+10.55%。
(緑:10週移動平均線、赤:40週移動平均線)
イギリス(UK100指数)
FTSE100は週間で+0.9%となりました。
中東情勢の緊迫化による原油高と英国債利回り上昇が相場を圧迫しましたが、週末には緊張緩和期待で反発しました。
個別銘柄では、原油高の恩恵を受けるシェル・BP、好決算のテスコ、買収期待のインフォルマが注目されました。
一方、金利上昇に敏感なHSBC・ロイズ、通信競争激化が懸念されるVodafone・BTには売り圧力がかかりました。
今後は原油価格、英国債利回り、BoEの利上げ見通しが重要です。
特にエネルギー高によるインフレ再燃が、企業利益と株式バリュエーションに与える影響を注視する必要があります。
【UK100指数の週足チャート】
※TradingView提供のチャート
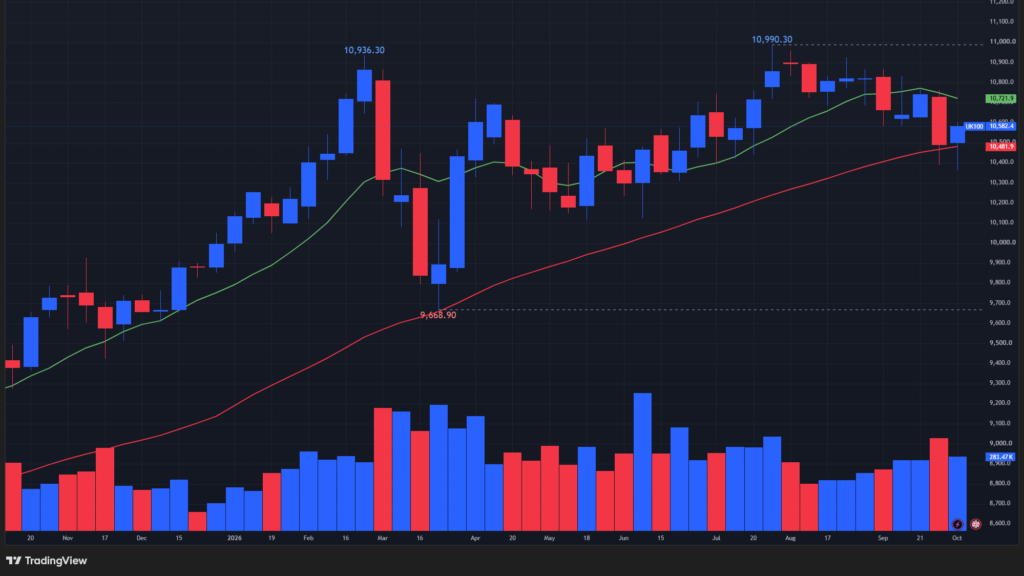
↑週間+0.86%。年初来+6.55%。
(緑:10週移動平均線、赤:40週移動平均線)
インド(BSEセンセックス指数)
今週のインド株式市場は、RBIの3年ぶりの利上げ、中東情勢の緊迫化、原油高、外国資本流出が重なり、不安定な展開となりました。
ただし、週末には原油安とIT企業の好決算を背景に反発しました。個別銘柄では、TCS、インフォシス、HCLテクノロジーズが週末の回復を主導し、トレントも好調な業績見通しから急騰しました。
一方、タタ・スチール、アダニ・ポーツ、タタ・モーターズなどは金利・エネルギーコスト上昇が重荷となりました。
今後は、原油価格、ルピー相場、海外資金の流出入、RBIの追加利上げ方針が株式市場の方向性を左右すると考えられます。
【BSEセンセックスの週足チャート】
※TradingView提供のチャート
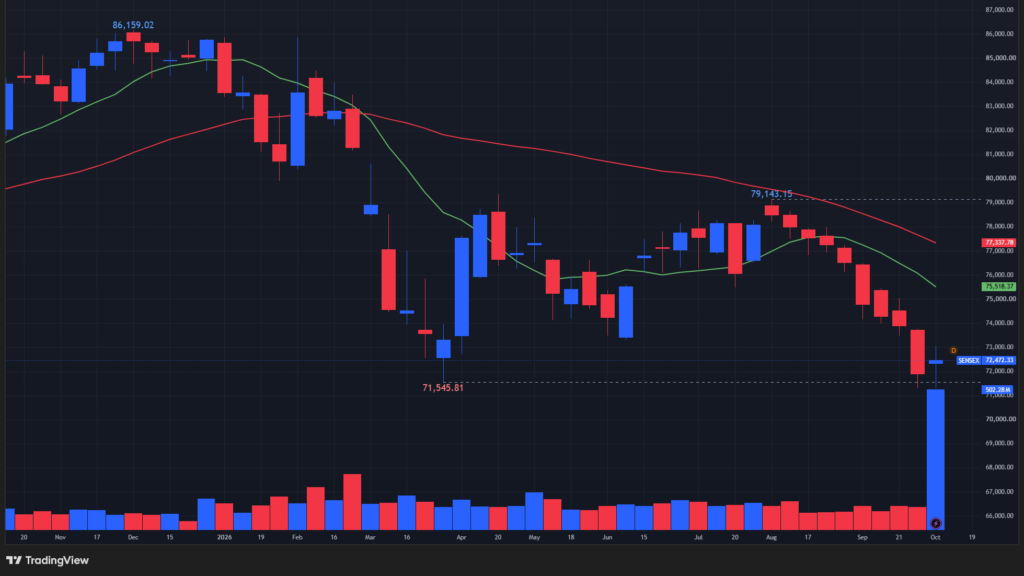
↑週間+0.78%。年初来-14.99%。
(緑:10週移動平均線、赤:40週移動平均線)
中国(上海総合指数,深セン総合指数)
中国株は国慶節連休明けに売りが優勢となり、週間では上海総合指数が0.74%下落、深圳成分指数が1.91%下落しました。
下落の主因は、米国の追加利上げ懸念による世界的な株安、中国・EU間の貿易摩擦、AI・半導体関連株の割高感です。
一方、中国政府による追加景気刺激策は今後の相場回復を支える可能性があります。
個別銘柄では、 フォックスコン工業互聯網、中際旭創、光迅科技などAIインフラ・光通信関連株に売りが目立ちました。
CATLも軟調でしたが、寒武紀科技やSMICには買いが入り、半導体関連でも選別色が強まりました。
今後の注目点は、中国の9月CPI・PPI、貿易統計、追加景気刺激策の実効性、中国・EU貿易交渉です。
特に国内需要の回復とAI関連企業の利益成長が、株価反発の持続性を左右すると考えられます。
【上海総合指数の週足チャート】
※TradingView提供のチャート
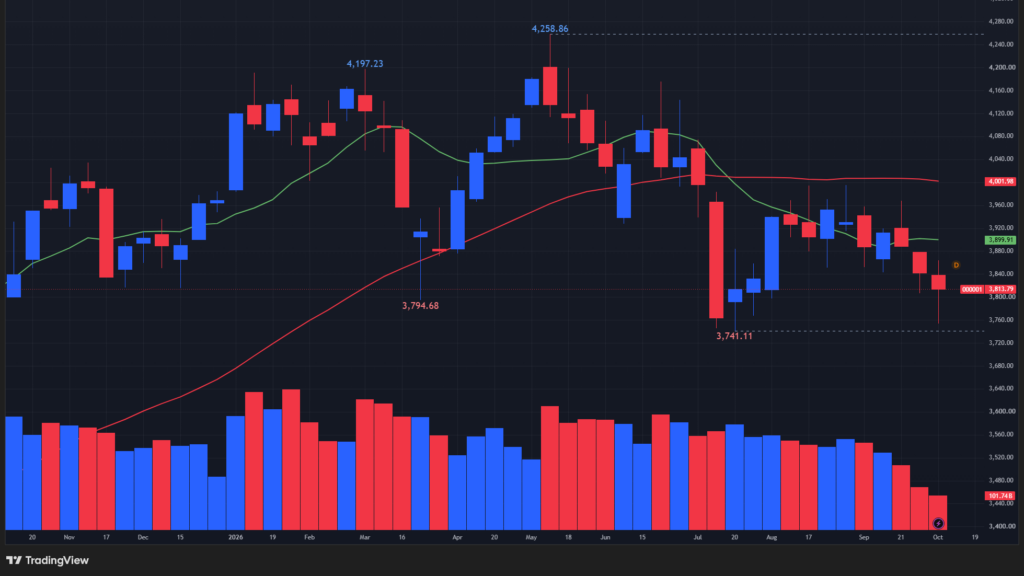
↑週間-0.74%。年初来-4.34%。
(緑:10週移動平均線、赤:40週移動平均線)
【深セン総合指数の週足チャート】
※TradingView提供のチャート
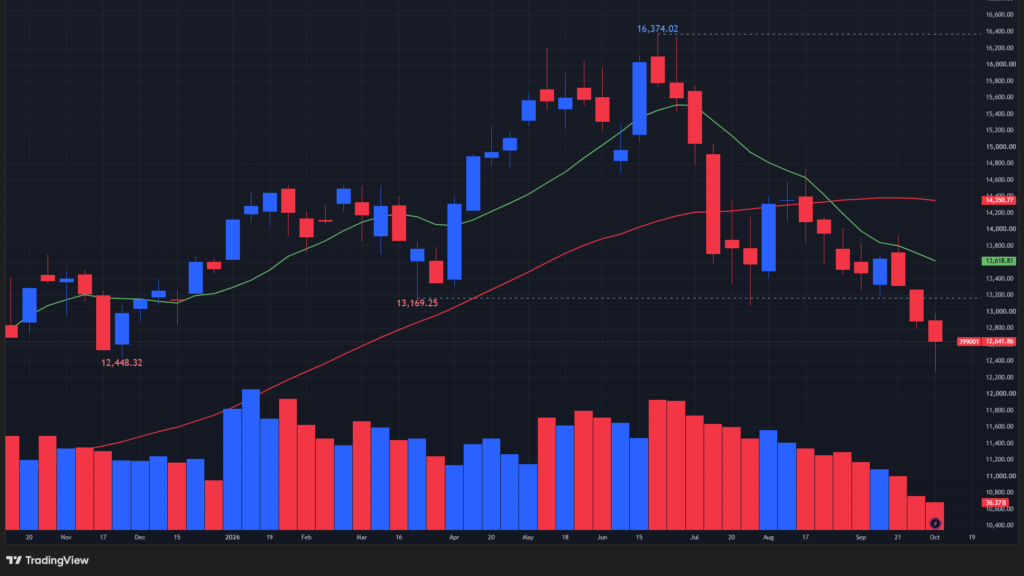
↑週間-1.91%。年初来-7.27%。
(緑:10週移動平均線、赤:40週移動平均線)
日本(日経平均、TOPIX)
日本株は週前半に米国株高、AI需要拡大、原油安を背景に上昇しましたが、後半は中東情勢の悪化と日米の金融引き締め懸念で失速しました。
個別銘柄では、 アドバンテスト、東京エレクトロン、太陽誘電が前半の上昇を牽引しました。
一方、ソフトバンクグループ、キオクシア、ディスコは後半に売りが目立ちました。
フジクラ、古河電工にはAIインフラ投資拡大への期待が残っています。銀行株では三菱UFJも金利環境の変化に左右されました。
今後の注目点は、OpenAIの収益成長とAI設備投資の持続性、日米金融政策、中東情勢と原油価格です。
AI関連の成長期待は根強いものの、金利・エネルギーコストの上昇による企業収益への影響に警戒が必要です。
【日経平均の週足チャート】
※TradingView提供のチャート
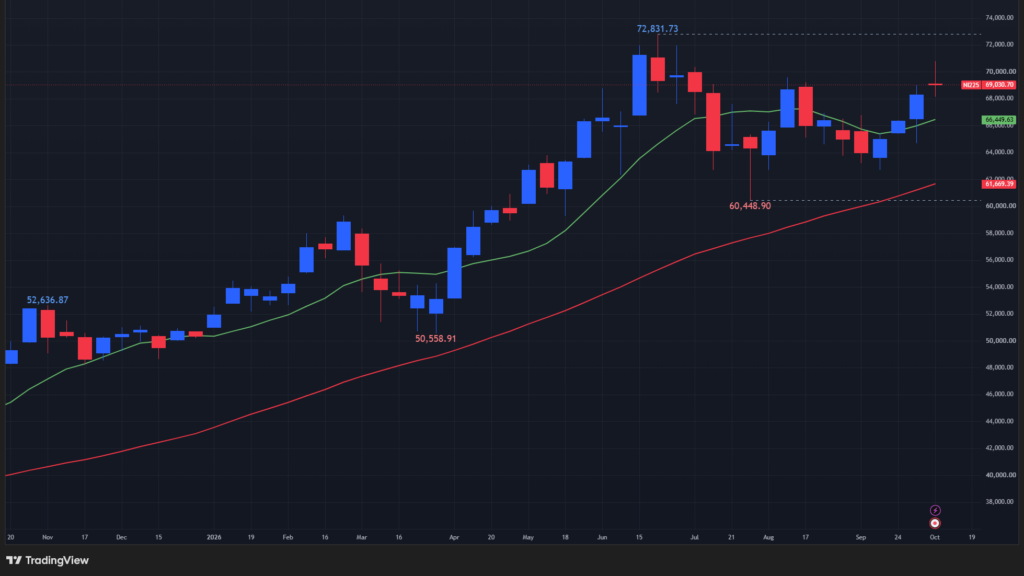
↑週間+1.06%。年初来+35.33%。
(緑:10週移動平均線、赤:40週移動平均線)
【TOPIXの週足チャート】
※TradingView提供のチャート
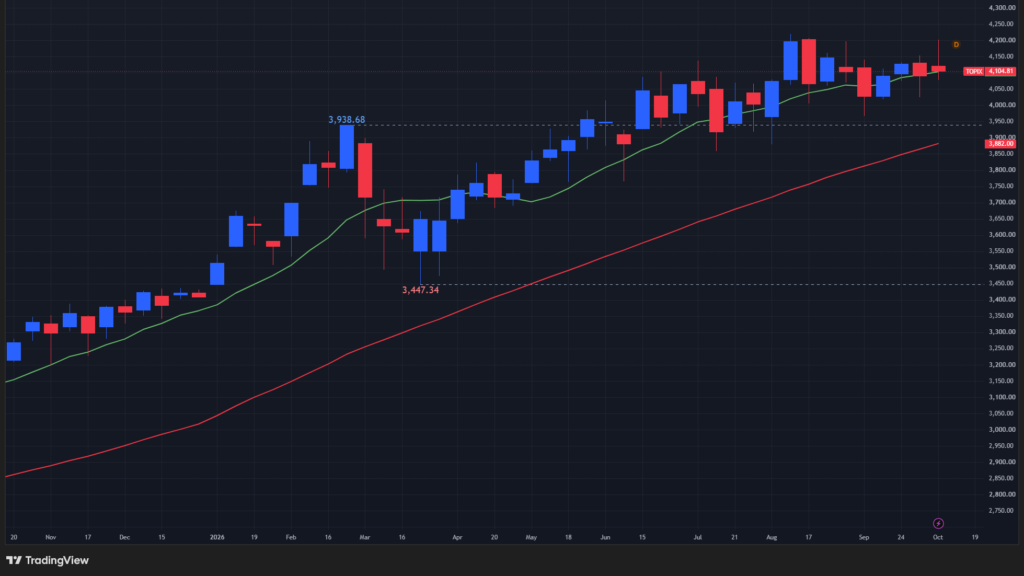
↑週間+0.34%。年初来+19.02%。
(緑:10週移動平均線、赤:40週移動平均線)
韓国(KOSPI総合指数)
KOSPI指数は10月6~8日の3営業日で連続下落し、6,941から6,626ポイントへ低下しました。
下落の主因は、米長期金利の急上昇、FRBの追加利上げ懸念、原油高によるインフレ圧力、半導体利益の持続性に対する不透明感です。
個別銘柄では、 サムスン電子とSKハイニックスがAIメモリ需要の恩恵を受ける一方、高値警戒感から売られました。
SKスクエア、ハンファエアロスペース、HD現代重工業、斗山エナビリティ、現代自動車も大きく下落しました。
今後の注目点は、サムスン電子の決算内容、DRAM・HBM価格の持続性、米国長期金利、原油価格です。
特に半導体企業の好業績が高金利による株価下押し圧力を吸収できるかが焦点となります。
【KOSPI総合指数の週足チャート】
※TradingView提供のチャート
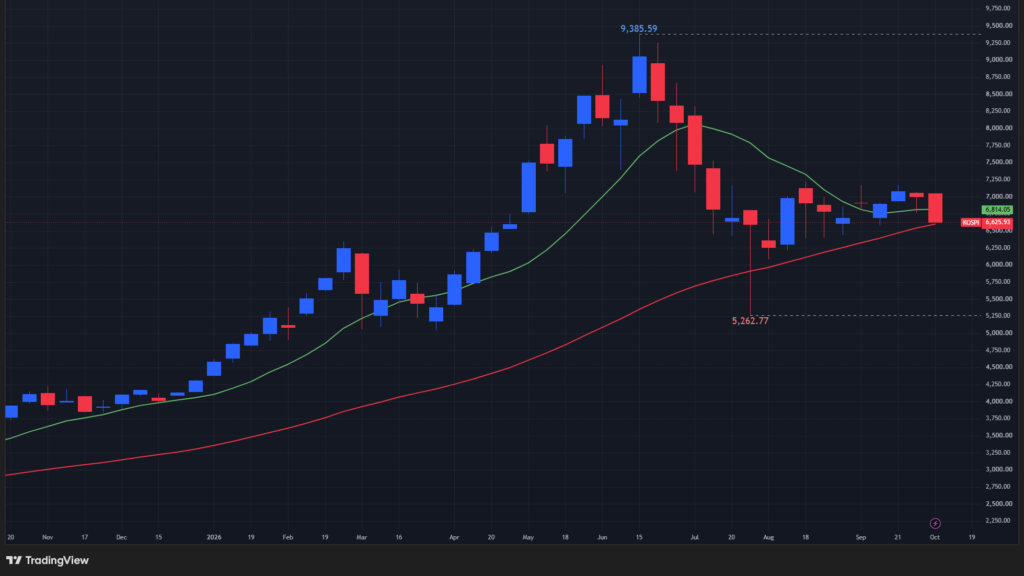
↑週間-5.39%。年初来+56.84%。
(緑:10週移動平均線、赤:40週移動平均線)
香港(香港ハンセン指数)
香港株は週前半に上昇した後、原油高と米長期金利上昇で下落しましたが、金曜日の買い戻しで24,211ポイントまで回復しました。
個別銘柄では、 シャオミがEV販売期待から急伸し、テンセント、SMIC、快手も反発しました。
一方、レノボ、キングボード・ラミネート、ジェンスクリプトは値動きが荒く、AI・半導体・バイオ関連の不安定さが目立ちました。
今後の注目点は、 ①米国金利と原油価格、②中国のインフレ・貿易統計、③AI関連株の割高感、④中国本土資金の流入動向です。
短期的には反発余地があるものの、金融引き締め懸念と景気減速リスクへの警戒が必要です。
【香港ハンセン指数の週足チャート】
※TradingView提供のチャート
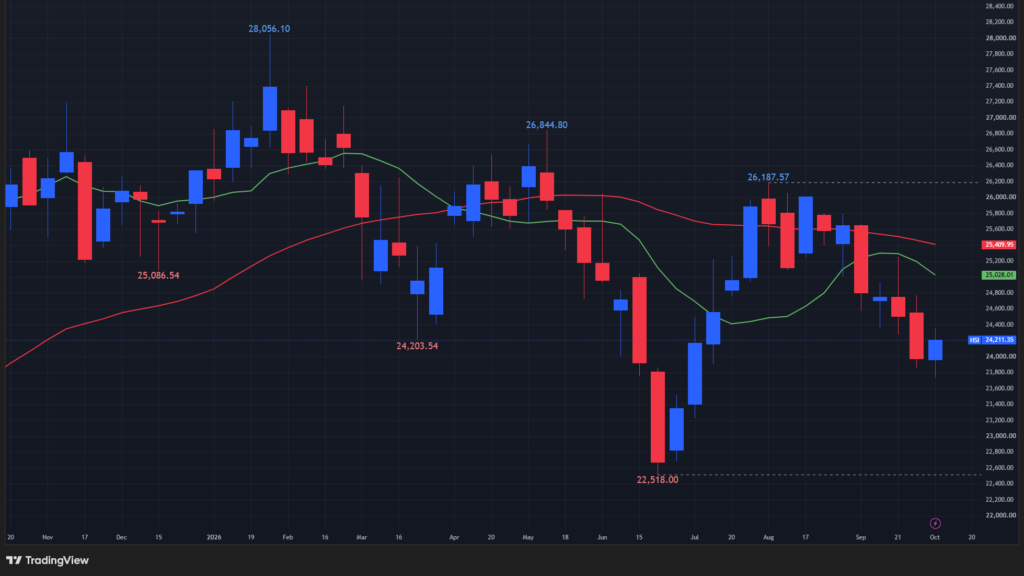
↑週間+1.00%。年初来-5.86%。
(緑:10週移動平均線、赤:40週移動平均線)
オーストラリア(ASX200指数)
ASX200指数は週間で0.4%上昇しました。
米国株高や原油安が支援材料となる一方、豪州のインフレ再加速懸念、RBAの追加利上げ観測、中東情勢が上値を抑えました。
個別銘柄では、 BHP、リオ・ティントなど資源大手が週間を通じて不安定に推移しました。
銀行株も金利懸念で後半に軟化しました。一方、プロ・メディカス、グッドマン・グループ、QBEなどは週末に買われました。
NEXTDCやXeroなどテクノロジー関連には売り圧力が残りました。
今後の注目点は、豪州9月雇用統計、中国のCPI・PPI・貿易統計、RBAの金融政策です。
特に中国景気と資源需要、国内インフレ動向が豪州株の方向性を左右すると考えられます。
【ASX200指数の週足チャート】
※TradingView提供のチャート
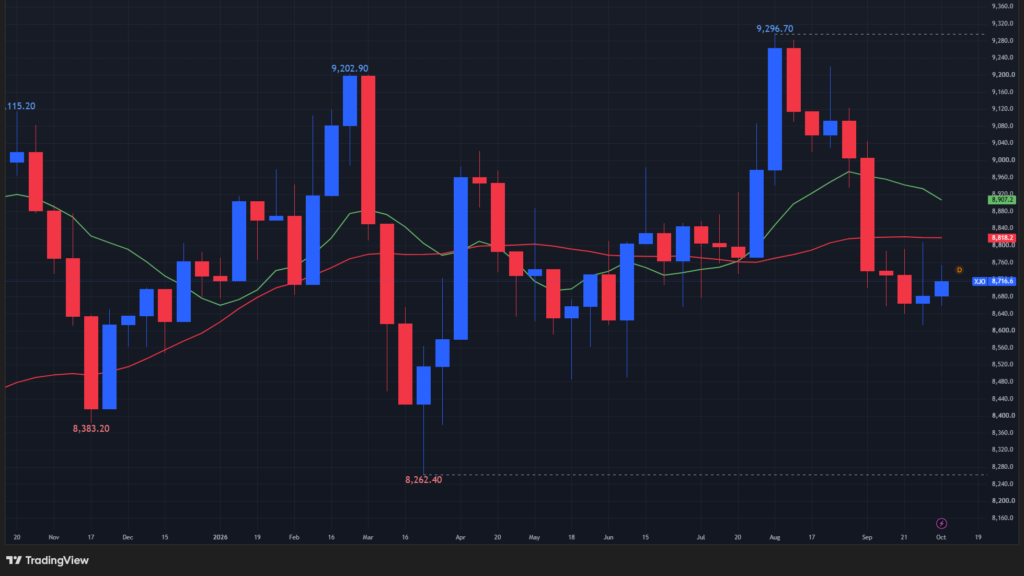
↑週間+0.40%。年初来+0.03%。
(緑:10週移動平均線、赤:40週移動平均線)
ニュージーランド(NZX50指数)
NZX50指数は週間で0.5%上昇し、前週の下落から反発しました。
企業景況感の改善や米国株高が支援材料となる一方、原油価格の変動と米国・NZの金融引き締め懸念が上値を抑えました。
個別銘柄では、 フィッシャー&パイケル、A2ミルク、エボスグループなどが買われ、週末にはデレゲット、フレイトウェイズ、メインフレイトが反発しました。
一方、ANZ、ウェストパック銀行など金融株は金利動向に左右されました。
インフラティルやコンタクト・エナジーなど公益・インフラ関連にも注目が集まりました。
今後の注目点は、NZ食品インフレ率、製造業PMI、米国インフレ指標、中国CPI・PPIです。
特に国内インフレとRBNZの追加利上げ動向、中国景気の回復力が相場の方向性を左右すると考えられます。
【NZX50指数の週足チャート】
※TradingView提供のチャート
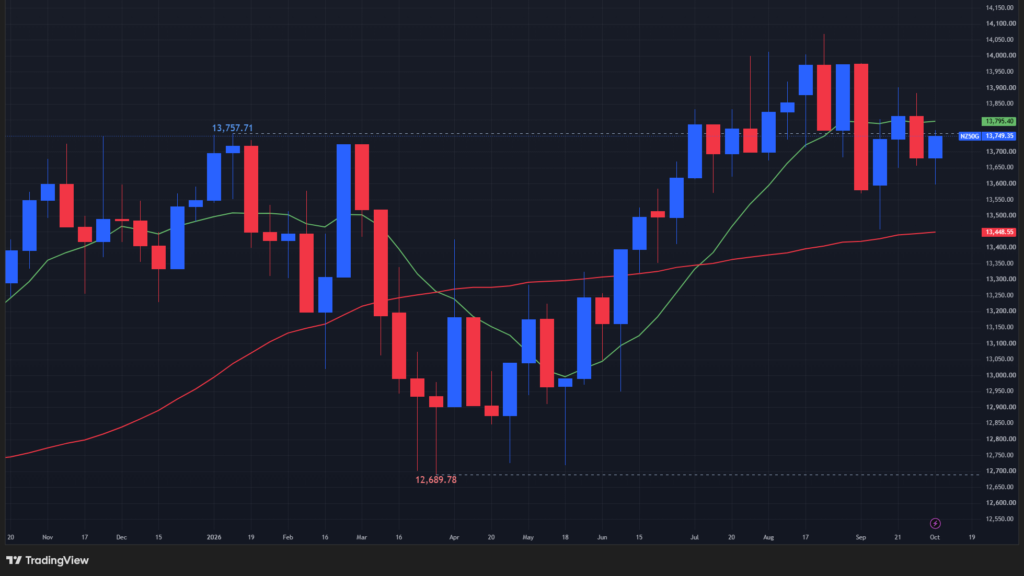
↑週間+0.50%。年初来+1.48%。
(緑:10週移動平均線、赤:40週移動平均線)
カナダ(TSX総合指数)
カナダ株式市場は、債券利回りと原油価格の変動に左右されながらも、週間で0.9%上昇しました。
最大の転換点は金曜日の雇用統計です。
大幅な雇用減少により利上げ観測が後退し、RBC、TD銀行、BMOなど金融株が反発しました。
一方、景気減速が企業収益を圧迫するリスクは残ります。
個別銘柄では、AI関連の追い風を受けたShopify、金価格に連動するアグニコ・イーグルとバリック、好決算のAritziaが注目されました。
サンコール、セノバス、カナダ・ナチュラルなどのエネルギー株は中東情勢に敏感な展開となりました。
今後の焦点は「雇用悪化による金融緩和期待」と「原油高によるインフレ再燃」の綱引きです。
金利低下が株価を支える一方、雇用悪化が景気後退につながる場合には、金融株や景気敏感株の業績悪化に注意が必要です。
【TSX総合指数の週足チャート】
※TradingView提供のチャート
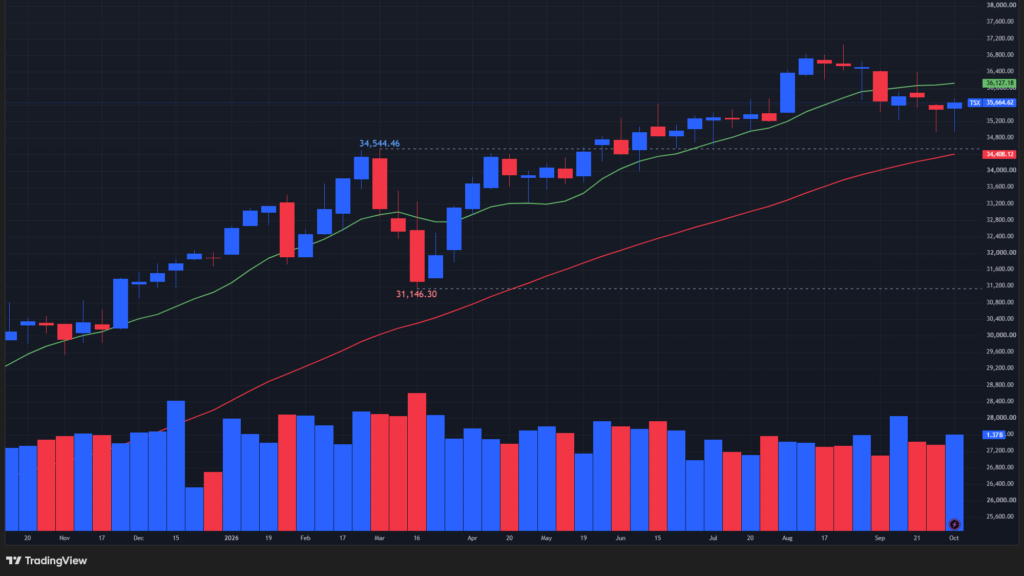
↑週間+0.46%。年初来+12.10%。
(緑:10週移動平均線、赤:40週移動平均線)
ブラジル(Bovespa指数)
今週のブラジル株は、政権交代に伴う財政規律強化と金利低下への期待から大幅上昇しました。
特に金融株のイタウ、ブラデスコ、B3と、金利敏感株のマガジン・ルイーザが相場を牽引しました。
一方、ペトロブラスは原油価格、ヴァーレは中国の鉄鉱石需要に左右され、明暗が分かれました。
今後は10月25日の大統領選決選投票、財政改革の実現性、国内インフレ、米国金利、中国景気が重要です。
今回の株高は政策期待の先取りという側面が強く、実際の政策実行と企業収益の改善が伴うかが持続的な上昇の鍵となります。
【Bovespa指数の週足チャート】
※TradingView提供のチャート
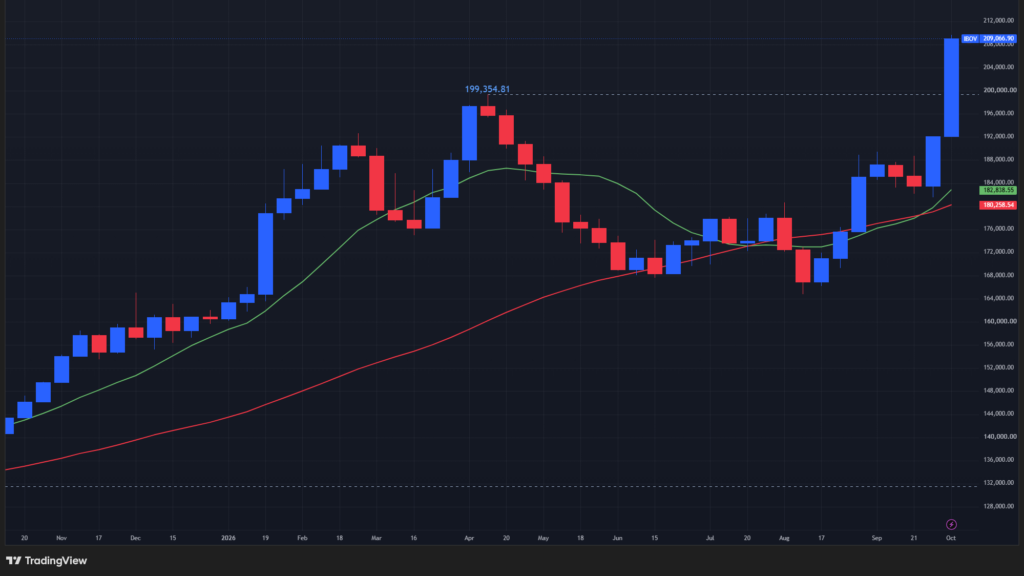
↑週間+8.82%。年初来+29.75%。
(緑:10週移動平均線、赤:40週移動平均線)
アメリカ(S&P500,NASDAQ,ダウ)
週間ではS&P500が+0.9%、NASDAQが-0.1%、ダウが585ポイント上昇しました。
AI関連の成長期待は根強いものの、金利高止まりとAI投資の収益性が株価の不安定要因となっています。
個別銘柄では、Nvidia(NVDA)、Broadcom(AVGO)、Micron(MU)、Oracle(ORCL)がAI投資への評価変化に敏感に反応しました。
一方、Microsoft(MSFT)、Amazon(AMZN)、Alphabet(GOOGL)は底堅さを示しました。
来週はJPMorgan(JPM)、Goldman Sachs(GS)などの銀行決算に加え、米CPI・PPI、原油価格、長期金利の動向が重要です。
今後の焦点は、AI投資の拡大そのものではなく、巨額投資が実際の売上・利益・キャッシュフロー成長につながるかどうかです。
【S&P500指数の週足チャート】
※TradingView提供のチャート
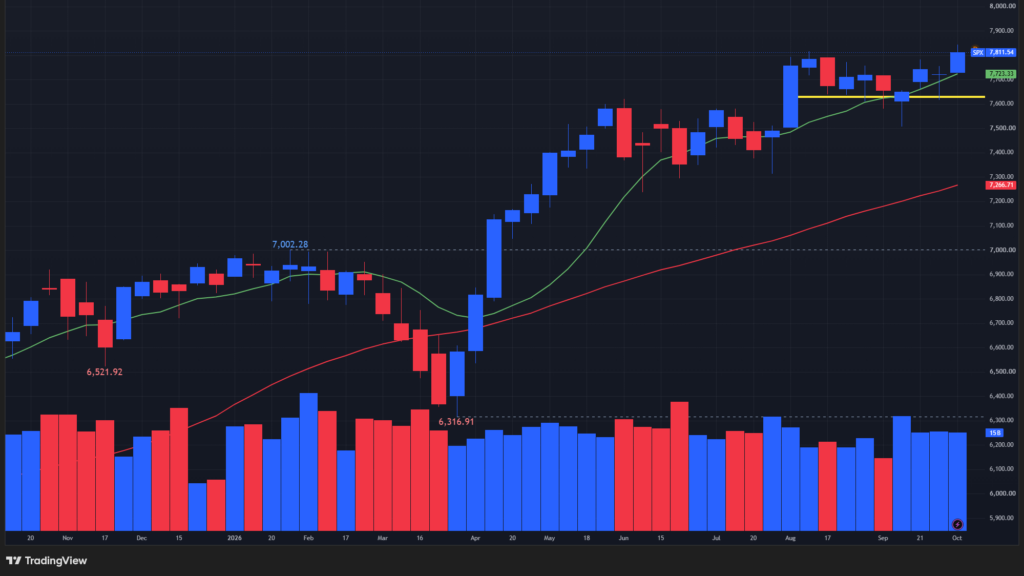
↑週間+1.15%。年初来+13.57%。
(緑:10週移動平均線、赤:40週移動平均線)
【NASDAQの週足チャート】
※TradingView提供のチャート
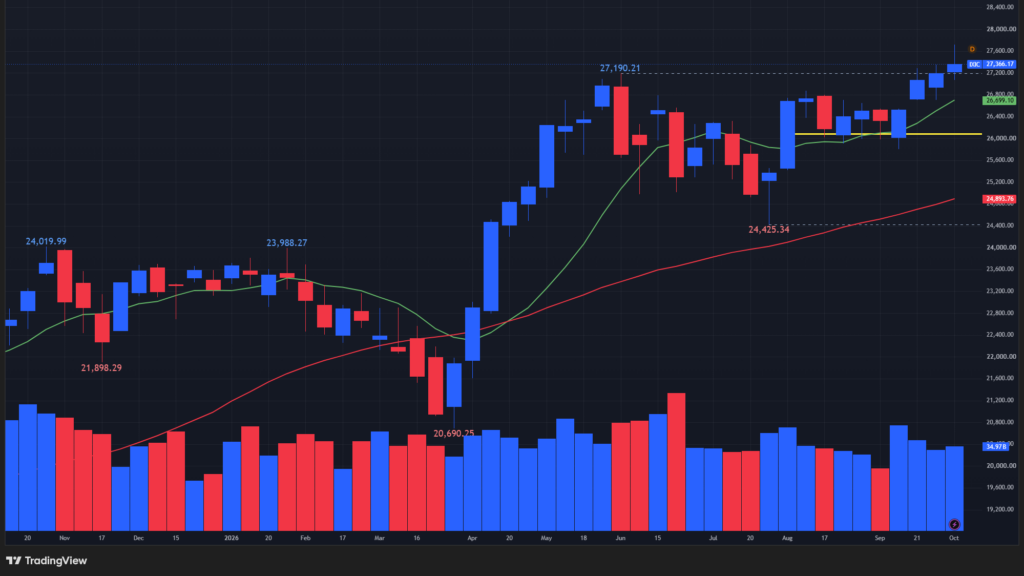
↑週間+0.64%。年初来+16.54%。
(緑:10週移動平均線、赤:40週移動平均線)
【ダウの週足チャート】
※TradingView提供のチャート
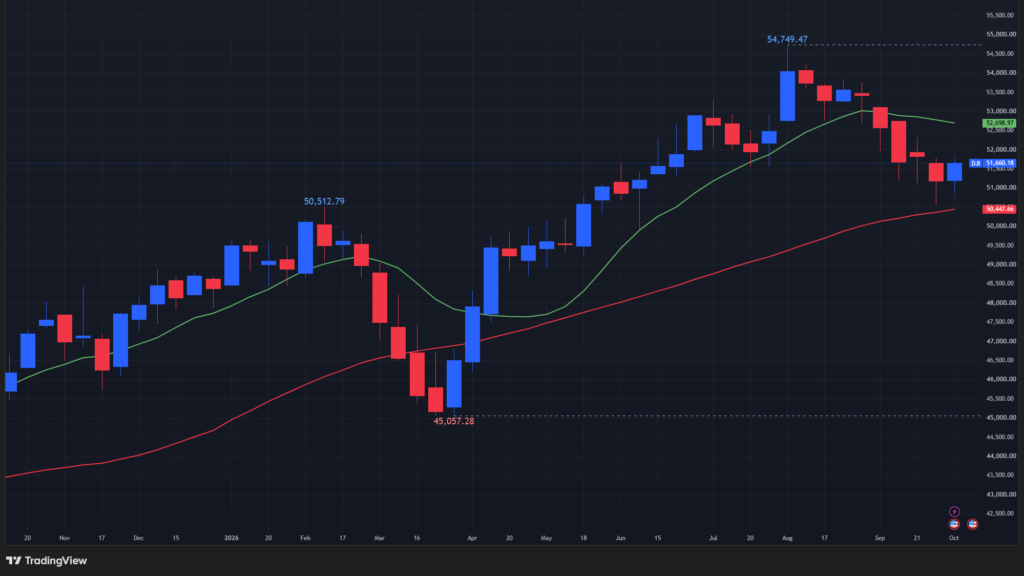
↑週間+0.93%。年初来+7.39%。
(緑:10週移動平均線、赤:40週移動平均線)

コメント