こんにちは、Saabです。今週の振り返りと来週のトピックです。
↓サマリーは以下参照。
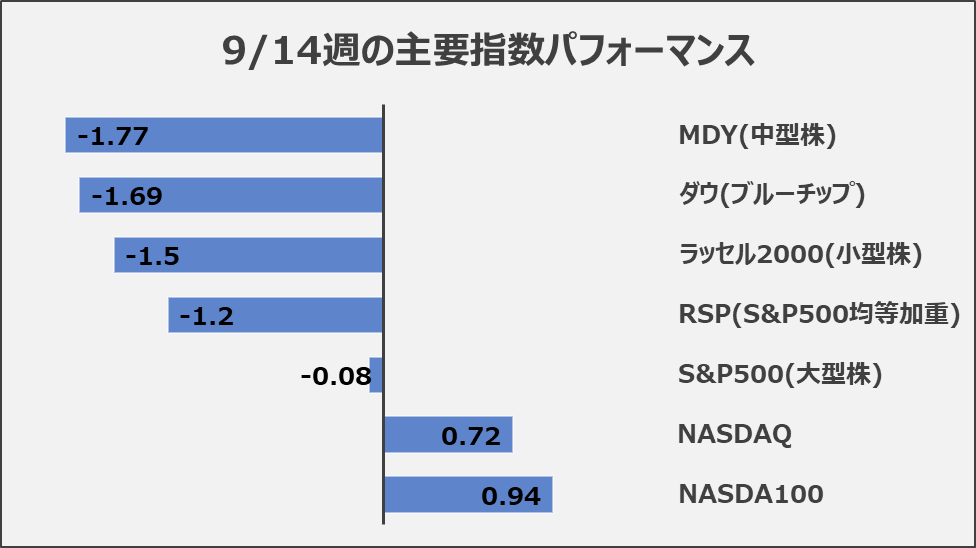
9/14週の米国株は、S&P500が▲0.08%、NASDAQが+0.72%、ダウが▲1.69%。最大の焦点は、FRBの25bp利上げと追加利上げ観測、中東情勢による原油・長期金利の上昇、AI投資への警戒でした。
特に注目すべき点は、指数の強さに対して市場の広がりが弱いことです。RSP、小型株、中型株、ダウが1%以上下落する一方、NASDAQは上昇しており、上昇がMAG7など大型株に集中しています。
半導体株は週前半に急落後、Micron、AMD、Intel、Nvidiaなどが反発しましたが、金利上昇局面では高PER株の変動が大きくなりやすい状況です。
また、米10年債利回りは一時5.04%まで上昇しました。原油高がインフレ再加速→追加利上げ→長期金利上昇につながるかが、今後の株式バリュエーションを左右します。経済指標では小売・雇用が強い一方、住宅・鉱工業は弱く、景気の強弱が混在しています。
来週は、①原油と中東情勢、②米10年債利回り5%前後、③FRBの追加利上げ観測、④AI設備投資の持続性(IPO関連)、⑤米中首脳会談が重要です。特に金利上昇が続く場合、ハイテク・AI・高PER銘柄への逆風に注意が必要です。
それでは順に詳細をみていきます。
9/14週 米国市場の振り返り
総括
週間ではS&P500が0.08%下落、ナスダックが0.72%上昇する一方、ダウは1.69%下落しました。
最大の材料は、FRBの25bp利上げと追加利上げ観測、中東情勢に伴う原油・長期金利の変動、AI投資への警戒でした。
個別では、Nvidia、Micron、AMD、Intel、Broadcomなど半導体株が週前半に急落した後、大きく反発しました。
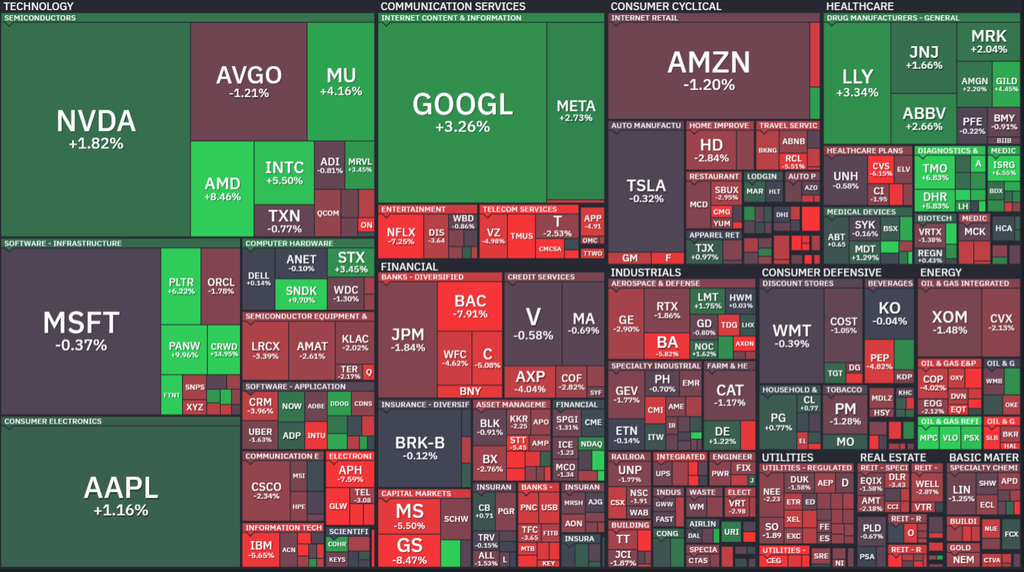
一方、Microsoft、Alphabet、Amazon、Oracle、Metaなどハイパースケーラーは金利上昇の影響を受け、Bank of America、Wells Fargo、Citigroup、Goldman Sachsなど金融株も軟調でした。
【S&P500の週間ヒートMap(出典:finviz)】
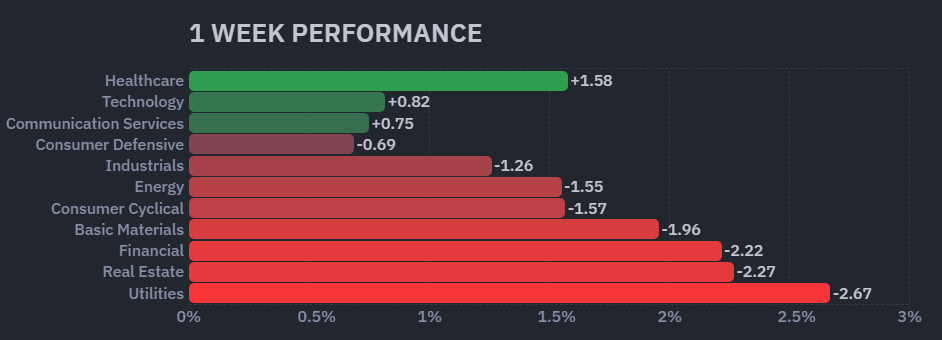
【米国株の各セクターの週間パフォーマンス (出典:finviz)】
9/14週の主要指数は、先週から大局観では変わらずハイパースケーラの比重が高いS&P500やNSADAQは他の指数に対してアウトパフォームしており、長期金利に弱い小型株や中型株、ダウやRSPなどが1%以上の下げを記録しています。
市場全体の広がりを示すRSPが1.2%下落した一方でS&P500が0.08%下落/NASDAQが0.72%上昇となっていることからMAG7が市場を支えている証拠です。
9/14~9/18の動向
9/14(月)半導体・AI関連株が急落
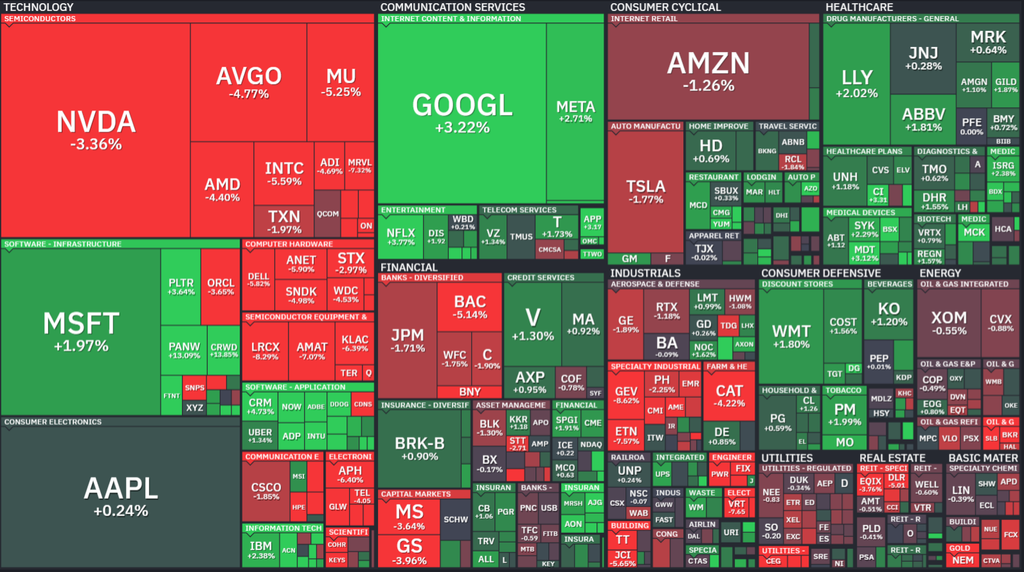
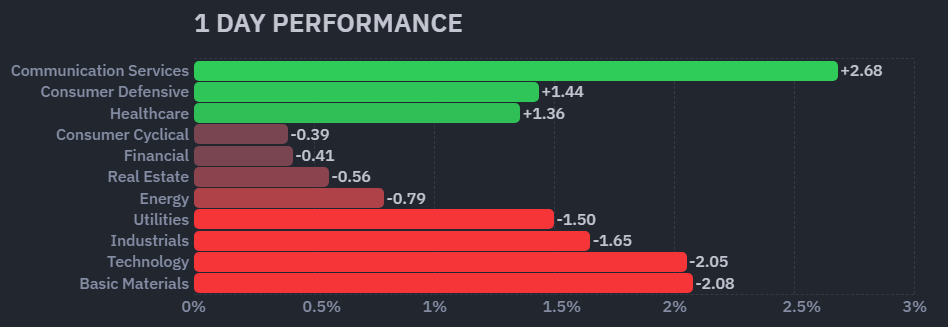
米国株は下落し、S&P500は0.5%安、ナスダック100は0.8%安、ダウは152ポイント下落しました。AI開発の減速を求める発言を受け、AI投資への警戒が強まり、Nvidiaは3.4%、Broadcomは4.8%、Micronは5.2%、Intelは5.6%下落しました。10年債利回りが一時5%を超え、原油高によるインフレ懸念も重荷となりました。
【S&P500の1Day(月)ヒートMap(出典:finviz)】
【米国株の各セクターの1Day(月)パフォーマンス (出典:finviz)】
9/15(火)長期金利上昇でハイテク株安
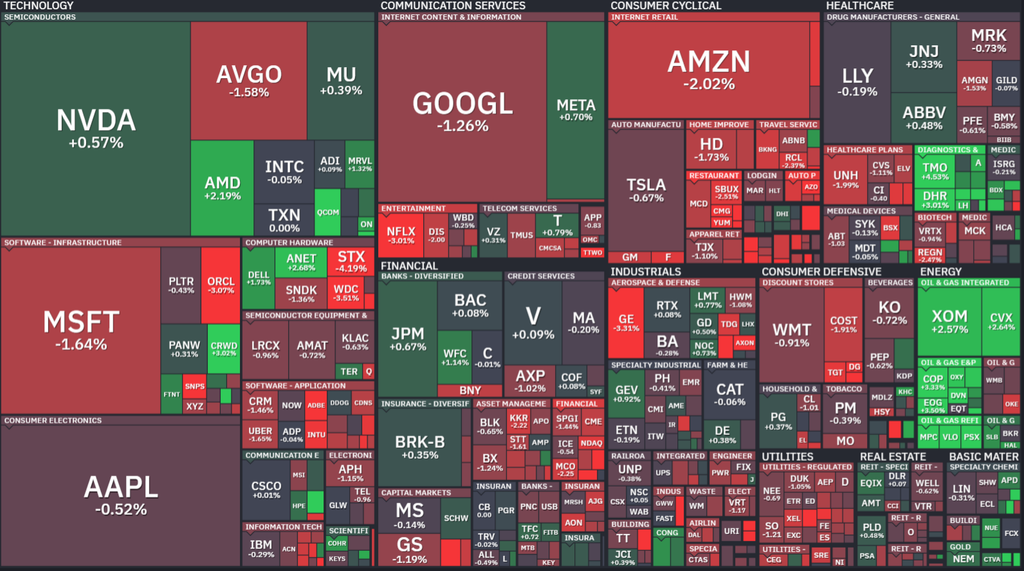
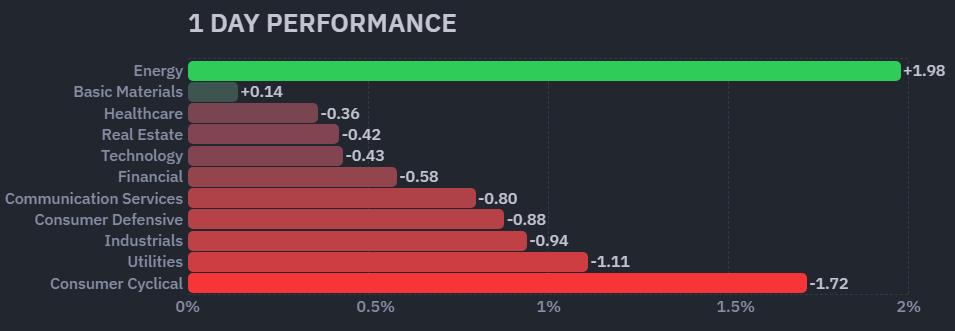
S&P500は0.4%、ナスダックは0.6%下落し、ダウは328ポイント安でした。中東情勢によるエネルギー高とFRB利上げ観測から長期金利が上昇し、Alphabet、Microsoft、Oracle、Amazonなど大型ハイテク株が下落しました。一方、半導体株には買い戻しが入り、Nvidiaは0.6%、AMDは2.2%上昇しました。
【S&P500の1Day(火)ヒートMap(出典:finviz)】
【米国株の各セクターの1Day(火)パフォーマンス (出典:finviz)】
9/16(水)FRB利上げで金融株中心に下落
FRBが25bpの利上げを決定し、S&P500は0.4%安、ダウは631ポイント下落しました。FOMCは追加利上げの可能性を示し、インフレ・成長率見通しも上方修正しました。金利上昇への警戒からBank of America、Wells Fargo、Citigroupが下落し、MicrosoftやAlphabetも軟調でした。
【S&P500の1Day(水)ヒートMap(出典:finviz)】
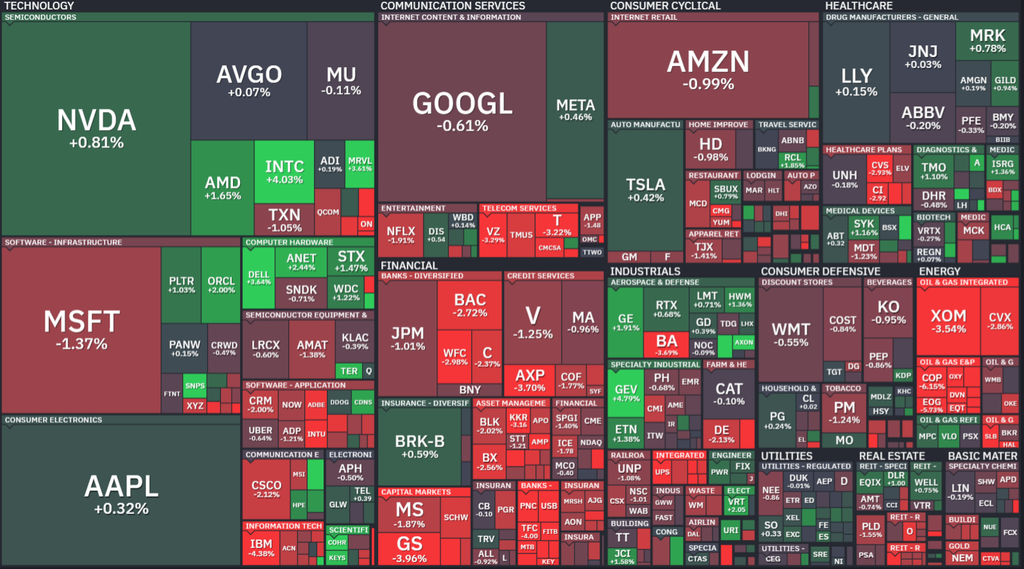
【米国株の各セクターの1Day(水)パフォーマンス (出典:finviz)】
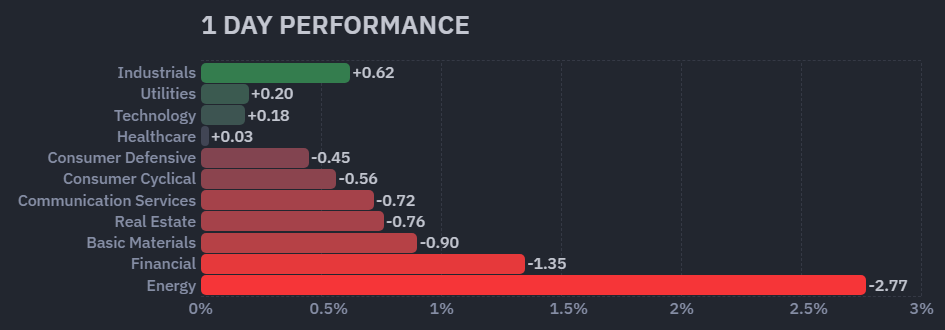
9/17(木)原油安・金利低下で大幅反発
原油価格の反落でインフレ懸念が和らぎ、S&P500は1.1%、ナスダックは1.7%上昇、ダウも316ポイント高となりました。Oracleは5.1%、Amazonは2.1%上昇しました。半導体株も強く、Nvidiaは2.5%、Micronは5.5%、AMDは6.4%、Intelは7.7%上昇しました。
【S&P500の1Day(木)ヒートMap(出典:finviz)】
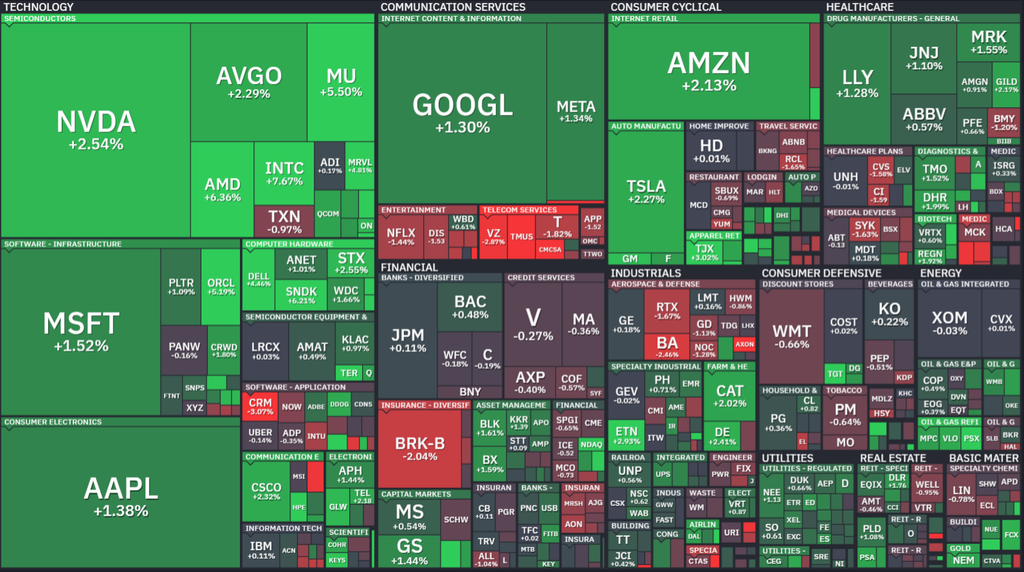
【米国株の各セクターの1Day(木)パフォーマンス (出典:finviz)】
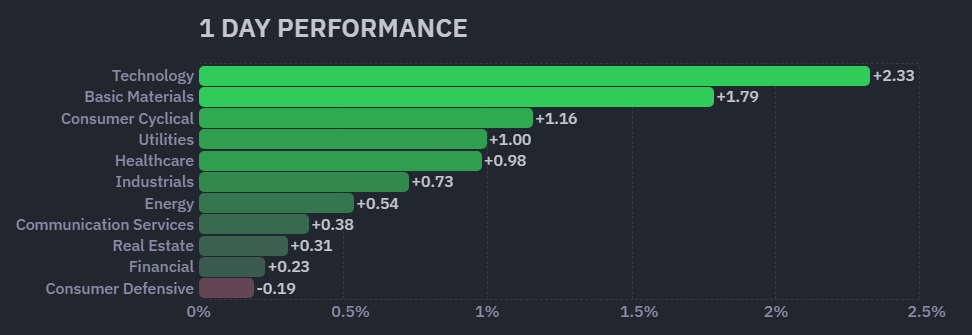
9/18(金)金利反発で方向感に欠ける展開
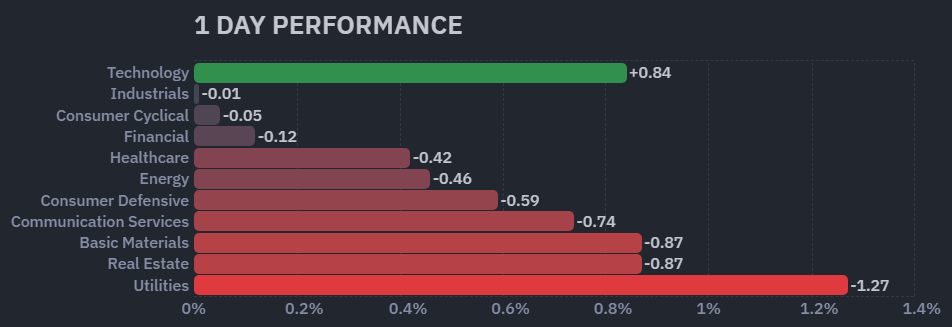
S&P500は0.2%、ナスダックは0.39%上昇しましたが、ダウは約0.2%下落しました。エネルギー価格上昇で長期金利が再び上昇し、Bank of AmericaやGoldman Sachsが下落しました。Metaは2.4%、Oracleは2.0%安でしたが、Broadcomは3.0%、Micronは3.9%上昇しました。
【S&P500の1Day(金)ヒートMap(出典:finviz)】
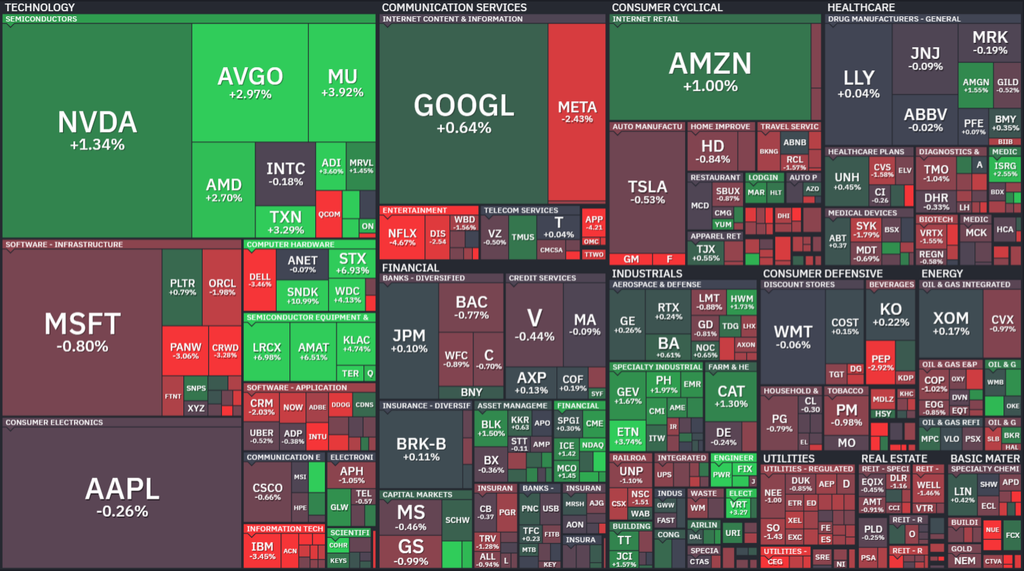
【米国株の各セクターの1Day(金)パフォーマンス (出典:finviz)】
【S&P500の日足チャート】
※TradingView提供のチャート
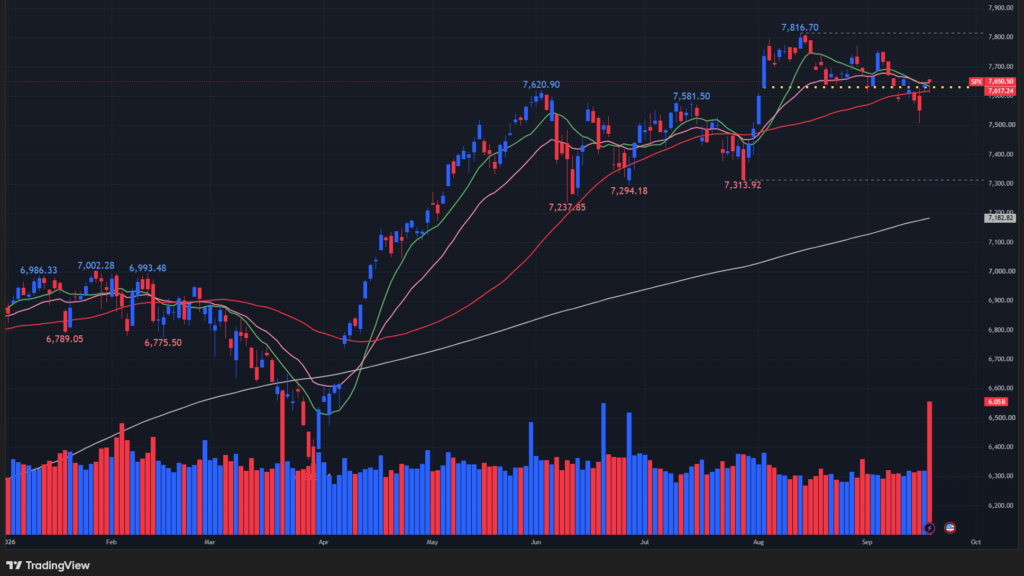
↑S&P500は週間でほぼ横ばいとなりました。週半ばで50日移動平均線を下回りましたが、週末にかけて50日移動平均線のみならず10日移動平均線と21日指数移動平均線を奪還しました。
【NASDAQの日足チャート】
※TradingView提供のチャート
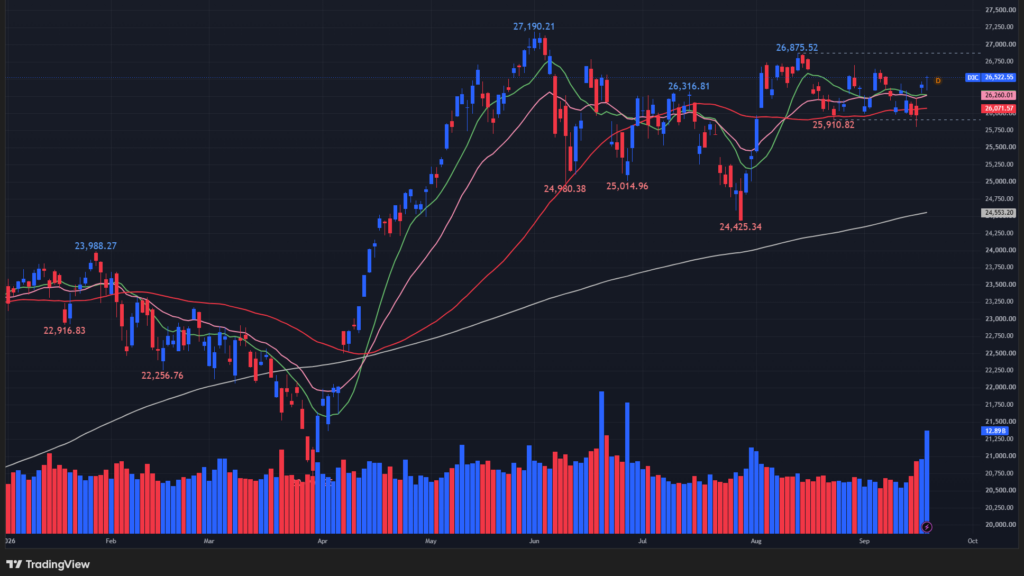
↑NASDAQは週間で+0.7%を記録しました。週半ばで50日移動平均線を下回りましたが、週末にかけて全ての移動平均線を奪還しました。
【NASDAQ100の日足チャート】
※TradingView提供のチャート
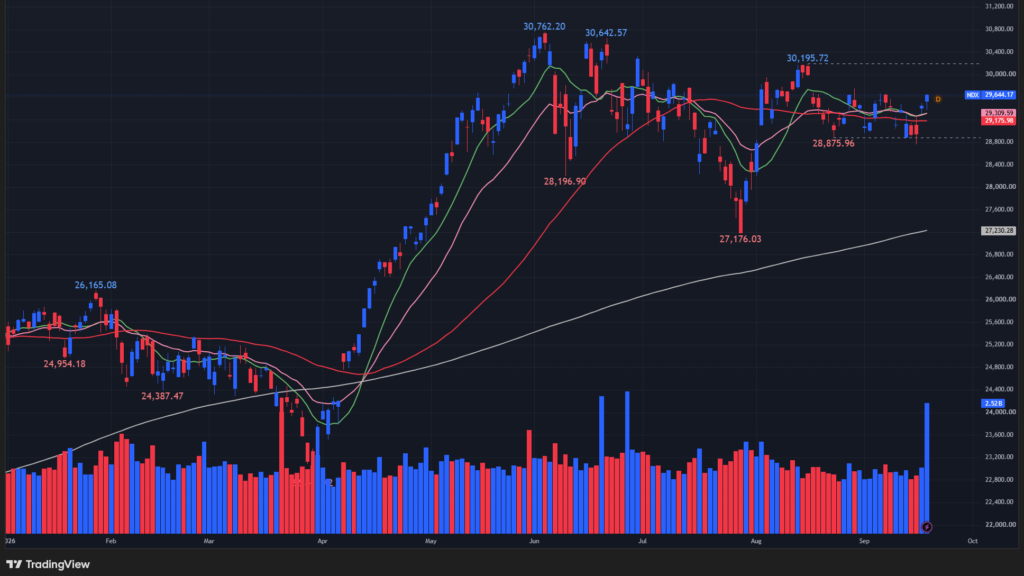
↑NASDAQ100もNASDAQと同じく、週間で+0.9%を記録しました。週半ばで50日移動平均線を下回りましたが、週末にかけて全ての移動平均線を奪還しました。
【ダウの日足チャート】
※TradingView提供のチャート
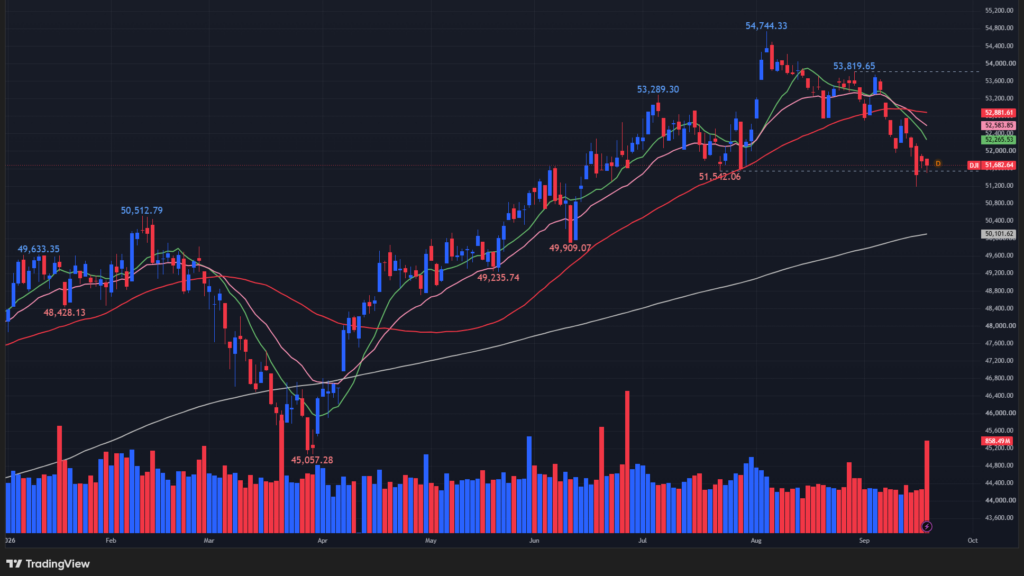
↑S&P500やNASDAQとは異なり、週間で1.69%の下落を記録。先週に続き下落幅を拡大。
【ラッセル2000(小型株)の日足チャート】
※TradingView提供のチャート
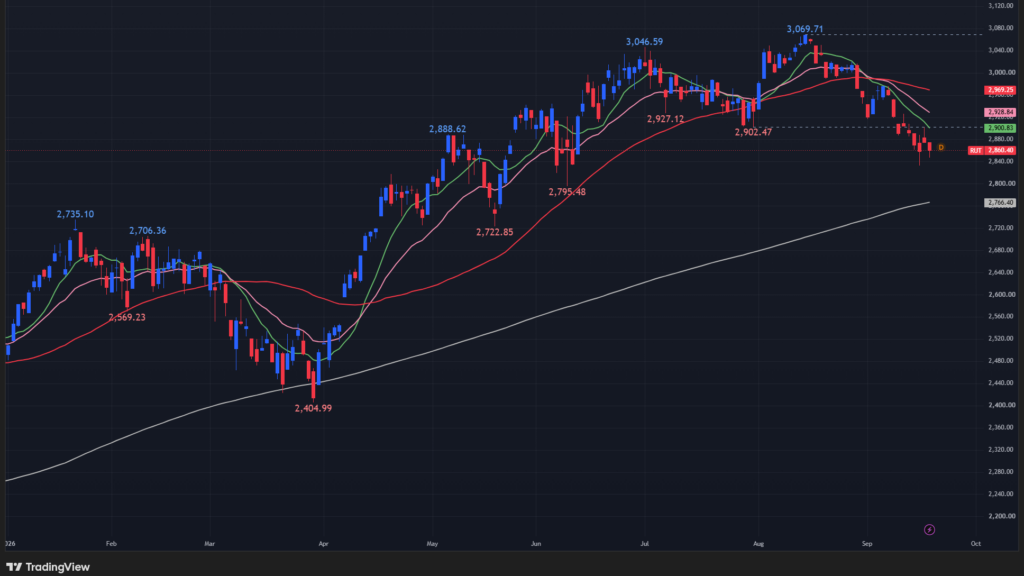
↑ダウと同様に1.5%下落を記録。価格は50日と200日移動平均線の間を推移しています。
【RSP(SP500均等加重)の日足チャート】
※TradingView提供のチャート
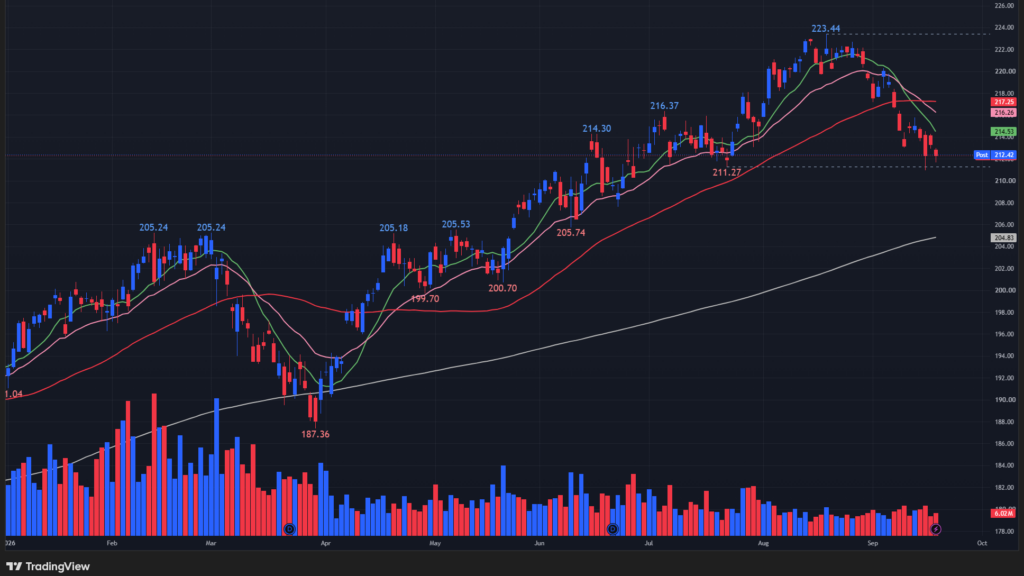
↑市場の広がりを示すRSPはダウやラッセル2000と同様に、先週から下落幅を拡大。価格は50日と200日移動平均線の間を推移しています。
【MDY(中型株)の日足チャート】
※TradingView提供のチャート
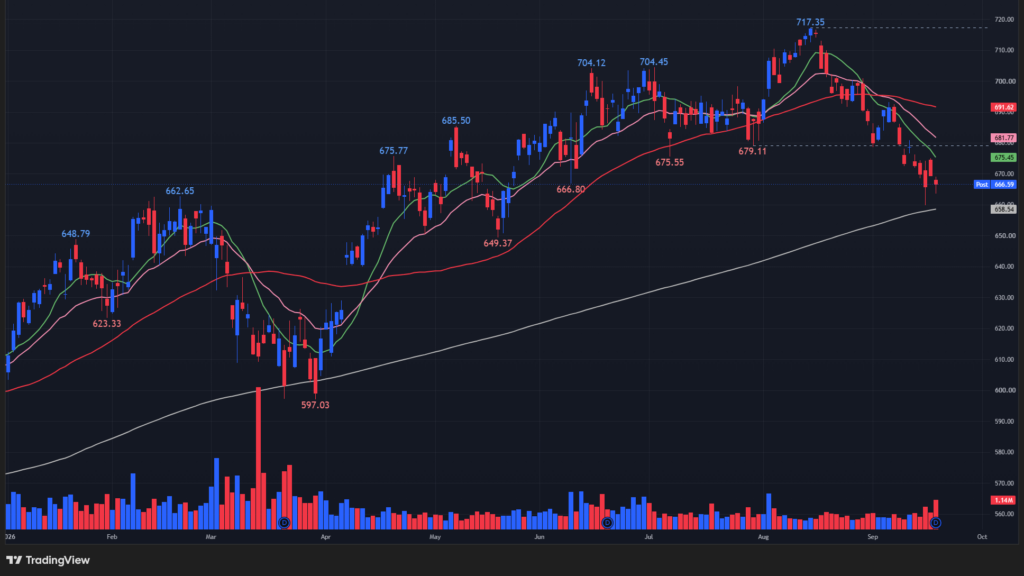
↑RSP、ラッセル2000、ダウと同じように週間で1.77%の下落を記録。価格は現在50日と200日移動平均線の間を推移しており、今週一時200日移動平均線にタッチしています。
【原油先物の日足チャート】
※TradingView提供のチャート
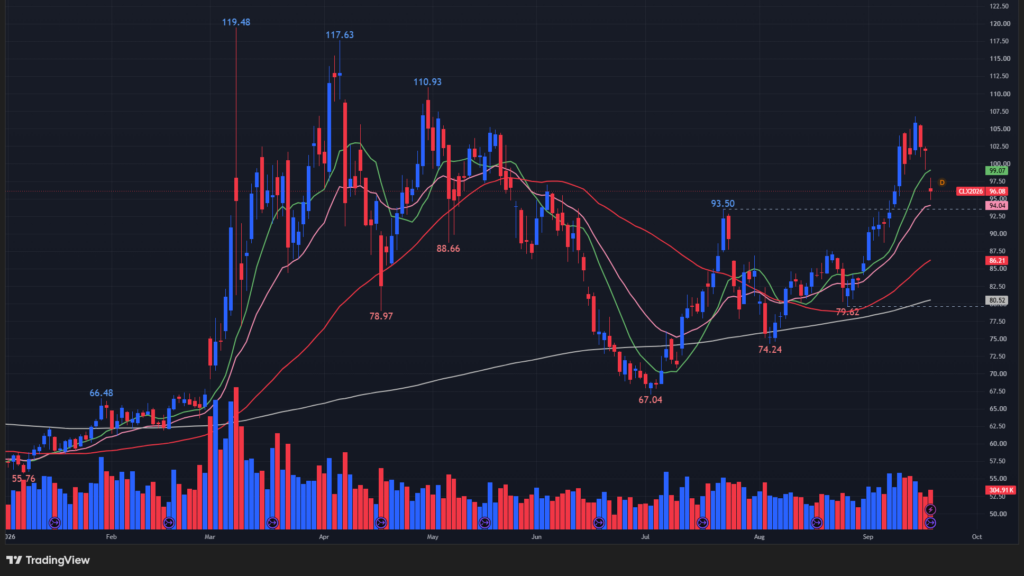
↑今週は、サウジ東西パイプライン停止とホルムズ海峡の供給不安から一時106ドル近辺まで急騰しましたが、復旧期待や代替輸送の拡大で100ドル前後まで反落しました。今後は、パイプライン復旧、ホルムズ海峡の航行状況、イラン・フーシ派情勢、米原油在庫、中国需要が焦点です。加えて、Saudi Aramcoの出荷方針やOPEC主要国の生産動向も原油価格を左右する重要材料となります。
【金先物の日足チャート】
※TradingView提供のチャート
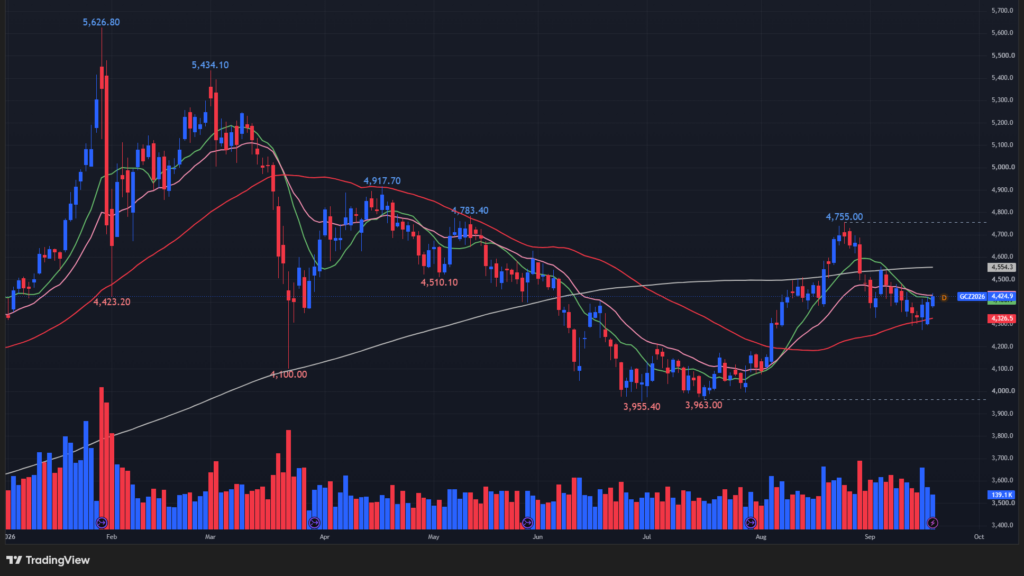
↑今週は、前半に原油高・インフレ懸念・FRB利上げ観測を背景に、ドルと米金利が上昇し約6週間ぶりの安値圏まで下落しました。後半は原油安・米長期金利低下・ドル反落を受けて反発し、4週間ぶりの週間上昇となりました。今後は、FRBの追加利上げ、中東情勢、原油価格、米10年債利回り、ドル指数が金価格を左右する重要材料です。
【10年債利回りの日足チャート】
※TradingView提供のチャート
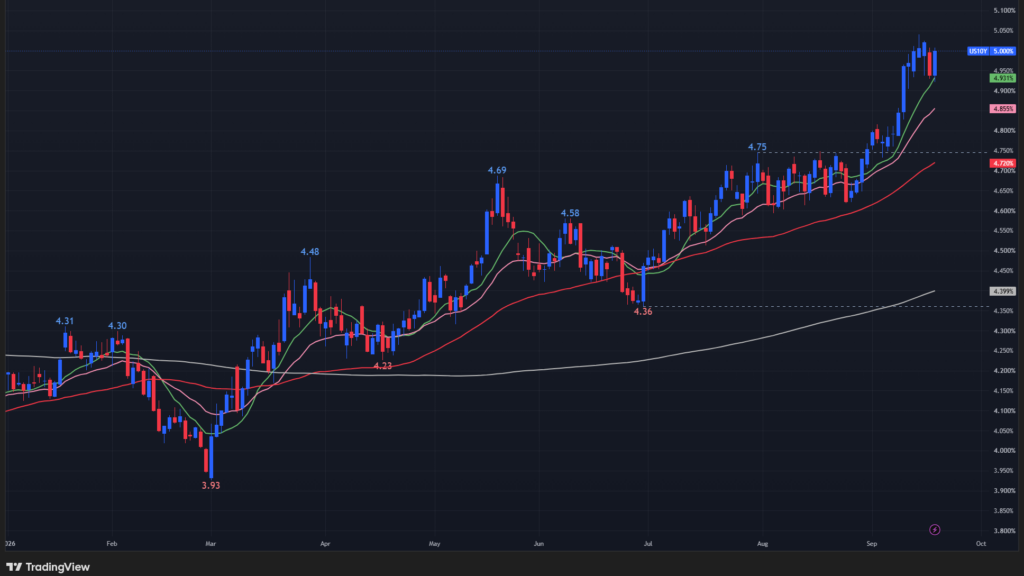
↑今週は、10年債利回りが5.04%まで上昇し、2007年以来の高水準となりました。背景には、原油高によるインフレ懸念、FRBの利上げ・追加利上げ観測、財政赤字、企業債発行の増加があります。週後半は原油安などでやや低下したものの、依然高水準です。今後は米2年・10年・30年債利回り、特に10年債の5%前後が株式のバリュエーションや金価格を左右する重要ポイントです。
【ドル指数の日足チャート】
※TradingView提供のチャート
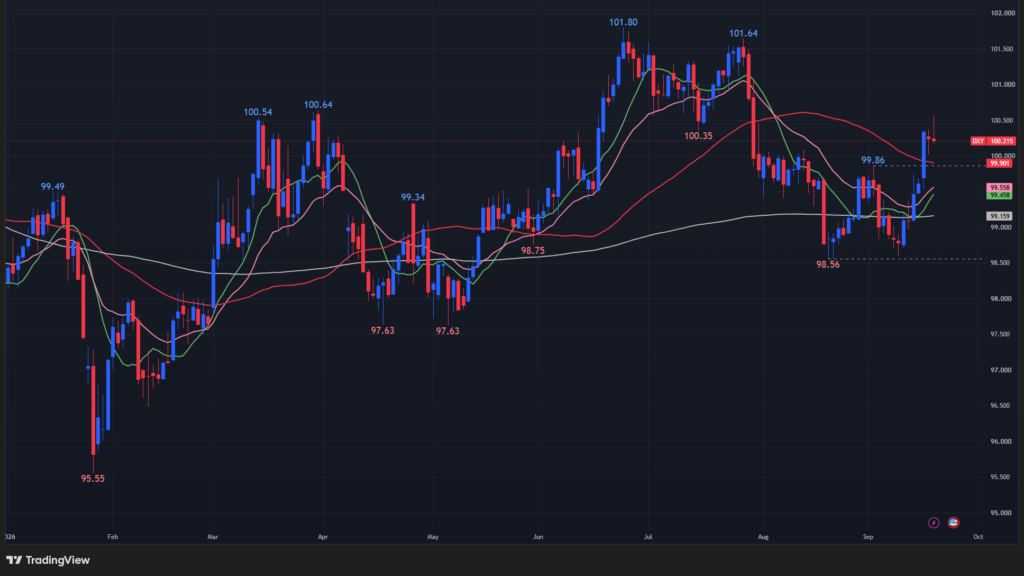
↑今週は、FRBの25bp利上げ、追加利上げ観測、米長期金利上昇、原油高によるインフレ懸念を背景に上昇し、ドル指数は100台を回復、週間で約1.3%高となりました。特に対円での上昇が目立ちました。今後は、FRBの追加利上げ時期、米10年債利回り、原油価格、日銀・ECB・BoEとの政策格差が焦点です。
※主要なマーケットの詳細は以下参照
リンク
ディストリビューションディ
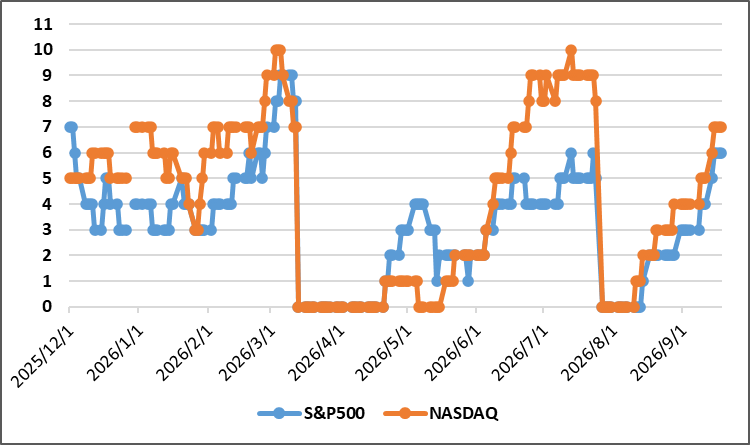
9/14週は、S&P500とNASDAQとともにディストリビューションディが2回づつ増加しました。
週間カウント数の推移
・9/14 S&P500:5回、NASDAQ:6回
・9/15 S&P500:6回、NASDAQ:7回
・9/16 S&P500:6回、NASDAQ:7回
・9/17 S&P500:6回、NASDAQ:7回
・9/18 S&P500:6回、NASDAQ:7回
【ディストリビューションディ(出典:IBD)】
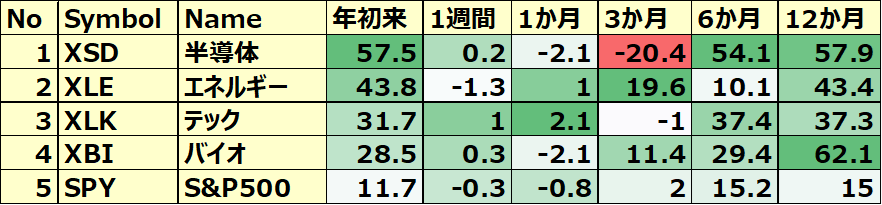
米国のセクターETF 年初来パフォーマンス BEST5
今週はヘルスケアが勝者、公益が敗者となりました。ここ数週間つよかったエネルギーは週間でマイナスを記録しました。
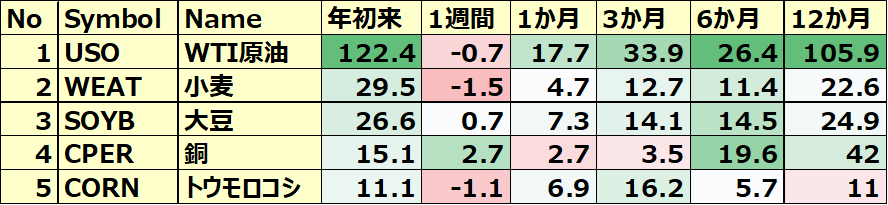
コモディティ&暗号通貨ETF 年初来パフォーマンス BEST5
今週の勝者はビットコイン、敗者はウランでした。先週&先々週つよかったWTI原油は小幅下落に転じています。
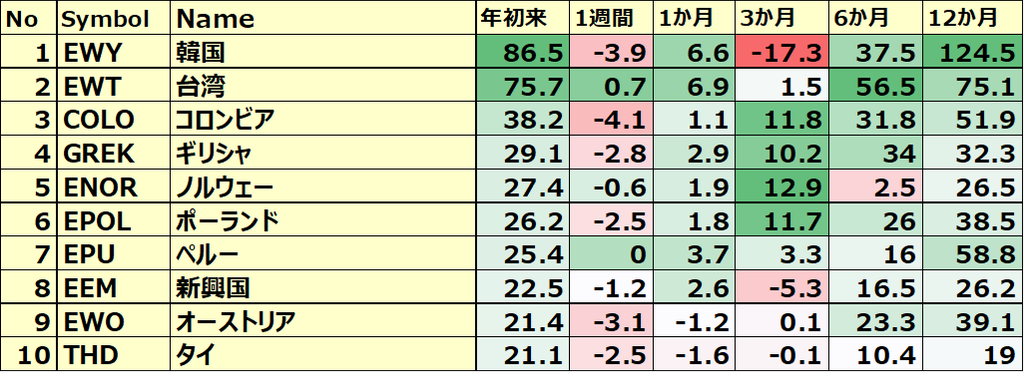
カントリーETF 年初来パフォーマンス BEST10
今週の勝者はFANG+でした。敗者はトルコでした。年初来パフォーマンスBEST10の顔ぶれは先週からほぼ変化なしですが多少順位変動ありです。
※各セクター&カントリーETFの詳細は以下参照
リンク
S&P500のバリュエーション
2026年9月18日に発行されたファクトセットのレポートによると、S&P500の12カ月先PERは19.1倍で、5年平均19.8倍とほぼ同じで、10年平均の19.0倍を上回っています。
また、実績PERは現在25.5倍となっており、5年平均の24.4倍と10年平均の23.6倍を上回っています。
センチメント
センチメントは強気維持です。
以下、センチメントに関わる数値の結果です。
- 「VIX」は、変動が大きかったものの先週末の15.84から14.81に低下。
- 「Put Call Ratio※」は、先週末の0.79から0.82とほぼ横ばい。
- 「ブルベア指数※」は、ブル48.1vs ベア16.7となり先週比からGapが更に縮小。
- S&P500は、全ての移動平均線を奪還。
※ INVESTOR’S BUSINESS DAILYの値引用
【VIXの日足チャート】
※TradingView提供のチャート
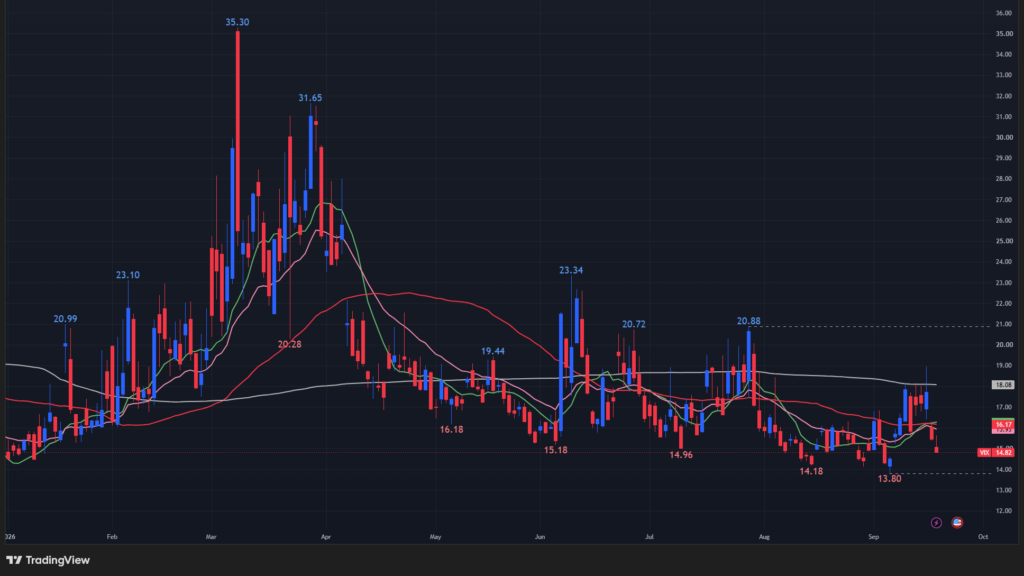
↑今週はPPIとCPIの結果を受けて一喜一憂の展開を見せたものの先週比でVIXは上昇。
【Put Call Ratio(出典:IBD)】
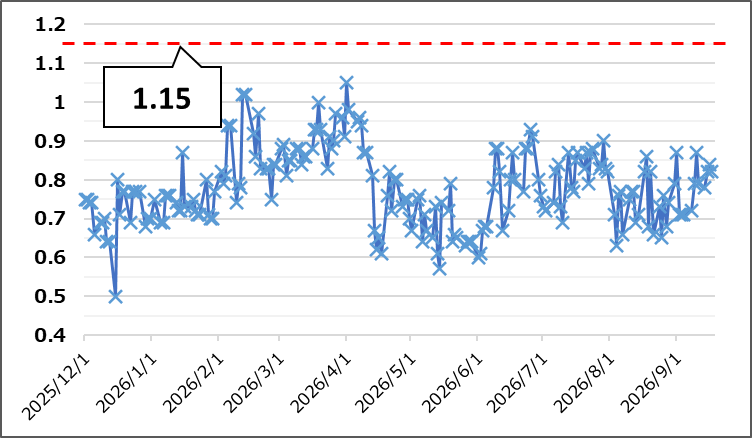
↑先週から少し上昇し、週末には0.82となっています。
【ブルベア指数(出典:IBD)】
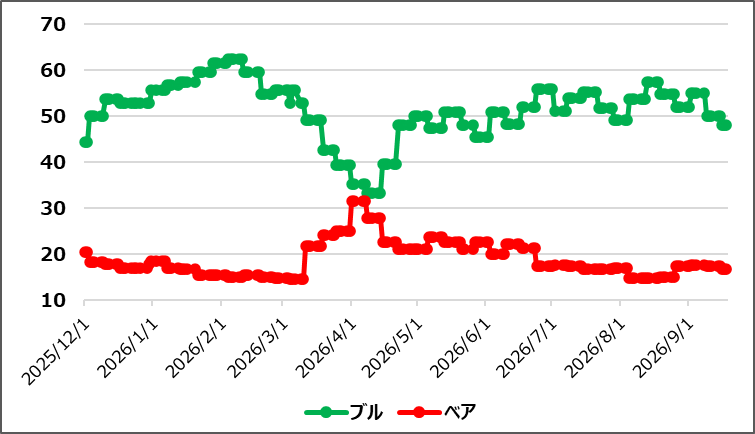
↑ブル下落、ベア小幅下落の動きが今週も展開されて先週比でGap縮小。
【S&P500の日足チャート】
※TradingView提供のチャート
↑S&P500は週間でほぼ横ばいとなりました。週半ばで50日移動平均線を下回りましたが、週末にかけて50日移動平均線のみならず10日移動平均線と21日指数移動平均線を奪還しました。
経済指標&イベント
以下、今週確認してきた内容の結果です。
ポジティブサプライズ
・米・小売売上高
・米・新規失業保険申請件数
ネガティブサプライズ
・米・住宅着工件数
・米・住宅建築許可件数(速報)
・米・鉱工業生産指数
ノンサプライズ
・米・FRB政策金利
米・小売売上高
8月は前月比+1.2%となり、予想+0.8%を上回るポジティブサプライズを記録しました。これは5カ月ぶりの高い伸びです。
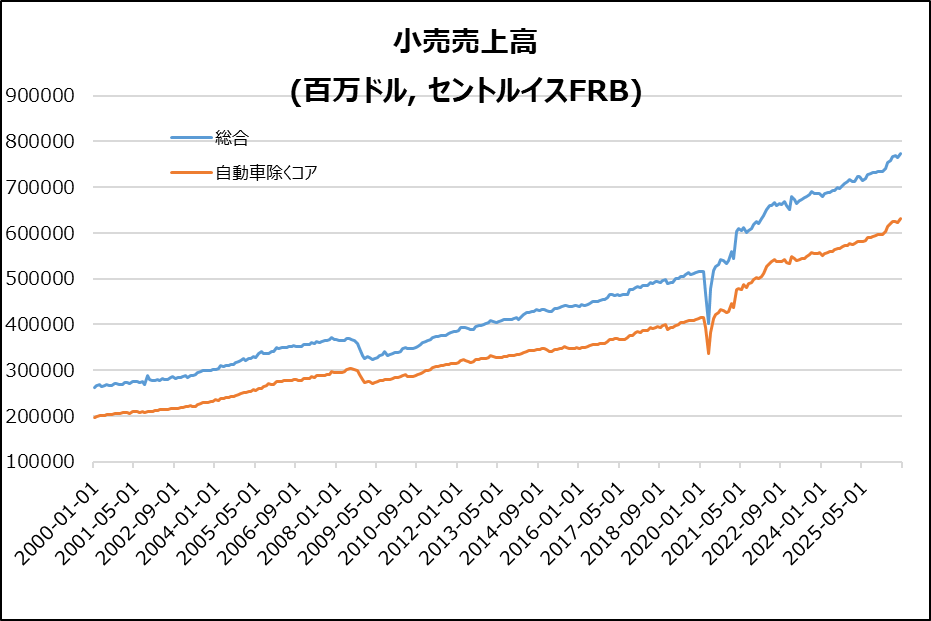
- 牽引役:ガソリン+3.1%、ネット通販+2.6%、雑貨+1.9%。
- 弱含み:建材・園芸は▲0.2%。
- GDP関連指標:主要4項目を除く売上は+1.4%と、予想+0.4%を大幅に上回りました。
米・FRB政策金利
FRBは9月、政策金利を予想通り0.25%引き上げ3.75~4.00%となりました。これは2023年以来初の利上げとなりました。
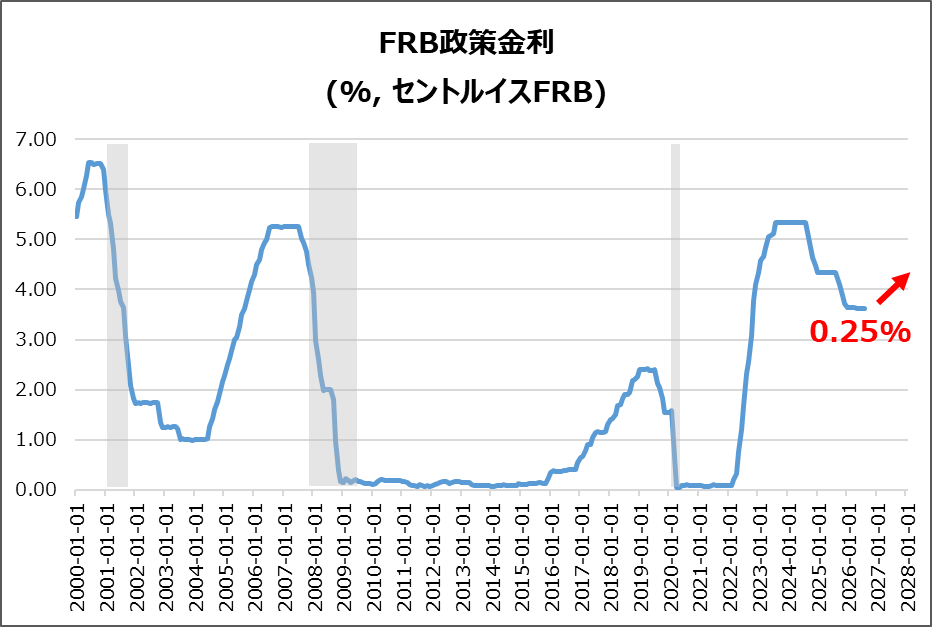
- 今後:18人中16人が年内あと1回以上、4人は2回追加利上げを想定。
- 物価:26年PCE3.7%、コア3.4%へ上方修正。
- 景気:26年GDP2.3%、27年2.4%へ上方修正。
- 雇用:失業率は26・27年とも4.1%へ下方修正。
米・住宅建築許可件数(速報)
139.4万件(前月比▲2.7%)となり、市場予想141万件を下回りました。
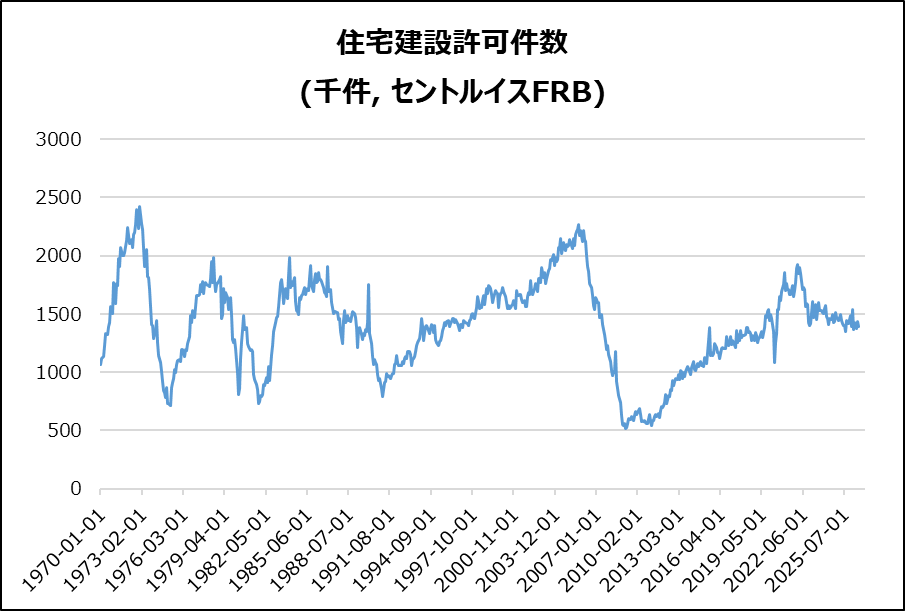
・内訳:集合住宅▲3.1%、一戸建て▲1.8%。
・地域:北東部▲15.8%、中西部▲7.6%、南部▲0.4%、西部+1.6%。
・示唆:住宅建設の先行指標は弱含み。
米・住宅着工件数
予想131.9万戸を下回る127.5万戸(前月比▲2.6%)となりました。これは2カ月連続減となり、昨年10月以来の低水準となります。
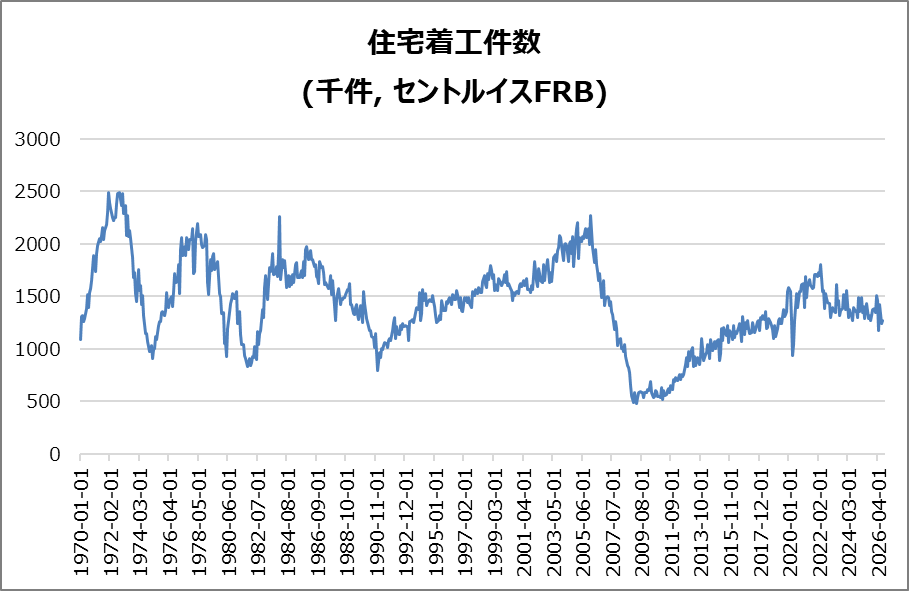
・内訳:集合住宅▲22.5%、一戸建て+7.6%。
・地域:北東部・中西部・南部は減少、西部は+32.4%。
・背景:住宅ローン金利上昇と住宅価格の高止まりが重荷。
米・新規失業保険申請件数
19.6万件(前週比▲1万件)となり、市場予想20.8万件を下回りました。これは7月以来の低水準。
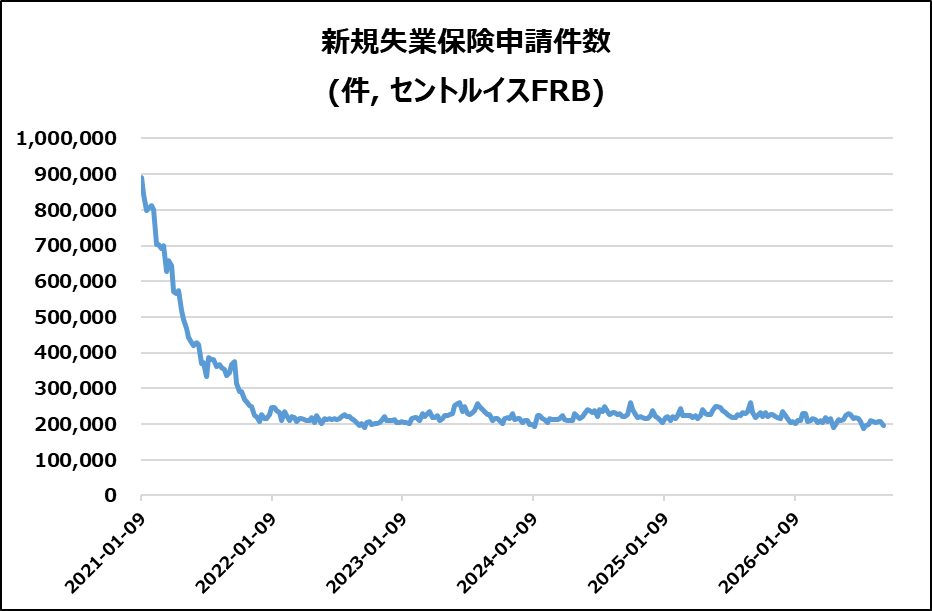
・継続申請:173万件(▲3.9万件)、2024年1月以来最低。
・示唆:米労働市場の底堅さを確認し、FRBの「完全雇用」認識を補強。
米・鉱工業生産指数
8月は前月比0.0%で、市場予想+0.3%を下回るネガティブサプライズを記録。
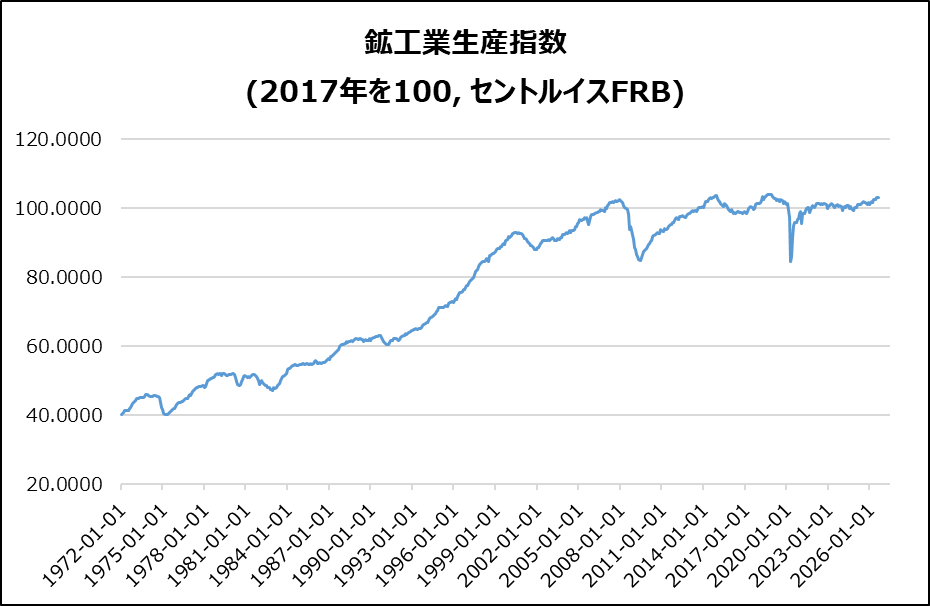
製造業:0.3%減。7か月連続の増加が終了。
鉱業・公益:鉱業+0.1%、公益+1.8%。
稼働率:76.3%で横ばい。長期平均を3.1pt下回りました。
決算
今週は1社チェックしました。
・決算クリア後上昇 & EPSと売上高が加速
➡なし
・10%以上値上がりした銘柄
➡なし
・10%以上値下がりした銘柄
➡なし
S&P500の長期トレンドチェック
2022年10月13日の底値を起点とした上昇トレンド(黄色点線)は継続中。
金曜の終値は7650.50(底値3491.58 から +119.11%)です。
【S&P500指数の週足チャート】
※TradingView提供のチャート
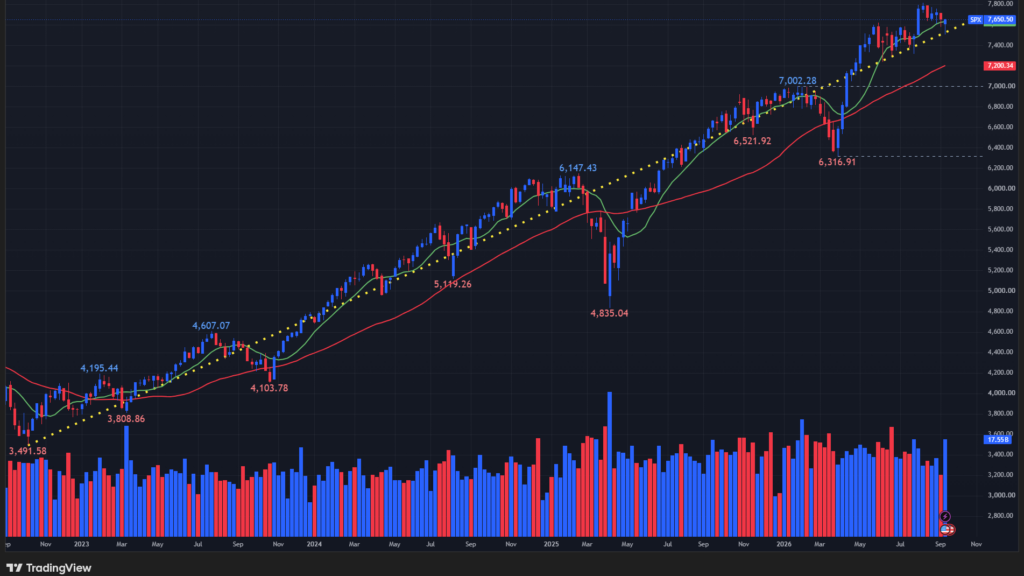
(緑:10週移動平均線、赤:40週移動平均線)
9/21週の注目内容
関心のある経済指標&イベント
来週は以下の経済指標&イベントに注目です。
- 9/24(木) 米・住宅建築許可件数(確報)
- 9/24(木) 米・新規失業保険申請件数
- 9/25(金) 米・ミシガン大学消費者信頼感指数(確報)
関心のある決算
来週は4社チェック予定です。
- 9/22(火)アフター KBホーム(KBH)
- 9/23(水)プレ シンタス(CTAS)
- 9/23(水)プレ ゼネラルミルズ(GIS)
- 9/24(木)アフター コストコ(COST)
来週は、①中東情勢と原油、②主要国の金融引き締め、
中東情勢の長期化でエネルギー価格が高止まりすれば、インフレ再加速→追加利上げ→長期金利上昇という流れが続く可能性があります。これは特にハイ
一方、AI開発を慎重に進めるべきとの議論が強まっており、これまで世界株をけん引してきた半導体、AIインフラ、
また、トランプ米大統領と習近平中国国家主席の会談では、貿易に加えてAIや中東情勢も重要テーマになる見通しです。
それでは、また👋
コメント