こんにちは、Saabです。今週の振り返りと来週のトピックです。
↓サマリーは以下参照。
9/28週の米国市場は、週前半に原油高を背景としたインフレ再燃懸念や米長期金利の上昇が重しとなり下落しました。
一方、週後半はPCEの鈍化や弱い雇用統計を受け、FRBの追加利上げ観測が後退し、ハイテク・半導体株を中心に反発しました。
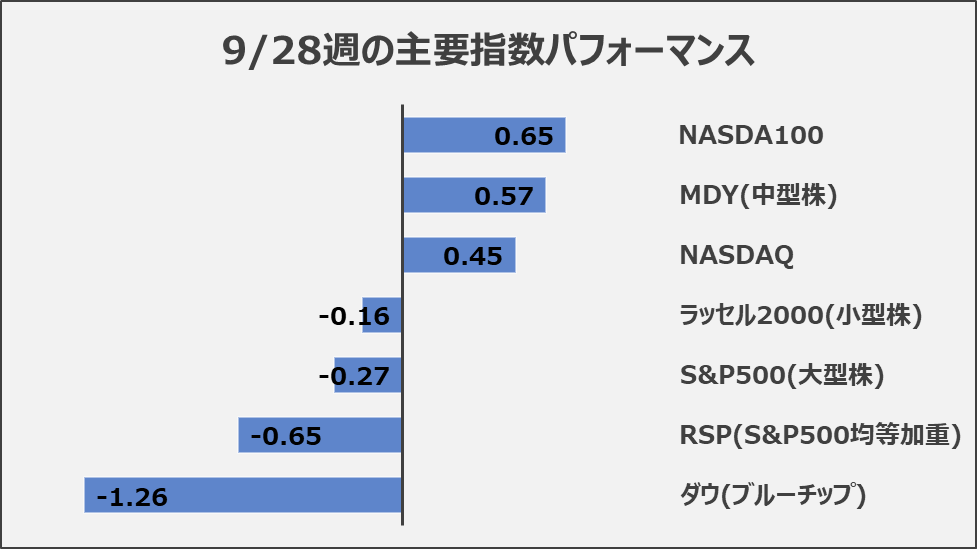
週間ではS&P500が約0.2%安、NASDAQが0.45%高、ダウが1.26%安となり、NASDAQ100は過去史上最高値を更新しました。
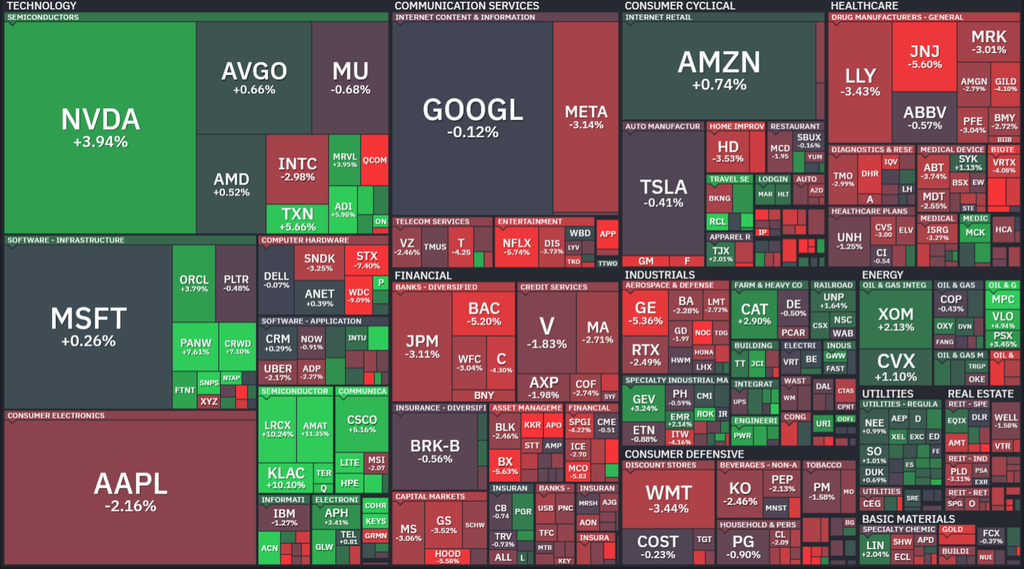
Micronの好決算に加え、Nvidia、AMD、Broadcom、Oracle、AlphabetなどAI関連株が相場を支え、Teslaも販売好調を受け上昇しました。
ただし、RSPやダウ、小型株は弱く、上昇が大型テクノロジー株に集中しており、市場の裾野の狭さには注意が必要です。
S&P500は主要移動平均線を上回る一方、ディストリビューションデイは7回となりました。
来週はISM非製造業、新規失業保険、消費者信頼感に加え、中東情勢、原油価格、米長期金利、FRBの追加利上げ観測の変化が相場の焦点となります。
それでは順に詳細をみていきます。
9/28週 米国市場の振り返り
総括
今週は「原油高→インフレ懸念→長期金利上昇」が前半の株安を招きましたが、後半は債券売りの一服と弱い雇用統計を受けて利上げ観測が後退し、ハイテク株中心に回復しました。
週間ではS&P500が0.2%安、ナスダックが0.45%高、ダウは1.26%安でした。
個別ではMicronの好決算、Nvidia・AMD・Broadcomなど半導体株の反発、OracleやAlphabetなどAI関連株の上昇が目立ち、Teslaも販売好調を材料に上昇しました。
【S&P500の週間ヒートMap(出典:finviz)】
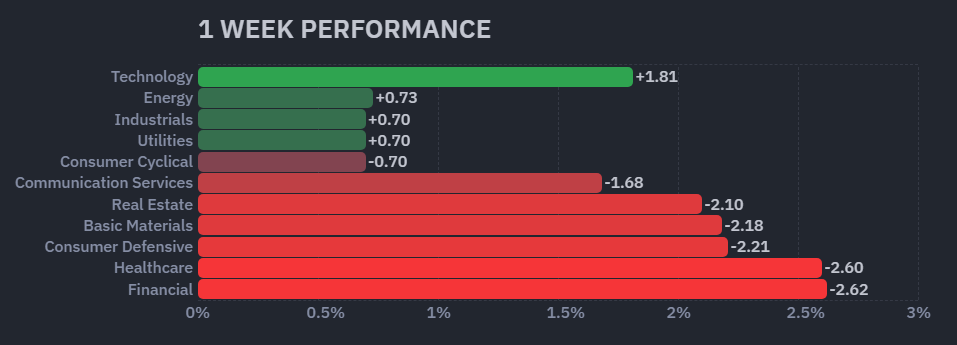
【米国株の各セクターの週間パフォーマンス (出典:finviz)】
9/28週の主要指数は、NASDAQ/NASDAQ100/中型株が週間でプラスを記録。
テクノロジー株が強く、市場の上昇を牽引しました。小型株はほぼ横ばいでしたが、市場全体の広がりを示すRSPは0.6%安。ダウが最もパフォーマンスが悪く、週間で1.26%安となりました。
先週に続き、上昇の裾野が狭い状況が続いています。
【S&P500とA/Dライン】出典:Market In Out
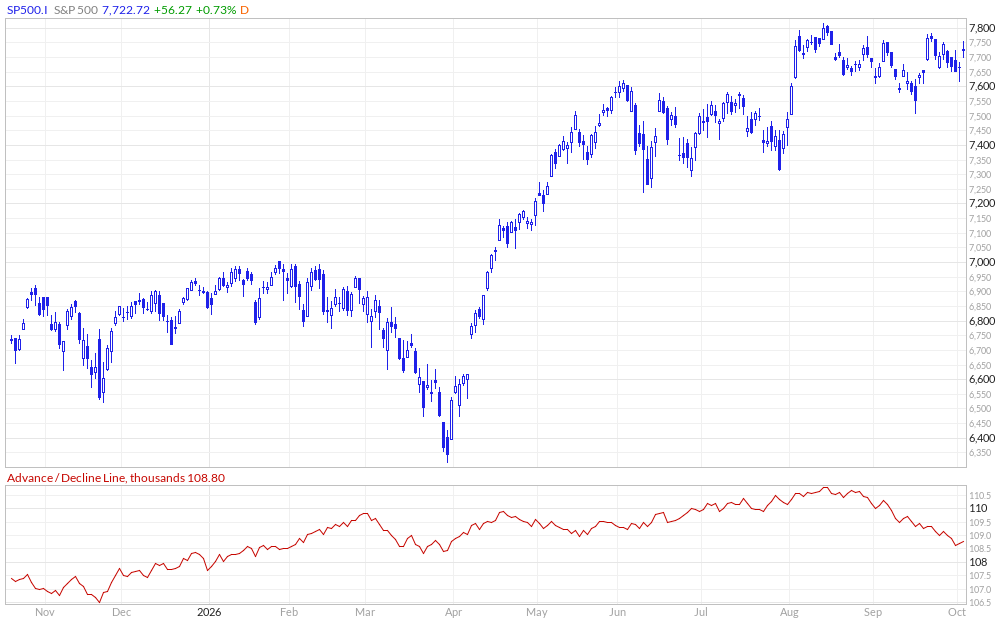
↑8月終わりから今週にかけて、指数の値動きとADラインでダイバージェンスが発生しており、ごく一部の銘柄がS&P500の上昇を支えています。下の1か月のヒートMapからもわかるように、テクノロジーセクターの銘柄と通信セクターの中でもMETAが強いパフォーマンスを示しています。
【S&P500の1か月間ヒートMap(出典:finviz)】
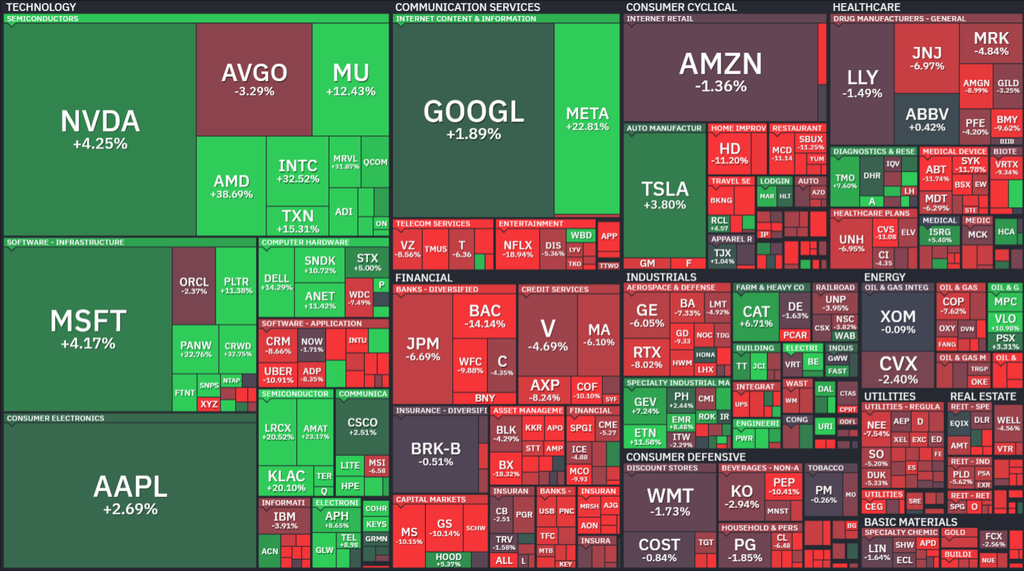
↑テクノロジーセクターの中ではAI・半導体銘柄や通信セクターではMETAが強いパフォーマンスを示しました。
【米国株の各セクターの1か月間パフォーマンス (出典:finviz)】
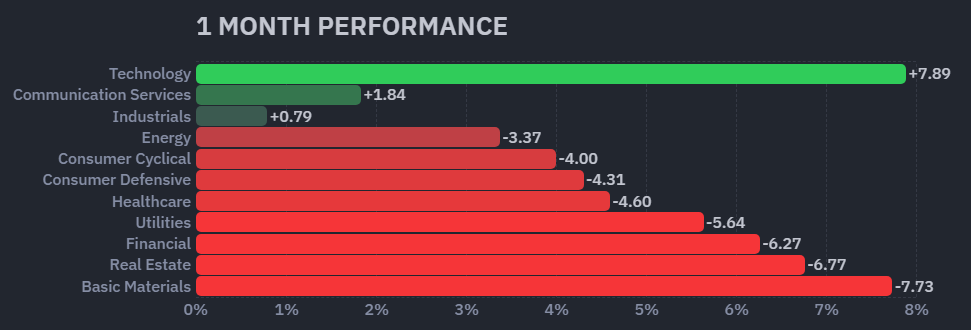
↑直近の1か月間はテクノロジーセクターが1強でした。
9/28~10/2の動向
9/28(月)原油高と債券売りで株安
米国株は下落し、S&P500は0.8%安、ダウは347ドル安、ナスダックは1.1%安となりました。米国とイランの対立で原油が再上昇し、インフレ再燃とFRBの追加利上げ懸念から10年債利回りは19年ぶりの高水準へ上昇しました。Microsoft、Amazon、Meta、Micron、AMD、IntelなどAI・半導体株が売られる一方、Nvidiaは1,500億ドル規模の自社株買い拡大を受け1.7%上昇しました。
9/29(火)長期金利上昇が引き続き重し
S&P500は0.2%安、ダウは130ドル安でしたが、ナスダックは0.2%上昇しました。原油高や財政赤字懸念から国債売りが続き、FRBのウィリアムズ総裁も年内の追加利上げの可能性に言及しました。Bank of AmericaやAlphabet、Nvidiaが下落する一方、Meta、Oracle、Broadcom、Micronは上昇しました。AnthropicのIPO計画もハイテク株を下支えしました。
9/30(水)PCE鈍化も原油高が相殺
S&P500は0.2%安、ダウは444ドル安となる一方、ナスダックは0.2%高でした。コアPCEの伸びが予想を下回り、10月の利上げ見送り期待が高まりましたが、原油高と高止まりする長期金利が金融・工業株を圧迫しました。AI関連ではAlphabet、Microsoft、Nvidia、Intelが上昇し、Micronは決算前に横ばいでした。9月月間ではS&P500が0.4%安、ナスダック100は3.2%高となりました。
10/2(木)債券売り一服で反発
S&P500は0.2%高、ナスダックは0.3%高、ダウはほぼ横ばいでした。国債売りの一服とジェファーソンFRB副議長の慎重な発言を受け、長期金利が低下しました。半導体株が買い戻され、Nvidiaは1.1%、AMDは0.6%上昇しました。Micronは好決算と強気の業績見通しを受け3%上昇しました。
10/2(金)雇用鈍化で利上げ観測後退
S&P500は0.7%高、ダウは250ドル高、ナスダックは1%上昇し最高値を更新しました。非農業部門雇用者数が2.9万人増と予想を大幅に下回り、FRBの追加利上げ期待が後退しました(10/4で10月FOMCの0.25%利上げ期待が22.1%)。原油安と金利低下も追い風となり、Nvidia、Broadcom、AMD、Alphabet、Amazon、Oracleが上昇しました。Teslaも好調な販売実績を受け4.6%高となりました。
【S&P500の日足チャート】
※TradingView提供のチャート
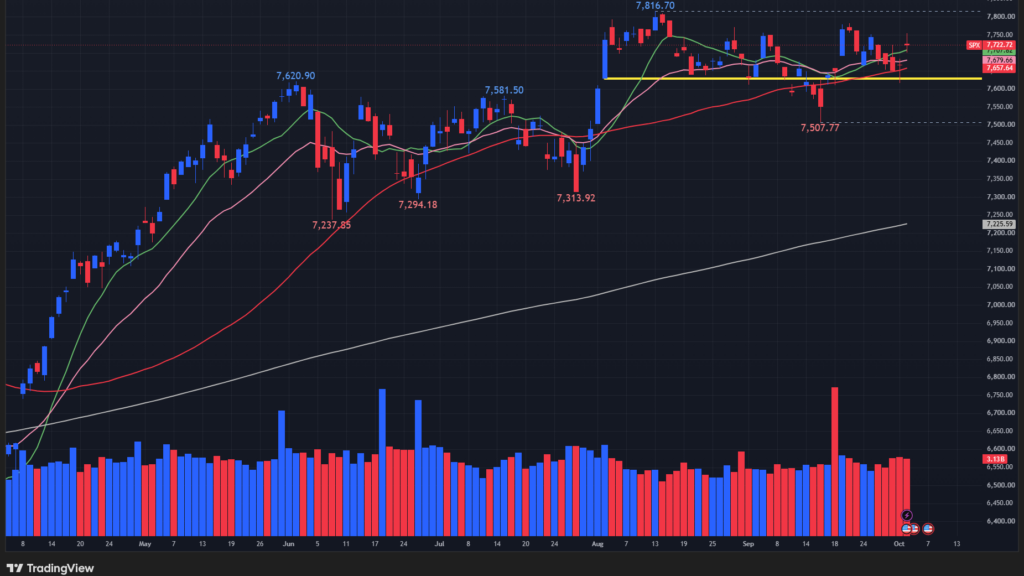
↑週間で0.27%安でした。週前半は下落基調だったものの、金曜の雇用統計の結果を受けて、FRBの追加利上げ期待が後退したことで再び上昇しました。価格は現在、全ての移動平均線を上回っています。
【NASDAQの日足チャート】
※TradingView提供のチャート
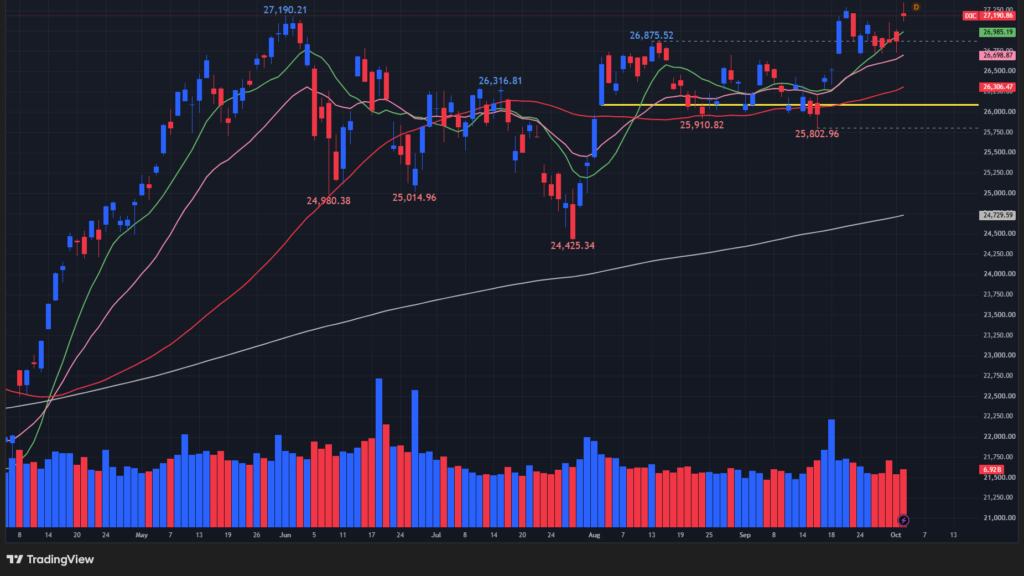
↑週間で0.45%高となりました。価格はS&P500と同じく全ての移動平均線を上回っており、過去史上最高値付近で推移しています。
【NASDAQ100の日足チャート】
※TradingView提供のチャート
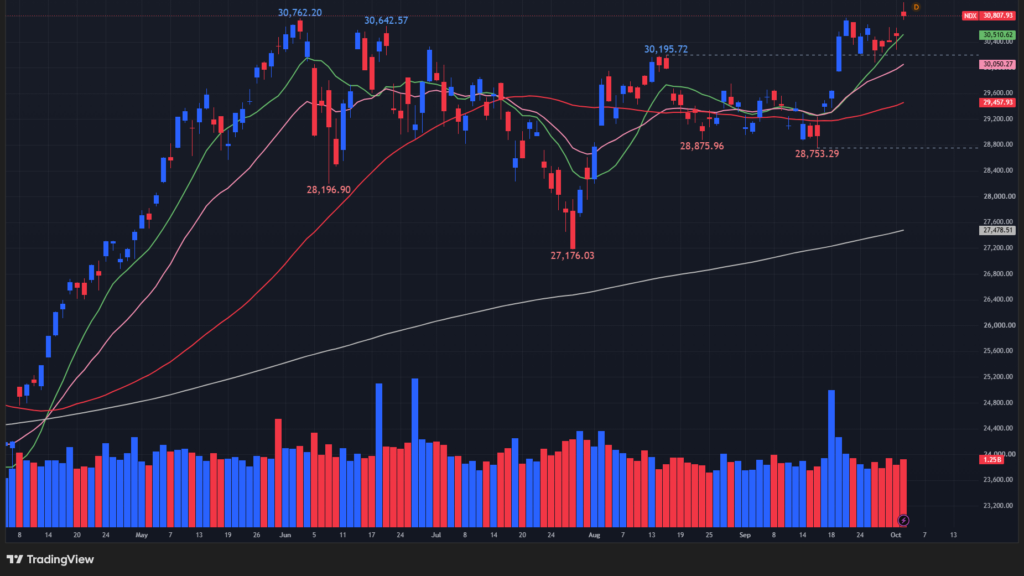
↑週間で0.65%高。価格はS&P500やNASDAQと同じく全ての移動平均線を上回っており、過去史上最高値を金曜日に記録しました。
【ダウの日足チャート】
※TradingView提供のチャート
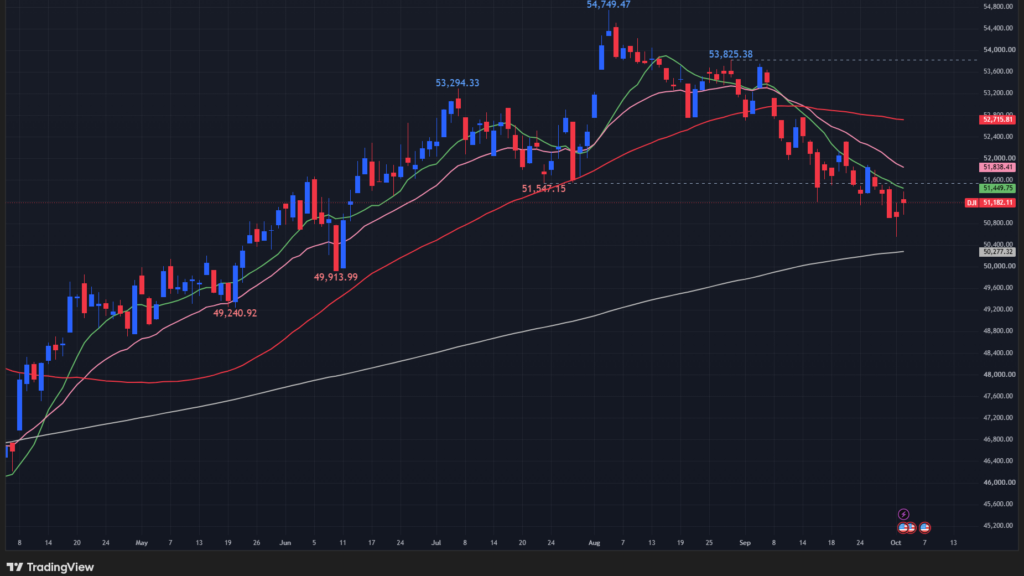
↑週間で1.26%安となりました。S&P500やNASDAQとは異なり、弱い値動きを展開しており、価格は現在50日移動平均線と200日移動平均線の間を推移しています。
【ラッセル2000(小型株)の日足チャート】
※TradingView提供のチャート
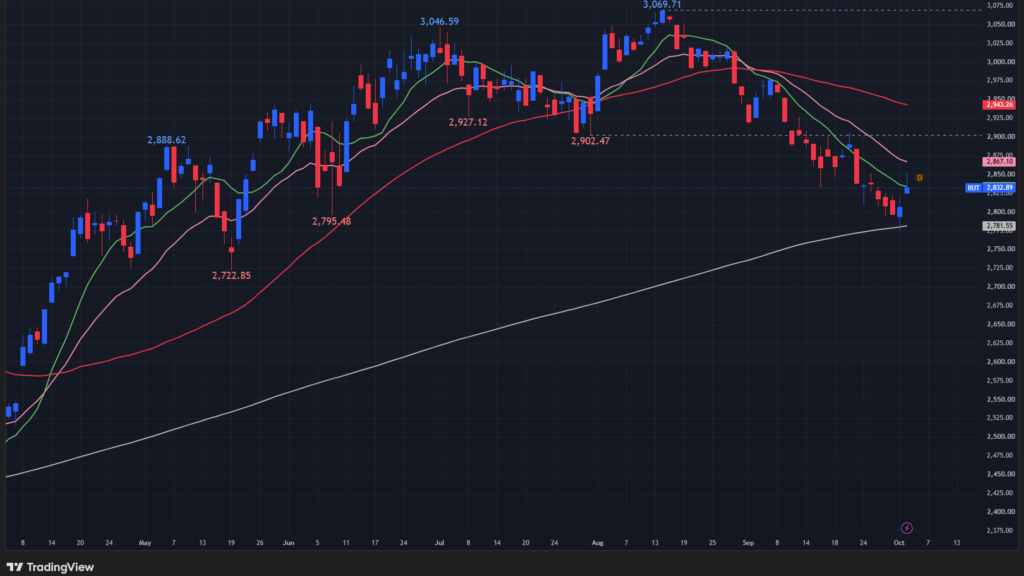
↑週間で0.16%安となりました。前半は下落基調だったものの、金曜には反発上昇をみせています。価格は現在200日移動平均線の上を推移しています。
【RSP(SP500均等加重)の日足チャート】
※TradingView提供のチャート
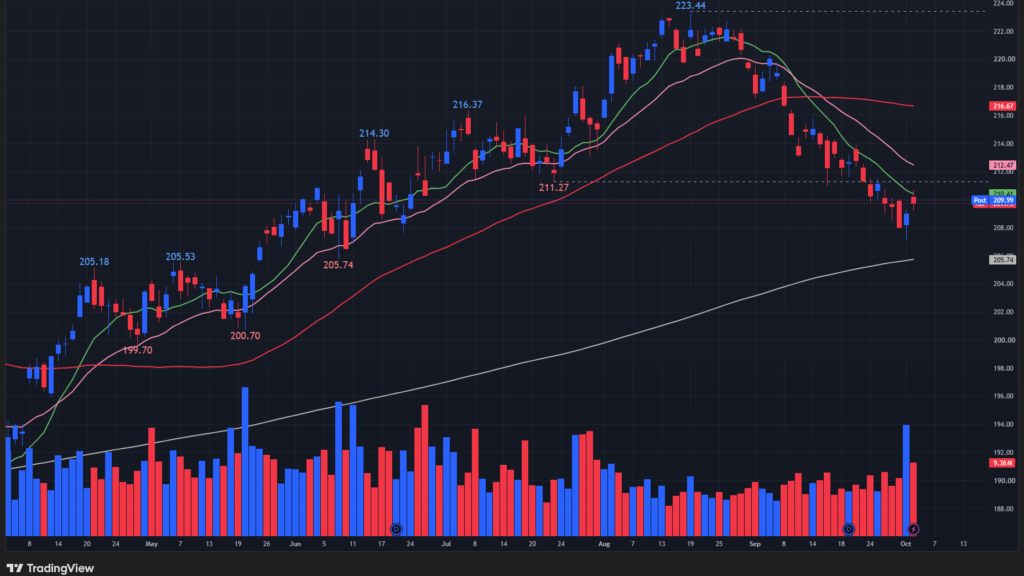
↑週間で0.65%安を記録しました。ダウやラッセル2000と同様に弱い値動きを展開しており、価格は現在50日移動平均線と200日移動平均線の間を推移しています。
【MDY(中型株)の日足チャート】
※TradingView提供のチャート
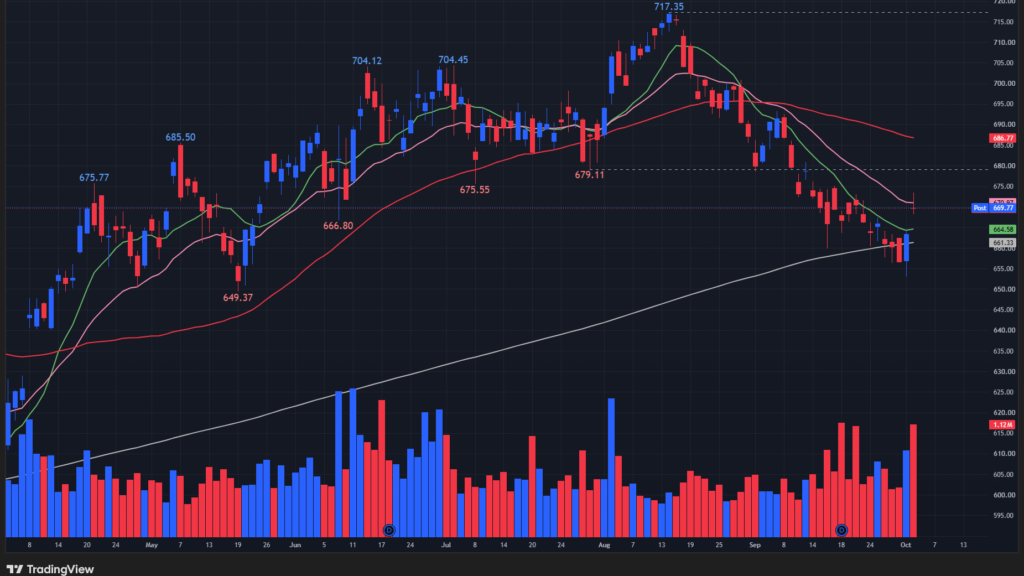
↑週間で0.57%の上昇を記録しました。ダウやラッセル2000などと同様に弱い値動きを展開しており、価格は現在50日移動平均線と200日移動平均線の間を推移しています。
【原油先物の日足チャート】
※TradingView提供のチャート
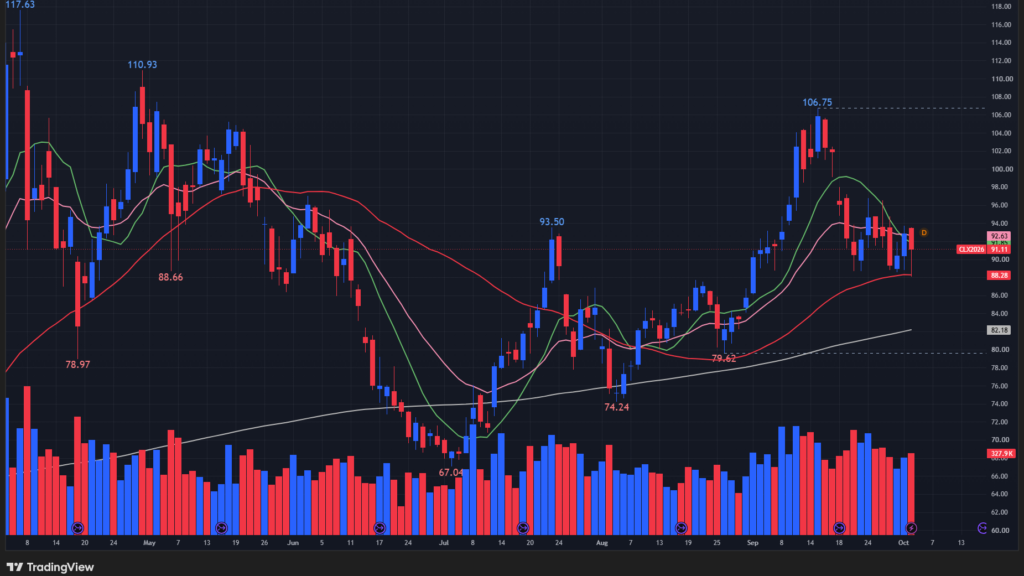
↑今週は、米国とイランの対立やホルムズ海峡を巡る供給不安から一時大きく上昇しましたが、サウジアラビアの東西パイプライン復旧や中東からの輸出回復、さらに米国やG7による戦略石油備蓄の放出計画を受けて供給懸念が和らぎ、週後半には大きく下落しました。今後は、米・イラン交渉やホルムズ海峡の情勢に加え、OPEC+の生産政策や各国の備蓄放出が原油価格を左右する重要な材料となります。
【金先物の日足チャート】
※TradingView提供のチャート
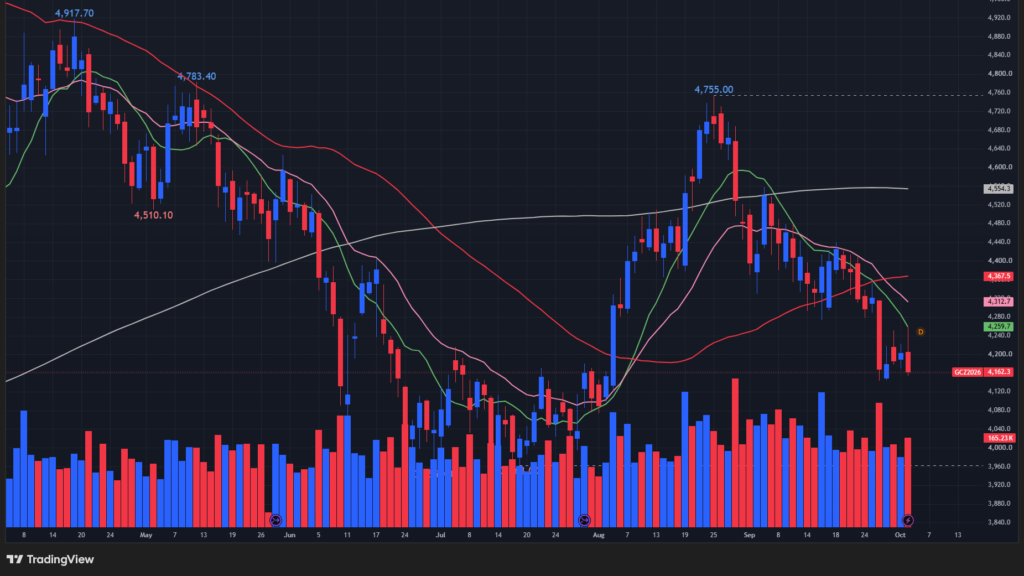
↑今週は、原油高によるインフレ懸念や米長期金利の上昇、ドル高を背景に大きく下落しました。週後半はPCEの鈍化と弱い雇用統計を受けて10月の追加利上げ観測が後退し、下げ止まりました。今後は米国の物価・雇用指標や長期金利、ドル、原油価格に加え、中東情勢とFRBの12月の政策判断が金価格の焦点となります。
【10年債利回りの日足チャート】
※TradingView提供のチャート
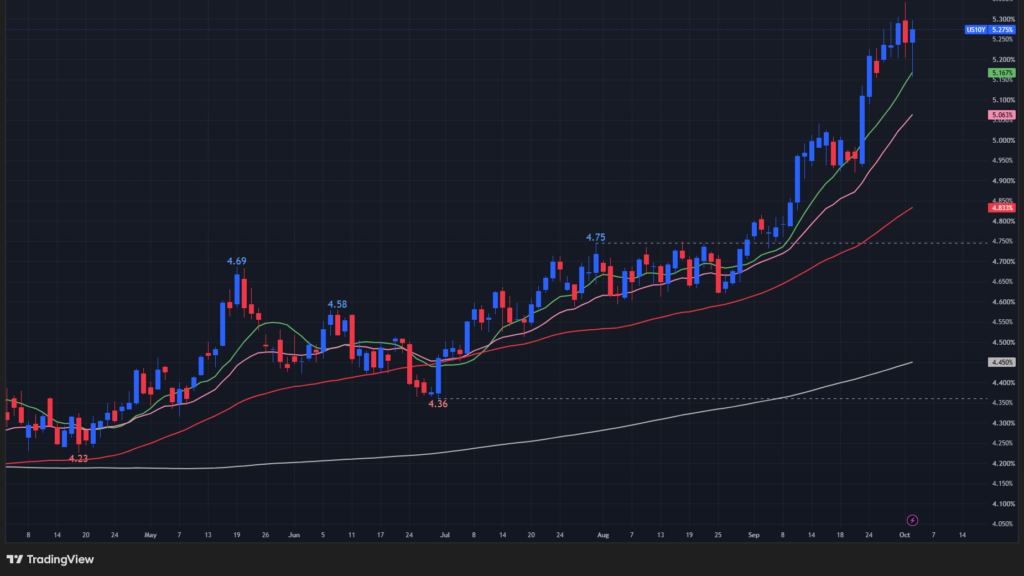
↑今週は、原油高によるインフレ懸念や堅調な景気、財政赤字への警戒から長期金利が上昇し、10年債利回りは一時5.3%を超えました。一方、PCEの鈍化と弱い雇用統計を受けて10月の追加利上げ観測は後退しました。今後は物価・雇用に加え、原油価格や財政・国債需給、FRBの12月政策判断が焦点となります。
【ドル指数の日足チャート】
※TradingView提供のチャート
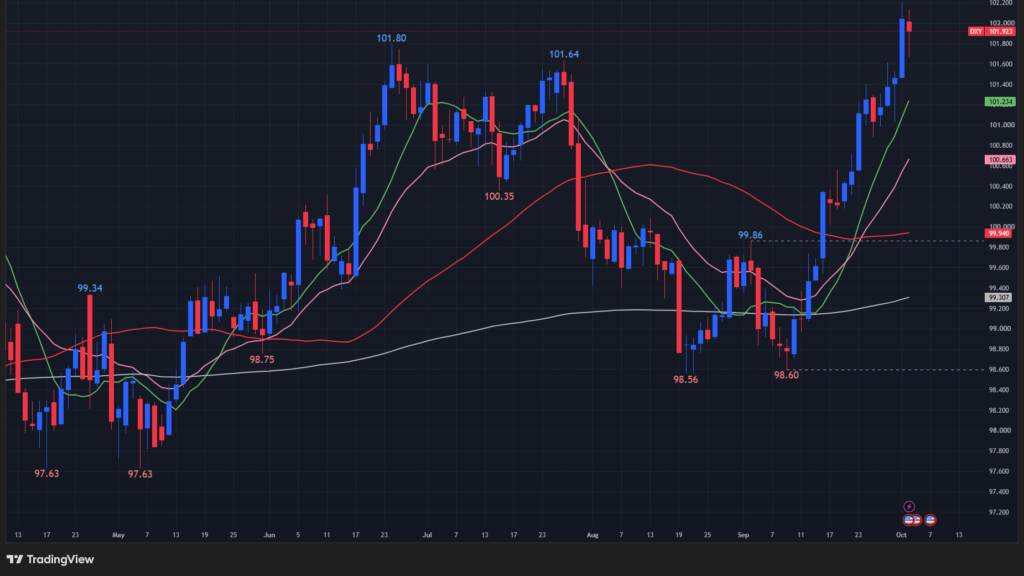
↑今週は、原油高によるインフレ懸念や米長期金利の上昇、FRBの追加利上げ観測を背景に一時102超まで上昇しましたが、PCEの鈍化と弱い雇用統計を受けて週末は反落しました。今後は米国の物価・雇用指標、長期金利や原油価格に加え、FRBの12月の政策判断がドル相場の重要な焦点となります。
※主要なマーケットの詳細は以下参照
リンク
ディストリビューションディ
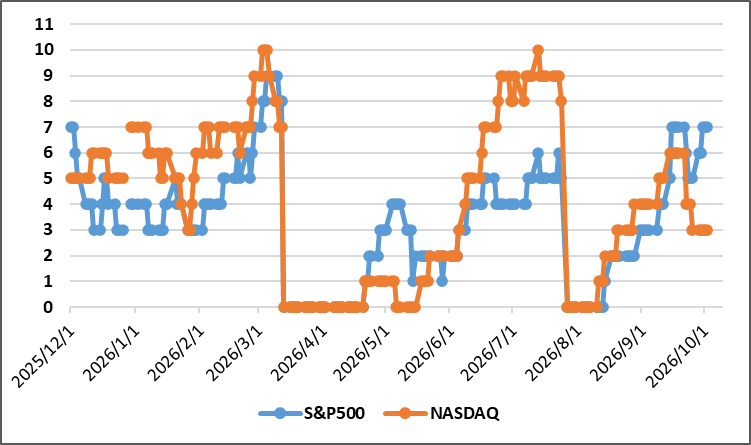
9/28週はS&P500で1回増加、NASDAQは3回のままでした。ここでも最近勢いがあるテック比率の高いNASDAQの優位性があらわれています。
週間カウント数の推移
・9/28 S&P500:6回、NASDAQ:3回
・9/29 S&P500:6回、NASDAQ:3回
・9/30 S&P500:7回、NASDAQ:3回
・10/1 S&P500:7回、NASDAQ:3回
・10/2 S&P500:7回、NASDAQ:3回
【ディストリビューションディ(出典:IBD)】
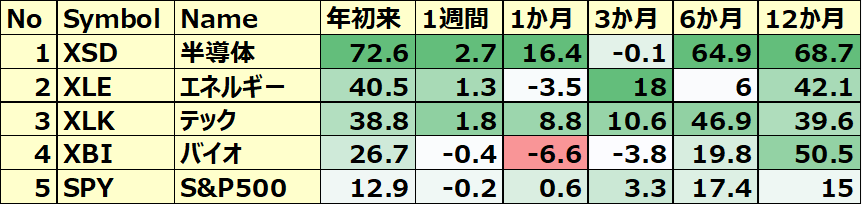
米国のセクターETF 年初来パフォーマンス BEST5
今週は半導体が勝者、ヘルスケア&金融が敗者となりました。先週に続き、半導体が強いです。
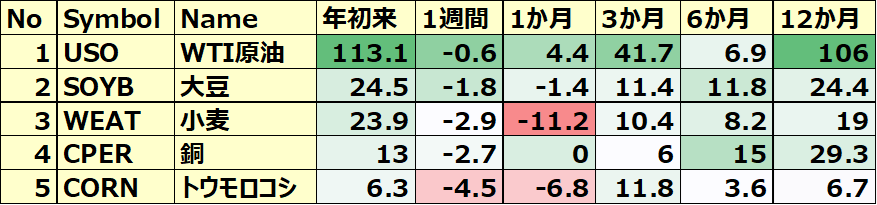
コモディティ&暗号通貨ETF 年初来パフォーマンス BEST5
今週はビットコインが勝者、パラジウムが敗者となりました。
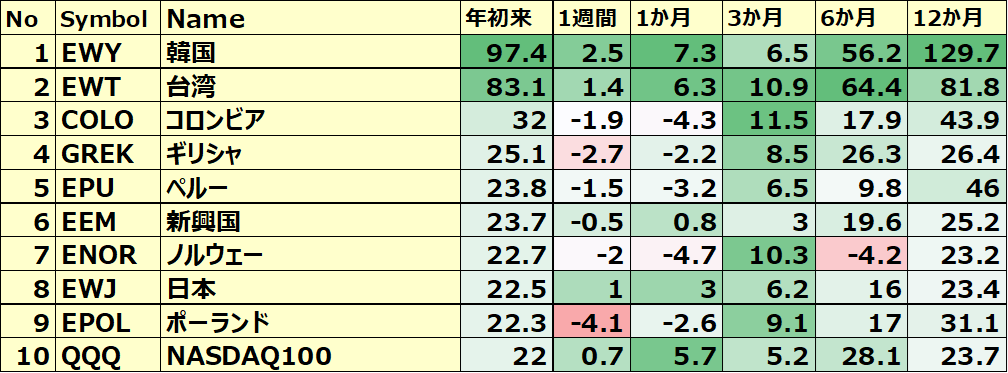
カントリーETF 年初来パフォーマンス BEST10
今週の勝者はブラジルで、敗者はトルコでした。年初来パフォーマンスBEST10の顔ぶれはオーストリア&タイに変わって、日本とNASDAQ100がランクインしました。
※各セクター&カントリーETFの詳細は以下参照
リンク
S&P500のバリュエーション
2026年10月2日に発行されたファクトセットのレポートによると、S&P500の12カ月先PERは19.0倍で、5年平均19.8倍とほぼ同じで、10年平均の19.1倍を下回っています。
また、実績PERは現在25.7倍となっており、5年平均の24.4倍と10年平均の23.6倍を上回っています。
12ヵ月先PERは10年平均相当に対し、実績PERは平均より高く割高の水準です。
センチメント
上昇銘柄の裾野は狭いものの、センチメントは強気維持。
以下、センチメントに関わる数値の結果です。
- 「VIX」は、変動が大きかったものの先週末の14.88から15.30と少し上昇。
- 「Put Call Ratio※」は、先週末の0.8から0.82とほぼ横ばい。
- 「ブルベア指数※」は、ブル57.7vs ベア15.4となり先週末比でGap拡大。
- S&P500は、全ての移動平均線を上回っています。
※ INVESTOR’S BUSINESS DAILYの値引用
【VIXの日足チャート】
※TradingView提供のチャート
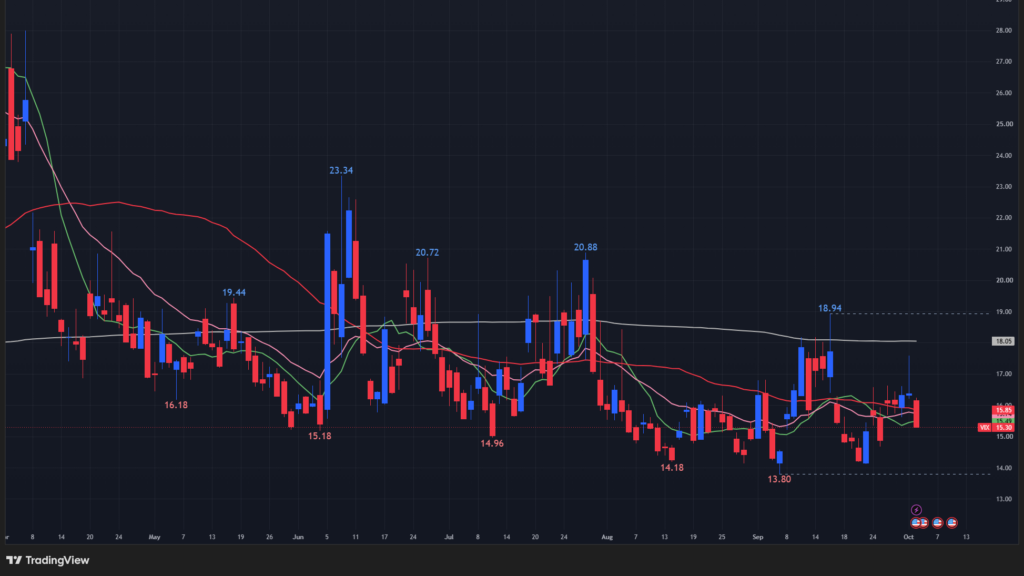
↑今週も上げ下げを繰り返しながらも、先週末から少し上昇しました。
【Put Call Ratio(出典:IBD)】
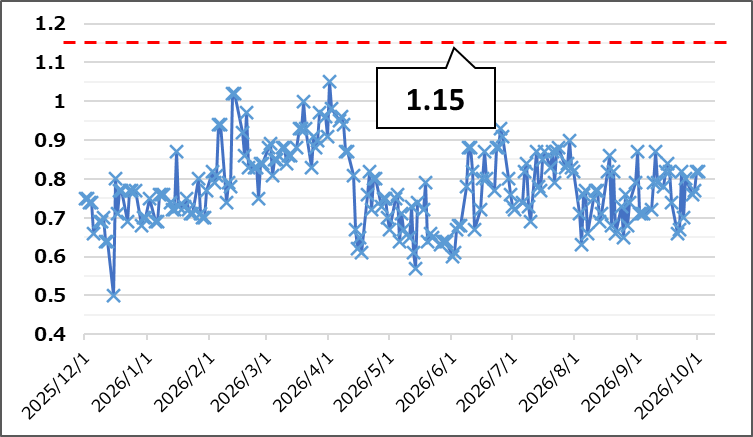
↑先週末とほぼ同じ水準を維持しています。
【ブルベア指数(出典:IBD)】
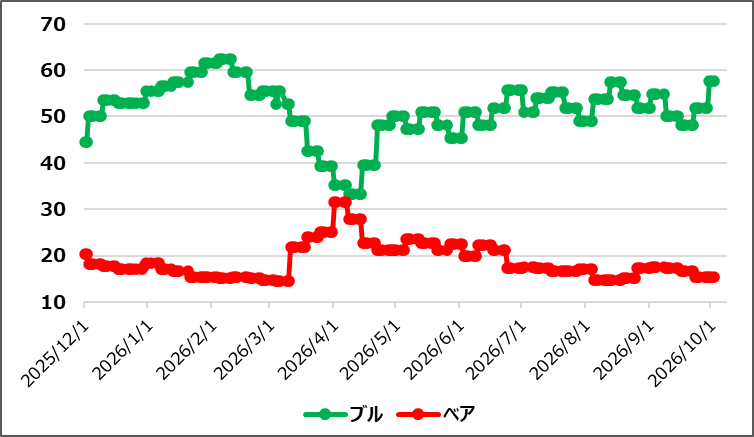
↑ブル上昇、ベア横ばいの動きが展開されて先週末比でGapが拡大しました。
【S&P500の日足チャート】
※TradingView提供のチャート
↑週間で0.27%安でした。週前半は下落基調だったものの、金曜の雇用統計の結果を受けて、FRBの追加利上げ期待が後退したことで再び上昇しました。価格は現在、全ての移動平均線を上回っています。
経済指標&イベント
以下、今週確認してきた内容の結果です。
ポジティブサプライズ
・米・S&Pケースシラー住宅価格(20都市)
・米・実質GDP
・米・ADP雇用者数
・米・PCEデフレータ
・米・新規失業保険申請件数
・米・平均時給
ネガティブサプライズ
・米・コンファレンスボード消費者信頼感指数
・独・CPI
・米・ISM製造業景況指数
・欧・ユーロ圏消費者物価指数
・米・非農業部門雇用者数
・米・失業率
ノンサプライズ
なし
米・S&Pケースシラー住宅価格(20都市)
7月は前年比+2.5%で、予想の+2.2%を上回り、2025年5月以来の高い伸びを記録しました。
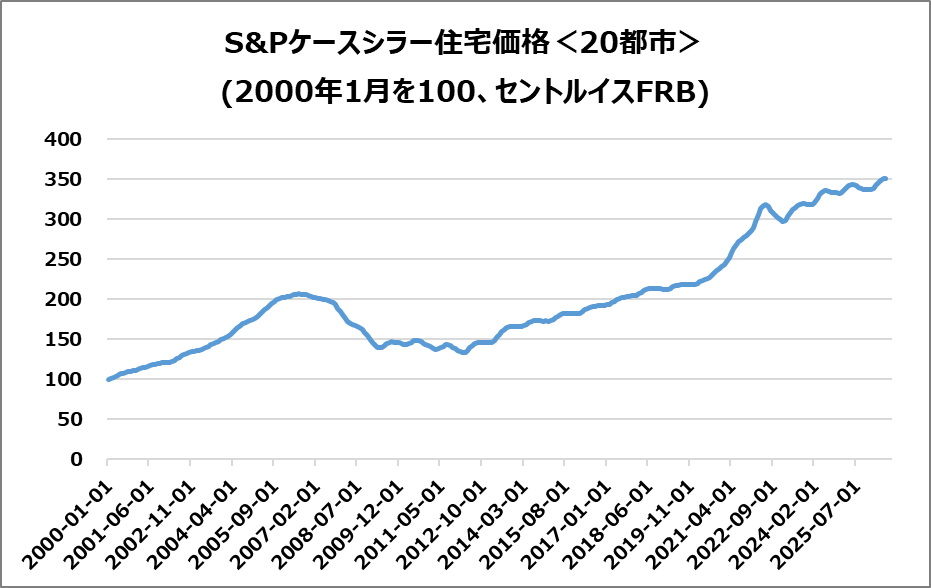
︎都市別動向
上昇:シカゴ+6.9%、NY+5.8%。
下落:シアトル−1.6%、ラスベガス−1.3%。
地域格差
東部は堅調、西部は低迷。
インフレの影響
前月比は横ばい。実質住宅価格は14カ月連続下落。
総括
名目価格は加速するも、実質価格は下落が続く。
米・コンファレンスボード消費者信頼感指数
総合指数は、前回の88.6から81.9に悪化し、市場予想89.0を下回りました。
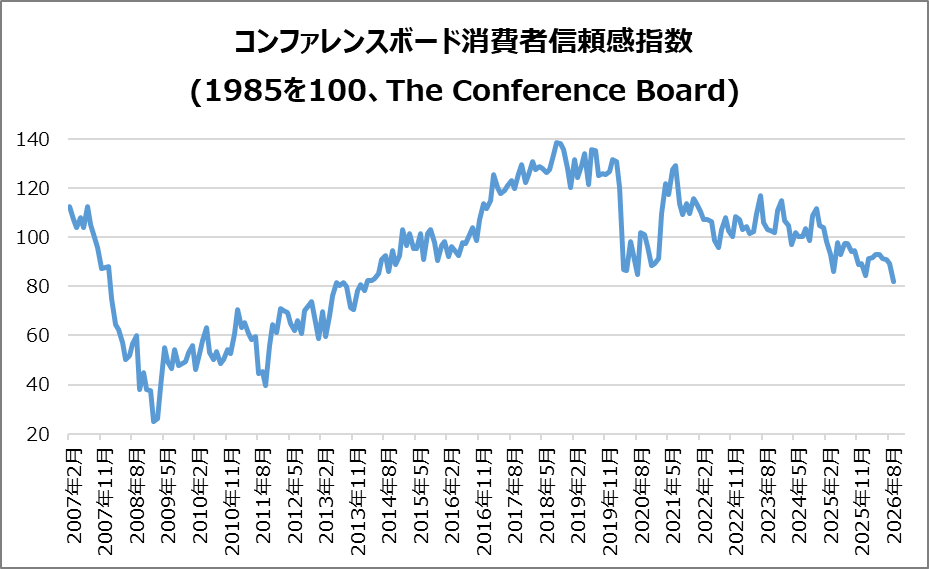
景気・雇用への不安拡大
- 現在の企業景況感が2024年9月以来のマイナス。
- 今後6カ月の景況感・雇用見通しが悪化。
- 家計の現在の財務状況もマイナスに転落。
インフレ・金利懸念
- 12カ月先の平均インフレ予想:6.1%。
- 金利上昇を予想する割合:68.4%。
- 燃料価格高騰と生活費負担への不満が増加。
消費行動の変化
- 自動車・住宅購入計画が小幅減少。
- 娯楽・旅行などの裁量的支出を抑制。
- 休暇計画は42.6%と微増。国内旅行が中心。
総括・市場への示唆
物価高と金利上昇が消費者心理を圧迫。雇用・所得への不安も強まり、今後は個人消費の減速と景気後退リスクに注意が必要。
独・CPI
9月は3.3%へ上昇、2023年12月以来の高水準でした。予想3.2%を上回っています。
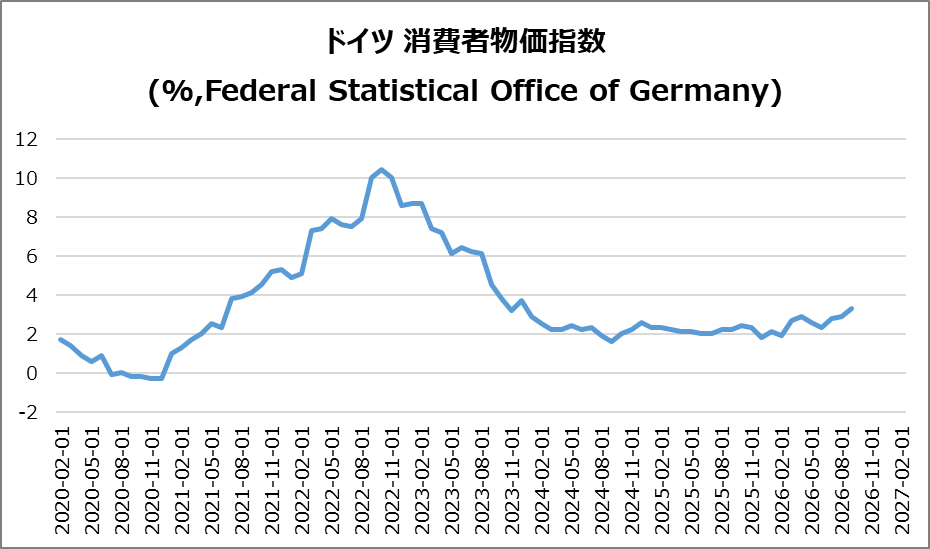
- 主因:エネルギー価格が14.9%上昇。原油高が影響。
- 内訳:食品0.4%、サービス2.7%、コア2.4%。
- ECB:EU調和指数も3.3%で、目標2%を大幅超過。
米・ADP雇用者数
9月の民間雇用は+9万人となり、予想+7万人、8月+3.6万人を上回りました。
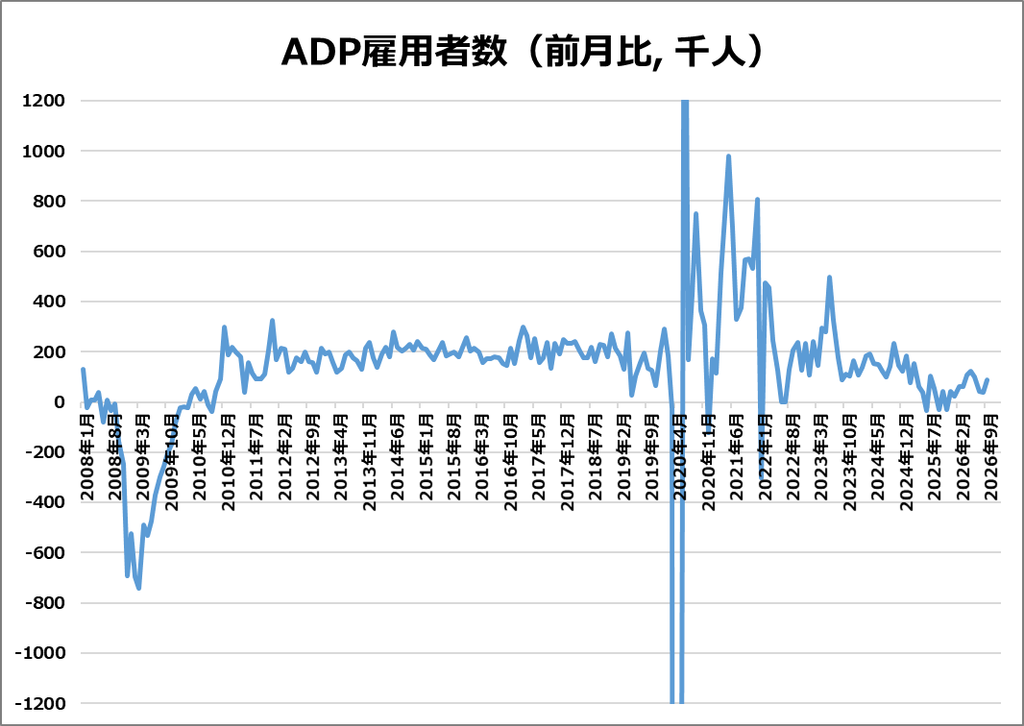
- 牽引:教育・医療、レジャー・宿泊が増加を主導。
- 弱い分野:金融、専門・ビジネスサービス。
- 評価:3カ月の減速後に雇用創出が回復、賃金上昇も堅調。
米・実質GDP
2026年Q2は年率+2.2%となり、前回推計から0.7pt上方修正。
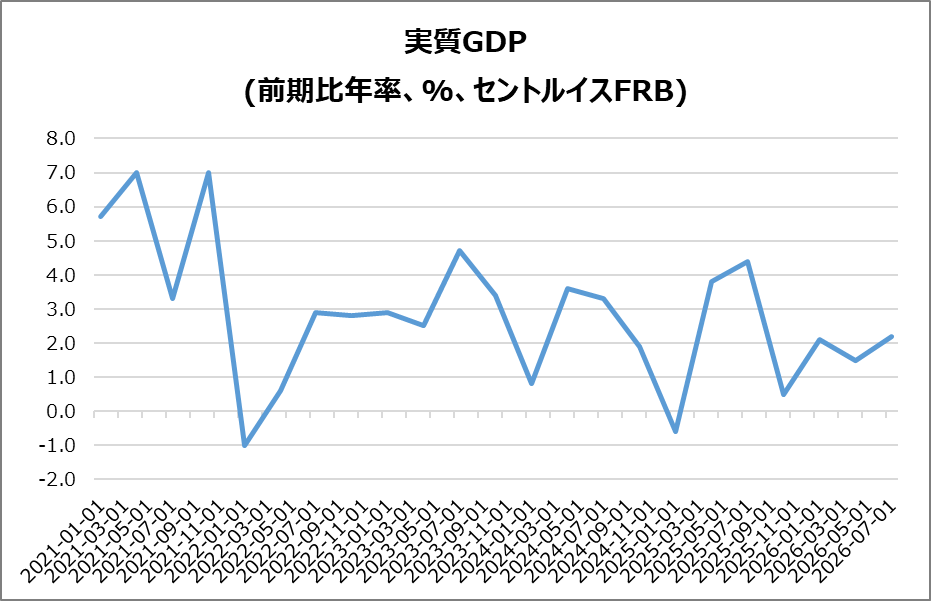
・押上げ要因:投資、個人消費、政府支出が上方修正。
・業種別:サービス+2.5%、製造+2.3%。不動産、情報、耐久財、金融が牽引。
・弱含み:運輸・倉庫、小売、非耐久財製造が減少。
米・PCEデフレータ
総合:8月は前月比+0.3%で予想+0.4%を下回りました。前年比は+3.4%で横ばい。
コア:前月比+0.2%(予想+0.3%)、前年比+3.0%(予想+3.3%)と予想以下。
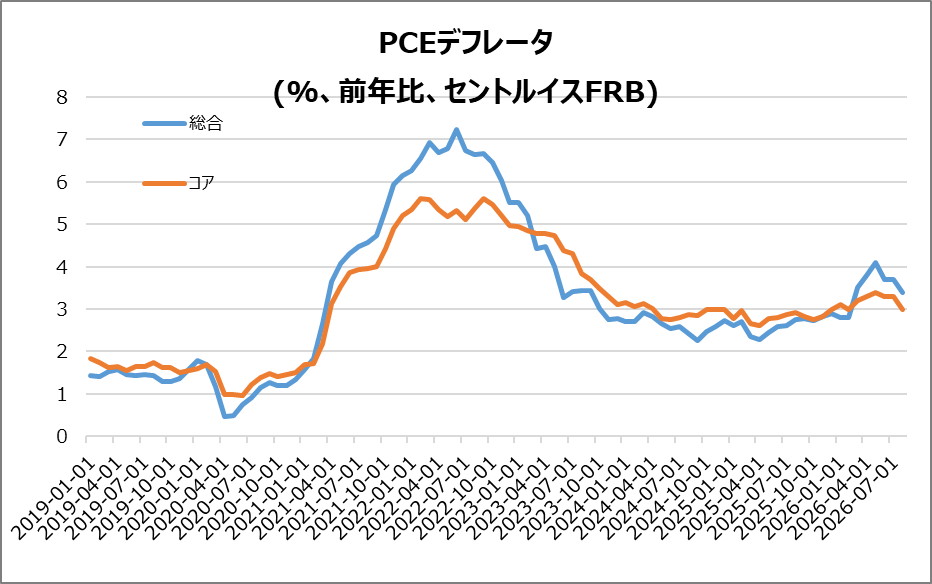
・内訳:エネルギー+4.4%、輸送サービス+1.4%が押上げ。耐久財は鈍化。
・示唆:インフレ鈍化の兆しはありますが、PCE・コアともFedの2%目標を依然上回りました。
米・新規失業保険申請件数
19.7万件(前週19.8万件)へ減少し、市場予想20万件を下回りました。
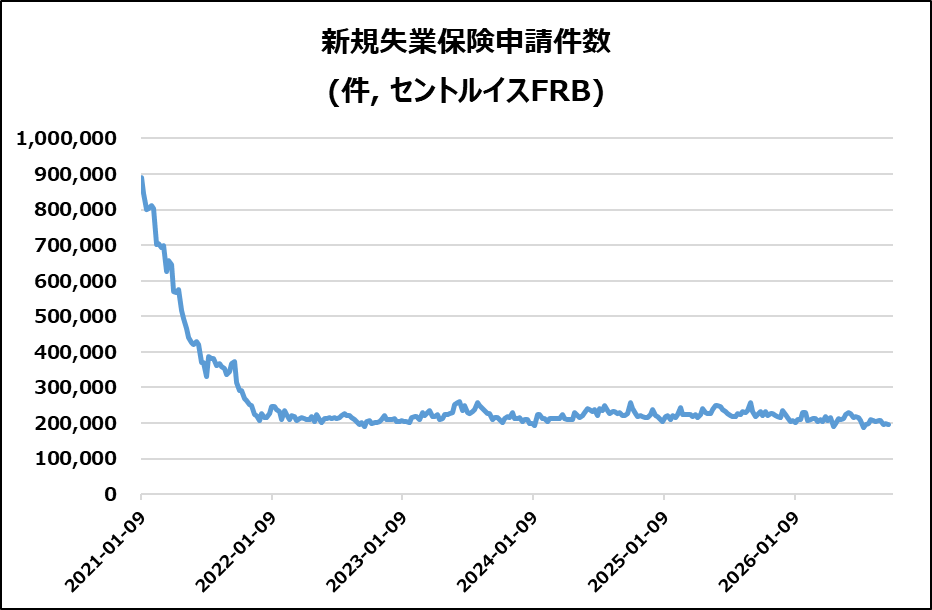
継続受給
170万件と前週比1.1万件減少し、2023年4月以来の低水準です。
示唆
失業保険データは、米労働市場が依然として底堅いことを示しています。
米・ISM製造業景況指数
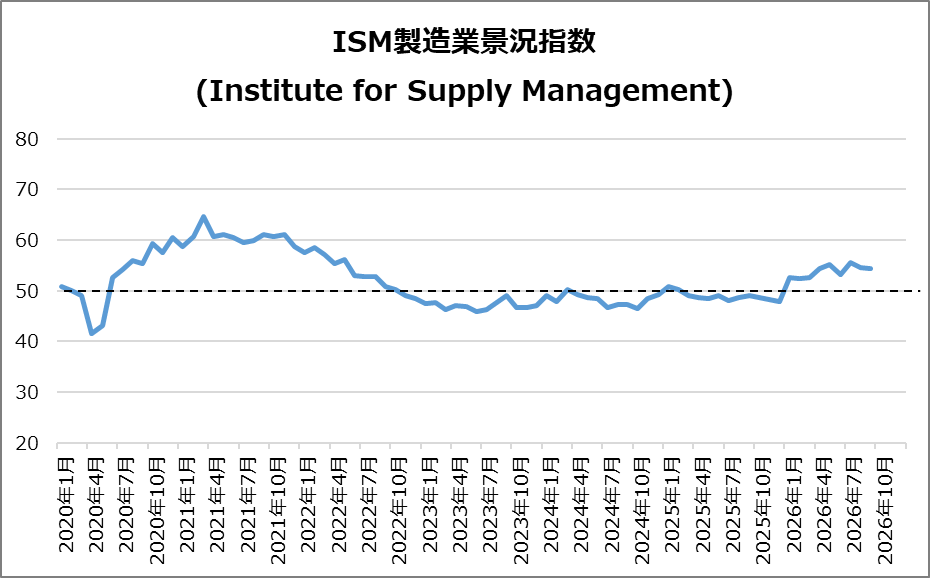
9月は54.5(8月54.6)で、製造業は堅調な拡大を維持し、市場予想の55.0を下回りました。
内訳
新規受注・雇用は加速、生産は小幅減速。在庫は縮小、受注残は増加。
物価
価格指数77.9へ急騰。鉄鋼・アルミ、関税、中東情勢による石油高が押し上げ。
企業懸念
価格変動、関税、イラン戦争、納期長期化が重し。
欧・ユーロ圏消費者物価指数
9月は前年比3.8%(8月3.2%)、予想3.6%を上回り3年ぶりの高水準となりました。
- 主因:中東情勢によるエネルギー価格急騰で、エネルギーは18.8%上昇。
- コア物価:2.5%、サービス3.2%、未加工食品4.0%へ上昇。
- 主要国:独3.3%、仏3.4%、西5.0%、伊4.1%と軒並み加速。
米・非農業部門雇用者数
9月は+2.9万人で、予想+9万人を大幅に下回りました。(10/4で10月FOMCの0.25%利上げ期待が22.1%となっています)
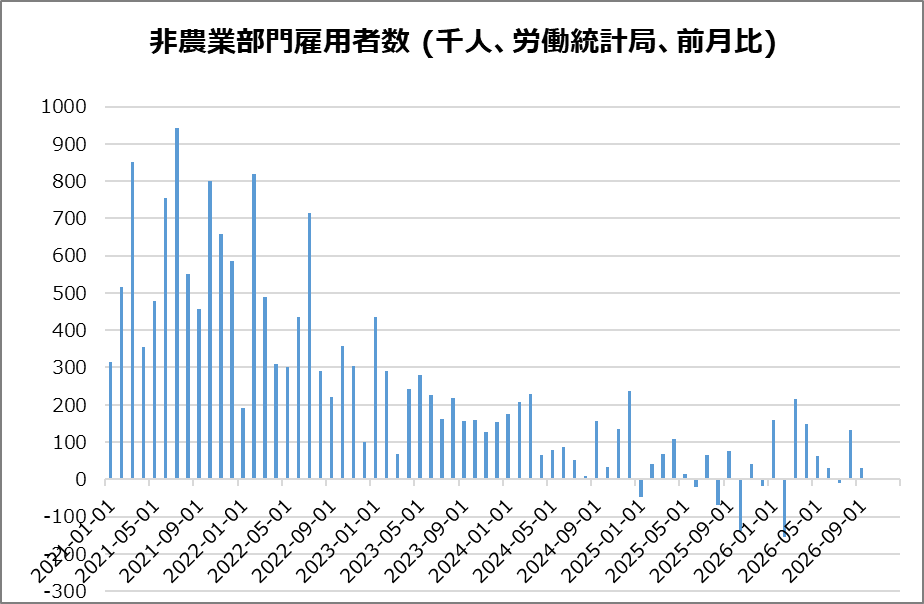
・業種別:医療+1.7万人、建設+1.1万人、製造+0.9万人。金融は▲0.7万人。
・改定:7月は▲1万人、8月は+13.3万人へ下方修正。2カ月合計で6万人減。
・総括:米雇用市場の減速が鮮明です。
米・失業率
9月は4.2%へ上昇し、予想4.1%を上回りました。
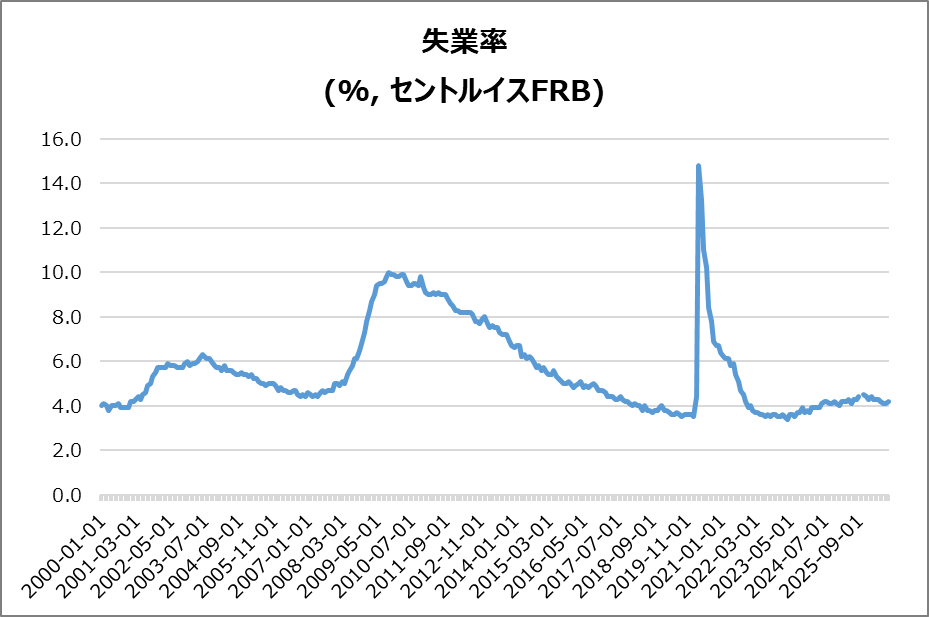
・労働参加率:61.8%へ上昇、雇用者数も40.6万人増加。
・U-6失業率:7.6%へ低下。
・総括:労働参加増で失業率は上昇しました。
米・平均時給
9月は前月比+0.1%の37.81ドルで、予想+0.3%を下回りました。
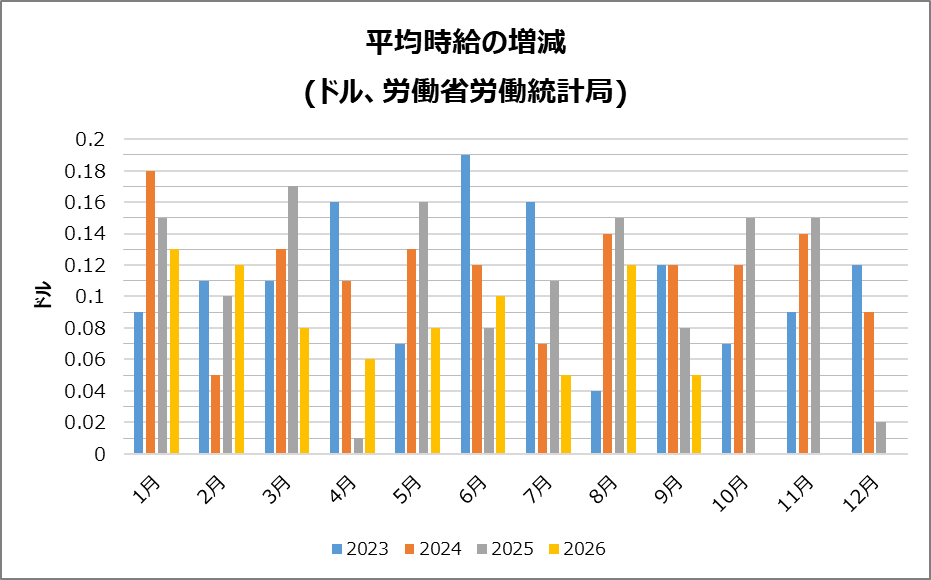
・前年比:+3.0%と2021年5月以来の低い伸び。
・総括:賃金上昇の鈍化が進み、インフレ圧力の緩和を示しました。
決算
今週は6社チェックしました。
・決算クリア後上昇 & EPSと売上高が加速
➡なし
・10%以上値上がりした銘柄
➡CCL,ACN
・10%以上値下がりした銘柄
➡JBL
2026/9/30(水)~10/1(木) 決算発表 ~MU,CAG,NKEなど~
S&P500の長期トレンドチェック
2022年10月13日の底値を起点とした上昇トレンド(黄色点線)は継続中。
金曜の終値は7722.72(底値3491.58 から +121.18%)です。
【S&P500指数の週足チャート】
※TradingView提供のチャート
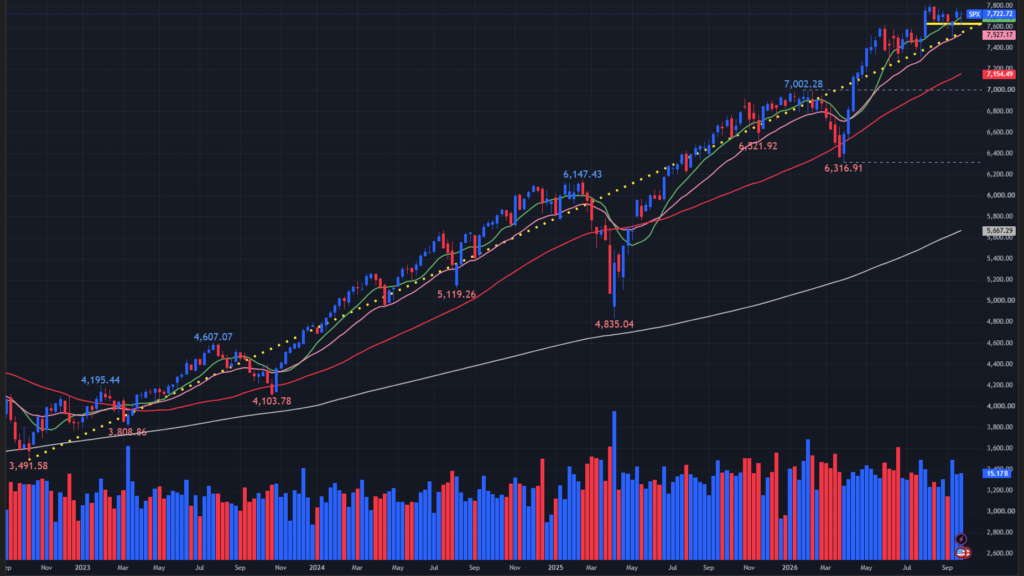
(緑:10週移動平均線、赤:40週移動平均線)
10/5週の注目内容
関心のある経済指標&イベント
来週は以下の経済指標&イベントに注目です。
- 10/5(月) 米・ISM非製造業景況指数
- 10/8(木) 米・新規失業保険申請件数
- 10/9(金) 米・ミシガン大学消費者信頼感指数(速報)
関心のある決算
来週は3社チェック予定です。
- 10/6(火)アフター コンステレーションブランズ(STZ)
- 10/8(木)プレ ペプシコ(PEP)
- 10/9(金)プレ デルタ航空(DAL)
来週は、「中東情勢」「米欧の金融政策」「米景気指標」「ブラジル大統領選挙」「OPEC会合」などが主要テーマです。
特に、FRBの追加利上げ観測がどこまで後退するかと、原油・長期金利の動きが世界市場の方向性を左右しそうです。
それでは、また👋
コメント