総括
アジア・オセアニア
日本はMicron好決算を受け半導体・AI株がけん引し週間2.93%高。韓国もSamsung、SK hynix中心に反発しました。一方、香港・中国は米金利高や米中規制で軟調、インドも原油高とRBI引き締め懸念から約2.7%安でした。豪州はRBA利上げ後も週間0.2%高、NZは0.9%安でした。
ヨーロッパ
欧州株はインフレ高止まりと長期金利上昇、ECBの高金利長期化観測が重しとなりました。英国・フランス・イタリア・ドイツでは銀行や高級株が下落。一方、週末は米金利低下を受け、ASML、STMicroelectronics、Infineonなど半導体・AI関連株が反発しました。
アメリカ大陸
米国は前半の原油高・金利上昇で下落しましたが、弱い雇用統計を受けハイテク株が反発し、NASDAQは週間0.45%高。Micron、Nvidia、AMD、Broadcomが堅調でした。カナダは金利・原油に振られ、ブラジルは利下げ期待と選挙前の買いで4.7%上昇しました。
全体サマリ
今週は「中東情勢→原油高→インフレ懸念→長期金利上昇」が世界株の重しとなりました。一方、週後半は米雇用鈍化と原油安で金利上昇が一服し、半導体・AI株中心に反発しました。今後は原油、米金利、各国中銀政策、AI需要の持続性が焦点です。
欧州(STOXX50,STOXX600)
今週の欧州株は、前半こそ住宅・テクノロジー株に支えられましたが、世界的な長期金利上昇とインフレ懸念から週央に大きく下落しました。
Santanderなど銀行株やLVMHなど高級株が重しとなる一方、ASMLを中心とした半導体・テクノロジー株は相対的に堅調でした。
週末は米雇用統計の弱さと原油安で金利懸念が和らぎ、ASMLや資源・工業株を中心に反発しました。
【STOXX50の週足チャート】
※TradingView提供のチャート
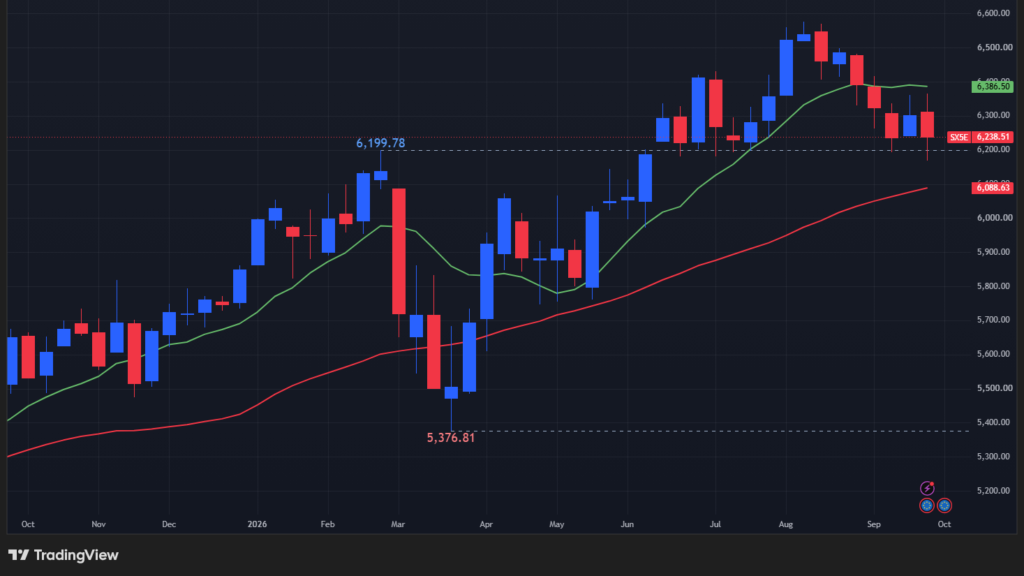
↑週間-1.02%。年初来+5.50%。
(緑:10週移動平均線、赤:40週移動平均線)
【STOXX600の週足チャート】
※TradingView提供のチャート
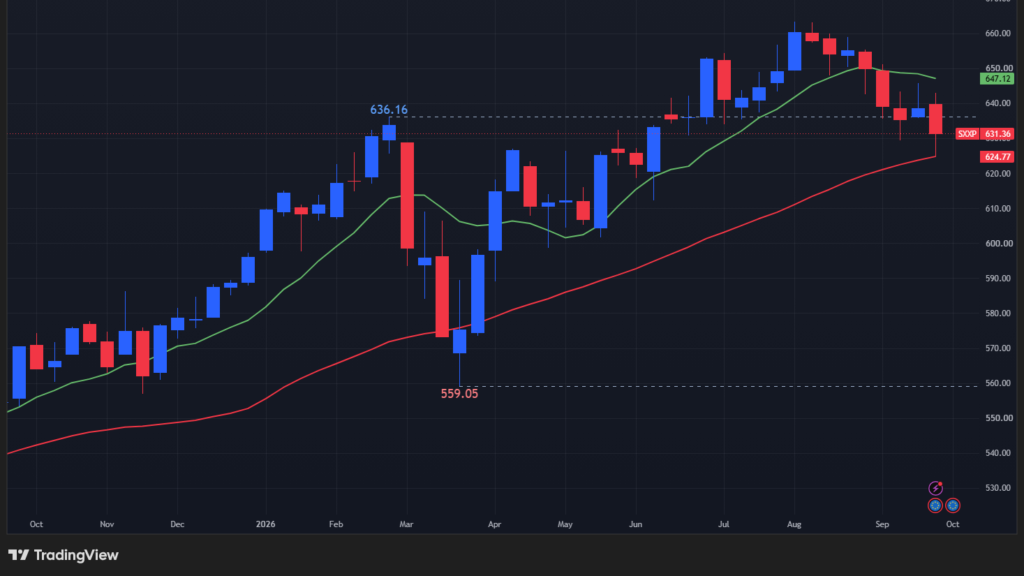
↑週間-1.14%。年初来+6.59%。
(緑:10週移動平均線、赤:40週移動平均線)
ドイツ(DAX指数)
今週のドイツ株は、中東情勢を背景とした原油高、ユーロ圏インフレ上昇、ECBの高金利長期化観測が重しとなり、週央まで軟調でした。
Bayer、Volkswagen、Deutsche Bank、Commerzbankなどが下落した一方、週末は原油安と米金利低下を受け、Infineon Technologies、Siemens Energy、Hochtiefなど半導体・AIインフラ関連株が大きく反発しました。
【DAX指数の週足チャート】
※TradingView提供のチャート
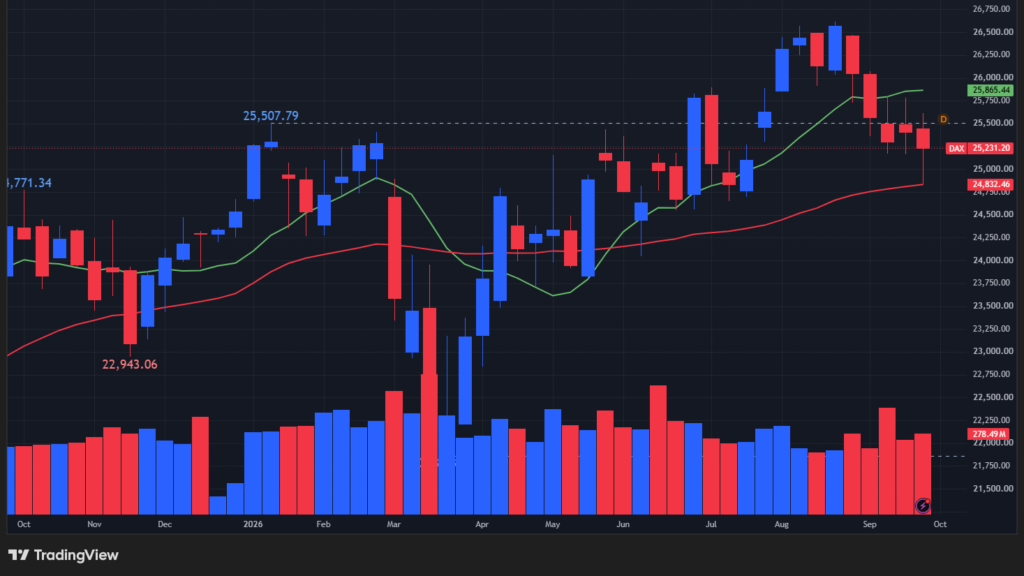
↑週間-0.70%。年初来+2.99%。
(緑:10週移動平均線、赤:40週移動平均線)
フランス(CAC40指数)
今週のフランス株は、インフレ上昇、長期金利高、財政悪化への懸念が重なり、週央から大きく下落しました。
特にBNP Paribasなど金融株、LVMH・Hermès・Keringなど高級株が指数の重しとなりました。
一方、週末は米雇用統計の弱さから金利が低下し、STMicroelectronics、Schneider Electric、Airbusなど半導体・産業株が反発しました。
フランス財政とOAT利回りの動向が引き続き最大の注目材料です。
【CAC40指数の週足チャート】
※TradingView提供のチャート
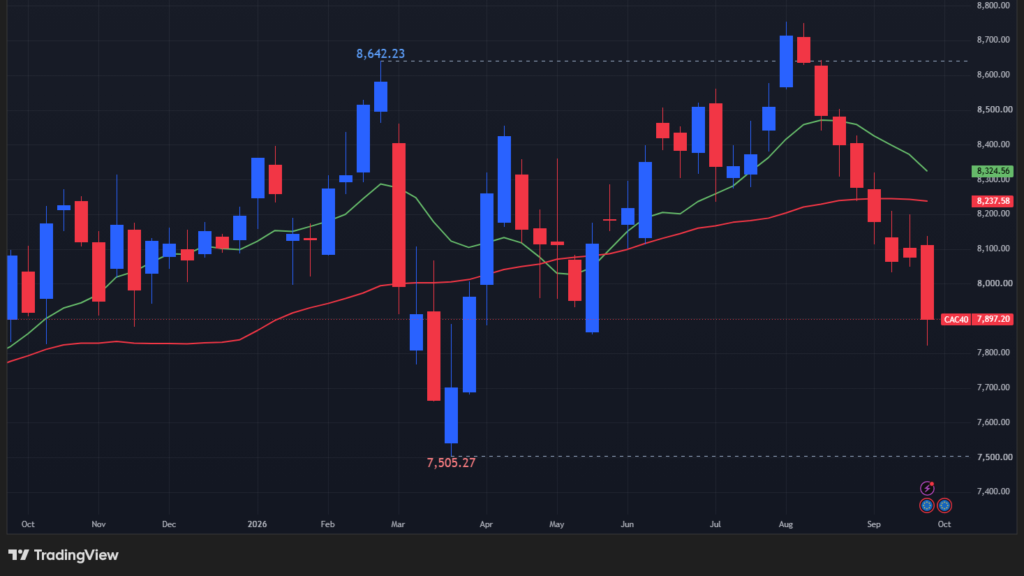
↑週間-2.24%。年初来-2.83%。
(緑:10週移動平均線、赤:40週移動平均線)
イタリア(Milano Italia Borsa指数)
今週のイタリア株は、財政懸念、インフレ高止まり、ECB追加利上げ観測、世界的な長期金利上昇を背景に金融株中心で弱い展開となりました。
特にUniCredit、Intesa Sanpaolo、MPS、FinecoBankなど銀行株の下落が指数を圧迫しました。
一方、週末は米金利低下を受け、STMicroelectronics、Technoprobe、Prysmianなど半導体・AI関連株が急反発しました。
Eniは原油動向に左右されながらも底堅く、高級株ではBrunello CucinelliやMoncler、Ferrariが金利や景気懸念の影響を受けました。
【Milano Italia Borsa指数の週足チャート】
※TradingView提供のチャート
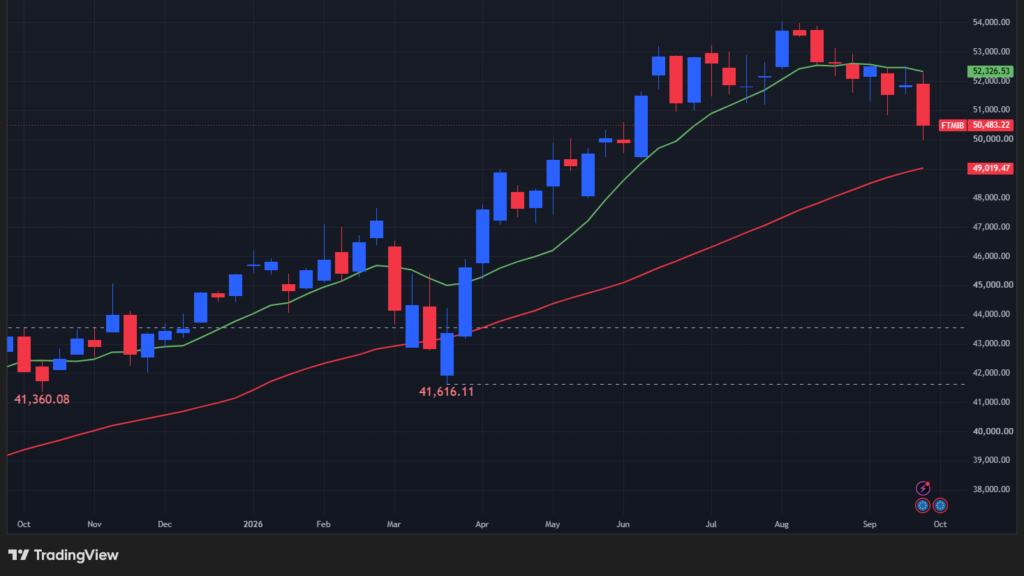
↑週間-2.67%。年初来+12.18%。
(緑:10週移動平均線、赤:40週移動平均線)
イギリス(UK100指数)
今週の英国株は、世界的な長期金利上昇と債券売りが最大の重しとなり、特にHSBC、Lloyds、NatWest、Barclaysなど銀行株が大きく下落しました。
Shell、BPなどエネルギー株は原油価格の動きに左右され、FresnilloやGlencoreなど鉱業株も商品価格下落の影響を受けました。
一方、住宅支援策への期待からBarratt Redrowが急伸し、週末はJD Wetherspoonが上昇しました。
IG Groupの急落も個別材料として目立ちました。
【UK100指数の週足チャート】
※TradingView提供のチャート
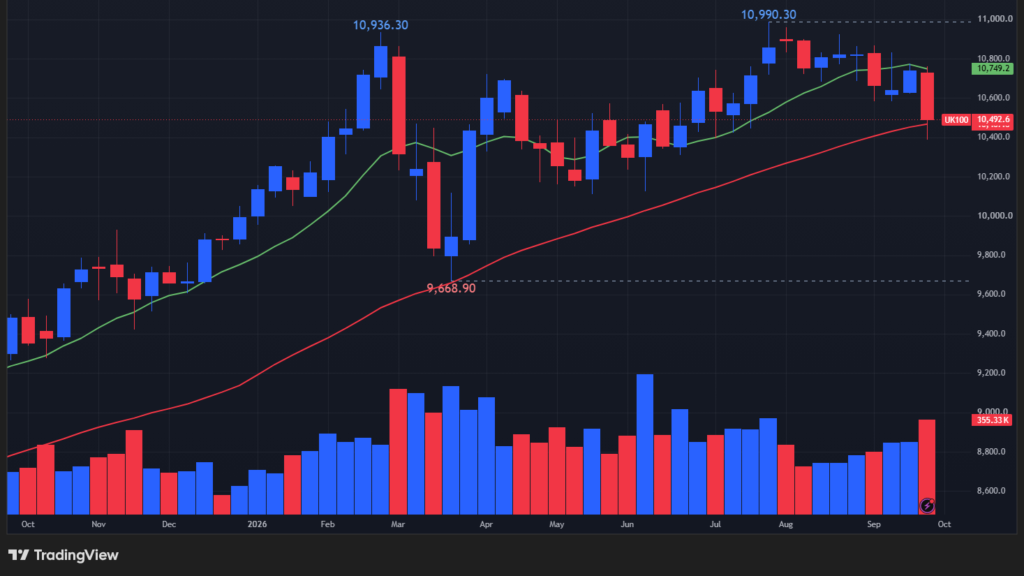
↑週間-2.32%。年初来+5.64%。
(緑:10週移動平均線、赤:40週移動平均線)
インド(BSEセンセックス指数)
今週のセンセックスは約2.7%下落しました。
最大の懸念は、中東情勢→原油高→インフレ圧力→RBIの金融緩和余地縮小という連鎖です。
原油輸入依存度の高いインドにとって原油高は経済・企業利益の双方に逆風となります。
さらに外国人投資家の資金流出と世界的な高金利が株価を圧迫しています。
個別銘柄では、自動車のマルチ、M&M、資源・インフラのタタ・スチール、アダニ・ポート、L&T、パワーグリッド、大型株のリライアンスが弱含みました。
一方、インフォシス、TCS、HCLテクノロジーズなどIT株には相対的な強さがみられ、銀行ではコタック・マヒンドラ銀行、ICICI銀行、HDFC銀行が日によって選別されました。
今後は原油価格、外国人投資家の資金フロー、中東情勢、RBI政策決定が反転の鍵となります。
【BSEセンセックスの週足チャート】
※TradingView提供のチャート
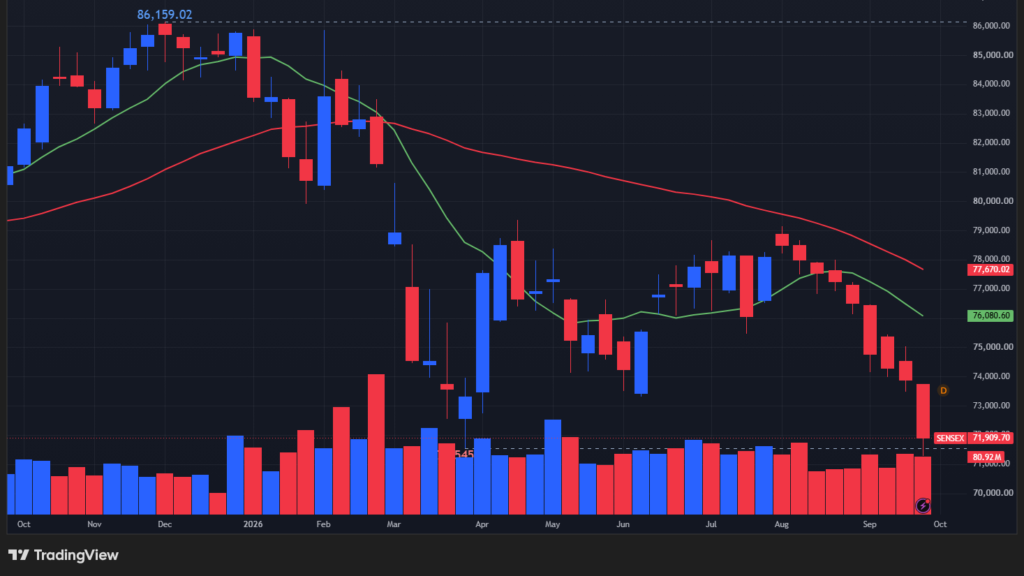
↑週間-2.69%。年初来-15.65%。
(緑:10週移動平均線、赤:40週移動平均線)
中国(上海総合指数,深セン総合指数)
今週の中国株は、米中首脳会談への失望とテクノロジー株急落から始まり、財政刺激策への期待で持ち直したものの、政策規模への物足りなさから本格反発には至りませんでした。
特に深セン市場の弱さが目立ち、9月は8%超下落しました。
個別では、寒武紀科技が週初に急落後反発するなどAI関連株の値動きが荒く、中国農業銀行・中国工商銀行など銀行株や貴州茅台が相対的に堅調でした。
一方、ギガデバイス、中際旭創、Eoptolink、北方華創、蘇州東山精密など半導体・AIインフラ関連には売り圧力が残っています。
10月1~7日は国慶節で休場となり、休場明けは追加景気対策、内需回復、米中関係が焦点となります。
【上海総合指数の週足チャート】
※TradingView提供のチャート
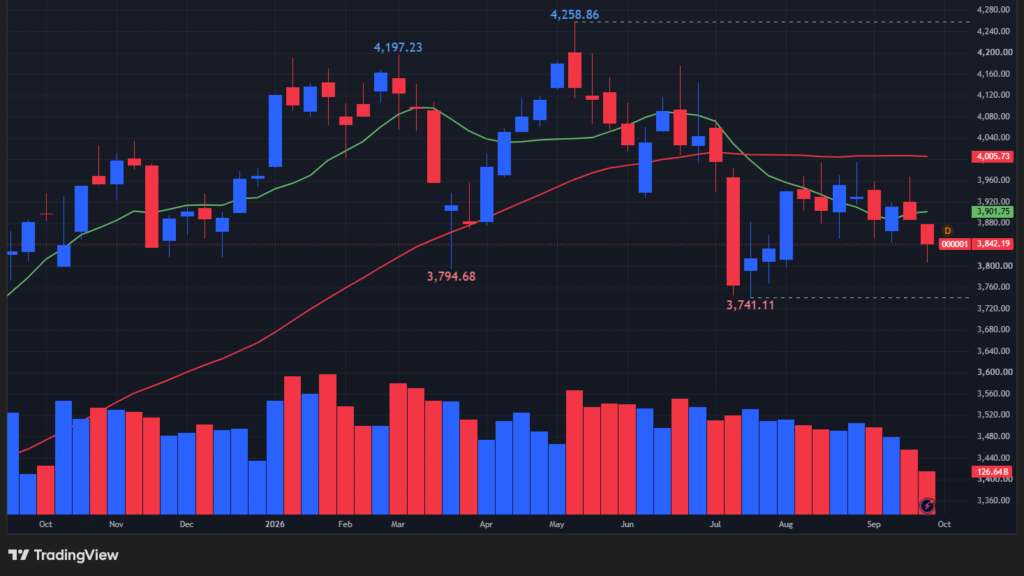
↑週間-1.19%。年初来-3.63%。
(緑:10週移動平均線、赤:40週移動平均線)
【深セン総合指数の週足チャート】
※TradingView提供のチャート
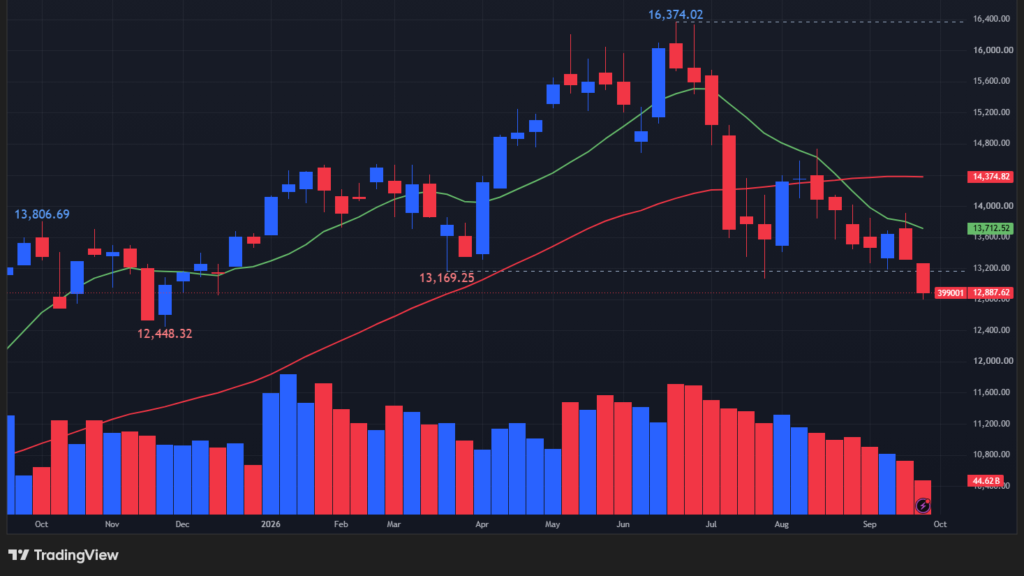
↑週間-3.22%。年初来-5.47%。
(緑:10週移動平均線、赤:40週移動平均線)
日本(日経平均、TOPIX)
日経平均は週初に原油高・金利上昇で調整しましたが、週後半はMicronの強気見通しを受けAI・半導体株が急伸し、週間では2.93%高と3週連続の上昇となりました。
特にレーザーテック、アドバンテスト、キオクシア、太陽誘電、村田製作所、フジクラが相場をけん引しました。
一方、ソフトバンクはOpenAI関連材料で大きく上下し、ニデックは監査問題で急落しました。
今後は中東情勢と原油価格、世界的な金利上昇、日銀の政策姿勢に加え、AIメモリー需要の持続性が日本株の焦点となります。
【日経平均の週足チャート】
※TradingView提供のチャート
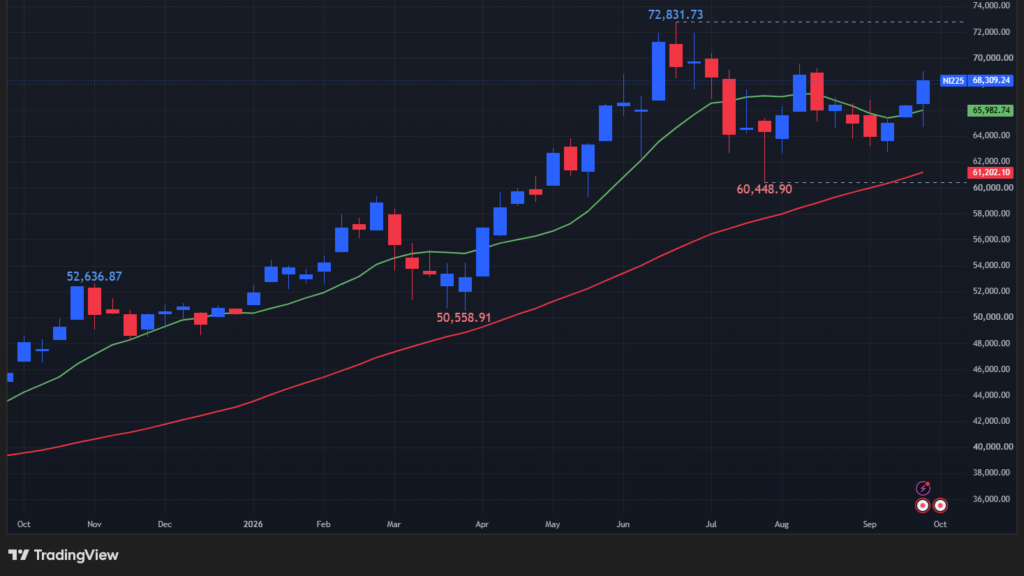
↑週間+2.93%。年初来+33.91%。
(緑:10週移動平均線、赤:40週移動平均線)
【TOPIXの週足チャート】
※TradingView提供のチャート
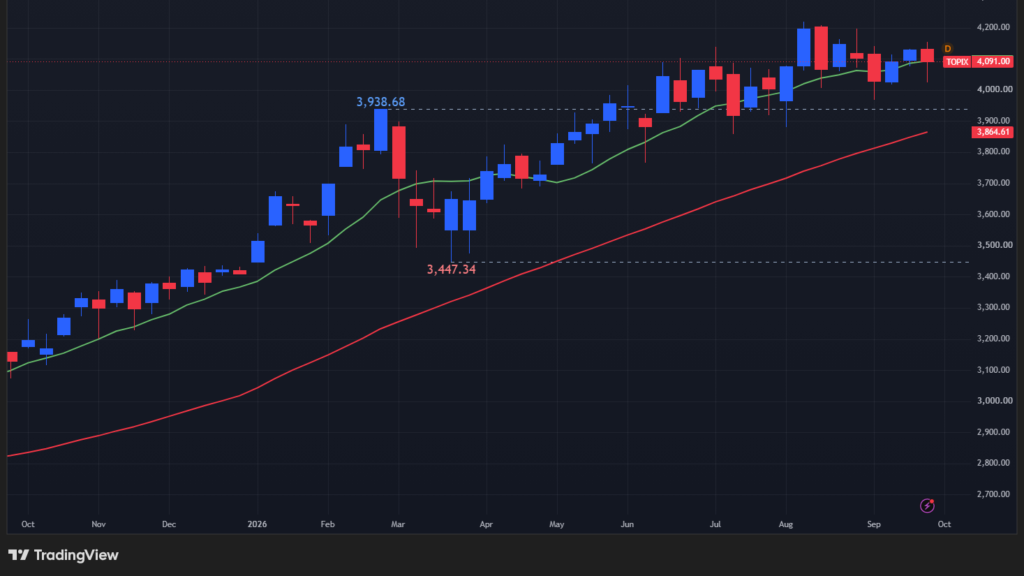
↑週間-0.91%。年初来+18.62%。
(緑:10週移動平均線、赤:40週移動平均線)
韓国(KOSPI総合指数)
今週の韓国株は、中東情勢、原油高、米国債利回り上昇を背景に週前半は大きく下落しましたが、週後半はMicronの好決算と韓国の記録的な輸出を受け、半導体株中心に反発しました。
個別ではサムスン電子とSK hynixが週後半の戻りを主導し、LGエナジーソリューション、ハンファエアロスペース、サムスン電子も上昇しました。
一方、現代自動車、KB金融、新韓金融、起亜などは金利高の影響を受けました。
今後は半導体需要の持続性に加え、原油価格、米長期金利、韓国のインフレと金融政策が重要な焦点となります。
【KOSPI総合指数の週足チャート】
※TradingView提供のチャート
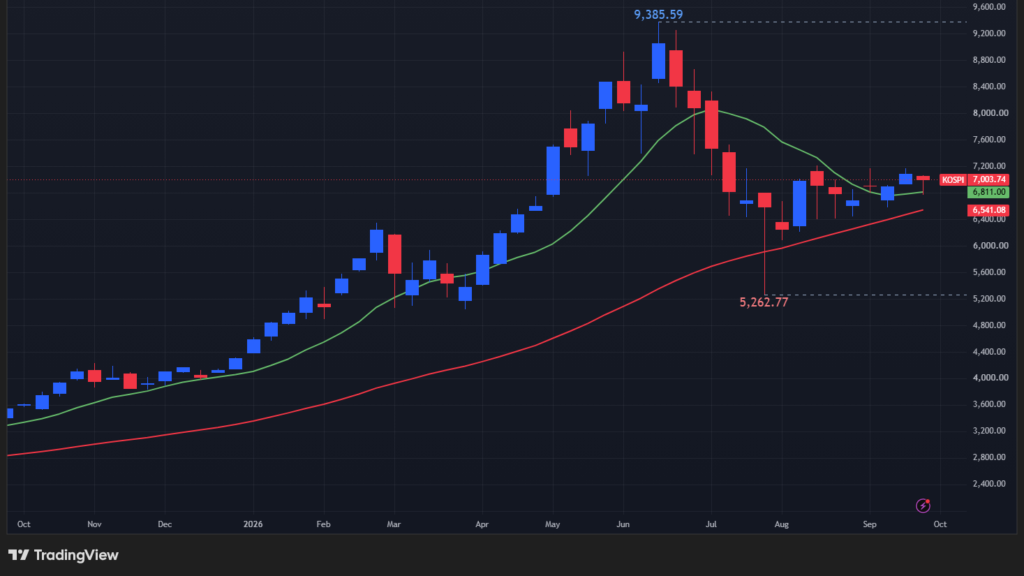
↑週間-1.09%。年初来+65.79%。
(緑:10週移動平均線、赤:40週移動平均線)
香港(香港ハンセン指数)
今週の香港株は、中国景気指標の改善という好材料があった一方、米国債利回りの急上昇、原油高、米中テクノロジー規制、中東情勢が重荷となり、週後半に大きく下落しました。
個別では無錫バイオロジクスやアケソが一時堅調だった一方、テンセント、シャオミ、メイトゥアンなどテクノロジー株が軟調でした。
AIAは金曜日に6.0%下落し、HKEXやTrip.comも売られました。
今後は米金利動向、中国景気対策、AI関連規制、原油価格が主要な焦点となります。
【香港ハンセン指数の週足チャート】
※TradingView提供のチャート
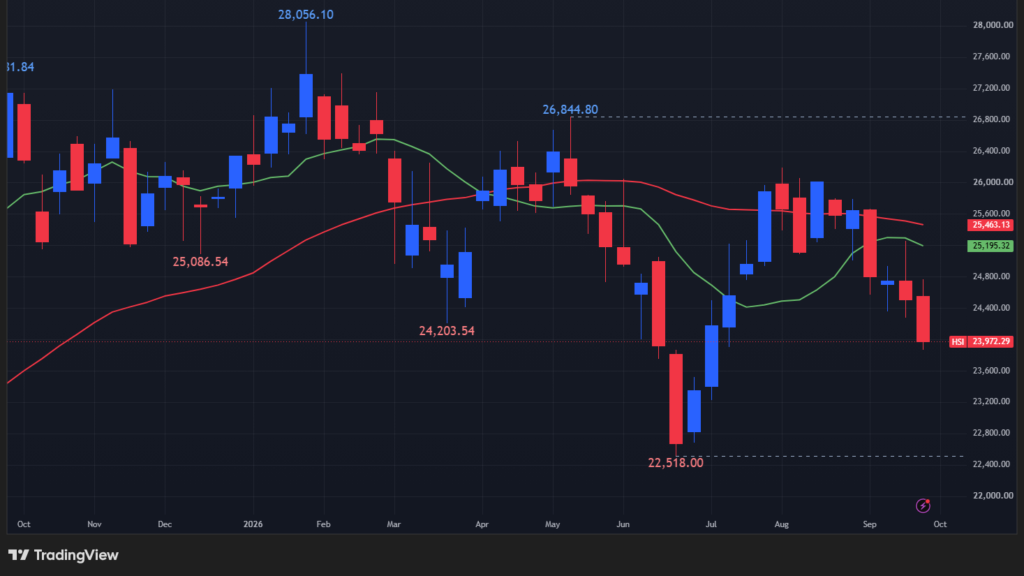
↑週間-2.19%。年初来-6.79%。
(緑:10週移動平均線、赤:40週移動平均線)
オーストラリア(ASX200指数)
ASX200はRBAの4.6%への利上げや米金利上昇に揺れながらも、週間では0.2%高となり、4週連続の下落を止めました。
週前半はインフレ鈍化と利上げ打ち止め期待が支えましたが、木曜日には追加利上げ懸念から急落しました。
個別ではノーザン・スター、ワイズテック、Xero、QBE、BHP、リオ・ティントが堅調だった一方、サンコープ、CSL、ウッドサイド、グッドマン・グループは弱含みました。
今後はRBAの追加利上げ判断、国内PMI・信頼感、中国景気、米金利動向が焦点となります。
【ASX200指数の週足チャート】
※TradingView提供のチャート
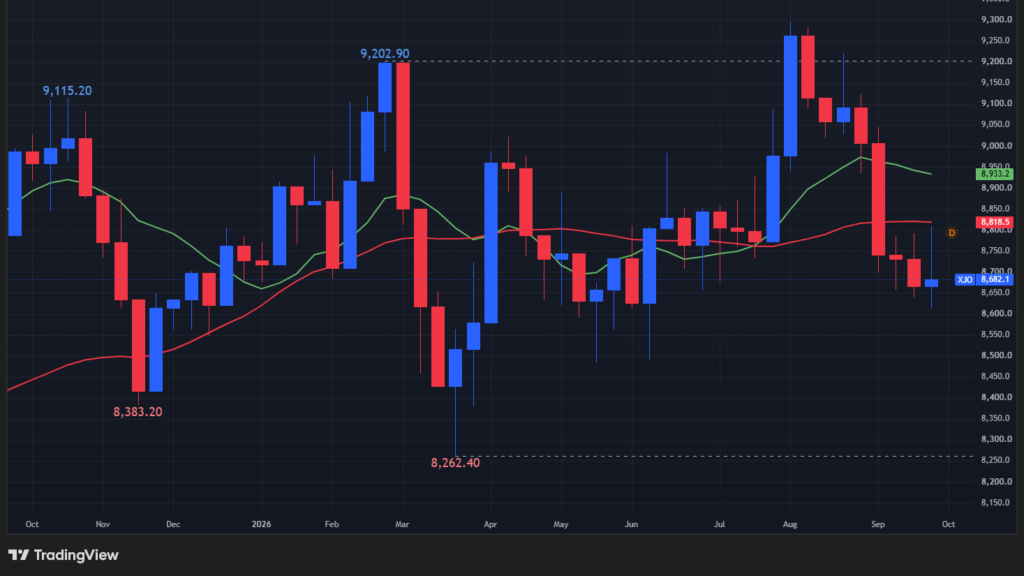
↑週間+0.20%。年初来-0.37%。
(緑:10週移動平均線、赤:40週移動平均線)
ニュージーランド(NZX50指数)
週間ではNZX50は0.9%下落し、3週間ぶりのマイナスとなりました。
最大の重荷は中東情勢に伴う原油高と米長期金利上昇で、インフレと追加利上げへの警戒が続きました。
一方、原油安となった水曜日には幅広く買い戻されました。
個別では好決算のハレンスタイン・グラスンが堅調だった一方、メリディアン・エナジー、チャンネル・インフラストラクチャー、EBOSグループなどは不安定な値動きとなりました。
【NZX50指数の週足チャート】
※TradingView提供のチャート
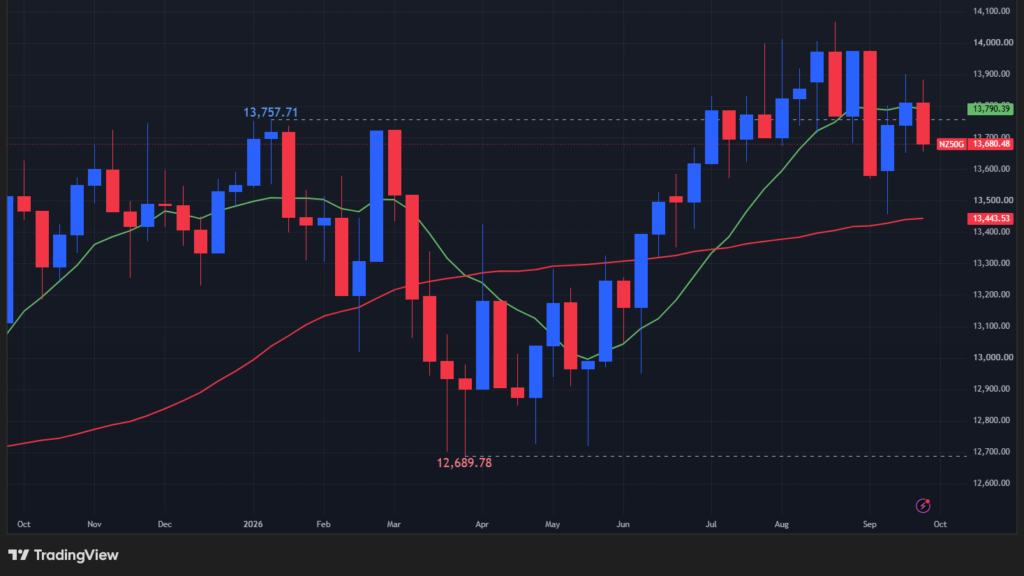
↑週間-0.95%。年初来+0.97%。
(緑:10週移動平均線、赤:40週移動平均線)
カナダ(TSX総合指数)
今週のカナダ株は、原油価格、金利、米国との貿易摩擦に振り回され、前半は銀行・鉱業株を中心に軟調でしたが、金曜日には金利低下を受けて反発しました。
個別ではShopify、Celesticaなどテクノロジー株が堅調で、サンコア、カナディアン・ナチュラルなどエネルギー株も原油高の恩恵を受けました。
一方、RBCやCIBCなど金融株、アグニコ・イーグルやバリックなど金鉱株は金利・金価格の変動に左右されました。
ファースト・クォンタムはコブレ・パナマ鉱山問題により特に大きな値動きとなりました。
【TSX総合指数の週足チャート】
※TradingView提供のチャート
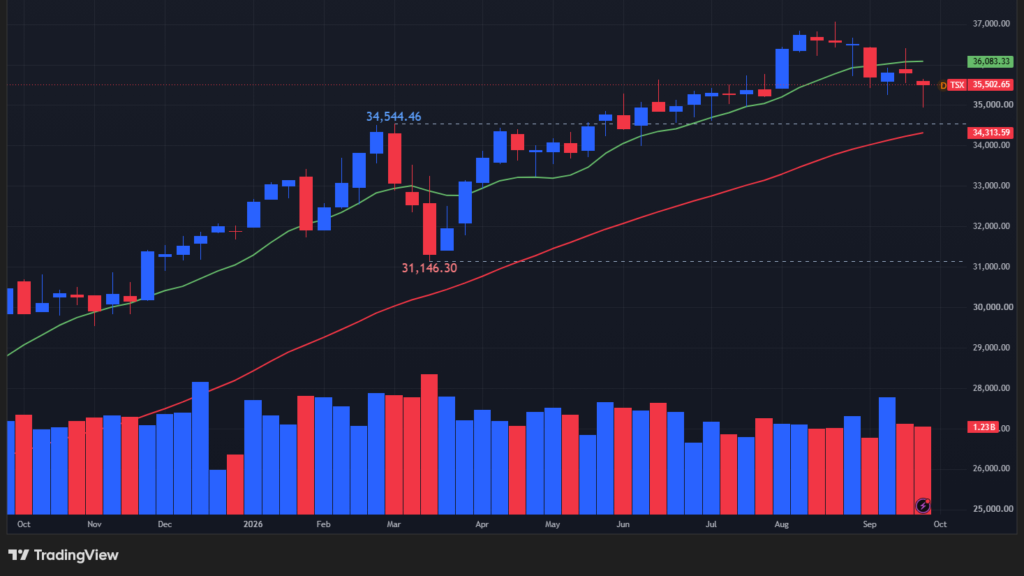
↑週間-0.83%。年初来+11.59%。
(緑:10週移動平均線、赤:40週移動平均線)
ブラジル(Bovespa指数)
週前半は原油高、インフレ、高金利への警戒が重石となりましたが、その後は米国の物価・雇用指標を受けた金利低下期待と選挙前のポジション調整から上昇が加速し、週間では4.7%高となりました。
個別ではペトロブラス、イタウ、BB、ブラデスコ、WEG、レデ・ドールが堅調だった一方、週前半にはバーレ、CSN、CSNミネラソンが鉄鉱石関連の材料で大きく下落しました。
選挙後は政権・議会構成と財政政策の方向性が市場の主要な注目材料となります。
【Bovespa指数の週足チャート】
※TradingView提供のチャート
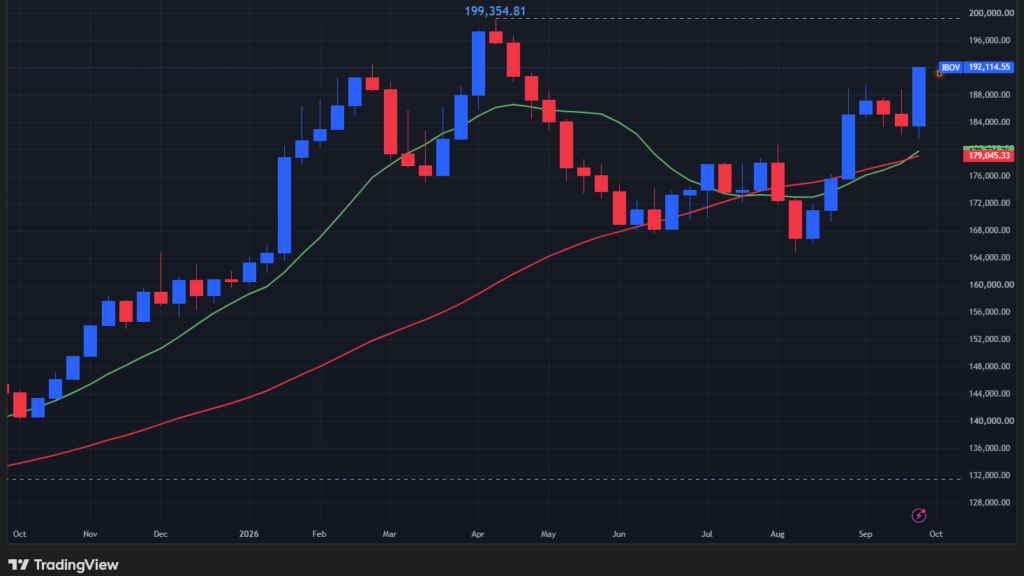
↑週間+4.71%。年初来+19.23%。
(緑:10週移動平均線、赤:40週移動平均線)
アメリカ(S&P500,NASDAQ,ダウ)
今週は「原油高→インフレ懸念→長期金利上昇」が前半の株安を招きましたが、後半は債券売りの一服と弱い雇用統計を受けて利上げ観測が後退し、ハイテク株中心に回復しました。
週間ではS&P500が0.2%安、ナスダックが0.45%高、ダウは1.26%安でした。
個別ではMicronの好決算、Nvidia・AMD・Broadcomなど半導体株の反発、OracleやAlphabetなどAI関連株の上昇が目立ち、Teslaも販売好調を材料に上昇しました。
【S&P500指数の週足チャート】
※TradingView提供のチャート
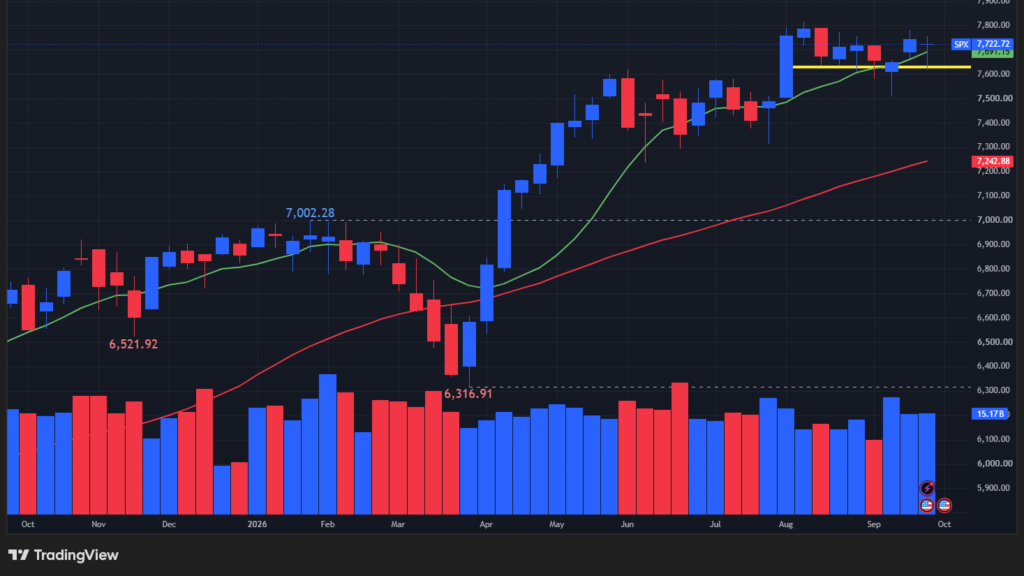
↑週間-0.27%。年初来+12.28%。
(緑:10週移動平均線、赤:40週移動平均線)
【NASDAQの週足チャート】
※TradingView提供のチャート
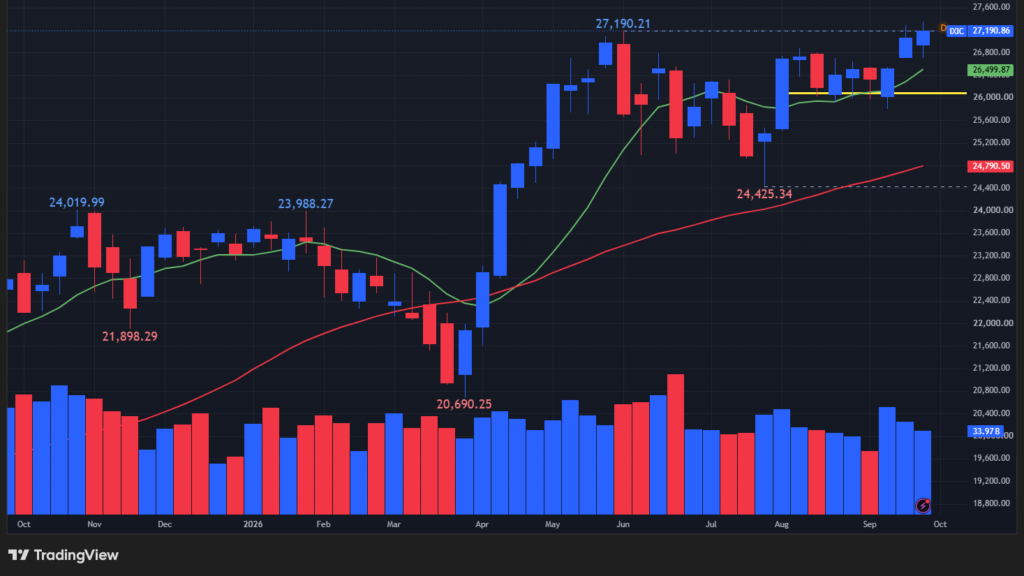
↑週間+0.45%。年初来+15.80%。
(緑:10週移動平均線、赤:40週移動平均線)
【ダウの週足チャート】
※TradingView提供のチャート
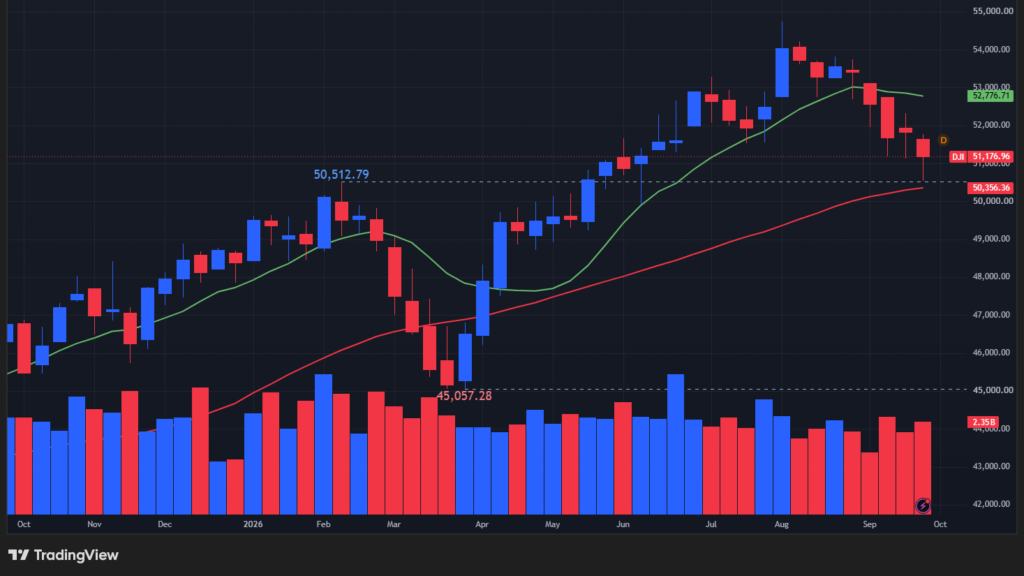
↑週間-1.26%。年初来+6.39%。
(緑:10週移動平均線、赤:40週移動平均線)

コメント