こんにちは、Saabです。今週の振り返りと来週のトピックです。
↓サマリーは以下参照。
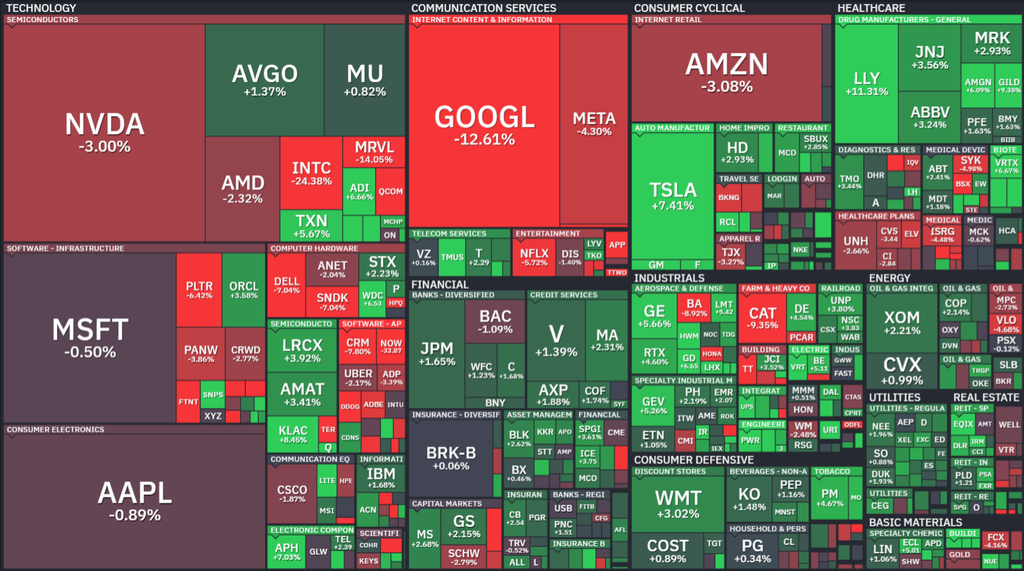
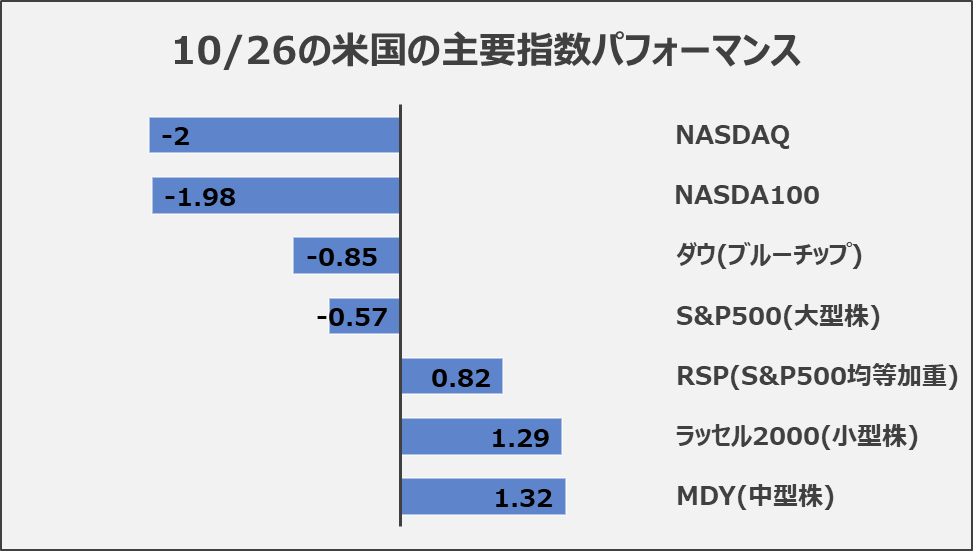
10月26日週の米国株式市場は、AI関連企業の巨額設備投資に対する収益性懸念から、S&P500が0.57%、Nasdaqが2.0%、ダウが0.85%下落しました。
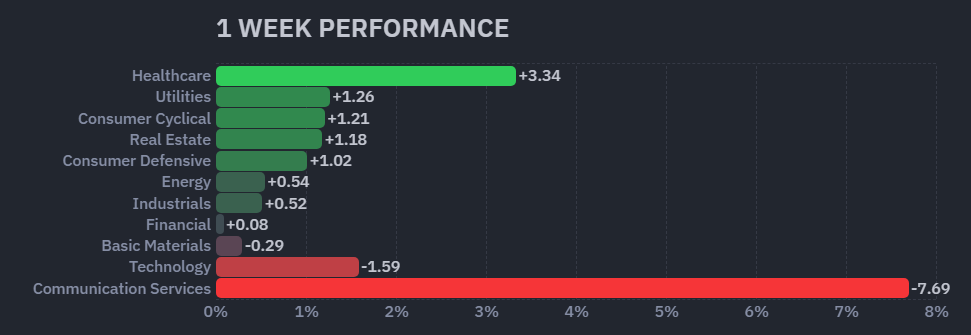
特にAlphabet、Amazon、Intelの決算を契機に半導体・大型ハイテク株が売られる一方、医薬品・エネルギー株や中小型株は堅調でした。
ラッセル2000は1.29%上昇し、市場では大型グロース株からバリュー株への資金シフトが進みました。
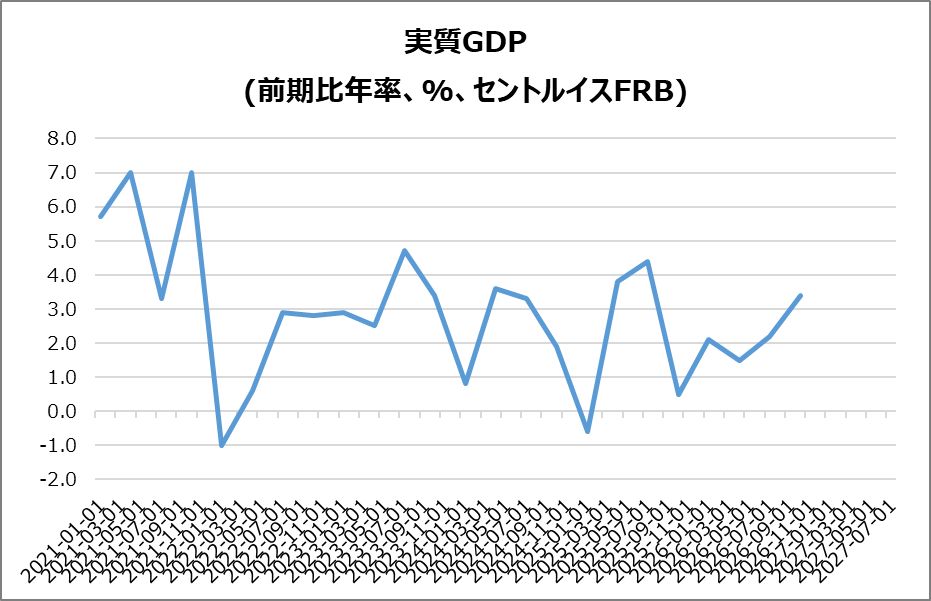
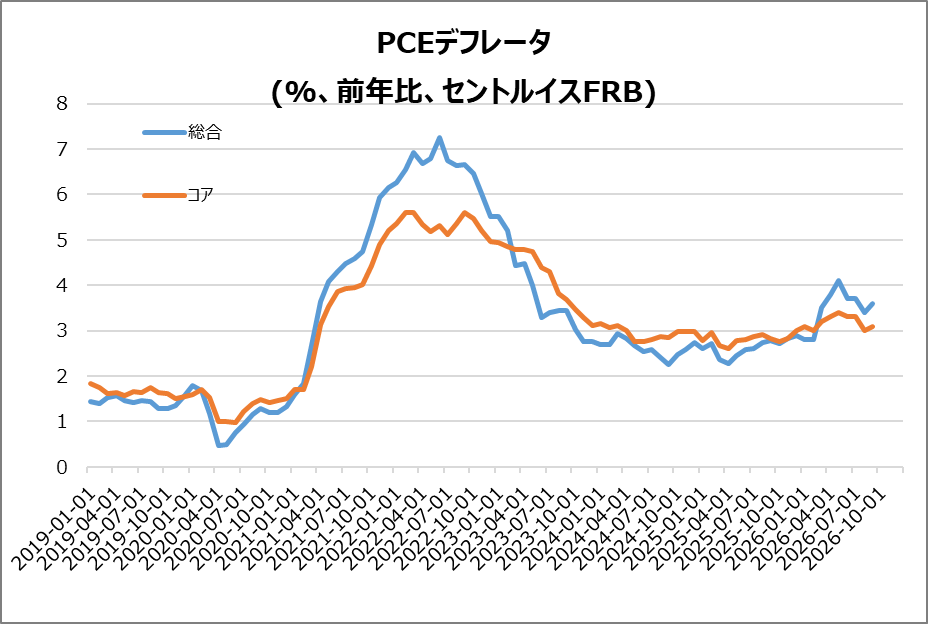
米国経済は第3四半期GDPが年率3.4%増と好調でしたが、PCEインフレ率は前年比3.6%へ加速しました。
FRBは政策金利を3.75~4.00%に据え置き、追加利上げへの警戒が残っています。
S&P500の予想PERは18.7倍と過去平均を下回る一方、実績PERは25.9倍と割高感があります。
来週は米国中間選挙、雇用統計、Apple・AMD・Palantirなどの決算が焦点です。
特にAI投資の収益性、インフレ再加速、長期金利の動向が株式市場の方向性を左右すると考えられます。
それでは順に詳細をみていきます。
10/26週 米国市場の振り返り
総括
AI期待から収益性重視へ、市場の評価が転換
週間ではS&P500が0.57%、Nasdaqが2.0%、ダウが0.85%下落しました。
週前半はAnthropicのIPO申請やAI需要への期待がNvidia、Micron、AMD、Broadcomを押し上げましたが、週後半はAlphabet、Amazon、Intelの決算を契機に、巨額AI投資の採算性への懸念が強まりました。
一方、Eli Lilly、Merckなどの医薬品株やExxonMobil、Chevronなどのエネルギー株は底堅さを示しました。
今後はAI関連企業の設備投資回収力、FRBの追加利上げ観測、インフレ動向が重要です。
特にMicrosoft、Alphabet、Amazonのクラウド成長率と投資効率、Nvidia、Micron、AMDの需要見通しに注目が集まります。
【S&P500の週間ヒートMap(出典:finviz)】
【米国株の各セクターの週間パフォーマンス (出典:finviz)】
10/26週の主要指数は、ビックテックやAI関連株、高ベータ株などが売られたことで、S&P500やNASAQが他の指数に対して今週も劣後するカタチとなりました。下のグラフからもわかるように、RSPや中小型株が週間でプラスを記録したのに対して、NASDAQやS&P500などはマイナスを記録しました。
10/26~10/30の動向
10/26(月)AnthropicのIPO申請を受けAI関連株が上昇
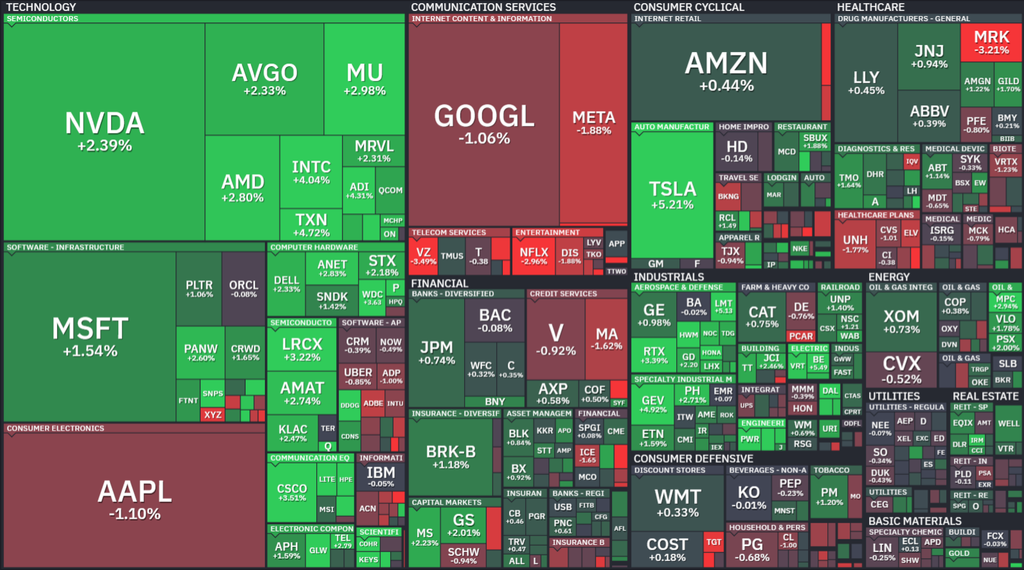
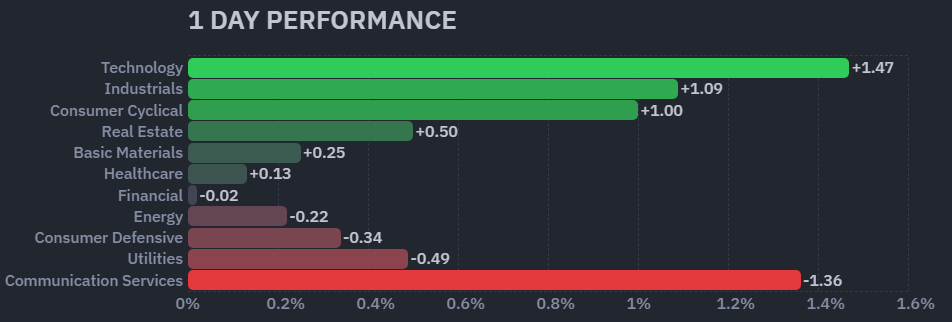
米国株はAI関連株の反発を背景に上昇し、S&P500は0.7%、Nasdaqは1.1%上昇しました。AnthropicのIPO申請がAI投資への期待を高め、Nvidia(+2.4%)、Micron(+3.0%)、AMD(+2.8%)が買われました。Teslaはバークレイズの投資判断引き上げを受け5.2%上昇しました。一方、MetaはAI投資に伴う資金調達懸念から1.9%下落しました。
【S&P500の1Day(月)ヒートMap(出典:finviz)】
【米国株の各セクターの1Day(月)パフォーマンス (出典:finviz)】
10/27(火)半導体・AI関連株が続伸、決算への期待高まる
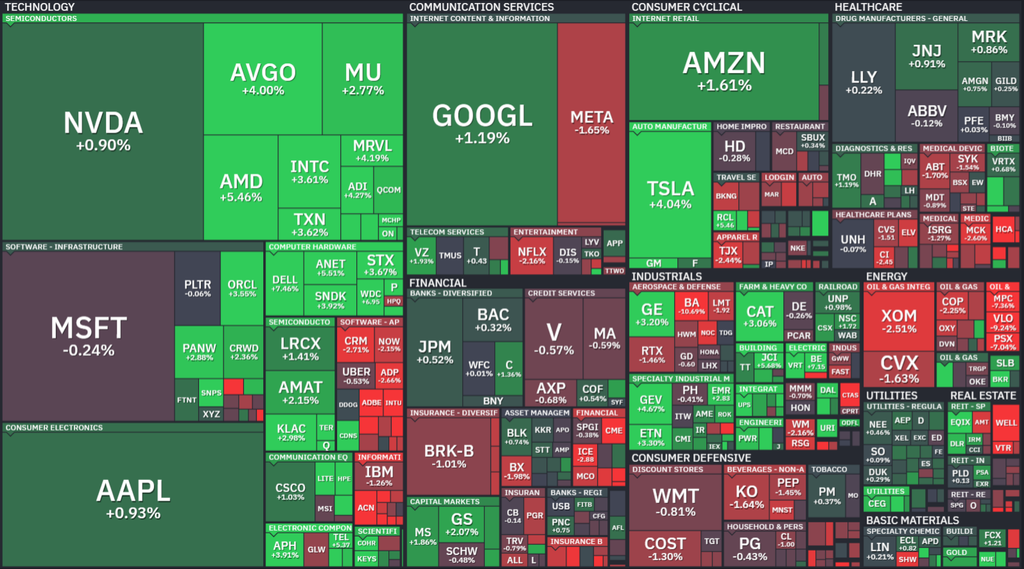
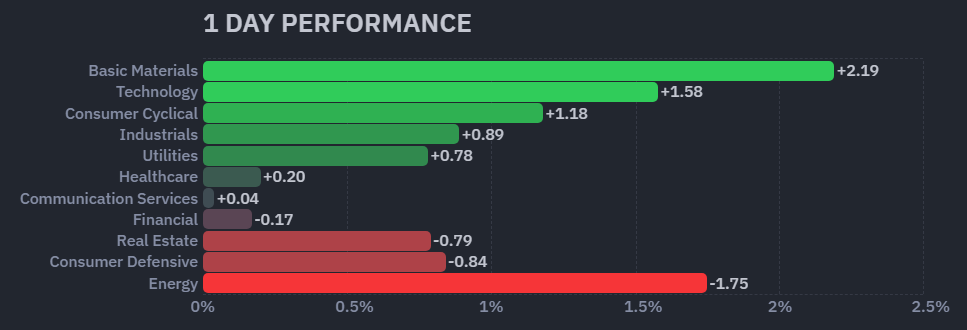
S&P500は0.6%、Nasdaqは1.3%上昇しました。Anthropic関連の資金調達を材料にBroadcomが4.0%上昇し、OpenAIとの提携拡大を発表したOracleも3.6%上昇しました。Amazonは1.6%高となる一方、Metaは株式売却への警戒から1.6%下落しました。Boeingは予想以上の四半期損失を受け10.7%急落しました。市場ではFRBの金利据え置きが予想されていました。
【S&P500の1Day(火)ヒートMap(出典:finviz)】
【米国株の各セクターの1Day(火)パフォーマンス (出典:finviz)】
10/28(水)FRB金利据え置き、金融・半導体株が堅調
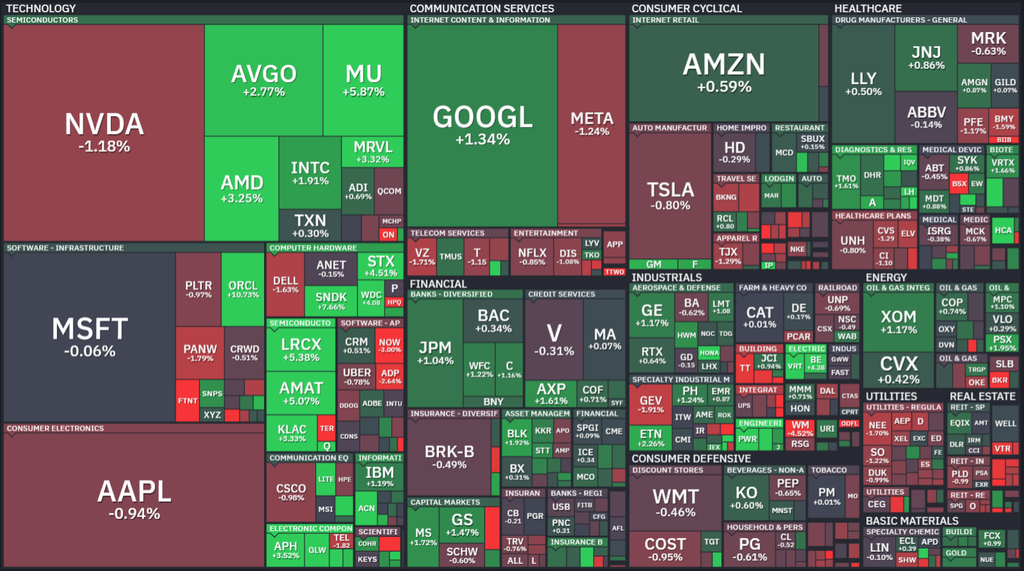
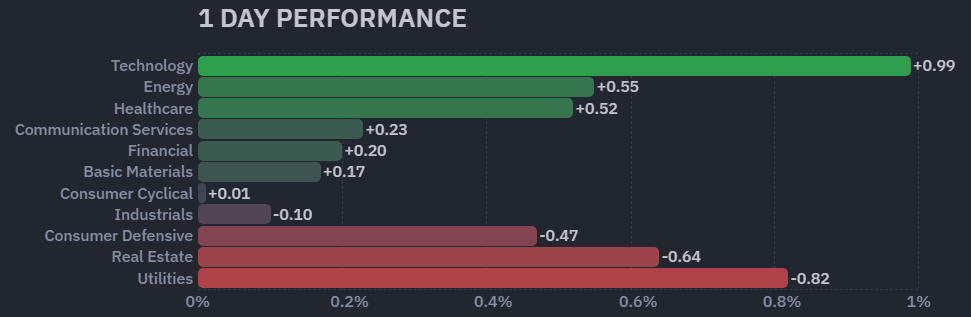
S&P500は0.3%、Nasdaqは0.2%上昇しました。FRBは政策金利を据え置きましたが、2人の委員が0.25%の利上げを支持しました。金融株ではJPMorgan(+1.0%)、Morgan Stanley(+1.7%)、Goldman Sachs(+1.5%)が上昇しました。SKハイニックスの好決算を受け、Micron(+5.9%)、AMD(+3.2%)も堅調でした。AlphabetはAI半導体関連の報道を材料に1.3%上昇しました。
【S&P500の1Day(水)ヒートMap(出典:finviz)】
【米国株の各セクターの1Day(水)パフォーマンス (出典:finviz)】
10/29(木)Alphabet急落、AI投資への懸念が再燃
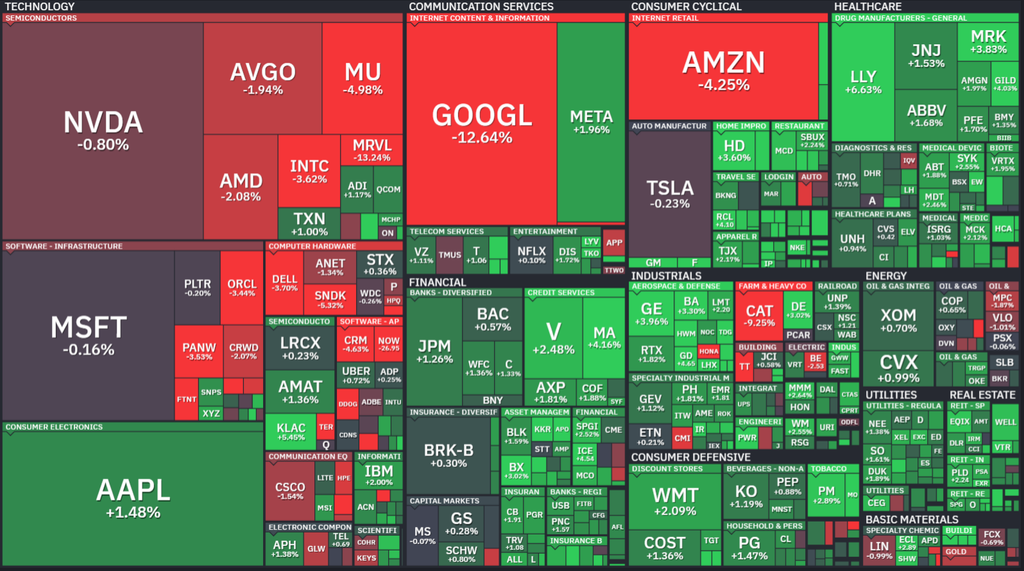
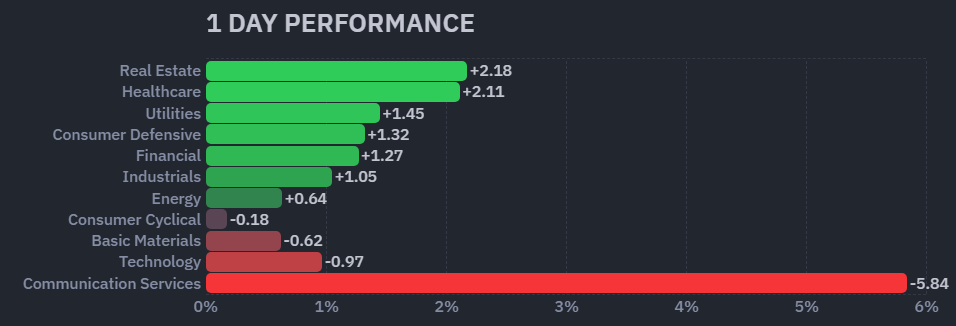
S&P500は0.3%、Nasdaqは1.4%下落しました。Alphabetは決算が市場予想を下回り12.6%急落し、テクノロジー株全体に売りが波及しました。Amazon(-4.2%)、Intel(-3.6%)、Caterpillar(-9.4%)も下落しました。一方、Eli Lillyは肥満症治療薬の需要拡大を背景に6.5%、Merckは業績見通しの上方修正で3.7%上昇しました。米GDPは年率3.4%成長と予想を上回り、PCEインフレは加速しました。
【S&P500の1Day(木)ヒートMap(出典:finviz)】
【米国株の各セクターの1Day(木)パフォーマンス (出典:finviz)】
10/30(金)ハイテク株急落、AI投資の収益性に警戒
S&P500は1.8%、Nasdaqは3.5%急落しました。Intelは弱い業績見通しから28.6%下落し、AMD(-11.0%)、Micron(-5.3%)、Broadcom(-5.5%)、Nvidia(-4.2%)にも売りが広がりました。Amazonは巨額設備投資への懸念から1.4%下落しました。一方、好決算を発表したExxonMobil(+2.2%)、Chevron(+1.7%)は上昇しました。
【S&P500の1Day(金)ヒートMap(出典:finviz)】
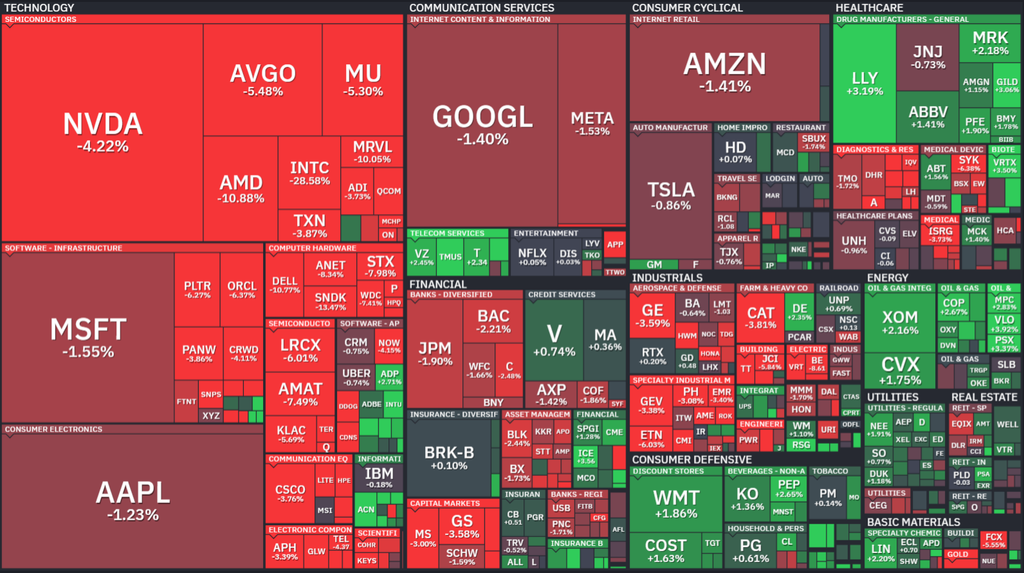
【米国株の各セクターの1Day(金)パフォーマンス (出典:finviz)】
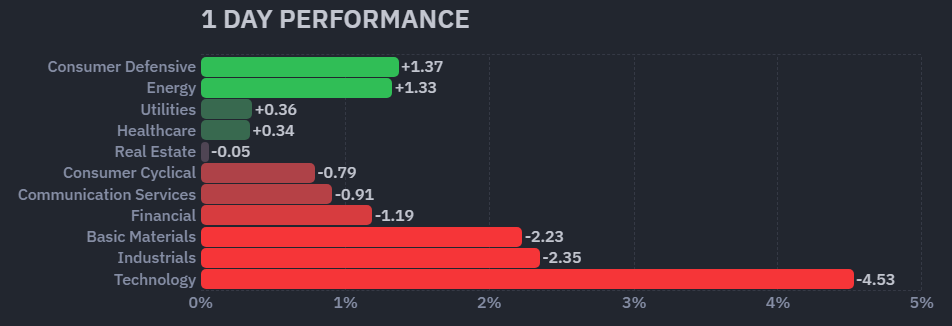
【S&P500の日足チャート】
※TradingView提供のチャート
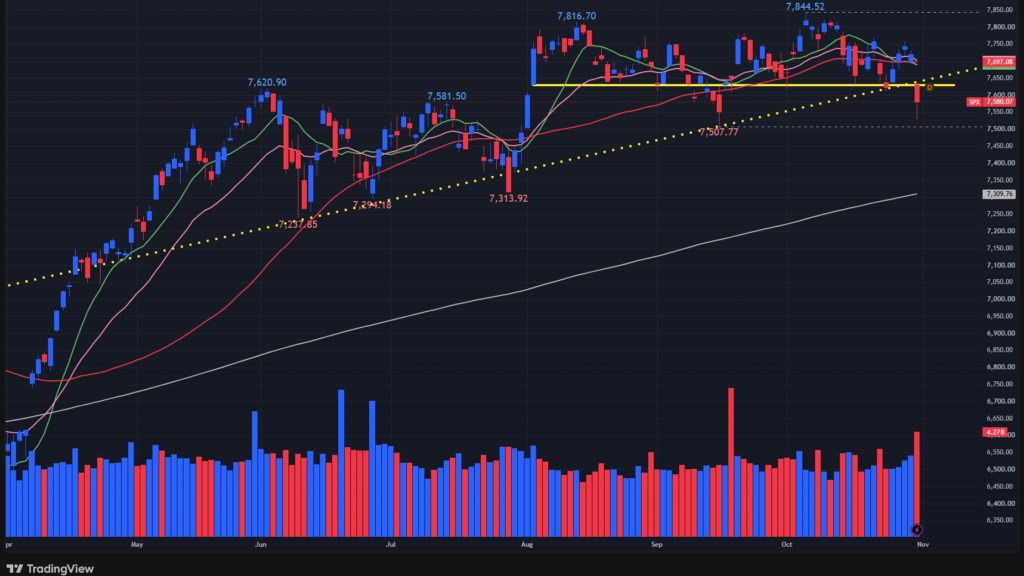
↑週間で0.57%の下落を記録し、先週から更に50日移動平均線とのギャップを拡大させました。
【NASDAQの日足チャート】
※TradingView提供のチャート
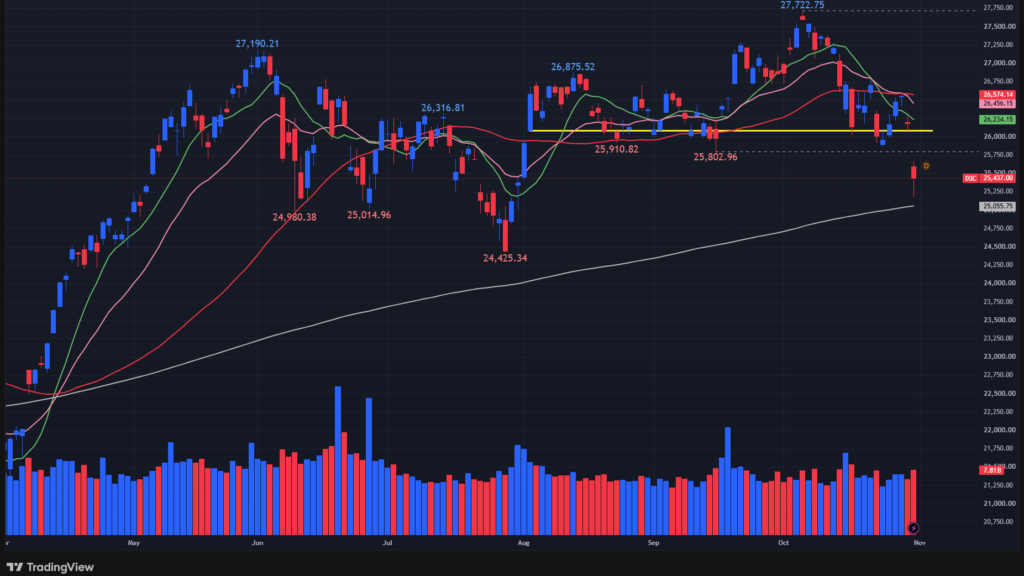
↑週間で2%の下落を記録しました。INTCの決算で半導体株のへの売りが広がり、指数の下落に大きなインパクトを与えました。指数は現在、200日移動平均線にさしせまっています。
【NASDAQ100の日足チャート】
※TradingView提供のチャート
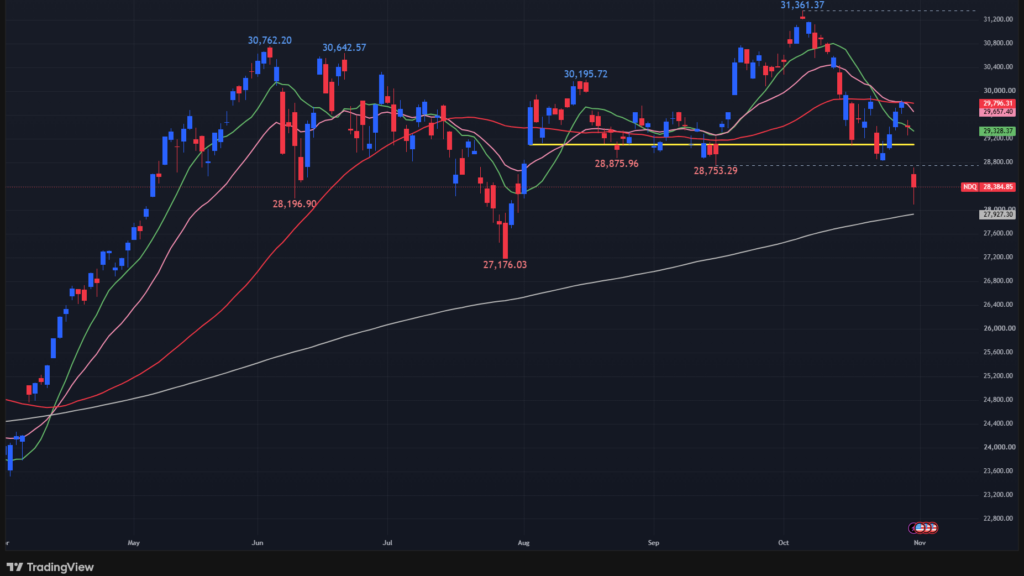
↑週間で1.98%の下落を記録しました。NASDAQと同じく、INTCの決算で半導体株のへの売りが広がり、指数の下落に大きなインパクトを与えました。指数は現在、200日移動平均線にさしせまっています。
【ダウの日足チャート】
※TradingView提供のチャート
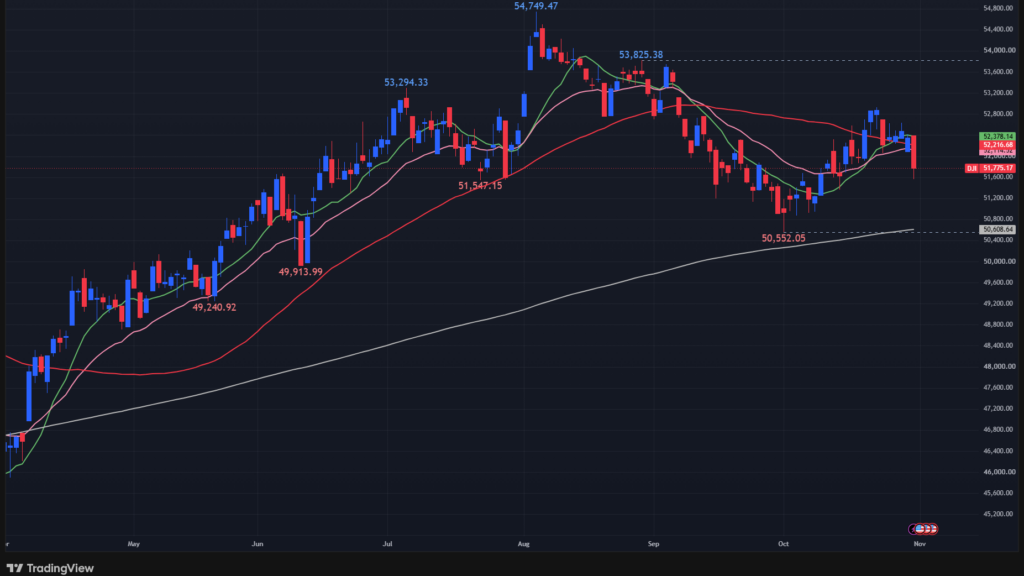
↑週間で0.85%の下落を記録しました。ダウもNASDAQなどと同じく、INTCの決算で半導体株のへの売りがNVDAにも広がり、指数の下落に寄与しました。
【ラッセル2000(小型株)の日足チャート】
※TradingView提供のチャート
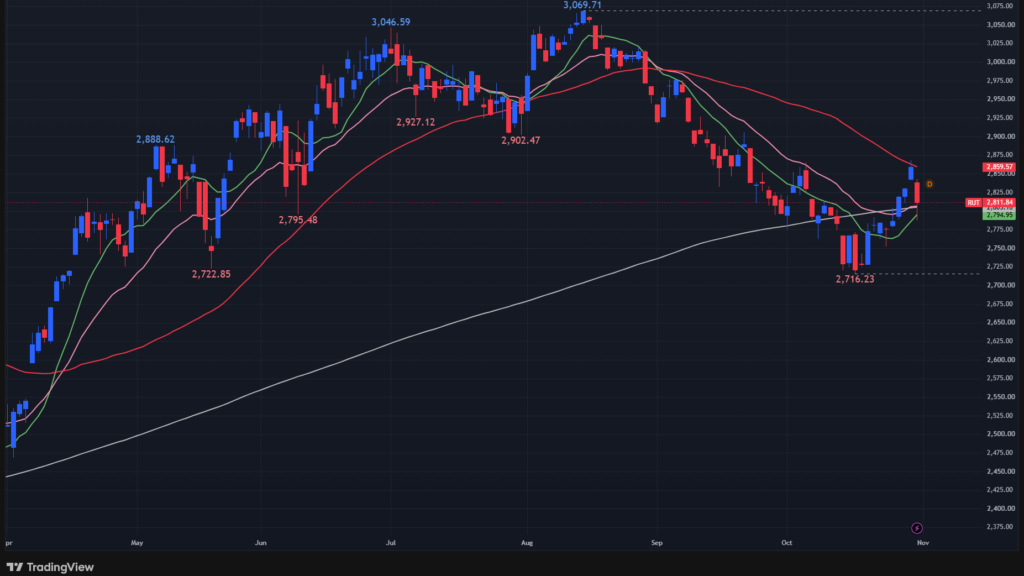
↑週間で1.29%の上昇を記録しました。S&P500やNASDAQなどとは対照的な動きを展開しています。
【RSP(SP500均等加重)の日足チャート】
※TradingView提供のチャート
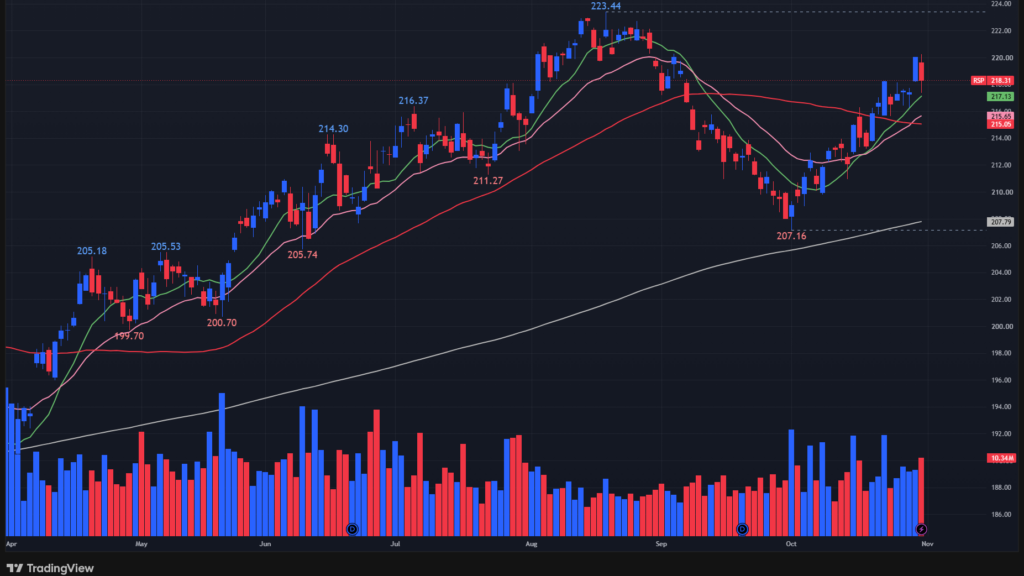
↑週間で0.82%の情報を記録しました。S&P500やNASDAQとは異なり、全ての移動平均線を上回ったところで推移しています。
【MDY(中型株)の日足チャート】
※TradingView提供のチャート
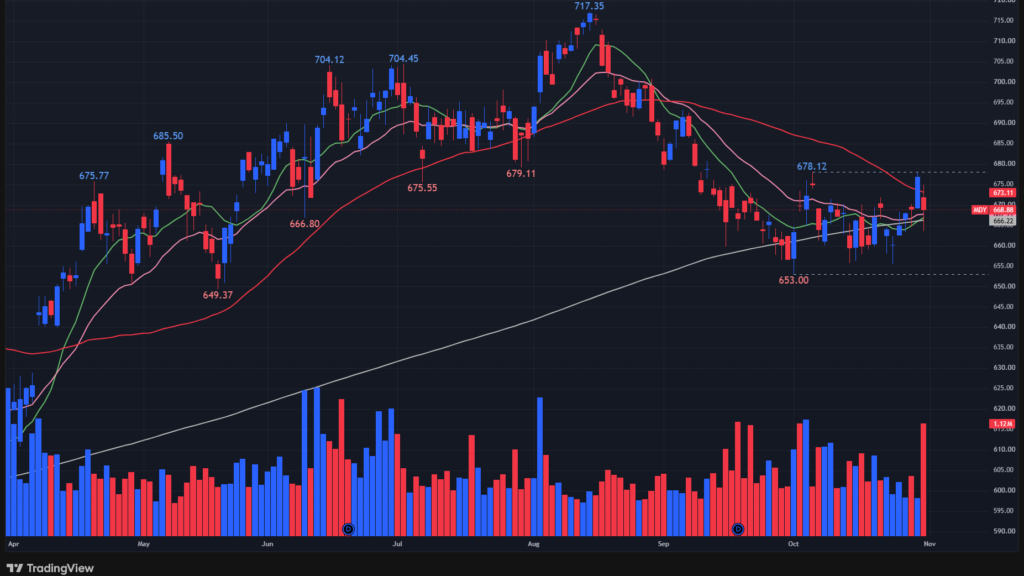
↑週間で1.32%の上昇を記録しました。ラッセル2000と同様の力強さを見せた1週間となりました。
【原油先物の日足チャート】
※TradingView提供のチャート
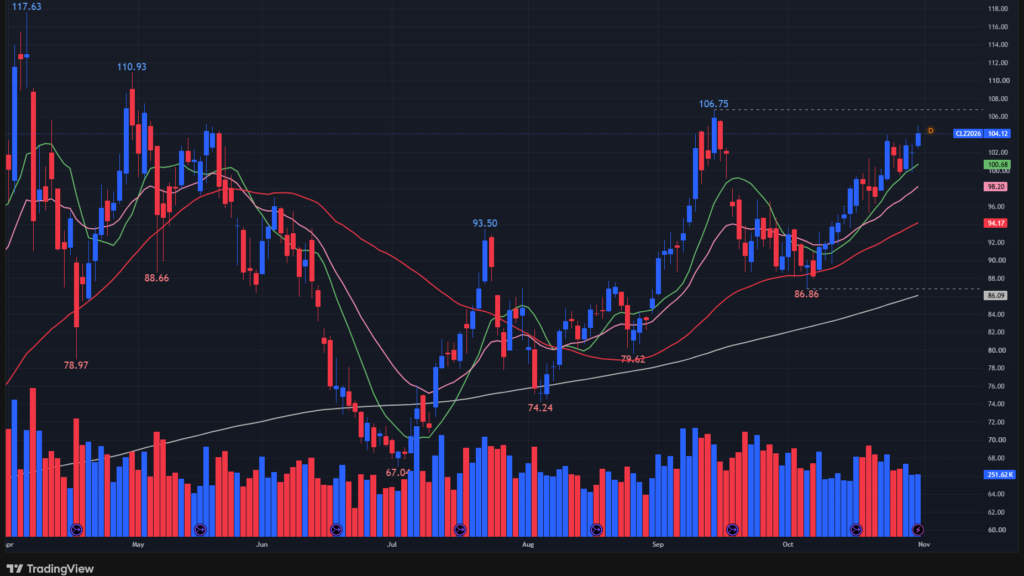
↑米国・イランの外交交渉への期待から一時100ドル付近まで下落しましたが、軍事攻撃再開への懸念と中東の供給不安を背景に104ドルまで反発しました。今後は米国・イランの和平交渉、ホルムズ海峡の輸送状況、OPECの生産政策、米国原油在庫が焦点です。特に100ドルが下値の目安、104~106ドルが上値の注目領域となり、地政学的リスクが相場を左右すると考えられます。
【金先物の日足チャート】
※TradingView提供のチャート
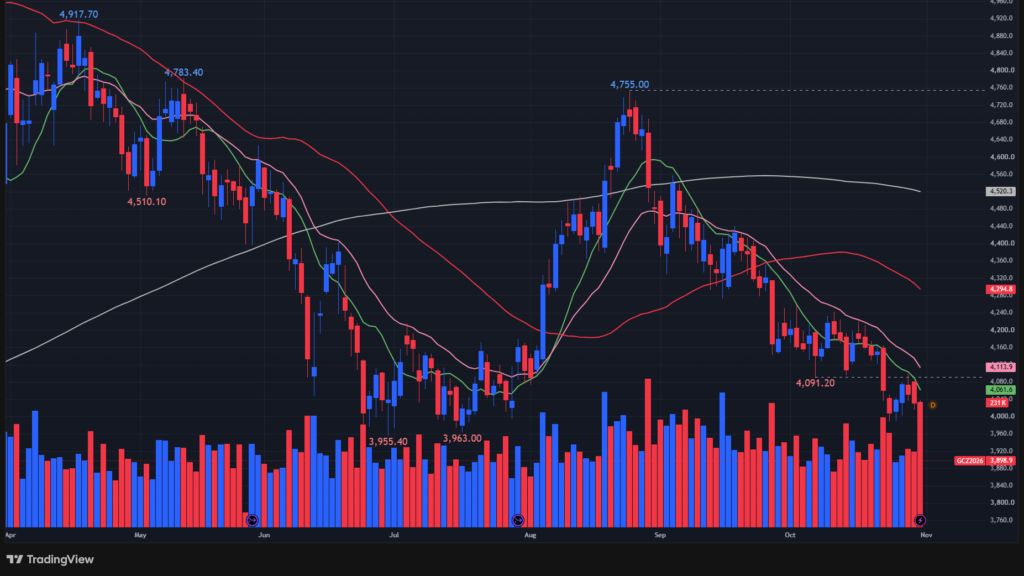
↑原油高によるインフレ再燃とFRBの追加利上げ観測を背景に、4,000ドル前後から3,900ドル割れまで下落しました。中東情勢の緊迫化も金利上昇懸念を強めています。今後は米国の経済指標、FRBの政策、原油価格、米ドル・米国債利回りに注目し、3,900ドルが下落継続か反発かの重要な節目となります。
【10年債利回りの日足チャート】
※TradingView提供のチャート
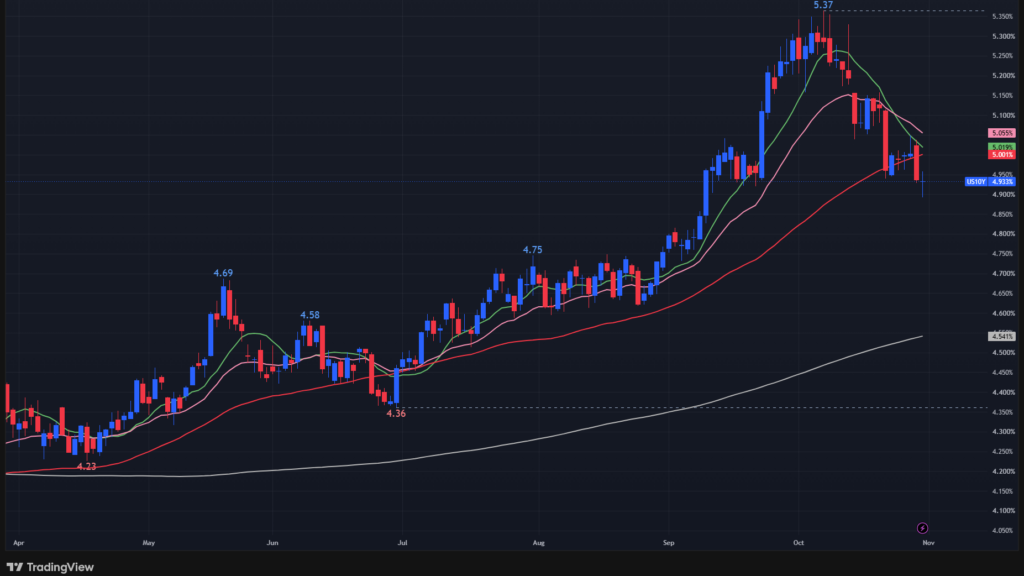
↑インフレ再燃とFRBの追加利上げ観測が続く一方、AI関連株の急落による安全資産需要の増加を背景に、5%超から4.9%前後へ低下しました。今後は米国の経済指標、12月の利上げ判断、AI関連株、原油価格が焦点です。特に4.9~5.0%の水準が、金利の反発か一段安かを見極める重要な節目となります。
【ドル指数の日足チャート】
※TradingView提供のチャート
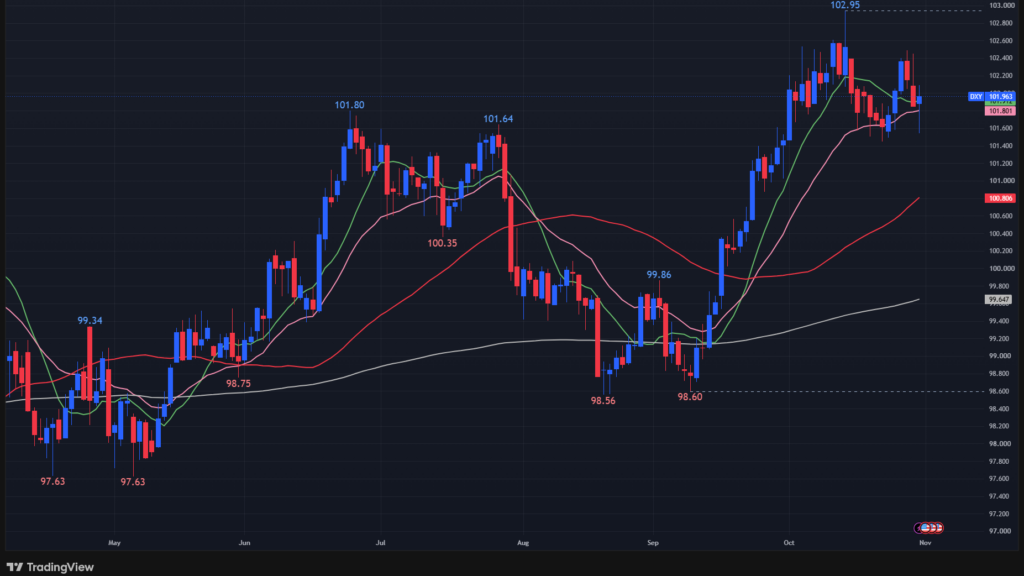
↑米国の堅調な景気とインフレ再燃によるFRBの追加利上げ観測を背景に上昇しましたが、AI関連株の急落と米国債利回りの低下で反落しました。今後は米国経済指標、12月の利上げ観測、米国債利回り、AI関連株の動向が焦点です。特にドル指数101.5~102.4のレンジ突破が短期的な方向性を左右します。
※主要なマーケットの詳細は以下参照
リンク
ディストリビューションディ
10/26週は、週末にディストリビューションデータ無しとなりました。
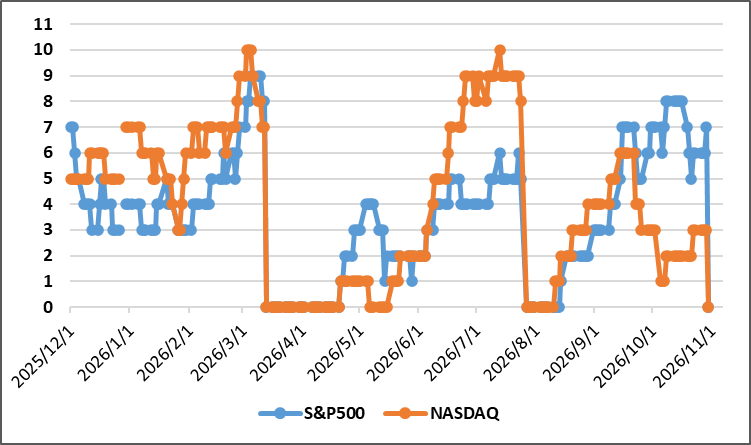
週間カウント数の推移
・10/26 S&P500:6回、NASDAQ:3回
・10/27 S&P500:6回、NASDAQ:3回
・10/28 S&P500:6回、NASDAQ:3回
・10/29 S&P500:7回、NASDAQ:3回
・10/30 ディストリビューションデータ無し
【ディストリビューションディ(出典:IBD)】
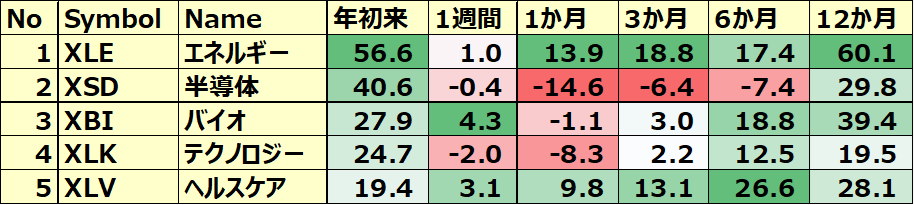
米国のセクターETF 年初来パフォーマンス BEST5
今週はバイオが勝者、通信が敗者となりました。
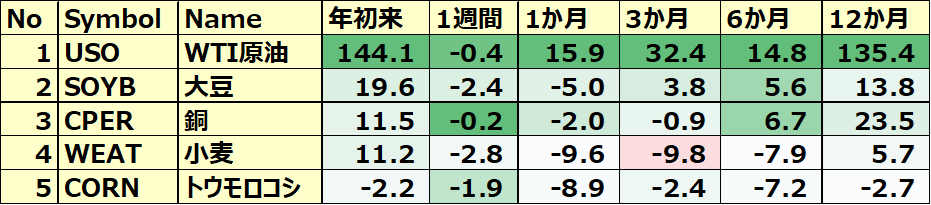
コモディティ&暗号通貨ETF 年初来パフォーマンス BEST5
今週の勝者は無し、敗者はシルバー&プラチナでした。
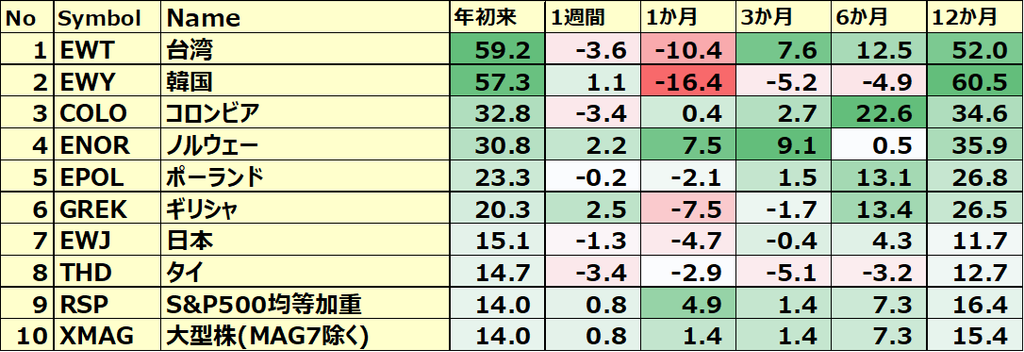
カントリーETF 年初来パフォーマンス BEST10
今週の勝者はカタール、敗者はブラジル(現職の大統領のルラが勝利)でした。
※各セクター&カントリーETFの詳細は以下参照
リンク
S&P500のバリュエーション
2026年10月30日に発行されたファクトセットのレポートによると、S&P500の12カ月先PERは18.7倍で、5年平均19.8倍、10年平均の19.1倍を下回っています。
また、実績PERは現在25.9倍となっており、5年平均の24.4倍と10年平均の23.7倍を上回っています。
12ヵ月先PERは5年&10年平均を下回っているのに対し、実績PERは平均より高く割高の水準です。
センチメント
センチメントは弱気に傾いていると考えます。
以下、センチメントに関わる数値の結果です。
- 「VIX」は、先週末の19.44から19.42とほぼ横ばい。
- 「Put Call Ratio※」は、先週末の0.87から0.83と少しDown。
- 「ブルベア指数※」は、ブル45.4vs ベア16.4となり先週末比で更にGap縮小。
- S&P500は、50日と200日移動平均線の間を推移中。
※ INVESTOR’S BUSINESS DAILYの値引用
【VIXの日足チャート】
※TradingView提供のチャート
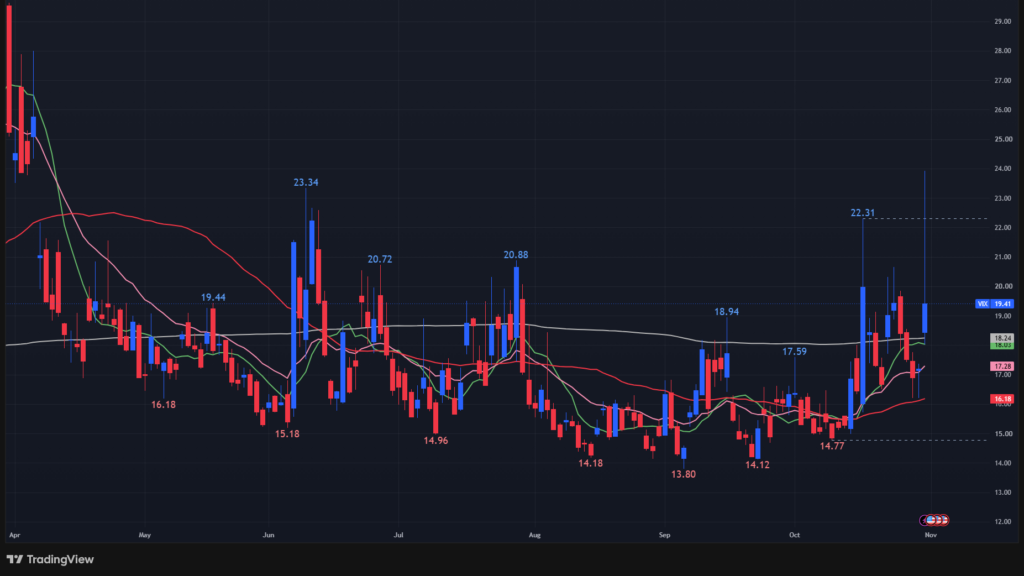
↑今週は特に金曜日で大幅上昇を見せましたが終値では先週末とほぼ同水準まで落ち着きを取り戻しました。
【Put Call Ratio(出典:IBD)】
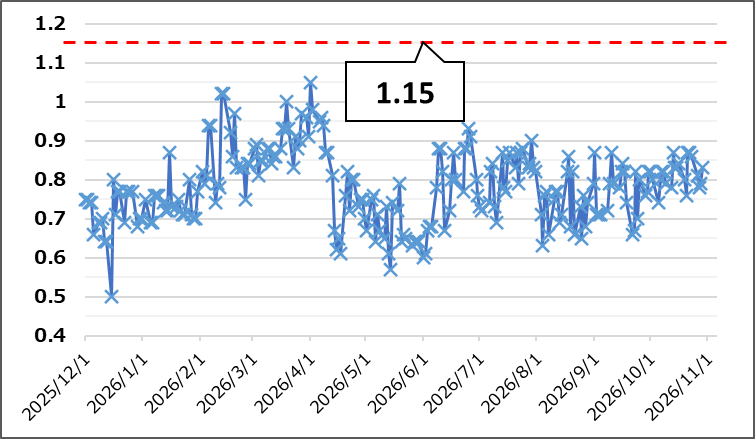
↑先週末と今週末の値はほぼ同水準。月曜に更新される水準に注目ですね!
【ブルベア指数(出典:IBD)】
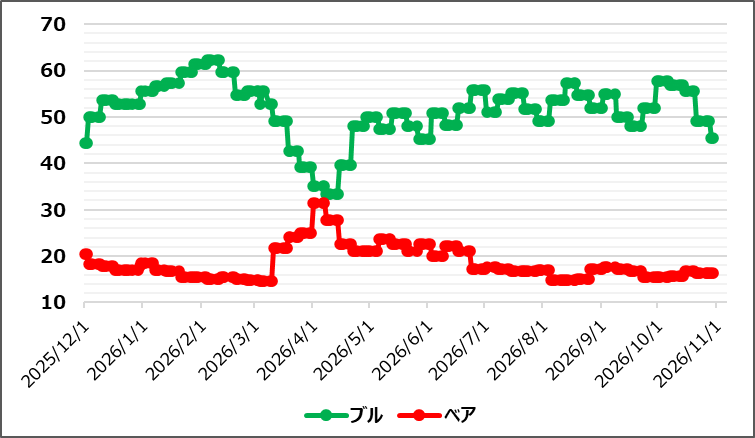
↑ブルのみ下落して先週末比で更にGapが縮小。
【S&P500の日足チャート】
※TradingView提供のチャート
↑週間で0.57%の下落を記録し、先週から更に50日移動平均線とのギャップを拡大させました。
経済指標&イベント
以下、今週確認してきた内容の結果です。
ポジティブサプライズ
・米・S&Pケースシラー住宅価格指数(20都市)
・米・コンファレンスボード消費者信頼感指数
・米・実質GDP
・米・新規失業保険申請件数
・独・CPI(速報)
ネガティブサプライズ
・米・住宅建築許可件数(確報)
ノンサプライズ
・米・FRB政策金利
・米・PCEデフレータ
・欧・ECB政策金利
米・住宅建築許可件数(確報)
9月の建築許可は前月比−0.4%の年率139.8万件(予想は140.0万件)となりました。2か月連続減少し、6月以来の低水準。
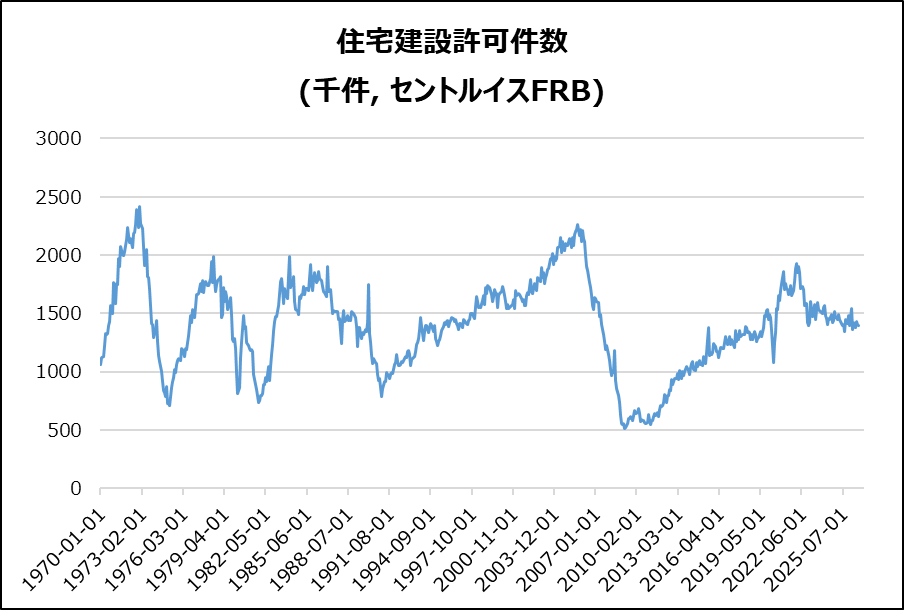
住宅タイプ別
集合住宅は−0.5%の55.2万件、戸建住宅は+0.1%の84.6万件。
地域別動向
西部−9.5%、中西部横ばい、南部+1.1%、北東部+13.3%。
総括
住宅ローン金利上昇と新築在庫増加が建設活動を圧迫しています。
米・S&Pケースシラー住宅価格指数(20都市)
8月の20都市住宅価格指数は前年比+2.7%と市場予想(+2.5%)を上回り、2025年5月以来の高い伸びを記録しました。一方で、前月比は−0.4%でした。
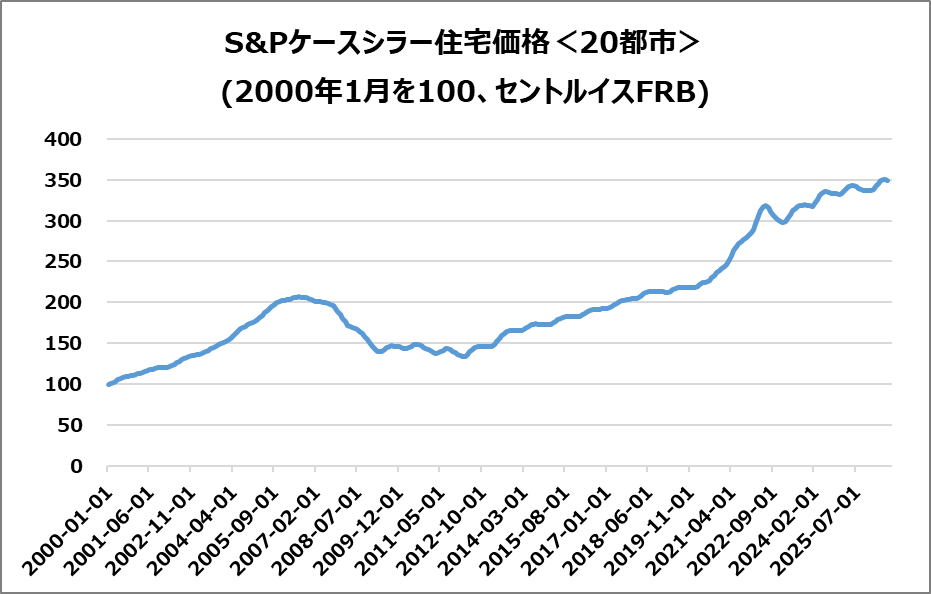
地域別動向
シカゴ(+6.7%)、NY(+6.2%)が上昇を牽引。シアトル(−2.0%)、ラスベガス(−1.3%)は下落。
今後の注目点
原油高や生活費上昇、住宅ローン金利6%台半ば~後半が家計を圧迫。住宅購入の負担が引き続き課題です。
米・コンファレンスボード消費者信頼感指数
10月の指数は91.7(前月84.2)へ7.5ポイント上昇し、6月以来の水準を回復しました。予想の80.4を上回っています。
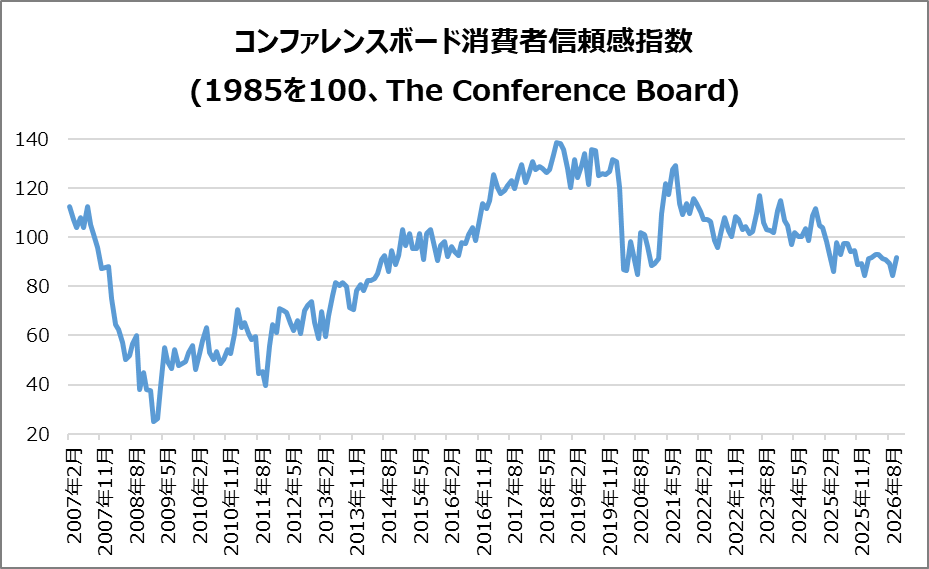
現況・先行きとも改善
現況指数は120.4(+8.6)、期待指数は72.6(+6.9)へ上昇。ただし、将来への警戒感は残ります。
インフレ・雇用動向
1年先の期待インフレ率は5.8%。物価高による購買力低下や雇用不安が続いています。
個人消費の見通し
自動車・住宅・耐久財・旅行への支出意欲は低下しました。
総括
景況感は改善しましたが、消費意欲は弱く、景気回復の持続性には慎重な見方が必要です。
米・FRB政策金利
政策金利を3.75~4.00%に据え置きとなりました。市場予想通りですが、2人が0.25%利上げを支持していました。
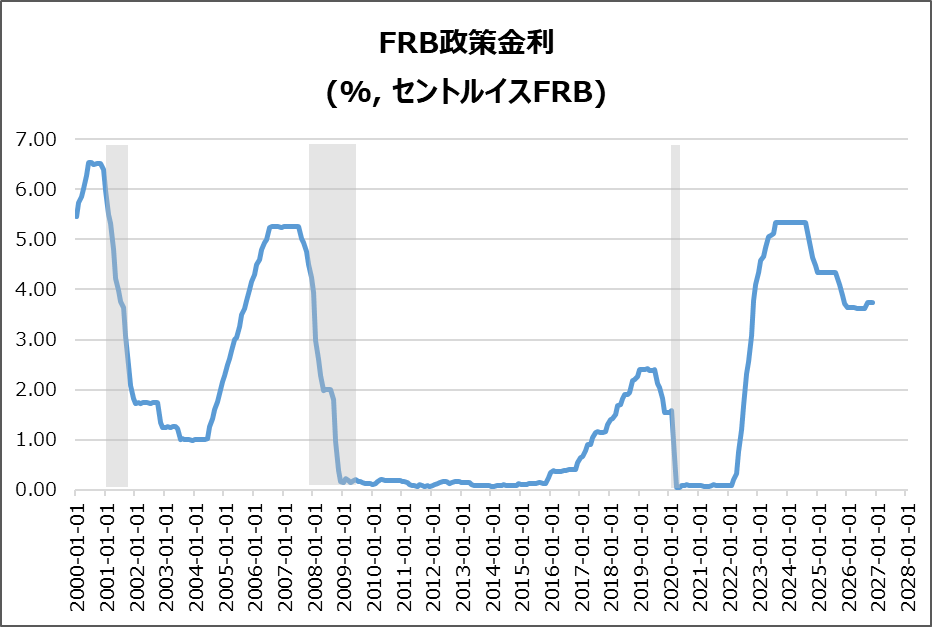
- 米国経済: 景気は力強く拡大。個人消費は底堅く、雇用・失業率も安定。
- インフレ: 物価上昇率は依然高く、2%目標への回帰を重視。
- 今後の方針: 地政学リスクを警戒し、経済指標を見極めながら政策判断。
- 制度変更: 2027年から政策金利を採決する会合数を削減。
米・実質GDP
2026年Q3は年率+3.4%で、市場予想+3.2%を上回り、1年ぶりの高成長となりました。
設備投資
AI投資が牽引し、民間国内投資+19.4%、機器投資+20.9%。
個人消費
+3.8%と堅調。医療関連支出が好調。
懸念材料
住宅投資-3.3%、純輸出も悪化。
総括
AI投資と消費が成長を牽引。景気の底堅さは利下げ観測の後退要因。
米・PCEデフレータ
総合は前月比+0.5%、前年比+3.6%へ加速しました(予想通り)。コアは前月比+0.3%、前年比+3.1%へ加速しました(こちらも予想通り)。
インフレ要因
財価格+0.8%、エネルギー商品+9.2%。サービス価格は+0.3%。
総括・市場への影響
インフレ再加速でFRBの2%目標から遠ざかる。利下げ期待の後退や長期金利上昇に警戒。
米・新規失業保険申請件数
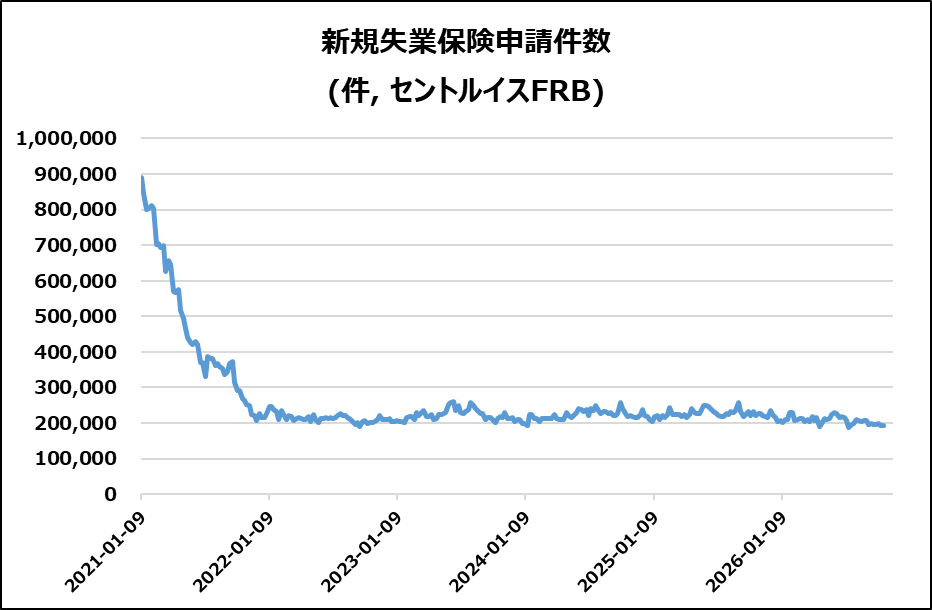
19.4万件(前週比1,000件減)となり、市場予想19.9万件を下回りました。これは、7月中旬以来の低水準です。
継続受給件数
170.1万件(前週比2.1万件減)。3年以上ぶりの低水準。
連邦職員
申請件数は442件(113件減)。
総括・市場への影響
米労働市場の底堅さを示し、FRBの利下げを急ぐ必要性は低下。金利高止まり要因に。
欧・ECB政策金利
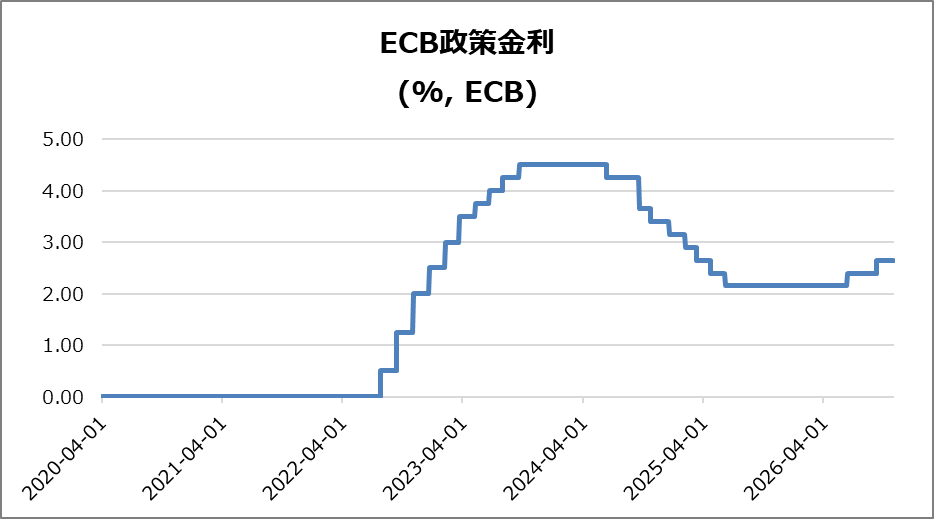
市場予想通りの金利据え置きが決定され、政策金利2.65%が維持されることになりました。
インフレ動向
エネルギー高による物価上昇を警戒。基調的インフレと賃金は安定。
経済成長
借入コスト上昇とエネルギー高による景気減速を懸念。
今後の注目点
利下げ時期は示さず。ラガルド総裁の早期退任報道と仏国債市場の変動に注目。
独・CPI(速報)
前年比+2.8%と、9月の+3.3%から鈍化しました。(市場予想の+3.0%も下回る)
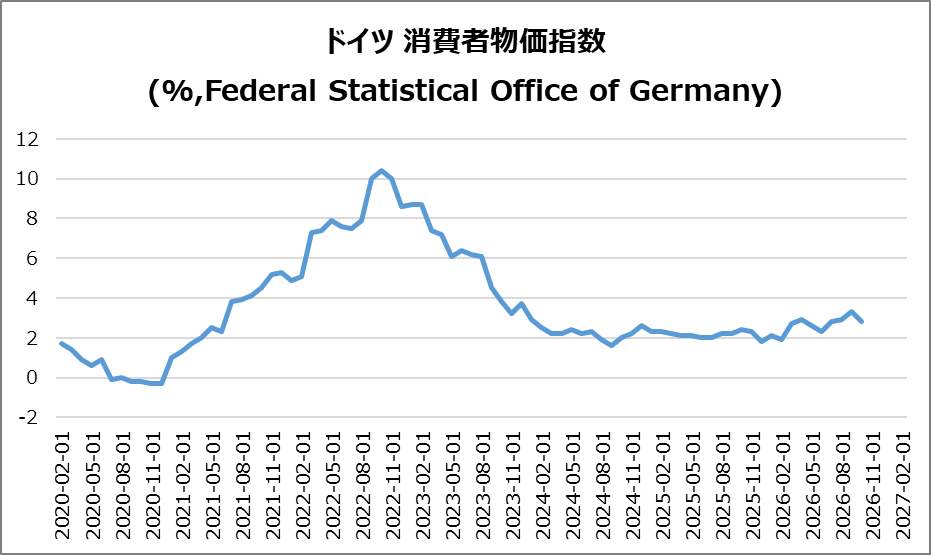
鈍化の主な要因
10月からの一時的な燃料税減税が寄与。エネルギー価格上昇率は+14.9%から+12.2%、サービスは+2.7%から+2.5%へ鈍化しました。
食料・コアインフレ
食料は+0.4%で横ばい。エネルギー・未加工食品を除くコアインフレ率は+2.4%から+2.1%へ低下しました。
EU調和インフレ率
+2.8%へ予想以上に低下しましたが、ECBの物価目標2%を引き続き上回っています。
総括・今後の注目点
インフレ鈍化は金融政策に好材料ですが、燃料税減税による一時的な押し下げ効果も含まれます。今後は減税終了後の反動、エネルギー価格、サービス価格の動向が重要です。
決算
今週はたくさんの銘柄をチェックしました。
・決算クリア後上昇 & EPSと売上高が加速
➡CLS,NUE,APH,VRT,EAT,KLAC,MO,PWR,PBF,MPWR,GD,REGN
・10%以上値上がりした銘柄
➡CLS,SKHY,VRT,EAT,REGN
・10%以上値下がりした銘柄
➡ENPH,GOOGL,NOW,FTNT,INTC,SNDK,COIN,TWLO,RDDT
2026/10/26(月) 決算発表 ~VZ,NUE,RMBSなど~
2026/10/27(火) 決算発表 KO,SKHY,STXなど
2026/10/28(水) 決算発表 ~GOOGL,MSFT,STRLなど~
2026/10/29(木) 決算発表 ~AMZN,INTC,SNDKなど~
2026/10/30(金) 決算発表 ~XOM,CVX,AZNなど~
S&P500の長期トレンドチェック
2022年10月13日の底値を起点とした上昇トレンド(黄色点線)を下回りました。
金曜の終値は7580.07(底値3491.58 から +117.09%)です。
【S&P500指数の週足チャート】
※TradingView提供のチャート
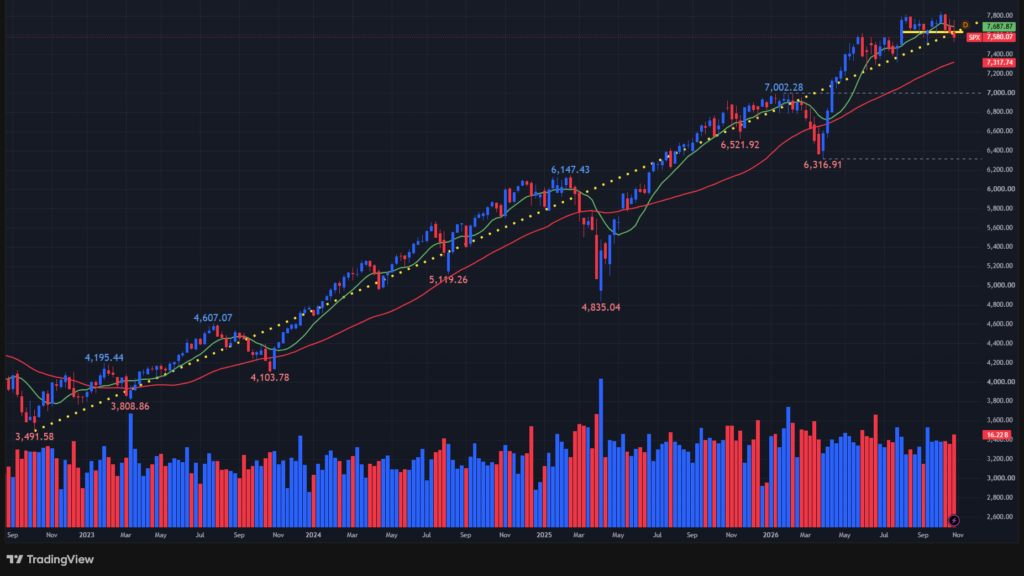
(緑:10週移動平均線、赤:40週移動平均線)
11/2週の注目内容
関心のある経済指標&イベント
来週は以下の経済指標&イベントに注目です。
- 11/3(火) 米・ISM製造業景気指数
- 11/4(水) 欧・ユーロ圏消費者物価指数(HICP)
- 11/4(水) 米・ADP雇用者数
- 11/5(木) 米・新規失業保険申請件数
- 11/5(木) 米・ISM非製造業景気指数
- 11/6(金) 米・失業率
- 11/6(金) 米・非農業部門雇用者数
- 11/6(金) 米・平均時給
- 11/6(金) 米・ミシガン大学消費者信頼感指数(速報)
関心のある決算
来週は40社チェック予定です。
- 11/2(月)プレ マリオット(MAR)
- 11/2(月)アフター アップル(AAPL)
- 11/2(月)アフター パランティア(PLTR)
- 11/2(月)アフター エトステクノロジーズ(LIFE)
- 11/2(月)アフター ロク(ROKU)
- 11/2(月)アフター バーテックス(VRTX)
- 11/2(月)アフター ヒンジヘルス(HNGE)
- 11/3(火)プレ ショピファイ(SHOP)
- 11/3(火)プレ ファイザー(PFE)
- 11/3(火)プレ マラソンペトロリウム(MPC)
- 11/3(火)アフター AMD(AMD)
- 11/3(火)アフター スーパーマイクロコンピュータ(SMCI)
- 11/3(火)アフター アリスタネットワークス(ANET)
- 11/3(火)アフター アステララブス(ALAB)
- 11/3(火)アフター アムジェン(AMGN)
- 11/4(水)プレ ウーバー(UBER)
- 11/4(水)プレ データドッグ(DDOG)
- 11/4(水)プレ マクドナルド(MCD)
- 11/4(水)プレ CVSヘルス(CVS)
- 11/4(水)プレ サークル(CRCL)
- 11/4(水)プレ シャークニンジャ(SN)
- 11/4(水)アフター アップラビン(APP)
- 11/4(水)アフター クァルコム(QCOM)
- 11/4(水)アフター コヒレント(COHR)
- 11/4(水)アフター アーム(ARM)
- 11/4(水)アフター アルべマール(ALB)
- 11/5(木)プレ ユニティ(U)
- 11/5(木)プレ カーディナルヘルス(CAH)
- 11/5(木)プレ ラルフローレン(RL)
- 11/5(木)アフター ルメンタム(LITE)
- 11/5(木)アフター クラウドフレア(NET)
- 11/5(木)アフター ドクシミティ(DOCS)
- 11/5(木)アフター アトラシアン(TEAM)
- 11/5(木)アフター エアビーアンドビー(ABNB)
- 11/5(木)アフター アイレン(IREN)
- 11/5(木)アフター ナテラ(NTRA)
- 11/6(金)プレ モデルナ(MRNA)
- 11/6(金)プレ オクロ(OKLO)
- 11/6(金)プレ ビオン(VEON)
- 11/6(金)プレ キーウスター(KYIV)
来週は、「米国中間選挙・雇用統計・AI関連決算・世界的なインフレ圧力」の4点が相場を左右する重要な週となります。
特に米国中間選挙による政策変更リスク、雇用統計を受けたFRBの金融政策見通し、AMD・Palantir・Qualcommの決算が米国株の方向性を左右すると考えられます。
また、原油高に伴うインフレ再加速と英国・豪州の利上げ観測は、世界的な金利上昇圧力につながる可能性があります。
注目点は、米国10年債利回り、原油価格、AI関連企業の業績見通し、中間選挙後の市場反応です。
それでは、また👋

コメント