総括
アジア・オセアニア
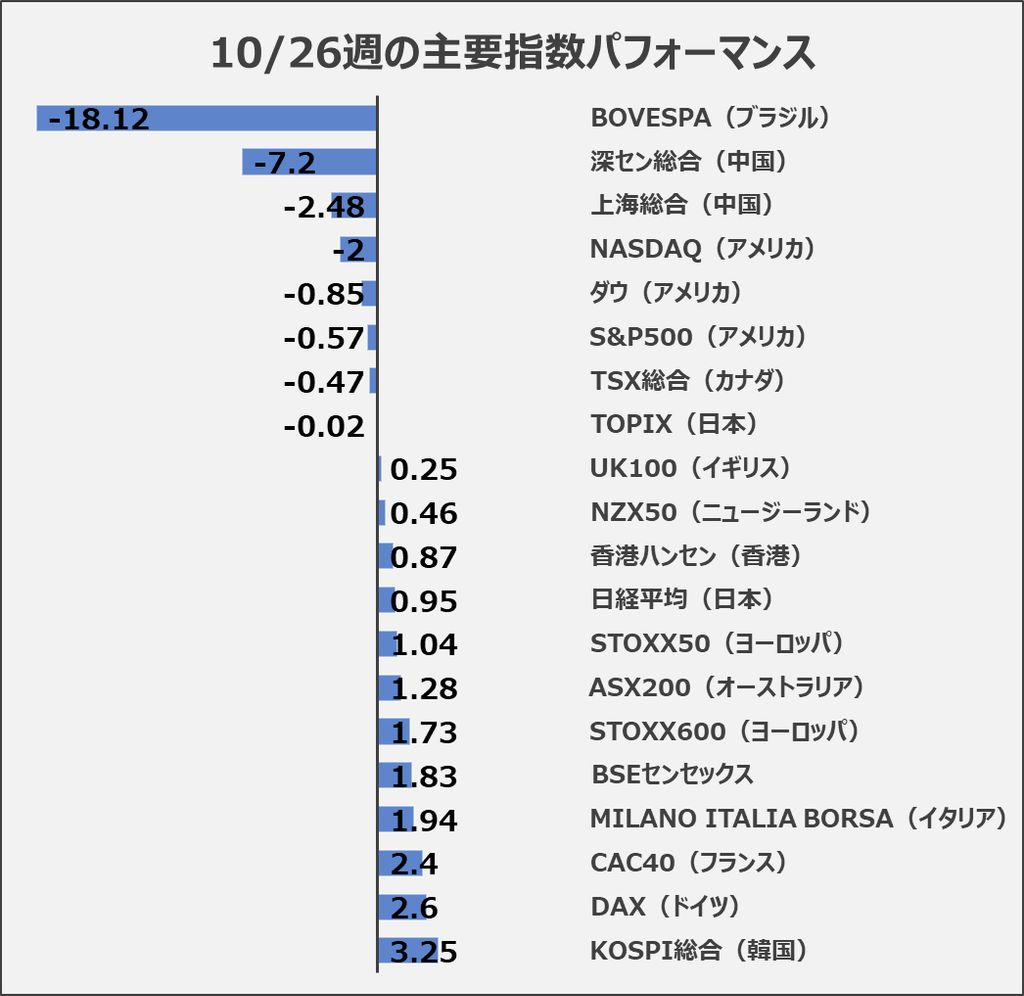
日本(+0.95%)、韓国(+3.25%)、インド(+1.83%)、豪州(+1.28%)は週間上昇しました。一方、中国・香港はAI関連株の割高感や資金流出が重荷となり、10月は大幅下落しました。SKハイニックス、アドバンテストなど半導体株は乱高下しました。今後はAI投資の採算性、中国景気、原油高、各国の金融政策が焦点です。
ヨーロッパ
STOXX600(+1.73%)、フランス(+2.4%)、ドイツ(+2.6%)、イタリア(+1.94%)などが週間上昇しました。自動車、医薬品、エネルギー、防衛関連の好決算が支えましたが、ASMLなど半導体株は米ハイテク株安の影響を受けました。ECBの利上げ観測、景気減速、エネルギー価格が懸念材料です。
アメリカ大陸
米国はS&P500(-0.57%)、Nasdaq(-2.0%)と下落しました。AlphabetやAmazonの決算を受け、AI投資の収益性への懸念が拡大しました。カナダも週間-0.47%と軟調でした。ブラジルは大統領選挙後の財政不安から週間-18.12%と急落しました。
全体サマリ
世界株式市場では、AI投資への期待から収益性を重視する動きへ転換しています。半導体・ハイテク株が不安定な一方、医薬品、エネルギー、防衛関連が相対的に堅調です。今後は①AI設備投資の回収力、②原油高とインフレ、③主要中銀の利上げ、④中国景気、⑤米国中間選挙が重要です。
欧州(STOXX50,STOXX600)
週間ではストックス50が1.04%、ストックス600が1.73%上昇しました。
一方、10月はそれぞれ2.2%下落、1.87%上昇と明暗が分かれました。
週前半は原油安とECBの金利据え置き期待が相場を支え、Adidas、Renault、Deutsche Bank、Shellなど好決算銘柄が上昇しました。
一方、週末は米国ハイテク株安が波及し、ASML、Infineon、STMicroelectronicsが大幅に下落しました。
HSBC、BBVA、NatWestなど金融株も業績への失望から売られました。
今後はECBの追加利上げ観測、ユーロ圏の景気減速、原油高によるインフレ再燃、AI設備投資の収益性が焦点です。
特に半導体関連株の需要見通しと、AstraZenecaなど医薬品株の底堅さに注目が集まります。
【STOXX50の週足チャート】
※TradingView提供のチャート
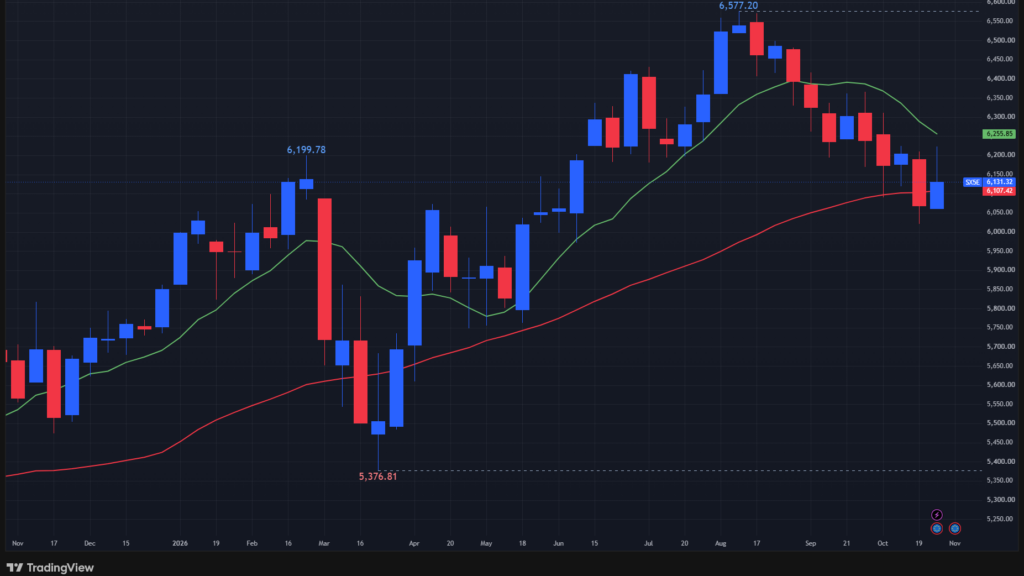
↑週間+1.04%。年初来+5.97%。
(緑:10週移動平均線、赤:40週移動平均線)
【STOXX600の週足チャート】
※TradingView提供のチャート
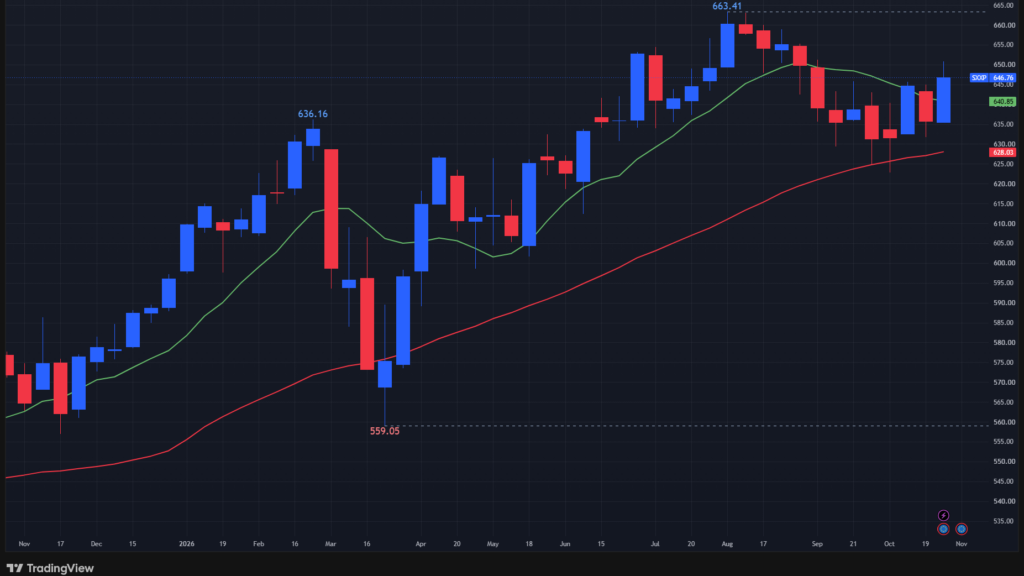
↑週間+1.73%。年初来+9.19%。
(緑:10週移動平均線、赤:40週移動平均線)
ドイツ(DAX指数)
DAX40は週間・月間ともに2.6%上昇しました。
週前半はAI投資拡大への期待からインフィニオン、シーメンス・エナジー、ホッホティーフが上昇し、ドイツ銀行の好決算やアディダスの業績上方修正も相場を支えました。
一方、メルセデス・ベンツの中国事業低迷、シムライズの成長鈍化、米国ハイテク株の急落が懸念材料となりました。
バイエルは新薬開発と訴訟進展が好感され、相対的な強さを示しました。
今後はAI関連設備投資の持続性、ECBの金融政策、ドイツ製造業の回復、中東情勢によるエネルギー価格への影響が焦点です。
【DAX指数の週足チャート】
※TradingView提供のチャート
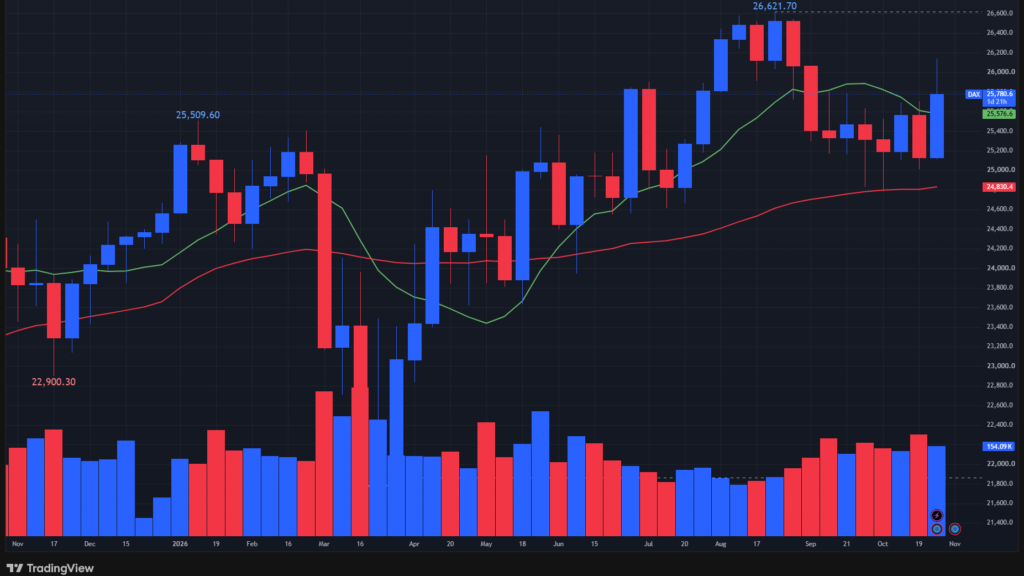
↑週間+2.60%。年初来+5.21%。
(緑:10週移動平均線、赤:40週移動平均線)
フランス(CAC40指数)
CAC40は週間で2.4%上昇し、10月も0.06%の小幅高となりました。
ECBの金利据え置きと企業決算が相場を支え、Stellantis、ルノー、サノフィ、TotalEnergiesが好調でした。
エルメスやロレアルなど高級ブランド・消費関連株にも資金が流入しました。
一方、STマイクロエレクトロニクスやシュナイダーエレクトリックは米国ハイテク株の調整に影響されました。
今後はGDPのマイナス成長とインフレ加速によるスタグフレーション懸念、ECBの12月利上げ判断、フランスの財政不安が焦点です。
投資家は好業績銘柄の選別と金利上昇リスクへの警戒が必要です。
【CAC40指数の週足チャート】
※TradingView提供のチャート
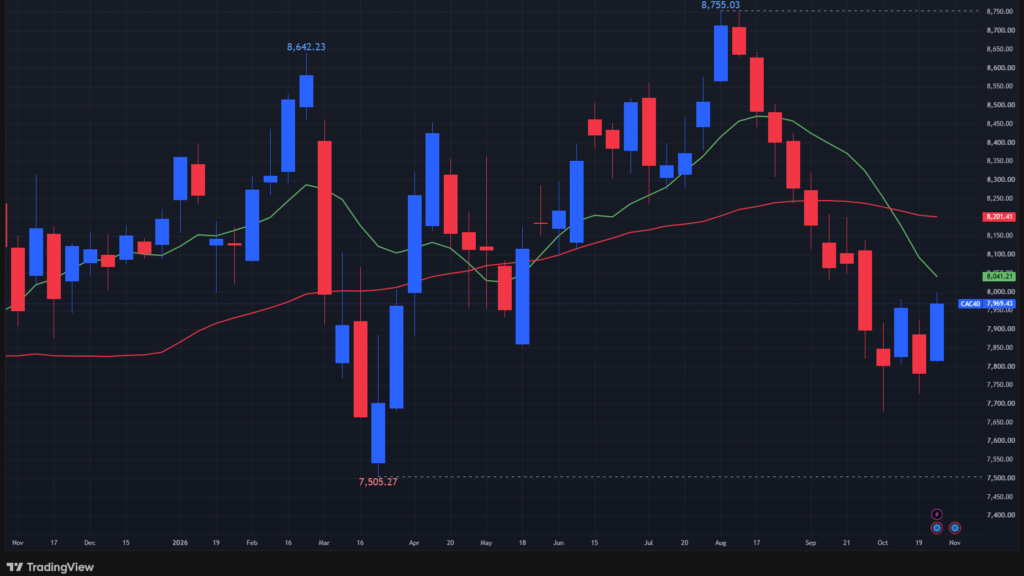
↑週間+2.40%。年初来-1.94%。
(緑:10週移動平均線、赤:40週移動平均線)
イタリア(Milano Italia Borsa指数)
FTSE MIBは週間で1.94%上昇しました。
週前半はAI投資拡大への期待からSTMicroelectronics、Technoprobe、Prysmianが上昇し、Stellantisの業績改善も指数を押し上げました。
Leonardo、Fincantieri、Avioなど防衛関連株も堅調でした。
一方、週末は米国ハイテク株の急落が波及し、半導体・AI関連株が大幅に調整しました。
Amplifonの急落や銀行再編を巡る不透明感も重しとなりました。
今後はECBの追加利上げ観測、2027年予算による銀行・エネルギー企業への負担、MPSを中心とした銀行再編が焦点です。
特にPrysmianの業績成長、STMicroelectronicsの半導体需要、Stellantisの収益改善、ENIの原油高メリット、防衛関連企業の受注拡大に注目が集まります。
【Milano Italia Borsa指数の週足チャート】
※TradingView提供のチャート
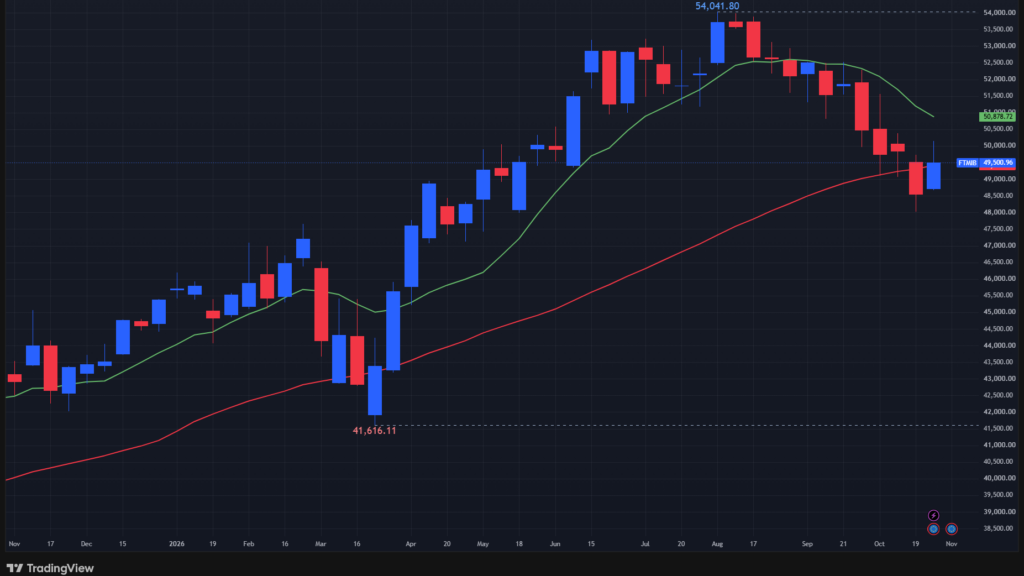
↑週間+1.94%。年初来+10.00%。
(緑:10週移動平均線、赤:40週移動平均線)
イギリス(UK100指数)
FTSE100は週間で0.25%上昇しました。
週前半はComputacenterなどAI関連株やBAE Systems、Rolls-Royceなど防衛関連株が上昇しました。
週後半はAstraZeneca、Shell、BPの好決算が指数を支えました。
一方、HSBC、Lloyds、NatWestなど銀行株は決算内容や業績見通しへの失望から下落し、HaleonやReckittも消費関連事業の弱さが懸念されました。
鉱業株は金属価格の変動に左右されました。
今後は英国のインフレ動向、政府予算案の経済への影響、英中銀の金融政策、原油・金属価格が焦点です。
特にAstraZenecaの成長持続性、Shell・BPの株主還元、銀行各社の利益見通しに注目が集まります。
【UK100指数の週足チャート】
※TradingView提供のチャート
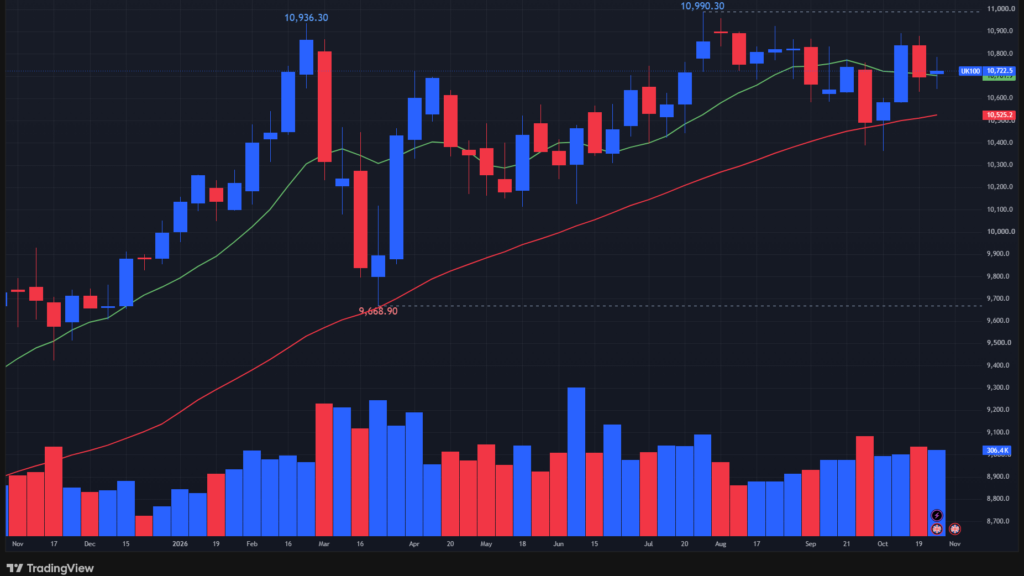
↑週間+0.25%。年初来+7.96%。
(緑:10週移動平均線、赤:40週移動平均線)
インド(BSEセンセックス指数)
今週のインド株式市場は、原油高と外国資金流出への警戒感が続く一方、好調な企業決算とIT株の回復によって週間で1.83%上昇しました。
個別銘柄では、Adani Ports、Kotak Mahindra Bank、Trentが業績面で強さを示し、Infosys、Tech Mahindra、HCLTechも週後半に回復しました。
また、Sun Pharmaは新薬承認が好材料となりました。
今後は、原油価格の動向、外国人投資家の資金フロー、米金融政策、企業利益の持続性が重要です。
特に原油輸入依存度の高いインドでは、原油高によるインフレ・通貨・企業収益への影響が引き続き最大の注目点となります。
【BSEセンセックスの週足チャート】
※TradingView提供のチャート
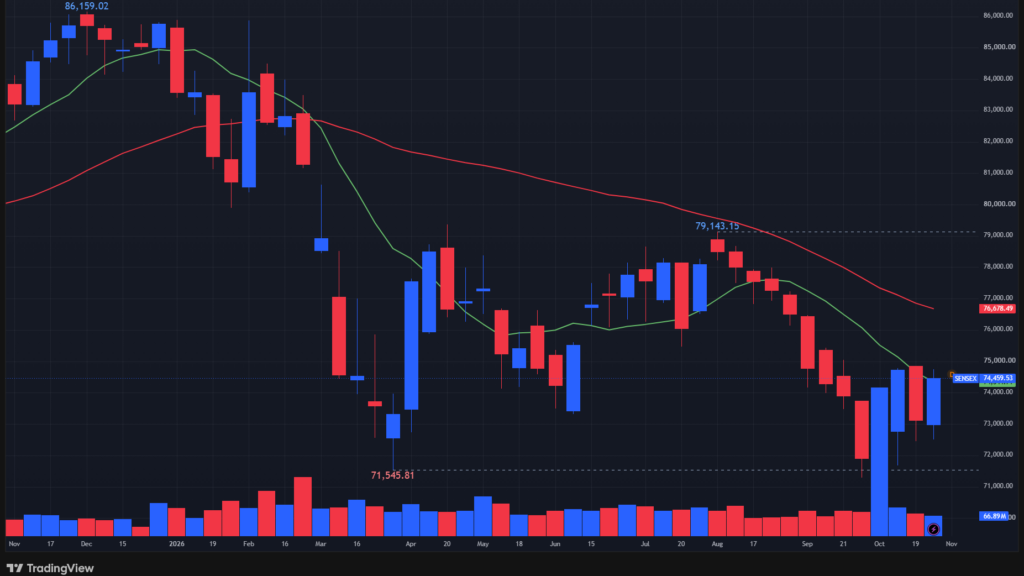
↑週間+1.83%。年初来-12.66%。
(緑:10週移動平均線、赤:40週移動平均線)
中国(上海総合指数,深セン総合指数)
10月は上海総合指数が6.33%安、深圳指数が15.94%安となり、特にハイテク株の下落が鮮明となりました。
個別銘柄では、中際旭創、Eoptolink、Cambricon、Hygon、SMIC、NAURAなど半導体・AI関連株が大きく売られました。
好決算でも株価が下落しており、成長期待よりも割高な株価評価やAI投資の収益性が重視されています。
今後は中国製造業PMI、政府の景気対策、国内消費の回復に加え、AI関連企業の利益成長と株価評価の妥当性が焦点です。
特に好業績でも売られる相場がいつ転換するかが重要な注目点となります。
【上海総合指数の週足チャート】
※TradingView提供のチャート
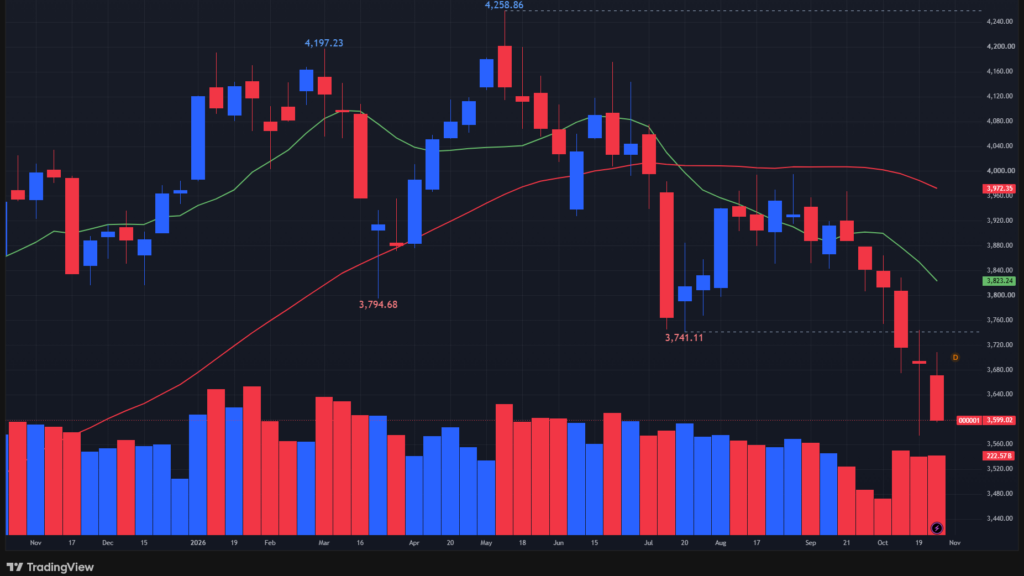
↑週間-2.48%。年初来-9.73%。
(緑:10週移動平均線、赤:40週移動平均線)
【深セン総合指数の週足チャート】
※TradingView提供のチャート
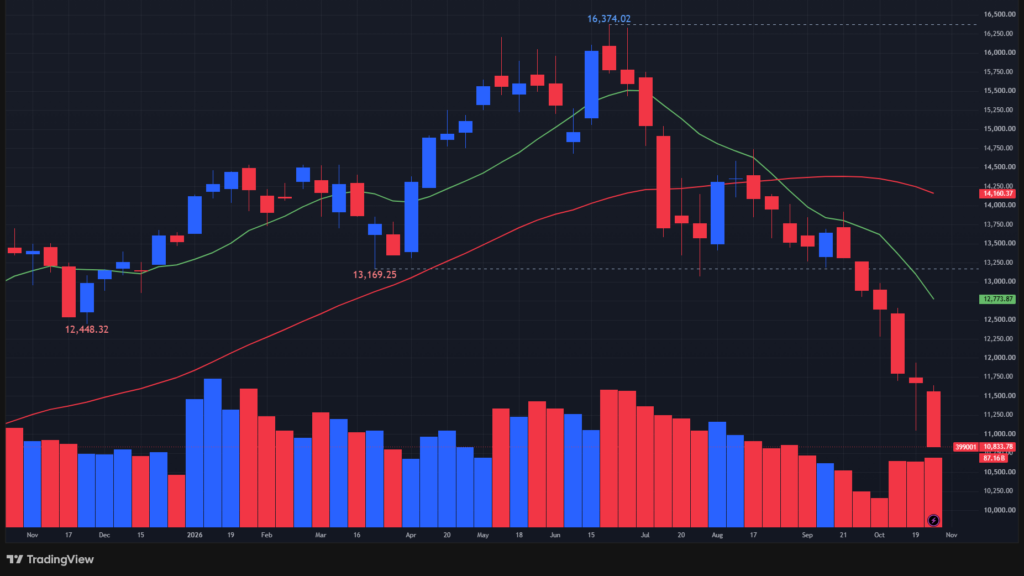
↑週間-7.20%。年初来-20.54%。
(緑:10週移動平均線、赤:40週移動平均線)
日本(日経平均、TOPIX)
日経平均は週間で0.95%上昇しました。
週前半はAI投資への期待回復で上昇しましたが、週末は米ハイテク企業の決算失望で急落しました。
個別銘柄では、アドバンテストの好決算がAI半導体需要の強さを示した一方、キオクシア、イビデン、東京エレクトロン、レーザーテック、ソフトバンクグループはAI投資への期待と警戒感によって大きく変動しました。
今後は米ハイテク企業の設備投資が実際の収益成長につながるか、国内半導体関連企業の業績見通し、日銀の12月利上げ動向が重要な焦点となります。
【日経平均の週足チャート】
※TradingView提供のチャート
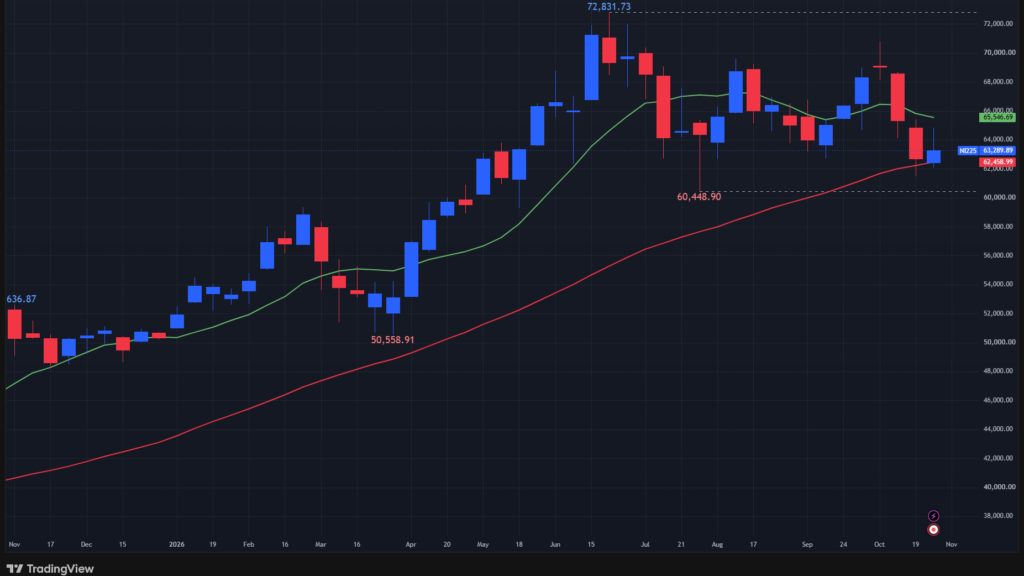
↑週間+0.95%。年初来+24.07%。
(緑:10週移動平均線、赤:40週移動平均線)
【TOPIXの週足チャート】
※TradingView提供のチャート
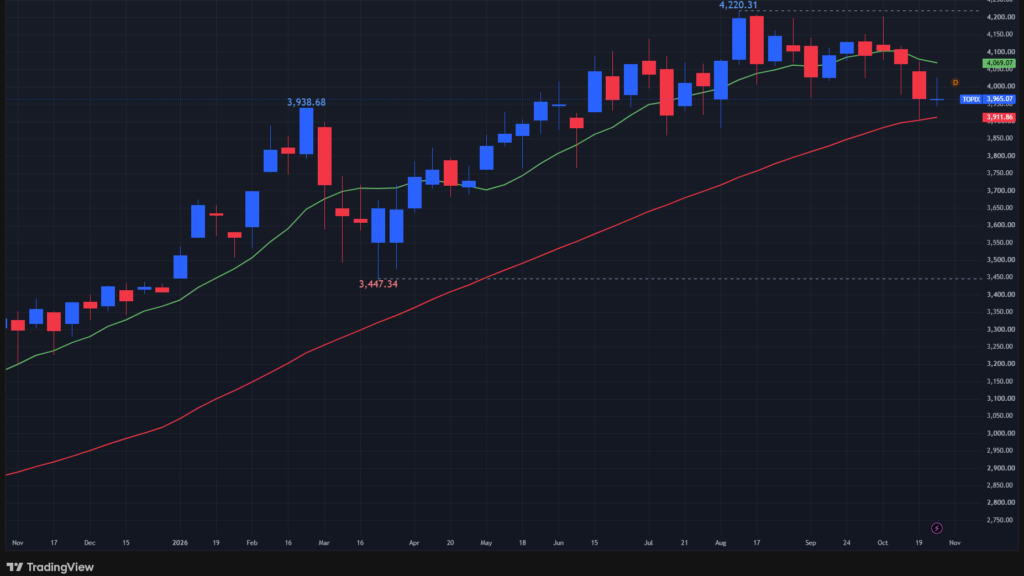
↑週間-0.02%。年初来+14.97%。
(緑:10週移動平均線、赤:40週移動平均線)
韓国(KOSPI総合指数)
KOSPI指数は週半ばに6,000ポイントを突破しましたが、週末には5,730ポイントまで下落しました。
週間では3.25%の上昇を記録しました。
AI半導体需要の強さと巨額投資の収益性への懸念が交錯し、値動きの激しい一週間となりました。
個別銘柄ではSKハイニックス、サムスン電子、SKスクエアが相場を主導しました。
一方、LGエナジーソリューション、現代自動車、ハンファエアロスペースも大きく変動しました。
今後はHBM・メモリ価格の動向、AI設備投資の収益性、外国人投資家の資金動向、米国ハイテク企業の決算が重要です。
特にSKハイニックスとサムスン電子の業績成長が高い株価評価を正当化できるかが焦点となります。
【KOSPI総合指数の週足チャート】
※TradingView提供のチャート
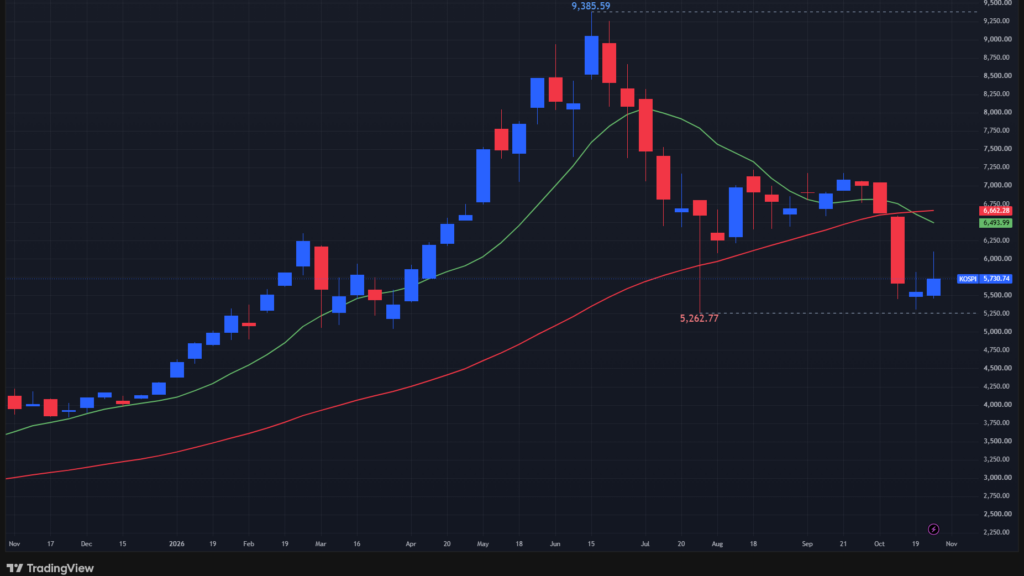
↑週間+3.25%。年初来+35.65%。
(緑:10週移動平均線、赤:40週移動平均線)
香港(香港ハンセン指数)
ハンセン指数は金曜日に反発したものの、10月は5.36%下落しました。
AI投資の収益性への懸念に加え、中国本土からの資金流出が相場を圧迫しました。
個別銘柄ではTencent、SMIC、Lenovo、MiniMaxなどAI・半導体関連株の値動きが激しくなる一方、PetroChina、Sinopec、紫金鉱業など資源・エネルギー関連企業の好業績が下支えとなりました。
今後は中国製造業PMI、中国景気対策、本土資金の流出入、米ハイテク企業のAI投資動向が重要です。
特にAI関連株の業績選別と中国景気の回復力が相場の方向性を左右すると考えられます。
【香港ハンセン指数の週足チャート】
※TradingView提供のチャート
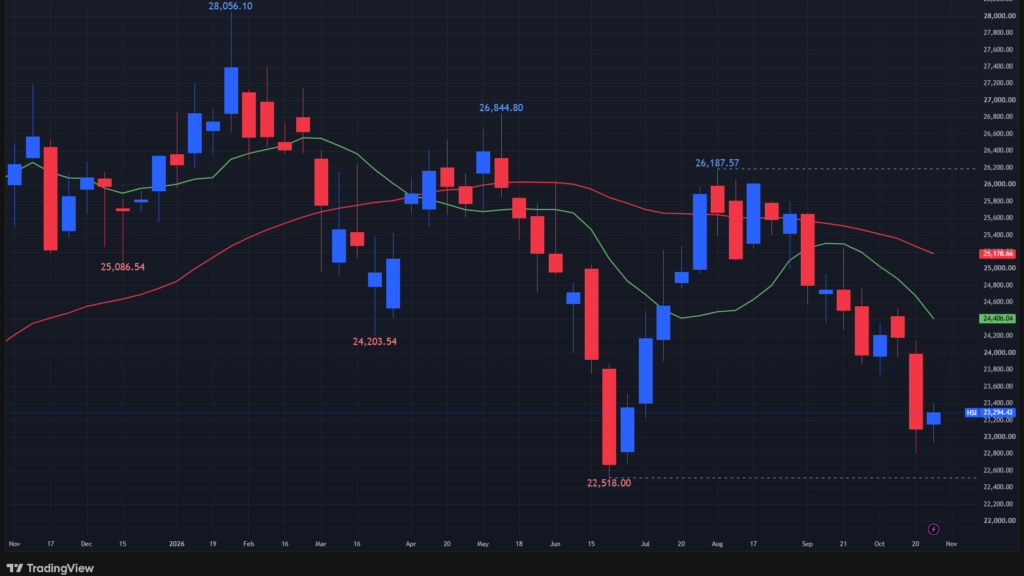
↑週間+0.87%。年初来-9.42%。
(緑:10週移動平均線、赤:40週移動平均線)
オーストラリア(ASX200指数)
ASX200指数は週間で1.28%、10月は1.35%上昇し、9月の3.16%下落から回復しました。
AI関連株への懸念が続く中、資源・金融・一般消費財関連株が相場を支えました。
個別銘柄では、BHP、Rio Tinto、Lynas Rare Earths、PLS Groupなど資源株が堅調でした。
また、銀行株やWesfarmers、Bramblesも上昇に寄与した一方、ColesやLendleaseの大幅下落が目立ちました。
今後はRBAの追加利上げ判断、中国製造業PMI、資源価格、米国AI関連株の動向が重要です。
特にインフレ高止まりによる金融引き締めが、個人消費や企業収益に与える影響に注目が集まります。
【ASX200指数の週足チャート】
※TradingView提供のチャート
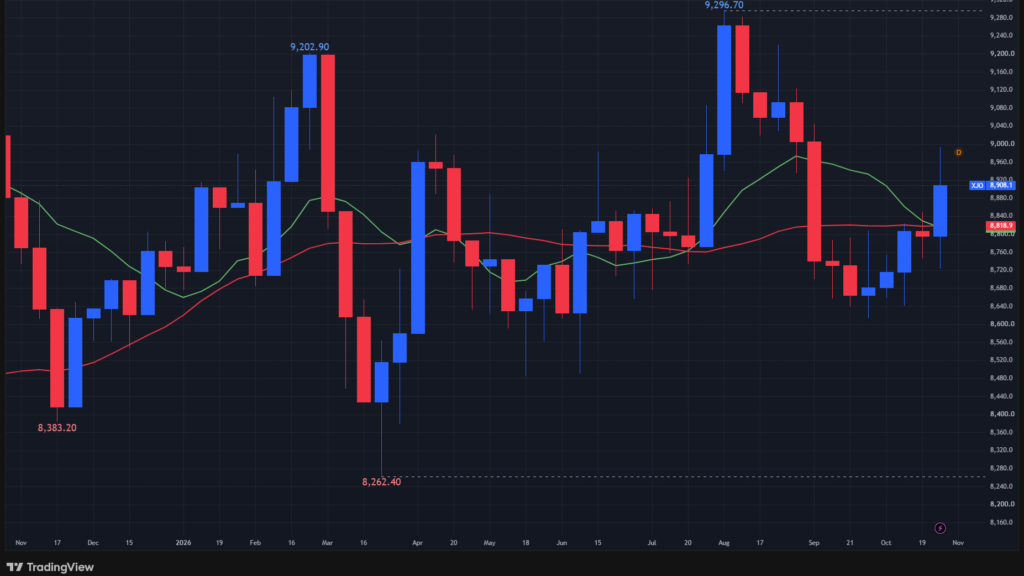
↑週間+1.28%。年初来+2.22%。
(緑:10週移動平均線、赤:40週移動平均線)
ニュージーランド(NZX50指数)
NZX50指数は週間で0.46%上昇しましたが、10月は0.27%下落し、2か月連続の月間マイナスとなりました。
RBNZの金利据え置きが株価を支えた一方、原油高とインフレ圧力による12月利上げ観測が重荷となりました。
個別銘柄ではFreightways、Westpac、Chorus、Auckland International Airportが堅調でした。
また、週前半に下落したEBOS GroupやA2 Milkも週末には反発しました。
今後はRBNZの12月利上げ判断、原油価格、インフレ動向、消費者信頼感が重要です。
特に金融引き締めが個人消費、不動産市場、企業収益に与える影響が注目されます。
【NZX50指数の週足チャート】
※TradingView提供のチャート
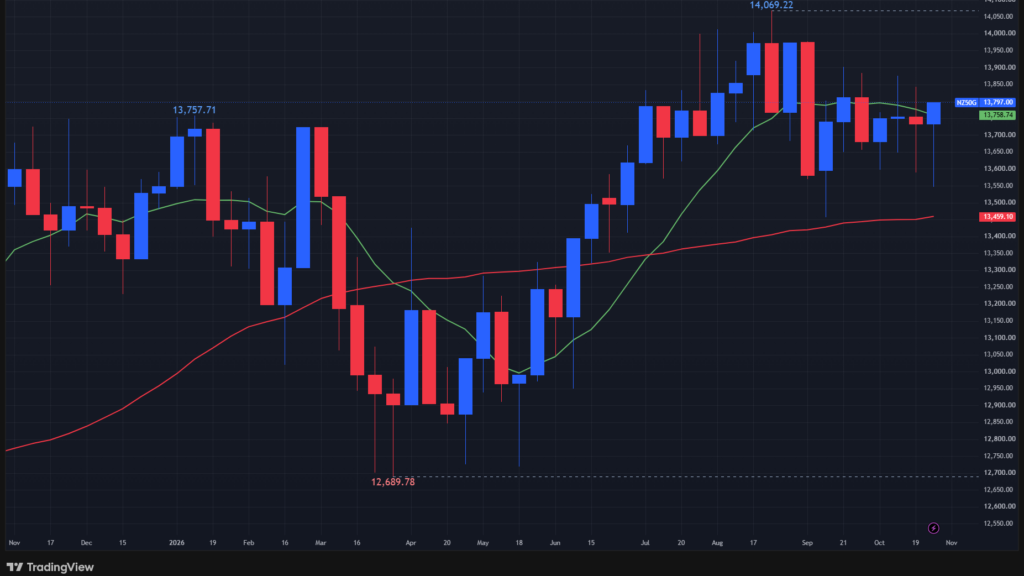
↑週間+0.46%。年初来+1.83%。
(緑:10週移動平均線、赤:40週移動平均線)
カナダ(TSX総合指数)
カナダ株は週前半に銀行株と金鉱株が上昇しましたが、週後半は原油高によるインフレ懸念と世界的なハイテク株安が重荷となりました。
週間では0.47%下落、月間では1.09%上昇しました。
個別銘柄では、RBC、BMO、TD銀行が金利見通しに左右され、アグニコ・イーグル、バリック、キンロスは金価格の影響を受けました。
AI関連のセレスティカやショッピファイも調整しました。
一方、インペリアル・オイルは好決算が評価されました。
今後は原油・金価格、カナダ銀行の追加利上げ、AI関連企業の業績見通しが焦点となります。
【TSX総合指数の週足チャート】
※TradingView提供のチャート
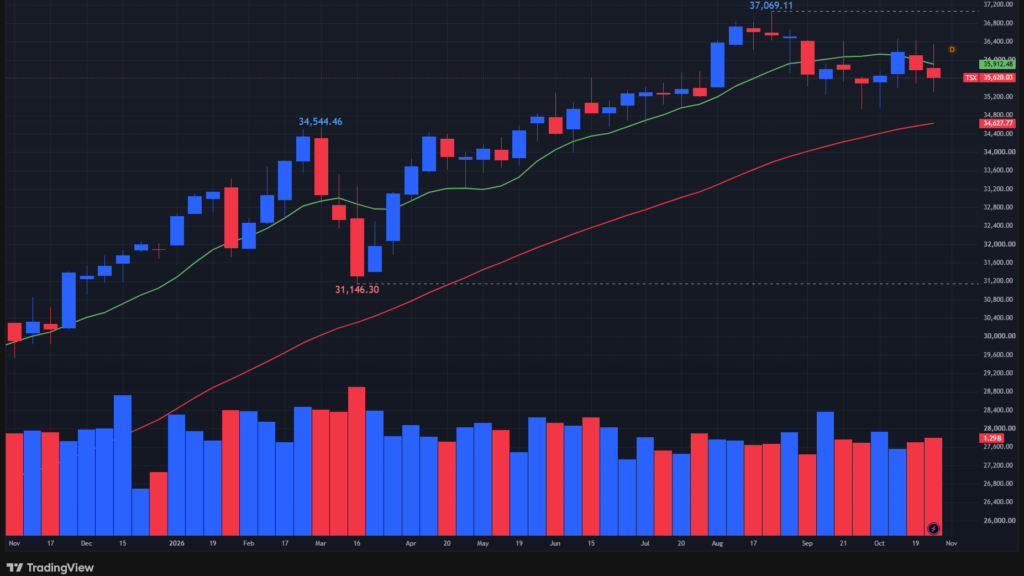
↑週間-0.47%。年初来+11.96%。
(緑:10週移動平均線、赤:40週移動平均線)
ブラジル(Bovespa指数)
ブラジル株式市場はルラ大統領の再選を契機に大幅調整となり、週間下落率は18.12%、月間では9.88%となりました。
財政悪化への警戒から銀行株のブラデスコ、イタウ、サンタンデールが特に弱く、B3やCSNも下落しました。
一方、WEGは企業固有の好材料で底堅く、ヴァーレとペトロブラスには週末に買い戻しが入りました。
今後は新政権の経済閣僚人事、財政健全化策、長期金利と通貨レアルの動向が重要です。
【Bovespa指数の週足チャート】
※TradingView提供のチャート
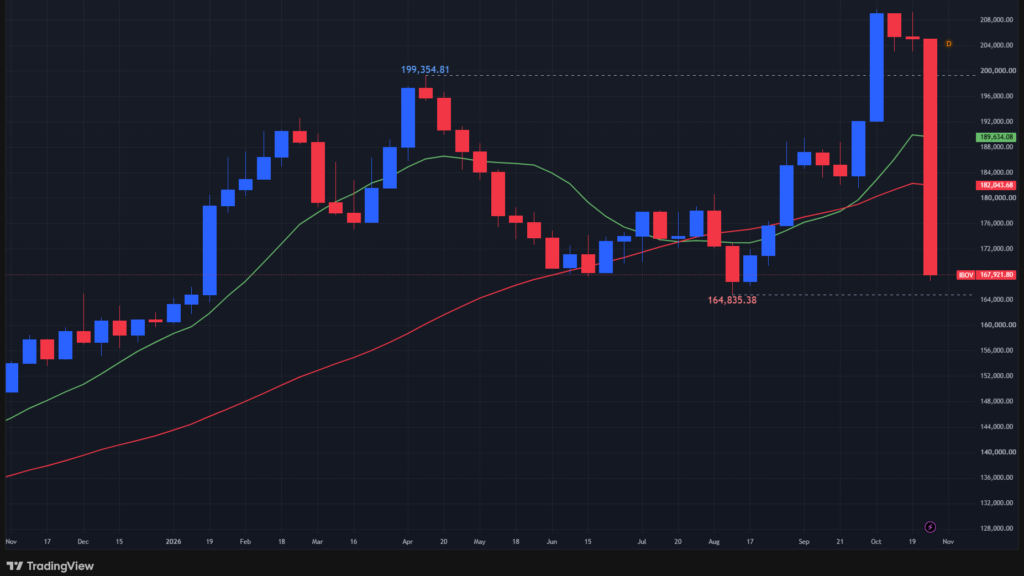
↑週間-18.12%。年初来+4.22%。
(緑:10週移動平均線、赤:40週移動平均線)
アメリカ(S&P500,NASDAQ,ダウ)
週間ではS&P500が0.57%、Nasdaqが2.0%、ダウが0.85%下落しました。
週前半はAnthropicのIPO申請やAI需要への期待がNvidia、Micron、AMD、Broadcomを押し上げましたが、週後半はAlphabet、Amazon、Intelの決算を契機に、巨額AI投資の採算性への懸念が強まりました。
一方、Eli Lilly、Merckなどの医薬品株やExxonMobil、Chevronなどのエネルギー株は底堅さを示しました。
今後はAI関連企業の設備投資回収力、FRBの追加利上げ観測、インフレ動向が重要です。
特にMicrosoft、Alphabet、Amazonのクラウド成長率と投資効率、Nvidia、Micron、AMDの需要見通しに注目が集まります。
【S&P500指数の週足チャート】
※TradingView提供のチャート
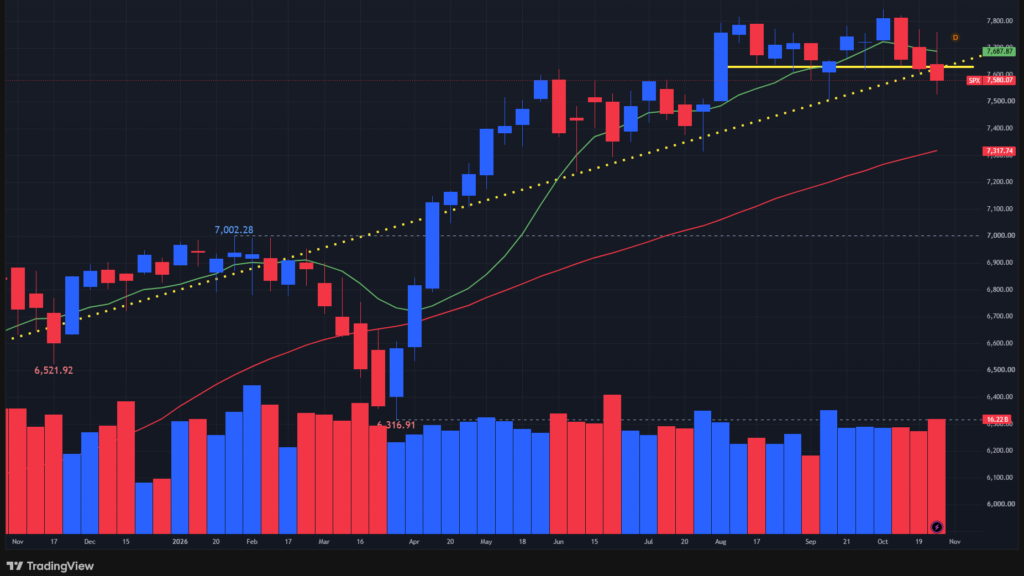
↑週間-0.57%。年初来+10.21%。
(緑:10週移動平均線、赤:40週移動平均線)
【NASDAQの週足チャート】
※TradingView提供のチャート
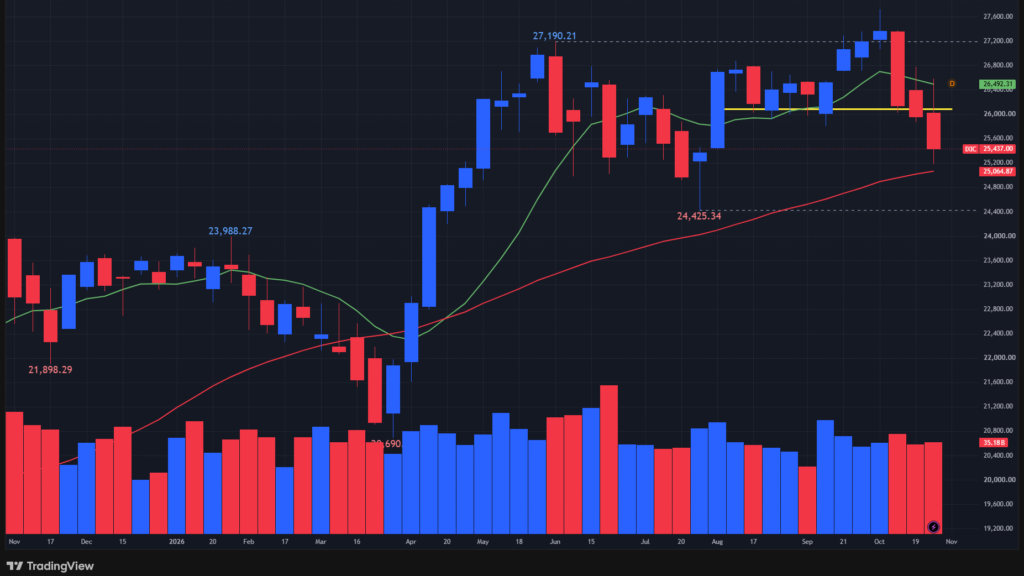
↑週間-2.00%。年初来+8.33%。
(緑:10週移動平均線、赤:40週移動平均線)
【ダウの週足チャート】
※TradingView提供のチャート
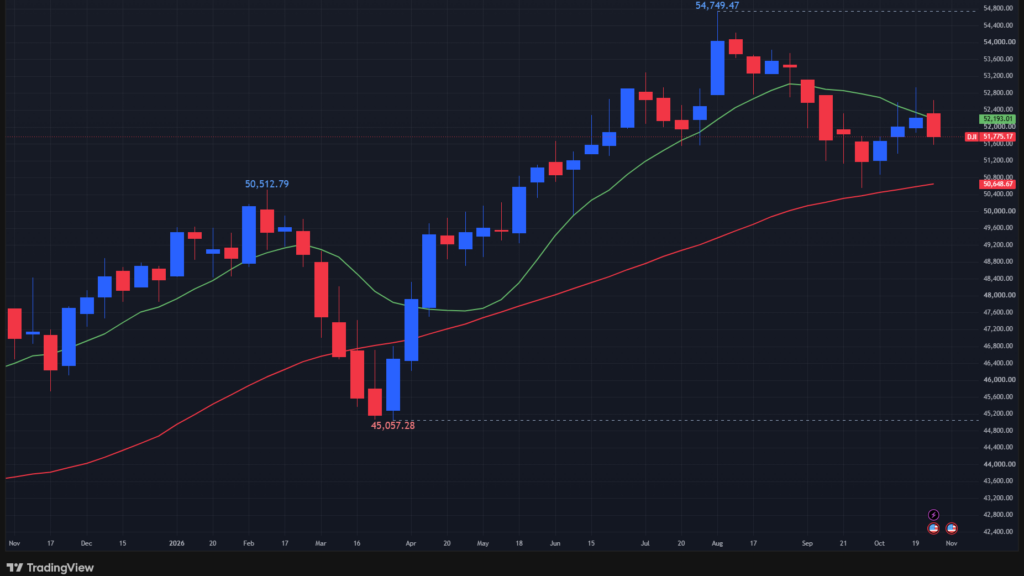
↑週間-0.85%。年初来+7.63%。
(緑:10週移動平均線、赤:40週移動平均線)
コメント