こんにちは、Saabです。今週の振り返りと来週のトピックです。
↓サマリーは以下参照。
【総括】AI成長期待と収益性への懸念が交錯
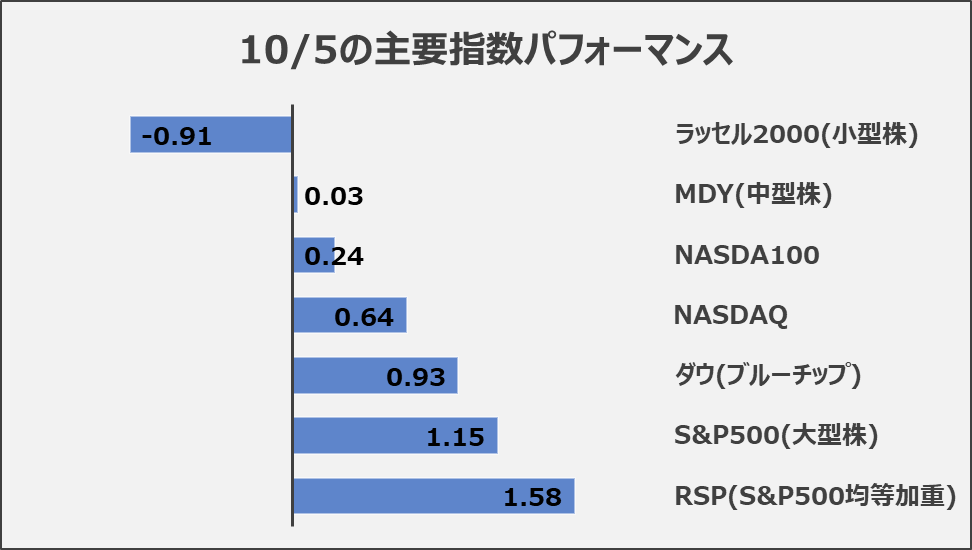
10/5週の米国株はS&P500が+1.15%、NASDAQが+0.64%、ダウが+0.93%と上昇。週前半はAI投資期待から最高値を更新したものの、週後半はOpenAIの収益性への懸念や高金利が重荷となり、半導体株が下落。金曜日は銀行決算への期待から反発しました。
【市場動向】大型ハイテクからディフェンシブ株へ資金分散
半導体株が軟調な一方、公益・生活必需品・ヘルスケアが堅調。RSP(S&P500均等加重)の週間パフォーマンスが+1.58%とS&P500の+1.15%を上回りました。一方、ラッセル2000は-0.91%と出遅れています。VIXは14.84へ低下し、市場の強気姿勢は継続中です。
【経済・金利】インフレ再燃への警戒
ISMサービス指数は54.9へ鈍化する一方、価格指数は74と高水準。消費者信頼感は46.3へ悪化し、スタグフレーション懸念が浮上。FRBの追加利上げリスクと原油高が株価の重荷となっています。
【バリュエーション】割高感に注意
S&P500の予想PERは19.1倍と10年平均並みですが、実績PERは26.0倍と過去平均を上回っています。
【来週の注目点】インフレと企業業績の綱引き
米CPI・PPI、原油・長期金利に加え、JPM・GSなどの銀行決算、ASML・TSMの半導体決算が焦点。AI投資が実際の利益・キャッシュフロー成長につながるかが重要です。
それでは順に詳細をみていきます。
10/5週 米国市場の振り返り
総括
AI成長期待と収益性への疑念が交錯
週間ではS&P500が1.15%、NASDAQが0.64%%、ダウが0.93%上昇しました。AI関連の成長期待は根強いものの、金利高止まりとAI投資の収益性が株価の不安定要因となっています。
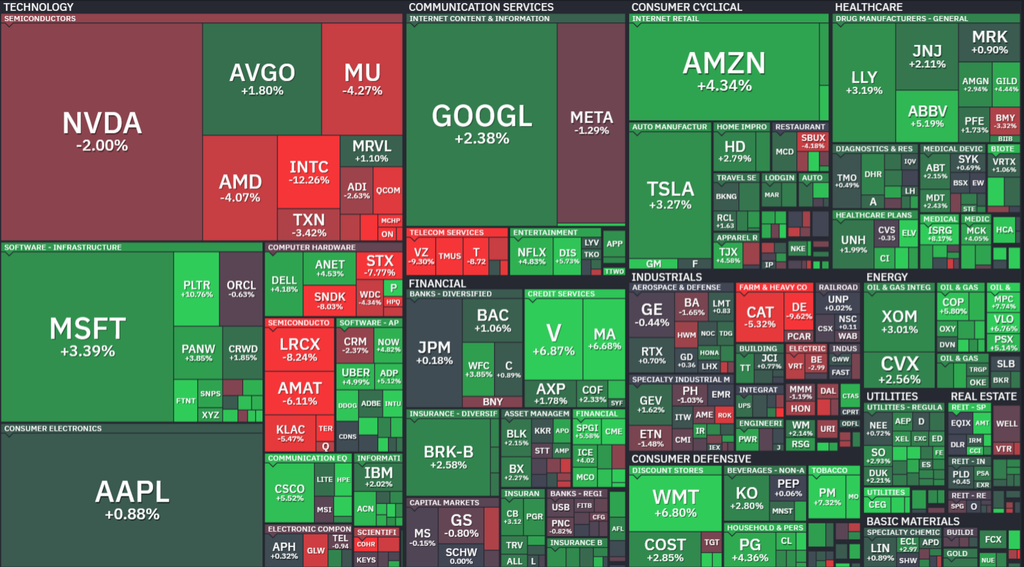
個別銘柄では、Nvidia(NVDA)、Broadcom(AVGO)、Micron(MU)、Oracle(ORCL)がAI投資への評価変化に敏感に反応しました。一方、Microsoft(MSFT)、Amazon(AMZN)、Alphabet(GOOGL)は底堅さを示しました。
来週はJPMorgan(JPM)、Goldman Sachs(GS)などの銀行決算に加え、米CPI・PPI、原油価格、長期金利の動向が重要です。
今後の焦点は、AI投資の拡大そのものではなく、巨額投資が実際の売上・利益・キャッシュフロー成長につながるかどうかです。
【S&P500の週間ヒートMap(出典:finviz)】
【米国株の各セクターの週間パフォーマンス (出典:finviz)】
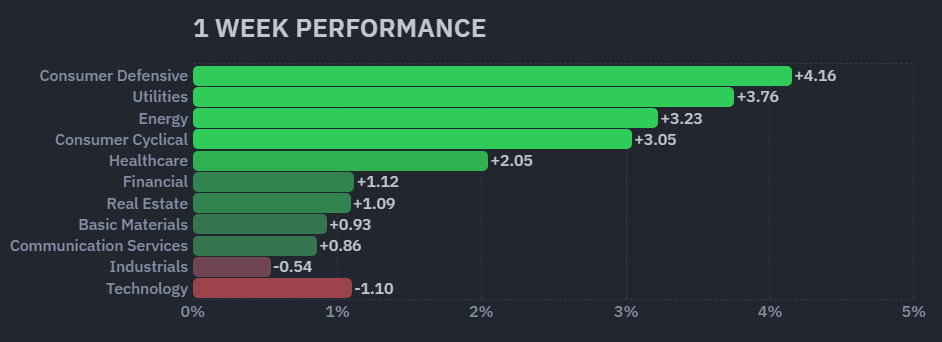
10/5週の主要指数は、先週とは異なり、半導体セクターが弱かったため、NASDAQ/NASDAQ100よりもS&P500の方が良いパフォーマンスを示しました。
またディフェンシブ株(生活必需品、公益、ヘルスケアなど)が相対的に上昇し、RSP(S&P500均等加重)がS&P500の週間パフォーマンスを上回りました。
来週は、出遅れが目に付く中小型株(MDYやラッセル2000)が出直るかにも注目です。
10/5~10/9の動向
10/5(月)大型ハイテク株が相場を牽引
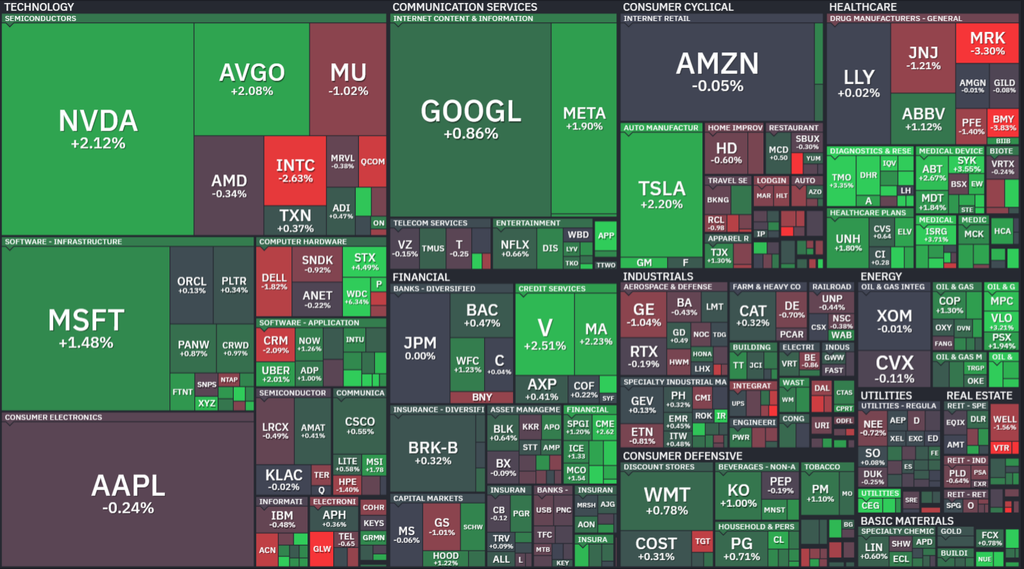
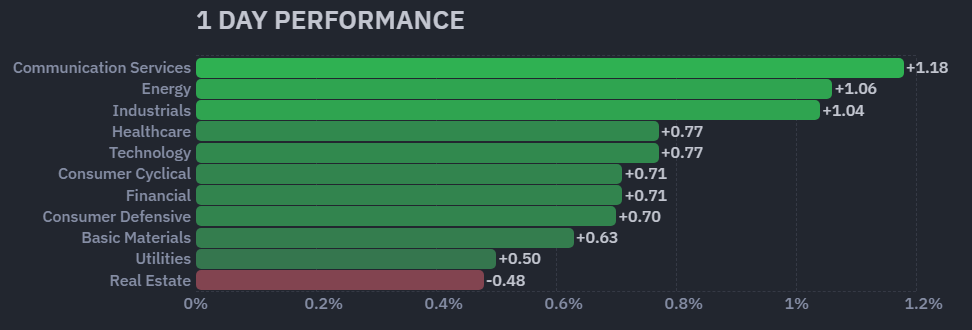
S&P500は+0.66%、NASDAQ100は+0.9%と最高値を更新し、ダウは0.18%上昇しました。高金利や原油高への懸念が続く一方、企業業績やAI投資への期待が相場を支えました。NvidiaとBroadcomは各+2.1%、Metaは+1.9%、Microsoftは+1.5%と上昇しました。一方、Micronは-1.0%、Intelは-2.6%と半導体内で明暗が分かれました。
【S&P500の1Day(月)ヒートMap(出典:finviz)】
【米国株の各セクターの1Day(月)パフォーマンス (出典:finviz)】
10/6(火)金利上昇一服で最高値更新
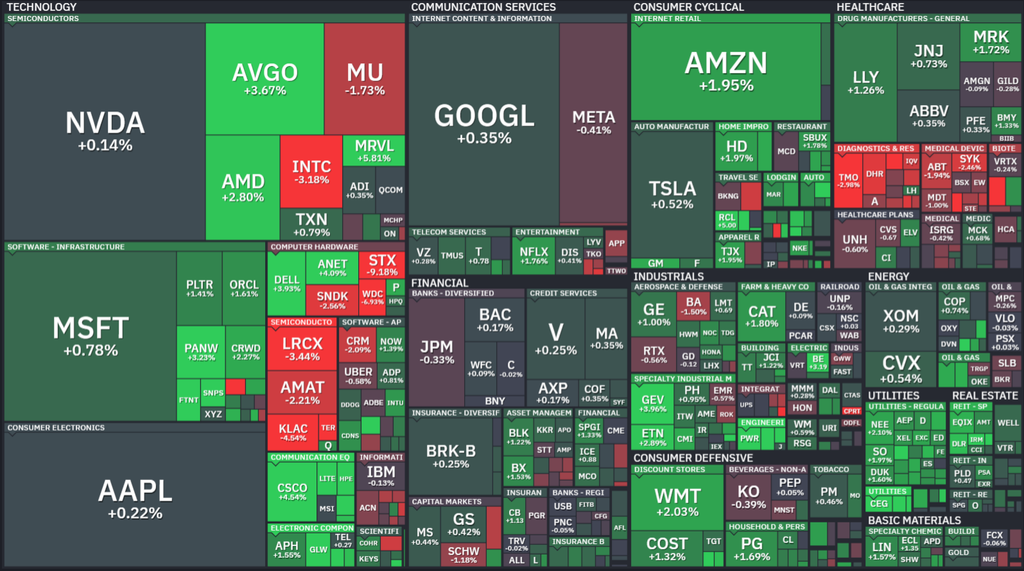
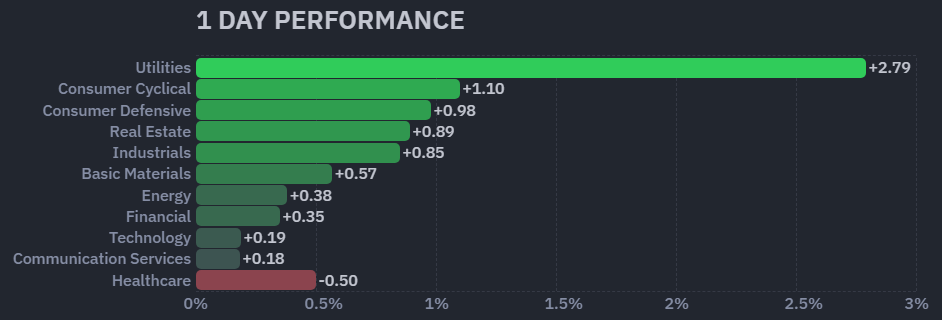
S&P500は+0.58%、NASDAQ100は+0.5%と最高値を更新し、ダウは0.49%上昇しました。債券利回りの上昇一服に加え、AIインフラ投資への期待が買いを促しました。Alphabetによる原子力発電容量の確保を受け、Constellation Energyは+12.2%と急騰しました。AMDも半導体需要の強気見通しから+2.8%、Amazonは+1.9%上昇しました。
【S&P500の1Day(火)ヒートMap(出典:finviz)】
【米国株の各セクターの1Day(火)パフォーマンス (出典:finviz)】
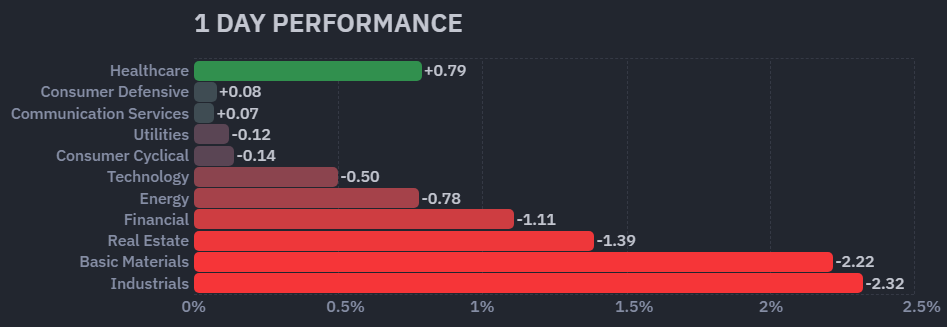
10/7(水)高金利・信用不安が再燃
S&P500とNASDAQ100はともに-0.2%、ダウは341ポイント下落しました。米国債入札の好調を受けて長期金利は低下したものの、FRBの高金利維持姿勢や信用スプレッド拡大への警戒が重荷となりました。Metaは-2.4%、Nvidiaは-0.7%、Oracleは-0.8%と下落しました。一方、製薬・生活必需品などディフェンシブ株には資金が流入しました。
【S&P500の1Day(水)ヒートMap(出典:finviz)】
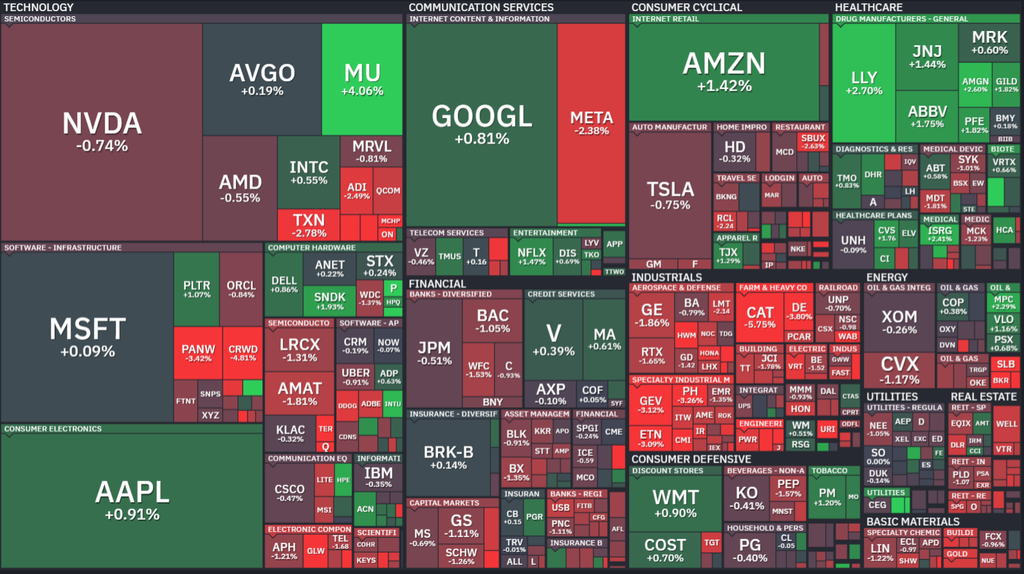
【米国株の各セクターの1Day(水)パフォーマンス (出典:finviz)】
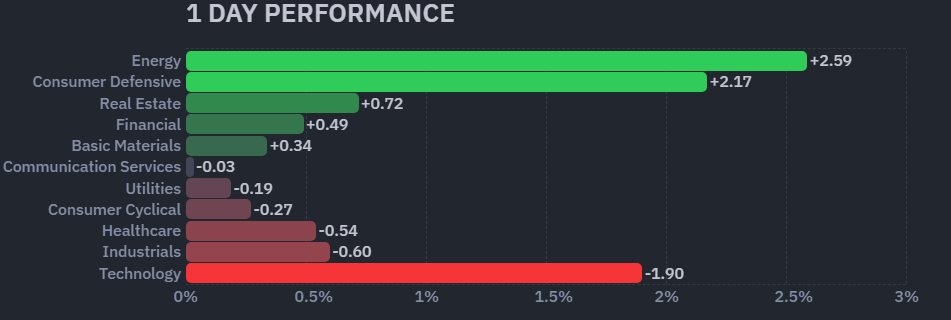
10/8(木)OpenAI収益懸念でAI関連株急落
S&P500は-0.47%、NASDAQは-1.25%と下落しました。OpenAIの年間収益が従来推定の700億ドルではなく500億ドルとの報道を受け、AI投資の収益性と持続可能性への疑念が強まりました。Nvidiaは-2.9%、Broadcomは-4.6%、Micronは-4.8%、Oracleは-5.8%と急落しました。さらに、中東情勢の緊迫化とハリケーンによる供給不安から原油価格も反発しました。
【S&P500の1Day(木)ヒートMap(出典:finviz)】
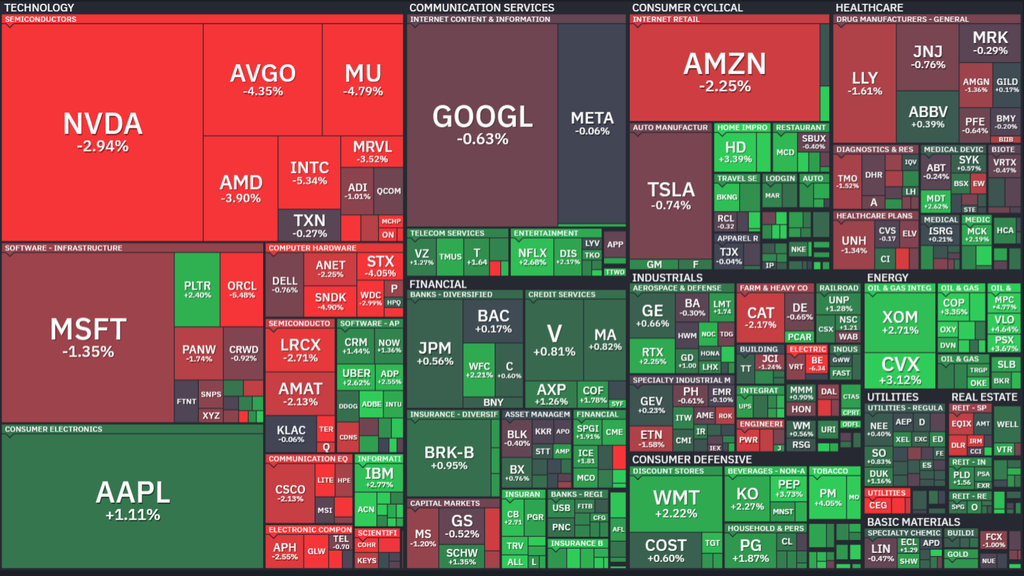
【米国株の各セクターの1Day(木)パフォーマンス (出典:finviz)】
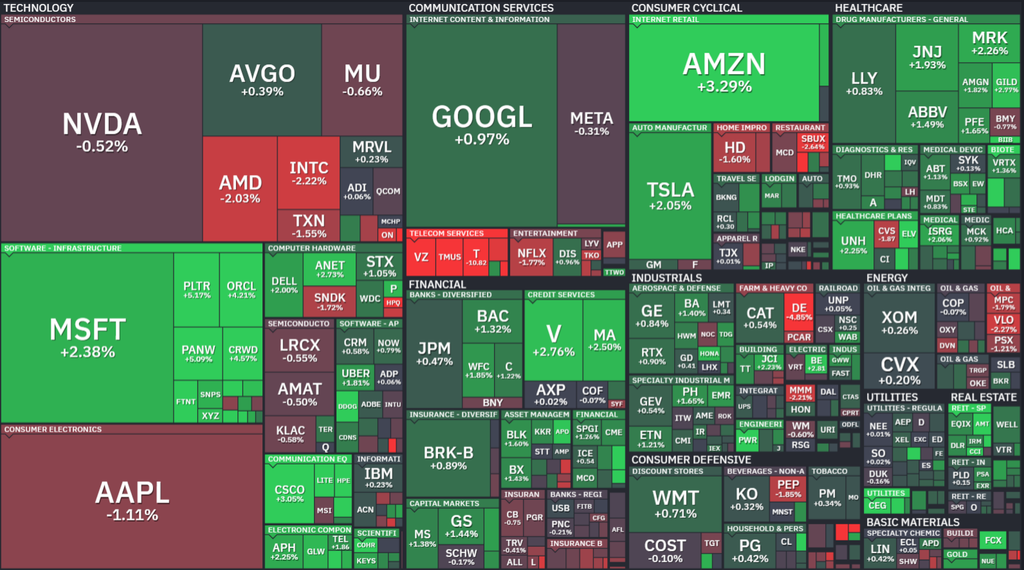
10/9(金)銀行決算期待で反発
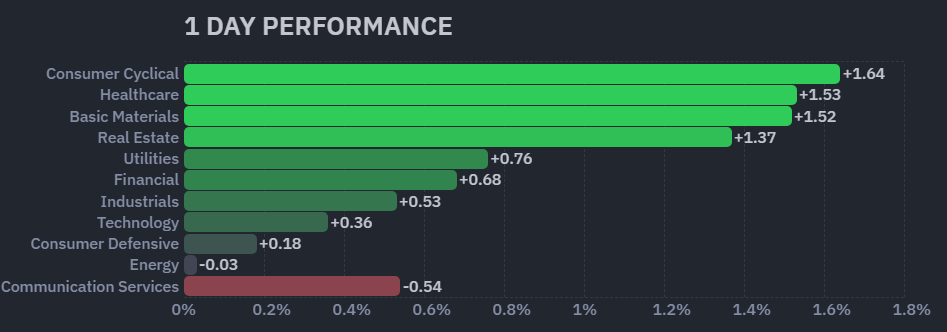
S&P500は+0.6%、NASDAQ100は+0.5%、ダウは423ポイント上昇しました。大手銀行の株式取引収益が合計約190億ドルに達するとの予想が市場心理を改善させました。Goldman SachsとMorgan Stanleyは各+1.4%、JPMorganは+0.5%上昇しました。また、OpenAIの収益拡大期待が再び高まり、Amazonは+3.3%、Microsoftは+2.4%、Alphabetは+1.0%と反発しました。
【S&P500の1Day(金)ヒートMap(出典:finviz)】
【米国株の各セクターの1Day(金)パフォーマンス (出典:finviz)】
【S&P500の日足チャート】
※TradingView提供のチャート
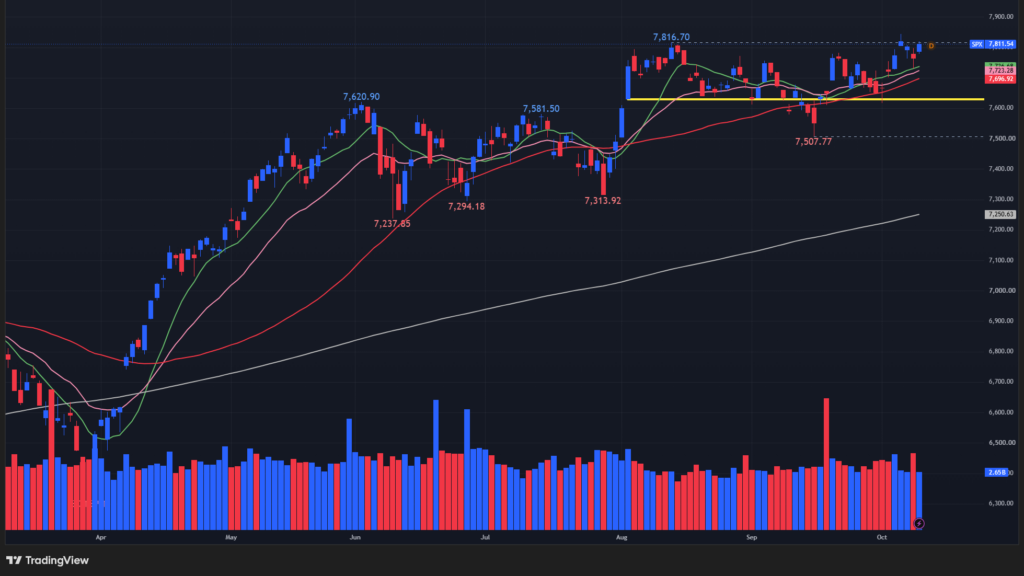
↑先週と同じく、今週も全ての移動平均線を上回っており、週間で1.15%上昇しました。週半ばで今年28回目の過去史上最高値をつけたものの、そこから下落して、現在価格は過去史上最高値圏を推移しています。
【NASDAQの日足チャート】
※TradingView提供のチャート
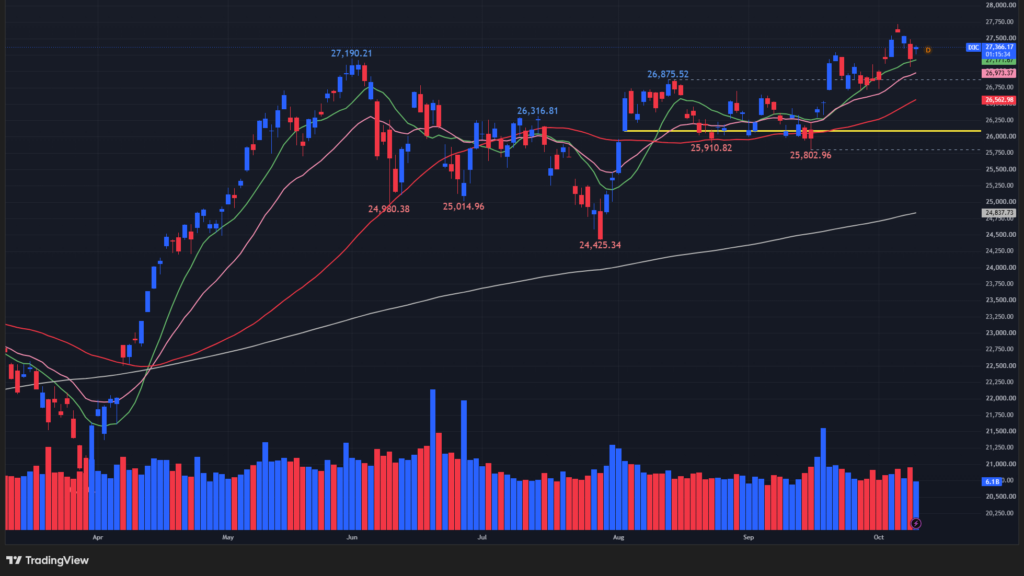
↑今週は週間で0.64%上昇しました。週半ばでNASDAQは過去史上最高値をつけましたが、そこから下落しました。現在、全ての移動平均線を上回ったところで推移しています。
【NASDAQ100の日足チャート】
※TradingView提供のチャート
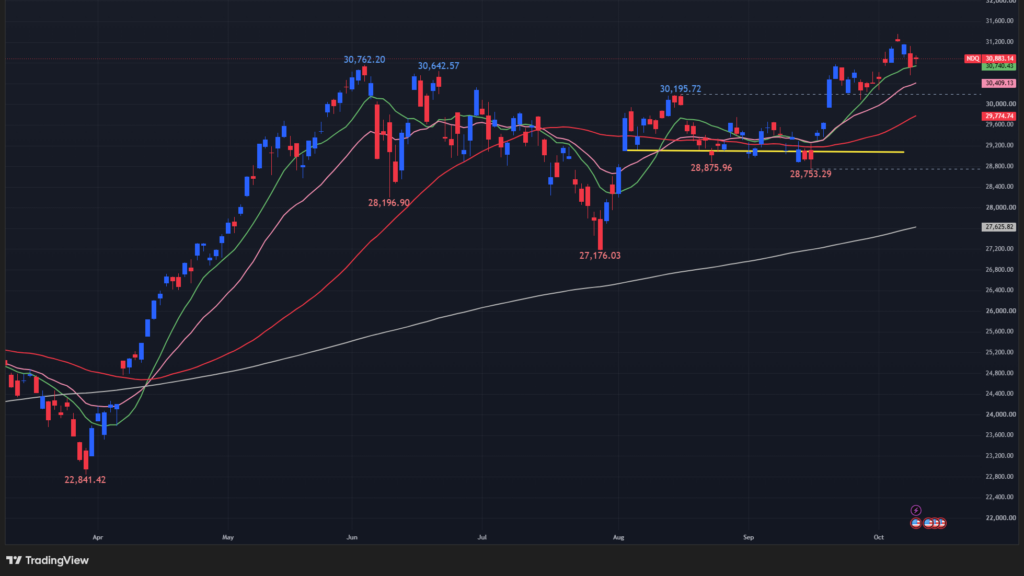
↑今週は週間で0.64%上昇しました。NASDAQと同じく、NASDAQ100も今週半ばで過去史上最高値をつけましたが、そこから下落。現在、全ての移動平均線を上回ったところで推移しています。
【ダウの日足チャート】
※TradingView提供のチャート
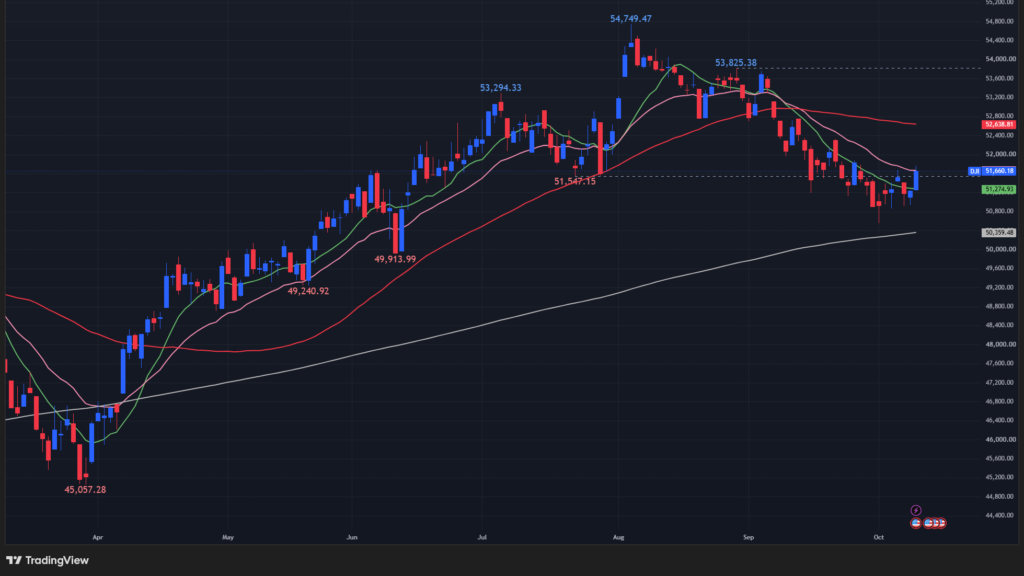
↑今週は週間で0.93%上昇しました。今週の動きとしては、底値が固い状況となっており、金曜は大きな反発を展開しています。現在、50日移動平均線と200日移動平均線の間を推移しています。
【ラッセル2000(小型株)の日足チャート】
※TradingView提供のチャート
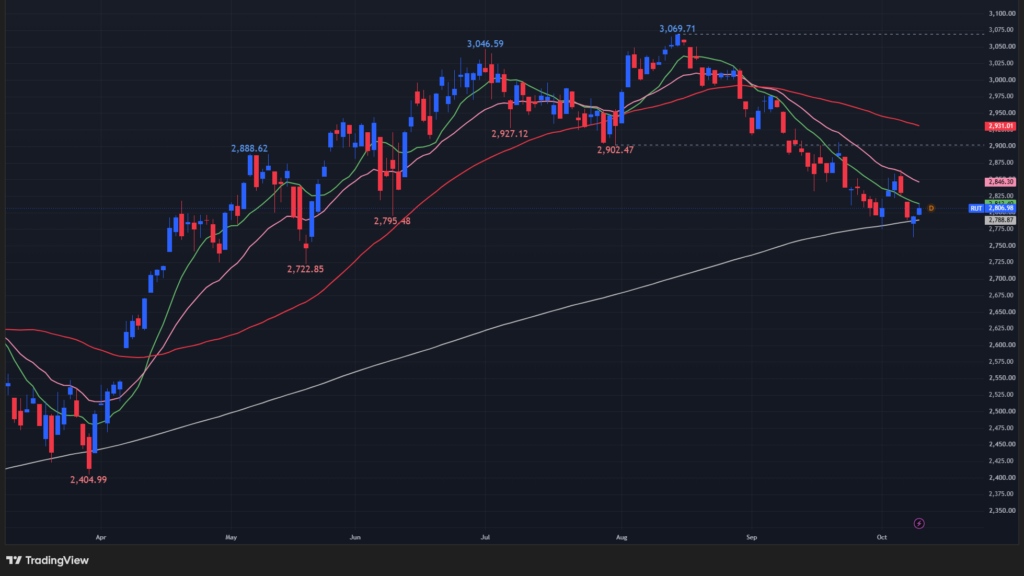
↑米国の主要な株価指数の中でも出遅れ感がでており、週間で0.91%下落しました。10/5週で一時200日移動平均線をタッチしましたが、金曜は反発をみせています。来週、この動きが出直るかに注目です。
【RSP(SP500均等加重)の日足チャート】
※TradingView提供のチャート
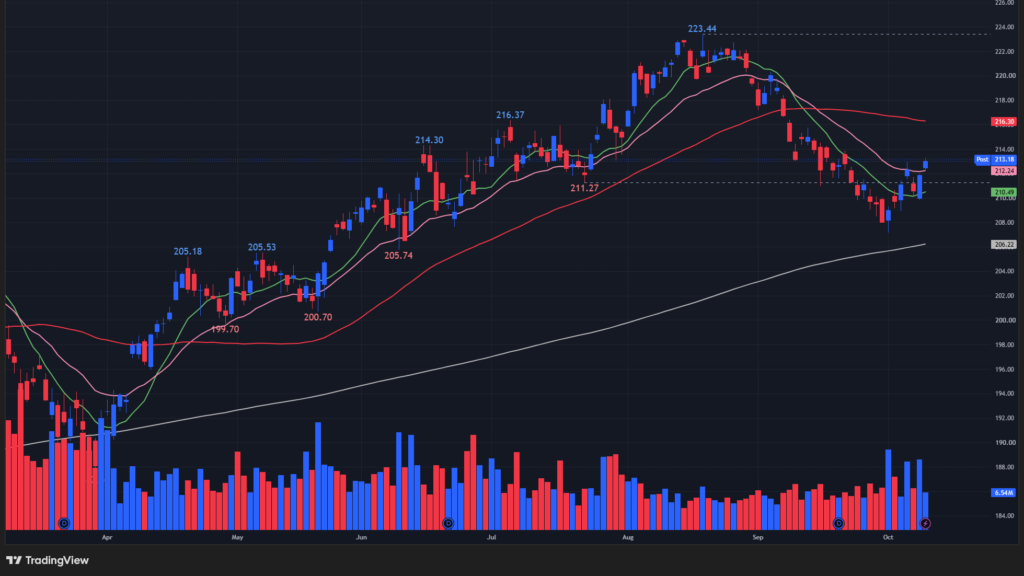
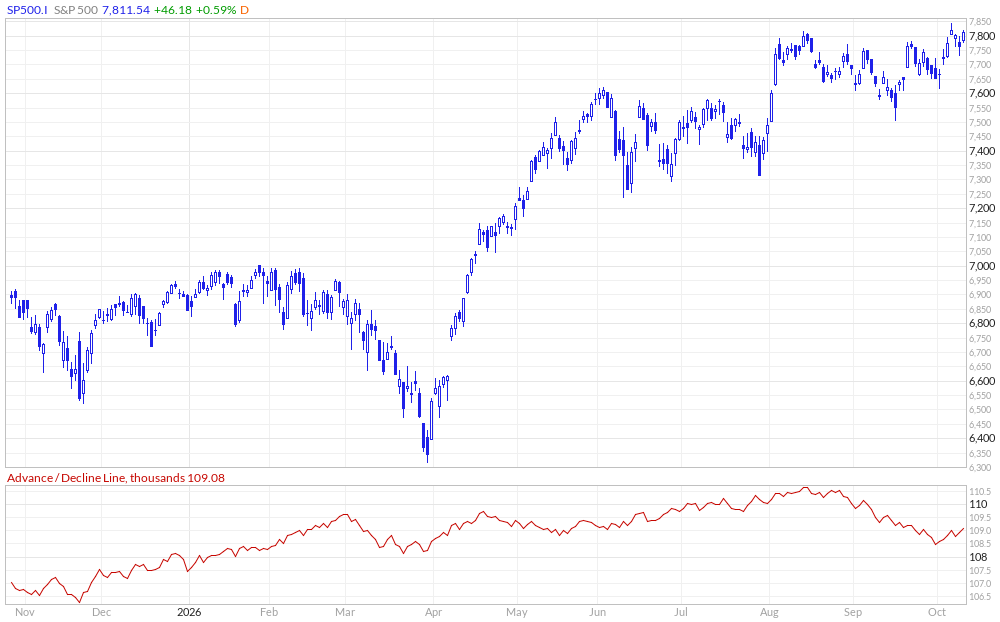
↑米国の主要株価指数の中でも、週間で一番良いパフォーマンスを示しており、1.58%上昇しました。先週後半から直近安値から反発をみせており、今週もその流れで上昇基調を維持しており、良い傾向を示しています。以下のADラインも上向きに転じているのはポジティブなサインです。
【S&P500とA/Dライン】出典:Market In Out
【MDY(中型株)の日足チャート】
※TradingView提供のチャート
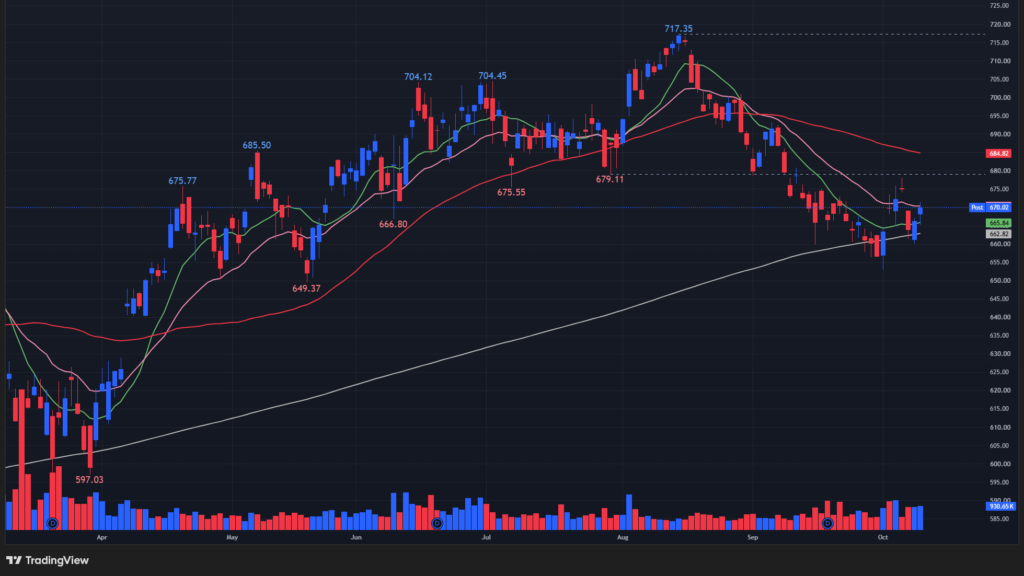
↑週間でMDYは0.03%上昇しました。ラッセル2000と同じような値動きを展開しており、木金と反発の動きをみせています。来週、この動きが継続されるかに注目です。
【原油先物の日足チャート】
※TradingView提供のチャート
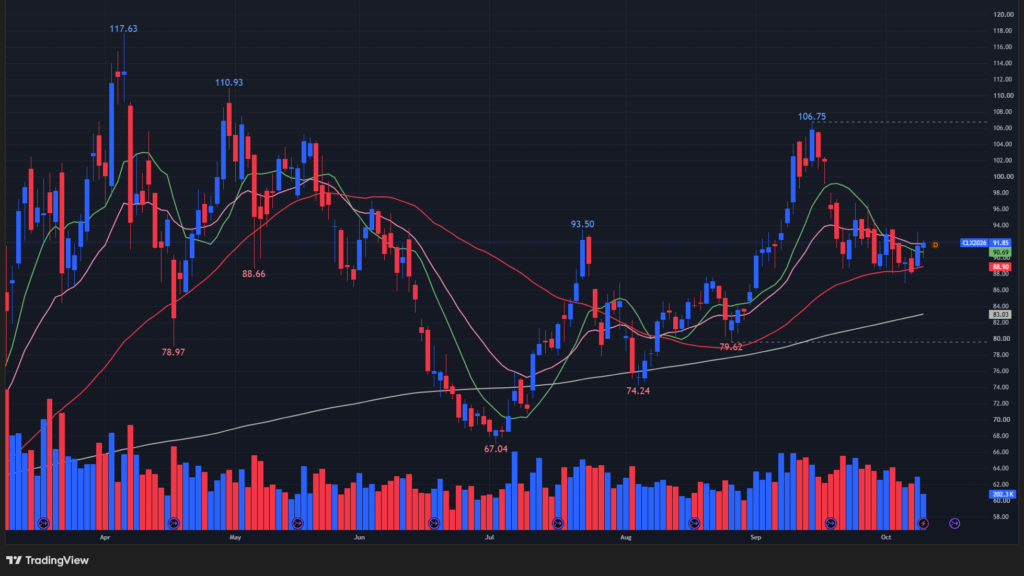
↑今週は、中東の輸出回復やG7の備蓄放出で下落した一方、米イラン対立やハリケーンによる供給不安で反発。輸出量は回復しているものの、タンカー攻撃や輸送費高騰、米国の戦略石油備蓄の減少が懸念材料です。来週は米イラン交渉、ホルムズ海峡の安全性、米国の生産再開が焦点、供給正常化なら下落、軍事衝突拡大なら100ドルへの再上昇が警戒されます。
【金先物の日足チャート】
※TradingView提供のチャート
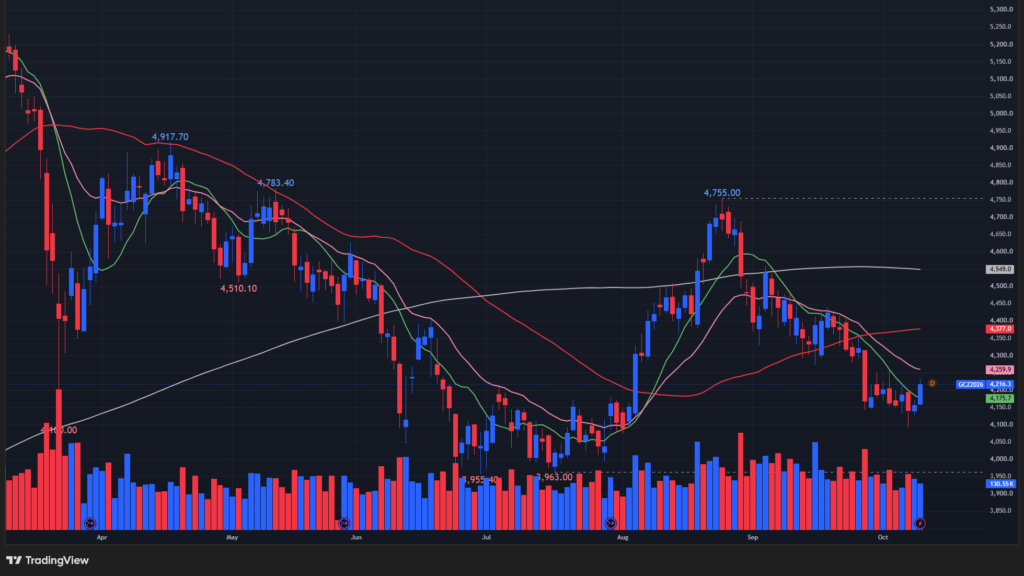
↑今週は、中東情勢による安全資産需要に支えられる一方、原油高・インフレ再燃懸念・FRBの追加利上げ観測によるドル高と長期金利上昇が重荷となりました。今後は米物価指標と原油・金利動向が焦点となり、インフレ鈍化と金利低下なら金価格上昇、利上げ観測の強まりなら下落圧力が高まる可能性があります。
【10年債利回りの日足チャート】
※TradingView提供のチャート
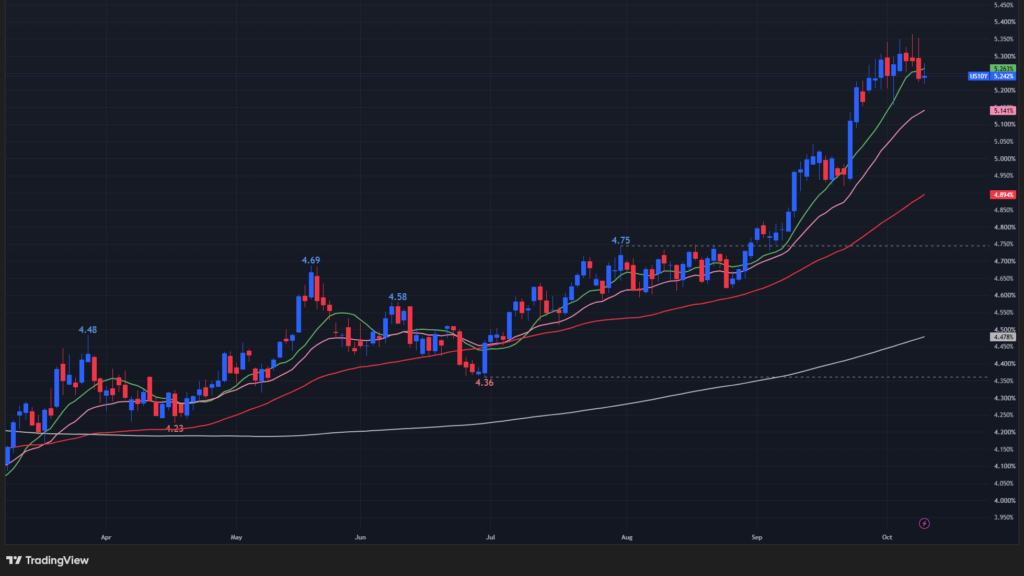
↑米雇用悪化で利上げ観測は後退しましたが、原油高によるインフレ懸念や財政赤字、国債・AI関連債務の増加が長期金利を押し上げています。10月の金利据え置きは有力な一方、12月の追加利上げリスクは残ります。今後は米CPI・PPI、原油価格、中東情勢が焦点で、高金利は株価の重荷ですが、金利低下が進めばハイテク・半導体株の追い風となります。
【FOMC 会合ごとの条件付き確率】
※出典:CME Group
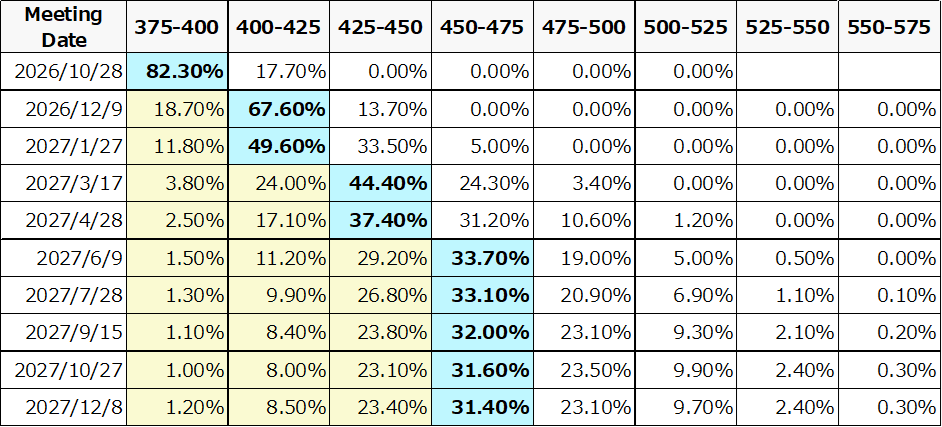
↑次回は利上げ無しが82.30%となっています。ただし、2026年12月~2027年6月は、利上げが3回おりこまれています。
【ドル指数の日足チャート】
※TradingView提供のチャート
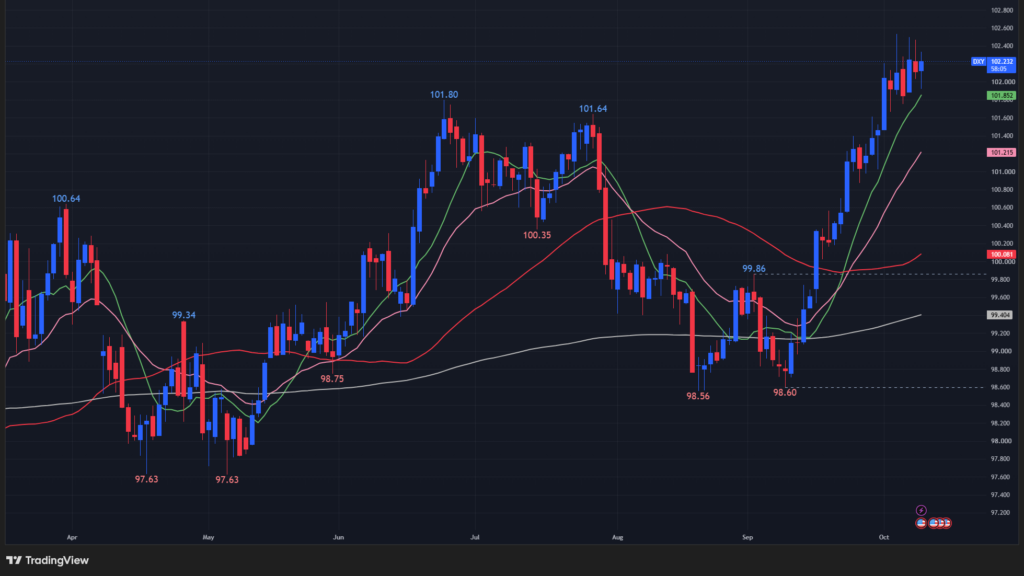
↑米雇用減速にもかかわらず、FRBの追加利上げ観測や高金利、欧州の政治・財政不安を背景にドルは高値圏を維持しました。今後は米物価指標や原油価格、長期金利が焦点となり、インフレ再燃ならドル高継続、インフレ鈍化と金利低下ならドル安転換の可能性があります。
※主要なマーケットの詳細は以下参照
リンク
ディストリビューションディ
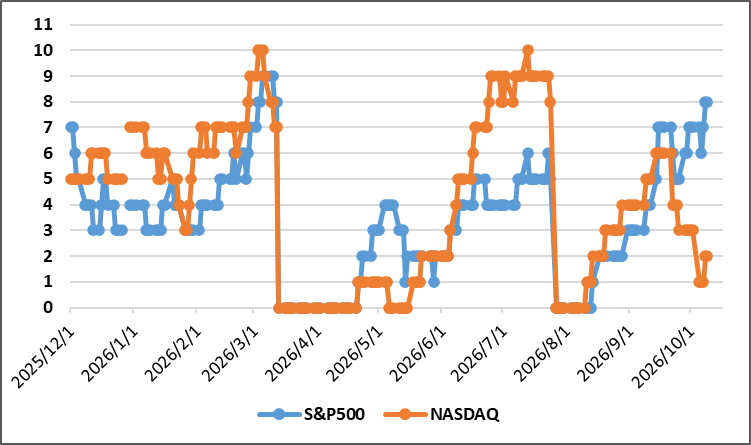
10/5週はS&P500で1回増加、NASDAQは1回減少しました。
週間カウント数の推移
・10/5 S&P500:7回、NASDAQ:1回
・10/6 S&P500:6回、NASDAQ:1回
・10/7 S&P500:7回、NASDAQ:1回
・10/8 S&P500:8回、NASDAQ:2回
・10/9 S&P500:8回、NASDAQ:2回
【ディストリビューションディ(出典:IBD)】
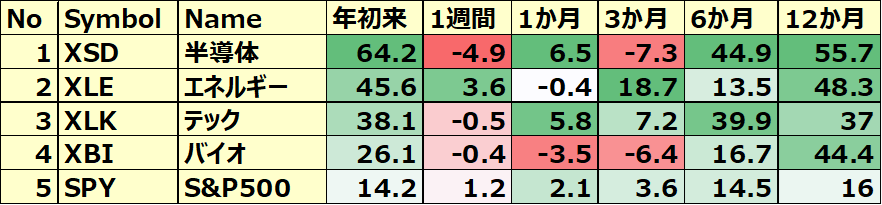
米国のセクターETF 年初来パフォーマンス BEST5
今週は公益/生活必需品/エネルギーが勝者、半導体が敗者となりました。先週まで調子が良かった半導体が大きく下げました。
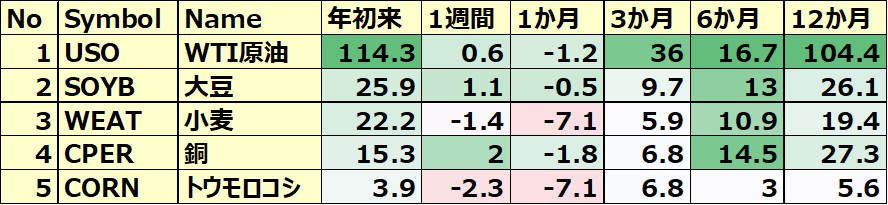
コモディティ&暗号通貨ETF 年初来パフォーマンス BEST5
今週は天然ガスが勝者、イーサリアムが敗者となりました。
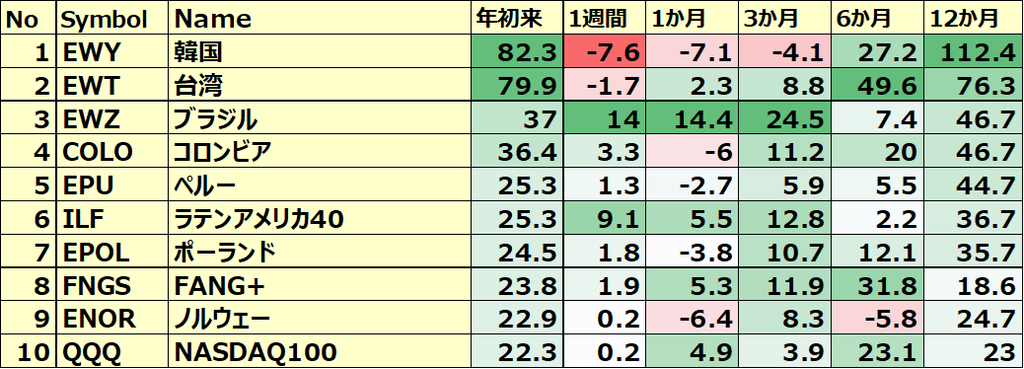
カントリーETF 年初来パフォーマンス BEST10
今週の勝者は先週と同じくブラジルで、選挙の影響がポジティブ方向に働いています。これが一過性のものかは来週も観察が必要です。敗者は韓国でした。年初来パフォーマンスBEST10の顔ぶれは、大きく変化しており、南米が勢いを見せた週でした。
※各セクター&カントリーETFの詳細は以下参照
リンク
S&P500のバリュエーション
2026年10月9日に発行されたファクトセットのレポートによると、S&P500の12カ月先PERは19.1倍で、5年平均19.8倍とほぼ同じで、10年平均の19.1倍を下回っています。
また、実績PERは現在26.0倍となっており、5年平均の24.4倍と10年平均の23.6倍を上回っています。
12ヵ月先PERは10年平均と同じ値に対し、実績PERは平均より高く割高の水準です。
センチメント
センチメントは強気維持。
以下、センチメントに関わる数値の結果です。
- 「VIX」は、変動が大きかったものの先週末の15.30から14.84に低下。
- 「Put Call Ratio※」は、先週末の0.82と同じ。
- 「ブルベア指数※」は、ブル56.9vs ベア15.7となり先週末比でGap縮小。
- S&P500は、先週に続き全ての移動平均線を上回っています。
※ INVESTOR’S BUSINESS DAILYの値引用
【VIXの日足チャート】
※TradingView提供のチャート
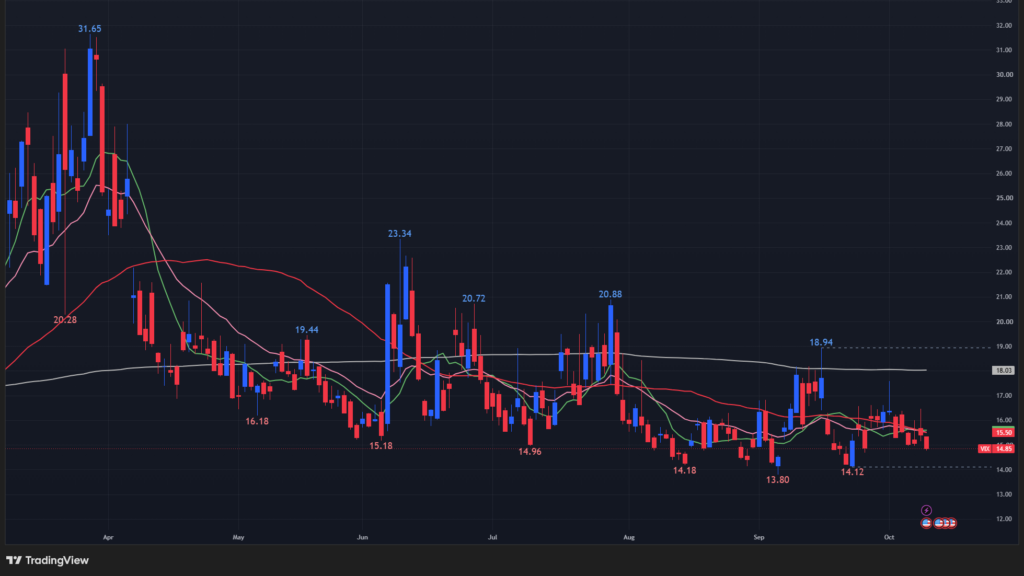
↑今週も上下動を繰り返しながらも週末比では低下しました。
【Put Call Ratio(出典:IBD)】
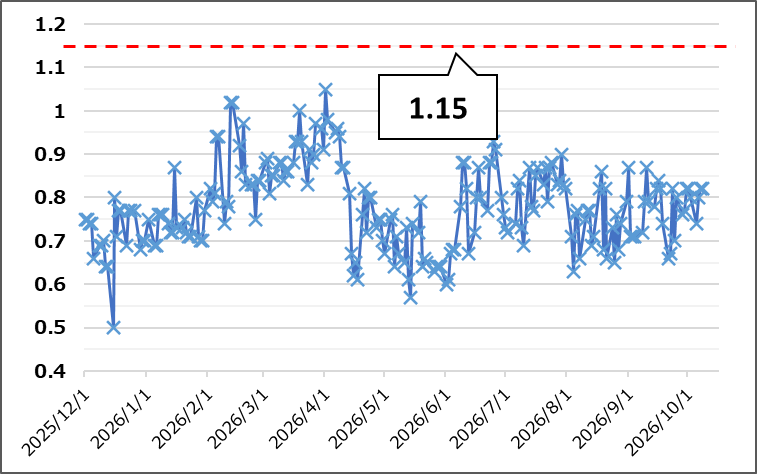
↑先週末の0.82と同じ値で終了しました。
【ブルベア指数(出典:IBD)】
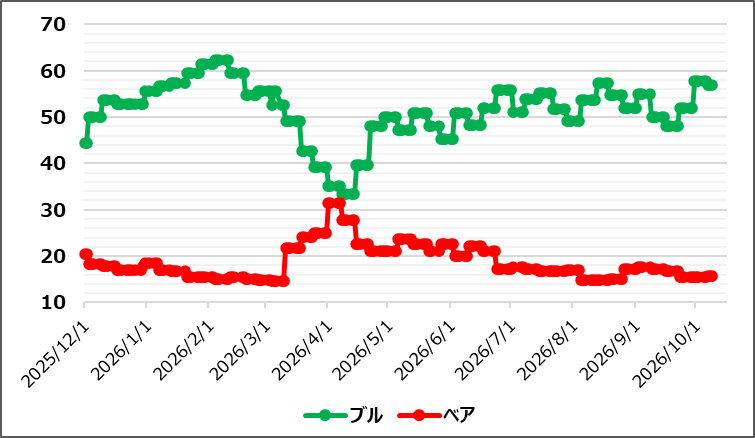
↑ブル下落、ベア小幅上昇の動きが展開されて先週比でGap縮小。
【S&P500の日足チャート】
※TradingView提供のチャート
↑先週と同じく、今週も全ての移動平均線を上回っており、週間で1.15%上昇しました。週半ばで今年28回目の過去史上最高値をつけたものの、そこから下落して、現在価格は過去史上最高値圏を推移しています。
経済指標&イベント
以下、今週確認してきた内容の結果です。
ポジティブサプライズ
・米・新規失業保険申請件数
ネガティブサプライズ
・米・ISM非製造業景況指数
・米・ミシガン大学消費者信頼感指数(速報)
ノンサプライズ
なし
米・ISM非製造業景況指数
9月ISMサービスは54.9へ低下(予想は55.0)も、27カ月連続で拡大圏。
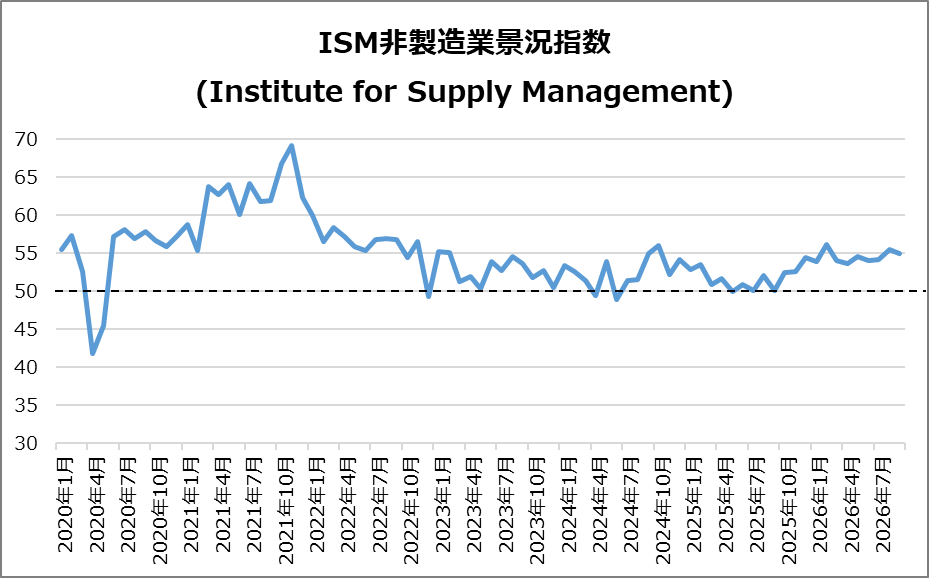
- 需要:事業活動56.5、新規受注59.8へ鈍化。
- 雇用:50.1へ改善し、再び拡大圏。
- 物価:価格指数74と22年7月以来の高水準。
- 懸念:輸出受注悪化、関税・燃料高・供給制約が重荷。
9月のFOMCの議事要旨
① FRBの金融政策
- 9月FOMCで全員一致の25bp利上げ、政策金利は3.75~4.00%
- 大半の委員が年内の追加利上げを支持
② 経済・雇用情勢
- 経済活動は堅調で、労働市場はほぼ完全雇用
- 雇用への下振れリスクは概ね均衡
③ インフレと今後の見通し
- インフレは高止まりし、上振れリスクが継続
- 追加利上げは今後の経済指標次第
④ 市場への示唆
高金利長期化への警戒が必要。株式市場には逆風となる可能性
9月のECB理事会の議事要旨
① ECBの政策判断
- 9月会合で2023年以来初の利上げを実施
- インフレの上振れリスクを警戒
② インフレの不確実性
米イラン紛争やウクライナ戦争が物価見通しを不透明に
③ 今後の金利方針
- 預金金利2.50%は中立的水準
- 追加利上げ・据え置きなど全選択肢を維持
④ 総括
ECBはインフレ再燃を警戒しつつ、金融政策の柔軟性を重視。今後の物価動向が金利判断の鍵
米・新規失業保険申請件数
予想20万件を下回り、19.7万件(前週比▲2,000件)となりました。これは約2カ月半ぶりの低水準でした。
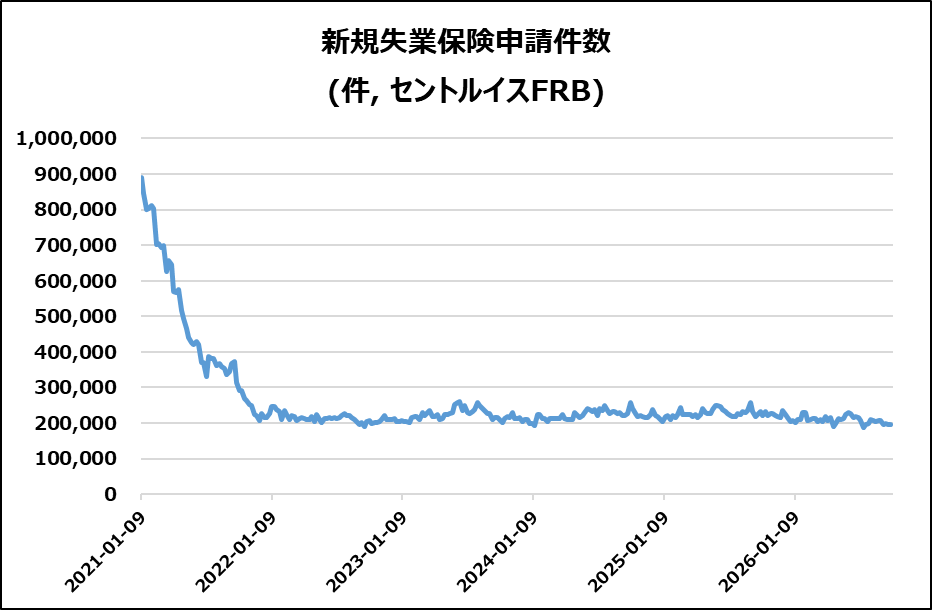
継続受給者数
- 171.6万件(前週比+1.7万件)
- 約3年ぶりの低水準付近を維持
連邦職員
– 395件(前週比+26件)
【総括】
米労働市場は底堅く、FRBの追加利上げを後押しする可能性
米・ミシガン大学消費者信頼感指数(速報)
46.3(予想47.6)へ低下し、5か月ぶりの低水準となりました。
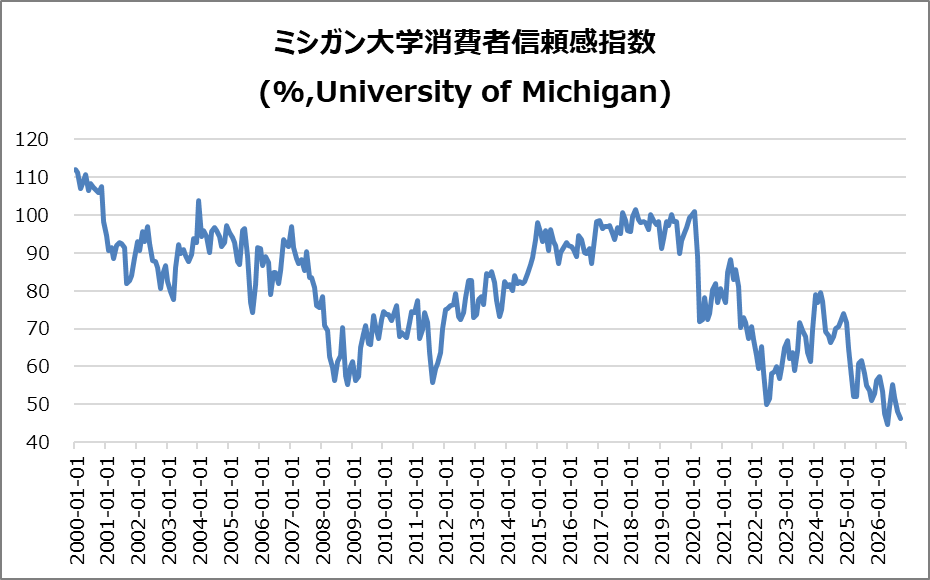
- 現況指数: 44.7と過去最低。物価高・借入コスト上昇が重荷。
- 家計への影響: 低所得層や株式保有の少ない世帯で悪化が顕著。
- インフレ期待: 1年先4.7%(前月4.6%)、長期3.5%(同3.4%)へ上昇。
- 総括: 消費減速とインフレ再燃が併存するスタグフレーション懸念が強まりました。
決算
今週は3社チェックしました。
・決算クリア後上昇 & EPSと売上高が加速
➡なし
・10%以上値上がりした銘柄
➡なし
・10%以上値下がりした銘柄
➡なし
2026/10/6(火)~9(金) 決算発表 ~STZ,DAL,PEP~
S&P500の長期トレンドチェック
2022年10月13日の底値を起点とした上昇トレンド(黄色点線)は継続中。
金曜の終値は7811.54(底値3491.58 から +123.73%)です。
【S&P500指数の週足チャート】
※TradingView提供のチャート
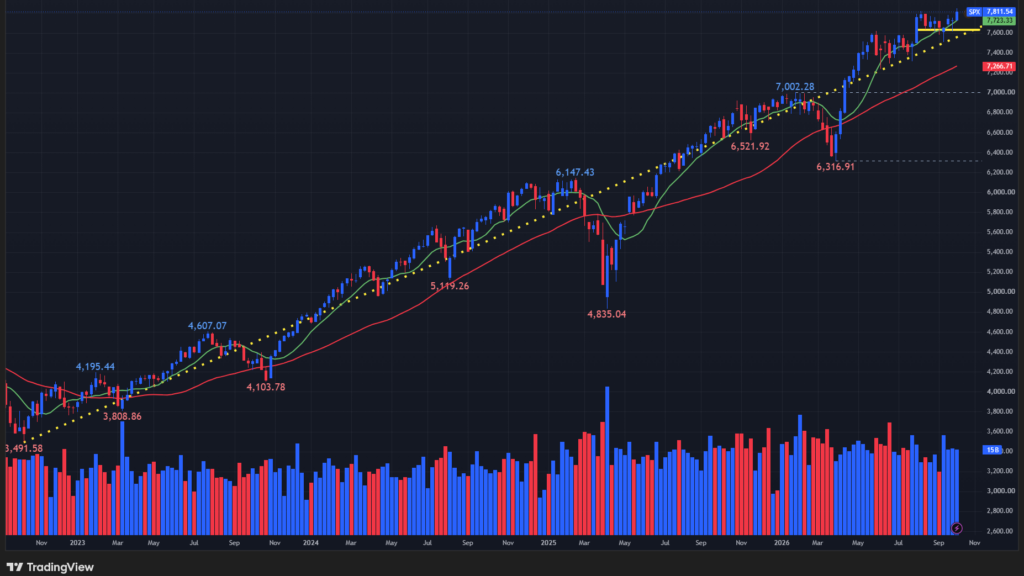
(緑:10週移動平均線、赤:40週移動平均線)
10/12週の注目内容
関心のある経済指標&イベント
来週は以下の経済指標&イベントに注目です。
- 10/12(火) 独・CPI(確報)
- 10/14(水) 米・CPI
- 10/15(木) 米・小売売上高
- 10/15(木) 米・PPI
- 10/15(木) 米・新規失業保険申請件数
- 10/16(金) 米・鉱工業生産指数
関心のある決算
来週は16社チェック予定です。
- 10/13(火)プレ JPモルガン(JPM)
- 10/13(火)プレ ジョンソン&ジョンソン(JNJ)
- 10/13(火)プレ ユナイテッドヘルス(UNH)
- 10/13(火)プレ ゴールドマンサックス(GS)
- 10/13(火)プレ ウェルズファーゴ(WFC)
- 10/13(火)プレ シティ(C)
- 10/14(水)プレ ASML(ASML)
- 10/14(水)プレ バンクオブアメリカ(BAC)
- 10/14(水)プレ モルガンスタンレー(MS)
- 10/14(水)プレ ブラックロック(BLK)
- 10/14(水)プレ ステイトストリート(STT)
- 10/15(木)プレ 台湾セミコンダクター(TSM)
- 10/15(木)アフター インタラクティブブローカーズ(IBKR)
- 10/15(木)アフター アルコア(AA)
- 10/16(金)プレ トラベラーズ(TRV)
- 10/16(金)プレ HDFC銀行(HDB)
来週は、「インフレ再加速」と「企業利益成長」の綱引きが株式市場の方向性を左右する週。
特に米国CPIが高止まりし、長期金利が上昇する場合、好決算でもPER低下によって株価が伸び悩む可能性があります。
一方、TSMC・ASMLがAI関連需要の強さを裏付ければ、半導体セクターの業績成長期待を支える材料になります。
それでは、また👋
コメント