総括
アジア・オセアニア
今週は原油高・米金利上昇・AI投資減速懸念で前半に調整し、後半は原油・金利低下とAI・半導体株の買い戻しで回復しました。日本、中国、香港、韓国では半導体・AI関連株が反発を主導。NZはGDP上振れで週間+1.2%、豪州は追加利上げ警戒で小幅安、インドは原油高・インフレ・資金流出から約0.7%下落しました。
ヨーロッパ
欧州株は中東情勢、エネルギー価格、長期金利、インフレ懸念に振られました。DAXは1.1%安、CAC40は1.4%安、FTSE100はほぼ横ばい。半導体、銀行、自動車、高級ブランド株が弱く、エネルギー、防衛、医薬品の一部が下支えしました。
アメリカ大陸
米国はS&P500が0.08%安、NASDAQが0.72%高、ダウが1.69%安。FRBの25bp利上げと追加利上げ観測が重荷でしたが、半導体株は週後半に反発。カナダは資源・金鉱株に支えられ0.4%高、ブラジルは財政・政治不安などから1.1%安でした。
全体サマリ
世界株は「金利・原油上昇によるリスク回避」から「金利・原油低下とAI株買い戻し」へ週後半に流れが変化しました。今後は米金融政策、中東情勢、原油価格、AI需要、米中首脳会談が主要焦点です。
欧州(STOXX50,STOXX600)
今週は、中東情勢によるエネルギー価格、国債利回り、AI投資への警戒に大きく左右されました。
週半ばは原油・金利低下で反発しましたが、金曜日にインフレ懸念が再燃しました。
個別では、ASML、インフィニオン、シュナイダーエレクトリック、シーメンスエナジーが大きく変動し、サンタンデール、BBVA、BNPパリバ、ドイツ銀行など金融株も金利動向に敏感に反応しました。
LVMH、エルメスは中国需要懸念、BMW、メルセデス・ベンツ、フォルクスワーゲンは景気不安から売られました。
【STOXX50の週足チャート】
※TradingView提供のチャート
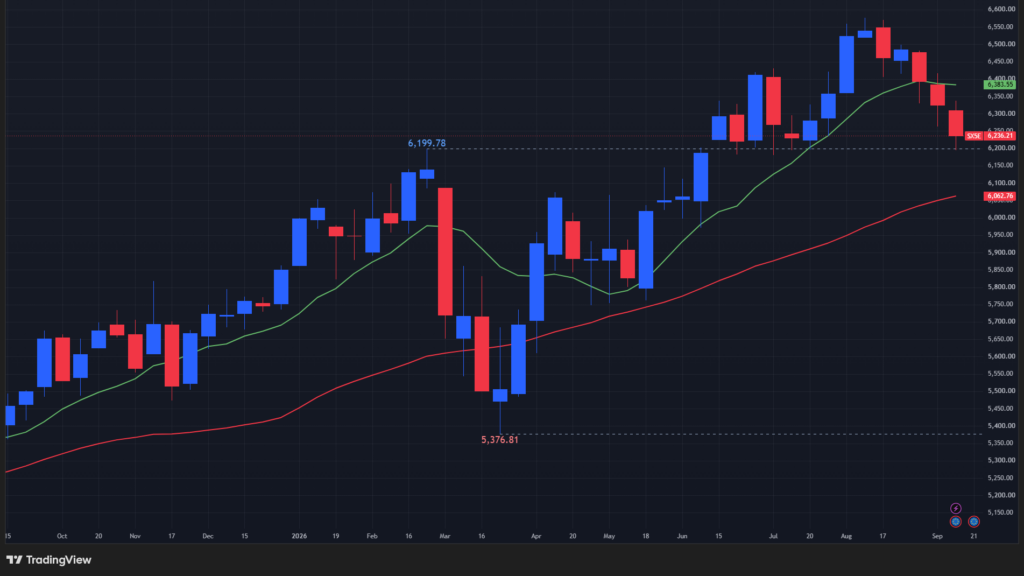
↑週間-1.41%。年初来+7.78%。
(緑:10週移動平均線、赤:40週移動平均線)
【STOXX600の週足チャート】
※TradingView提供のチャート
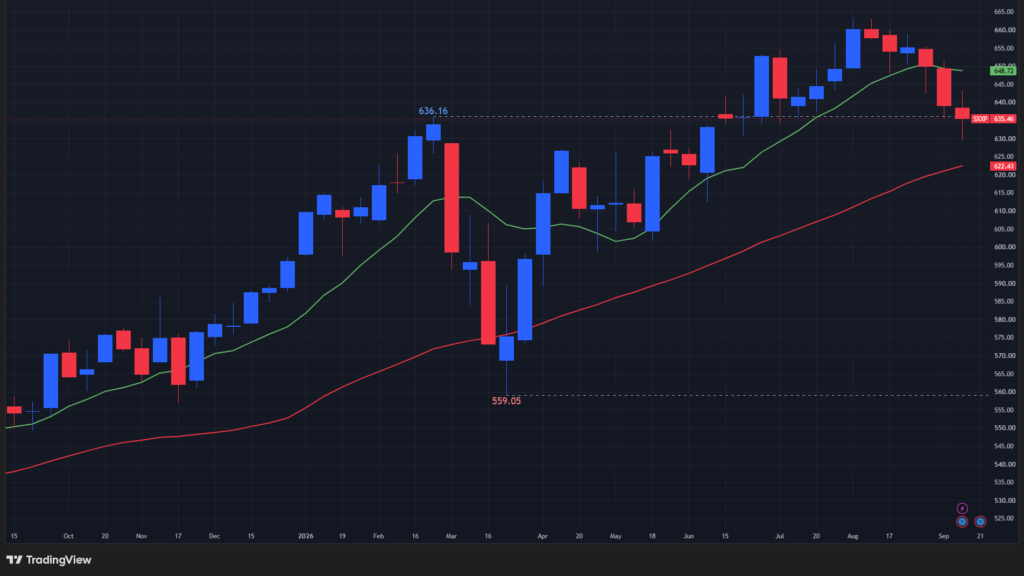
↑週間-0.57%。年初来+7.28%。
(緑:10週移動平均線、赤:40週移動平均線)
ドイツ(DAX指数)
週間ではDAX40は約1%下落しました。
主な材料は、中東情勢による原油変動、世界的な長期金利、FRB利上げ、AI投資への警戒、国内政治リスクでした。
個別では、Siemens Energy、RWE、Rheinmetall、Infineonが比較的底堅い一方、Volkswagen、BMW、Mercedes-Benzなど自動車株は週末に大きく下落しました。
Deutsche Bank、Commerzbankなど金融株も金利や信用環境に左右される展開となりました。
【DAX指数の週足チャート】
※TradingView提供のチャート
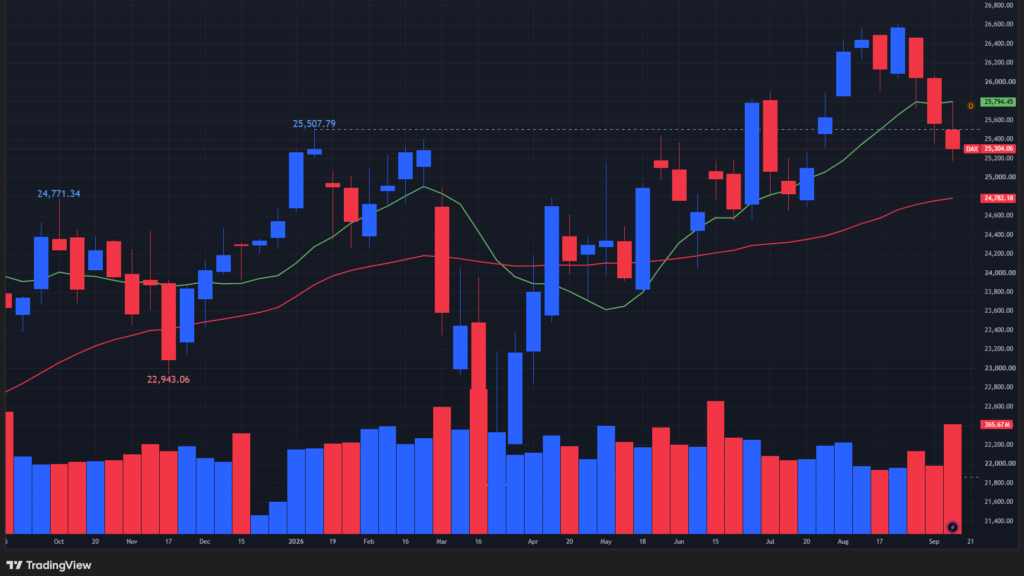
↑週間-1.03%。年初来+3.28%。
(緑:10週移動平均線、赤:40週移動平均線)
フランス(CAC40指数)
週間ではCAC40は1.4%下落しました。
最大の材料は、中東情勢に伴う原油価格の乱高下、インフレ再加速、欧米の長期金利上昇でした。
個別では、LVMH、エルメス、ケリングなど高級ブランド株が中国需要や金利動向に左右され、BNPパリバ、ソシエテ・ジェネラル、クレディ・アグリコル、AXAなど金融株も変動しました。
シュナイダーエレクトリック、STマイクロエレクトロニクス、サフラン、エアバスはAI投資や景気見通しの影響を受け、トタルエナジーズは原油価格の変動に連動する展開となりました。
【CAC40指数の週足チャート】
※TradingView提供のチャート
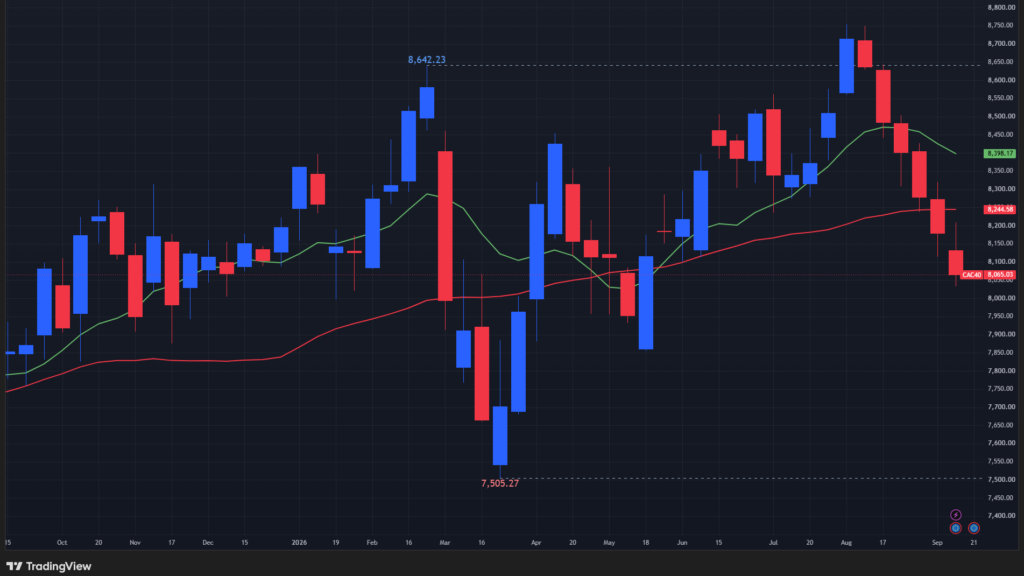
↑週間-1.40%。年初来-0.77%。
(緑:10週移動平均線、赤:40週移動平均線)
イタリア(Milano Italia Borsa指数)
今週のイタリア株は、原油・ガス価格、国債利回り、AI投資懸念、国内財政不安に左右されました。
週半ばは金利低下で反発しましたが、金曜日に再びリスク回避が強まりました。
個別では、UniCredit、MPS、Banco BPM、Mediobanca、BPER Bancaなど金融株が金利とM&A材料で変動し、STマイクロエレクトロニクス、PrysmianはAI関連ニュースの影響を受けました。
Leonardo、Fincantieriなど防衛株、Terna、A2A、Heraなど公益株もエネルギー価格に反応し、Stellantisは工場再編を巡り大きく変動しました。
【Milano Italia Borsa指数の週足チャート】
※TradingView提供のチャート
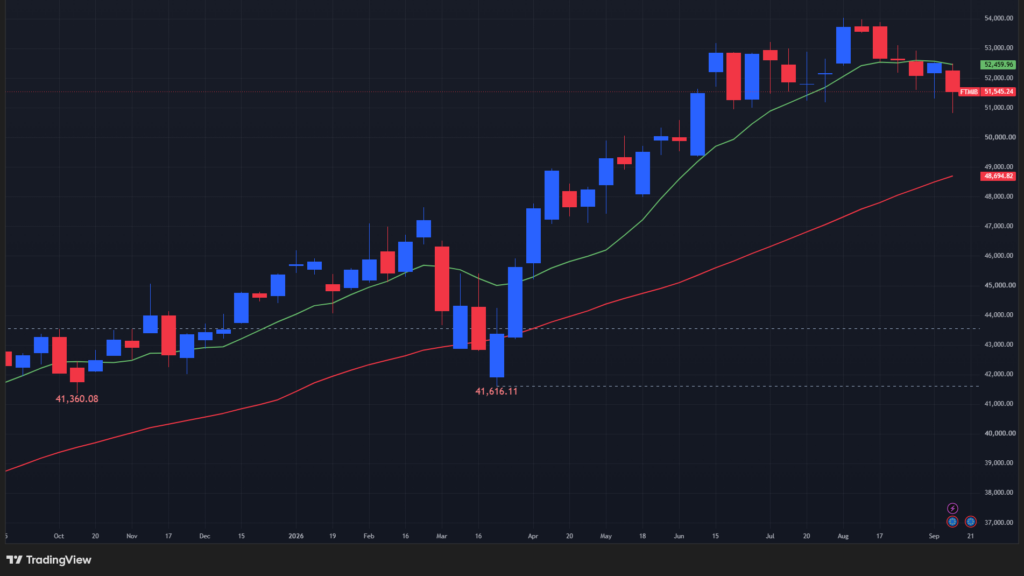
↑週間-1.84%。年初来+14.54%。
(緑:10週移動平均線、赤:40週移動平均線)
イギリス(UK100指数)
週間ではFTSE100はほぼ横ばいでした。
中東情勢による原油高がShell、BPを支える一方、インフレ懸念と金融引き締め警戒がHSBC、Barclays、Lloydsなど銀行株の重荷となりました。
GSK、AstraZenecaは医薬品材料で堅調、Barratt Redrow、Persimmonは住宅関連で大きく上昇しました。
資源株ではGlencore、Rio Tinto、Antofagasta、Anglo Americanが原油・金属価格や金利動向に左右される展開となりました。
【UK100指数の週足チャート】
※TradingView提供のチャート
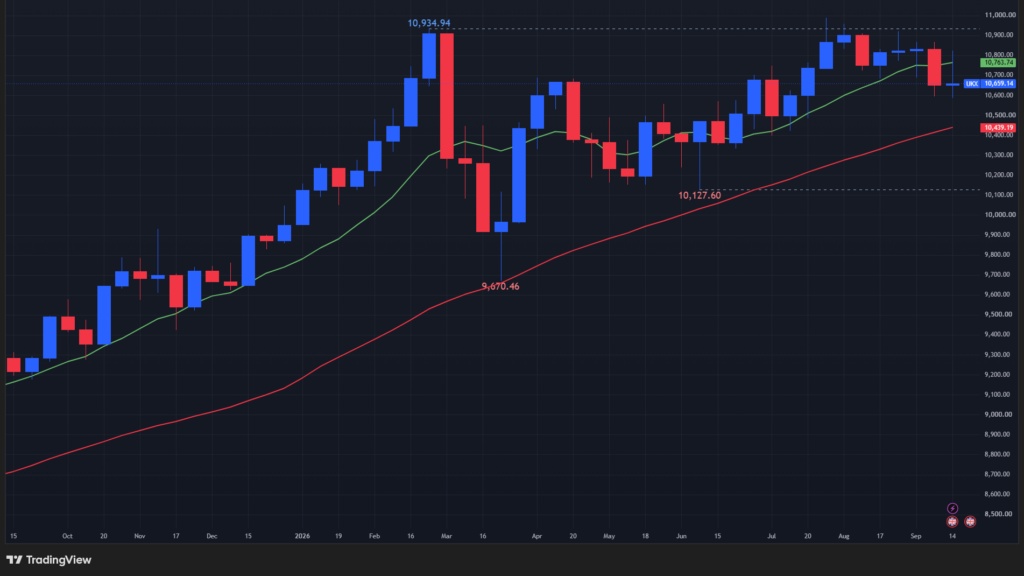
↑週間+0.08%。年初来+7.01%。
(緑:10週移動平均線、赤:40週移動平均線)
インド(BSEセンセックス指数)
週間ではセンセックスは約0.7%下落しました。
FRBの利上げ、原油高、インドのインフレ加速、外国資金流出が市場全体の重しとなりました。
個別では、HDFC銀行、SBI、ICICI銀行など金融株が日ごとに振れ、TCS・インフォシスなどIT株も変動が大きくなりました。
タタ・スチールなどタタグループ株は経営体制を巡る思惑で乱高下し、アダニ・ポーツは相対的に堅調でした。
【BSEセンセックスの週足チャート】
※TradingView提供のチャート
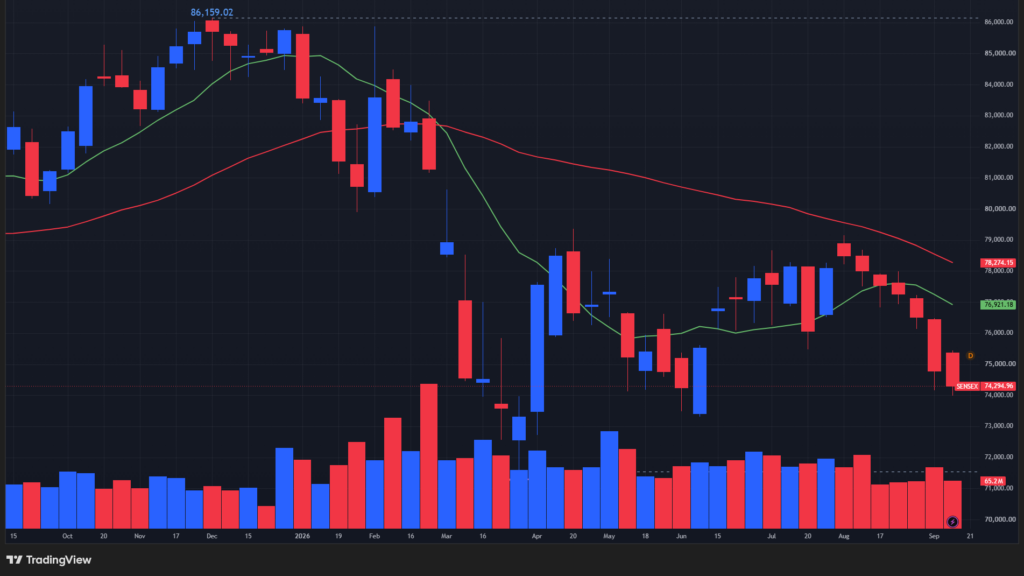
↑週間-0.65%。年初来-12.86%。
(緑:10週移動平均線、赤:40週移動平均線)
中国(上海総合指数,深セン総合指数)
今週の中国株は、前半にAI開発減速への懸念と弱い国内経済指標で下落しましたが、後半は米中関係改善への期待とAI・半導体株の買い戻しで反発し、週間では上昇しました。
個別ではSMIC、Hygon Information Technology、Zhongji Innolight、NAURA Technology、Cambricon Technologiesが相場回復を牽引しました。
一方、PetroChina、CNOOC、Sinopecなどエネルギー株は軟調で、CATLも弱含みました。
今後は米中首脳会談、貿易休戦の延長、中国政府の追加景気刺激策が焦点となります。
【上海総合指数の週足チャート】
※TradingView提供のチャート
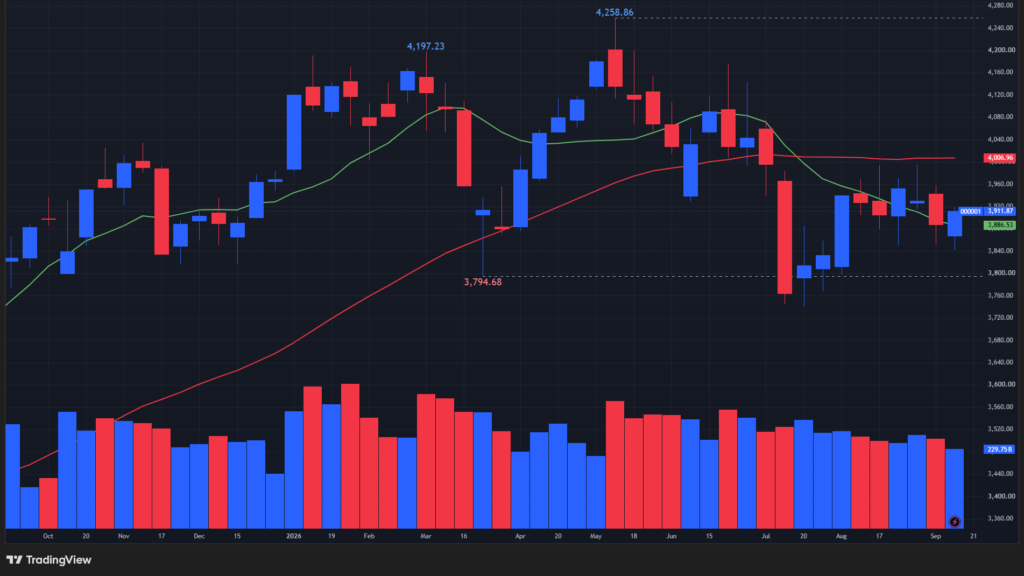
↑週間+0.61%。年初来-1.88%。
(緑:10週移動平均線、赤:40週移動平均線)
【深セン総合指数の週足チャート】
※TradingView提供のチャート
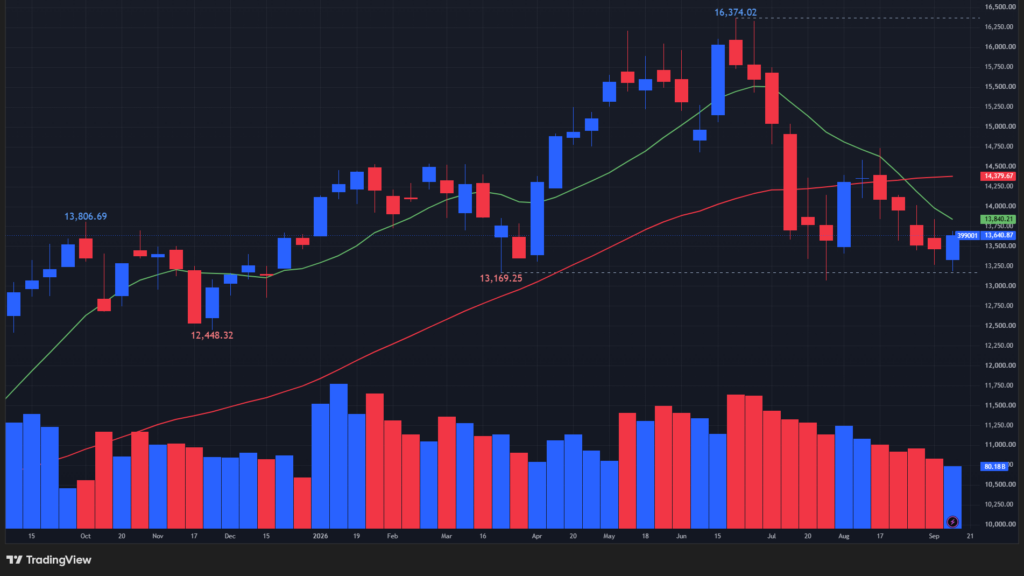
↑週間+1.26%。年初来+0.05%。
(緑:10週移動平均線、赤:40週移動平均線)
日本(日経平均、TOPIX)
週前半はAI安全性懸念、原油高、日米金利上昇を受けて調整しましたが、週後半は原油安、円安、堅調な輸出、AI関連株の買い戻しを背景に急回復しました。
特にキオクシアHD、アドバンテスト、レーザーテック、太陽誘電、東京エレクトロン、フジクラなど半導体・AI関連株の値動きが相場を左右しました。
ソフトバンクグループは週初に急落したものの、その後持ち直し、三菱重工業、任天堂などにも買いが広がりました。
日銀の利上げ後も株価が上昇した点から、週末時点では金融引き締めよりも企業業績やAI需要への期待が優勢となりました。
【日経平均の週足チャート】
※TradingView提供のチャート
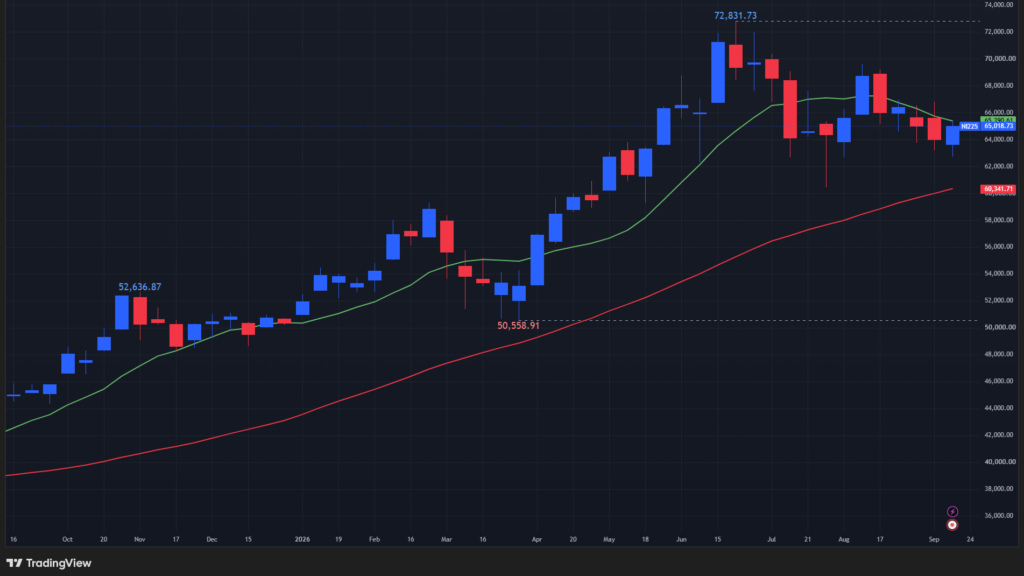
↑週間+1.57%。年初来+27.46%。
(緑:10週移動平均線、赤:40週移動平均線)
【TOPIXの週足チャート】
※TradingView提供のチャート
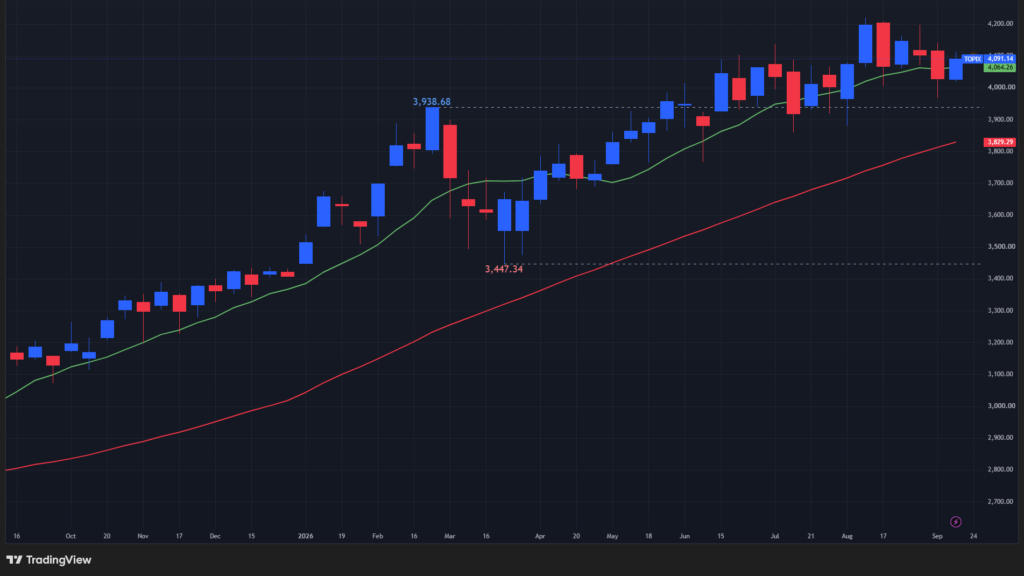
↑週間+1.56%。年初来+18.63%。
(緑:10週移動平均線、赤:40週移動平均線)
韓国(KOSPI総合指数)
今週の韓国株は、前半にAI投資減速懸念、半導体株安、原油高、米金利上昇が重なり急落しましたが、週末には米テック株反発と金利・原油低下を背景に大きく持ち直しました。
個別ではSamsung Electronics、SK hynix、SK Squareが相場の方向性を左右し、Hanwha Aerospace、Doosan Enerbility、KB Financialには局面によって買いが入りました。
Hyundai Motor、LG Energy Solution、HD Hyundai Heavy Industriesは週前半に弱含みました。
今後はAI半導体需要の持続性、原油価格、外国人投資家の売買動向、韓国銀行の金融政策が重要な焦点となります。
【KOSPI総合指数の週足チャート】
※TradingView提供のチャート
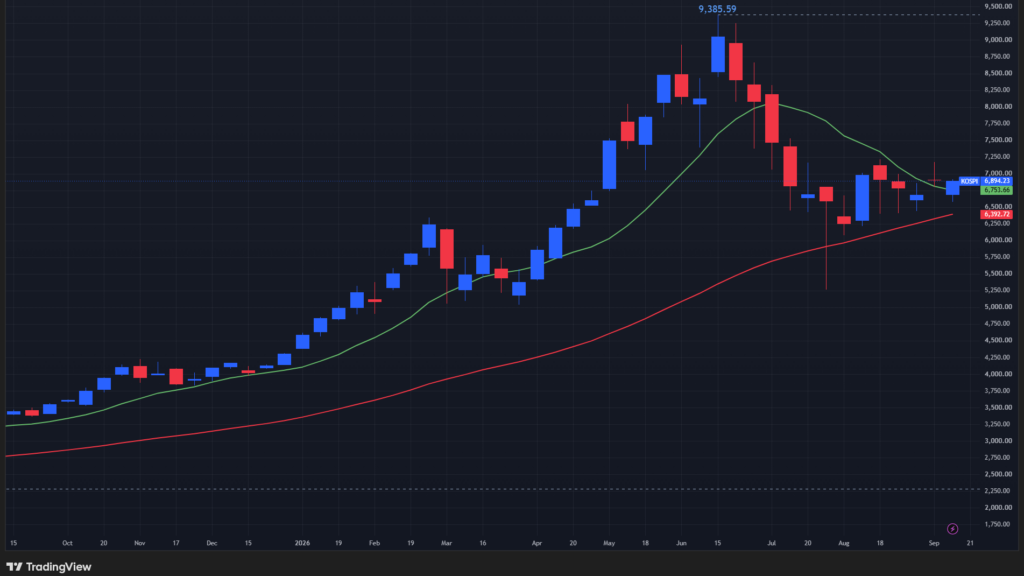
↑週間-0.23%。年初来+63.20%。
(緑:10週移動平均線、赤:40週移動平均線)
香港(香港ハンセン指数)
今週の香港株は、原油高と米金利上昇が重荷となる一方、週後半は原油安・米金利低下とテクノロジー株の買い戻しで持ち直す展開となりました。
特にZ.AI、MiniMax、SMIC、レノボ、華虹半導体などAI・半導体株の値動きが大きく、週末に強く反発しました。
一方、テンセント、HKEX、Kingboard Laminatesは金利上昇局面で軟調でした。
Genscript Biotechなどバイオ株にも強い買いが入りました。
今後は米金融引き締めの持続性、中東情勢、原油価格、米中首脳会談が主要な焦点となります。
【香港ハンセン指数の週足チャート】
※TradingView提供のチャート
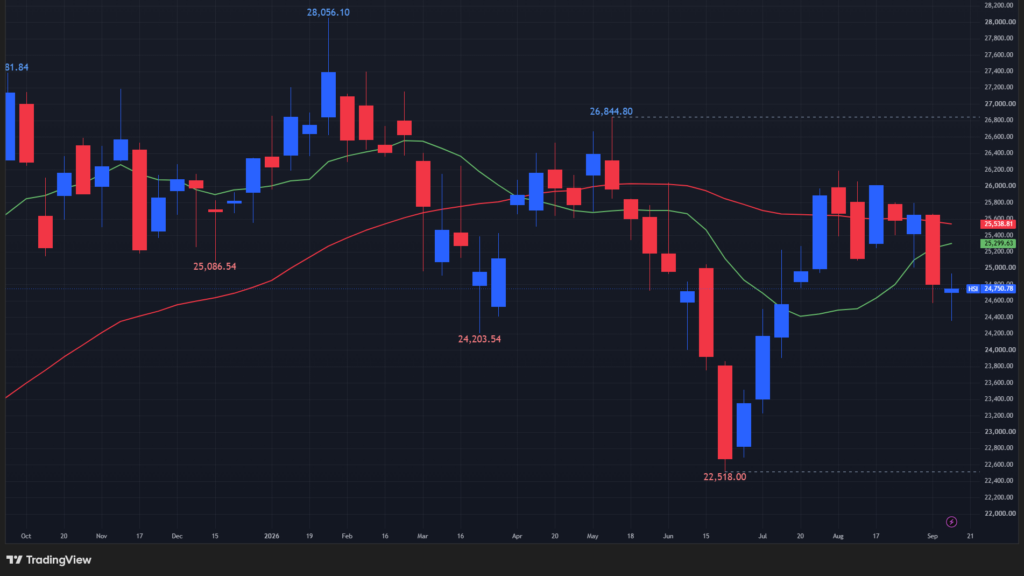
↑週間-0.22%。年初来-3.76%。
(緑:10週移動平均線、赤:40週移動平均線)
オーストラリア(ASX200指数)
今週のオーストラリア株は、米豪の追加利上げ観測、中東情勢、原油・金利の変動、中国景気への不透明感に左右され、ASX200は週間で小幅安となりました。
週前半はBHP、リオ・ティント、マッコーリー、大手銀行などが下落しましたが、後半は押し目買いで持ち直しました。
ウッドサイド・エナジー、サントス、アンポルは原油高局面で上昇し、週末にはエボリューション・マイニング、ノーザン・スター・リソーシズなど金鉱株も上昇しました。
一方、RBAのタカ派姿勢が引き続き上値を抑える要因となっており、今後はオーストラリアの労働市場と追加利上げの可能性が焦点となります。
【ASX200指数の週足チャート】
※TradingView提供のチャート
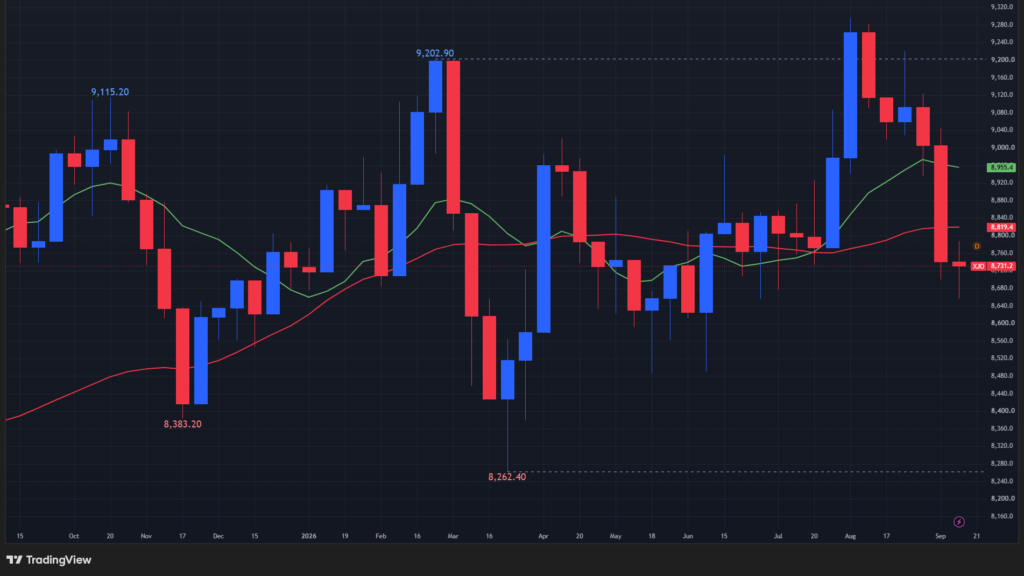
↑週間-0.11%。年初来+0.19%。
(緑:10週移動平均線、赤:40週移動平均線)
ニュージーランド(NZX50指数)
今週のニュージーランド株は、前半にAI安全性懸念、中国景気の弱さ、原油高、FRB利上げ観測で下落しましたが、後半はGDPの予想上振れと押し目買いで回復し、週間では1.2%高となりました。
個別ではインフラティル、Gentrack Group、Channel Infrastructure、Mercury NZ、Contact Energy、Meridian Energy、Fisher & Paykel Healthcareなどが相場を左右しました。
一方、a2 Milk、Summerset Group、Freightways、Westpacなどには売りも見られました。
今後は中国景気、米金融政策、原油価格に加え、国内景気の回復持続性が焦点となります。
【NZX50指数の週足チャート】
※TradingView提供のチャート
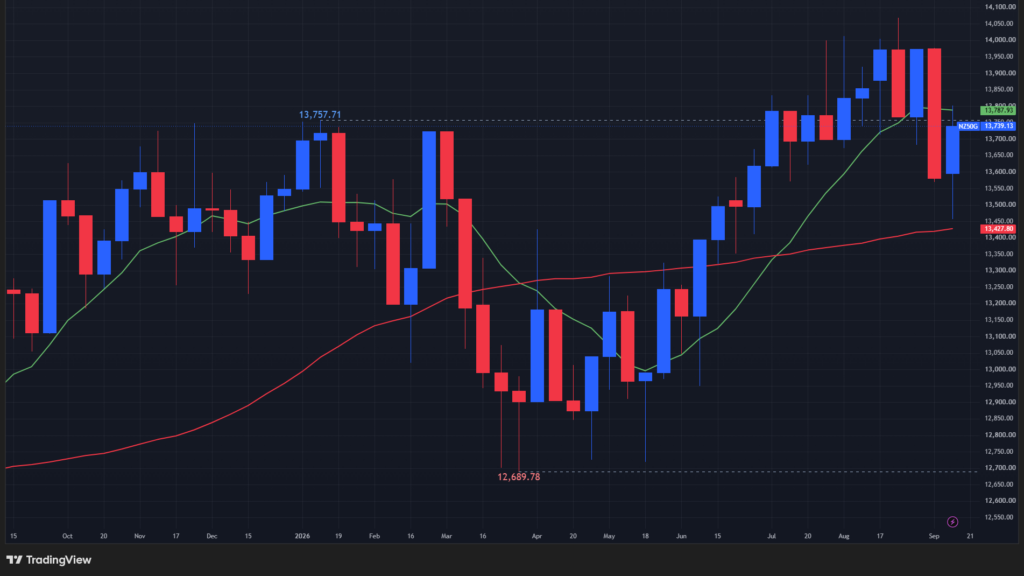
↑週間+1.17%。年初来+0.19%。
(緑:10週移動平均線、赤:40週移動平均線)
カナダ(TSX総合指数)
週間ではTSXは0.31%上昇しました。
CPIの基調部分は落ち着いていた一方、中東情勢によるエネルギー高、FRB利上げ、カナダ債券利回り上昇が上値を抑えました。
個別では、RBC、TDバンク、CIBC、ナショナルバンクなど金融株が金利動向に左右され、バリック、WPM、アグニコ・イーグルなど金鉱株も金価格に連動しました。
エネルギーではサンコール、カナディアン・ナチュラル、ハイテクではセレスティカ、ショッピファイ、コンステレーション・ソフトウェアの値動きが目立ちました。
【TSX総合指数の週足チャート】
※TradingView提供のチャート
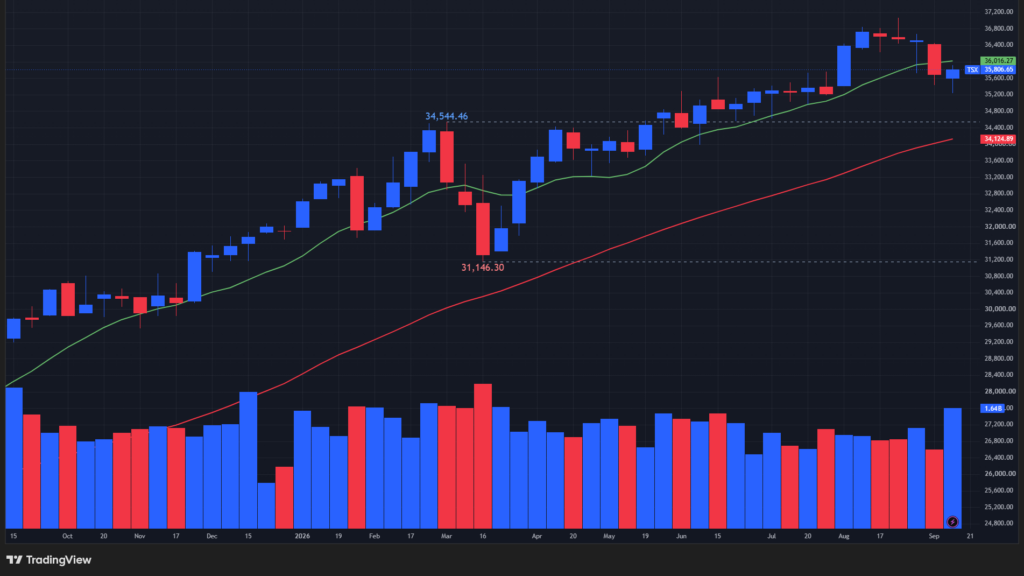
↑週間+0.31%。年初来+12.54%。
(緑:10週移動平均線、赤:40週移動平均線)
ブラジル(Bovespa指数)
週間ではイボヴェスパは1.1%下落しました。
BCBの利下げは支援材料でしたが、FRBの利上げ、中東情勢による原油変動、国内インフレ・財政懸念、選挙を巡る政治的不透明感が上値を抑えました。
個別では、ペトロブラスが原油価格に振られ、バーレは鉄鉱石価格に連動して乱高下しました。
金融ではイタウ、ブラデスコ、サンタンデール、ブラジル銀行が金融政策や財政見通しの影響を受け、鉄鋼ではゲルダウ、ウジミナスの値動きが目立ちました。
【Bovespa指数の週足チャート】
※TradingView提供のチャート
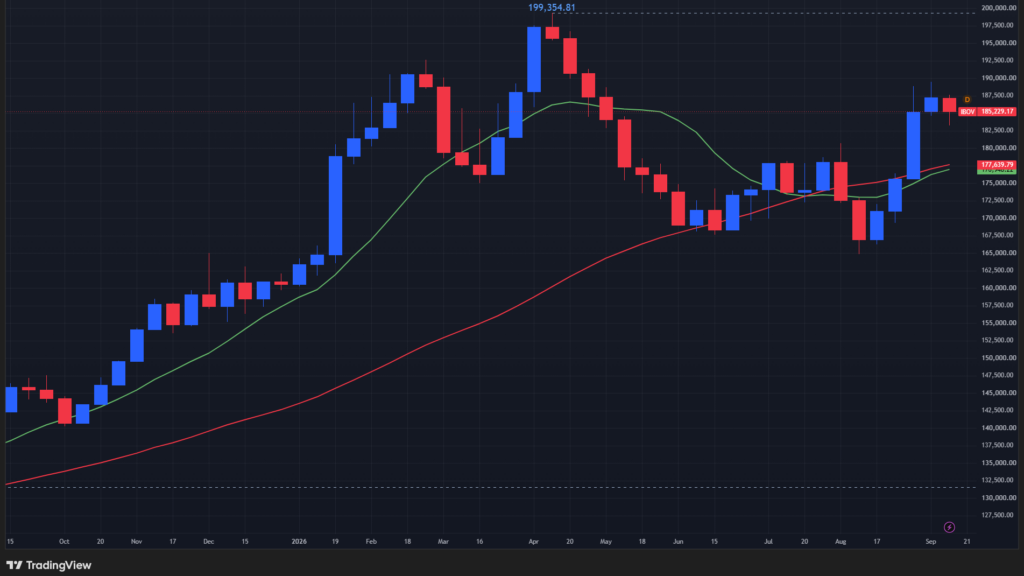
↑週間-1.06%。年初来+14.96%。
(緑:10週移動平均線、赤:40週移動平均線)
アメリカ(S&P500,NASDAQ,ダウ)
週間ではS&P500が0.08%下落、ナスダックが0.72%上昇する一方、ダウは1.69%下落しました。
最大の材料は、FRBの25bp利上げと追加利上げ観測、中東情勢に伴う原油・長期金利の変動、AI投資への警戒でした。
個別では、Nvidia、Micron、AMD、Intel、Broadcomなど半導体株が週前半に急落した後、大きく反発しました。
一方、Microsoft、Alphabet、Amazon、Oracle、Metaなどハイパースケーラーは金利上昇の影響を受け、Bank of America、Wells Fargo、Citigroup、Goldman Sachsなど金融株も軟調でした。
【S&P500指数の週足チャート】
※TradingView提供のチャート
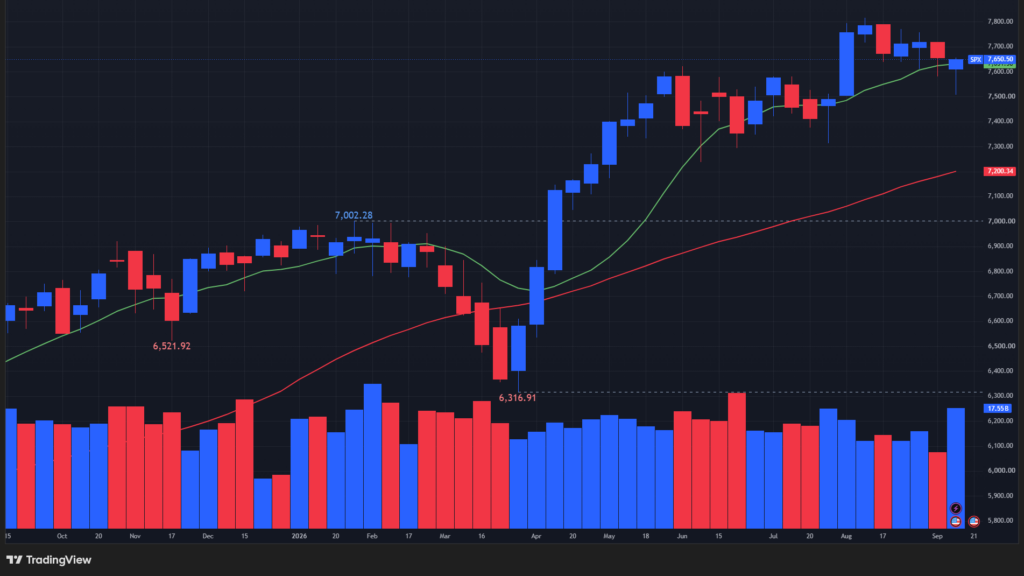
↑週間-0.08%。年初来+11.23%。
(緑:10週移動平均線、赤:40週移動平均線)
【NASDAQの週足チャート】
※TradingView提供のチャート
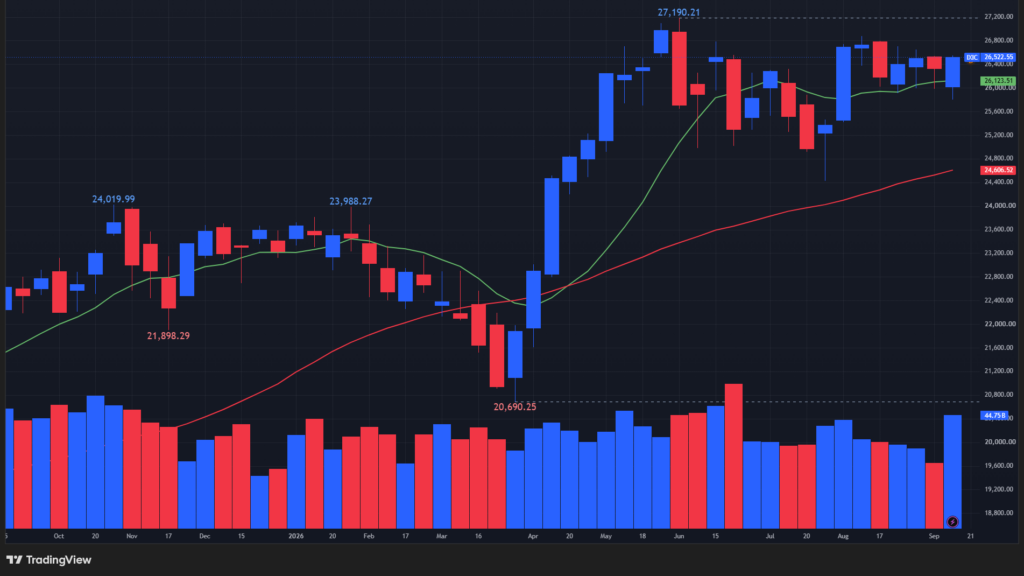
↑週間+0.72%。年初来+12.95%。
(緑:10週移動平均線、赤:40週移動平均線)
【ダウの週足チャート】
※TradingView提供のチャート
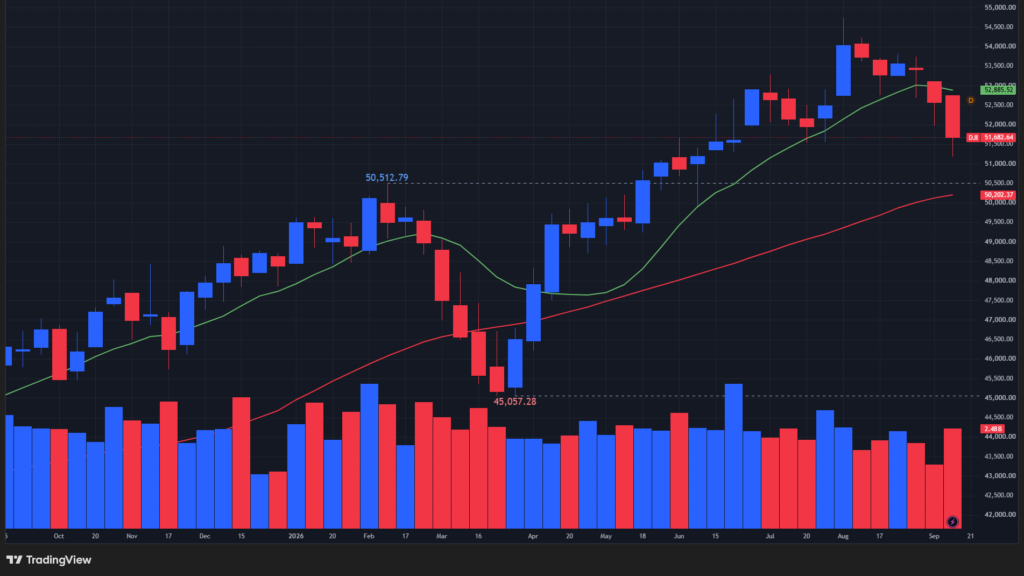
↑週間-1.69%。年初来+7.45%。
(緑:10週移動平均線、赤:40週移動平均線)

コメント