総括
アジア・オセアニア
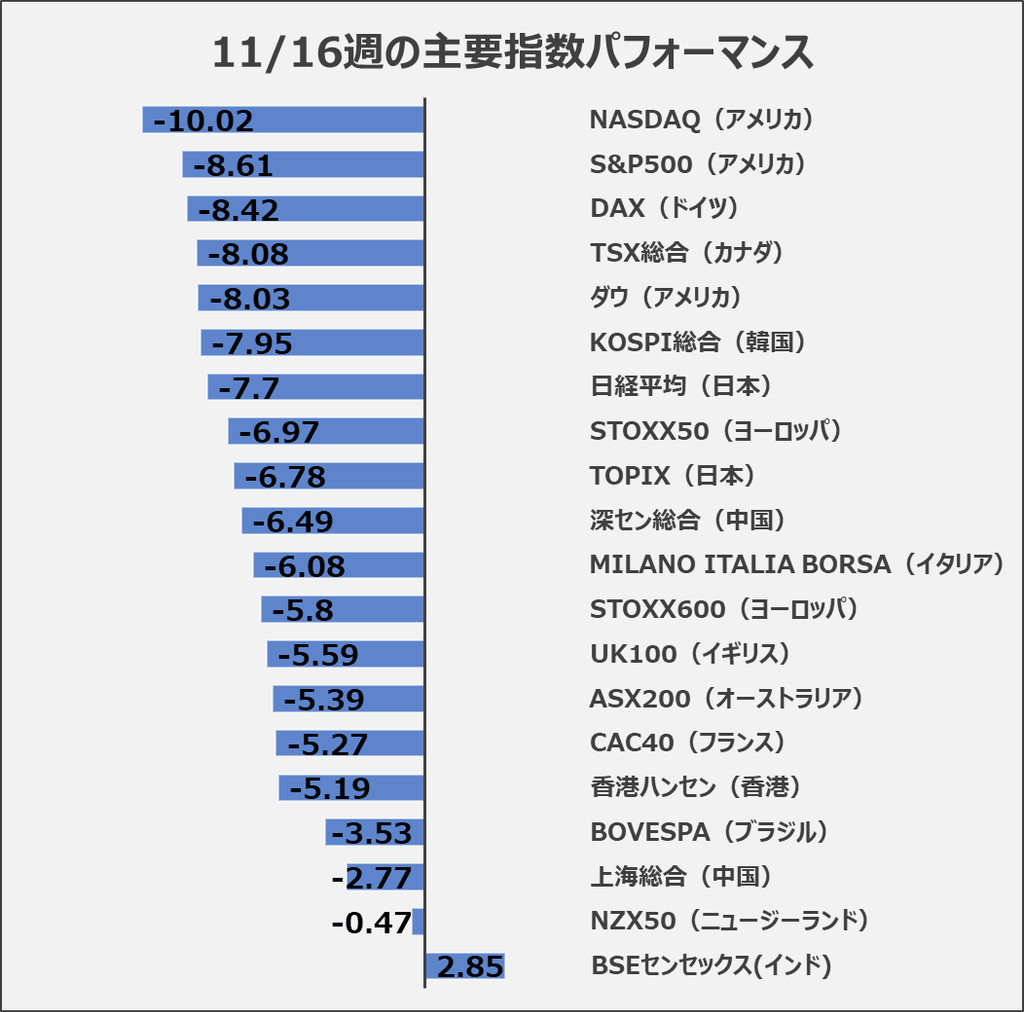
AI・半導体株の売りで日経平均は約8%安、韓国KOSPIは7.95%安でした。香港は約5.2%安、中国は上海が2.77%安、深センが6.49%安。豪州は7営業日続落し、NZも0.5%下落しました。インドは海外資金の流入を背景に銀行・自動車株が上昇をけん引し、約2.9%高でした。
ヨーロッパ
AI設備投資の減速懸念、銀行の信用不安、中国需要の弱さが重なり、ユーロ・ストックス50は約7%安、欧州600は5.8%安でした。ドイツは8.42%安、イタリアは6%安、英国とフランスはともに5%超下落しました。
アメリカ大陸
米国ではNVIDIAの経営を巡る不透明感やFRBのタカ派姿勢が重なり、半導体株の売りが幅広い業種に波及しました。カナダは金・銅・原油安などで8%下落し、ブラジルは財政不安と景気減速で3.5%下落しました。
全体サマリ
AI投資の採算への懸念が世界的なリスク回避の引き金となり、インド株の強さが際立ちました。今後はAI関連企業の受注と利益見通し、米長期金利、中国需要と資源価格の動向、主要株価指数の下げ止まりが焦点です。
欧州(STOXX50,STOXX600)
欧州株はAI投資の減速懸念、銀行の信用不安、中国景気の弱さが重なり、ハイテク・金融・高級品株に売りが広がりました。
週間でユーロ・ストックス50は約7%、ストックス欧州600は5.8%下落しました。
今後は、企業の受注や利益見通しへの影響、信用市場の安定、株価の下げ止まりが焦点です。
【STOXX50の週足チャート】
※TradingView提供のチャート
10週移動平均線、40週移動平均線を下回る
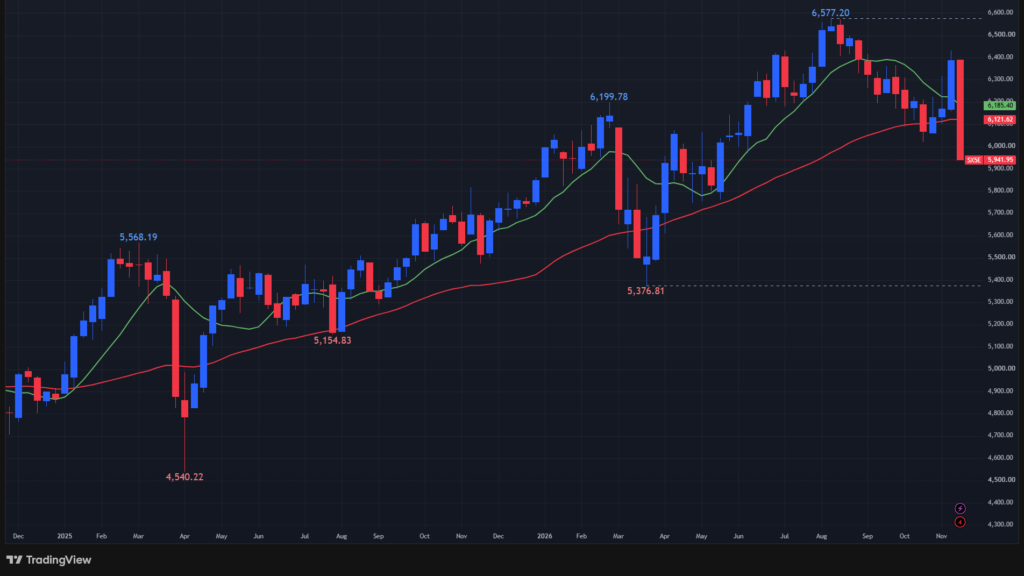
↑週間-6.97%。年初来+1.34%。
(緑:10週移動平均線、赤:40週移動平均線)
【STOXX600の週足チャート】
※TradingView提供のチャート
10週移動平均線、40週移動平均線を下回る
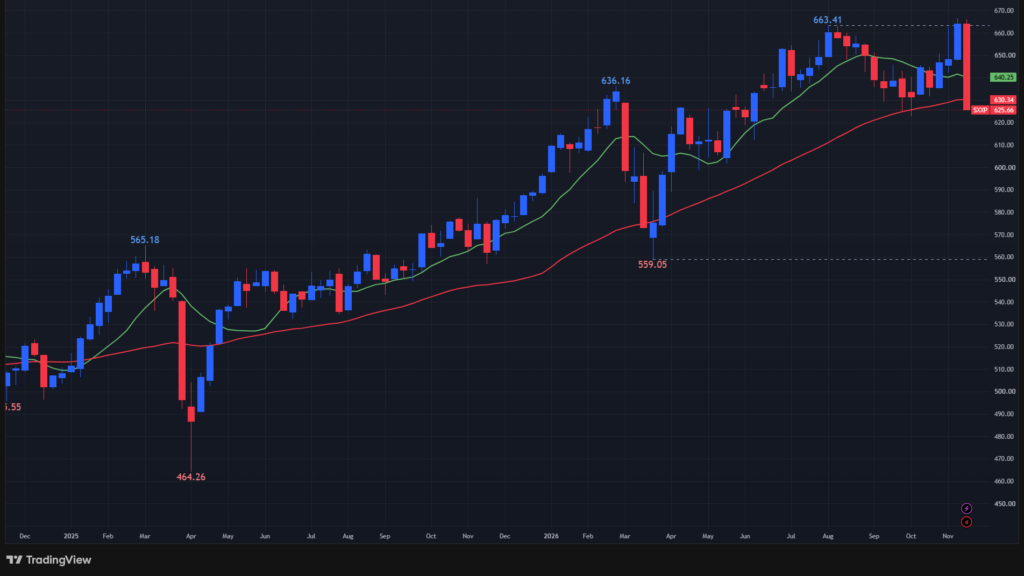
↑週間-5.80%。年初来+4.61%。
(緑:10週移動平均線、赤:40週移動平均線)
ドイツ(DAX指数)
ドイツ株はAI投資の減速懸念、銀行の信用不安、地政学リスクの高まりが重なり、ハイテク・産業株を中心に売りが広がりました。
DAX40は25,000ポイントを割り込み、週間で8.42%安と3月以来最大の下落を記録しました。
今後はAI投資の減速が企業の受注や利益見通しに及ぼす影響、銀行の信用不安、株価の下げ止まりが焦点です。
【DAX指数の週足チャート】
※TradingView提供のチャート
10週移動平均線、40週移動平均線を下回る
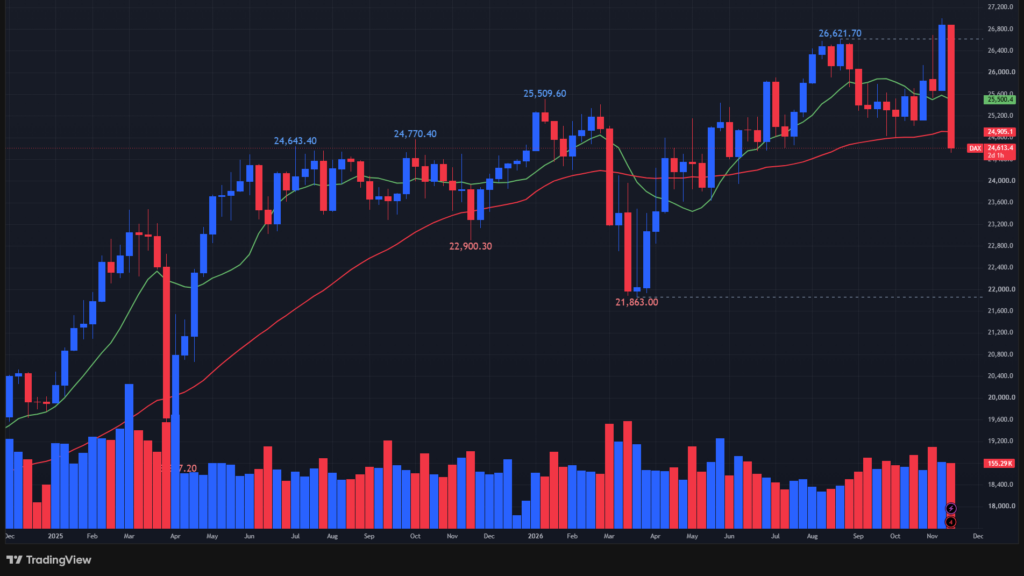
↑週間-8.42%。年初来+0.49%。
(緑:10週移動平均線、赤:40週移動平均線)
フランス(CAC40指数)
フランス株はAI投資減速懸念、中国の消費低迷、国内景気の悪化を背景に、CAC40が週間で5%超下落しました。
STMicroelectronicsなどAI関連株やLVMHなど高級ブランド株、銀行株にも売りが拡大しました。
一方、Sanofiは買収報道が下支えしました。
今後はAI関連受注、中国需要の回復、企業業績の下方修正、銀行の信用コストが焦点です。
当面は現金比率を高めに維持し、業績と株価の底打ちを見極める慎重な姿勢が重要です。
【CAC40指数の週足チャート】
※TradingView提供のチャート
10週移動平均線、40週移動平均線を下回る
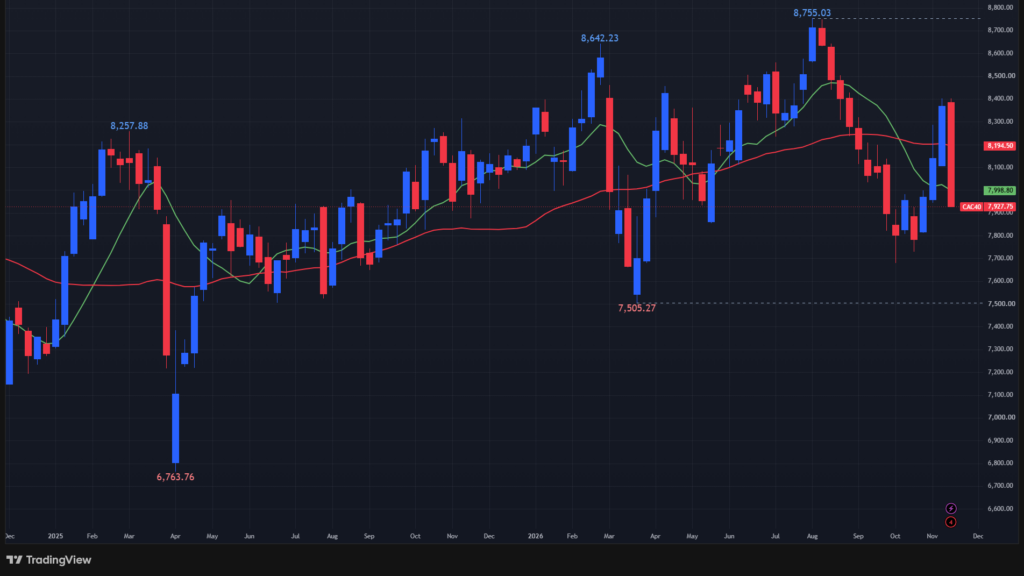
↑週間-5.27%。年初来-3.87%。
(緑:10週移動平均線、赤:40週移動平均線)
イタリア(Milano Italia Borsa指数)
イタリア株はAI投資減速懸念、ECBの政策不透明感、銀行株安を背景に週間6%下落しました。
STMicroelectronicsなど半導体関連株やUniCreditなど銀行株が下落する一方、公益株は底堅く推移しました。
今後はAI関連受注、銀行再編、企業業績への影響が焦点です。当面は現金比率を高め、慎重な銘柄選別が重要です。
【Milano Italia Borsa指数の週足チャート】
※TradingView提供のチャート
10週移動平均線、40週移動平均線を下回る
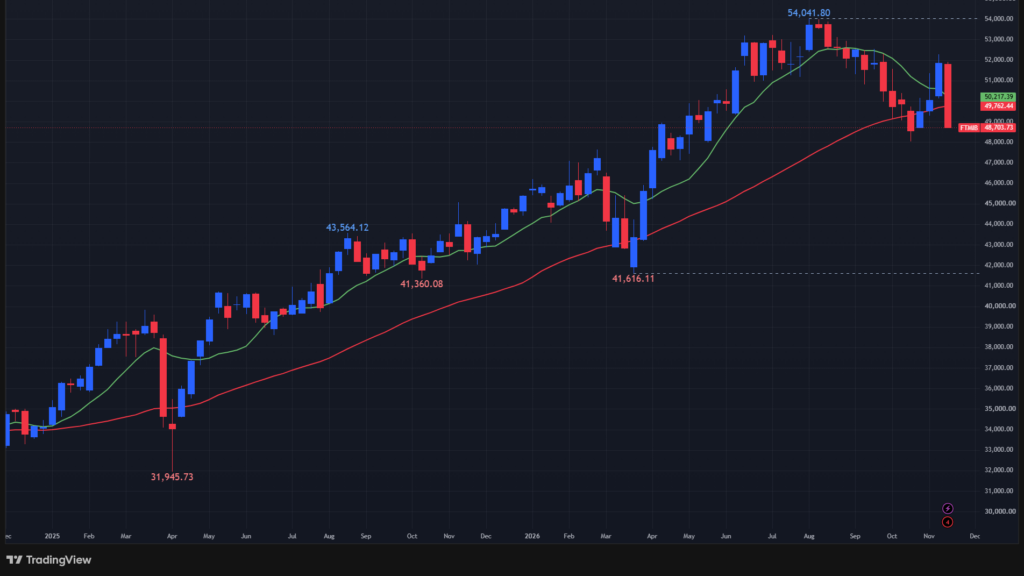
↑週間-6.08%。年初来+6.61%。
(緑:10週移動平均線、赤:40週移動平均線)
イギリス(UK100指数)
英国株はAI投資減速懸念、資源価格の急落、インフレ再加速を背景にFTSE100が週間5%超下落しました。
Rio Tintoなど鉱山株やShell、HSBCが軟調な一方、BabcockやHalmaは底堅く推移しました。
今後は銅・原油価格、中国需要、英国CPIの動向が焦点です。
利下げ期待の後退にも警戒し、資源価格と株価の下げ止まりを確認しながら、業績堅調な銘柄を選別する慎重な姿勢が重要です。
【UK100指数の週足チャート】
※TradingView提供のチャート
10週移動平均線、40週移動平均線を下回る
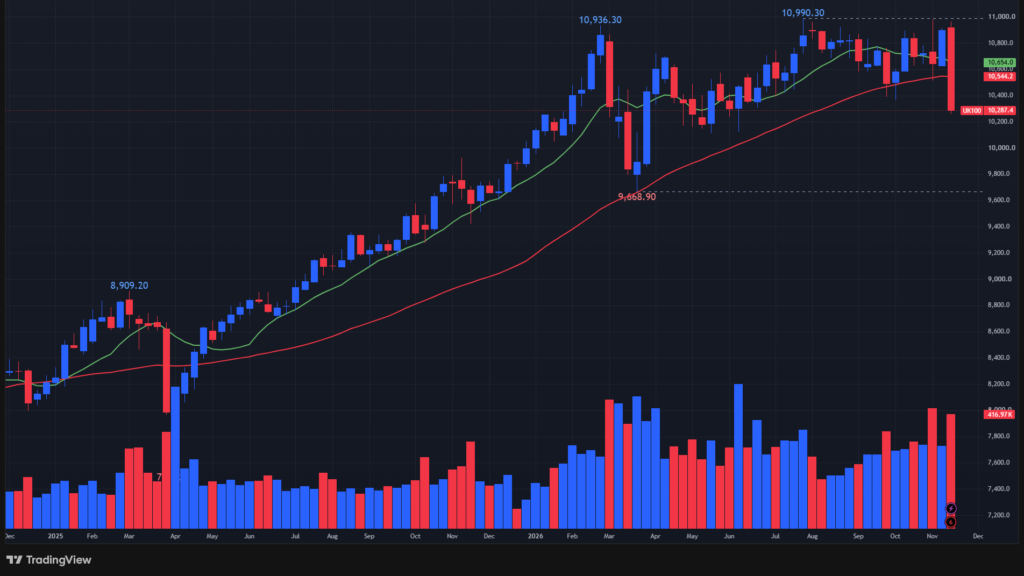
↑週間-5.59%。年初来+3.97%。
(緑:10週移動平均線、赤:40週移動平均線)
インド(BSEセンセックス指数)
インド株は世界的なAI関連株への警戒感を背景に海外資金が流入し、センセックスは週間約2.9%上昇しました。
HDFC銀行など金融株やマルチ・スズキなど自動車株が上昇を主導しました。
今後は海外資金流入の持続性、原油価格、為替、米金融政策が焦点です。
内需の強さは追い風ですが、ドル高や米金利上昇に警戒し、銀行・消費関連の優良銘柄を業績成長と割高感から慎重に選別する姿勢が重要です。
【BSEセンセックスの週足チャート】
※TradingView提供のチャート
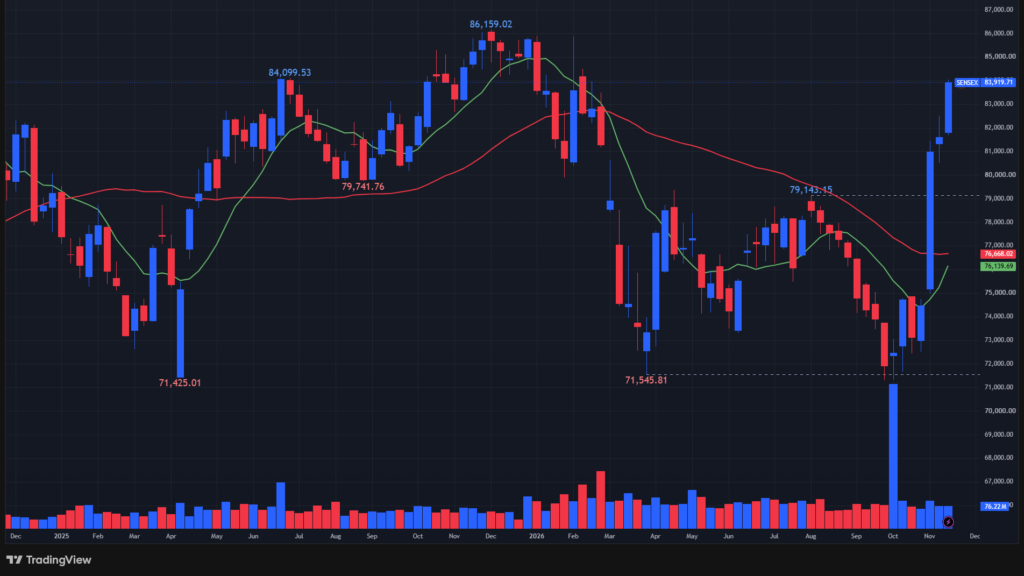
↑週間+2.85%。年初来-2.01%。
(緑:10週移動平均線、赤:40週移動平均線)
中国(上海総合指数,深セン総合指数)
中国株は内需減速や米国の半導体規制、AI関連株の割高感を背景に、上海総合指数が週間2.77%、深セン成分指数が6.49%下落しました。
中際旭創や寒武紀科技などAI・半導体株が売られ、資源株にも下落が波及しました。
今後は中国人民銀行の追加緩和、景気刺激策、米中摩擦が焦点です。
政策効果や企業業績、資金流入の回復を確認するまで、成長株の押し目買いには慎重な姿勢が重要です。
【上海総合指数の週足チャート】
※TradingView提供のチャート
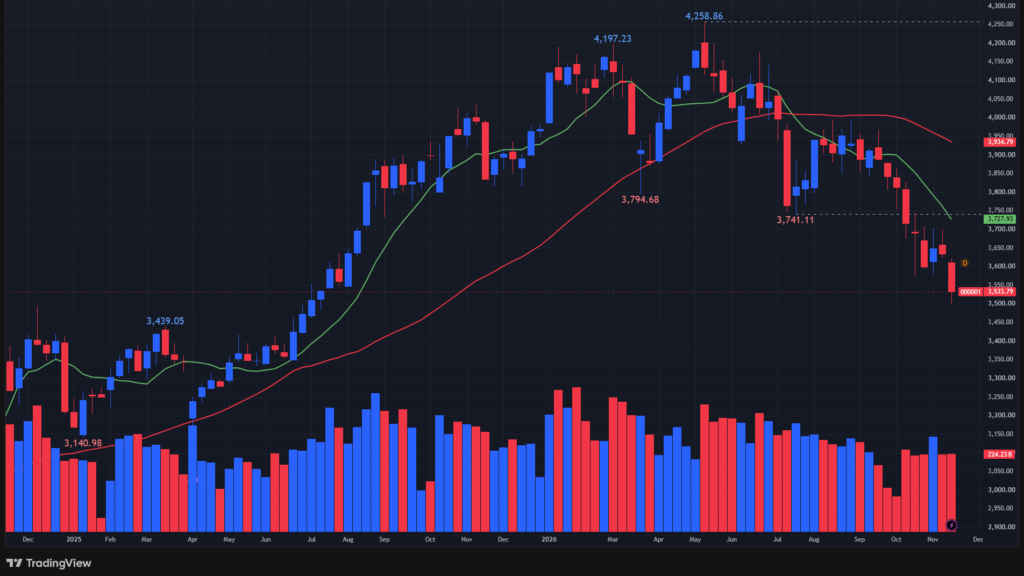
↑週間-2.77%。年初来-11.37%。
(緑:10週移動平均線、赤:40週移動平均線)
【深セン総合指数の週足チャート】
※TradingView提供のチャート
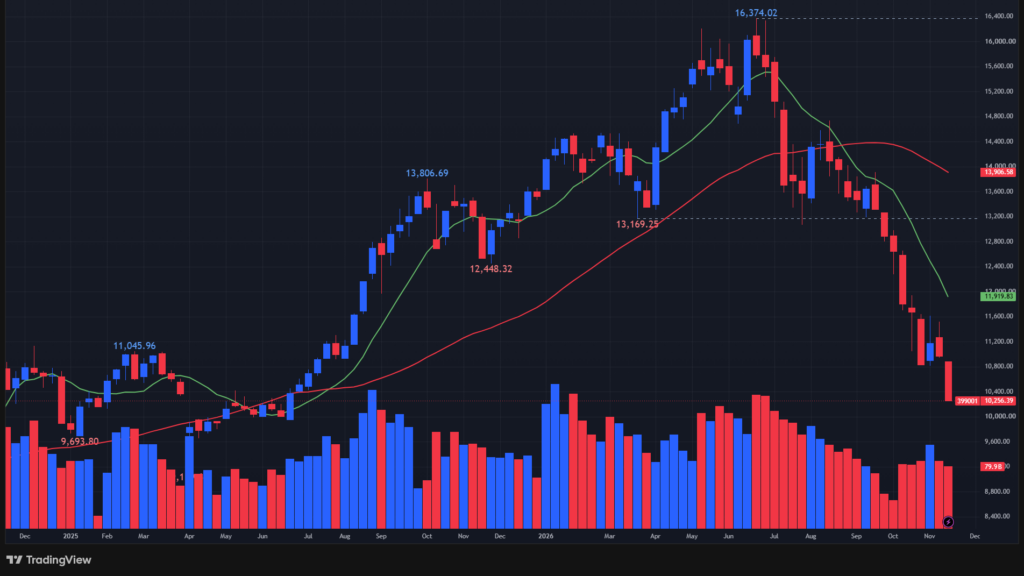
↑週間-6.49%。年初来-24.77%。
(緑:10週移動平均線、赤:40週移動平均線)
日本(日経平均、TOPIX)
日本株はAI投資の収益性や割高な株価評価への懸念から、日経平均が週間約8%下落しました。
Nvidiaの好決算も下落を止められず、ソフトバンクG、アドバンテスト、キオクシアなど半導体関連株が売りを主導しました。
今後はAI関連株の底打ち、企業業績とPERの妥当性、日銀の金融政策や円相場が焦点です。
当面は現金比率を高め、市場の需給改善を見極める慎重な姿勢が重要です。
【日経平均の週足チャート】
※TradingView提供のチャート
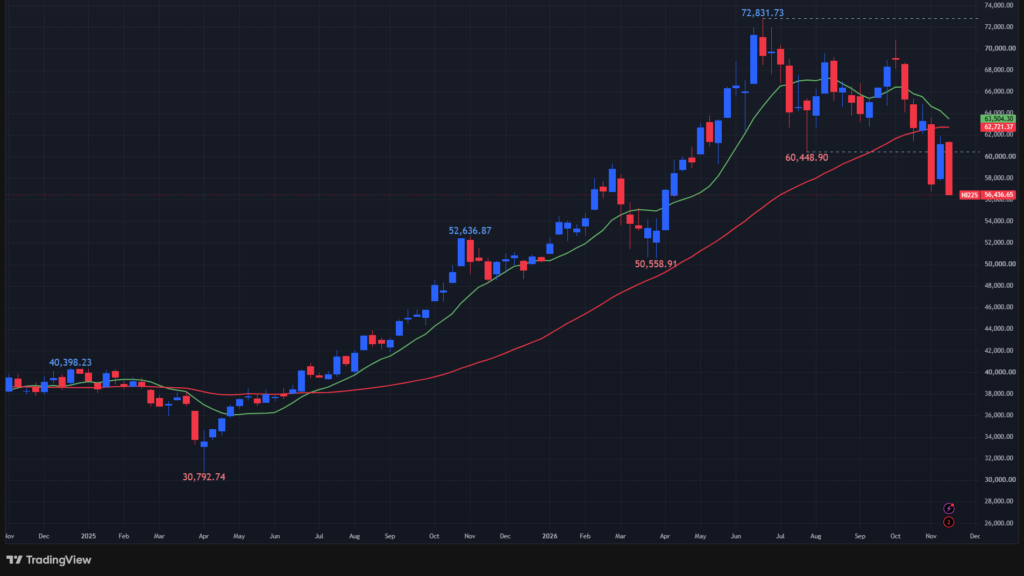
↑週間-7.70%。年初来+10.64%。
(緑:10週移動平均線、赤:40週移動平均線)
【TOPIXの週足チャート】
※TradingView提供のチャート
40週移動平均線を下回る
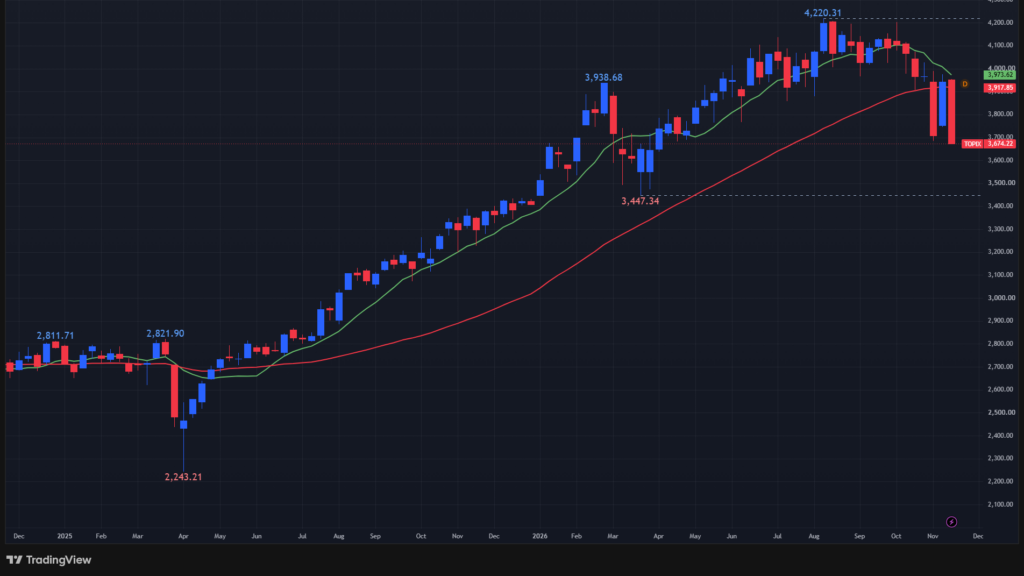
↑週間-6.78%。年初来+6.54%。
(緑:10週移動平均線、赤:40週移動平均線)
韓国(KOSPI総合指数)
韓国株はNVIDIAの好決算で一時反発したものの、AI投資の収益性懸念が再燃し、KOSPIは週間7.95%下落しました。
SKハイニックスやサムスン電子を中心に売りが広がり、自動車・防衛株にも波及しました。
今後はHBM需要、AI投資の回収状況、海外資金動向が焦点です。
半導体の長期成長余地はあるものの、KOSPIの5,000ポイント回復と半導体株の底打ちを見極める慎重な姿勢が重要です。
【KOSPI総合指数の週足チャート】
※TradingView提供のチャート
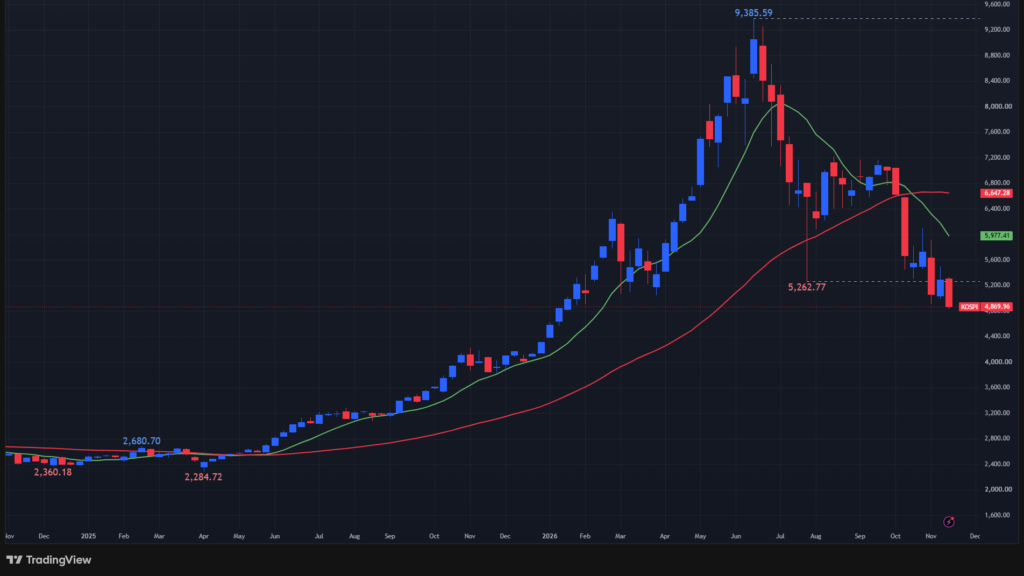
↑週間-7.95%。年初来+11.04%。
(緑:10週移動平均線、赤:40週移動平均線)
香港(香港ハンセン指数)
香港株はテンセントの成長鈍化やAI投資負担への懸念から、ハンセン指数が週間約5.2%下落しました。
好決算のレノボも売られ、美団、小米など成長株を中心に全面安となりました。
米中関係改善への期待も相場を支えられず、需給の弱さが鮮明です。
今後は米国の半導体規制、AI投資の収益性、中国景気の回復が焦点です。
当面は安値更新の停止と主力ハイテク株の底打ちを確認する慎重な姿勢が重要です。
【香港ハンセン指数の週足チャート】
※TradingView提供のチャート
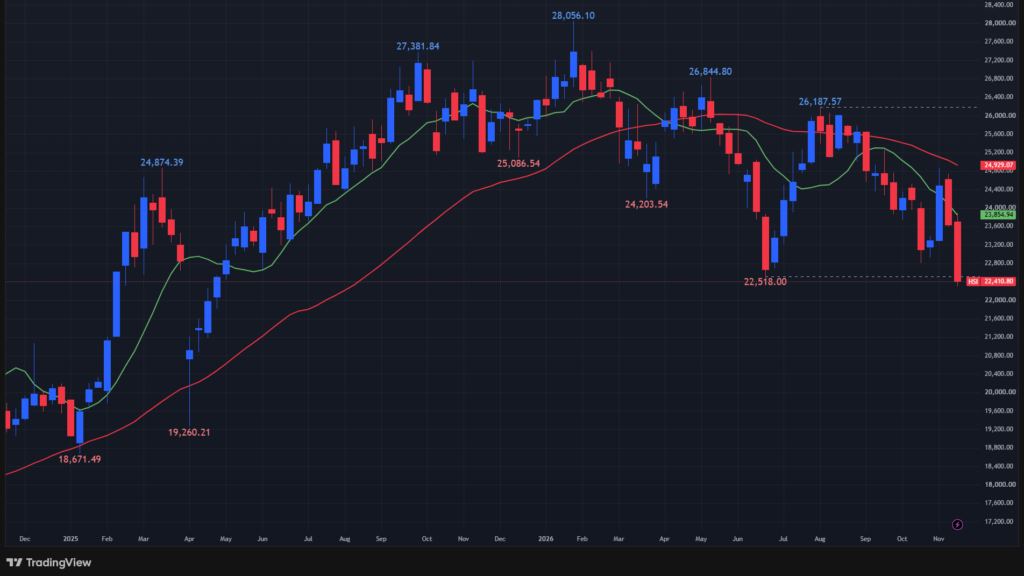
↑週間-5.19%。年初来-14.99%。
(緑:10週移動平均線、赤:40週移動平均線)
オーストラリア(ASX200指数)
豪州株は7営業日続落し、中国需要の低迷や資源価格下落、ハイテク株の評価見直しを背景に全面安となりました。
BHP、リオ・ティントなど資源株や金融・ハイテク株が下落しました。
失業率は4.9%に上昇し、利下げ期待が強まる一方、景気後退懸念も高まっています。
今後はインフレ動向、RBAの金融政策、中国の資源需要、銀行の貸倒リスクが焦点です。
業績と株価の下げ止まりを確認する慎重な姿勢が重要です。
【ASX200指数の週足チャート】
※TradingView提供のチャート
10週移動平均線、40週移動平均線を下回る
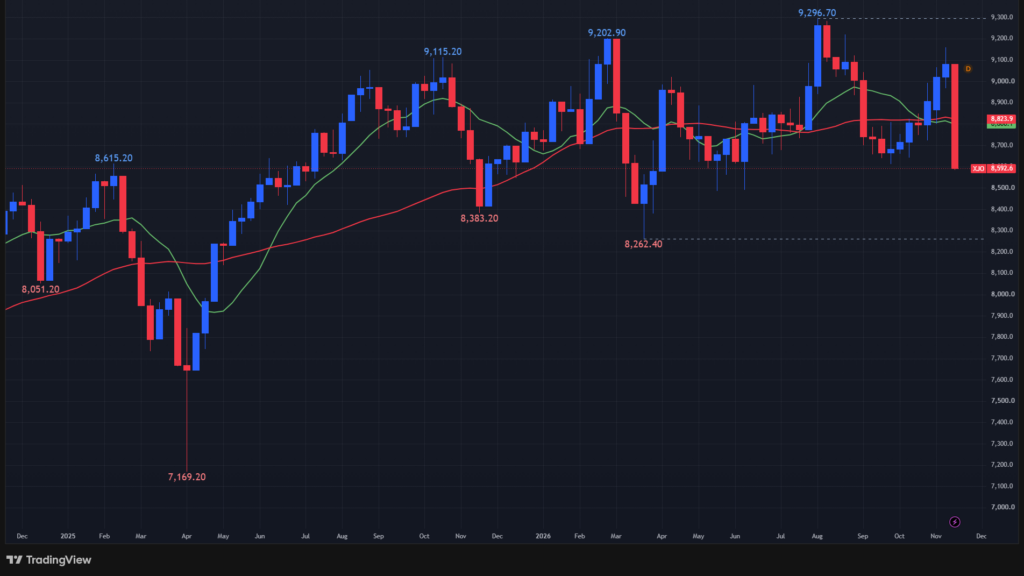
↑週間-5.39%。年初来-1.55%。
(緑:10週移動平均線、赤:40週移動平均線)
ニュージーランド(NZX50指数)
ニュージーランド株はNZX50指数が週間0.5%下落し、3週連続の上昇が終了しました。
インフラティルやネイピア・ポートなど好業績銘柄は堅調でしたが、a2ミルクの業績警告、貿易赤字拡大、米国株安が重荷となりました。
今後はNZ準備銀行の金融政策、米国金利、中国景気に注目が必要です。
【NZX50指数の週足チャート】
※TradingView提供のチャート
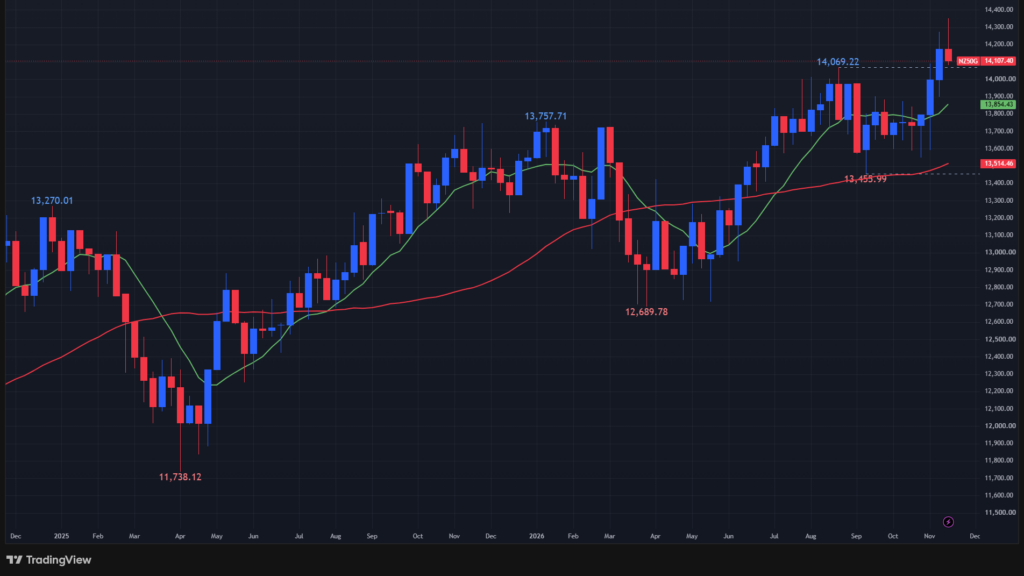
↑週間-0.47%。年初来+4.13%。
(緑:10週移動平均線、赤:40週移動平均線)
カナダ(TSX総合指数)
カナダ株は金・原油・銅価格の下落、AI投資減速懸念、国内消費の低迷を背景に、S&P/TSXが週間8%下落しました。
Agnico Eagleなど金鉱株やSuncorなどエネルギー株に加え、銀行・ハイテク株も軟調でした。
今後は商品価格の底打ち、銀行の貸倒リスク、消費回復が焦点です。
企業利益の下方修正に警戒し、財務健全性とキャッシュフローを重視した慎重な銘柄選別が重要です。
【TSX総合指数の週足チャート】
※TradingView提供のチャート
10週移動平均線、40週移動平均線を下回る
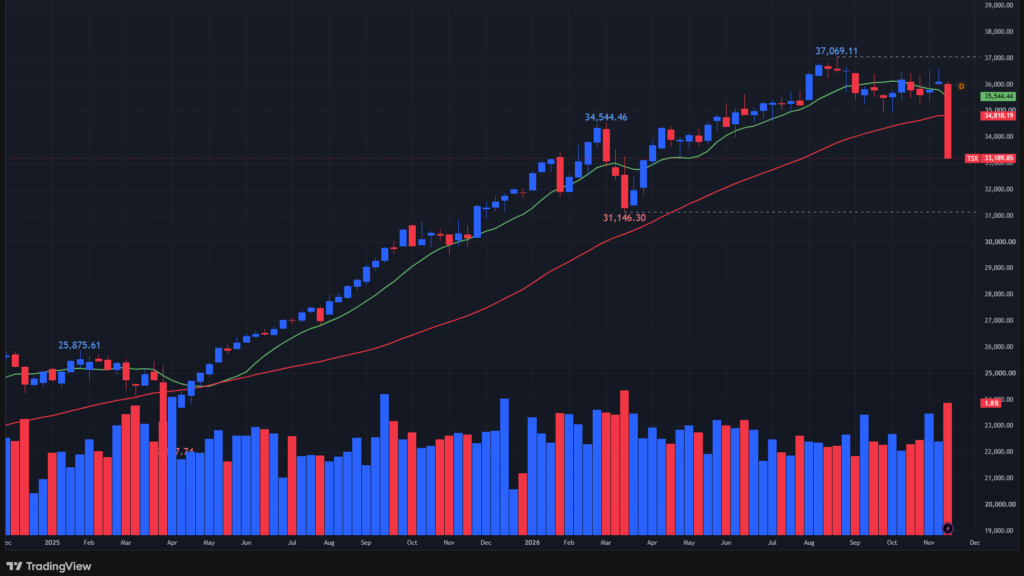
↑週間-8.08%。年初来+3.77%。
(緑:10週移動平均線、赤:40週移動平均線)
ブラジル(Bovespa指数)
ブラジル株は財政悪化懸念や景気減速、投資判断引き下げを背景に、イボベスパが週間3.5%下落しました。
Itaúなど銀行株やPetrobras、Valeが軟調な一方、WEG、Vivo、Sabespは底堅く推移しました。
今後は財政調整法案、政策金利、原油価格、中国需要が焦点です。
長期金利・為替の安定と企業業績の回復を確認し、成長力や財務健全性を重視した銘柄選別が重要です。
【Bovespa指数の週足チャート】
※TradingView提供のチャート
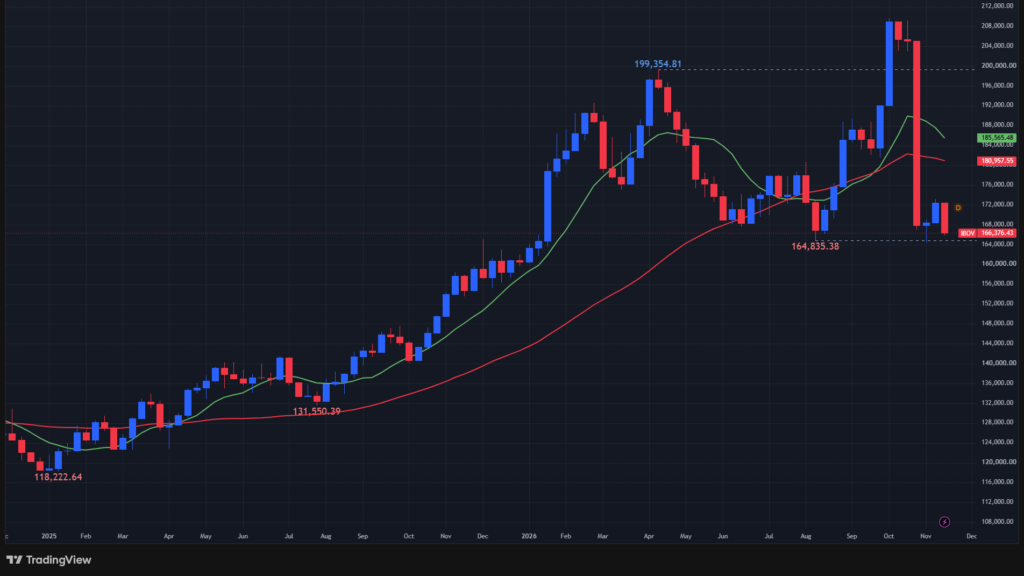
↑週間-3.53%。年初来+3.63%。
(緑:10週移動平均線、赤:40週移動平均線)
アメリカ(S&P500,NASDAQ,ダウ)
米国株はAI投資の収益性懸念、NVIDIAの経営不透明感、FRBのタカ派姿勢を背景に、ハイテク株主導の調整から全面安へ拡大しました。
NVDA、AMD、MUなど半導体株に加え、AMZNやMETAにも売りが波及しました。
今後はAI設備投資と企業業績、米長期金利、FRBの政策姿勢が焦点です。
当面は現金比率を高め、主要指数の200日線回復と需給改善を確認する慎重な姿勢が重要です。
【S&P500指数の週足チャート】
※TradingView提供のチャート
40週移動平均線を下回る
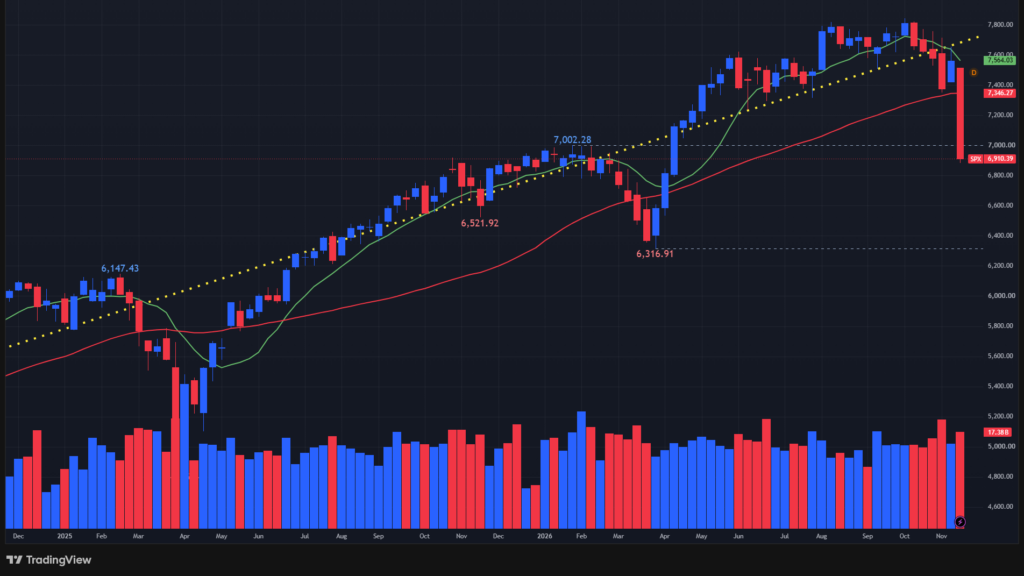
↑週間-8.61%。年初来+0.26%。
(緑:10週移動平均線、赤:40週移動平均線)
【NASDAQの週足チャート】
※TradingView提供のチャート
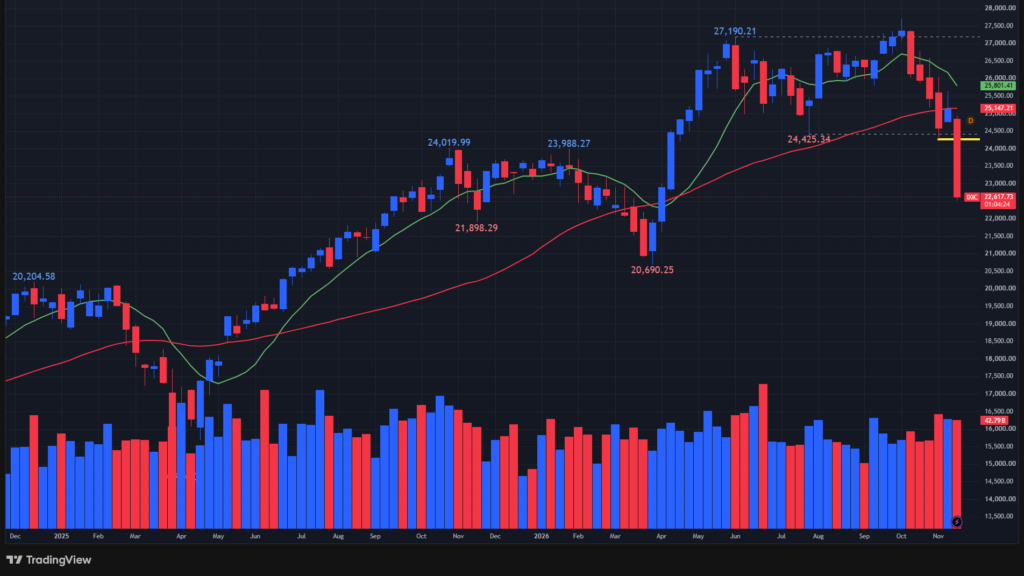
↑週間-10.02%。年初来-3.55%。
(緑:10週移動平均線、赤:40週移動平均線)
【ダウの週足チャート】
※TradingView提供のチャート
10週移動平均線、40週移動平均線を下回る
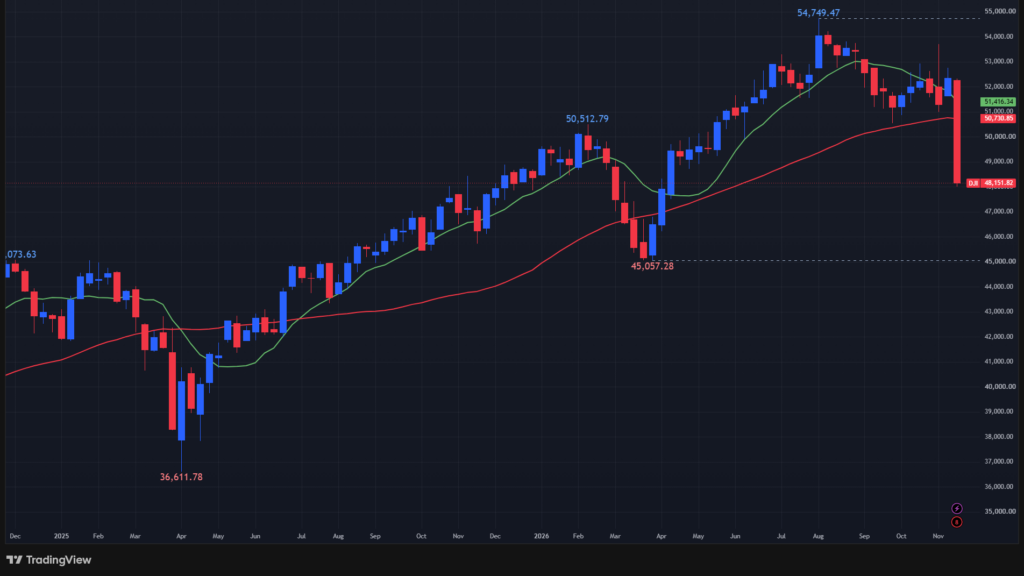
↑週間-8.03%。年初来-0.67%。
(緑:10週移動平均線、赤:40週移動平均線)
コメント