こんにちは、Saabです。今週の振り返りと来週のトピックです。
↓サマリーは以下参照。
11月2~6日の米国株式市場は、中間選挙とAI投資への懸念を背景に大きく変動し、主要指数が週間で下落しました。
民主党の議会選挙勝利を受けて4日は急騰しましたが、5日はAI規制強化や設備投資減速への警戒から半導体株が急落しました。
6日は反発したものの、S&P500は4週連続安となった一方、金・米国債・通信・ディフェンシブ株は相対的に堅調でした。
米国経済では、10月の非農業部門雇用者数が16.5万人増、失業率は4.1%と労働市場の底堅さが確認され、FRBの利下げ期待が後退しました。
原油は中東和平期待から下落し、金価格は安全資産需要を背景に上昇しました。
今後は米国CPI・PPI、長期金利、AI関連企業の決算が焦点です。
特に半導体株の調整が一時的なものか、業績見通しの悪化を伴うものかを見極める必要があります。
短期的には現金比率とリスク管理を重視した慎重な姿勢が求められます。
それでは順に詳細をみていきます。
11/2週 米国市場の振り返り
総括
AI投資への期待から収益性・規制リスク重視へ
今週の米国市場は、中間選挙を挟んで激しく変動しました。特にAI設備投資の持続性と規制強化への懸念が半導体株の急落を招きました。Micron、AMD、Broadcom、Nvidiaの下落が目立つ一方、Microsoft、Alphabet、JPMorganなども大きく変動しました。金曜日には反発しましたが、週間の下落幅は大きく、市場の不安定さが残りました。
今後の注目点
① AI・半導体: Micron、AMD、Nvidiaの反発が持続するか、HBM需要と設備投資計画を確認する必要があります。
② 金利・景気: 堅調な雇用と国債利回りの動向が、FRBの金融政策と株価評価に影響します。
③ 政治・規制: 新議会によるAI規制や財政政策の具体化が重要です。
目先は、短期反発だけで底打ちと判断せず、出来高、市場全体の値動き、企業業績を確認し、現金比率とリスク管理を重視したい局面です。
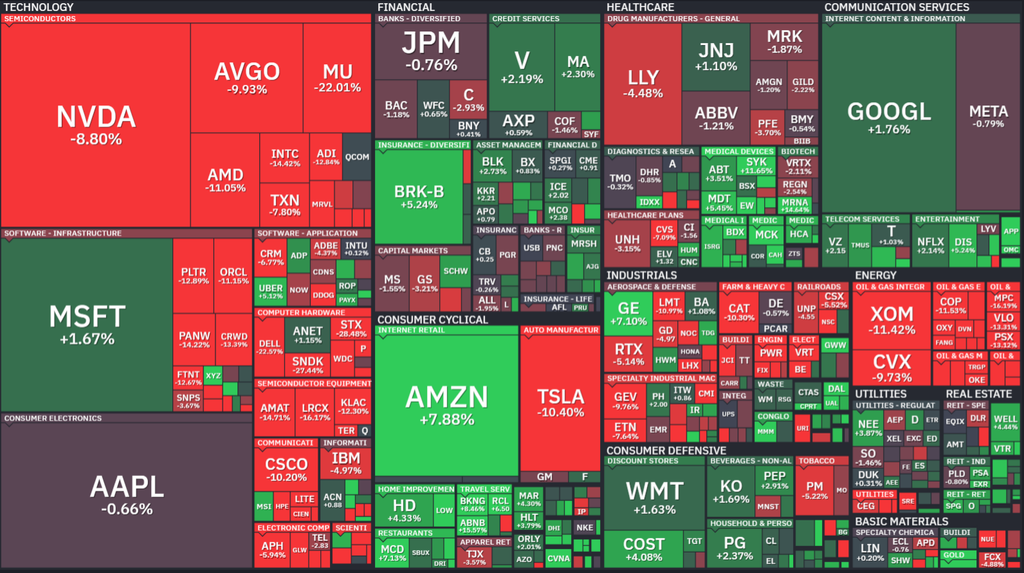
【S&P500の週間ヒートMap(出典:finviz)】
【米国株の各セクターの週間パフォーマンス (出典:finviz)】
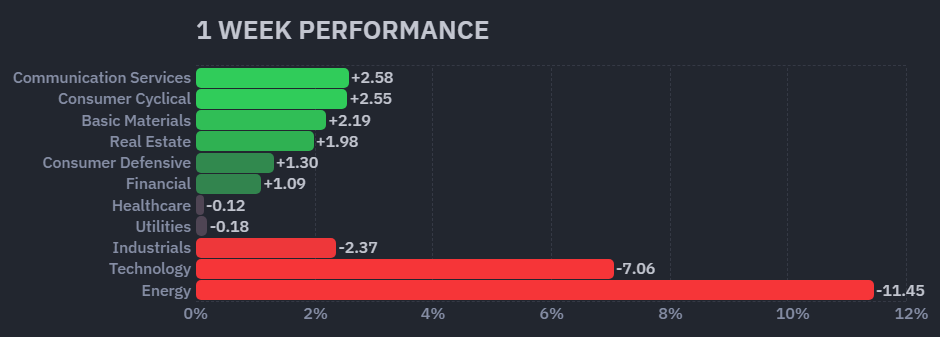
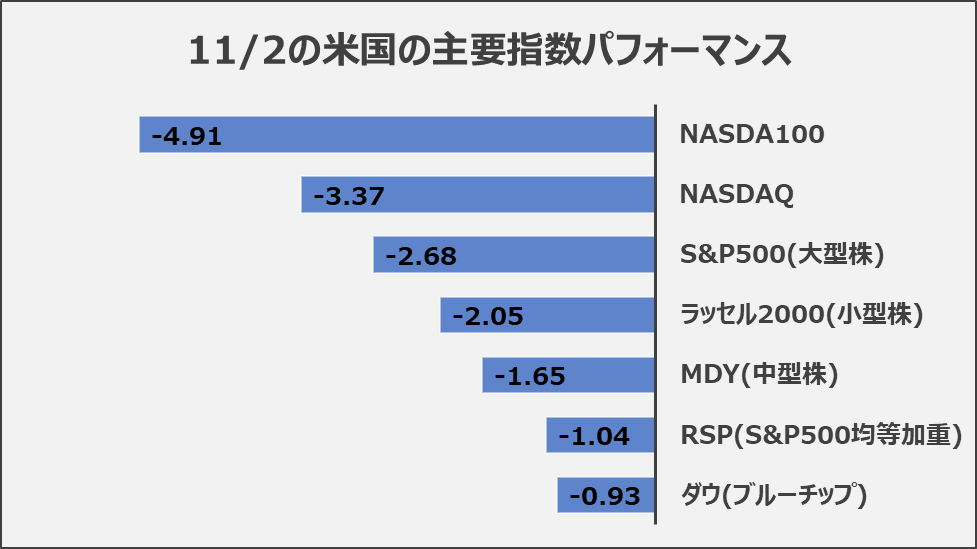
11/2週の主要指数は、全て下落しました。特にAI・グロース株/半導体株/テック株などが下落した一方で、貴金属/金鉱株/米国債/通信セクター/インド/REIT/ディフェンシブ株などが買われました。
S&P500はこれで4週連続下落です。比較的、軽微なダメージで済んでいるのはRSPとダウです。
11/2~11/6の動向
11/2(月)AI・半導体株の下落で軟調スタート
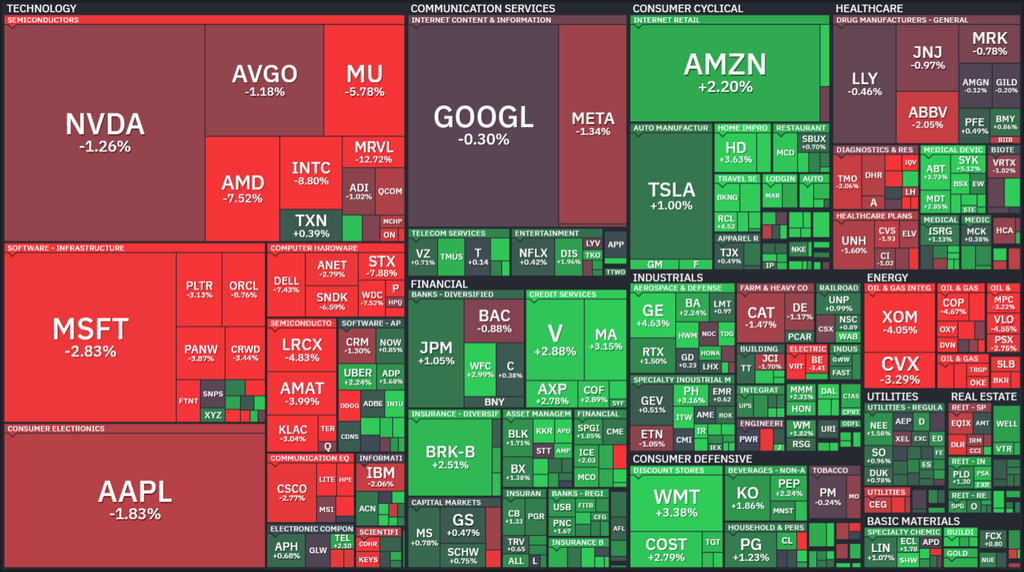
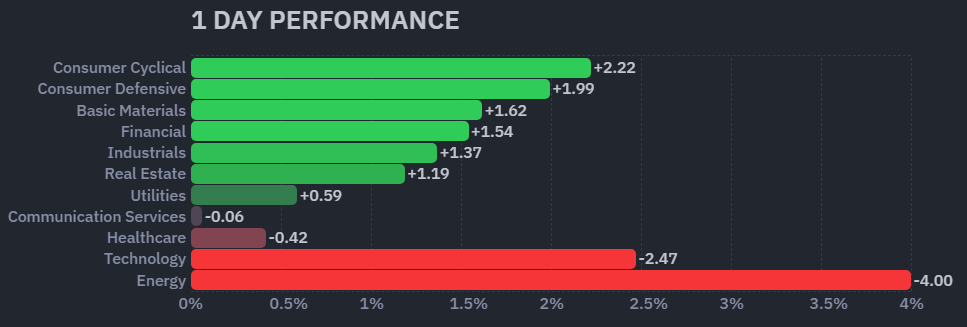
S&P500は0.5%、ナスダックは1.1%下落する一方、ダウは214ポイント上昇しました。中間選挙と雇用統計を控え、投資家は慎重姿勢を強めました。米国・イランの和平交渉再開期待から原油価格も下落しました。Micron(MU)は5.8%、AMDは7.5%、Microsoft(MSFT)は2.8%、Oracle(ORCL)は8.8%下落しました。一方、Amazon(AMZN)は2.2%、Walmart(WMT)は3.4%上昇しました。
【S&P500の1Day(月)ヒートMap(出典:finviz)】
【米国株の各セクターの1Day(月)パフォーマンス (出典:finviz)】
11/3(火)AI関連株が反発
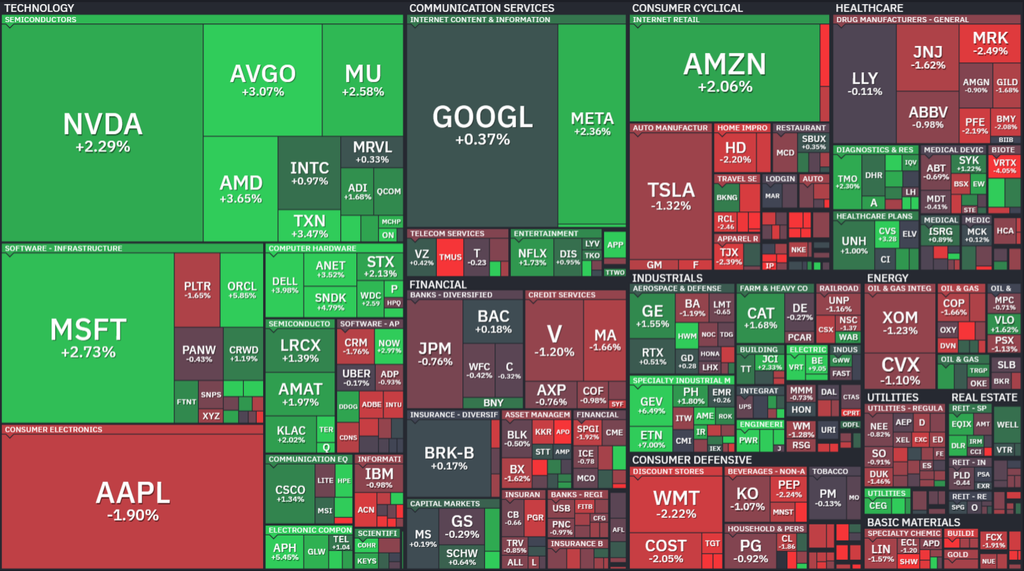
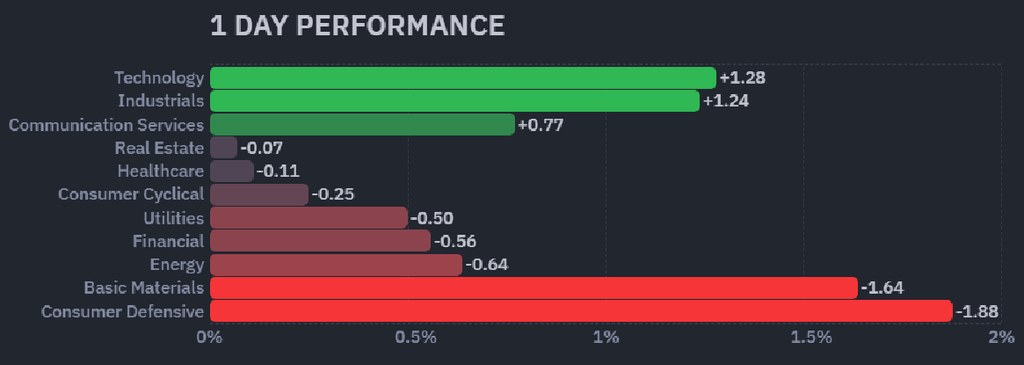
S&P500は0.4%、ナスダックは0.7%上昇しましたが、ダウは197ポイント下落しました。AI投資への懸念から売られていた半導体株に買い戻しが入り、Nvidia(NVDA)は2.3%、AMDは3.6%、Broadcom(AVGO)は3.1%、Micronは2.6%上昇しました。MicrosoftやMeta(META)も堅調でした。一方、Apple(AAPL)はメモリ価格上昇による利益率悪化懸念から1.9%下落しました。
【S&P500の1Day(火)ヒートMap(出典:finviz)】
【米国株の各セクターの1Day(火)パフォーマンス (出典:finviz)】
11/4(水)中間選挙後の期待で株価急騰
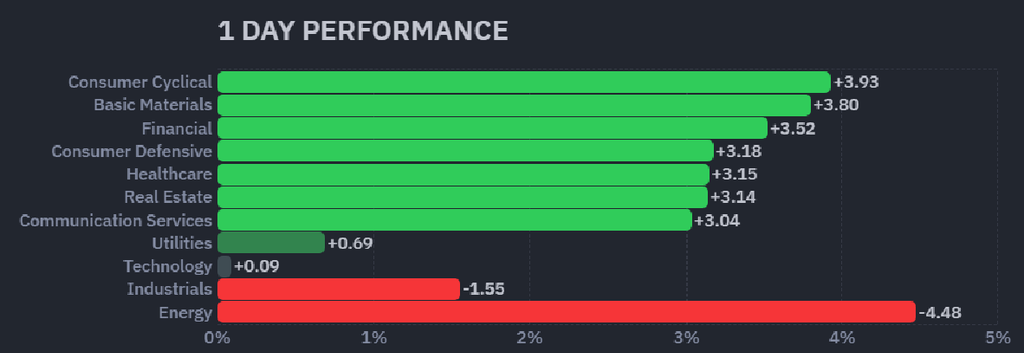
S&P500は1.6%、ナスダックは0.9%上昇し、ダウは1,569ポイント急騰しました。民主党の議会選挙での勝利を受け、財政拡大の抑制や国債利回り低下への期待が株式市場を支えました。JPMorgan(JPM)は4.2%、Berkshire Hathaway(BRK.B)は3.9%、Microsoftは6.7%、Alphabet(GOOGL)は3.2%上昇しました。一方、AI関連規制の強化懸念から半導体株は軟調でした。
【S&P500の1Day(水)ヒートMap(出典:finviz)】
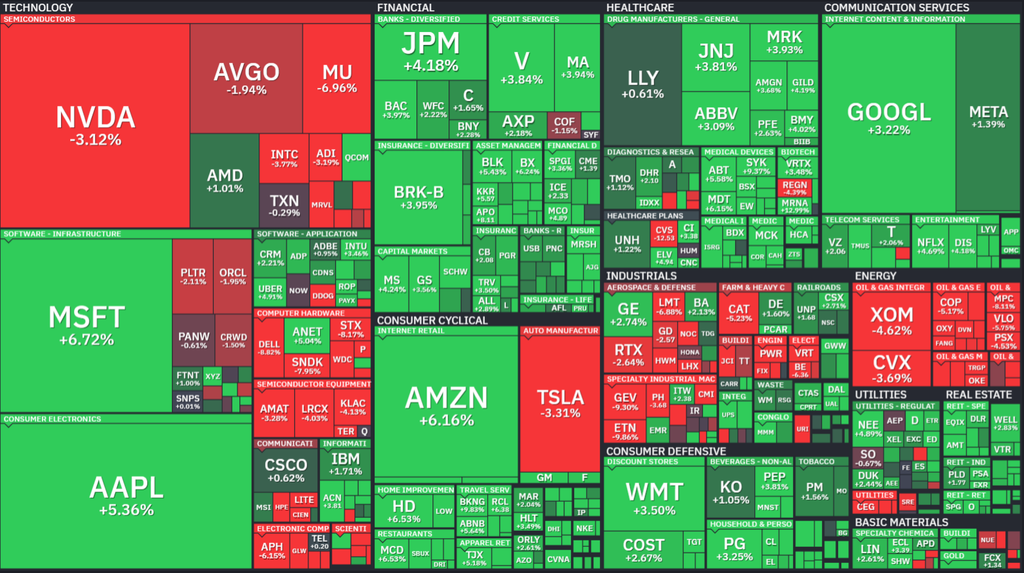
【米国株の各セクターの1Day(水)パフォーマンス (出典:finviz)】
11/5(木)半導体急落、全面的なリスク回避
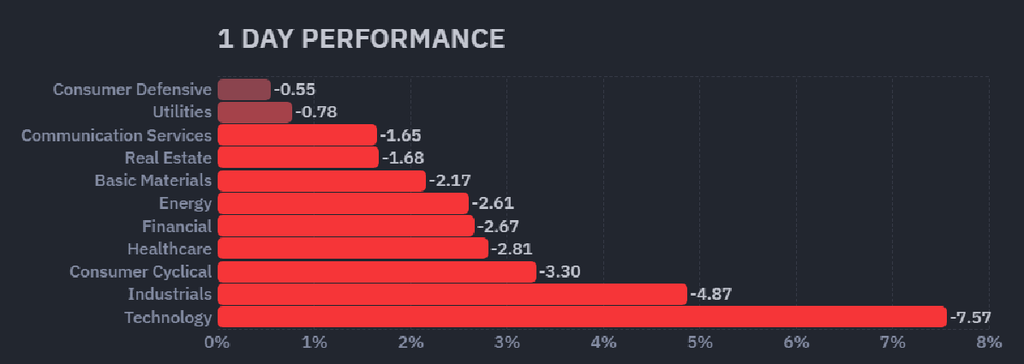
S&P500は4.4%、ナスダックは6.4%急落し、ダウは1,833ポイント下落しました。AIデータセンターへの規制強化や設備投資減速への懸念が広がり、2025年4月以来の大幅な下落となりました。Micronは17.5%、AMDは17.3%、Broadcomは10.4%下落しました。Microsoftも3.6%、Metaは4%、Oracleは6.9%下落し、売りが市場全体へ波及しました。資金は米国債など安全資産へ向かいました。
【S&P500の1Day(木)ヒートMap(出典:finviz)】
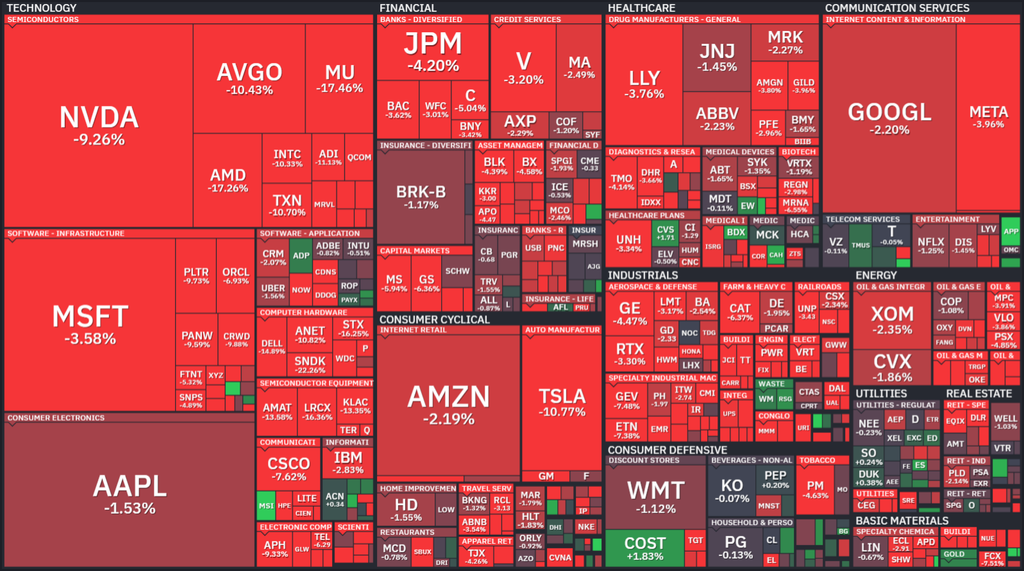
【米国株の各セクターの1Day(木)パフォーマンス (出典:finviz)】
11/6(金)半導体株反発も週間では大幅安
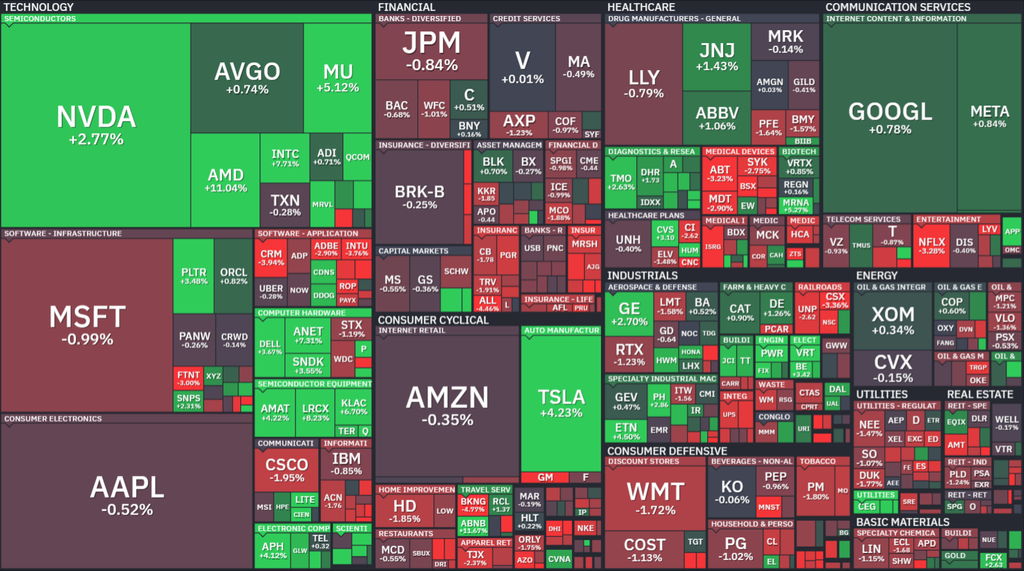
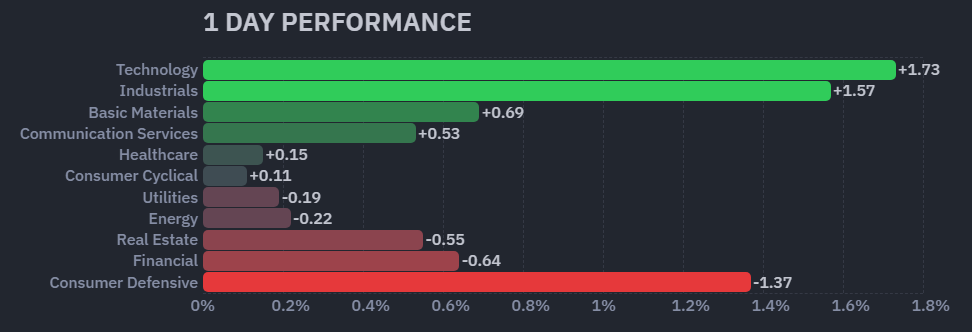
S&P500は0.3%、ナスダックは1.3%上昇しましたが、ダウは237ポイント下落しました。急落後の押し目買いが入り、AMDは11%、Lam Research(LRCX)は8.2%、Intel(INTC)は7.7%、Micronは5.1%、Nvidiaは2.8%上昇しました。予想を上回る米雇用統計も市場を支えました。ただし週間ではS&P500が3.2%、ナスダックが5.5%、ダウが1.7%下落しました。
【S&P500の1Day(金)ヒートMap(出典:finviz)】
【米国株の各セクターの1Day(金)パフォーマンス (出典:finviz)】
【S&P500の日足チャート】
※TradingView提供のチャート
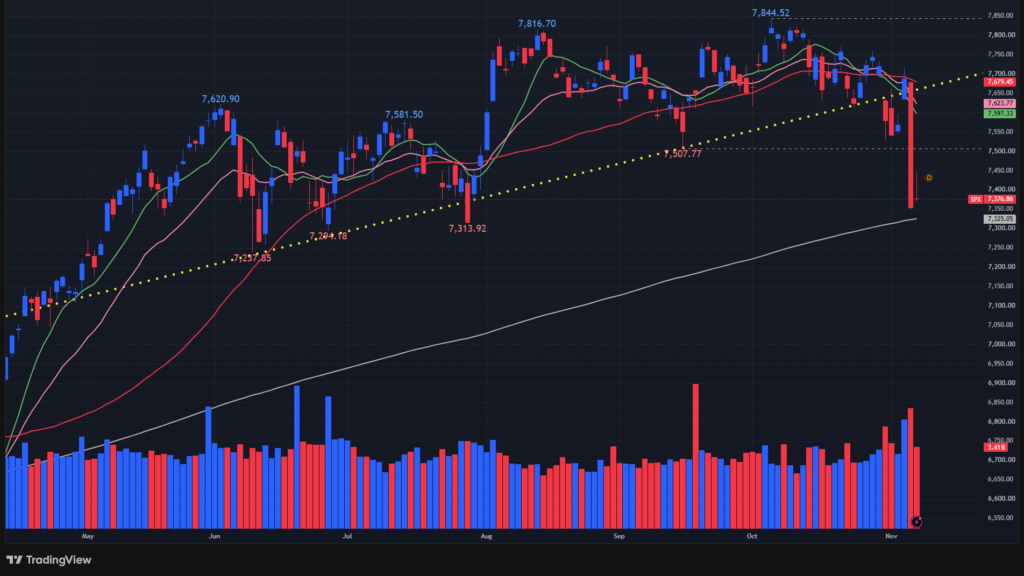
↑週間で-2.68%。今週は直近の高値から更に下落幅を拡大させて、200日移動平均線のちょうど上で推移しています。
【NASDAQの日足チャート】
※TradingView提供のチャート
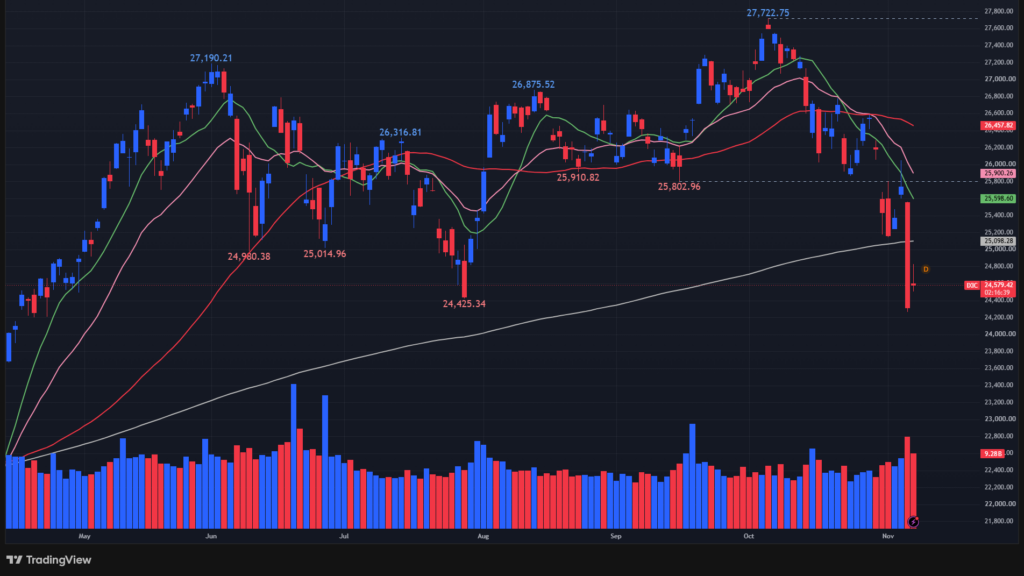
↑週間で-3.37%。S&P500と同様にNASDAQも下落し、200日移動平均線を完全に下にきっていきました。
【ダウの日足チャート】
※TradingView提供のチャート
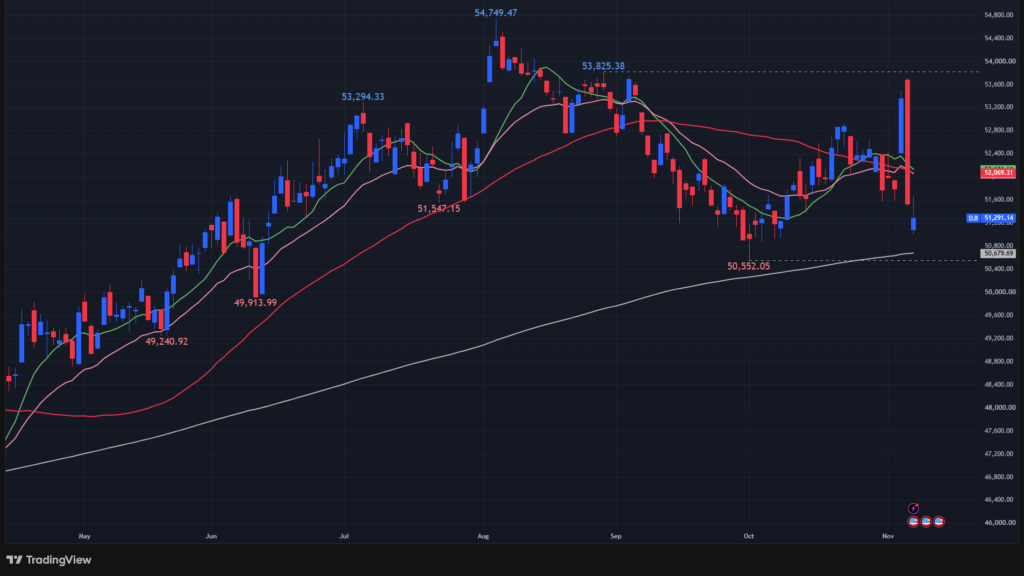
↑週間で-0.93%。ダウも例外なく下落し、S&P500と同じく200日移動平均線の上でなんとかふみとどまっています。
【ラッセル2000(小型株)の日足チャート】
※TradingView提供のチャート
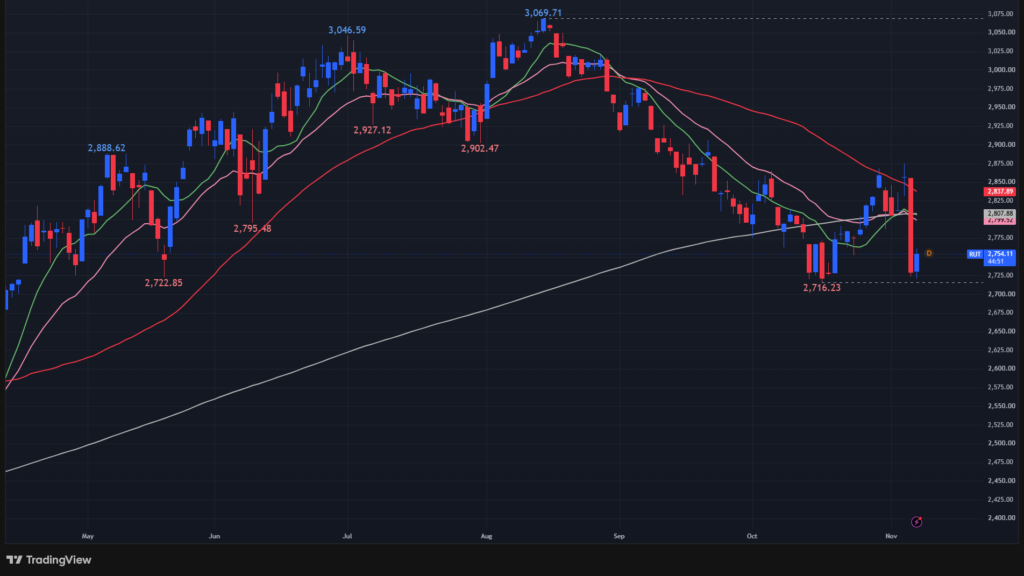
↑週間で-2.05%。NASDAQと同じく、ラッセル2000も200日移動平均線を下にきっています。
【RSP(SP500均等加重)の日足チャート】
※TradingView提供のチャート
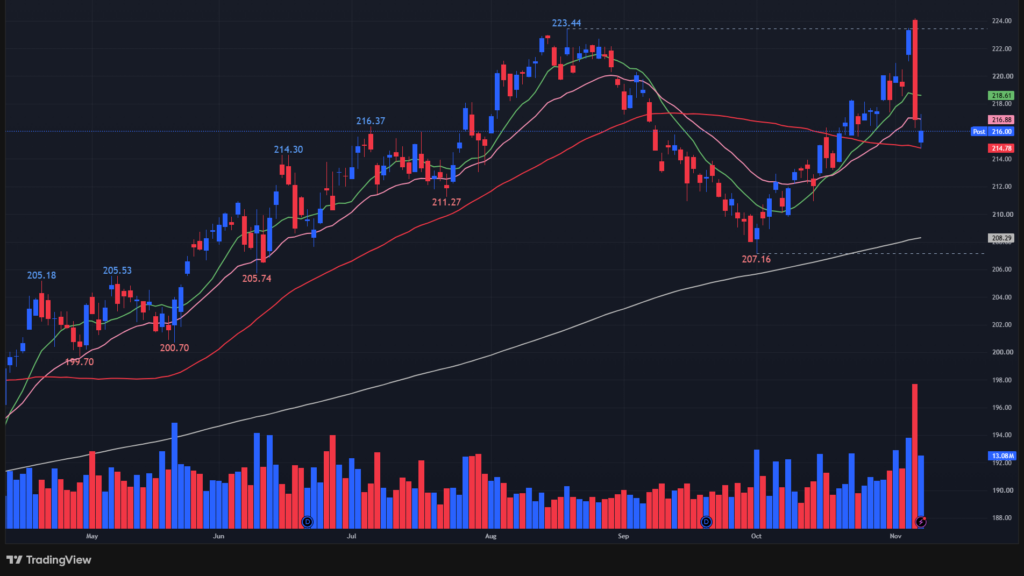
↑週間で-1.04%。RSPも下落したものの、他の指数とは異なり50日移動平均線を死守しています。来週の動向に注目です。
【MDY(中型株)の日足チャート】
※TradingView提供のチャート
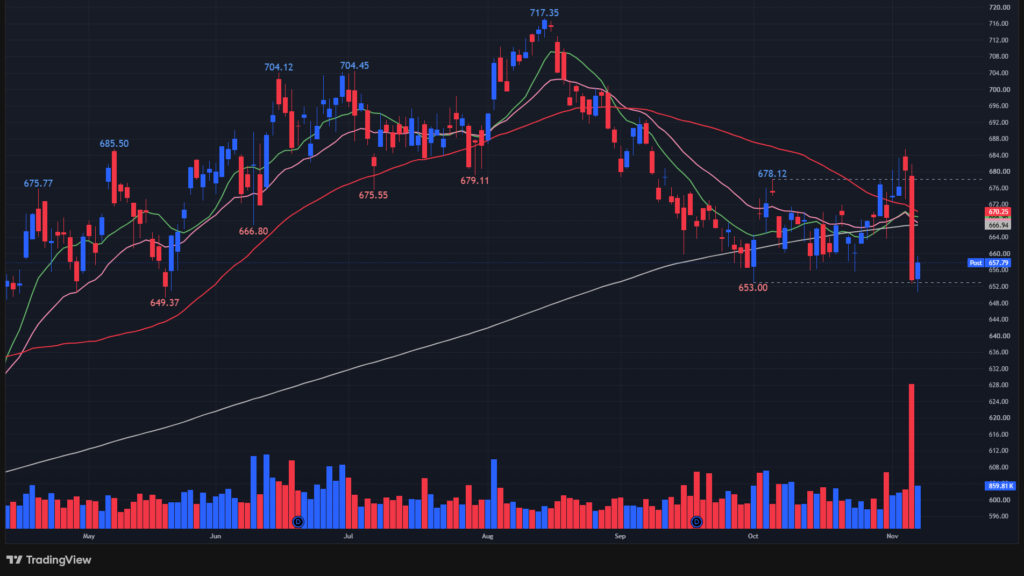
↑週間で-1.65%。こちらはNADAQやラッセル2000と同じく200日移動平均線を下にきりました。
【原油先物の日足チャート】
※TradingView提供のチャート
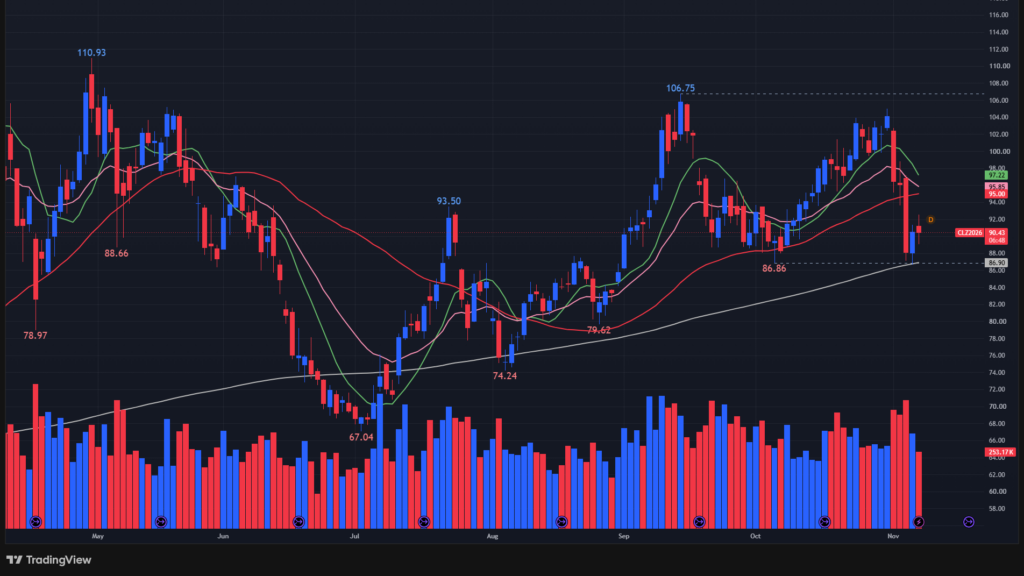
↑イラン和平期待と湾岸諸国の輸出回復を背景に102ドル近辺から一時86.65ドルへ急落し、週末には91ドル前後へ反発しました。今後は米国・イランの和平交渉とホルムズ海峡の安全確保が焦点となり、供給不安による急反発にも警戒が必要です。87ドル付近を維持できるかが、相場の方向性を判断する重要なポイントです。
今後の注目点
① 重要価格帯: 87~88ドルが直近安値、95ドルと100ドルが上値回復の目安です。
② 米・イラン和平交渉: 合意進展なら原油安が続く可能性がありますが、交渉決裂や軍事攻撃再開には警戒が必要です。
③ ホルムズ海峡: タンカー攻撃、航行制限、輸送保険料の上昇が供給リスクを左右します。
④ 個別銘柄: Exxon Mobil(XOM)、Chevron(CVX)、Occidental Petroleum(OXY)などの上流事業には原油安が逆風です。一方、航空・輸送・化学企業にはコスト低下の恩恵が期待できます。
⑤ インフレと金利: 原油安が定着すればインフレ圧力が緩和し、米長期金利の低下や消費関連株の回復を支える可能性があります。
【金先物の日足チャート】
※TradingView提供のチャート
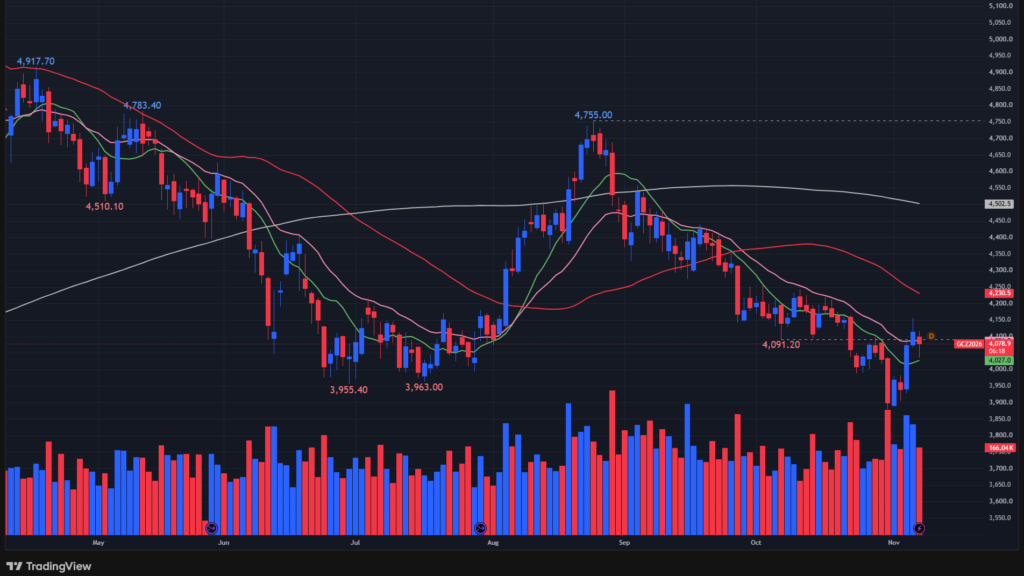
↑金価格は、ドル安や米国債利回り低下、安全資産需要を背景に3,870ドル台から一時4,074ドルへ急回復しました。しかし、週末は強い米雇用統計を受けたドル高・金利上昇により調整しました。今後は米インフレ指標とFRBの金融政策見通しが焦点となり、4,000ドル台を維持できるかが上昇基調の持続性を判断する重要なポイントです。
今後の注目内容
① 米国CPI・PPI: インフレ鈍化なら金価格を支援し、上振れなら金利高・ドル高による下落リスクがあります。
② 重要価格帯: 4,000ドルが短期的な心理的節目、4,120ドル付近が上値突破を確認する目安です。下落時は3,900ドル付近に注目です。
③ ドル・米10年金利: 両者が再上昇すれば金価格の逆風。特に実質金利の動向が重要。
④ AI株からの資金移動: 株式市場の不安定化は金への資金流入を促す可能性がありますが、急落局面では換金売りにも注意が必要です。
【10年債利回りの日足チャート】
※TradingView提供のチャート
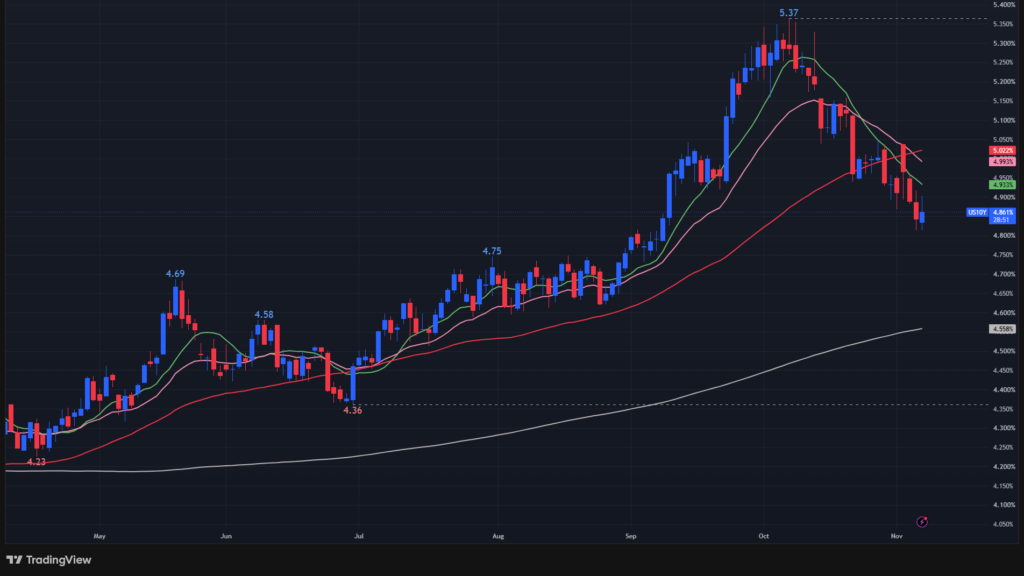
↑原油安や株式市場の調整を背景に週初の4.93%から一時4.83%へ低下しましたが、強い米雇用統計を受けて4.859%へ反発しました。利下げ期待の後退と追加利上げ観測が金利上昇要因となっており、今後は4.8%台での安定か、5.0%への再上昇かが焦点です。
目先の確認事項は以下の通り
① 米国CPI・PPI: インフレ鈍化が確認されれば長期金利の低下余地が広がりますが、上振れすれば再上昇リスクがあります。
② FRBの12月政策: 雇用の底堅さとインフレ動向が25bp利上げの判断を左右します。
③ AI・グロース株: 金利低下は理論上プラスですが、景気減速やAI投資への懸念が強まれば株安が継続する可能性があります。
【ドル指数の日足チャート】
※TradingView提供のチャート
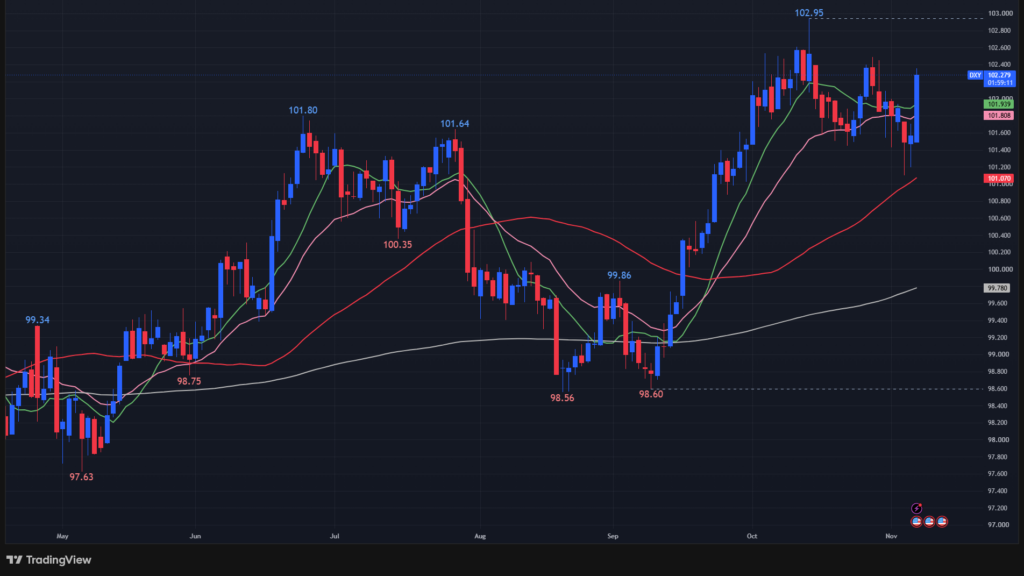
↑中東情勢の緩和や米政治情勢を受けて一時101.3まで下落しましたが、好調な米雇用統計を背景に102.279へ反発し、週間では0.31%上昇しました。市場の焦点は米経済指標とFRBの金融政策へ移っています。 来週の米物価指標でインフレ再加速が確認されれば、ドル高・金利高への警戒が必要です。
今後の注目すべき点は以下の通り。
① 米国CPI・PPI: インフレ率が予想を上回れば追加利上げ観測からドル高、鈍化すればドル安につながる可能性があります。
② ドル指数101~102.5: 101付近の下値支持と102.5付近の上値突破が、短期的な方向性を判断する重要な目安です。
③ ドル円と米金利: 米10年国債利回りの反発が続けば、ドル円の上昇圧力が強まる可能性があります。
④ 新興国株・AI関連株: ドル高は新興国への資金流入を抑制し、米金利上昇を伴う場合はAI・グロース株のバリュエーションにも逆風となります。
※主要なマーケットの詳細は以下参照
リンク
ディストリビューションディ
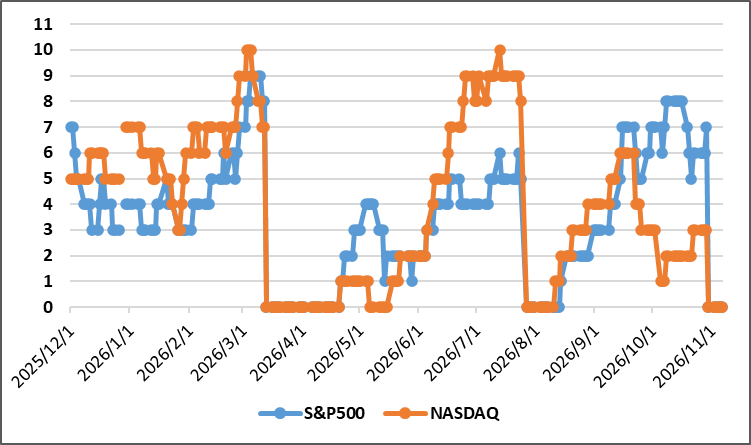
11/2週は先週末にリセットされてから変更なしです。相場は下落基調となっています。
週間カウント数の推移
・11/2 S&P500:0回、NASDAQ:0回
・11/3 S&P500:0回、NASDAQ:0回
・11/4 S&P500:0回、NASDAQ:0回
・11/5 S&P500:0回、NASDAQ:0回
・11/6 S&P500:0回、NASDAQ:0回
【ディストリビューションディ(出典:IBD)】
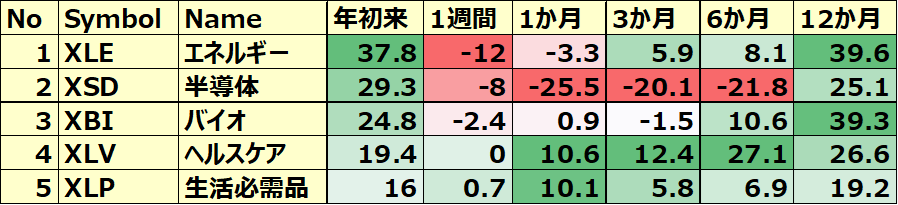
米国のセクターETF 年初来パフォーマンス BEST5
今週は通信(4.9%)が勝者、エネルギー(-12%)/半導体(-8%)/テック(-8.2)が敗者となりました。
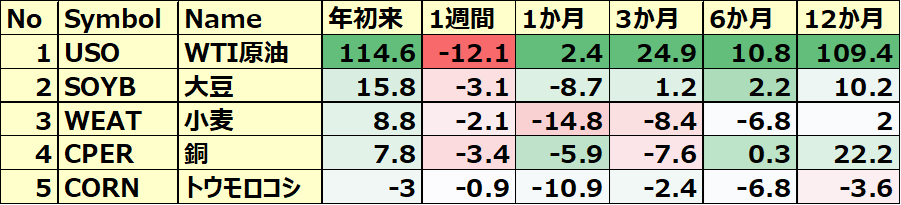
コモディティ&暗号通貨ETF 年初来パフォーマンス BEST5
今週の勝者は、貴金属のプラチナ(6.5%)、シルバー(5.1%)、パラジウム(4.4%)、ゴールド(4.7%)でした。敗者は、原油下落の影響を受けたWTI原油(-12.1)でした。
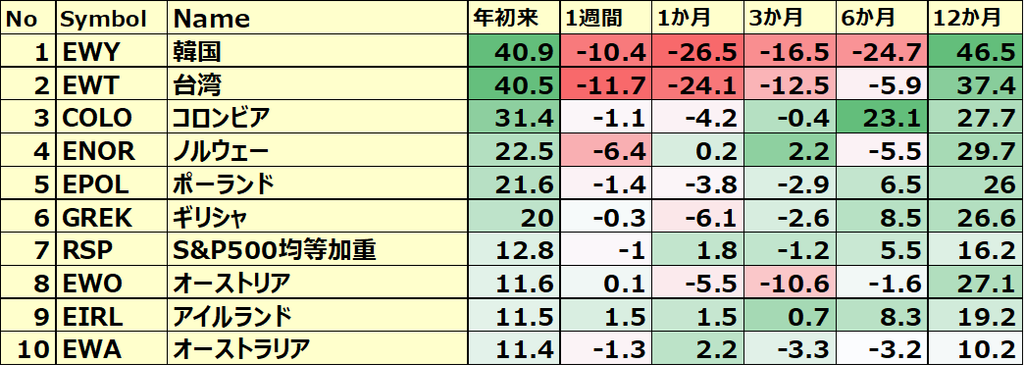
カントリーETF 年初来パフォーマンス BEST10
今週の勝者はカタール(8.9%)、南アフリカ(8.5%)、インド(6.6%)でした。敗者は韓国(-10.4%)、台湾(-11.7%)でした。年初来パフォーマンスでトップに返り咲いていた台湾が再び韓国に譲るカタチとなりました。ただ台湾も韓国も週間で大幅下落を記録しています。
今週は、ドル安や金利低下の影響を受けたためか、年初来パフォーマンスで悪かったアフリカ/中国/インド/中東/アルゼンチンやブラジルを除く中南米/東南アジア/トルコ/香港などが好パフォーマンスを示しました。
※各セクター&カントリーETFの詳細は以下参照
リンク
S&P500のバリュエーション
2026年11月6日に発行されたファクトセットのレポートによると、S&P500の12カ月先PERは17.7倍で、5年平均19.8倍とほぼ同じで、10年平均の19.1倍を上回っています。
また、実績PERは現在24.7倍となっており、5年平均の24.4倍と10年平均の23.7倍を上回っています。
12ヵ月先PERは過去平均を下回っており、実績PERは平均より高い水準となっています。
センチメント
センチメントは弱気に傾いています。
以下、センチメントに関わる数値の結果です。
- 「VIX」は、AIデータセンターへの規制強化や設備投資減速への懸念が広がったことで急騰。
- 「Put Call Ratio※」は、先週末の0.83から1.03へ上昇(久しぶりに1を超える)。
- 「ブルベア指数※」は、ブル42.6vs ベア18.5となり先週末比で更にGap縮小。
- S&P500は、200日移動平均線にさしせまっています。
※ INVESTOR’S BUSINESS DAILYの値引用
【VIXの日足チャート】
※TradingView提供のチャート
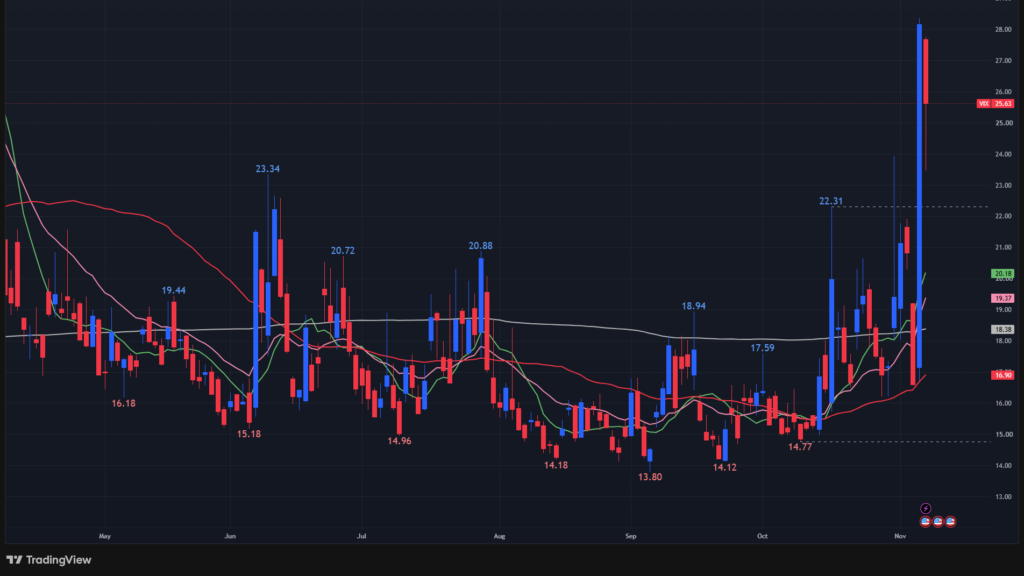
↑今週は、AIデータセンターへの規制強化や設備投資減速への懸念が広がったことで大幅下落したこともあり、VIXも急騰しました。
【Put Call Ratio(出典:IBD)】
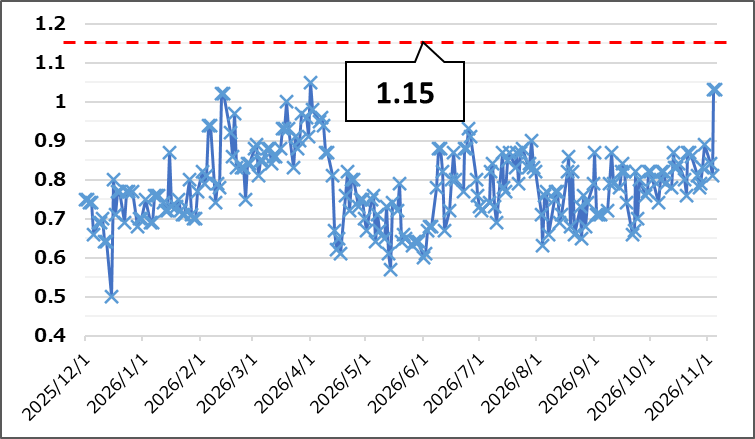
↑先週から大きく上昇したことで、久しぶり1をこえました。
【ブルベア指数(出典:IBD)】
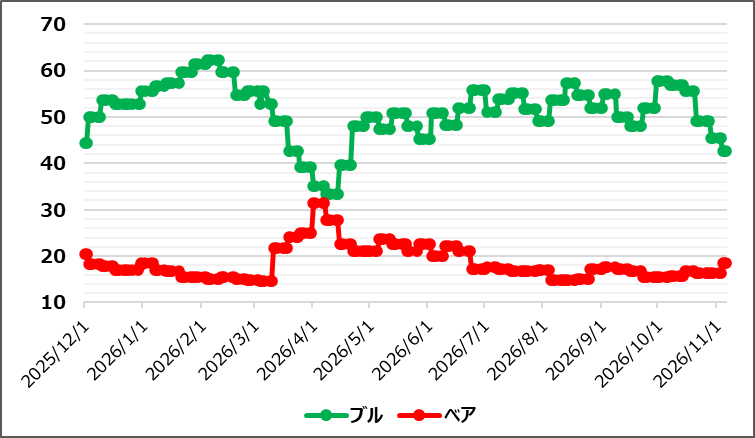
↑ブル下落、ベア上昇の動きが展開されて先週比でGap縮小。
【S&P500の日足チャート】
※TradingView提供のチャート
↑週間で-2.68%。今週は直近の高値から更に下落幅を拡大させて、200日移動平均線のちょうど上で推移しています。
経済指標&イベント
以下、今週確認してきた内容の結果です。
ポジティブサプライズ
・米・ISM製造業景気指数
・米・ADP雇用者数
・米・非農業部門雇用者数
・米・失業率
・米・ミシガン大学消費者信頼感指数(速報)
ネガティブサプライズ
・欧・ユーロ圏消費者物価指数(HICP)
・米・ISM非製造業景気指数
・米・平均時給
ノンサプライズ
なし
米・ISM製造業景気指数
10月は55.5(前月54.5、予想54.6)に上昇し、約4年で2番目の高い拡大ペースとなりました。
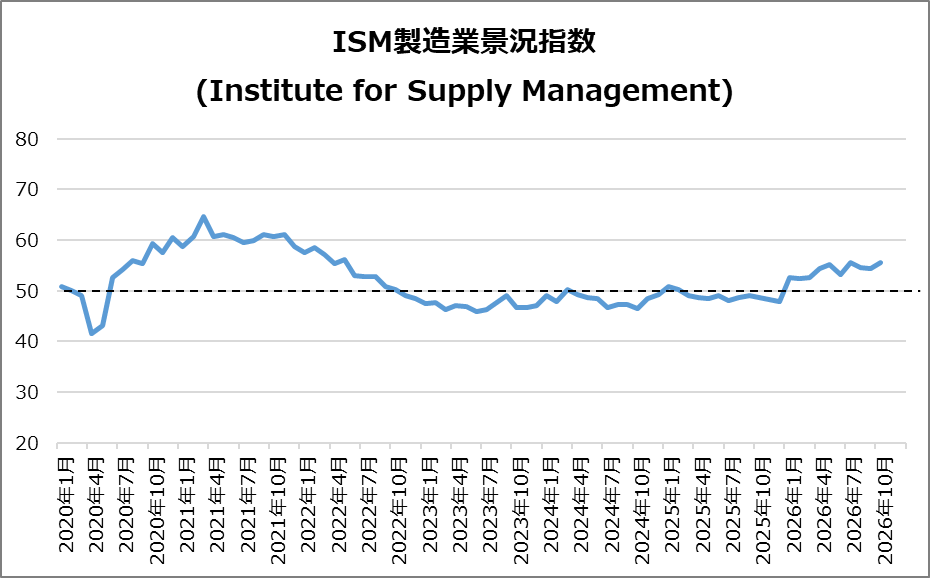
生産・受注が堅調
生産指数は59.0へ上昇。AI、データセンター、半導体、インフラ需要が成長を牽引しました。
インフレ圧力は継続
価格指数は77.9から75.2へ低下しましたが、依然高水準です。
今後の注目点
関税不透明感、供給制約、インフレ長期化が企業投資のリスクです。
欧・ユーロ圏消費者物価指数(HICP)
10月は前年比4.0%(前月3.8%, 予想3.9%)と3年ぶり高水準となりました。
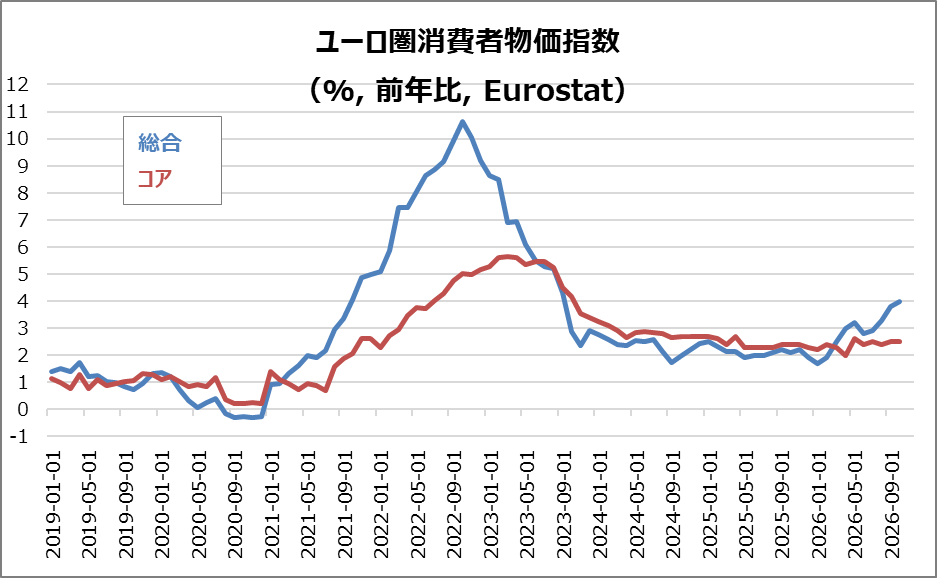
上昇要因
中東情勢によるエネルギー高騰(+20.8%)が主因。サービス+3.3%、コアCPIは2.5%で横ばい。
主要国動向
イタリア5.6%、フランス3.8%へ加速。ドイツは2.8%へ鈍化。
今後の焦点
原油高の長期化とECBの金融政策。
米・ADP雇用者数
10月は8.6万人増と市場予想の6.9万人を上回り、2カ月連続で堅調でした。
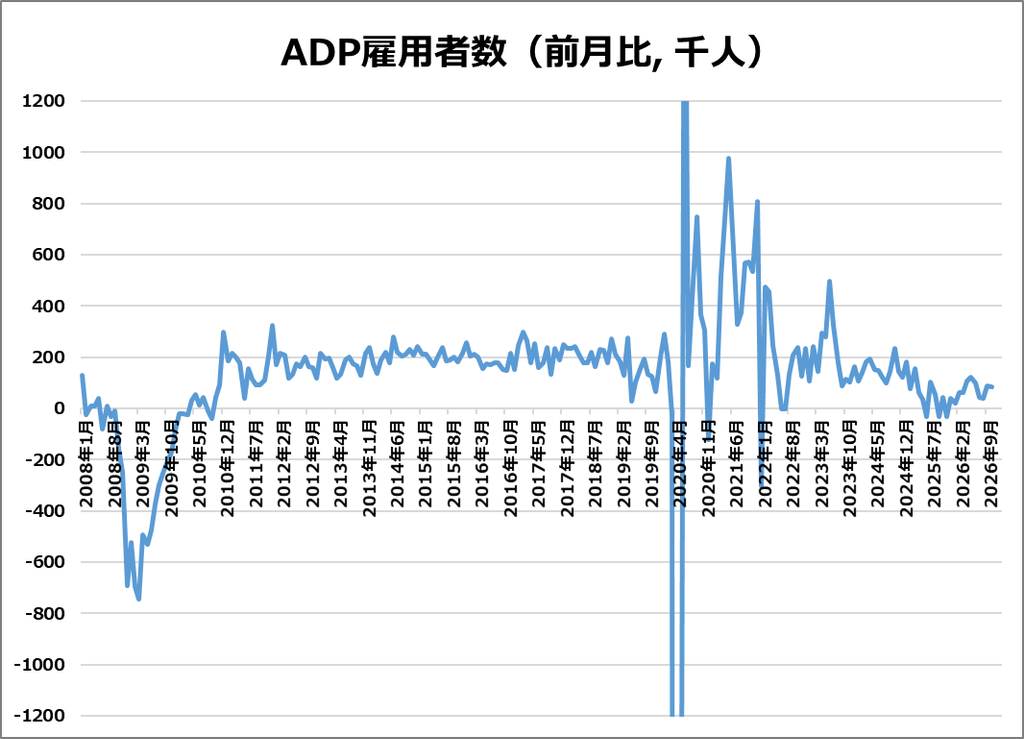
企業規模
中規模+3.3万人、小規模+2.8万人、大企業+2.4万人。
業種別
運輸・公益など+3.9万人。一方、専門・ビジネスサービスは-2.7万人。
賃金動向
転職者の賃金上昇率は2024年3月以来の高水準。
総括
雇用市場は底堅く、賃金インフレの再燃に注意。
米・新規失業保険申請件数
18.9万件(前週比-6,000件)となり、市場予想19.6万件を下回りました。
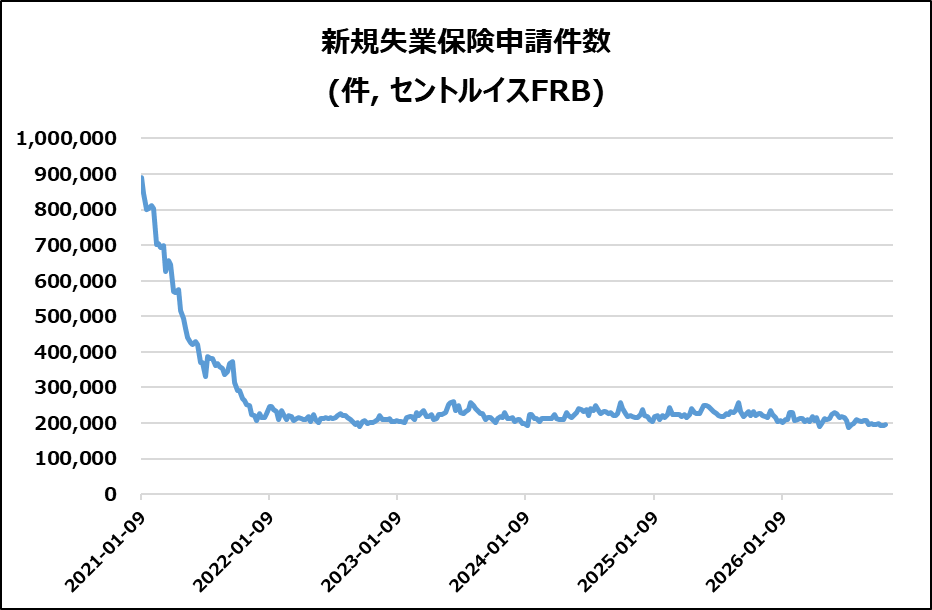
歴史的水準
7月に記録した57年ぶりの低水準と同水準。
継続受給
前週比2.3万件増の171.8万件。
背景
堅調な企業利益と内需が解雇を抑制。
総括
労働市場は底堅いが、イラン情勢、エネルギー高、FRB政策による先行き不透明感に警戒。
米・ISM非製造業景気指数
10月は54.5(前月54.9、予想54.8)と3カ月ぶりの低水準でした。
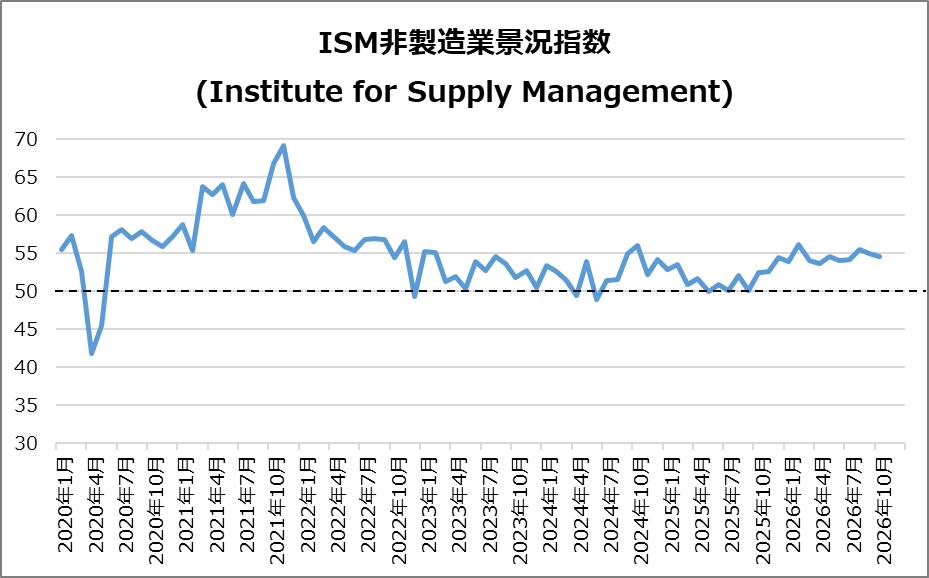
需要
事業活動53.8、新規受注55.9へ低下。
雇用
51.4へ上昇し、2カ月連続で拡大。
物価
価格指数73.0へ低下も高水準。
総括
サービス業は拡大継続も減速。関税・燃料費によるコスト上昇と価格転嫁に警戒。
米・失業率
10月は4.1%と前月の4.2%から低下し、市場予想を下回りました。
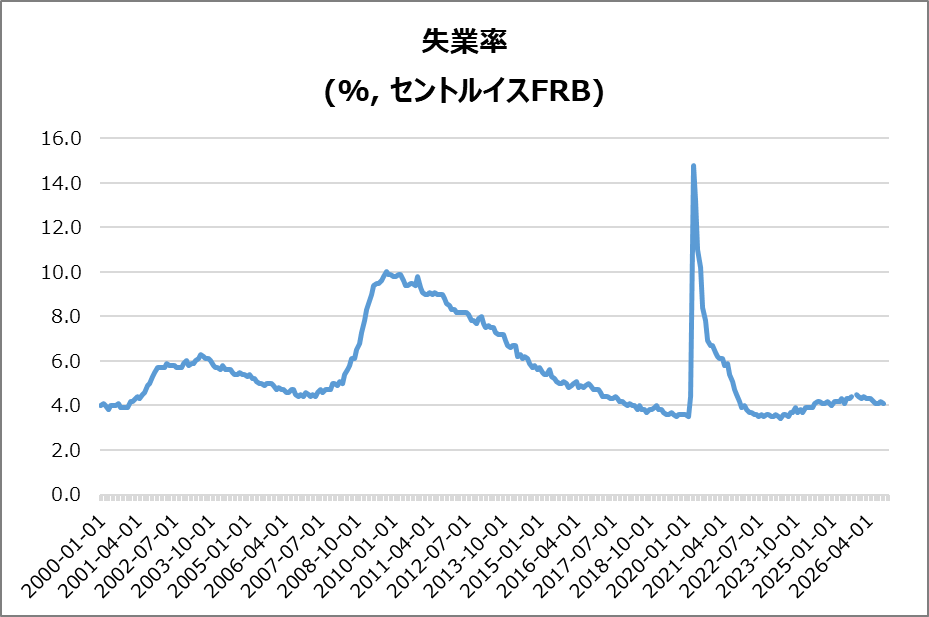
雇用動向
失業者は4.1万人減少。就業者は46.3万人増加しました。
労働参加率
61.9%に上昇。雇用対人口比率も59.3%に改善しました。
潜在的弱さ
広義失業率(U-6)は7.9%へ悪化しました。
今後
雇用は底堅い一方、労働市場の質的悪化に注意が必要です。
米・非農業部門雇用者数
10月は16.5万人増で、市場予想6.5万人を大幅に上回りました。
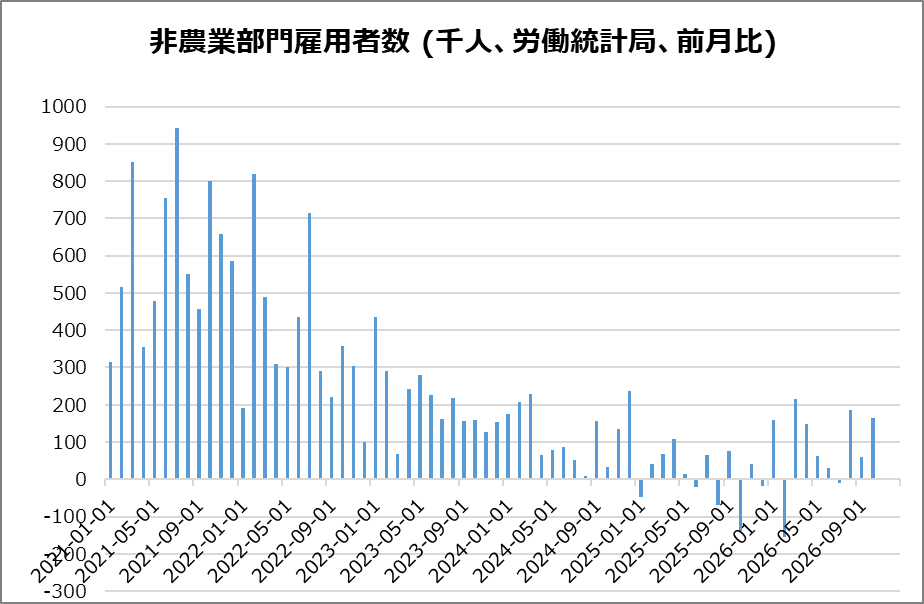
業種別
専門・ビジネス+7万人、医療・福祉+4.2万人、運輸・倉庫+2.5万人、製造業+1.9万人。
過去修正
8~9月分は合計8.4万人上方修正されました。
今後
雇用の底堅さが確認され、FRBの利下げ期待が後退する可能性があります。
米・平均時給
10月は前月比+0.4%の38.00ドル。市場予想+0.3%を上回り、1月以来の高い伸びです。
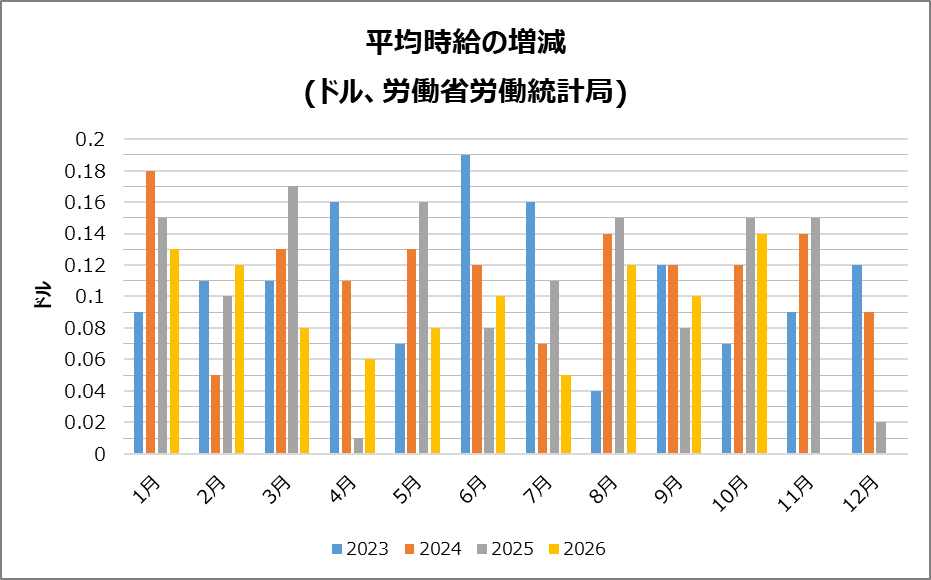
年間伸び率: 前年同月比+3.1%と市場予想+2.9%を上回りました。
非管理職: 平均時給は+0.4%の32.75ドル。
今後: 賃金インフレの根強さが示され、FRBの利下げ慎重姿勢が続く可能性があります。
米・ミシガン大学消費者信頼感指数(速報)
11月は51.0(前月48.0)に上昇し、市場予想を上回りました。
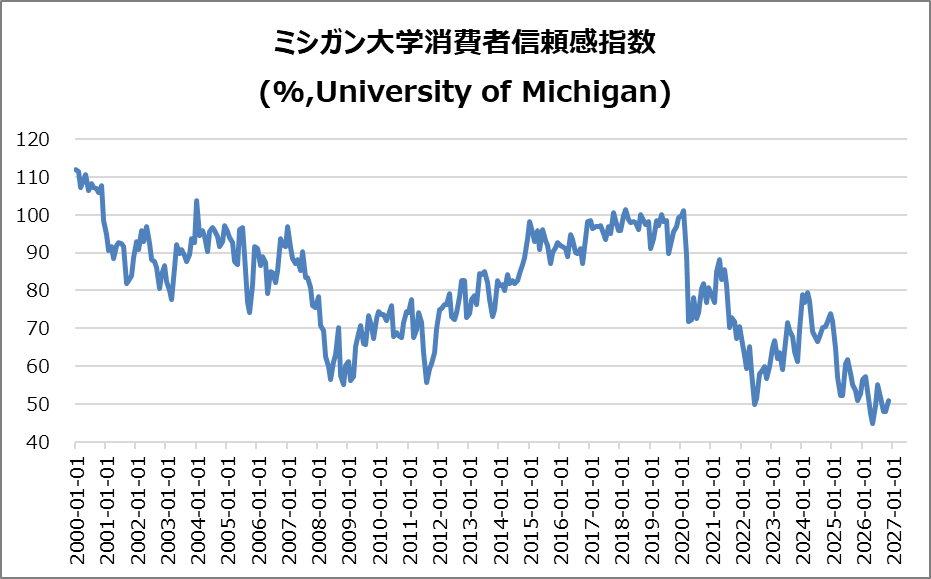
所得別動向
低・中所得層で改善する一方、株式保有額の大きい層は5%悪化しました。
懸念材料
生活費高騰とAIバブルへの警戒が継続しています。
インフレ期待
1年先は4.7%→4.3%、長期は3.5%→3.4%に低下しました。
総括
消費者心理は回復傾向ですが、依然として低水準です。
決算
今週は3社チャックしました。
・決算クリア後に上昇 & EPSと売上高が加速
➡MAR,ANET,APP,U,NET,ABNB,IREN,MRNA,OKLO,VEON
・10%以上値上がりした銘柄
➡APP,U,ABNB,IREN,OKLO
・10%以上値下がりした銘柄
➡LITE,DDOG,CVS,COHR,ARM,TEAM,NTRA
2026/11/2(月) 決算発表 ~AAPL,PLTR,LITEなど~
2026/11/3(火) 決算発表 ~AMD,ANET,MPCなど~
2026/11/4(水) 決算発表 ~MCD,CRCL,SNなど~
2026/11/5(木) 決算発表 ~CAH,NET,NTRAなど~
2026/11/6(金) 決算発表 ~MRNA,VEON,KYIVなど~
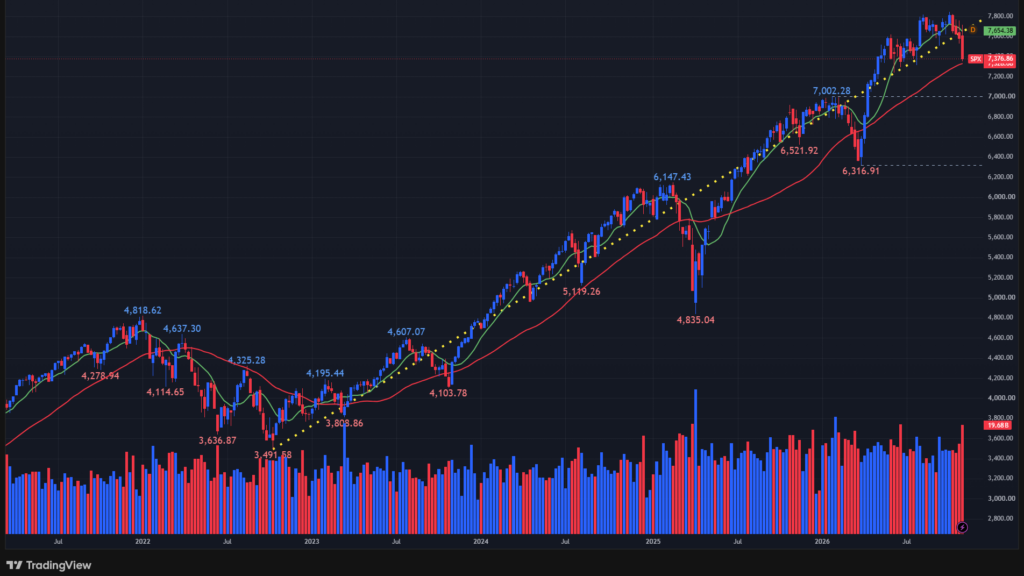
S&P500の長期トレンドチェック
2022年10月13日の底値を起点とした上昇トレンド(黄色点線)を明確に割り込みました。
金曜の終値は7376.86(底値3491.58 から +111.28%)です。
目先、S&P500は40週移動平均線をテストしています。
【S&P500指数の週足チャート】
※TradingView提供のチャート
(緑:10週移動平均線、赤:40週移動平均線)
11/9週の注目内容
関心のある経済指標&イベント
来週は以下の経済指標&イベントに注目です。
- 11/10(火) 米・CPI
- 11/11(水) 独・CPI(確報)
- 11/12(木) 米・新規失業保険申請件数
- 11/13(金) 米・PPI
関心のある決算
来週は18社チェック予定です。
特にCRWVやNBISなどのネオクラウド企業の結果に注目。
- 11/9(月)プレ マンデードットコム(MNDY)
- 11/9(月)プレ バリック(B)
- 11/9(月)アフター オキシデンタルペトロリウム(OXY)
- 11/9(月)アフター シーベスト(CIB)
- 11/9(月)アフター クレディコープ(BAP)
- 11/10(火)プレ オンホールディングス(ONON)
- 11/10(火)プレ シー(SE)
- 11/10(火)アフター コアウィーブ(CRWV)
- 11/10(火)アフター リゲッティ(RGTI)
- 11/10(火)アフター ペトロブラス(PBR)
- 11/11(水)アフター オケアニス エコ タンカー(ECO)
- 11/11(水)アフター コルテバ(CTVA)
- 11/12(木)プレ ネビウス(NBIS)
- 11/12(木)プレ ゴールドフィールズ(GFI)
- 11/12(木)アフター ヌーホールディングス(NU)
- 11/12(木)アフター セレブラス(CBRS)
- 11/12(木)アフター シスコ(CSCO)
- 11/12(木)アフター アプライドマテリアルズ(AMAT)
来週は「米国のインフレ指標」と「AI関連企業の決算」が市場の方向性を左右する重要材料です。特に、AI関連株の調整が一時的なものか、設備投資・収益見通しの変化を伴うものかが最大の焦点となります。
それでは、また👋

コメント