
はじめに
政権が共和党から民主党に変わり、ジョー・バイデンさんが大統領を務めました。
世の中の大まかな流れとしては、「コロナ後の経済活動再開→急激なインフレ→FRBによる利上げでインフレ沈静化&AIブーム」といった感じです。
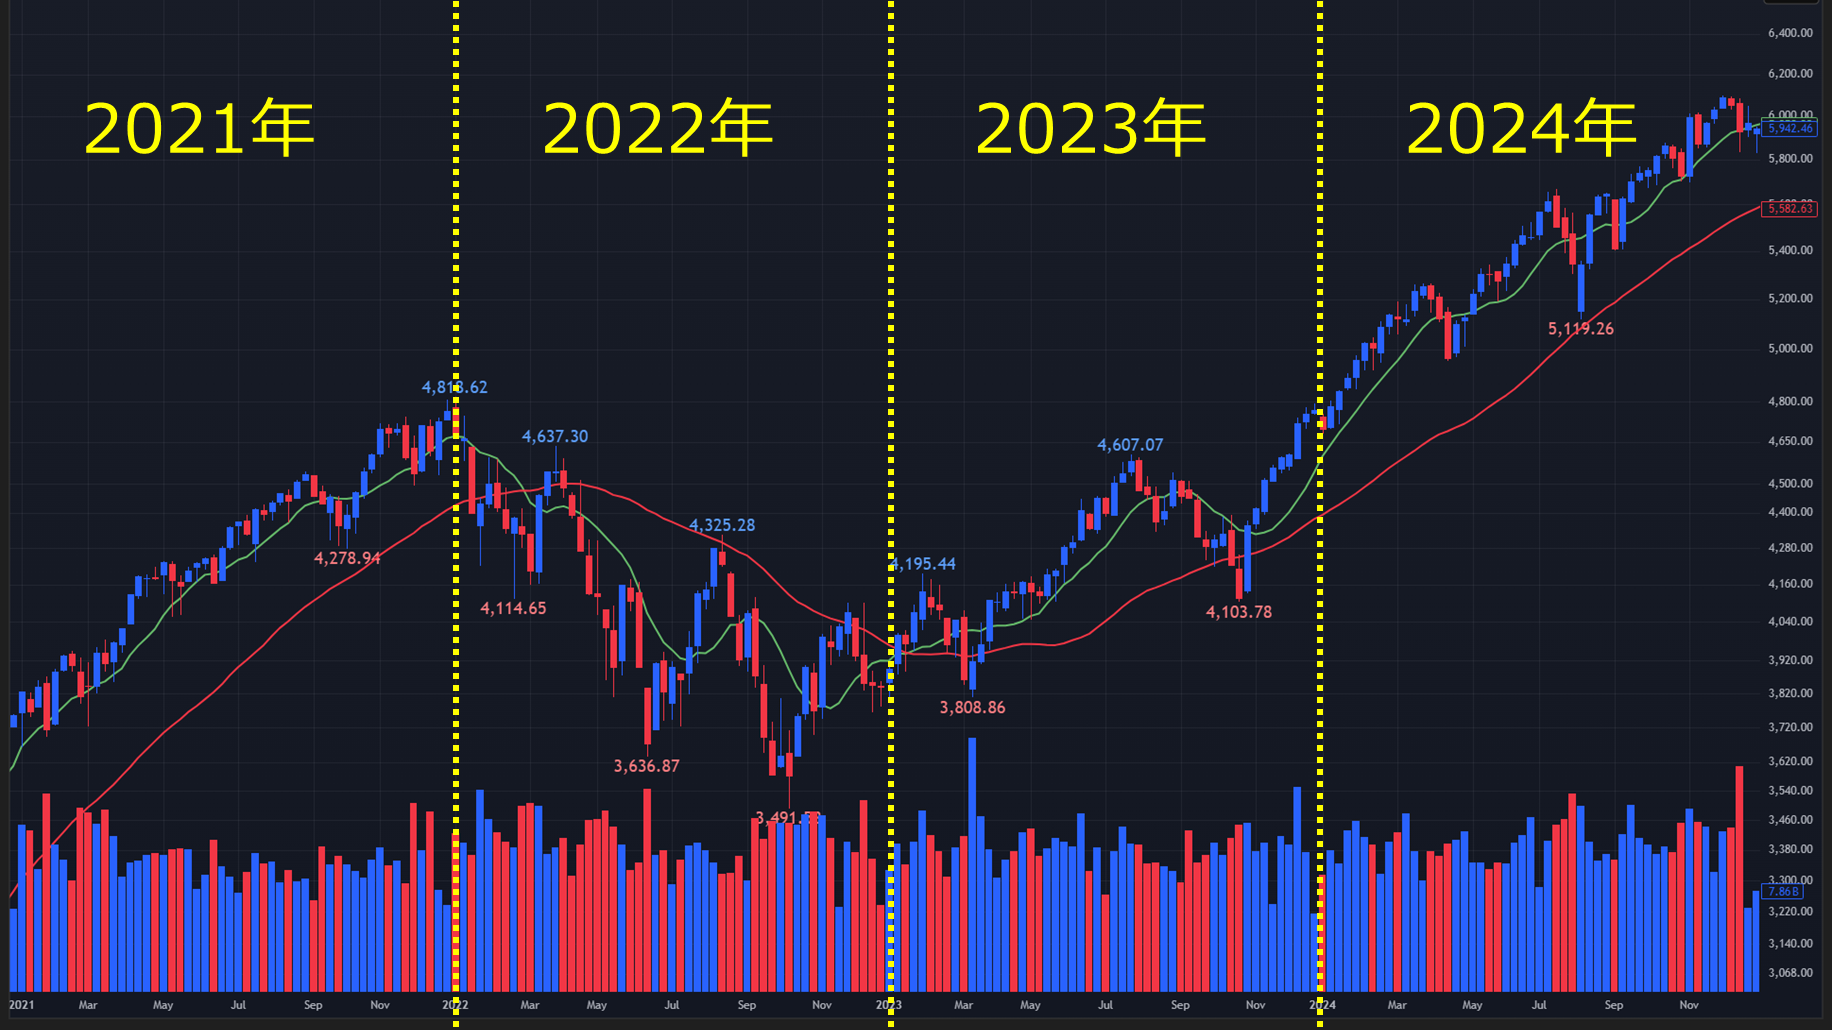
2021~2024年の間、S&P500は56.23%上昇し、中間選挙の2022年を除いた3年間では、20%以上の大きな上昇を記録しました。
「大統領選挙の翌年」である2021年は、金融緩和のおかげでS&P500は26.89%上昇し、例年より高いパフォーマンスとなりました。
「中間選挙の年」である2022年は、急激なインフレを抑制するための利上げを実施したため、S&P500は19.44%の下落に転じ、例年よりも更に悪いパフォーマンスを記録。
「大統領選挙の前年」である2023年は、インフレが沈静化+AIの登場により、高金利が維持される中でもS&P500は24.23%と力強く上昇し、「大統領選挙の前年」でよく見られる強さを発揮しました。
「大統領選挙の年」である2024年は、AIによる経済成長+利下げによって、S&P500は23.31%上昇し、例年より強いパフォーマンスを記録しました。
2021~2024年のS&P500について
2021~2024年のS&P500は、「金融緩和(2021年)→インフレ・利上げ(2022年)→利上げ終了(2023年)→利下げ・AI成長(2024年)」という大きな流れで動いた4年間でした。
【2021~2024年のS&P500 週足チャート】
※TradingView提供
2021年:金融緩和と経済再開で大幅上昇
2021年は、コロナワクチンの普及や経済再開、大規模な財政支援によって米国経済が急回復しました。FRBの低金利・量的緩和も株価を支え、S&P500は26.89%上昇しました。一方、後半からインフレが強まり、長期金利上昇やテーパリングへの警戒が始まりました。

2022年:インフレと急速な利上げで暴落
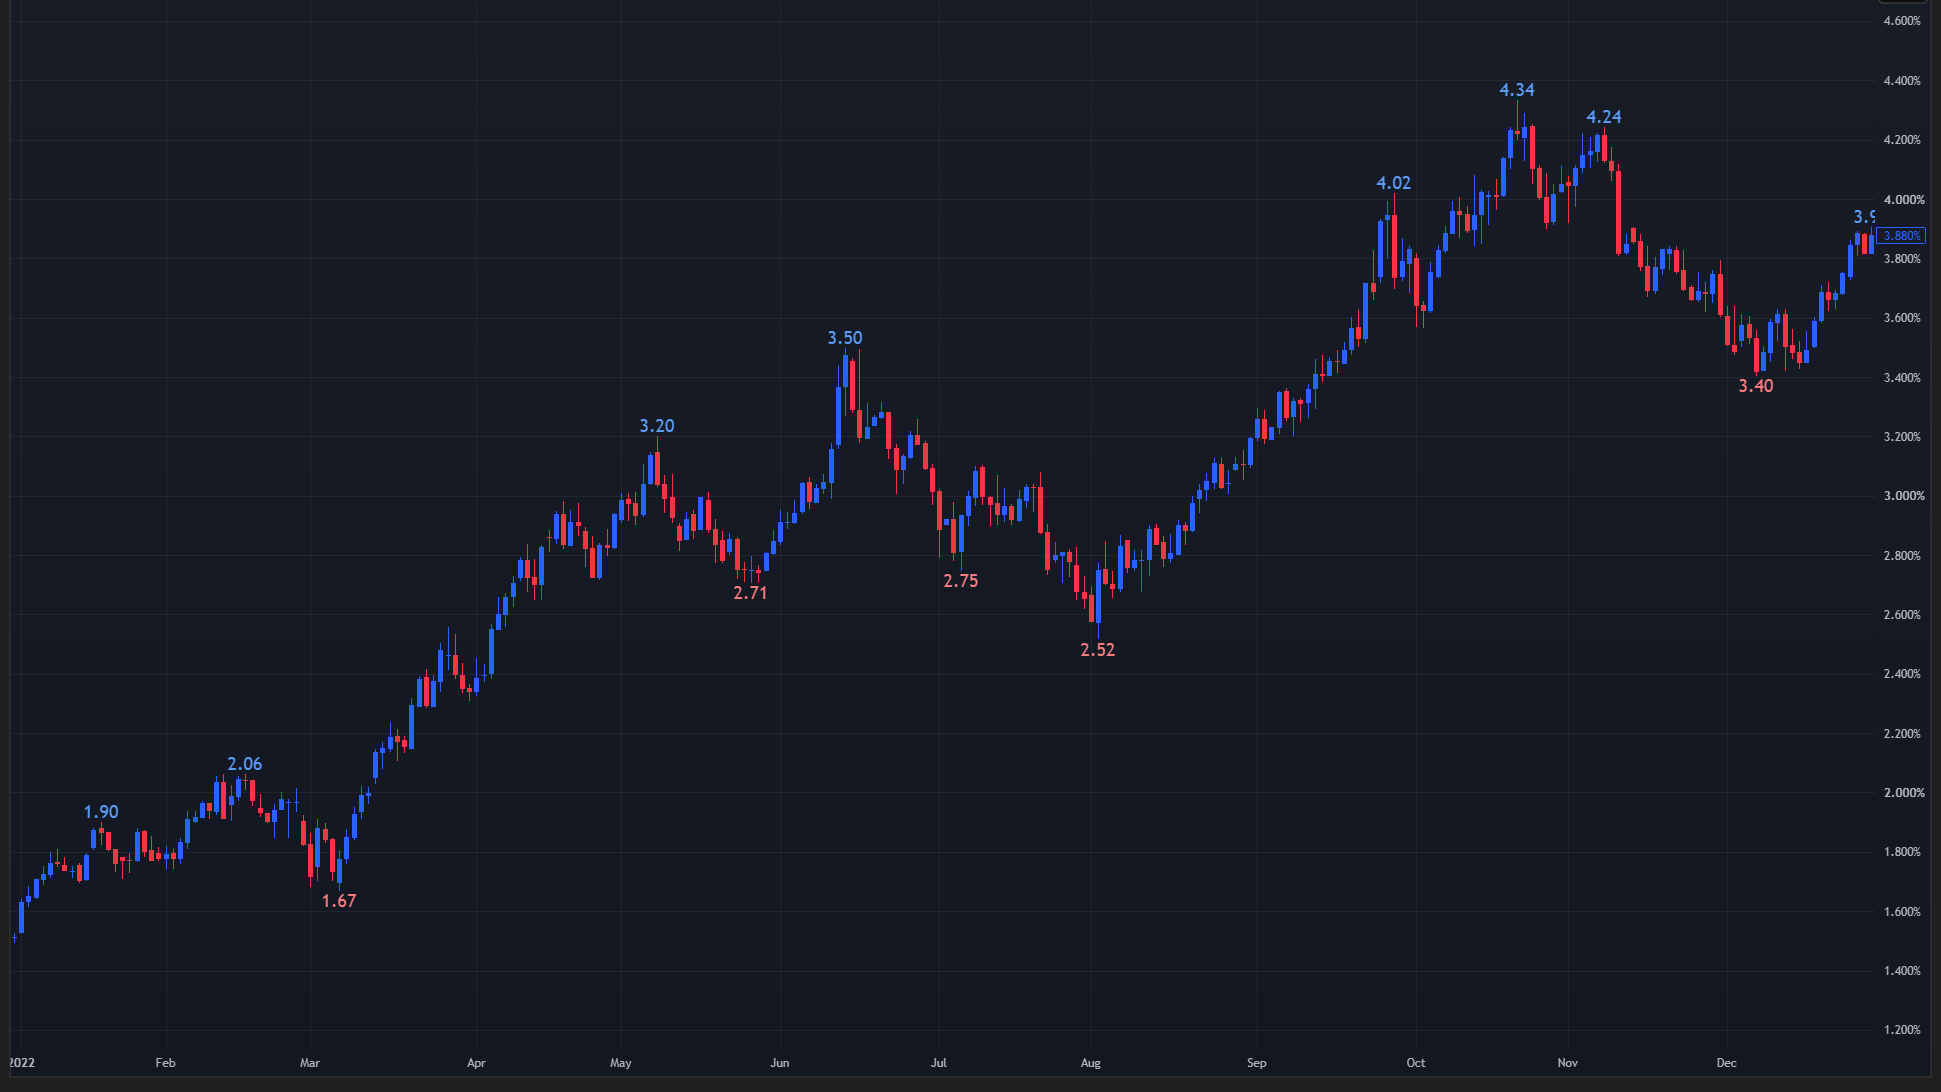
2022年は状況が一変しました。ウクライナ戦争なども加わってインフレが高騰し、FRBは急速な利上げを開始しました。金利上昇によって高PER株の評価が低下し、さらに景気後退や企業利益減少への懸念も強まり、S&P500は19.44%下落しました。

【2022年の10年債利回り 日足チャート】
※TradingView提供
2023年:利上げ終了期待とAIブームで反発
2023年は、インフレが徐々に低下し、FRBの利上げ終了が見え始めました。3月にはSVB破綻による銀行危機が発生しましたが、その後は生成AIへの期待が急速に高まり、特にNVIDIAなど大型テクノロジー株が市場を牽引しました。S&P500は24.23%上昇しました。
2024年:利下げ+AI+強い米国経済で史上最高値
2024年はインフレ鈍化を背景にFRBが9月から利下げを開始しました。一方、米国経済は予想以上に底堅く、景気後退を回避しました。さらにAI投資による半導体・データセンター関連企業の利益成長期待が株価を押し上げ、S&P500は23.31%上昇しました。
2021年 (大統領選挙の翌年)
2021年のS&P500は、「コロナ後の経済再開」「強力な金融緩和」「企業業績の急回復」を追い風に、途中で何度も調整しながらも、最終的には大きく上昇した一年でした。
年間では26.89%上昇し、年末終値は4,766.18となりました。
【2021年のS&P500 日足チャート】
※TradingView提供

【2021年のVIX 日足チャート】
※TradingView提供

1~2月:「ワクチン+景気対策」で上昇
【2021年のS&P500 日足チャート】
※TradingView提供
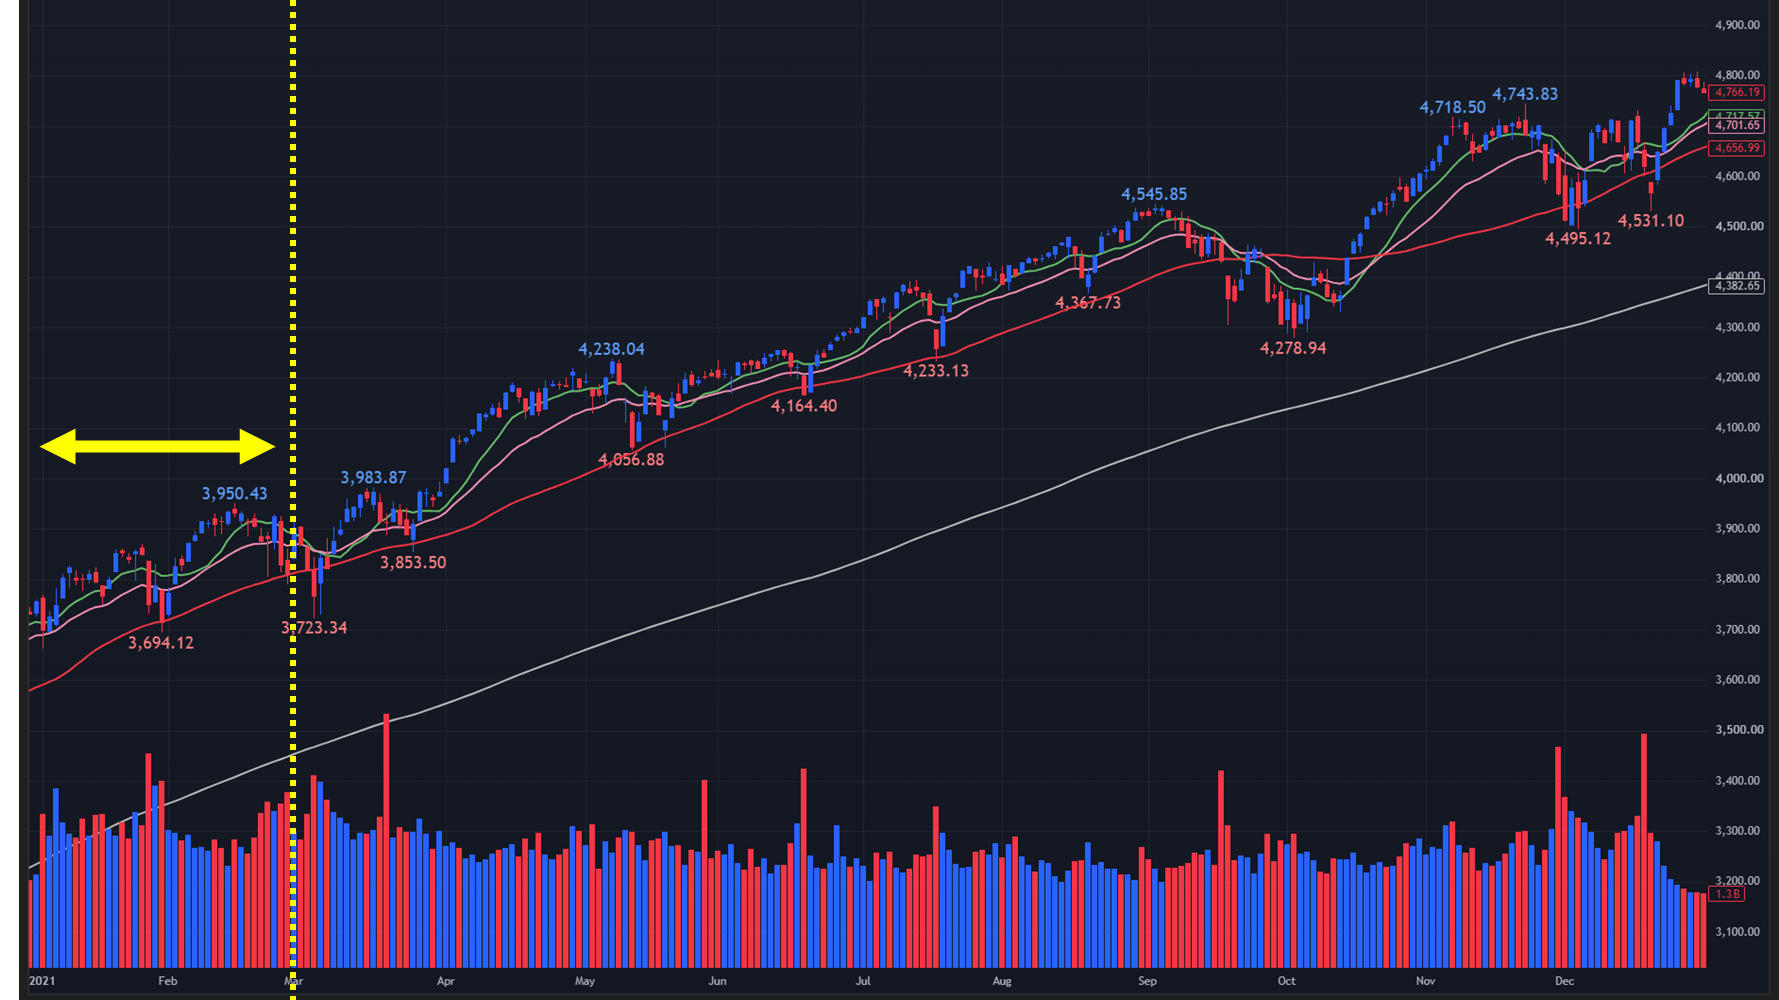
2021年のスタート時点では、まだ新型コロナウイルスの影響が残っていました。
しかし、
- 新型コロナワクチンの普及
- 米国の経済再開
- バイデン政権による大型経済対策
- FRBによるゼロ金利・量的緩和
- 企業業績の回復期待
が株式市場を支えました。
特に2021年3月には、バイデン政権の1.9兆ドル規模の追加経済対策が成立し、米国経済への期待がさらに高まりました。
一方、この頃から長期金利が上昇し始めました。
景気が良くなれば企業利益は増えますが、金利が上がると将来利益の現在価値が低下するため、特に高PERのハイテク株には逆風になります。
そのため、
景気回復期待 → 株高
と
金利上昇 → ハイテク株への警戒
がぶつかる展開になりました。
3月:「金利上昇」で一時的に株価が不安定に
【2021年のS&P500 日足チャート】
※TradingView提供
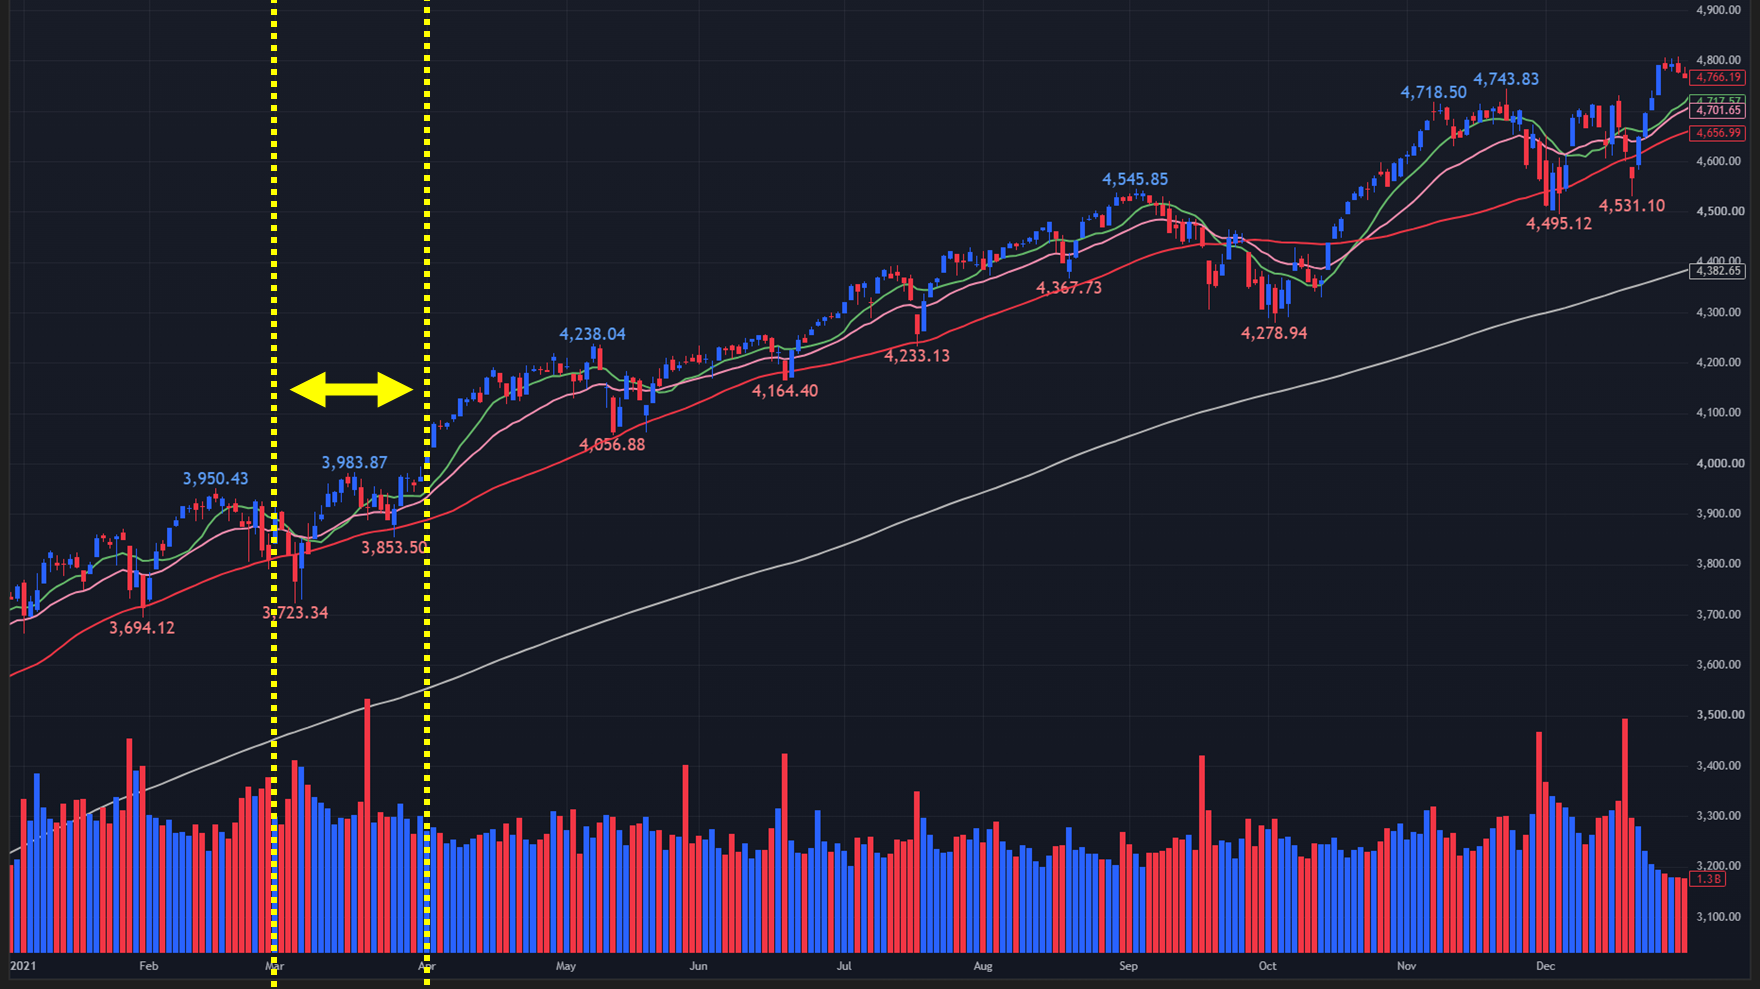
2021年3月は、米国10年国債利回りの急上昇が大きなテーマになりました。
ワクチン接種や大型財政政策によって、
「米国経済は急速に回復するのではないか」
という期待が強くなったためです。
その結果、インフレやFRBの金融政策正常化への警戒が高まり、10年国債利回りが上昇しました。
この局面では、
金利上昇
↓
将来利益の価値が低下
↓
高PERのハイテク株が売られる
↓
NASDAQなどが不安定になる
という流れが見られました。
【2021年の10年債利回り 日足チャート】
※TradingView提供
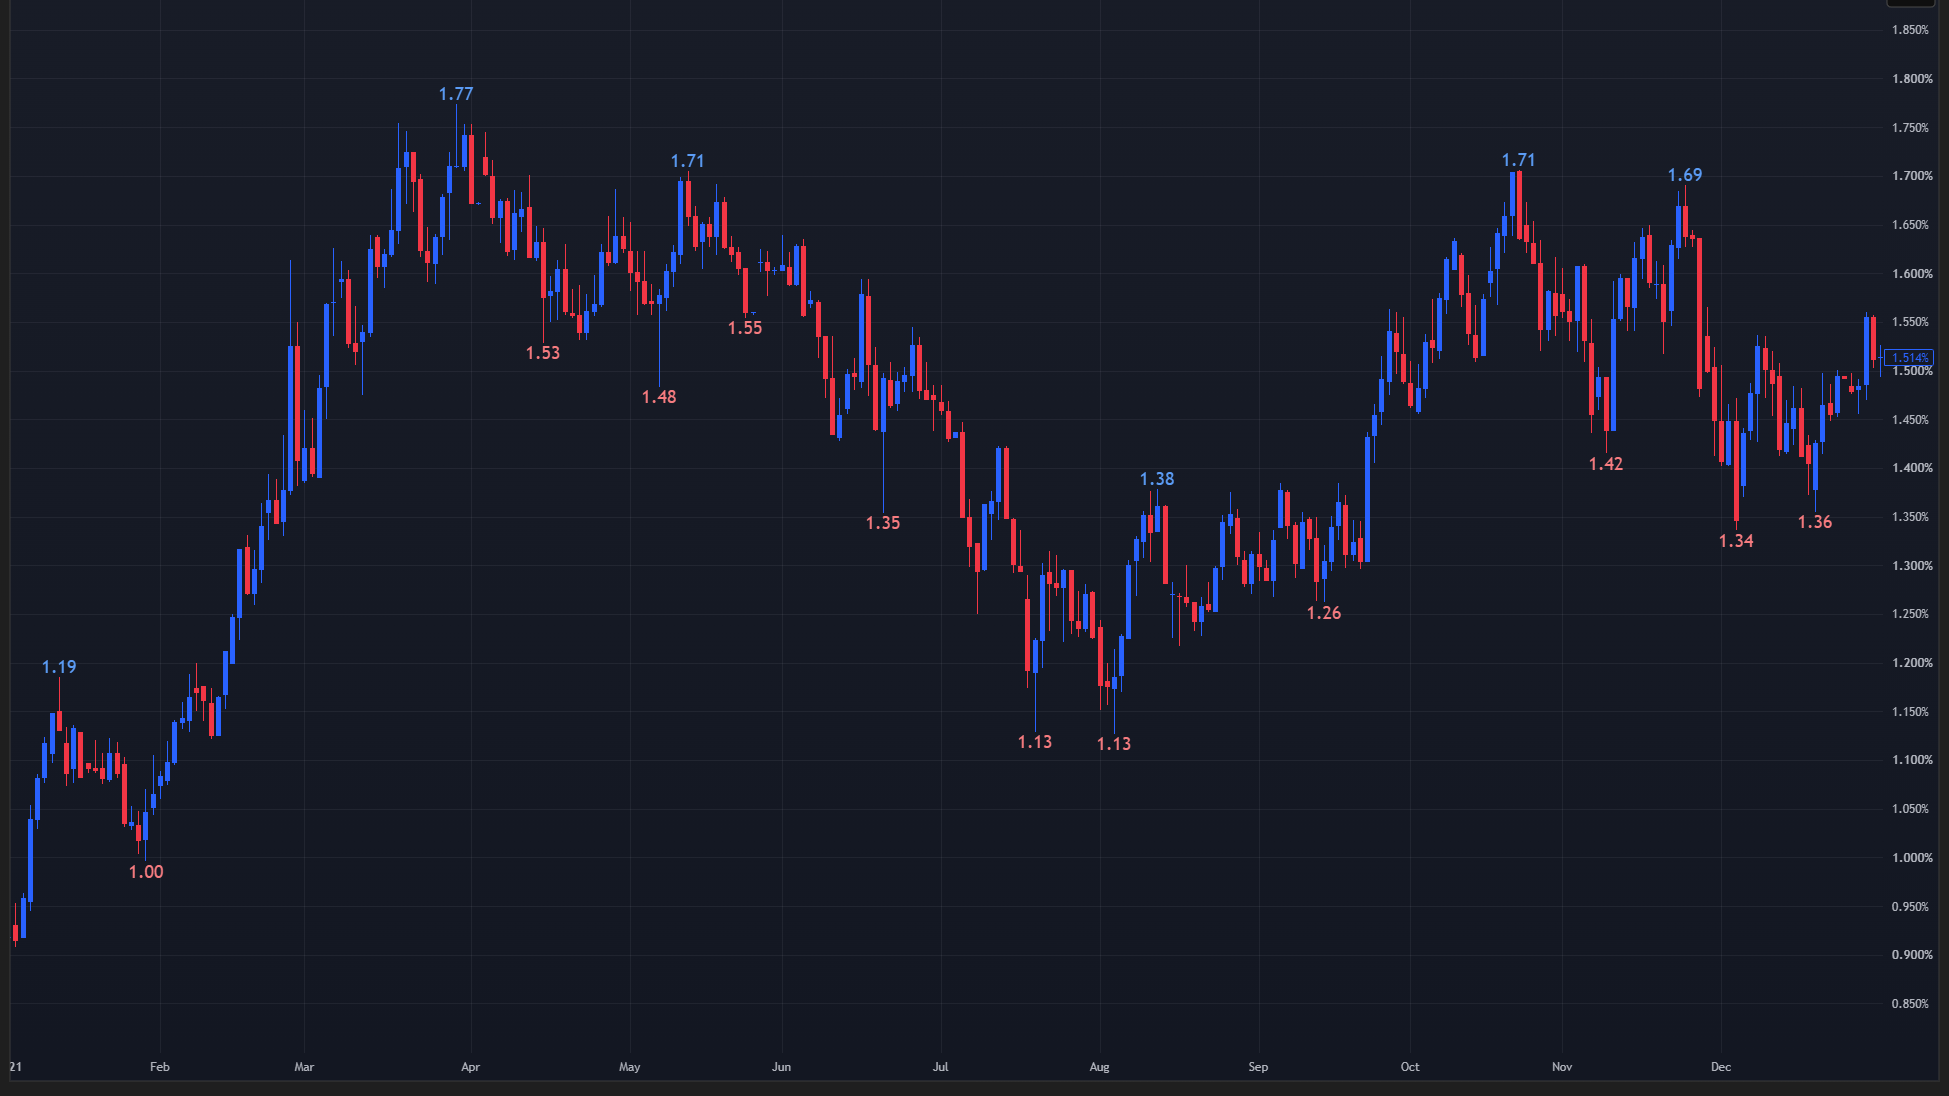
ただし、S&P500全体では、金融・エネルギー・景気敏感株などが支えとなり、下落トレンドには発展しませんでした。
ここから2021年の重要な特徴が見えてきます。
「金利上昇=株式市場全体が下落」ではなく、「金利上昇=株式市場の中で資金が移動する」
という構図です。
4~5月:「インフレ」が新しい問題になる
【2021年のS&P500 日足チャート】
※TradingView提供
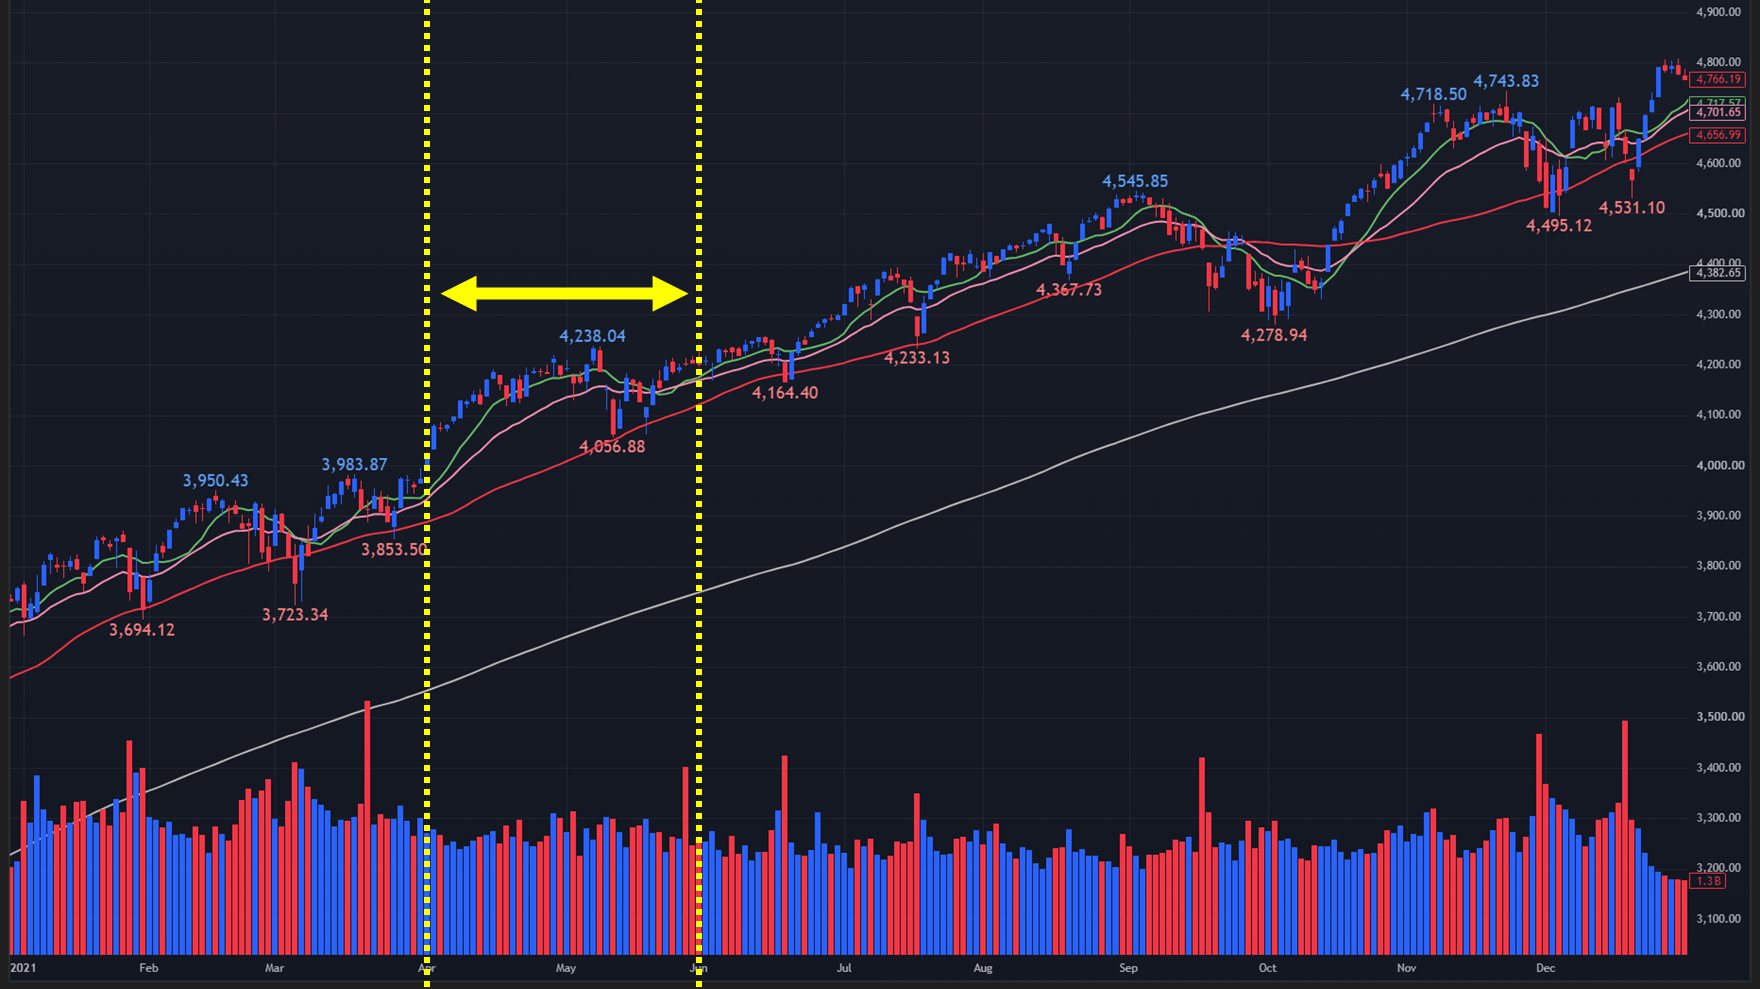
春になると、今度はインフレ懸念が強くなりました。
経済再開によって、
- 自動車
- 半導体
- 住宅
- 輸送
- エネルギー
- 食品
などの需要が急増した一方、供給が追いつきませんでした。
つまり、
コロナで供給が減少
+
経済再開で需要が急増
=
物価上昇
という状況です。
特に4~5月頃にはCPI(消費者物価指数)の上昇が市場を驚かせました。
株式市場では、
「インフレが一時的なのか、それとも長期化するのか?」
が大きなテーマになりました。
FRBは当初、インフレを「transitory(一時的)」と説明していました。FRB自身も後に、2021年のインフレ上昇について、パンデミックによる需要・供給の不均衡が大きな要因だったと説明しています。
そのため、
インフレ上昇 → FRBがすぐ利上げするのでは?
という不安が生まれる一方、
FRBはまだ金融緩和を続ける
という安心感もあり、S&P500は大きく崩れませんでした。
6~7月:「企業業績」が株価を支える
【2021年のS&P500 日足チャート】
※TradingView提供
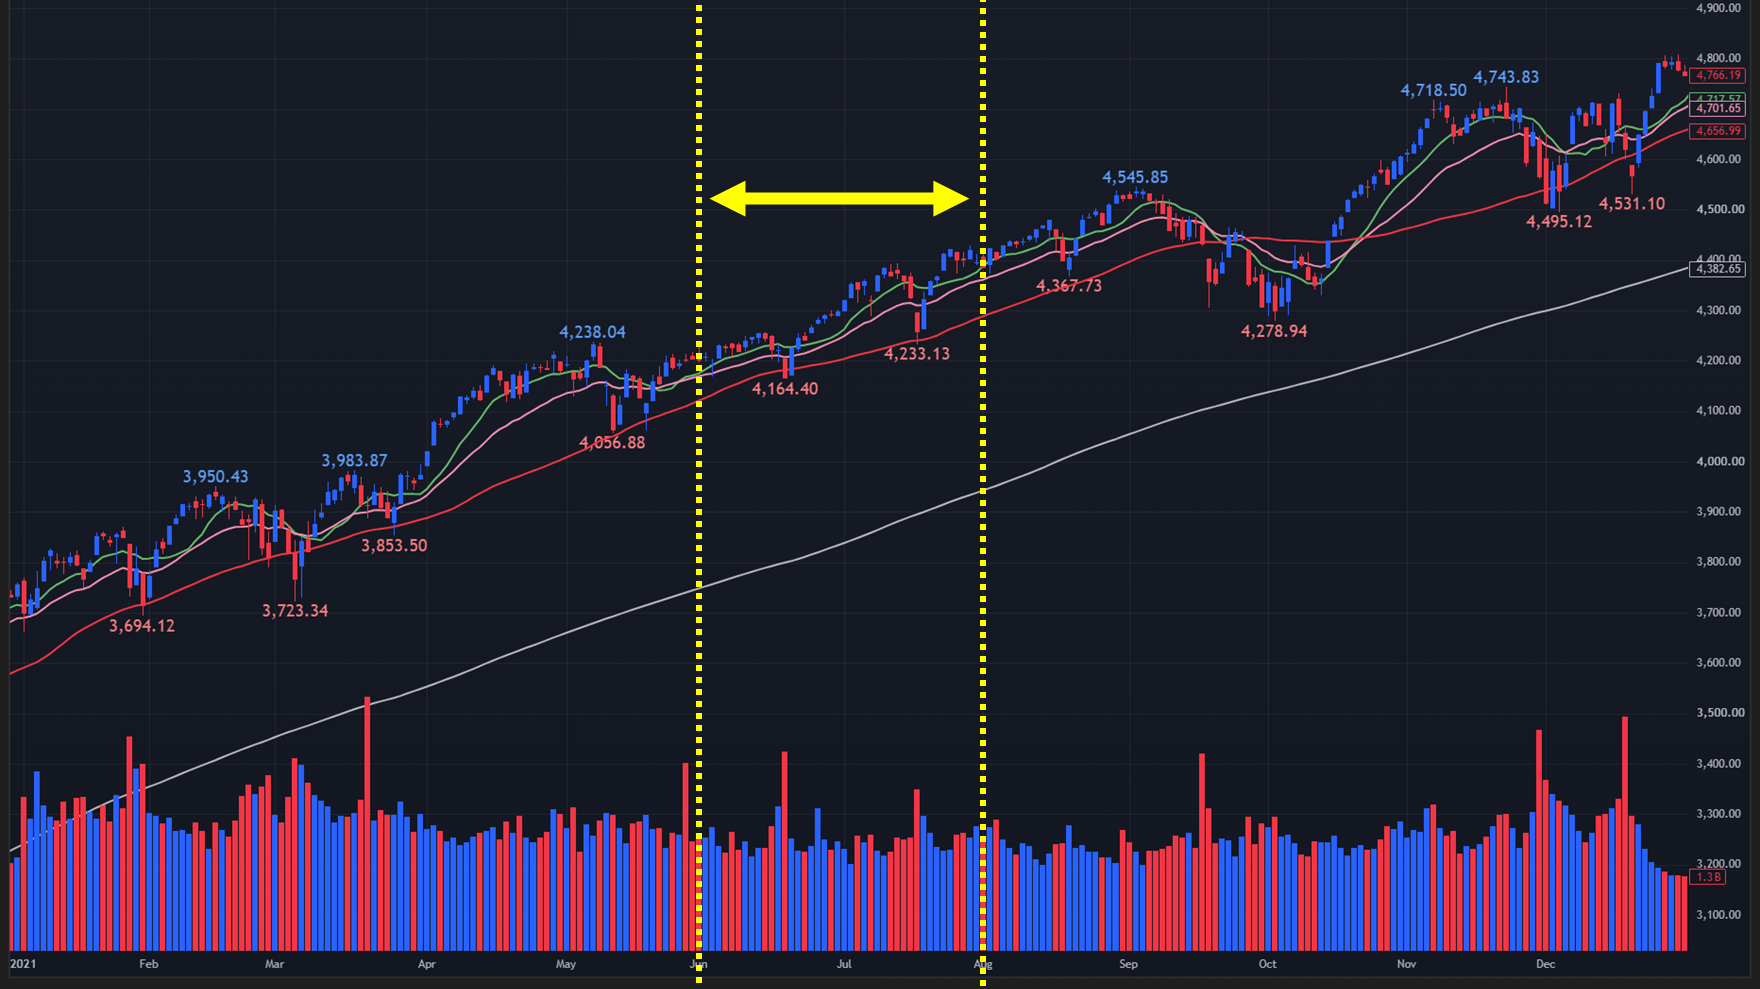
夏に入ると、S&P500企業の業績が非常に強いことが明らかになってきました。
経済再開によって企業の売上・利益が急回復し、
景気回復 → 売上増加 → 利益増加 → 株価上昇
という好循環が生まれました。
一方で、デルタ株の感染拡大が新たな不安材料になりました。
「コロナが終わったと思ったら、また感染が拡大する」
という状況だったため、
- 経済再開の遅れ
- サプライチェーン問題
- 労働力不足
- インフレ長期化
などが懸念されました。
しかし市場は、
「多少コロナが悪化しても、企業利益の回復は続く」
と考えるようになり、株価は再び上昇していきました。
8月:「FRBのテーパリング」が最大の警戒材料に
【2021年のS&P500 日足チャート】
※TradingView提供
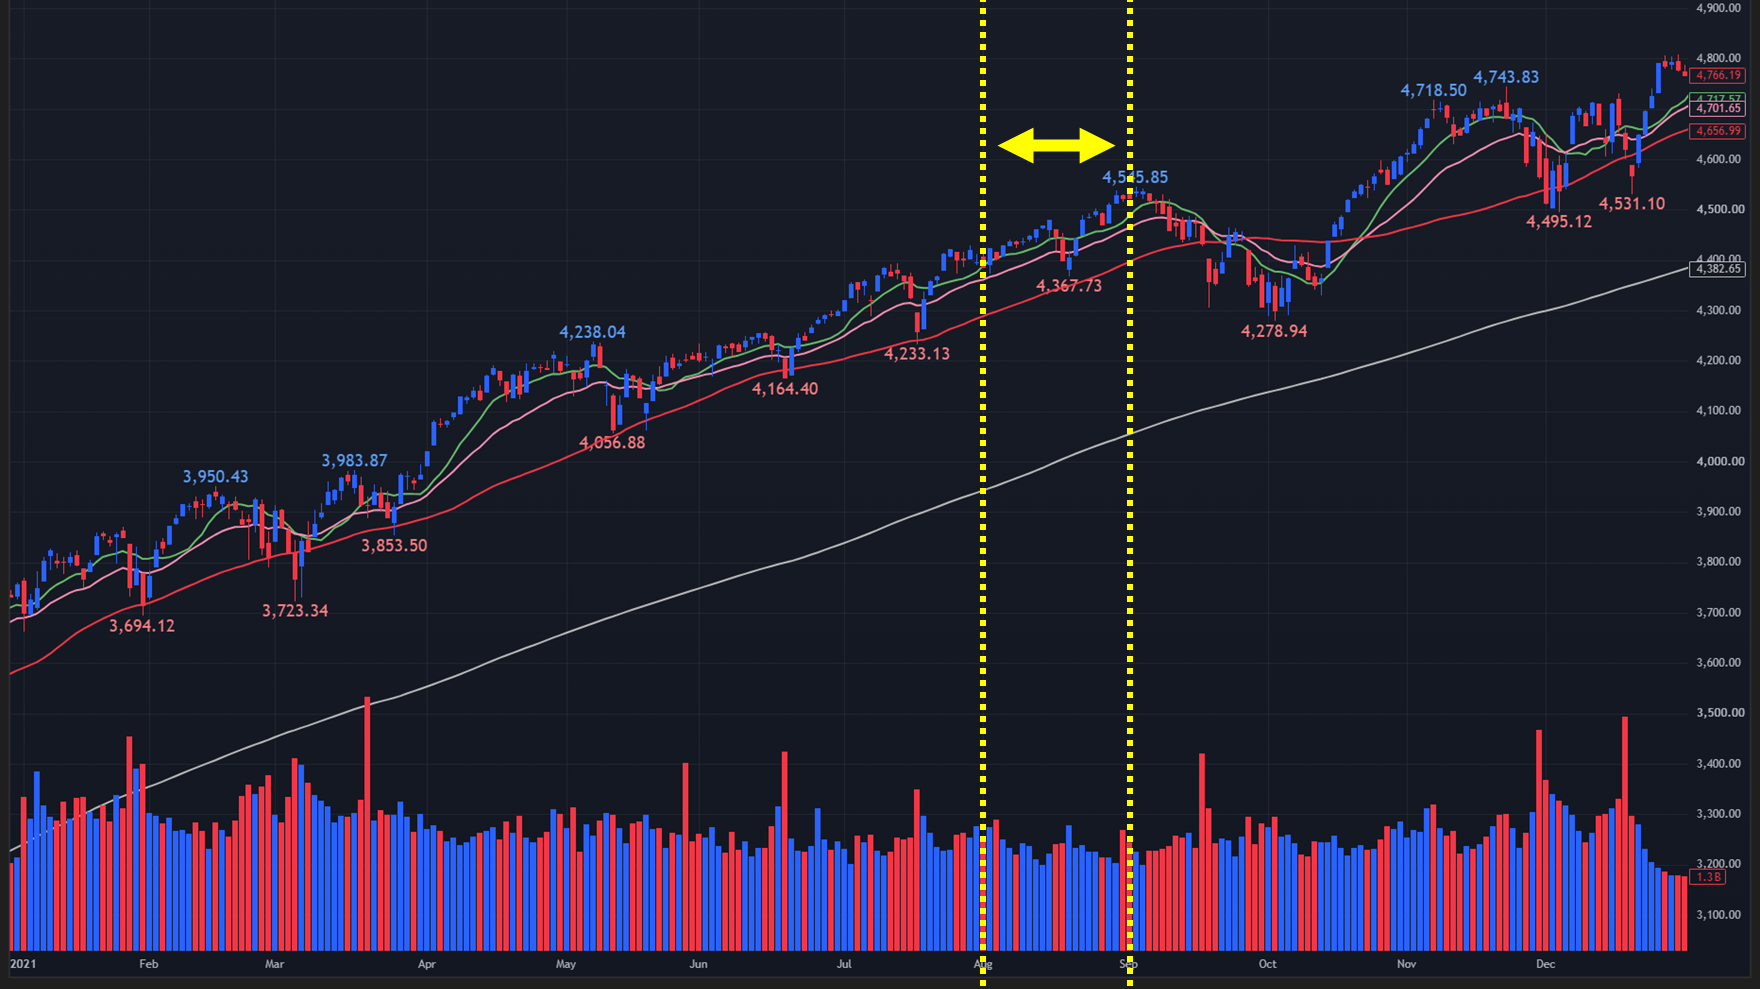
8月になると、最大のテーマがFRBのテーパリング(量的緩和縮小)になりました。
FRBが、
「景気が十分回復してきたので、国債などの購入を少しずつ減らすのではないか」
と市場に意識させ始めたためです。
市場では、
金融緩和縮小
↓
市場に流れ込むお金が減る
↓
株価に逆風
という警戒感が出ました。
さらにデルタ株も拡大していたため、一時的に株価が不安定になりました。
しかし8月末のジャクソンホール会議で、パウエル議長は慎重な姿勢を示しました。
そのため、
「すぐに利上げするわけではない」
という安心感が広がり、株式市場は再び上昇しました。
9月:「中国恒大+テーパリング」で調整
【2021年のS&P500 日足チャート】
※TradingView提供
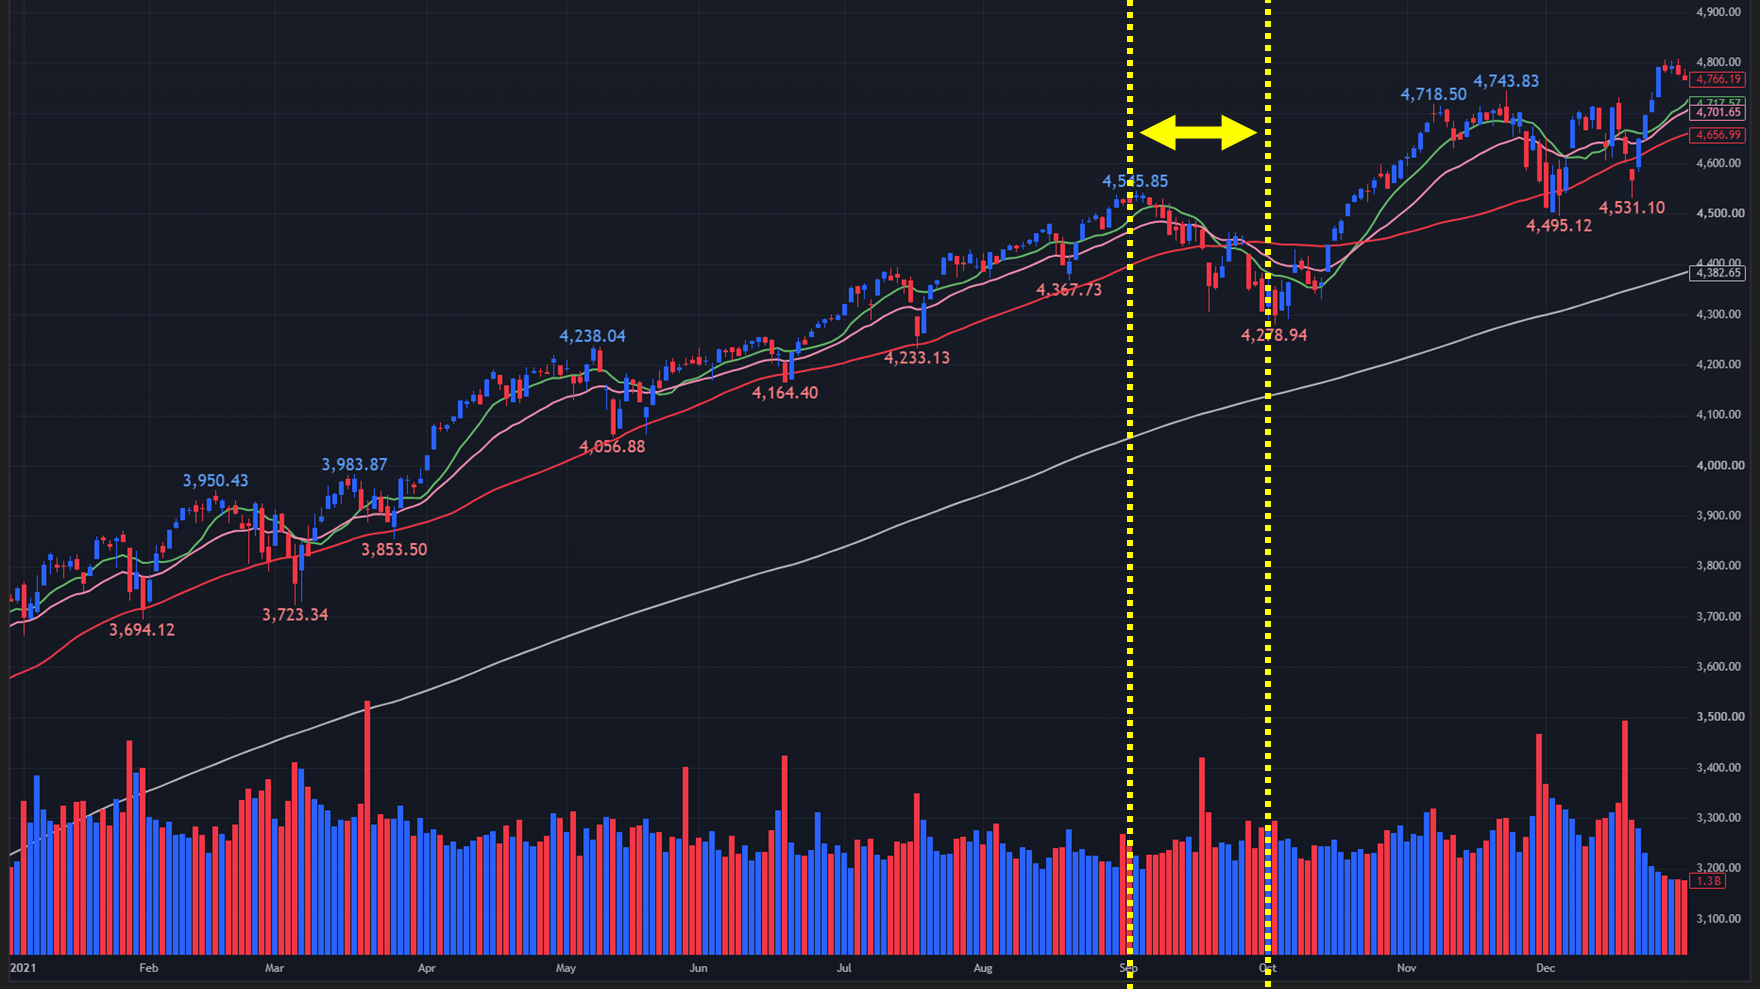
9月は2021年の中でも比較的重要な調整局面でした。
主な不安材料は、
- 中国恒大問題
中国の不動産大手・恒大集団の債務問題が深刻化しました。
「中国の不動産危機が世界経済に波及するのではないか」
という不安が世界の株式市場に広がりました。
- FRBのテーパリング
FRBが金融緩和を縮小する可能性が高まっていました。
- インフレ
供給制約や人手不足によって物価上昇が続いていました。
この3つが重なり、
- 「金融緩和終了+インフレ+中国経済減速」
という組み合わせが警戒され、S&P500は9月に調整しました。
ただし、ここでも企業業績が強かったため、長期的な上昇トレンドは崩れませんでした。
10月:「企業決算の強さ」で再び上昇
【2021年のS&P500 日足チャート】
※TradingView提供
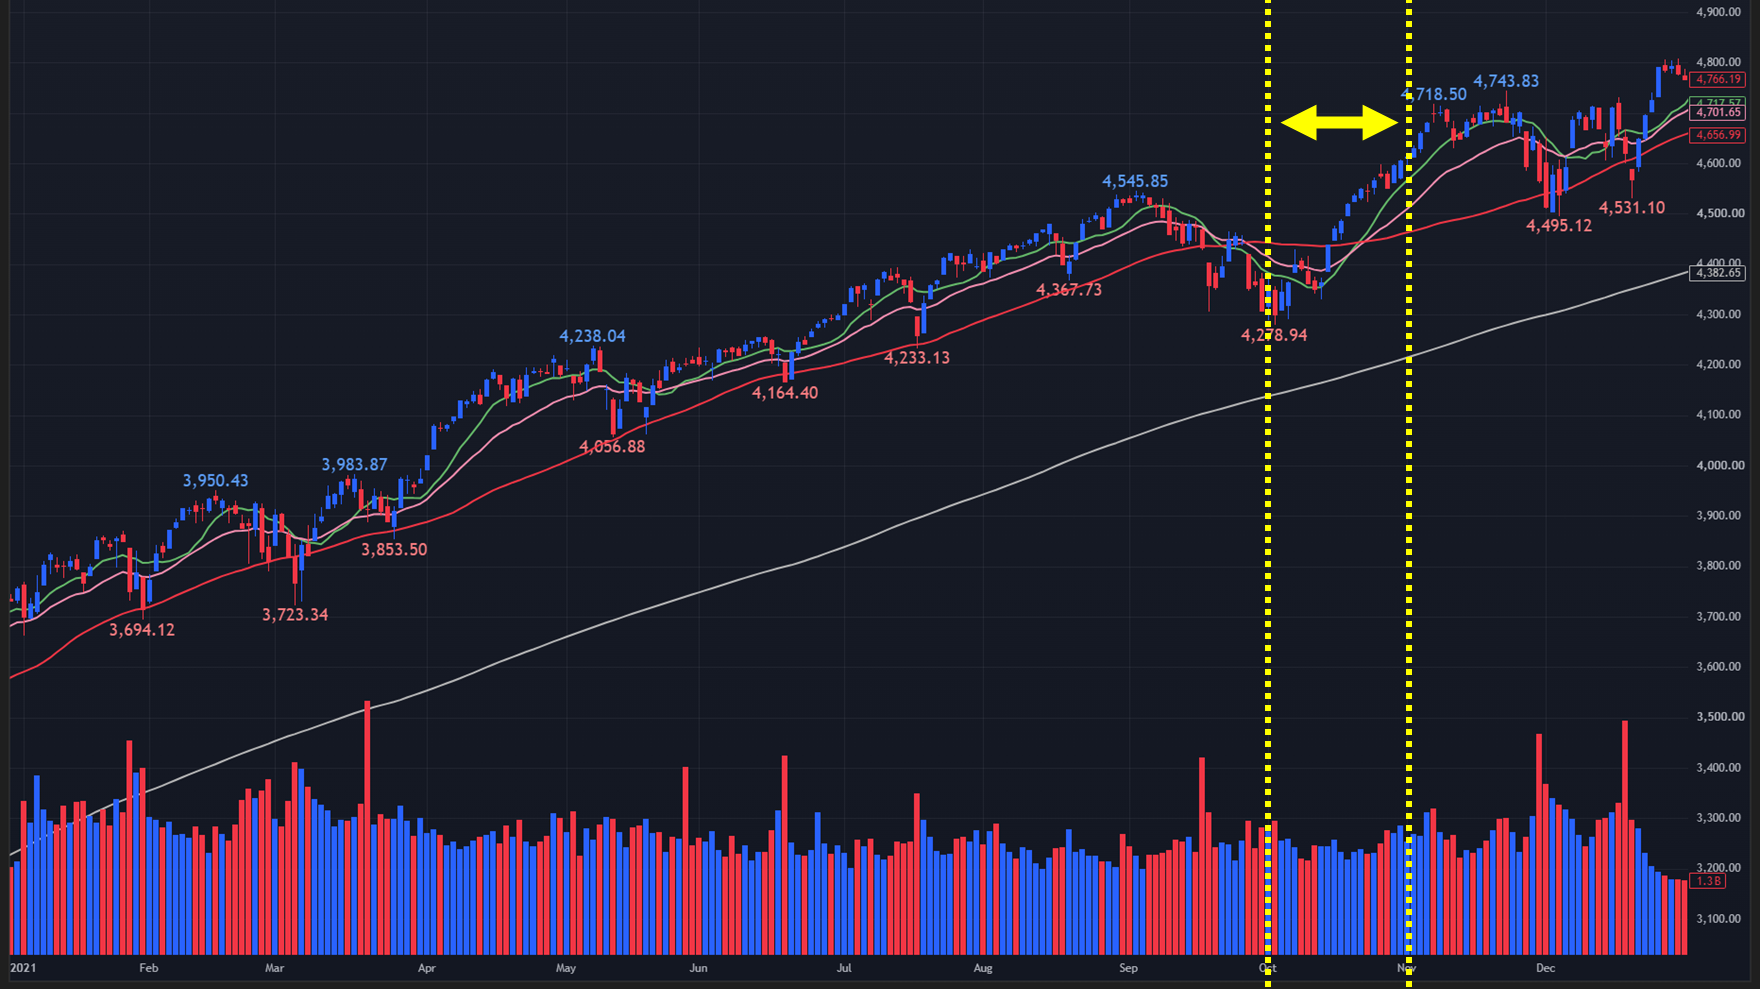
10月になると状況が変わります。
市場が注目したのは、やはり企業決算でした。
サプライチェーン問題やインフレがあるにもかかわらず、企業は価格転嫁や需要の強さによって利益を確保しました。
つまり、
「インフレが高い=企業利益が必ず減る」
ではなく、
「企業が価格を上げられるなら、利益を維持・拡大できる」
ことが確認されたわけです。
これによって株式市場は再び強気になり、S&P500は上昇基調を取り戻しました。
11月:「テーパリング開始」でも株価は上昇
【2021年のS&P500 日足チャート】
※TradingView提供
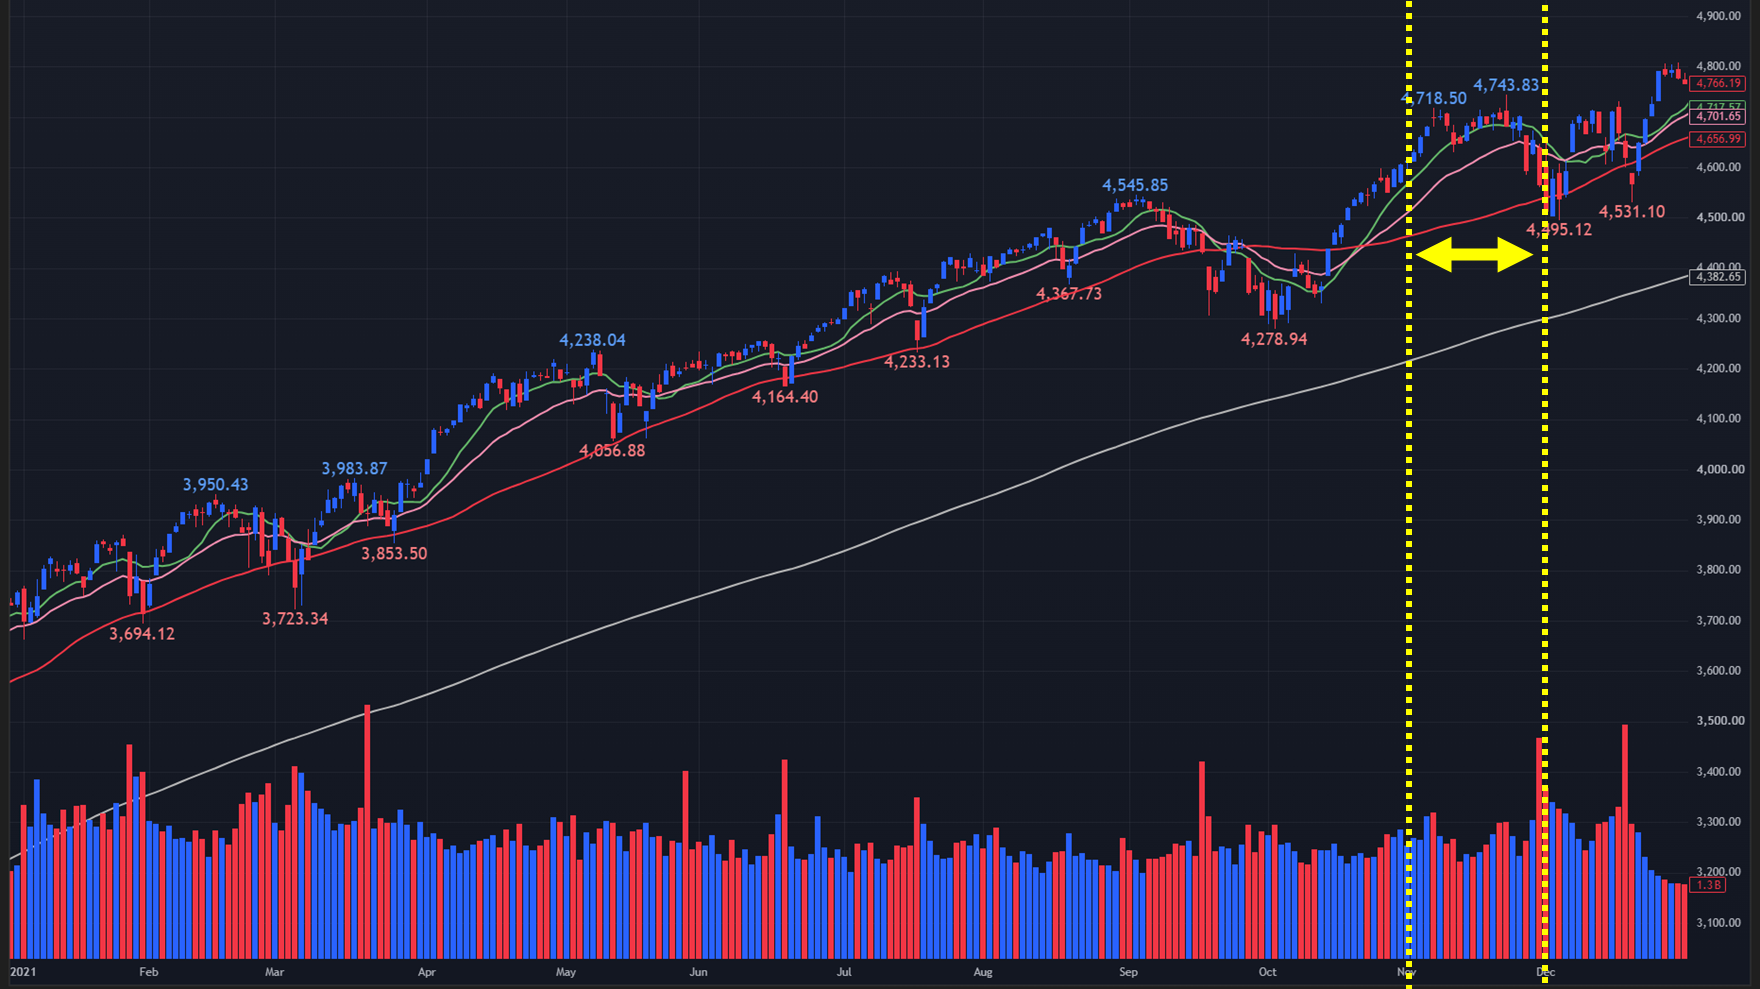
11月3日、FRBは正式にテーパリングを開始しました。
国債の購入額を月100億ドル、MBSを月50億ドルずつ減らす方針を示しました。政策金利は0~0.25%で維持されました。
普通に考えれば、
金融緩和縮小=株式市場には悪材料
です。
ところが、株式市場は比較的冷静でした。
それは、
「テーパリング=利上げ」ではなかった
からです。
FRBは、
「債券購入は減らすが、すぐに政策金利を上げるわけではない」
という姿勢を示しました。
さらに企業決算も強かったため、
金融緩和縮小の悪材料 < 企業利益の強さ
という状態になりました。
12月:「オミクロン+インフレ+利上げ警戒」でも年末高
【2021年のS&P500 日足チャート】
※TradingView提供
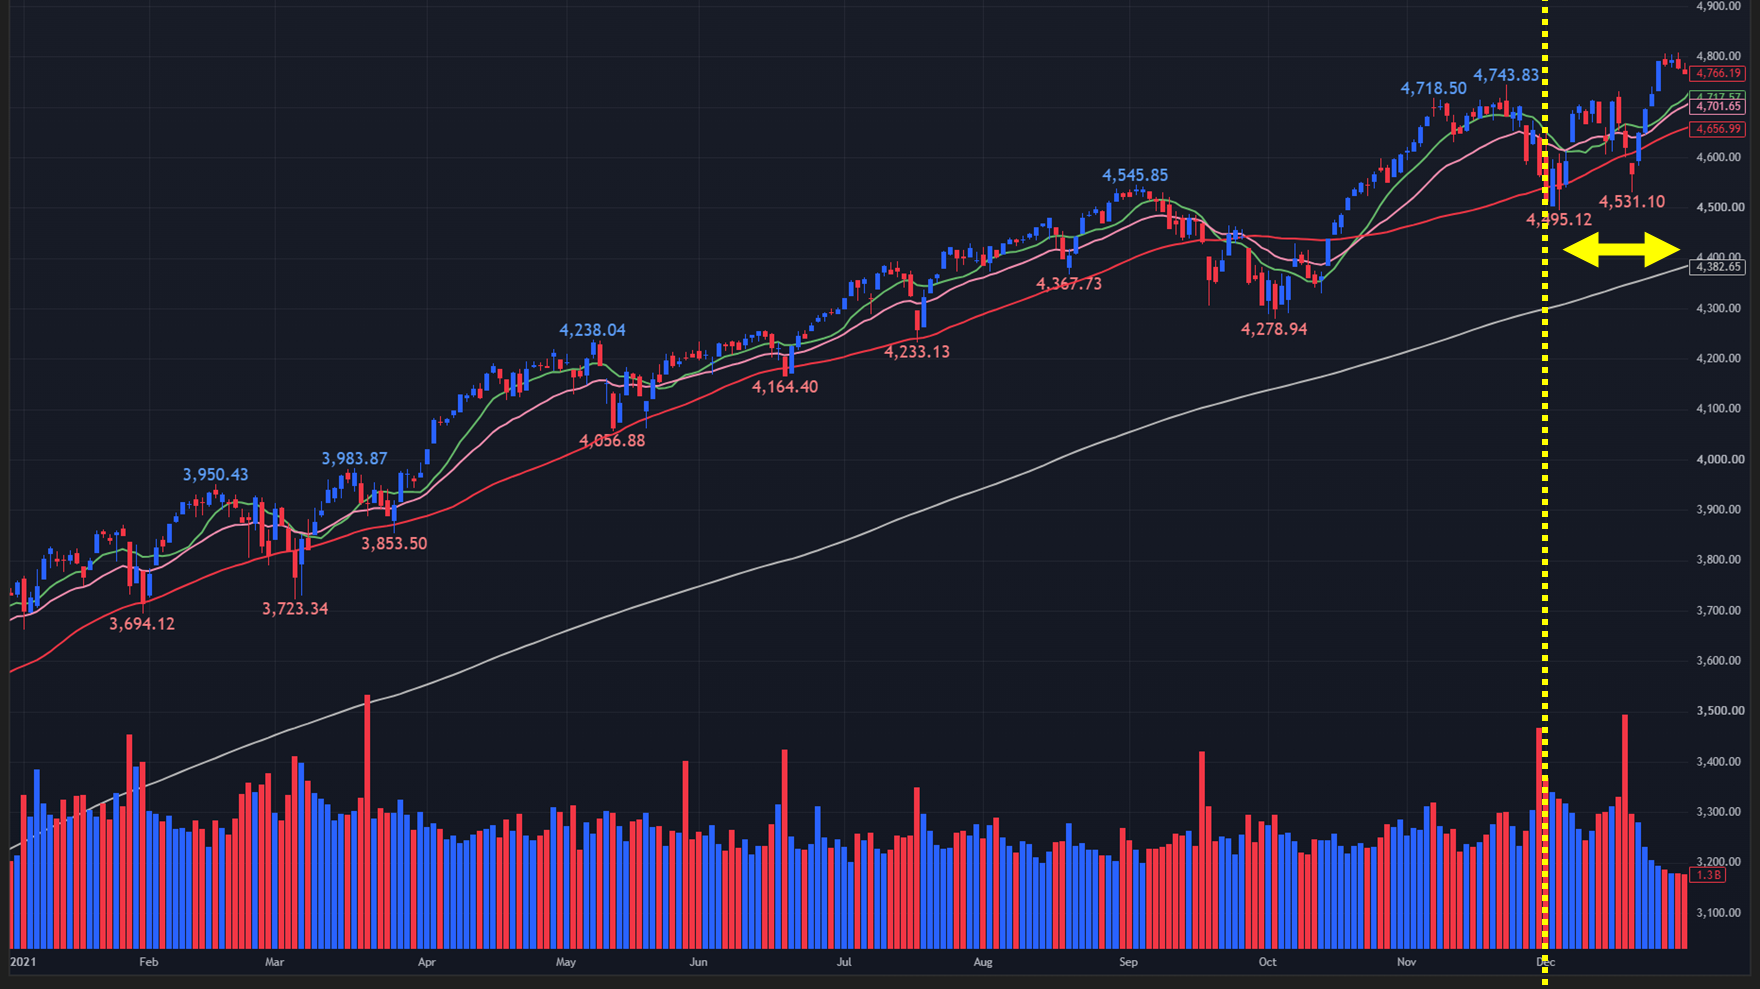
12月には新型コロナのオミクロン株が世界的に広がりました。
一時は、
「また経済活動が止まるのではないか」
という不安が強まりました。
さらにインフレ率が高止まりし、FRBは金融政策をよりタカ派方向へ変更していきました。
FRBは12月にテーパリングを加速し、2022年には利上げを開始する可能性を強く示しました。後のFRB資料によれば、12月には「transitory」という表現を削除し、2022年の利上げについて参加者の中央値が3回を示していました。
それでも年末にかけてS&P500は回復しました。
そして12月だけで4.36%上昇し、2021年を過去最高水準で終えました。
2021年を時系列でまとめると
| 時期 | 主なイベント | S&P500への影響 |
|---|---|---|
| 1~2月 | ワクチン・経済再開 | 📈 上昇 |
| 3月 | 長期金利上昇 | ⚠️ 一時調整 |
| 4~5月 | インフレ急上昇 | ⚠️ 警戒 |
| 6~7月 | 強い企業決算 | 📈 上昇 |
| 8月 | テーパリング警戒・デルタ株 | ↔️ 不安定 |
| 9月 | 恒大問題・金融緩和縮小懸念 | 📉 調整 |
| 10月 | 好調な企業決算 | 📈 上昇 |
| 11月 | FRBテーパリング開始 | ↔️ 影響限定的 |
| 12月 | オミクロン・利上げ警戒 | 📈 年末高 |
2021年の本質
2021年のS&P500を理解するうえで、一番重要なのは、
「悪材料がたくさんあったのに、なぜ株価は26.89%も上昇したのか?」
という点です。
答えは、
- 金融政策が非常に緩かった
政策金利は0~0.25%に据え置かれ、FRBの資産購入も続いていました。
- 経済が急回復した
ワクチン普及と経済再開によって、消費・雇用・企業活動が回復しました。
- 企業利益が非常に強かった
S&P500企業は売上・利益を大きく伸ばしました。S&P Dow Jones Indicesも、2021年は過去最高水準の利益・売上・利益率が株価を支えたと総括しています。
- インフレがあっても企業が価格転嫁できた
需要が強かったため、企業は商品の価格を引き上げることができました。
- FRBが急激に金融引き締めをしなかった
年後半にはテーパリングが始まりましたが、利上げはまだ行われませんでした。
「2021年の教訓」
2021年は、「金融緩和相場」から「金融引き締めを意識する相場」へ移行した年と考えると非常に分かりやすいです。
前半は、
コロナ収束期待
↓
経済回復
↓
企業利益増加
↓
株価上昇
という構造でした。
ところが後半になると、
インフレ上昇
↓
FRBが金融緩和を縮小する可能性
↓
金利上昇
↓
PER低下への警戒
という新しい問題が加わりました。
それでもS&P500が上昇できた最大の理由は、
「PERが多少低下しても、企業利益の増加がそれを上回った」
と考えることができます。
実際、2021年はS&P500が26.89%上昇し、11セクターすべてが2桁の上昇となりました。
つまり2021年は、
「金融緩和」→「経済再開」→「企業利益増加」→「インフレ」→「テーパリング」
という流れを経験した年でした。
そして、この年の後半から始まった「インフレ+金融引き締め」が、翌2022年のS&P500を考えるうえで非常に重要になります。2022年には実際にFRBが利上げへ移行し、S&P500は年間で19.44%下落しました。
2021年は「株価が上がった年」というより、「2022年の下落につながる環境が少しずつ作られ始めた年」と捉えると、2021~2022年の流れが非常に理解しやすくなります。
2022年 (中間選挙の年)
2022年は、2021年とは対照的に、「インフレ→FRBの急速な利上げ→景気後退懸念→企業利益への不安」がS&P500を押し下げた一年でした。
年間では19.44%下落し、2021年末の4,766.18から2022年末には3,839.50まで下落しました。特に重要なのは、単純に「景気が悪くなったから下がった」のではなく、株価の評価(PER)が急速に切り下げられたことです。
【2022年のS&P500 日足チャート】
※TradingView提供

【2022年のVIX 日足チャート】
※TradingView提供

2022年のS&P500を一言でいうと
2022年は、
「金融緩和で株価が上がる相場」から「金融引き締めで株価が下がる相場」へ完全に転換した年
でした。
2021年までは、
コロナからの経済回復
↓
企業利益増加
↓
FRBの金融緩和
↓
株価上昇
という流れでした。
ところが2022年になると、
インフレ高騰
↓
FRBが利上げ
↓
金利上昇
↓
PER低下
↓
株価下落
という逆回転が始まりました。
1月:「インフレ+利上げ」で最初の急落
【2022年のS&P500 日足チャート】
※TradingView提供
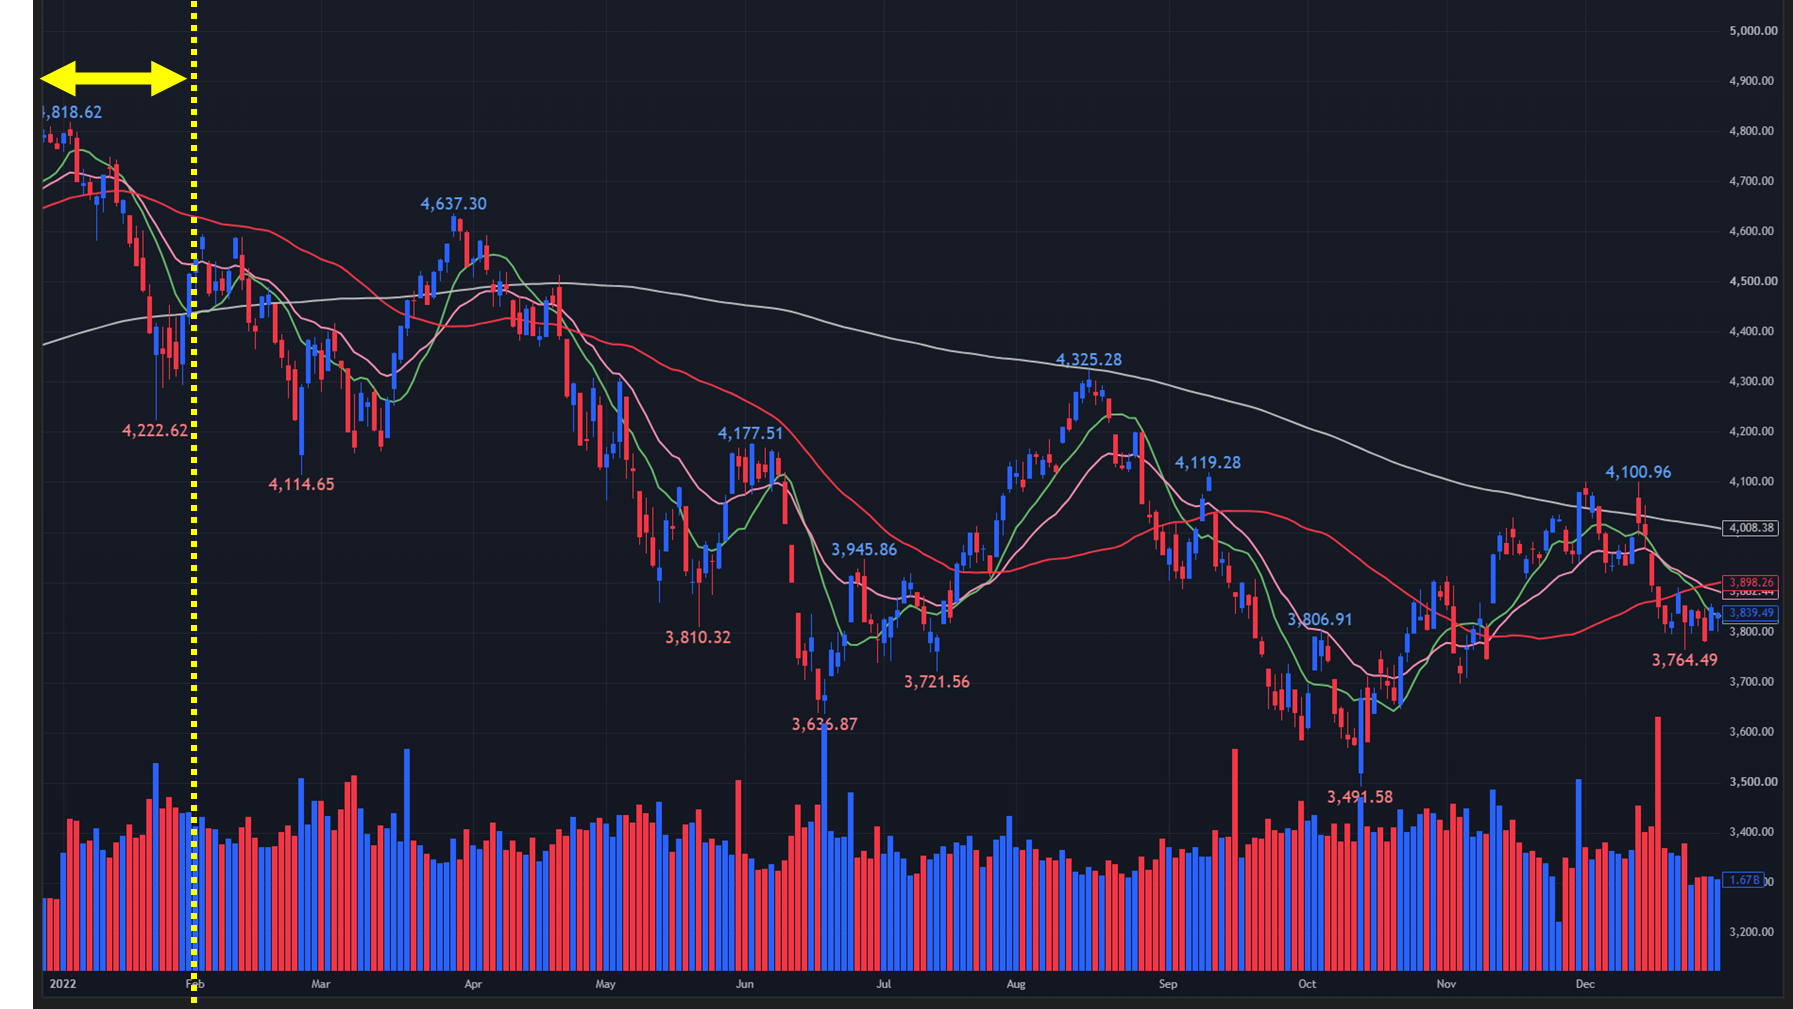
2022年のスタートから、株式市場には大きな変化が起きました。
前年から続いていたインフレが一時的なものではなく、かなり長く続く可能性が意識され始めたからです。
2021年12月のFOMCでは、FRBが2022年に複数回の利上げを行う可能性を示していました。
市場は、
「2022年は金融緩和が終わる年になる」
と考え始めました。
ここで特に売られたのが、ハイテク・グロース株です。
株式の価値は、簡単に言えば、
将来もらえる利益を現在の価値に計算したもの
であるため、
一度金利が上昇すると、遠い将来の利益の価値が低くなります。
そのため、
金利上昇
↓
将来利益の現在価値低下
↓
高PER株が売られる
という流れが発生しました。
S&P500は1月に大きく下落し、1月だけで約5.3%下落しました。
2月:「ロシアによるウクライナ侵攻」でさらに不安定に
【2022年のS&P500 日足チャート】
※TradingView提供
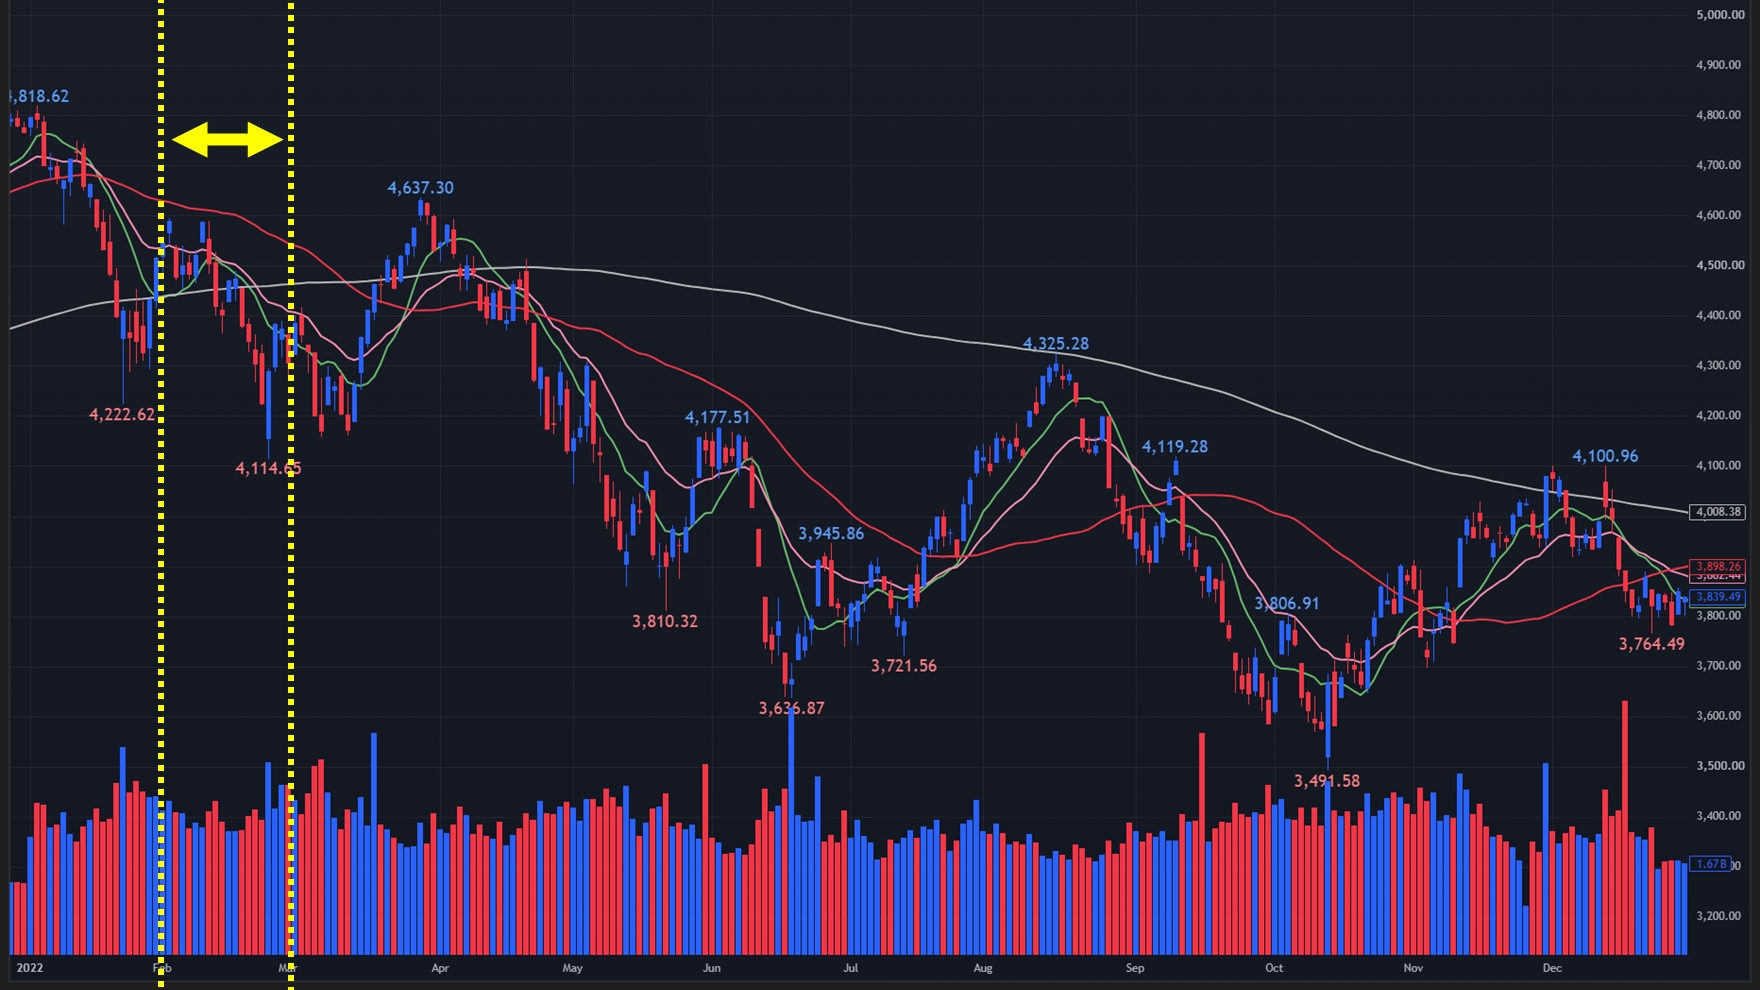
2月24日、ロシアがウクライナへの大規模な軍事侵攻を開始しました。
これによって市場は一気にリスク回避姿勢を強めました。
特に問題になったのが、
- 原油
- 天然ガス
- 小麦
- 金属
- エネルギー全般
の価格上昇です。
ロシアとウクライナは、エネルギーや農産物などの重要な供給国だったためです。
その結果、
戦争
↓
供給不安
↓
原油・商品価格上昇
↓
インフレ加速
↓
FRBがさらに利上げする可能性
という悪循環が意識されました。
ただし、この時点ではS&P500はまだ完全な下落トレンドには入っていませんでした。
市場では、
「戦争によるインフレは一時的なのではないか」
という期待も残っていたからです。
3月:「FRBが実際に利上げ」を開始
【2022年のS&P500 日足チャート】
※TradingView提供
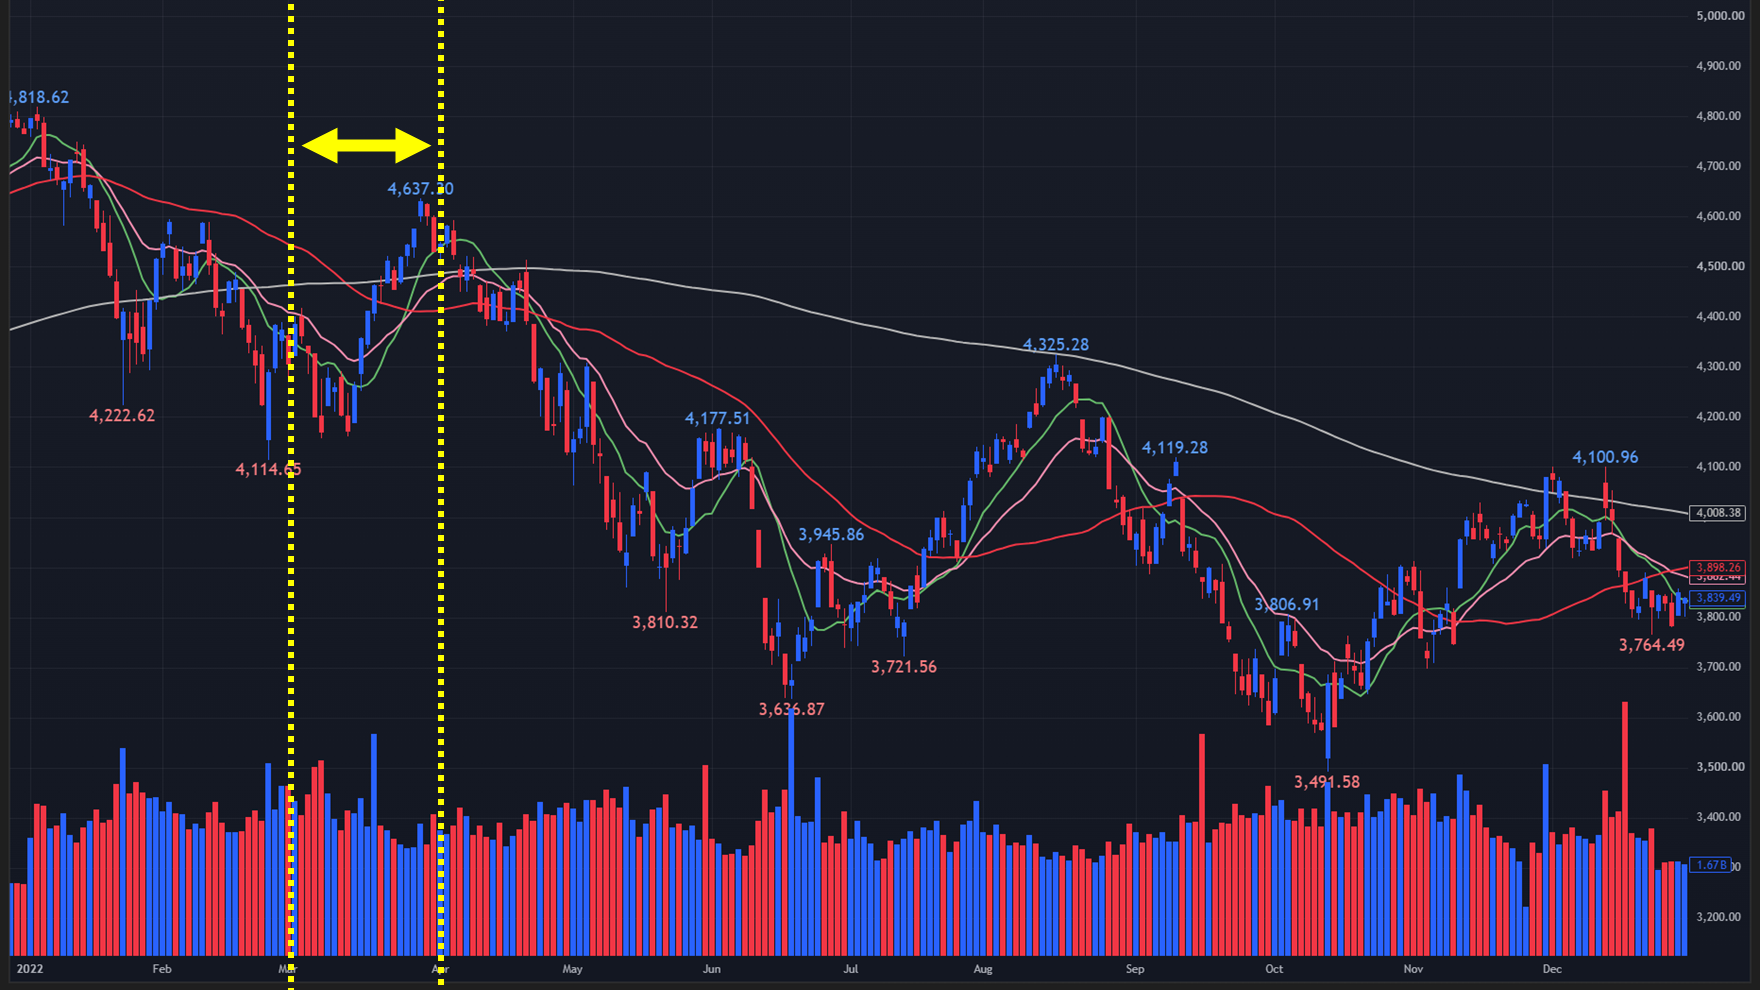
3月、FRBはついに政策金利を0.25~0.50%へ引き上げました。
これは2018年以来の利上げでした。
ここが2022年相場の大きな転換点です。
2020~2021年には、
金利ほぼゼロ+大量の資金供給
だったものが、
2022年には、
利上げ+金融引き締め
へ変わりました。
つまり株式市場を支えていた「大量のお金」が、少しずつ引き上げられ始めたわけです。
4~5月:「インフレが予想以上に強い」ことが判明
【2022年のS&P500 日足チャート】
※TradingView提供
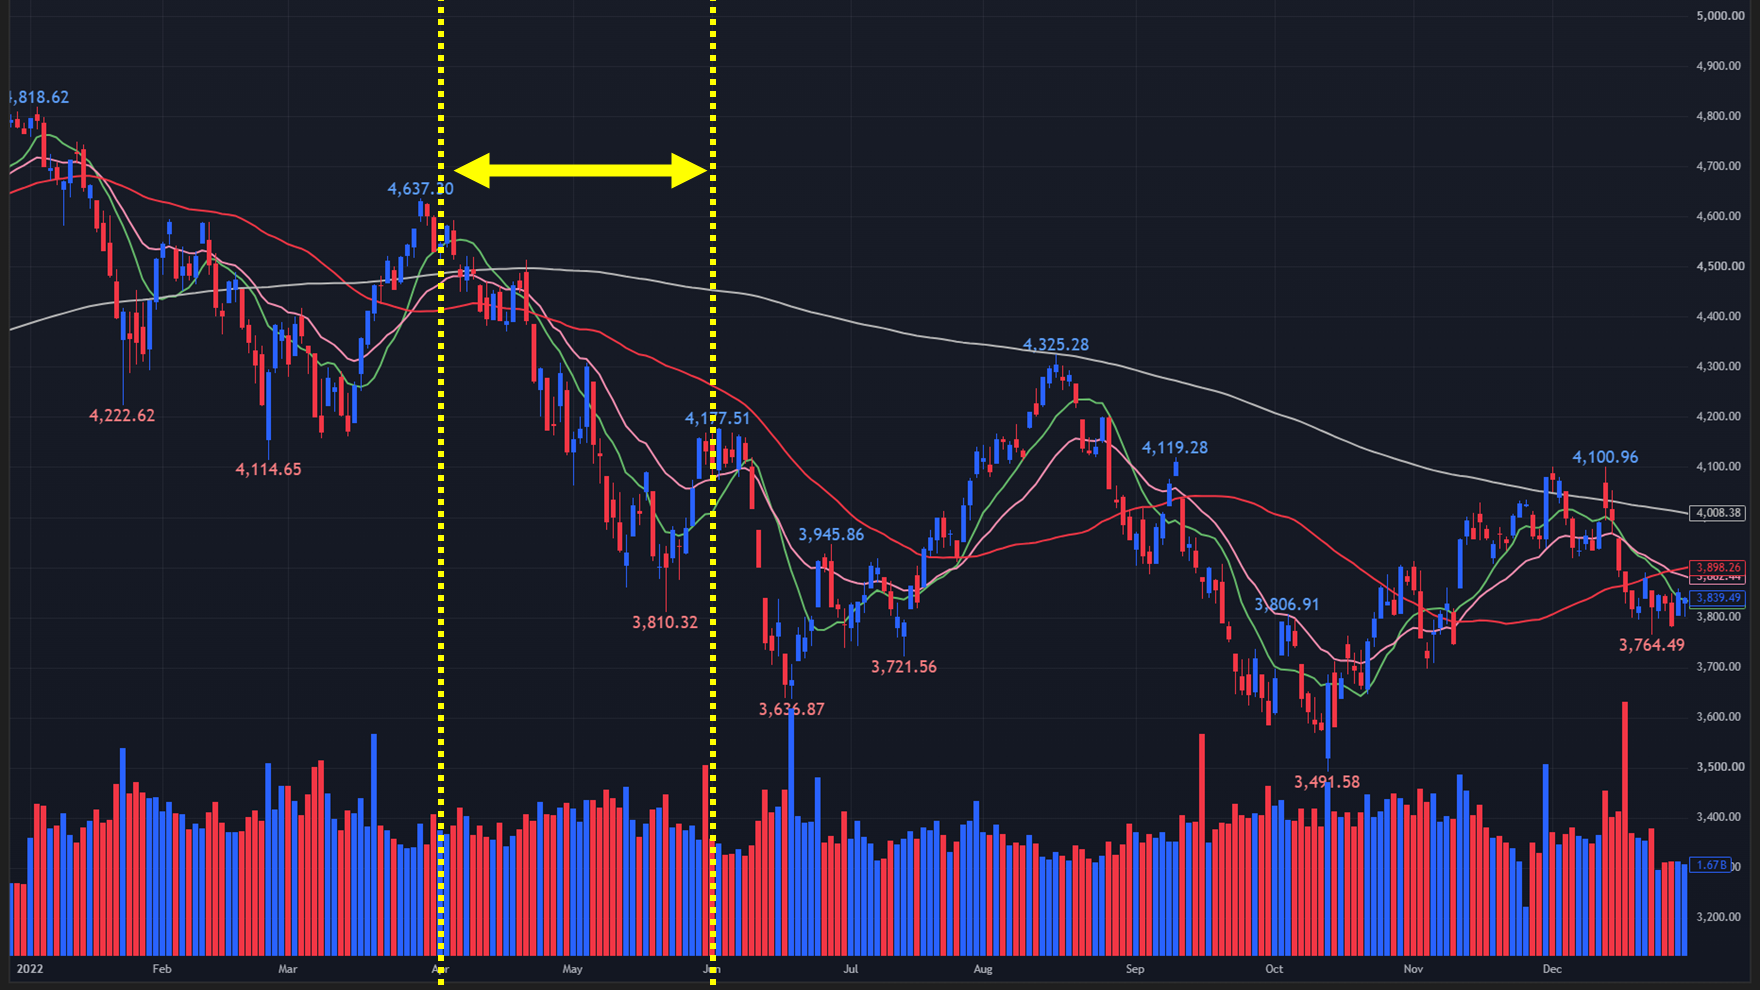
春になると、インフレ問題がさらに深刻になりました。
米国CPIは高い伸びを続け、
「FRBはもっと急激に利上げしなければならない」
という見方が強まりました。
5月にはFRBが政策金利を0.75~1.00%へ引き上げ、さらに6月には0.75%の大幅利上げを行うことになります。
この頃から市場の考え方が変わりました。
それまでは、
「利上げしても経済は成長できる」
という期待がありました。
しかし、
「こんなに急激に利上げしたら、景気そのものが壊れるのでは?」
という懸念が出てきました。
これが後半の景気後退懸念につながります。
5月:「株式市場のバリュエーション」が大きく低下
2022年の株価下落を理解するうえで、ここは非常に重要です。
株価は、
企業利益 × PER(株価収益率)
というイメージで考えることができます。
2021年までは、
「将来も企業利益が伸びるだろう」
という期待から、高いPERが許容されていました。
しかし2022年になると、
金利上昇
↓
将来利益の価値低下
↓
PER低下
が起こりました。
つまり、
企業利益がまだ大きく減っていない段階から株価が下落した
のです。
これは2022年の非常に重要なポイントです。
【2022年の10年債利回り 日足チャート】
※TradingView提供
6月:「75bp利上げ+景気後退懸念」で急落
【2022年のS&P500 日足チャート】
※TradingView提供
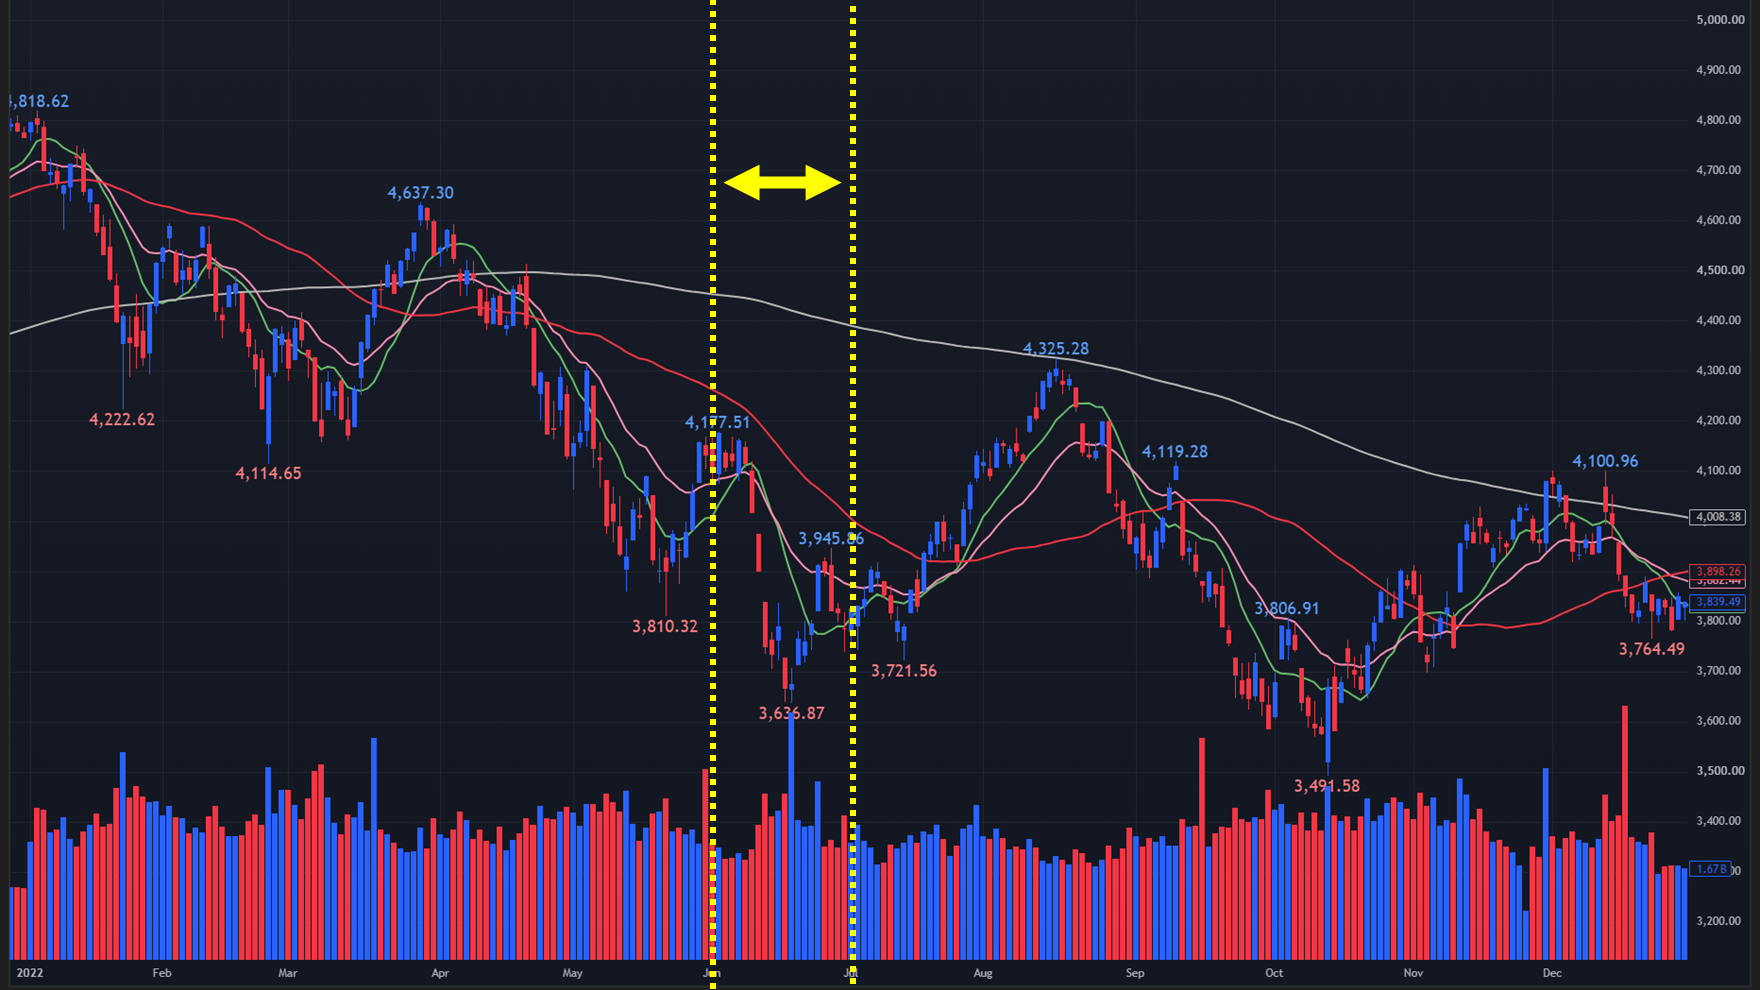
6月15日、FRBは政策金利を0.75%引き上げ、1.50~1.75%としました。
これは1994年以来となる大幅利上げでした。
市場では、
「FRBはインフレを抑えるためなら、景気を犠牲にするのではないか」
という懸念が急速に強まりました。
そして、
利上げ
↓
消費・住宅・設備投資減少
↓
景気減速
↓
企業利益減少
↓
株価下落
という新しいシナリオが意識され始めました。
S&P500は6月に一時、年初来で20%以上下落し、弱気相場入りしました。
7~8月:「FRBが利上げを止めるのでは?」という期待で反発
【2022年のS&P500 日足チャート】
※TradingView提供
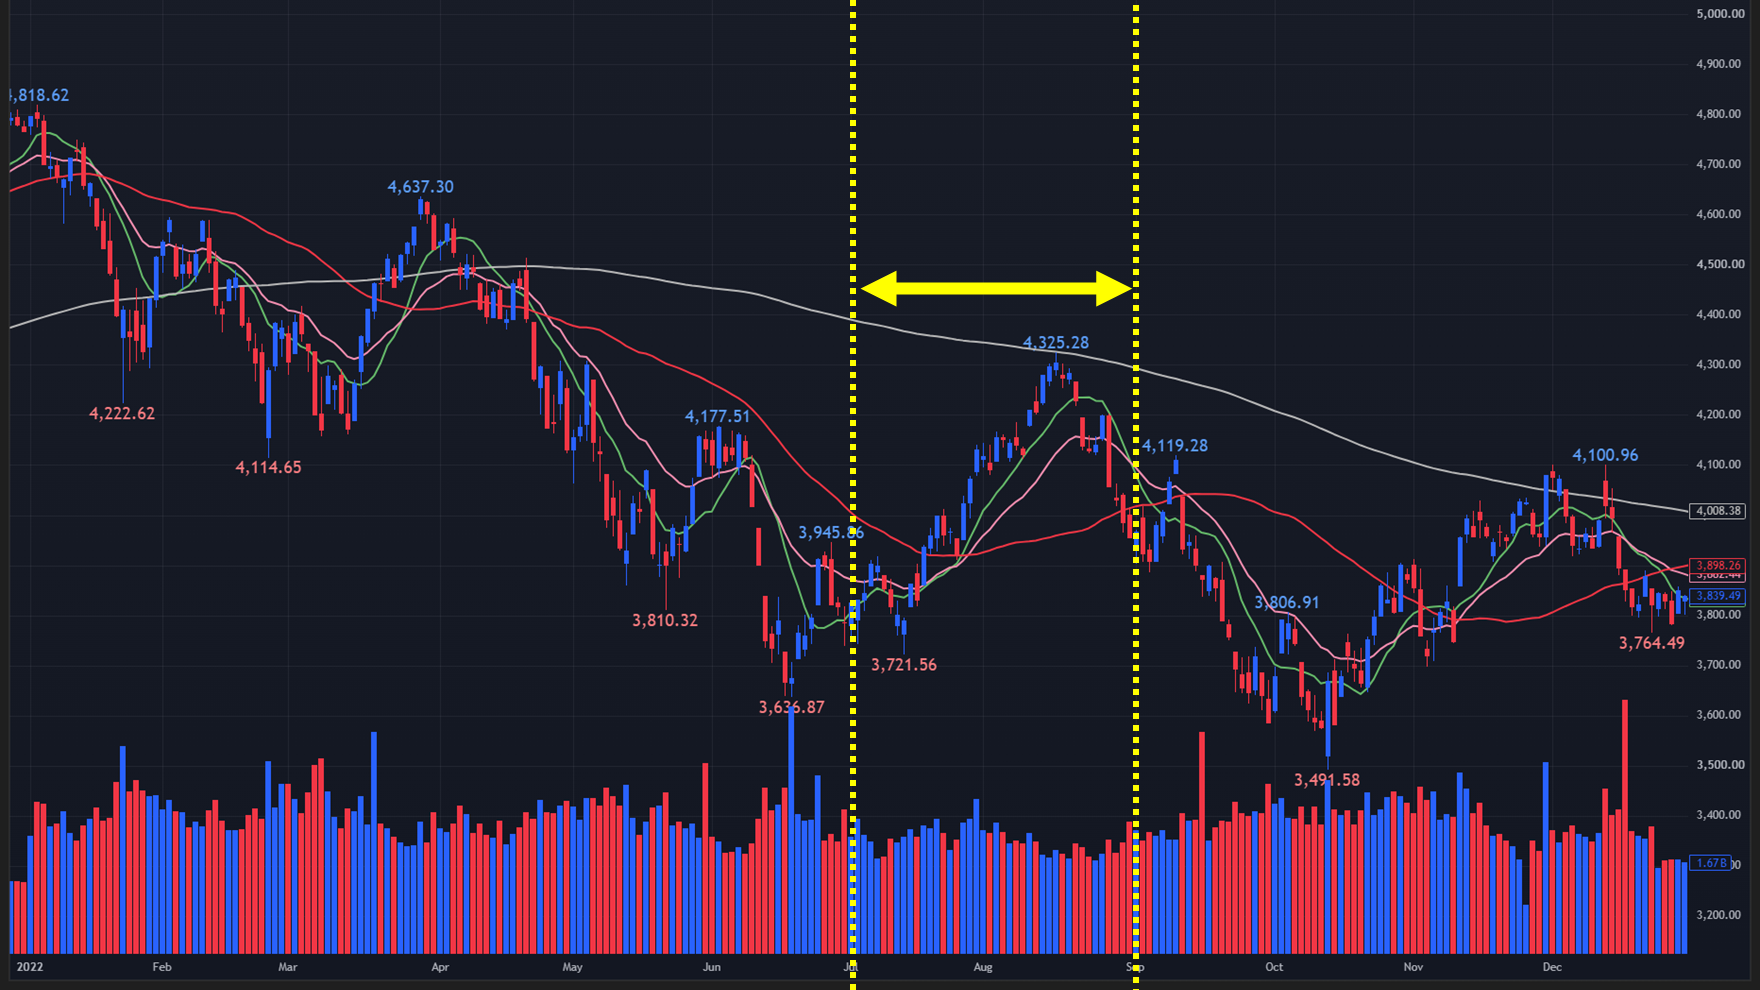
面白いのが夏の動きです。
6月まで大きく下落したS&P500は、7月から8月にかけて大きく反発しました。
理由は、
「FRBがそろそろ利上げを緩めるのではないか」
という期待でした。
インフレ率が少しずつ低下し始め、
「これ以上急激に利上げしなくてもよいのでは?」
という期待が生まれたからです。
株式市場では、
インフレ低下
↓
利上げペース鈍化期待
↓
金利低下
↓
PER回復
↓
株価上昇
という動きになりました。
このため、8月までS&P500はかなり強く反発しました。
8月26日:「パウエル議長のジャクソンホール講演」で急落
【2022年のS&P500 日足チャート】
※TradingView提供
しかし、この反発は長続きしませんでした。
8月26日、パウエルFRB議長がジャクソンホール会議で、インフレ抑制を優先し、金融引き締めを続ける姿勢を明確に示しました。
これが市場に大きなショックを与えました。
投資家は、
「FRBは株価が下がっても利上げを続けるつもりなのか」
と受け止めました。
結果、
利上げ継続
↓
金利上昇
↓
PER低下
↓
株価急落
となりました。
8月後半から9月にかけて、S&P500は再び大きく下落しました。
【2022年の10年債利回り 日足チャート】
※TradingView提供
9月:「3回連続75bp利上げ」で金融引き締めが本格化
【2022年のS&P500 日足チャート】
※TradingView提供
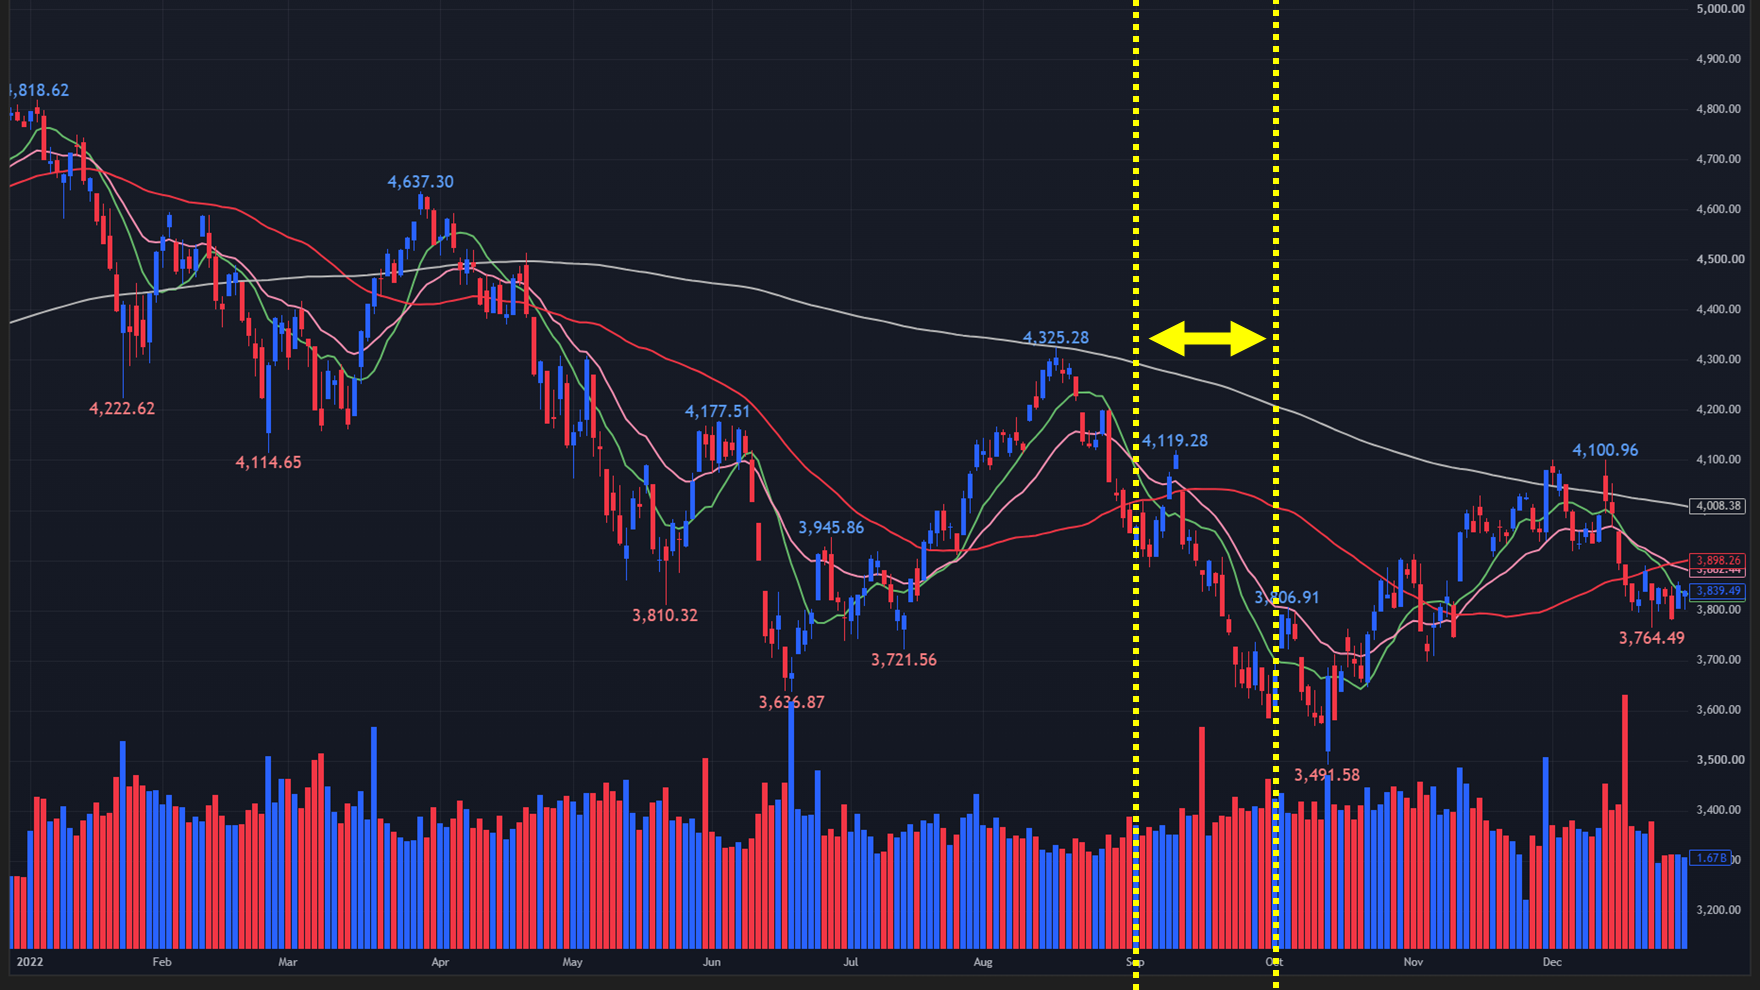
9月21日、FRBは3回連続となる0.75%の利上げを実施しました。
政策金利は3.00~3.25%まで上昇しました。
市場では、
「FRBはインフレを抑えるために、かなり強い景気減速を受け入れる」
という認識が強まりました。
さらにFRBの政策金利見通しも上昇し、
「2023年になれば利下げするだろう」
という市場の期待が後退しました。
これが株価には大きな逆風となりました。
10月:「強い雇用統計」が逆に株価下落要因になる
【2022年のS&P500 日足チャート】
※TradingView提供
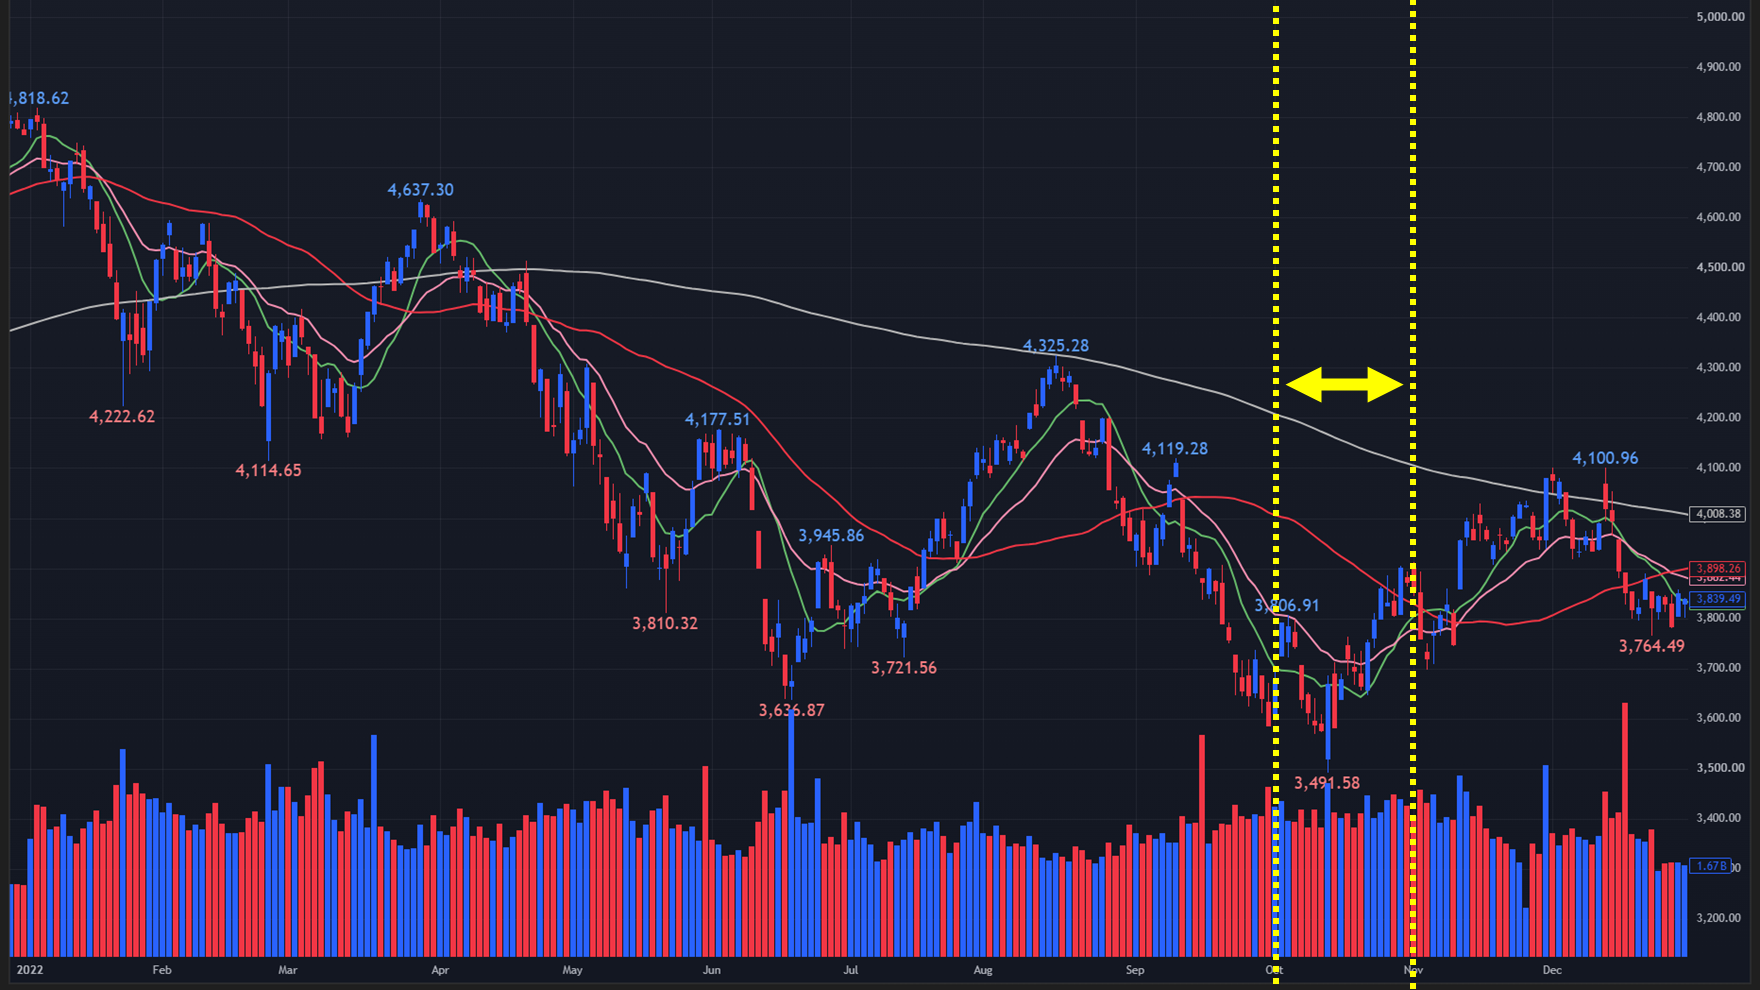
10月頃になると、非常に不思議な現象が起きました。
普通なら、
「雇用が強い=経済が強い=株価にプラス」
です。
しかし2022年は違いました。
雇用が強いということは、
賃金が上がる
↓
消費が強い
↓
インフレが下がりにくい
↓
FRBが利上げを続ける
という意味になったからです。
つまり、
「良い経済指標が株価に悪材料になる」
という逆転現象が起きていました。
これは2022年相場を理解する非常に重要なポイントです。
11月:「利上げペース鈍化期待」で大反発
【2022年のS&P500 日足チャート】
※TradingView提供
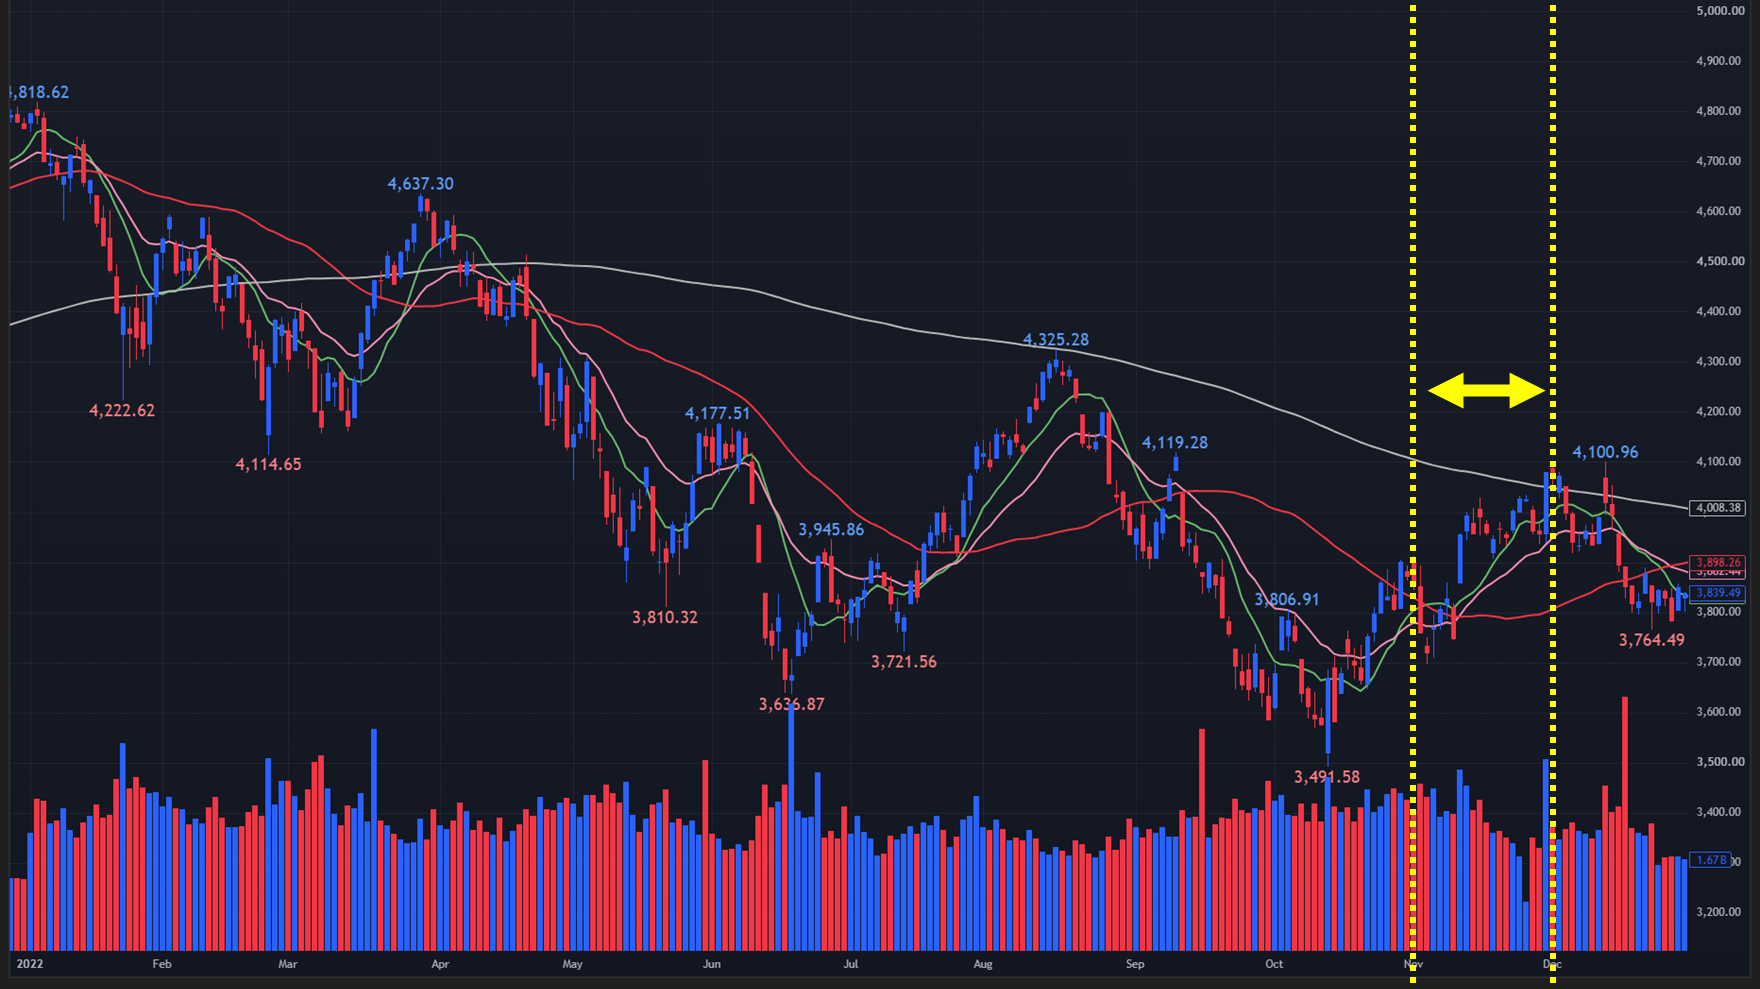
11月になると、ようやく株式市場に明るい材料が出てきました。
米国CPIが市場予想を下回るなど、インフレがピークアウトする兆候が見え始めました。
すると、
インフレ低下
↓
FRBの利上げペース鈍化期待
↓
金利低下
↓
株価上昇
となりました。
S&P500は大きく反発しました。
さらに中国のゼロコロナ政策緩和期待も、世界経済への安心感につながりました。
12月:「利上げ減速」でもFRBはタカ派
【2022年のS&P500 日足チャート】
※TradingView提供
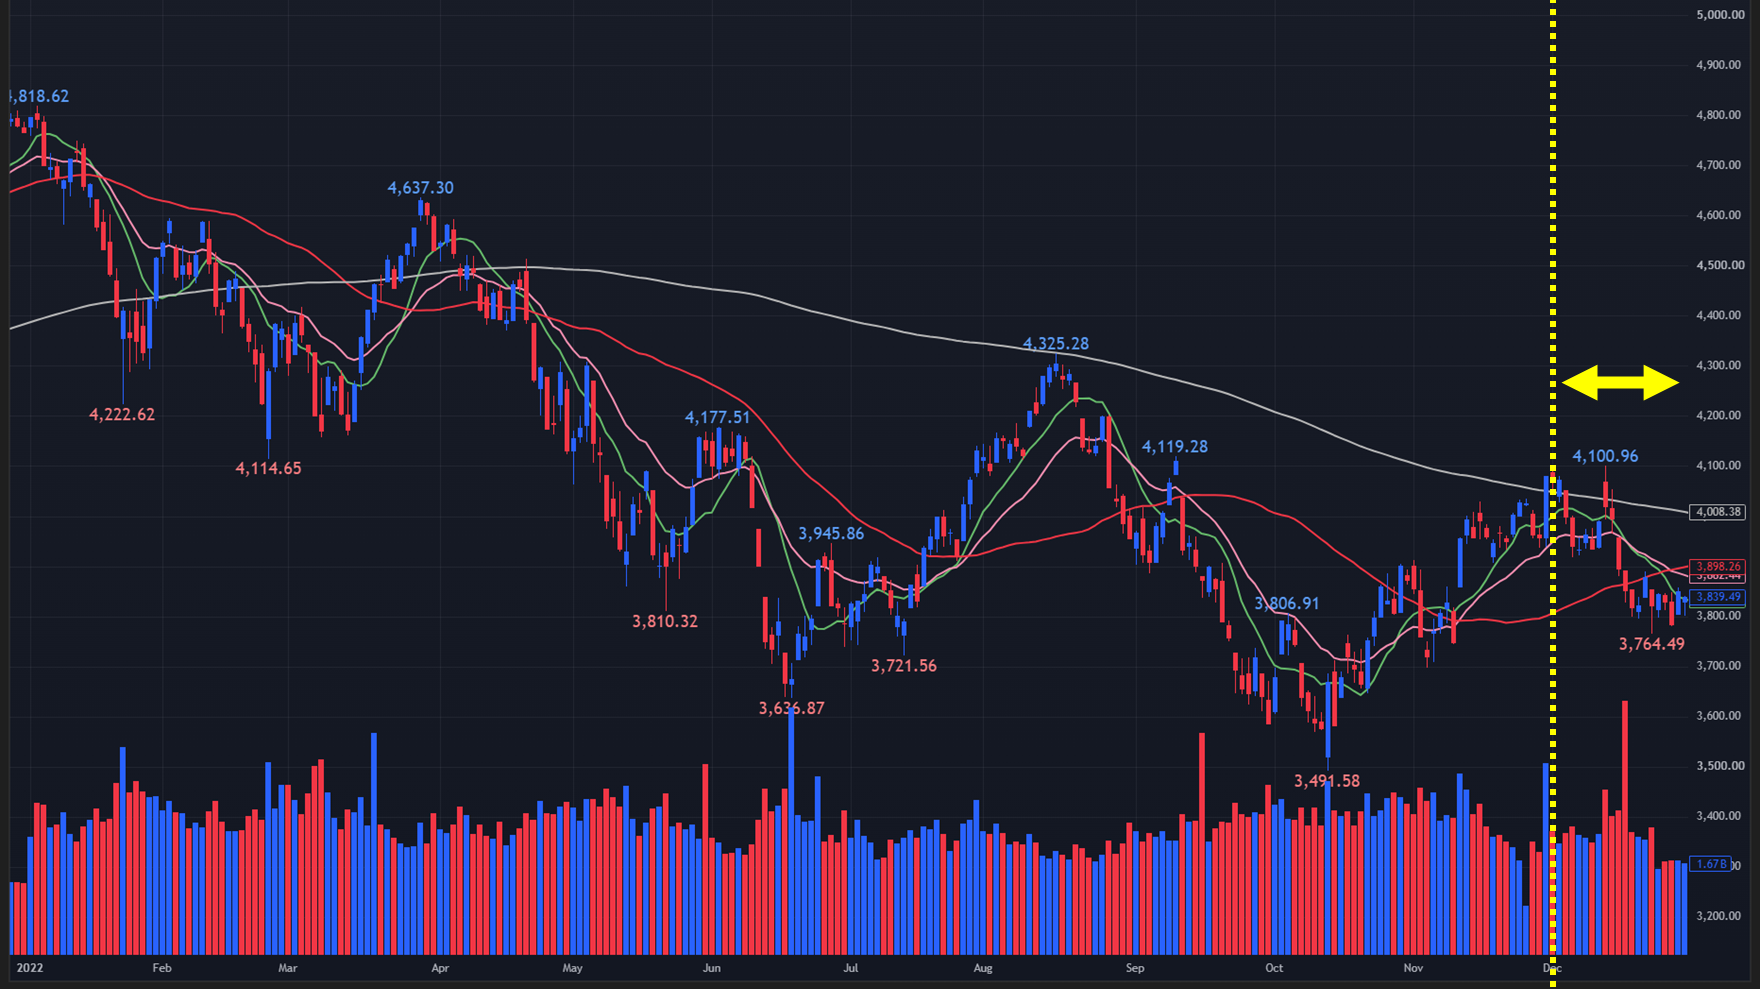
12月13~14日のFOMCでは、FRBは利上げ幅を0.50%に縮小しました。
これは、
75bp → 50bp
なので、一見すると良いニュースです。
しかし問題は、
「利上げを止めるわけではない」
ということでした。
FRBはインフレを十分抑え込むまで高い金利を維持する姿勢を示しました。
そのため、
「利上げペースは鈍化するが、高金利は長く続く」
という見方が広がり、年末の株式市場は再び弱含みました。
そしてS&P500は3,839.50で2022年を終えました。
2022年を時系列で整理すると
| 時期 | 主なイベント | S&P500への影響 |
|---|---|---|
| 1月 | インフレ・利上げ警戒 | 📉 急落 |
| 2月 | ロシアのウクライナ侵攻 | ⚠️ 下落・乱高下 |
| 3月 | FRB利上げ開始 | 📉 下落 |
| 4~5月 | 高インフレ・急速な利上げ | 📉 下落 |
| 6月 | 75bp利上げ・景気後退懸念 | 📉 弱気相場入り |
| 7~8月 | 利上げ減速期待 | 📈 大反発 |
| 8月末 | パウエル議長講演 | 📉 急落 |
| 9月 | 3回連続75bp利上げ | 📉 下落 |
| 10月 | 強い雇用・インフレ懸念 | 📉 不安定 |
| 11月 | CPI鈍化・利上げ減速期待 | 📈 大反発 |
| 12月 | FOMC・高金利長期化 | 📉 年末下落 |
2022年の本質(1)「PERが下がった」
2022年を理解するうえで、最も重要なのがPERの低下です。
2021年は、
低金利
+
企業利益成長期待
+
金融緩和
によって、高いPERが許容されていました。
しかし2022年は、
金利上昇
+
景気後退懸念
+
金融引き締め
によって、投資家が高いPERを払わなくなりました。
つまり、
「企業の利益が減ったから株価が下がった」だけではありません。
むしろ最初の段階では、
「同じ利益に対して、投資家が払ってもよい値段が下がった」
ことが非常に大きかったのです。
2022年の本質(2)「FRBが相場の主役になった」
2020~2021年の株式市場では、
企業業績・AI・DX・経済再開
などが重要でした。
しかし2022年は完全に、
「FRBが何をするか」
が最大のテーマになりました。
投資家は毎回、
- CPI
- 雇用統計
- PCE
- FOMC
- パウエル議長発言
- 長期金利
を見ながら、
「次の利上げは何%なのか?」
を予想するようになりました。
2022年の本質(3)「良いニュースが悪材料になった」
2022年には市場の見方が逆転しました。
例えば、
雇用が強い
→ 普通なら株価にプラス。
しかし2022年には、
雇用が強い
→ インフレが下がらない
→ FRBが利上げ
→ 株価にマイナス
となりました。
同じように、
経済が強い
→ 利上げが必要
→ 株価下落
となりました。
つまり2022年は、
「経済が強いこと」より「インフレが下がること」の方が株価にとって重要
な一年でした。
↓2021年と2022年を比較すると非常に分かりやすい
| 2021年 | 2022年 | |
|---|---|---|
| 金融政策 | 緩和 | 引き締め |
| 金利 | 低い | 急上昇 |
| インフレ | 上昇開始 | 高止まり |
| FRB | 株価に優しい | インフレ退治優先 |
| 企業利益 | 強い | 後半に減速懸念 |
| PER | 高水準 | 低下 |
| 株価 | 📈 +26.89% | 📉 -19.44% |
| 最大テーマ | 経済再開 | インフレ・利上げ |
2022年から学べること
2022年は、
「株価を見るとき、企業業績だけでは不十分」
ということです。
株価は大きく分けると、
株価 ≒ 企業利益 × 投資家が払う評価(PER)
と考えることができます。
2022年は企業利益が大幅に崩れる前から、
金利上昇 → PER低下
によって株価が下落しました。
そして後半になると、
景気減速 → 利益予想低下
という第二段階の問題が意識され始めました。
したがって、2022年の相場は、
・第1段階
インフレ上昇 → 金利上昇 → PER低下
・第2段階
利上げ → 景気減速 → 利益予想低下
という二段階の株価下落として捉えると非常に分かりやすいです。
2022年のS&P500は、単なる「暴落の年」ではありませんでした。
2021年に作られた「低金利・金融緩和」という株価上昇の土台が、2022年に急速に逆転した年でした。
特に重要なのは、
インフレ → FRB利上げ → 金利上昇 → PER低下 → 株価下落 → 景気後退懸念 → 利益予想低下
という連鎖です。
そして2022年末には、株式市場はすでに「利上げはいつ終わるのか」「いつ利下げに転じるのか」という次のテーマを意識し始めていました。
この流れを理解すると、2022年末から2023年にかけて、なぜS&P500が再び上昇へ転じたのかも非常に理解しやすくなります。
2023年 (大統領選挙の前年)
2023年のS&P500は、「FRBの利上げ継続」から始まり、「銀行破綻」「利上げ停止期待」「AIブーム」「景気の底堅さ」を経て、年末には「利下げ期待」で大きく上昇した一年でした。
年間では24.23%上昇し、2022年末の3,839.50から、2023年末には4,769.83まで上昇しました。
2022年が「インフレと利上げによる下落の年」だったのに対し、2023年は、
「インフレが落ち着き始め、FRBの利上げ終了が見えてきたことで、株価が回復した年」
と整理すると分かりやすいです。
【2023年のS&P500 日足チャート】
※TradingView提供

【2023年のVIX 日足チャート】
※TradingView提供

2023年のS&P500を一言でいうと
2023年の相場は、大きく4つの段階に分けられます。
① 1~2月:利上げ継続への警戒
↓
② 3月:銀行破綻で金融危機懸念
↓
③ 4~10月:AIブーム+金利上昇の綱引き
↓
④ 11~12月:利下げ期待で年末ラリー
という流れです。
1月:「2022年の暴落からの反発」
【2023年のS&P500 日足チャート】
※TradingView提供
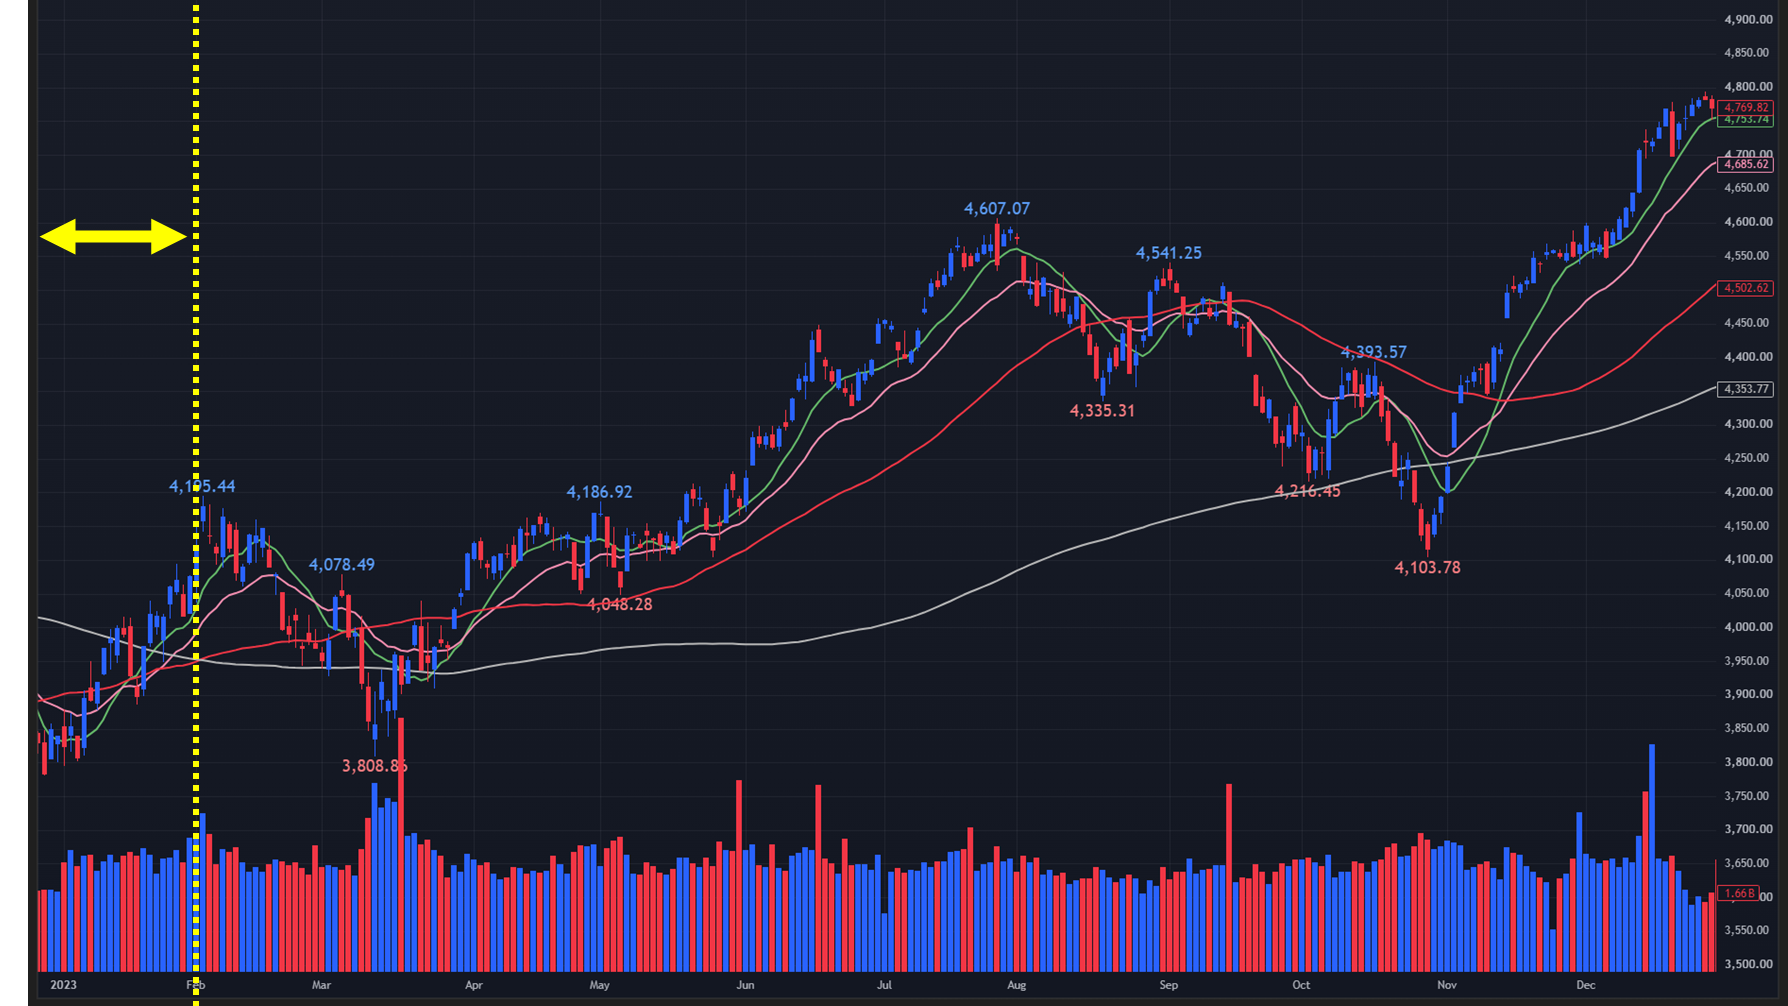
2023年のスタートは非常に明るい雰囲気でした。
2022年にS&P500は約19%下落していましたので、
「さすがに株価は下がりすぎたのではないか」
という買い戻しが入りました。
さらに、米国のインフレ率がピークから低下し始めていました。
市場では、
インフレ低下
↓
FRBの利上げペース鈍化
↓
利上げ終了
↓
将来的な利下げ
というシナリオが少しずつ意識され始めました。
そのため1月はS&P500が大きく反発しました。
2月:「強い経済」が逆に株価の重しになる
【2023年のS&P500 日足チャート】
※TradingView提供
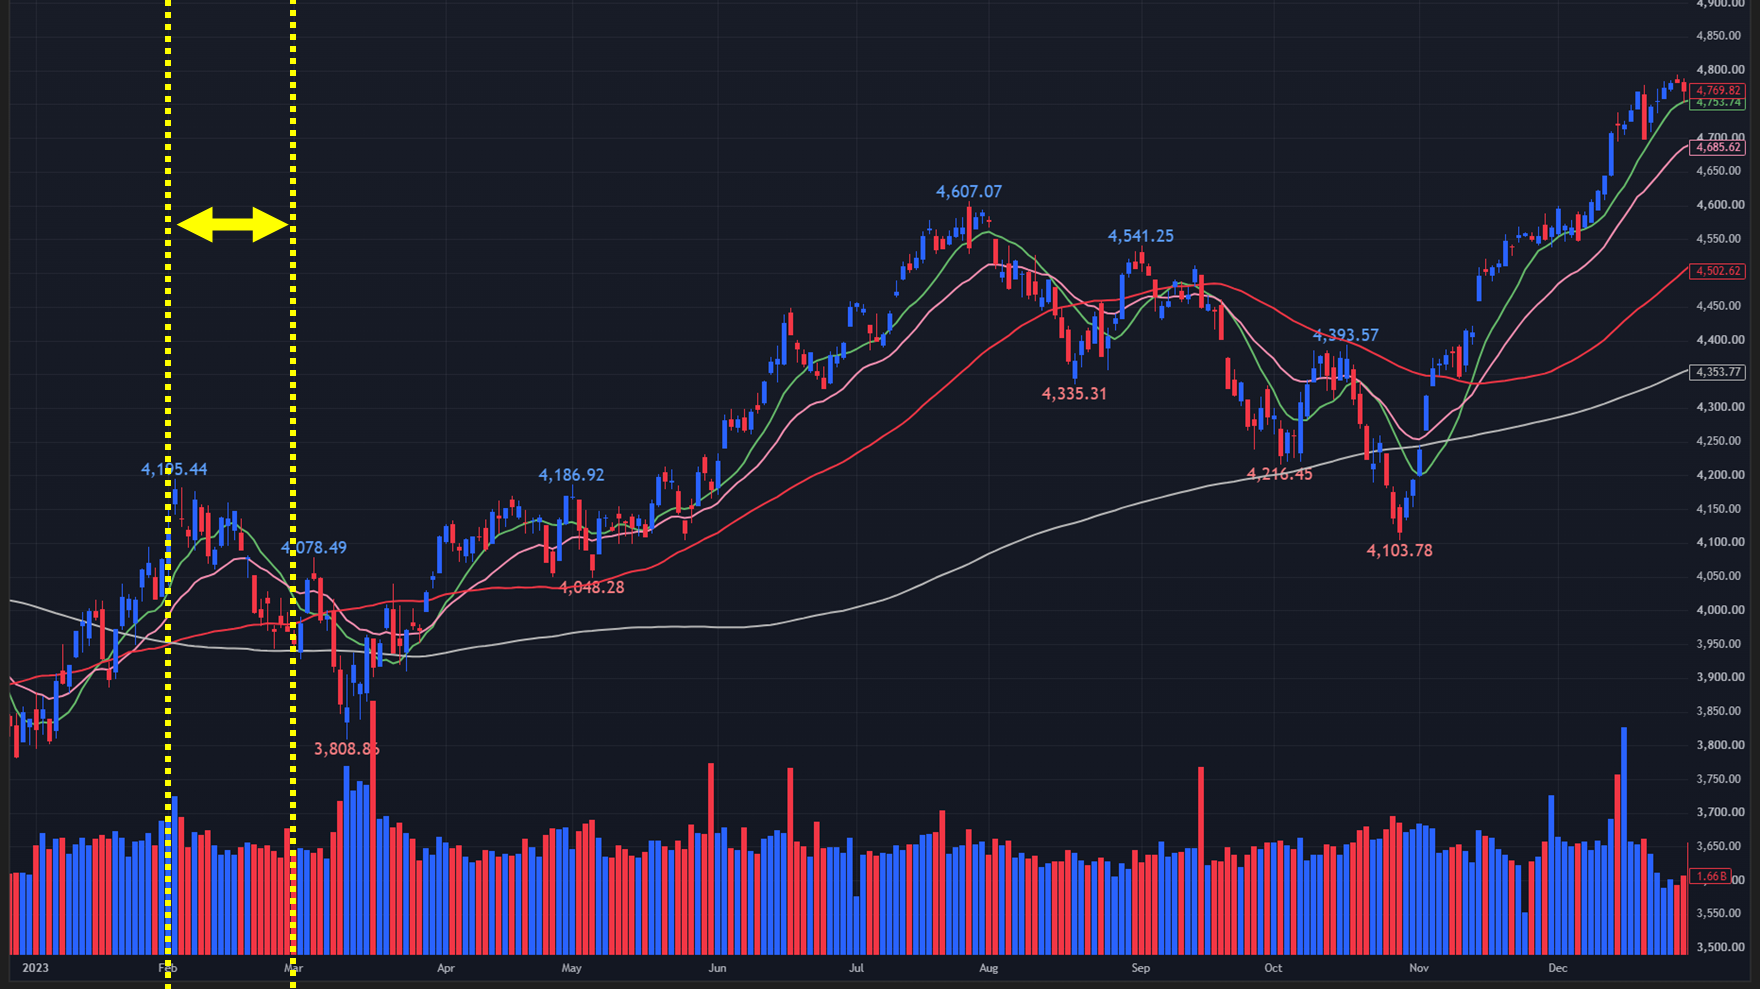
ところが2月になると、相場の雰囲気が変わります。
米国の雇用や消費が予想以上に強く、
「米国経済は思ったほど減速していない」
ことが分かってきたからです。
これは経済そのものにとっては良いニュースです。
しかし株式市場では、
経済が強い
↓
インフレが下がりにくい
↓
FRBが利上げを続ける
↓
金利上昇
↓
株価に逆風
という考え方になりました。
つまり2022年から続いていた、
「良い経済指標=必ずしも株価にプラスではない」
という状況が続いていました。
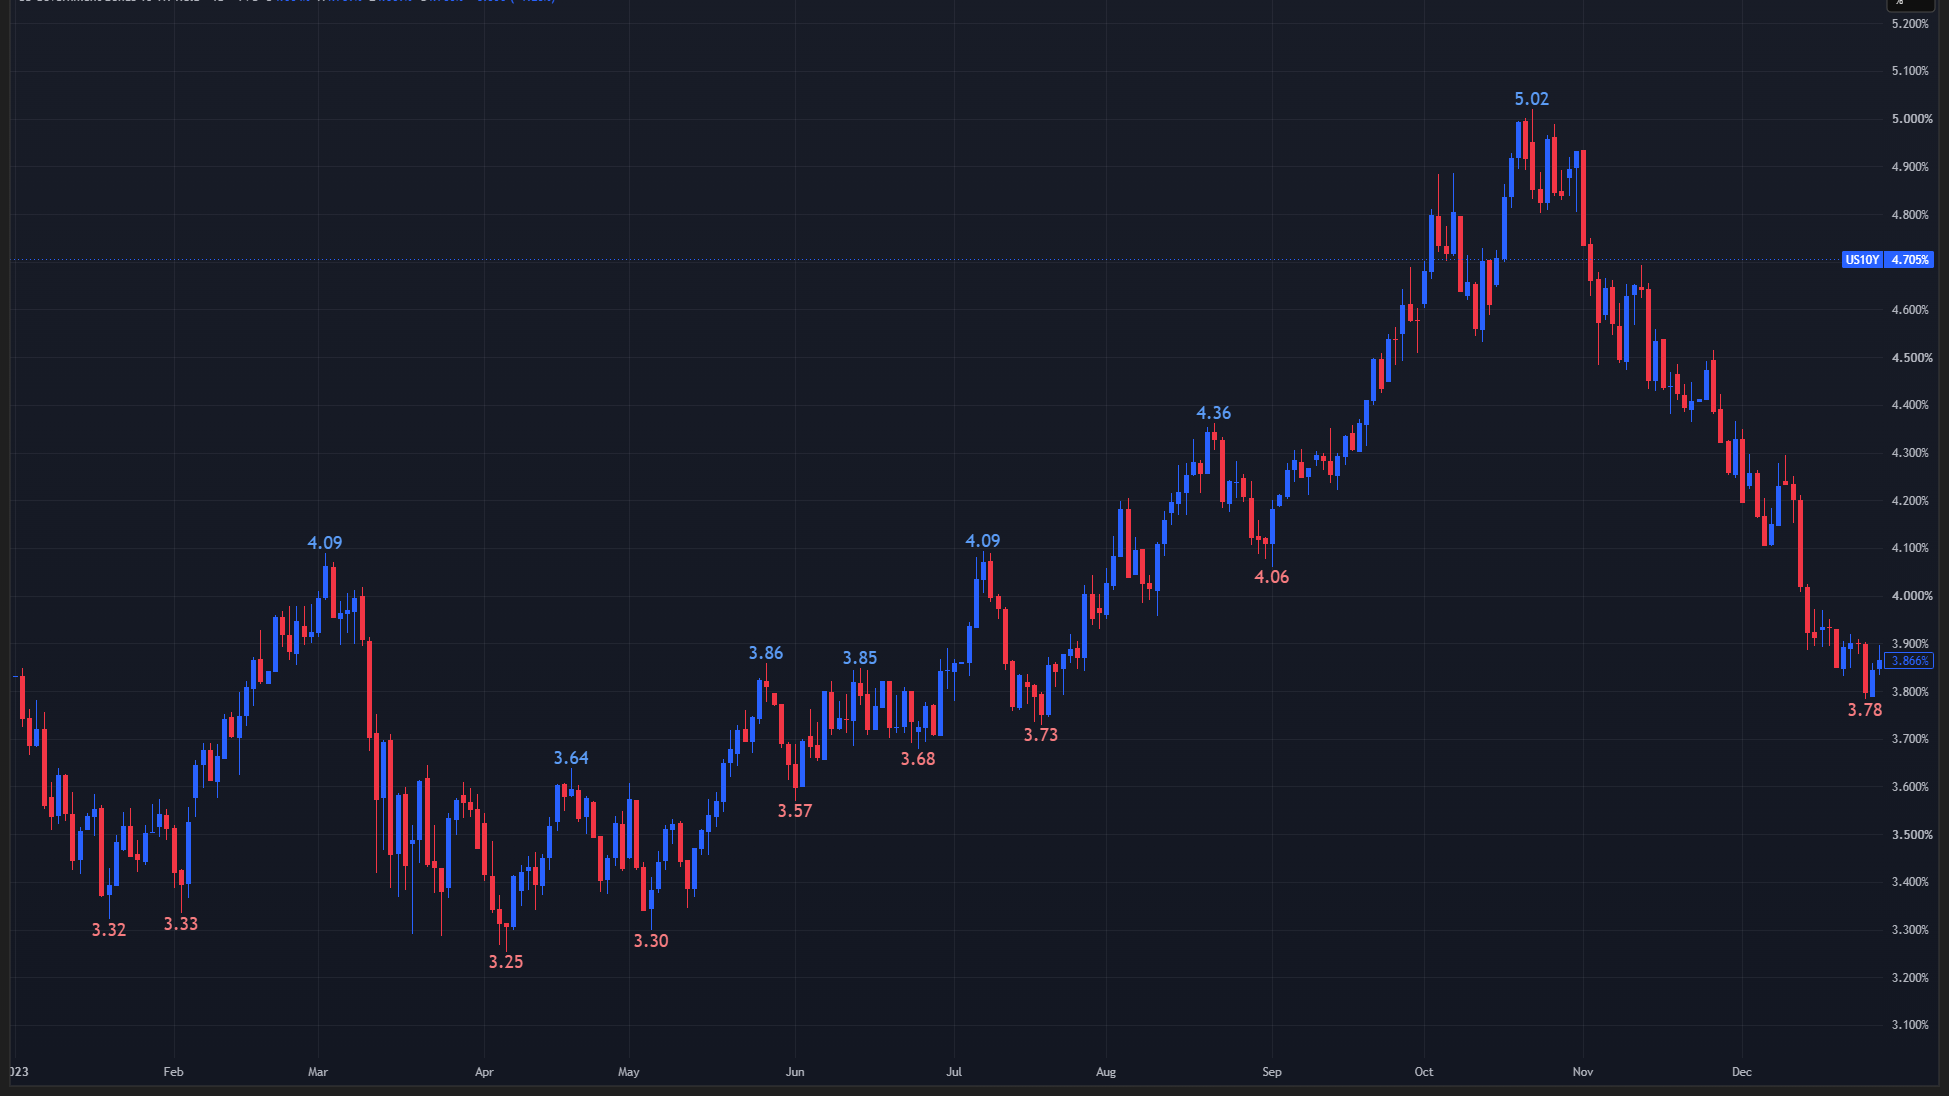
【2023年の10年債利回り 日足チャート】
※TradingView提供
3月:「シリコンバレー銀行破綻」で金融危機懸念
【2023年のS&P500 日足チャート】
※TradingView提供
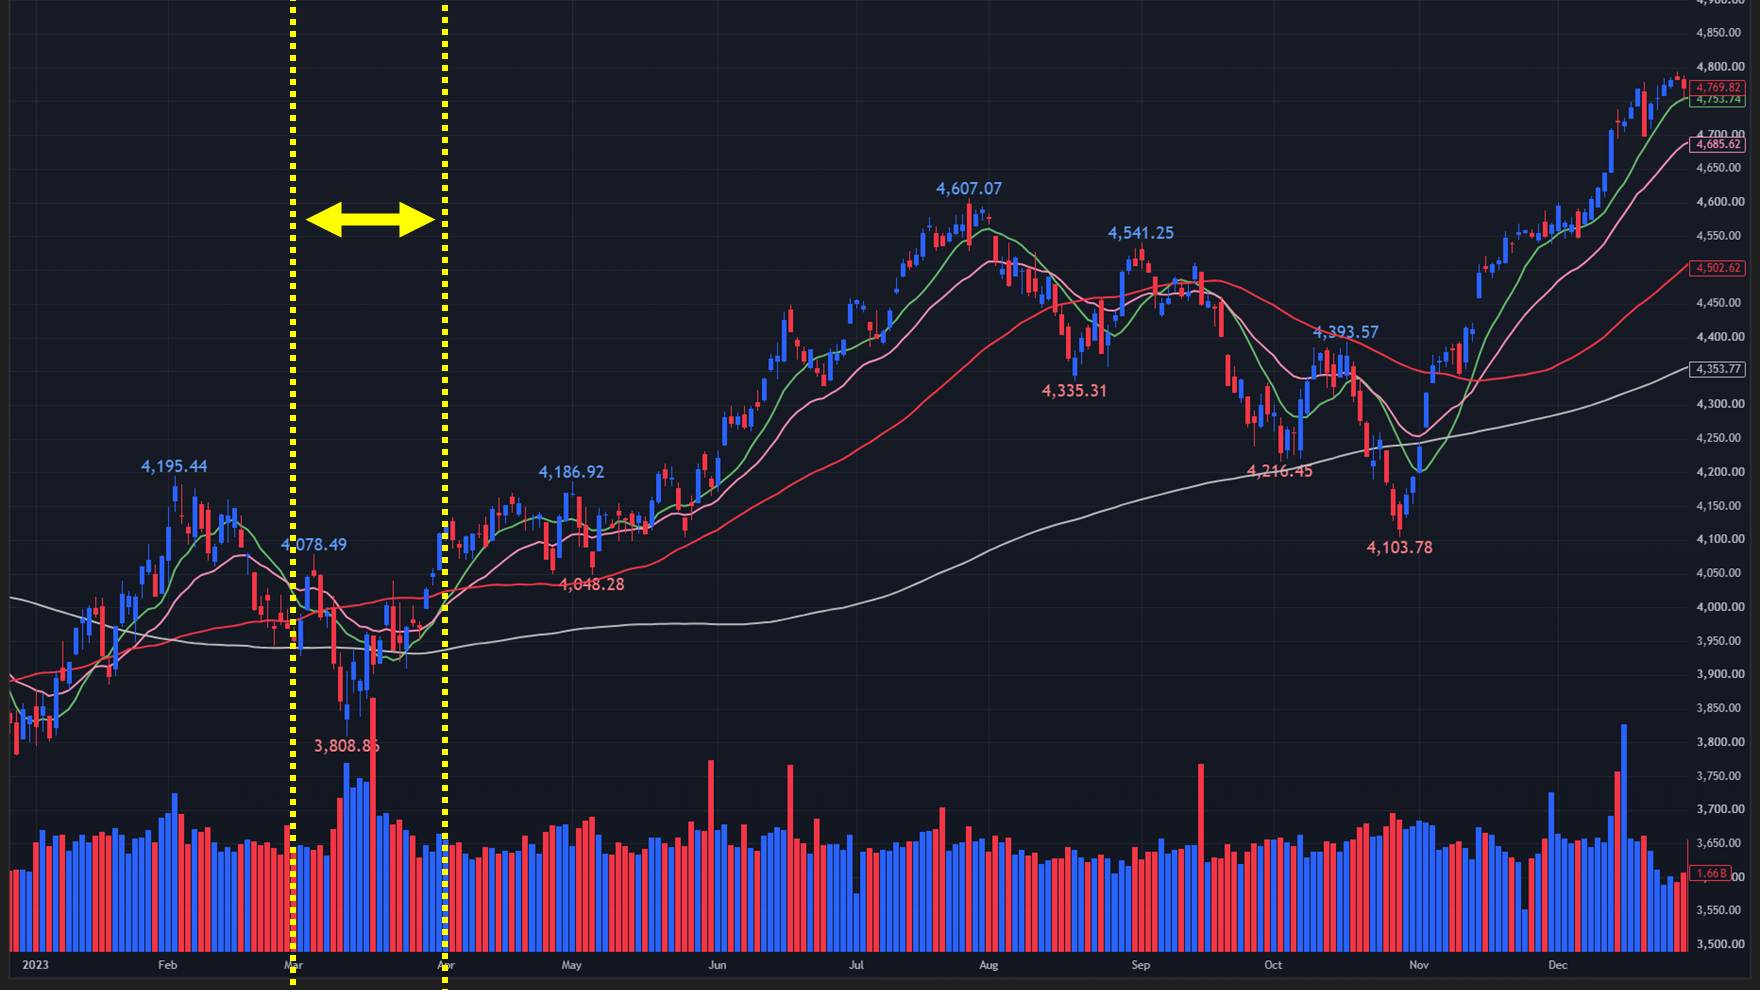
2023年最大のショックの一つが3月でした。
3月10日、Silicon Valley Bank(SVB)が経営破綻しました。
さらにSignature Bankなどにも問題が広がり、
「米国の銀行システムは大丈夫なのか?」
という金融危機への恐怖が急速に広がりました。
銀行株が急落し、S&P500も不安定になりました。
なぜ銀行が破綻したか?
大きな原因の一つが急激な金利上昇でした。
銀行が保有する米国債などの債券は、
金利上昇
↓
債券価格下落
となります。
2022年からFRBが急速に利上げしていたため、銀行が保有する長期債券の価値が下落していました。
そこに預金流出が重なり、SVBは保有証券を売却する必要に迫られました。
つまり、
2022年の急激な利上げの副作用が、2023年3月に金融システムへ現れた
とも考えられます。
3月:「銀行危機=FRBが利上げを止める?」で株価が回復
【2023年のS&P500 日足チャート】
※TradingView提供
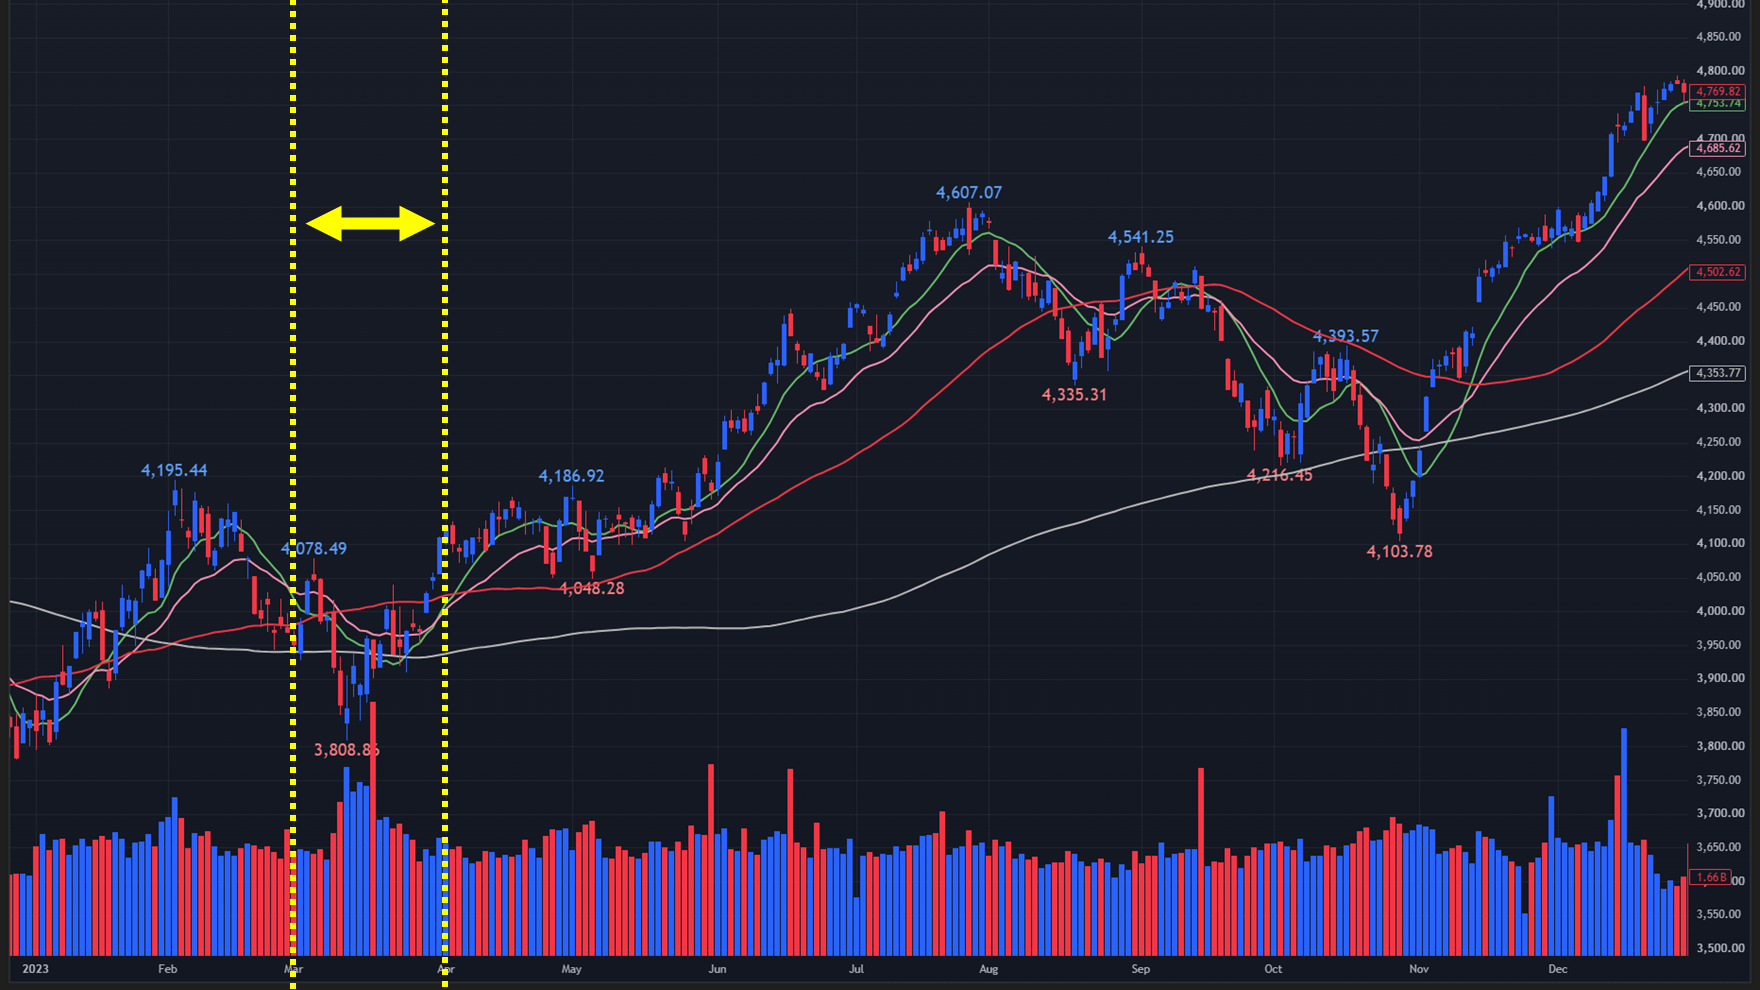
ところが、ここが2023年相場の面白いところです。
銀行破綻そのものは悪材料ですが、市場は別のことを考え始めました。
「銀行が危ないのなら、FRBはもう積極的に利上げできないのでは?」
という期待です。
すると、
銀行危機
↓
FRBの利上げ継続が難しくなる
↓
利上げ終了期待
↓
金利低下
↓
株価上昇
という逆の動きが起きました。
FRBは3月のFOMCで政策金利を0.25%引き上げ、4.75~5.00%としましたが、同時に銀行システムの緊張を考慮する姿勢を示しました。
そのため、S&P500は一時的に下落したものの、急速に持ち直しました。
【2023年の10年債利回り 日足チャート】
※TradingView提供
4~5月:「銀行危機」から「AI」へテーマが変わる
【2023年のS&P500 日足チャート】
※TradingView提供
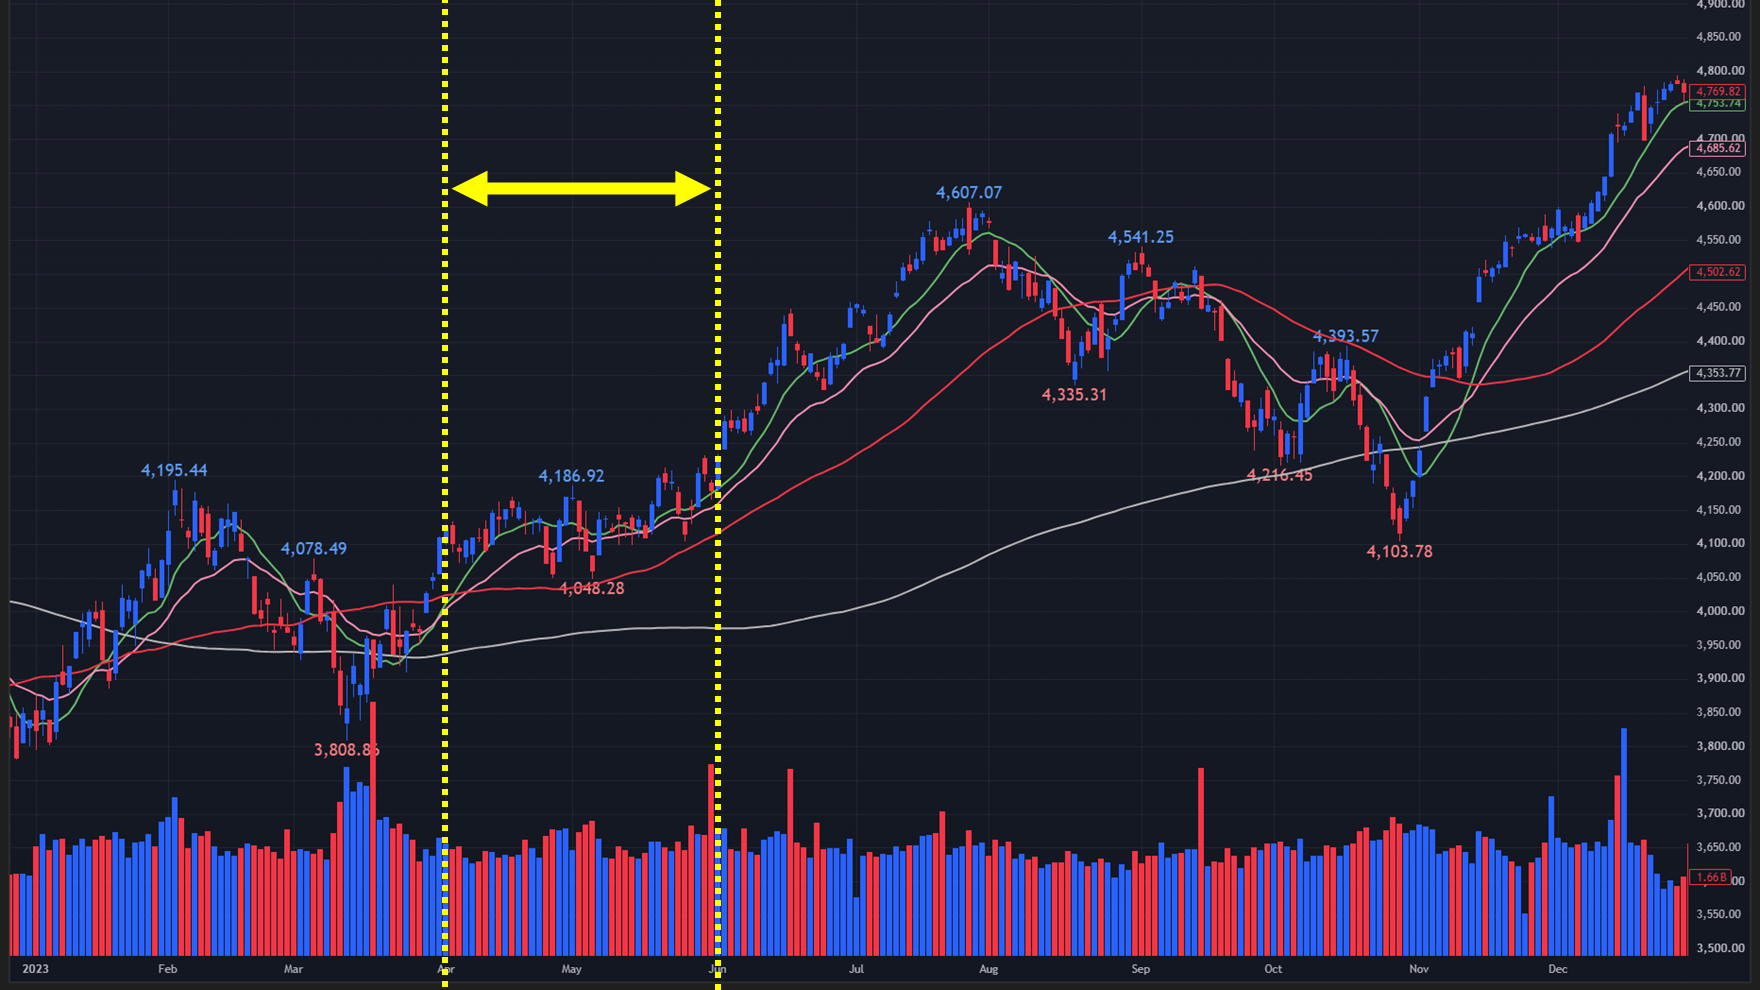
春になると、株式市場の主役が変わりました。
それがAI(人工知能)です。
特にChatGPTなど生成AIへの注目が急速に高まり、
- NVIDIA
- Microsoft
- Alphabet
- Amazon
- Meta
などのAI関連企業に資金が集まり始めました。
その中でも特に重要だったのがNVIDIAです。
AIを動かすためには大量の計算能力が必要で、その中心にGPUがあります。
そのため、
生成AIブーム
↓
データセンター投資増加
↓
GPU需要増加
↓
NVIDIAの利益成長期待
↓
半導体株上昇
という流れが生まれました。
6月:「AIブーム」でS&P500が上昇
【2023年のS&P500 日足チャート】
※TradingView提供
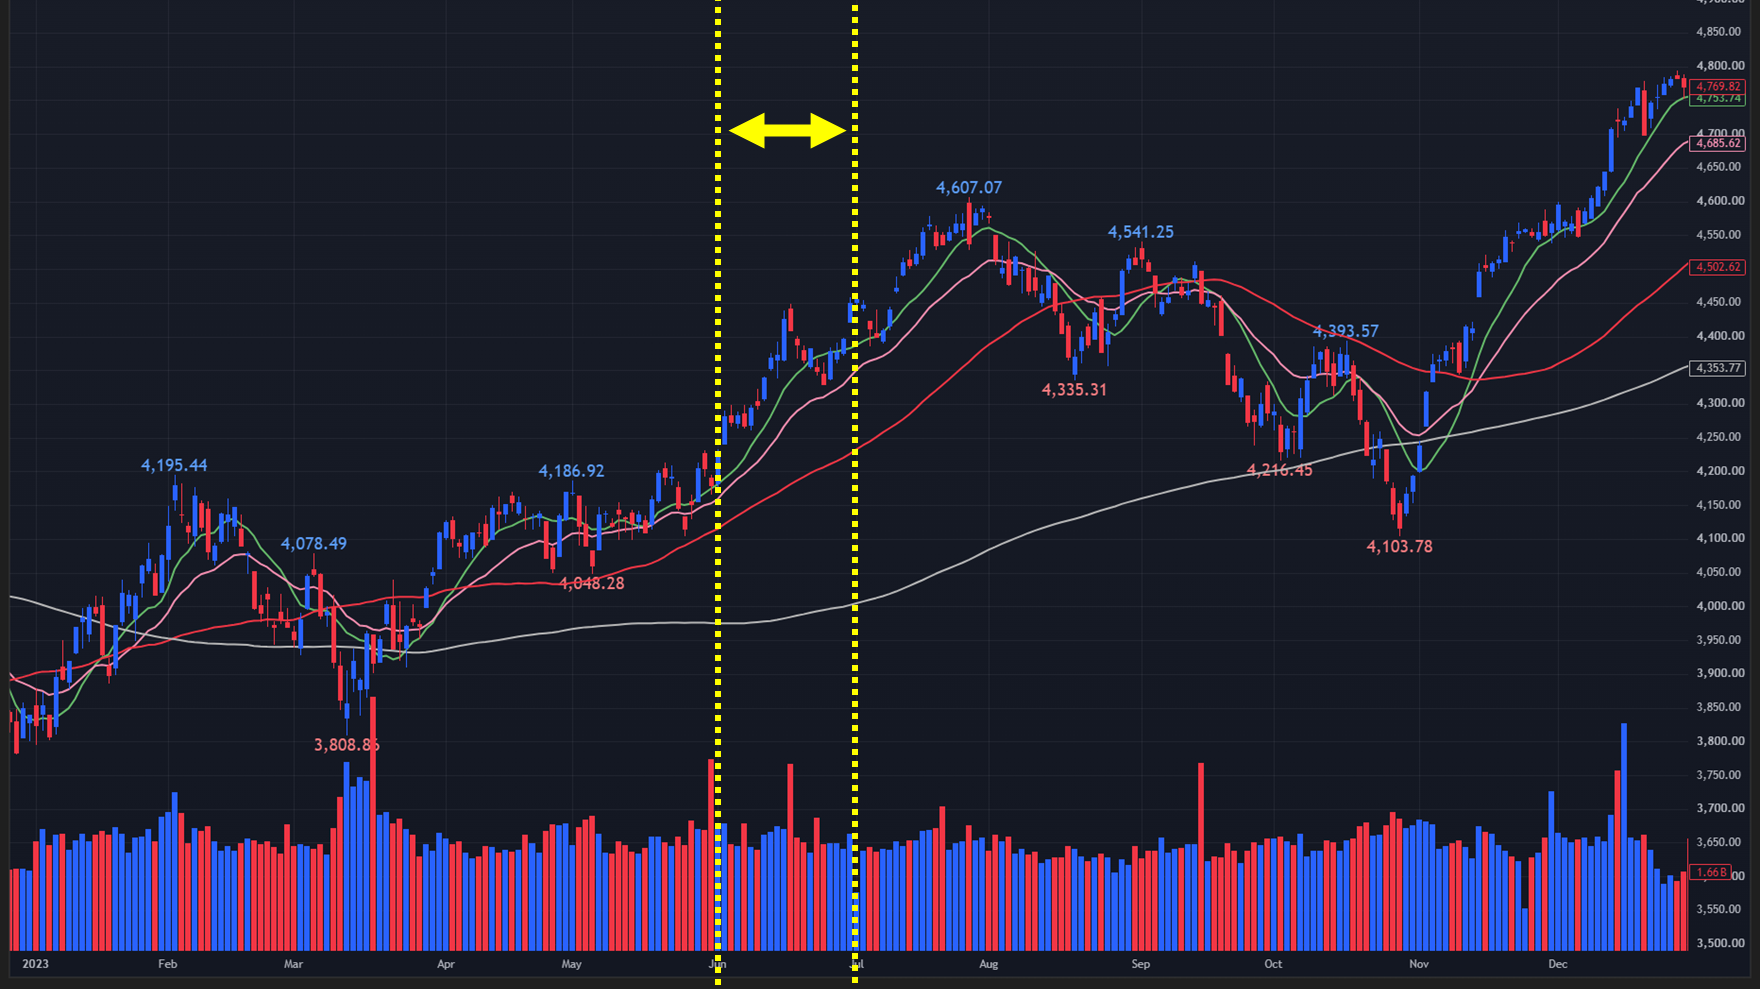
2023年6月になると、S&P500は年初来で大きく上昇していました。
ここで重要なのが、S&P500の上昇が市場全体によるものではなかったことです。
NVIDIA、Microsoft、Apple、Amazon、Meta、Alphabetなど、いわゆる大型テクノロジー企業が上昇を牽引しました。
特にNVIDIAはAI向けGPU需要への期待から株価が急騰しました。
この頃から、
「AIが次の巨大な投資ブームになる」
という期待が株式市場全体を支えるようになりました。
7月:「利上げ停止が近い」という期待
【2023年のS&P500 日足チャート】
※TradingView提供
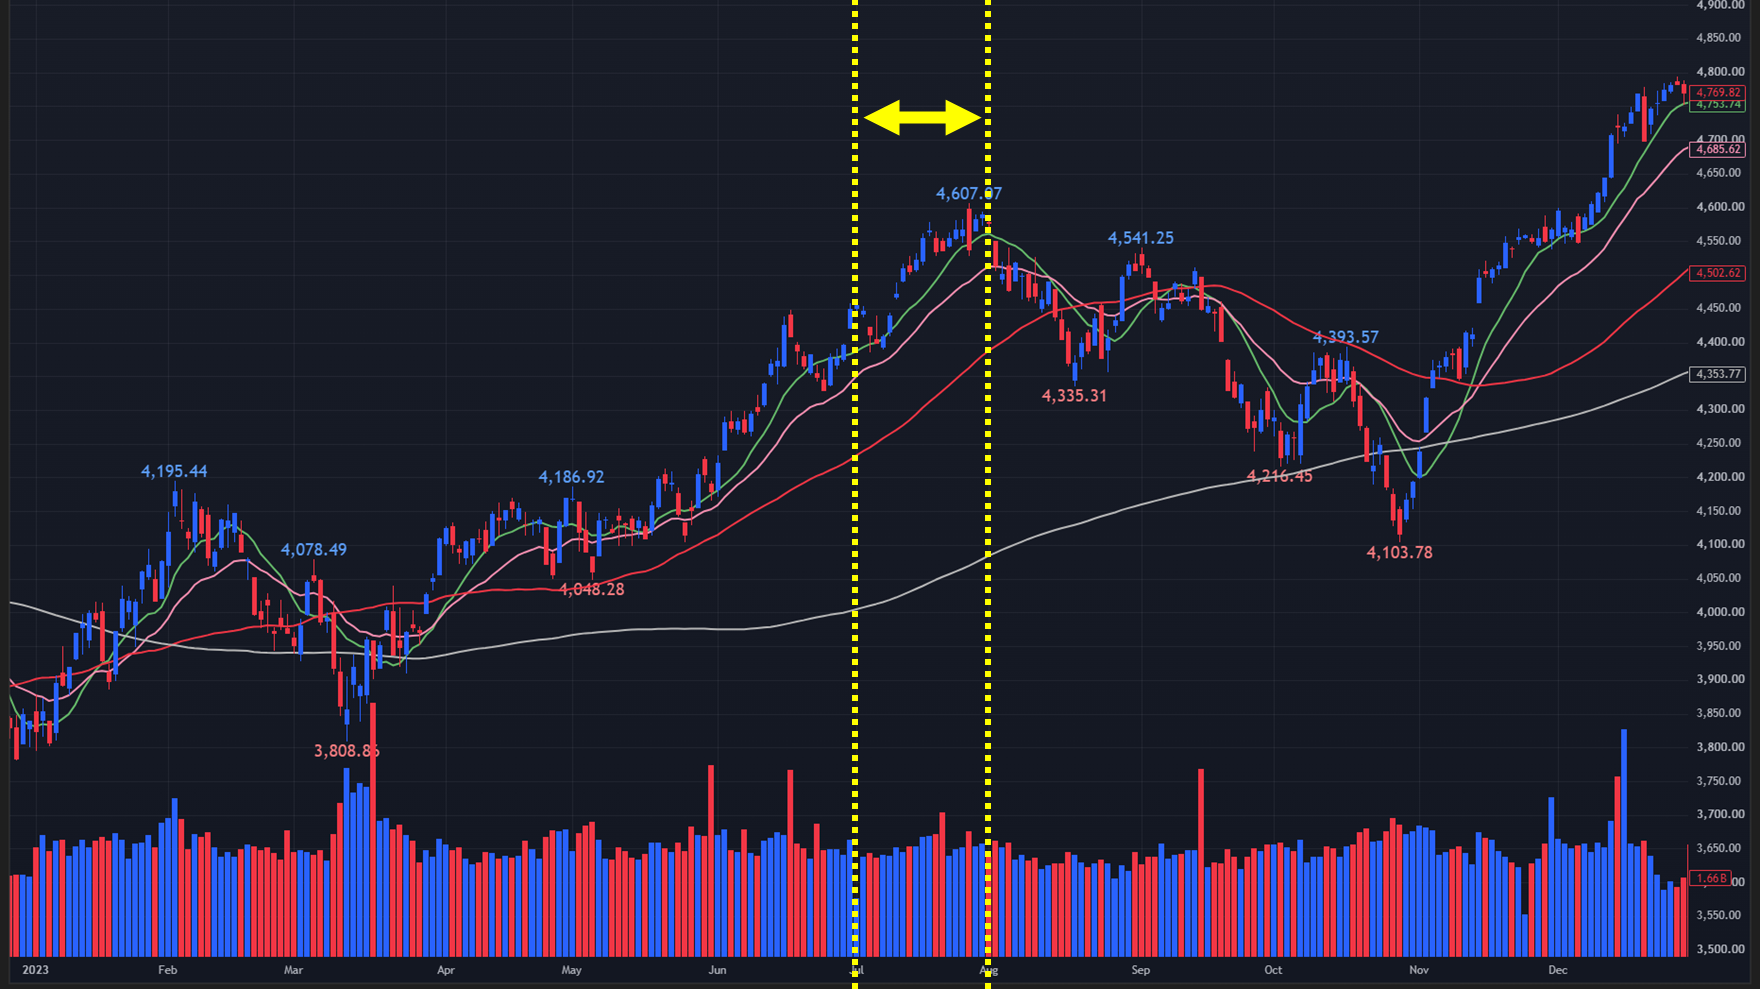
7月26日、FRBは政策金利を5.25~5.50%へ引き上げました。
これは2022年3月から始まった利上げ局面の中でも、かなり高い水準です。
しかし市場の注目は、
「あと何回利上げするのか?」
ではなく、
「これで利上げは終わるのではないか?」
へ移り始めました。
インフレ率が低下していたからです。
つまり、
インフレ低下
+
政策金利5%超
↓
実質的な金融引き締めが十分強い
↓
これ以上利上げする必要がなくなる
という期待です。
そのため7月までは株価が比較的強い展開になりました。
8~10月:「長期金利上昇」で再び調整
【2023年のS&P500 日足チャート】
※TradingView提供
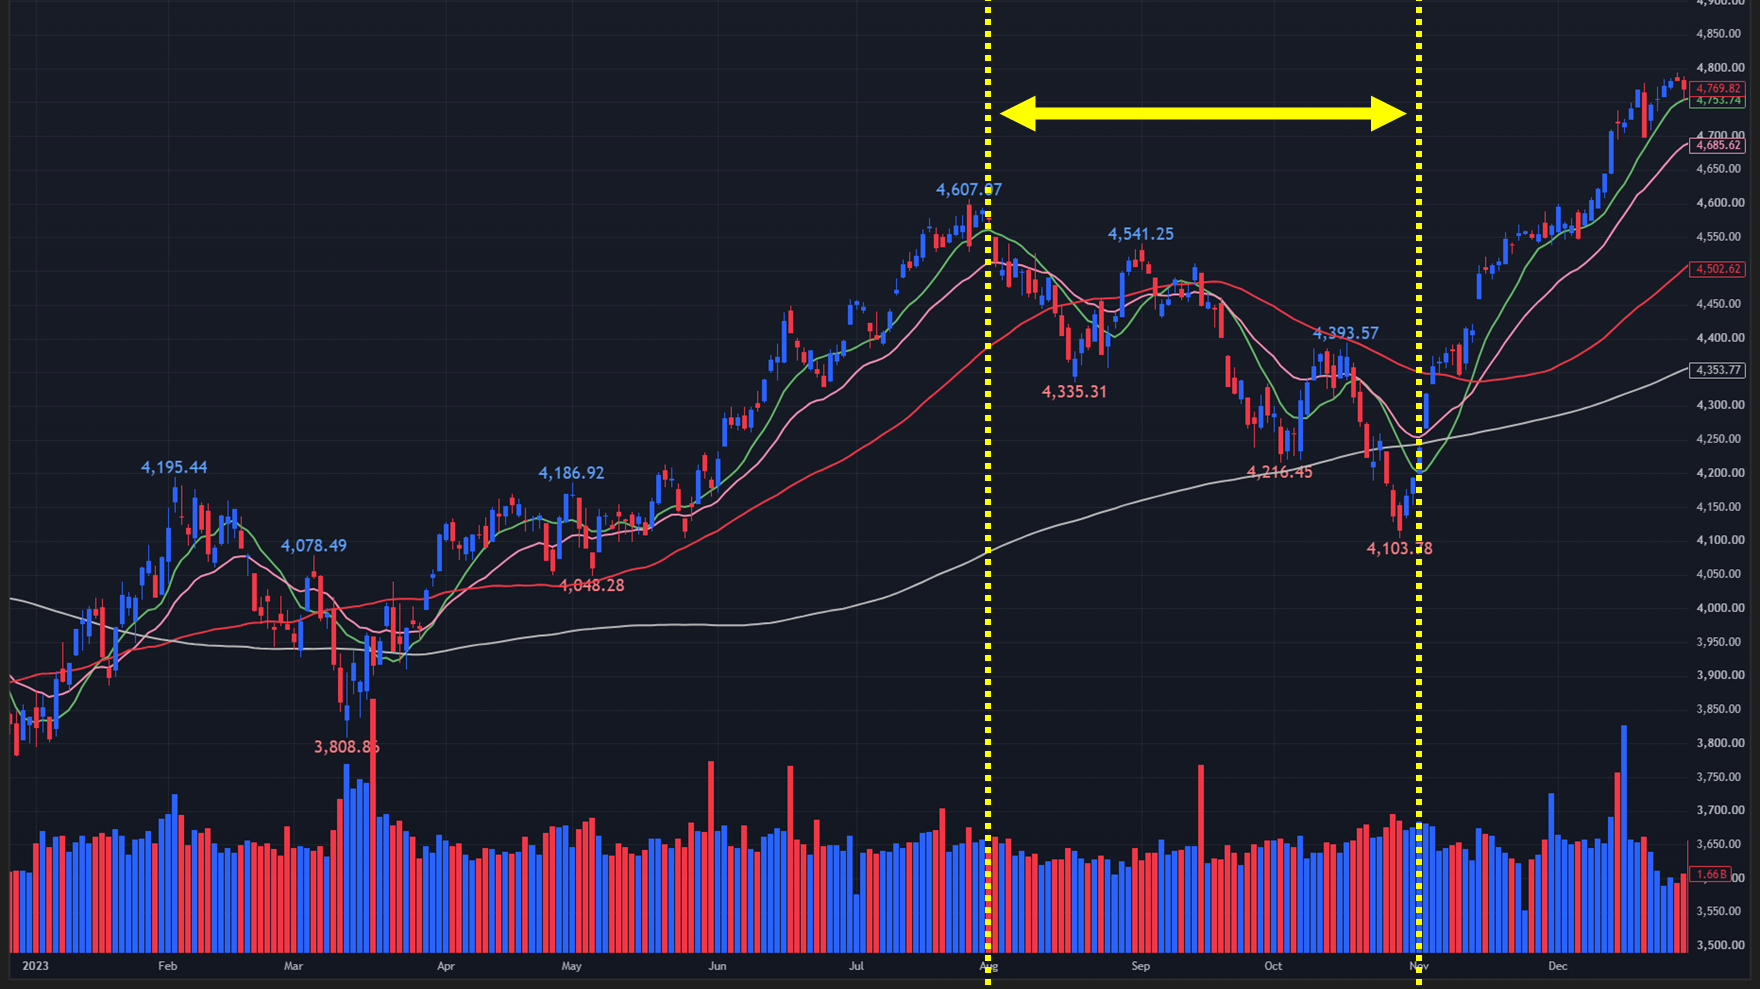
ところが夏の終わりから秋にかけて、再び株価が下落します。
最大の原因の一つが、米国長期金利の上昇でした。
【2023年の10年債利回り 日足チャート】
※TradingView提供
米国10年国債利回りが上昇し、
一時5%近辺まで上昇しました。
これは株式市場にとって大きな問題です。
なぜなら、
国債金利が5%近い
↓
安全資産でも高い利回りが得られる
↓
株式に求めるリターンも高くなる
↓
高PER株が売られる
からです。
特に、
- NVIDIA
- Microsoft
- Amazon
- Tesla
- Apple
などの大型グロース株には逆風となりました。
10月:「中東情勢」も不安材料に
【2023年のS&P500 日足チャート】
※TradingView提供
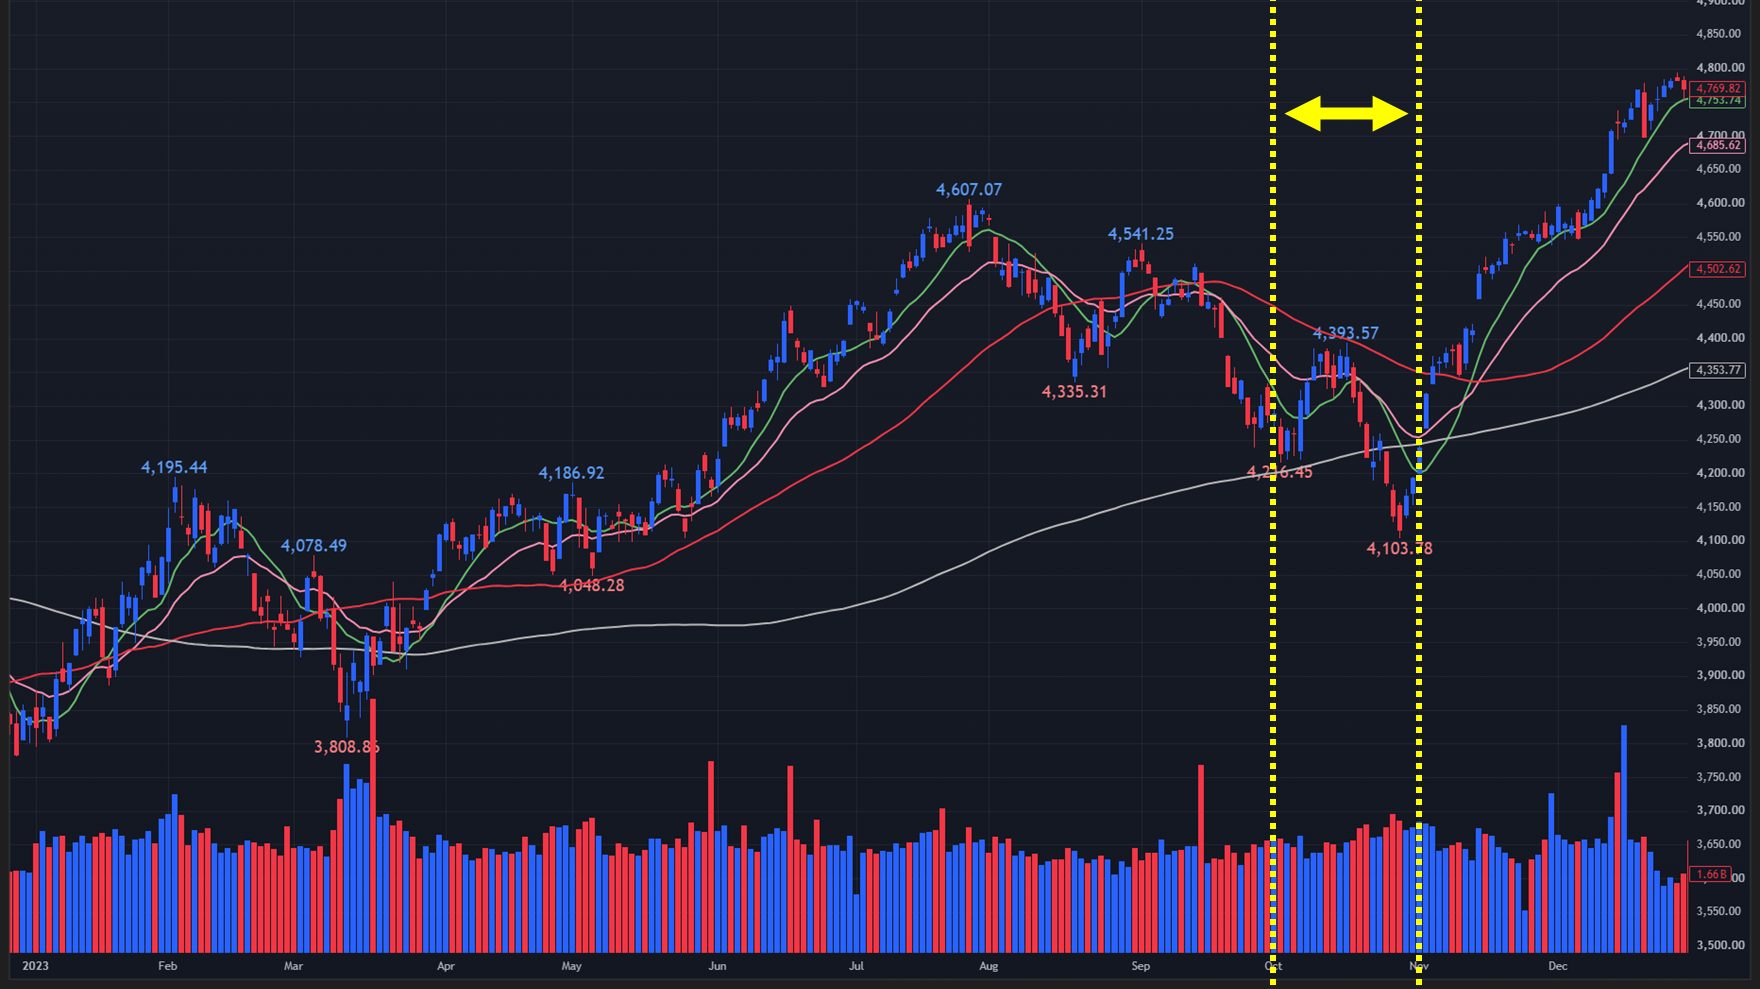
10月には、イスラエルとハマスの軍事衝突が始まりました。
市場では、
「中東情勢がさらに悪化すれば原油価格が上昇するのではないか」
という懸念が出ました。
原油価格上昇は、
原油高
↓
インフレ再加速
↓
FRBの利下げが遠のく
↓
金利上昇
↓
株価下落
につながる可能性があります。
ただし、この問題が世界的なエネルギー危機へ発展しなかったことで、市場への影響は限定的となりました。
11月:「利下げ期待」で大反発
【2023年のS&P500 日足チャート】
※TradingView提供
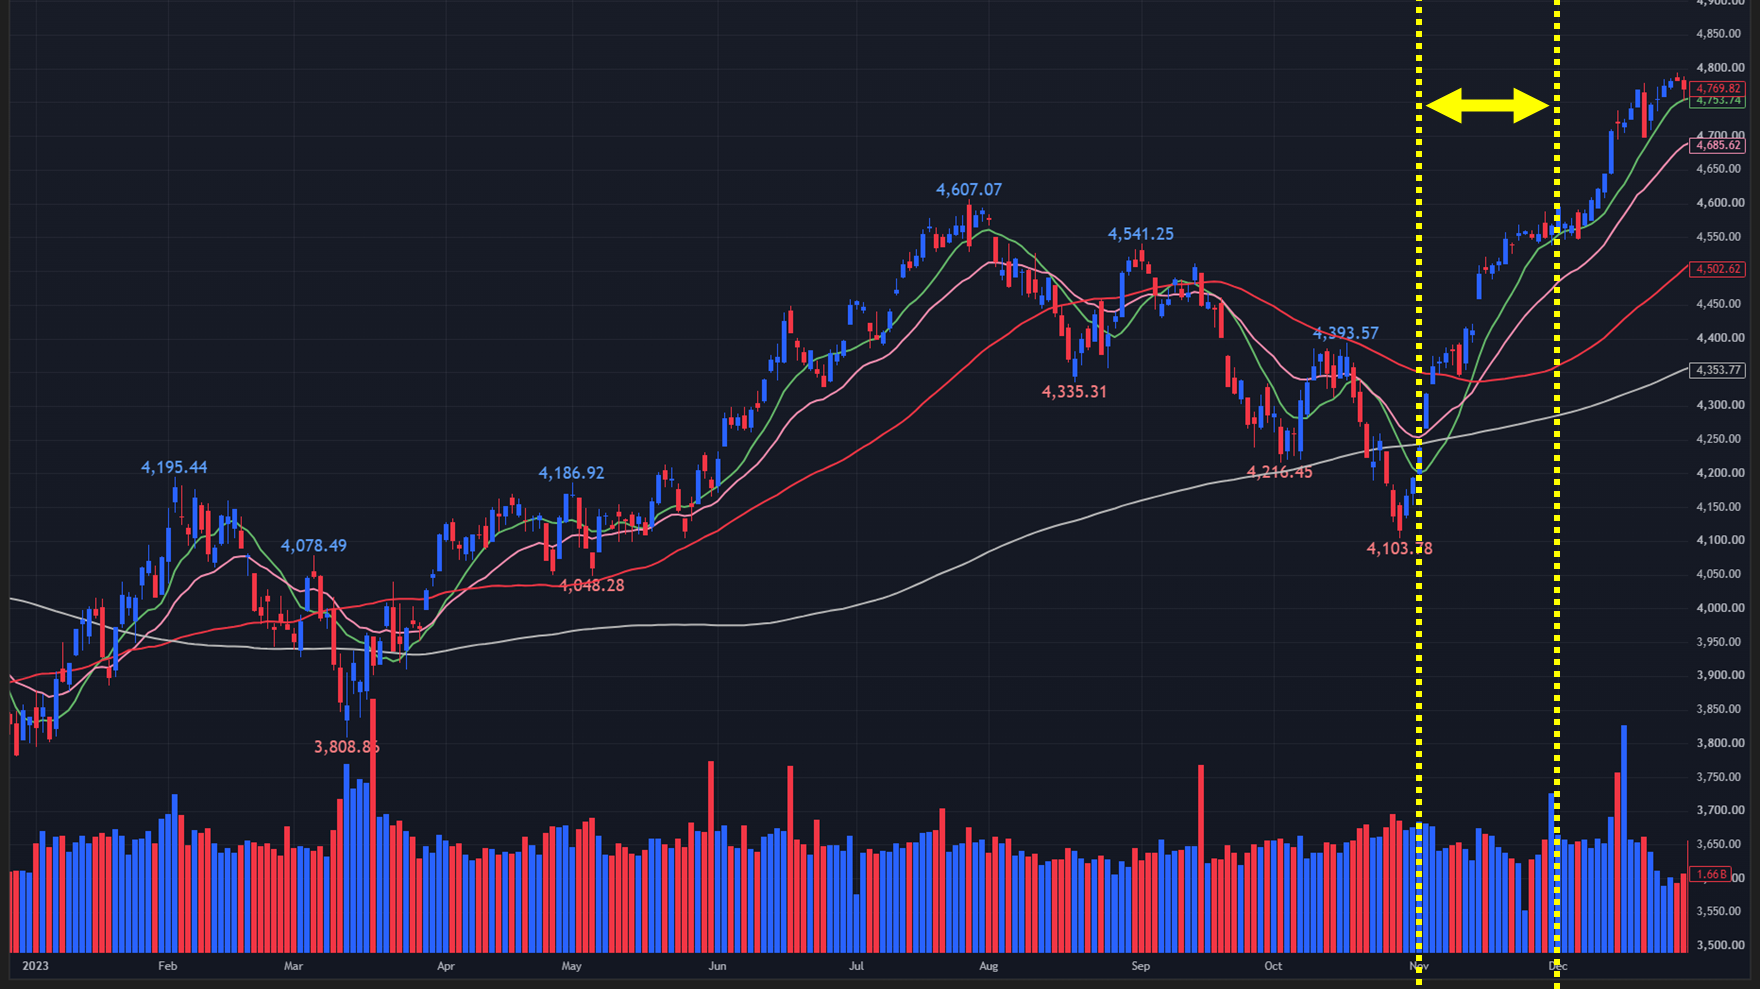
2023年最大の株価上昇局面が、11~12月です。
きっかけは、
インフレ鈍化+金利低下
でした。
【2023年の10年債利回り 日足チャート】
※TradingView提供
米国のインフレ指標が落ち着き始める一方、米国10年債利回りも低下しました。
すると、
インフレ低下
↓
FRB利上げ終了
↓
将来的な利下げ期待
↓
長期金利低下
↓
PER上昇
↓
株価上昇
という流れが生まれました。
11月のS&P500は約9%上昇し、2023年でも非常に強い月となりました。
12月:「2024年利下げ期待」で年末ラリー
【2023年のS&P500 日足チャート】
※TradingView提供
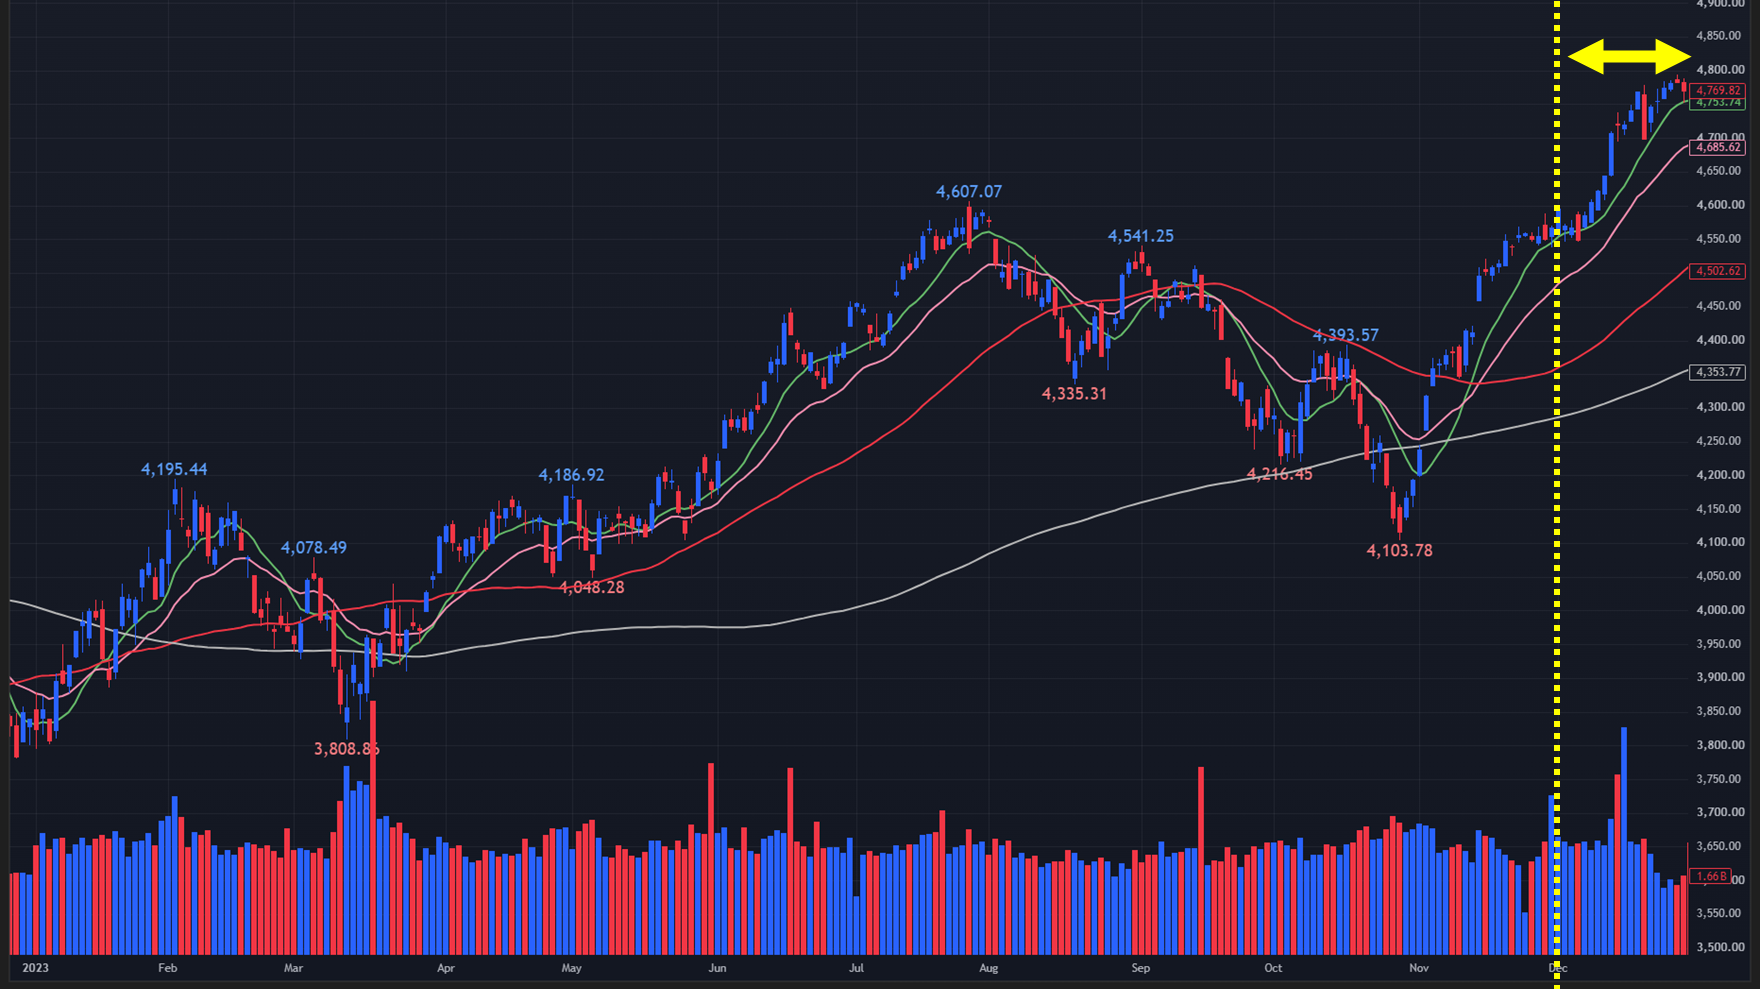
12月13日、FRBは政策金利を5.25~5.50%で据え置きました。
しかし、市場が注目したのは金利を据え置いたこと以上に、2024年の利下げを示唆する内容でした。
FRBの経済見通しでは、2024年末の政策金利について中央値が4.6%となり、複数回の利下げが想定されました。
これを市場は、
「FRBの利上げはほぼ終わった」
と受け止めました。
さらに、
「2024年には利下げが始まる」
という期待が急速に強まりました。
その結果、米国10年債利回りが低下し、株式市場は大きく上昇しました。
S&P500は12月末に4,769.83まで上昇し、2022年1月以来の過去最高値更新に近づきました。
2023年を時系列で整理すると
| 時期 | 主なイベント | S&P500への影響 |
|---|---|---|
| 1月 | インフレ鈍化・利上げ減速期待 | 📈 上昇 |
| 2月 | 強い雇用・利上げ継続懸念 | 📉 調整 |
| 3月 | SVB破綻・銀行危機 | 📉 急落・乱高下 |
| 3月後半 | 利上げ終了期待 | 📈 回復 |
| 4~5月 | 生成AIブーム | 📈 上昇 |
| 6月 | NVIDIAなどAI株急騰 | 📈 上昇 |
| 7月 | 利上げ終了期待 | 📈 上昇 |
| 8~10月 | 長期金利上昇 | 📉 調整 |
| 10月 | 中東情勢・金利上昇 | 📉 下落 |
| 11月 | インフレ鈍化・金利低下 | 📈 急上昇 |
| 12月 | 2024年利下げ期待 | 📈 年末ラリー |
2023年の本質(1)「金利が株価を決めた」
2023年も2022年と同じく、FRBと金利が株価を左右する最大要因でした。
ただし、2022年とは方向が逆になりました。
2022年
インフレ上昇
↓
利上げ
↓
金利上昇
↓
PER低下
↓
株価下落
2023年
インフレ低下
↓
利上げ終了期待
↓
金利低下
↓
PER回復
↓
株価上昇
つまり2023年は、
「金融引き締めの終わりを株価が先取りした年」
と考えることができます。
2023年の本質(2)「AIが新しい成長ストーリーになった」
2023年を2022年と分けるもう一つの重要なポイントが、AIです。
2022年は、
「インフレ」「利上げ」「景気後退」
が中心でした。
ところが2023年には、
「生成AIによって企業の利益成長が再加速するのではないか」
という新しい物語が登場しました。
特にNVIDIAの急成長は象徴的でした。
AIブームによって、
GPU
↓
データセンター
↓
半導体
↓
クラウド
↓
ソフトウェア
↓
企業のAI投資
という巨大な投資サイクルが期待され始めました。
この流れは2024年以降のS&P500を理解するうえでも非常に重要です。
2023年の本質(3)「S&P500は上がったが、上昇は集中していた」
2023年のS&P500は24.23%上昇しました。
しかし、すべての企業が均等に上昇したわけではありません。
特に、
- NVIDIA
- Microsoft
- Apple
- Amazon
- Alphabet
- Meta
- Tesla
などの大型株が指数を大きく押し上げました。
つまり、
「S&P500全体が強かった」というより、「大型テクノロジー株がS&P500を強く押し上げた」
という側面があります。
このため2023年後半には、
「株式市場の上昇が一部の大型株に集中しすぎているのではないか」
という警戒も出ていました。
2022年→2023年の変化が重要
| 2022年 | 2023年 | |
|---|---|---|
| 最大テーマ | インフレ | インフレ鈍化 |
| FRB | 急速な利上げ | 利上げ終了へ |
| 金利 | 📈 上昇 | 📉 低下期待 |
| PER | 📉 低下 | 📈 回復 |
| 景気 | 減速懸念 | 意外と底堅い |
| 銀行 | 安定 | SVB破綻 |
| 成長テーマ | 乏しい | AI |
| S&P500 | -19.44% | +24.23% |
| 年末のテーマ | 利上げ | 利下げ |
2023年の最大のポイント
2023年を投資の視点から見ると、非常に重要なことがあります。
それは、
「株式市場は、実際の利下げよりもかなり前に上昇する」
ということです。
2023年12月時点でFRBはまだ利下げをしていません。
それなのに株価は上昇しました。
なぜでしょうか。
市場が、
「今は利上げ中」
ではなく、
「次は利下げになる」
ことを先に織り込み始めたからです。
つまり株価は、
現在の経済ではなく、6~12か月後の経済・金融政策を先に価格へ織り込む
ということです。
2023年のS&P500は、「2022年の金融引き締めショックからの回復」の一年でした。
前半は、
インフレ
→ 利上げ
→ 銀行破綻
→ 金融危機懸念
という不安材料が続きました。
しかし同時に、
インフレ鈍化
→ 利上げ終了期待
→ AIによる成長期待
という新しい上昇材料も生まれました。
そして後半には、
インフレ鈍化
+
景気の底堅さ
+
FRBの利上げ終了
+
2024年利下げ期待
+
AIブーム
が重なり、S&P500は年間24.23%上昇しました。
2023年を一言で表すなら、
「2022年の“利上げによる株価下落”が、2023年には“利上げ終了・利下げ期待による株価上昇”へ反転した年」
です。
そして、この2023年後半に生まれた「インフレ鈍化+利下げ期待+AI利益成長」という3つの柱が、2024年のS&P500上昇を考えるうえで非常に重要な土台になりました。
2024年 (大統領選挙の年)
2024年のS&P500は、「AIブーム」「FRBの利下げ」「米国経済の強さ」「米大統領選」が株価を動かした一年でした。
年間では23.31%上昇し、2023年末の4,769.83から2024年末には5,881.63まで上昇しました。2024年は年間で57回も過去最高値を更新しており、2023年から続く強い上昇相場がさらに続いた年でした。
ただし、一本調子で上昇したわけではありません。途中では、インフレ再加速懸念、FRBの利下げ延期、景気後退懸念、日銀の利上げ、米大統領選などによって大きく上下しました。
2024年を一言で表すなら、
「AIによる企業利益成長を軸に、FRBの利下げが始まり、米国経済の底堅さが確認されたことで、何度も調整しながら史上最高値を更新した一年」
といえます。
【2024年のS&P500 日足チャート】
※TradingView提供

【2024年のVIX 日足チャート】
※TradingView提供

1~2月:「利下げ期待」と「AIブーム」で上昇
【2024年のS&P500 日足チャート】
※TradingView提供
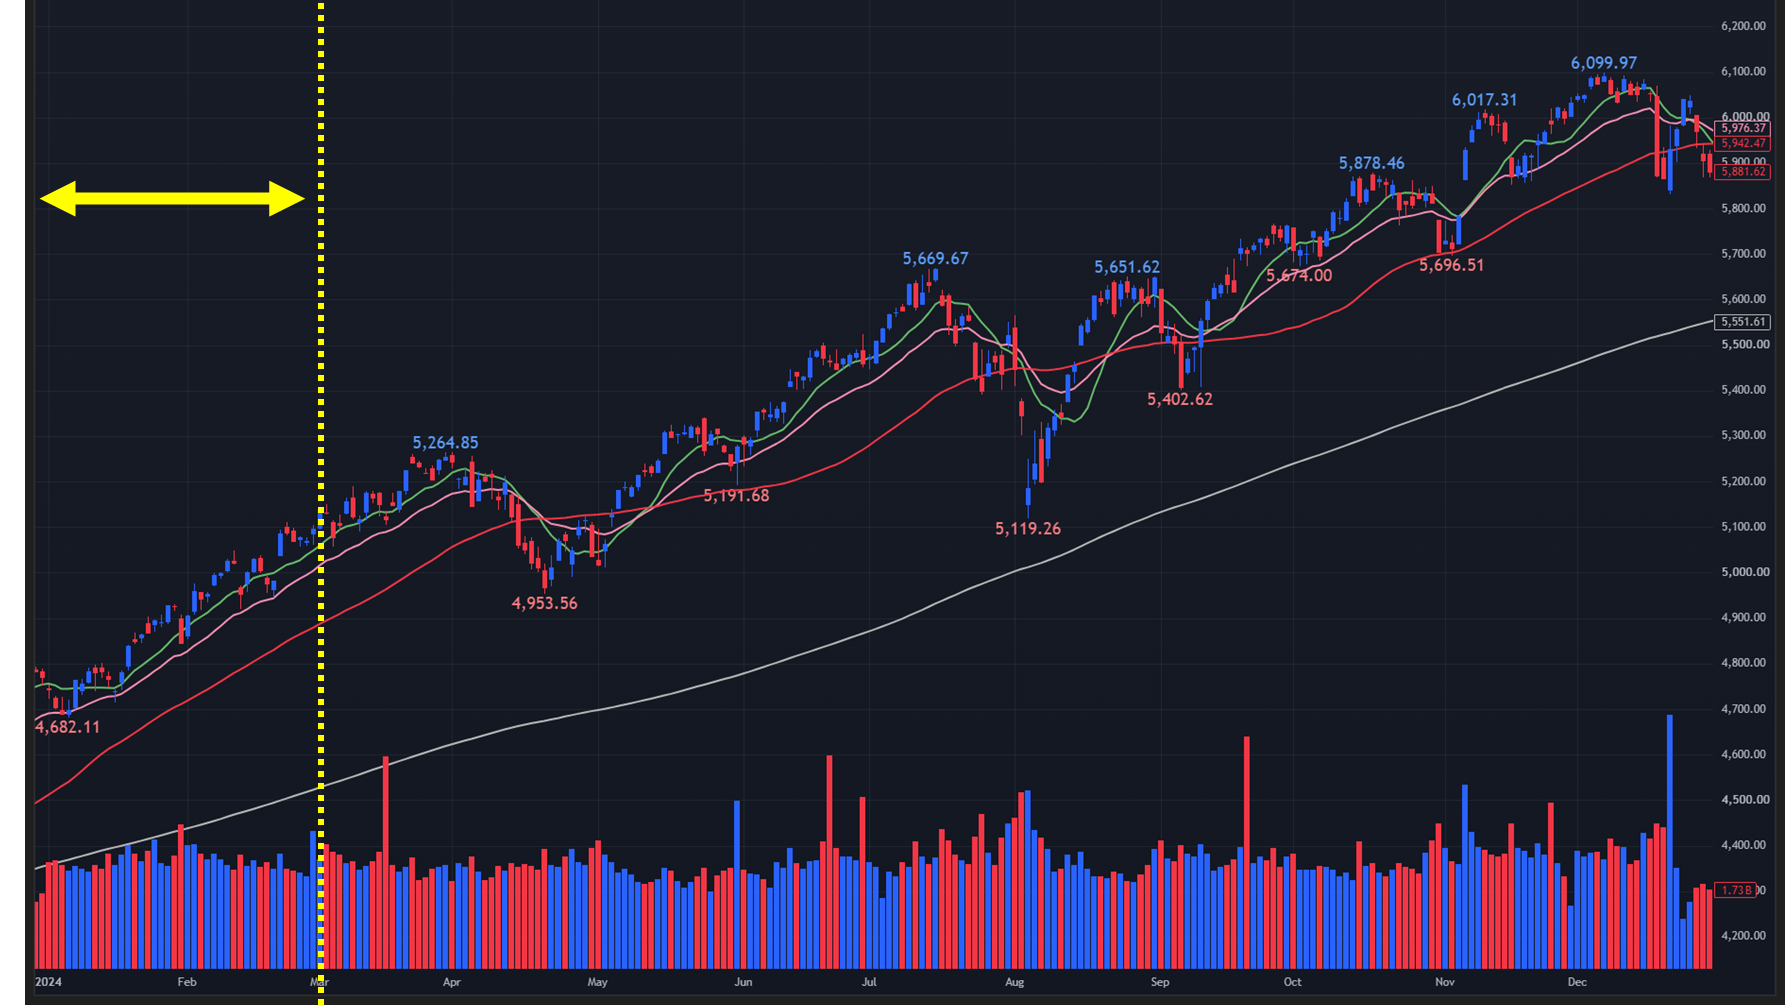
2024年のスタート時点では、2023年末から続く利下げ期待が市場を支えていました。
2023年12月のFOMCで、FRBが2024年に複数回の利下げを示唆したため、
インフレ低下
↓
FRB利下げ
↓
金利低下
↓
株価上昇
というシナリオが市場に広がっていました。
さらに2023年から始まった生成AIブームも続きました。
特に、
- NVIDIA
- Microsoft
- Amazon
- Meta
- Alphabet
- Broadcom
など、AI関連企業への期待が高まりました。
その結果、S&P500は1月に再び史上最高値を更新しました。
2月:「強い経済」が株価を支える
【2024年のS&P500 日足チャート】
※TradingView提供
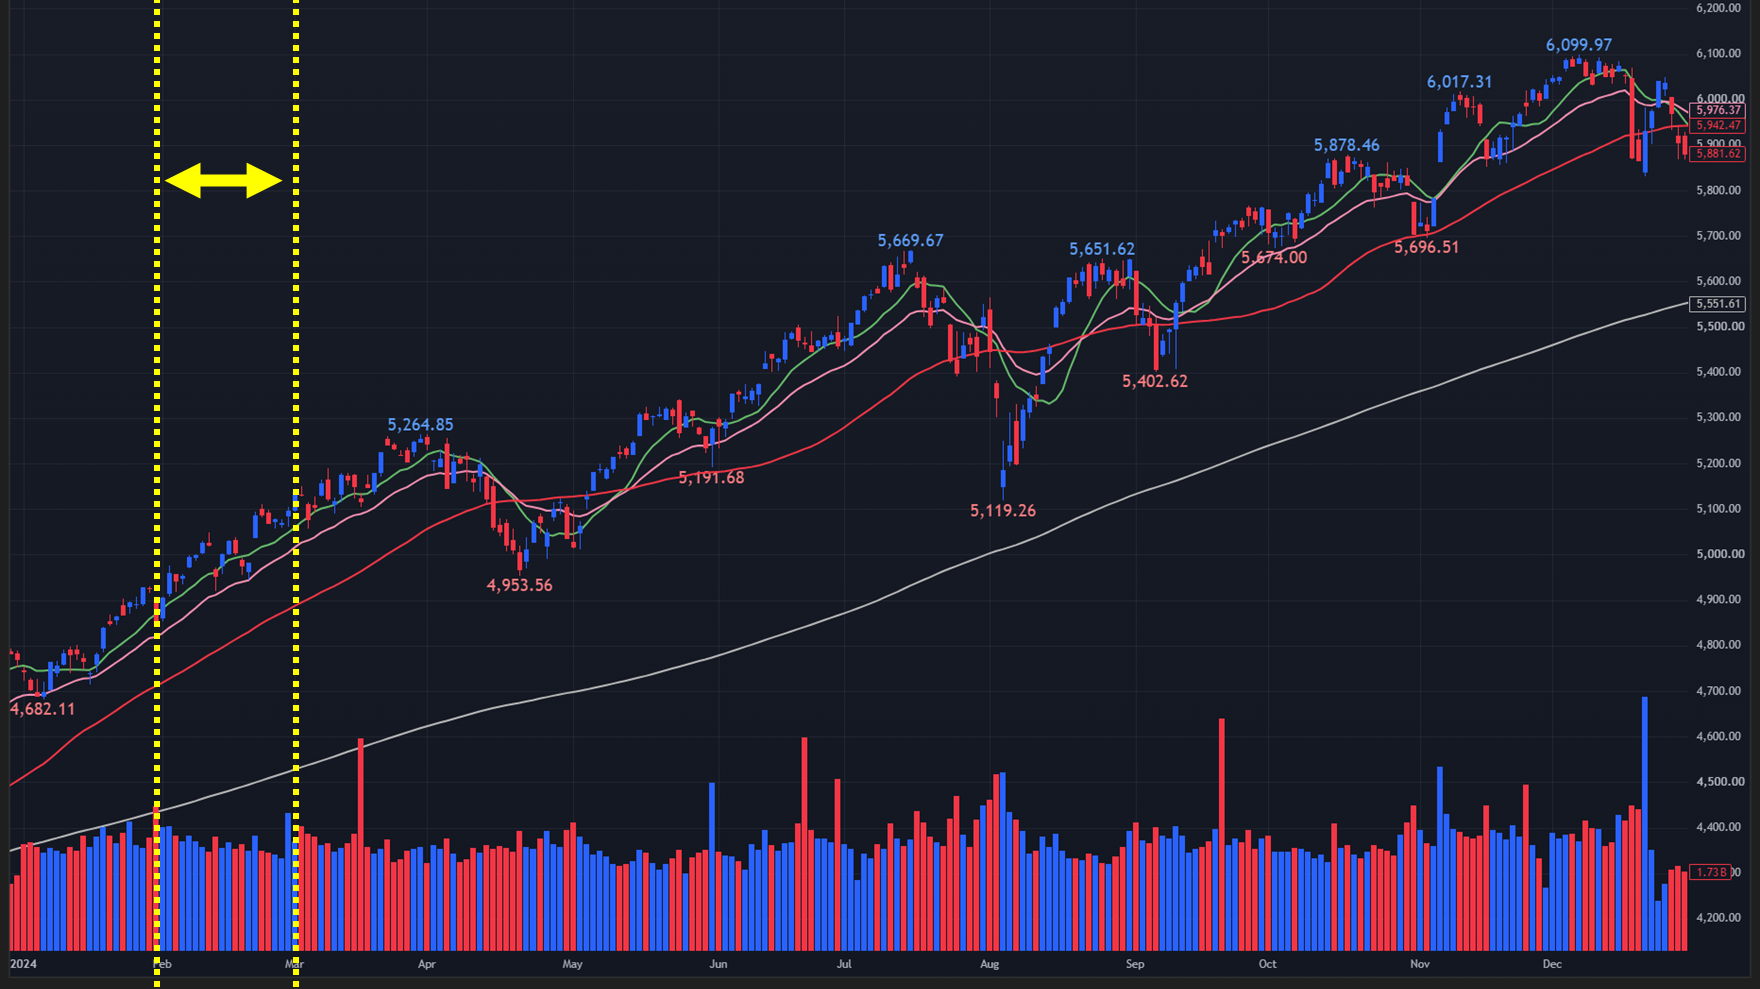
2024年初めに非常に重要だったのが、米国経済が予想以上に強かったことです。
2023年には、
「FRBの利上げによって米国経済は大きく減速するのではないか」
という懸念がありました。
ところが実際には、
- 雇用が強い
- 個人消費が強い
- 企業利益が増加
- GDPも底堅い
という状況が続きました。
これによって、
「米国は景気後退を回避できるのではないか」
という期待が強まりました。
これは株式市場にとって非常に大きなプラス材料でした。
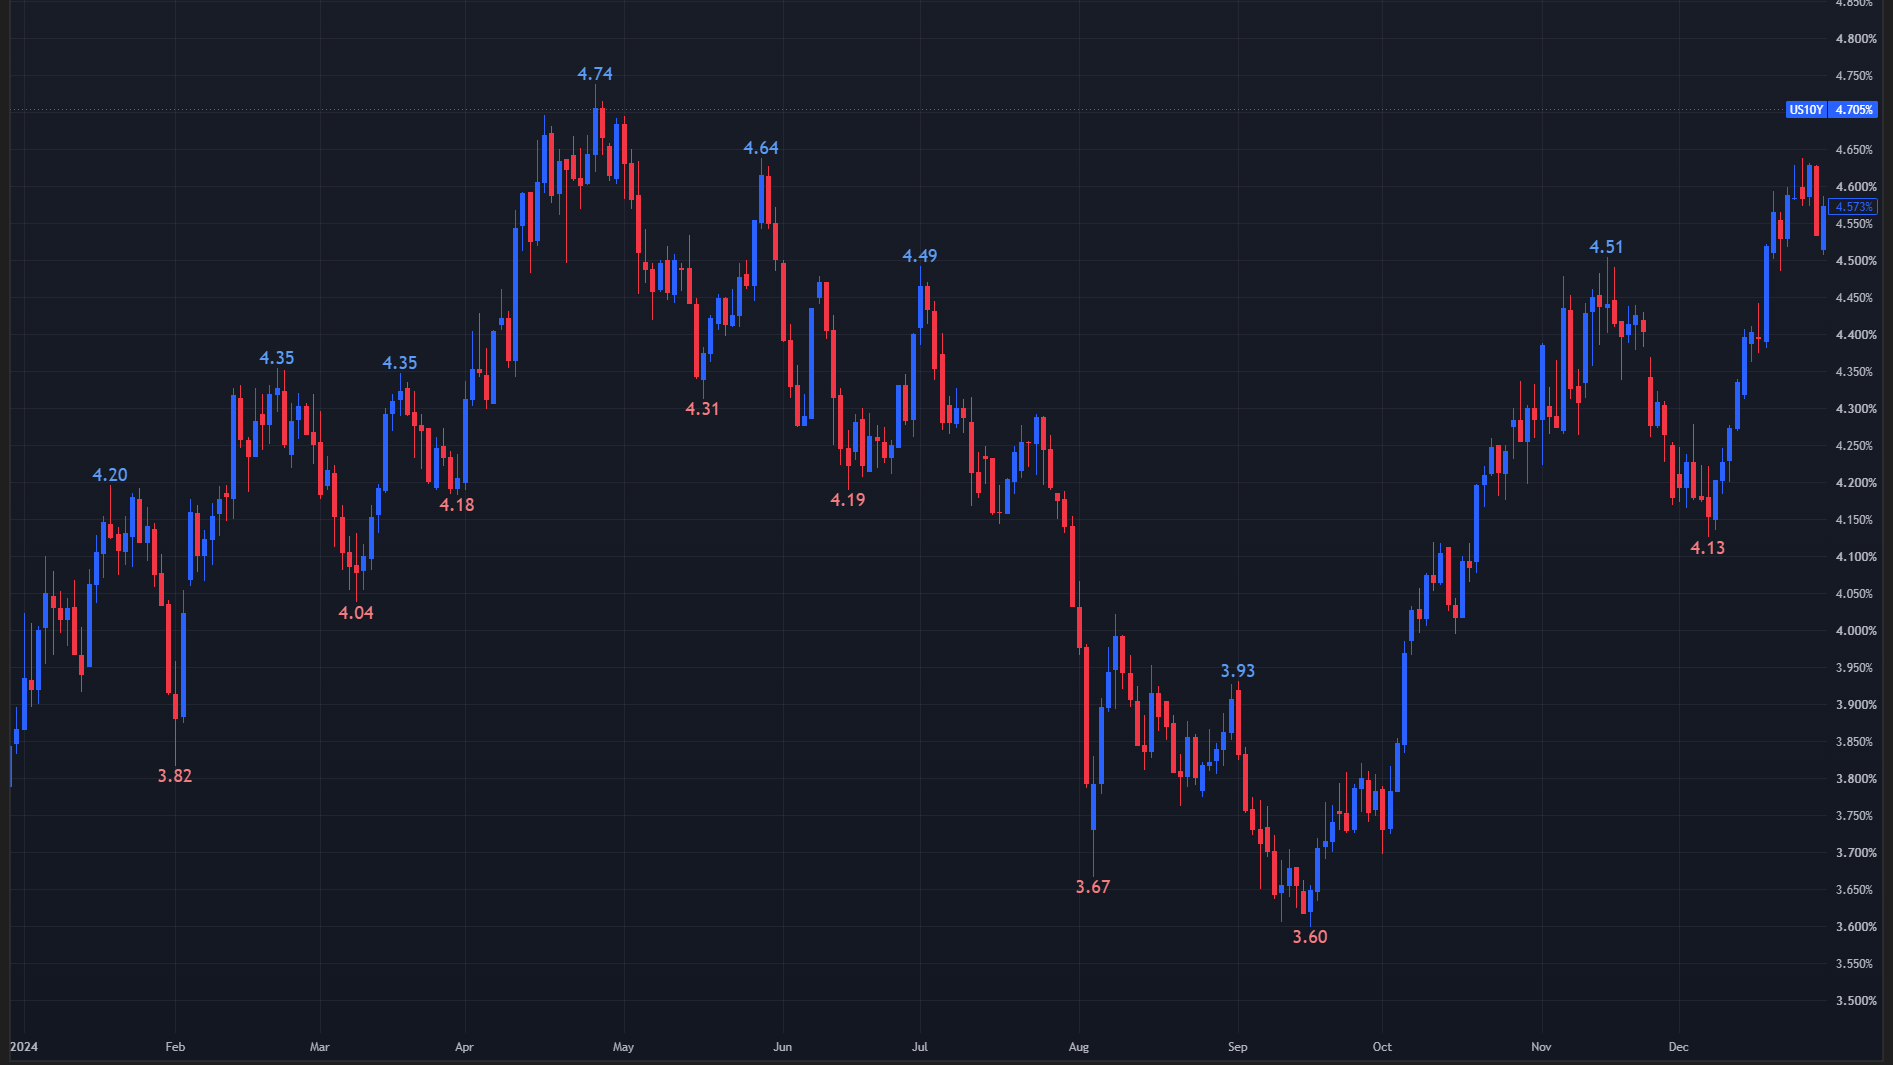
【2024年の10年債利回り 日足チャート】
※TradingView提供
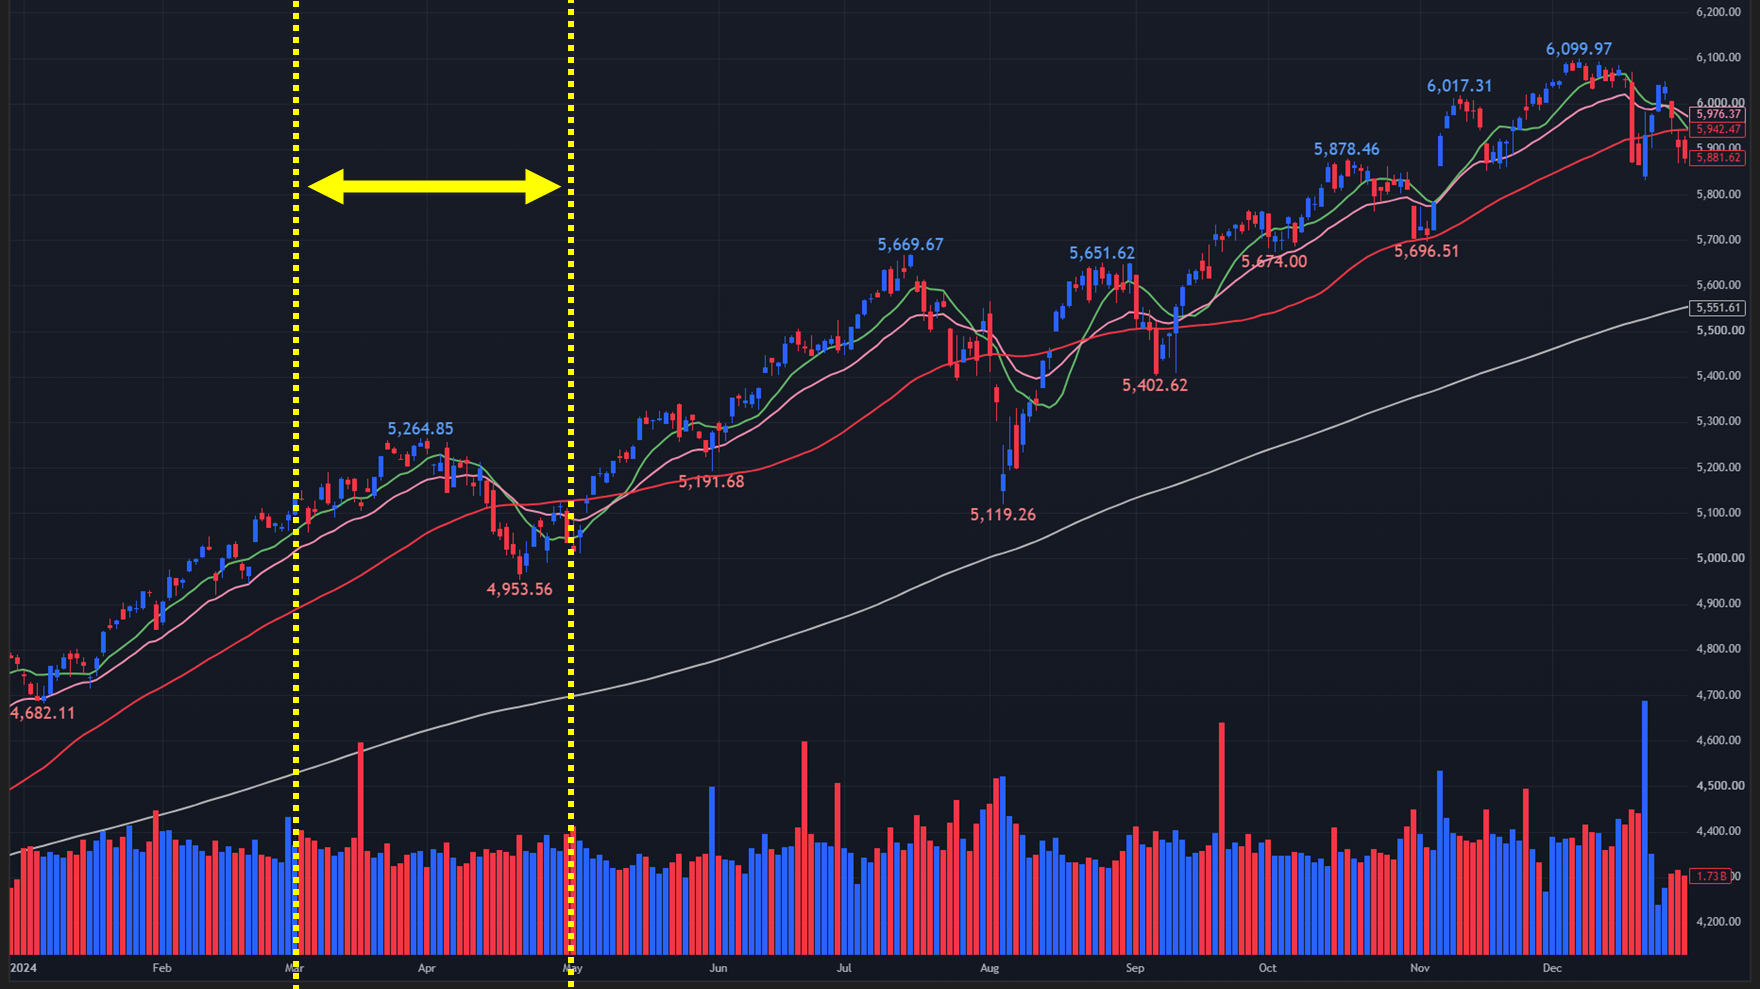
3~4月:「インフレ再加速」で利下げ期待が後退
【2024年のS&P500 日足チャート】
※TradingView提供
しかし、春になると市場に大きな変化が起こります。
米国のCPIなどのインフレ指標が市場予想を上回り、
「インフレが思ったほど早く低下していない」
ことが明らかになりました。
すると、
インフレ高止まり
↓
FRBは利下げできない
↓
金利が高止まり
↓
株価の割高感が意識される
という流れになりました。
市場では、2024年に6~7回程度の利下げを期待していた時期もありましたが、次第にその期待が大きく後退しました。
これによってS&P500は3~4月に調整しました。
【2024年の10年債利回り 日足チャート】
※TradingView提供
4月:「中東情勢」でリスク回避
【2024年のS&P500 日足チャート】
※TradingView提供
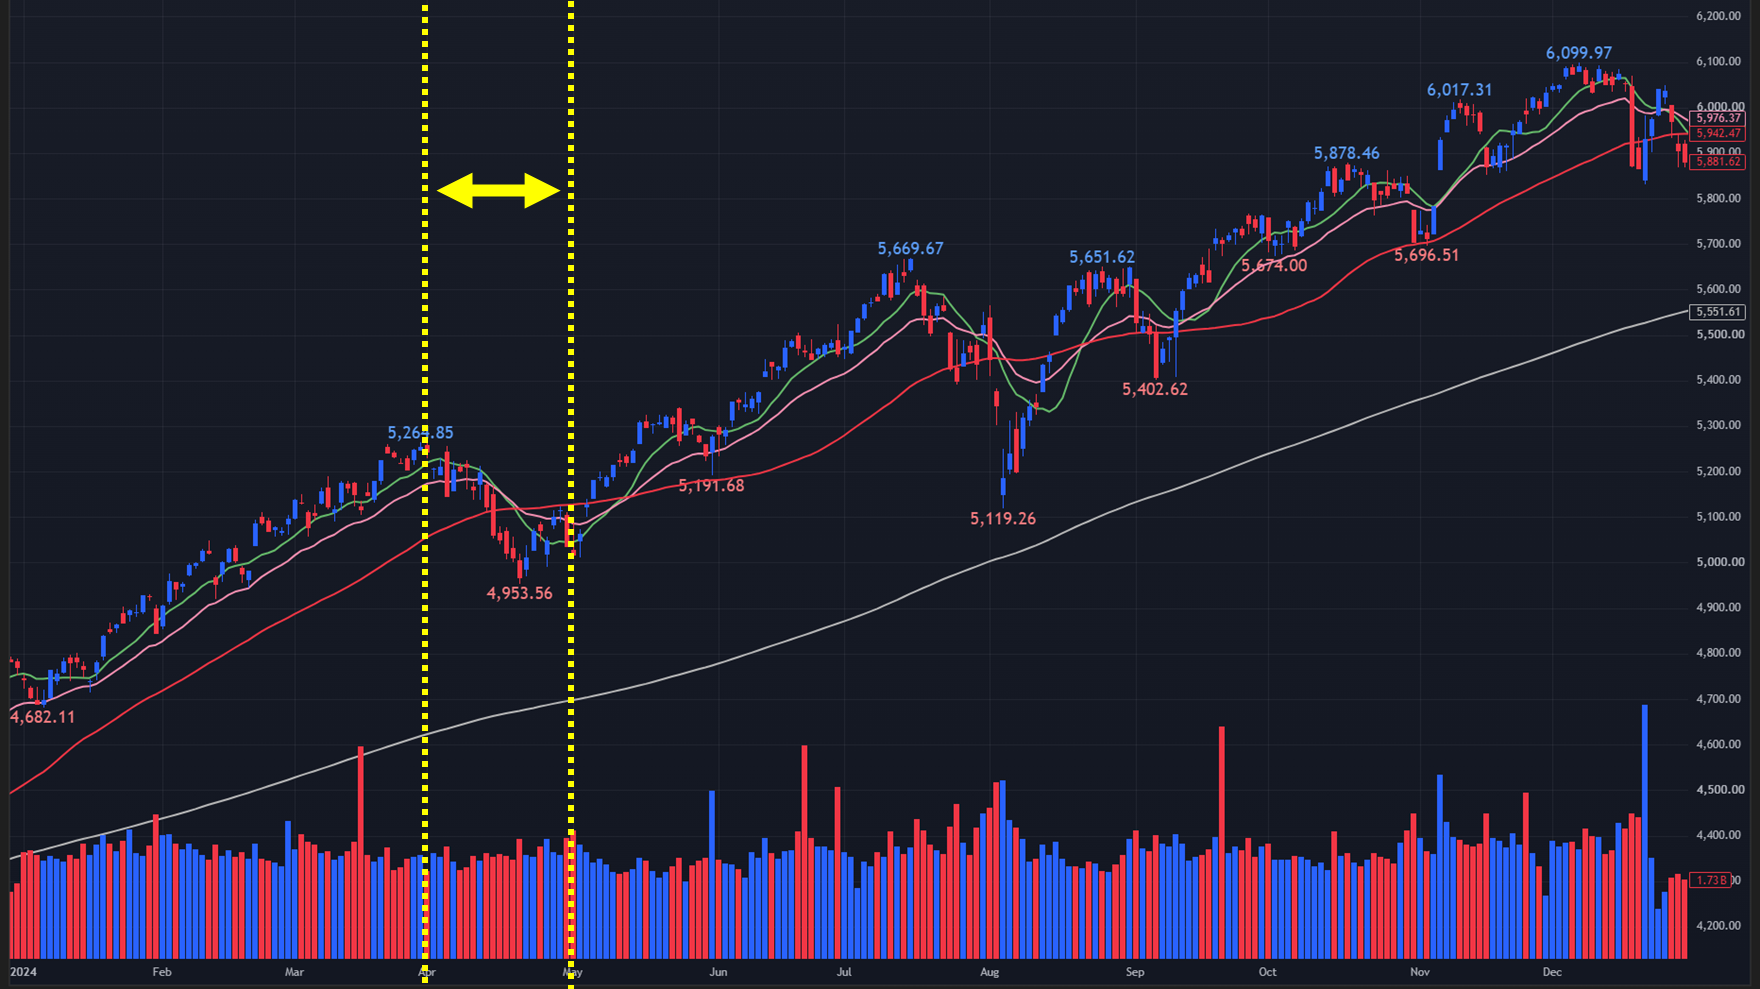
4月には、イスラエルとイランをめぐる緊張が高まりました。
市場では、
「中東情勢が悪化すれば原油価格が上昇するのではないか」
という懸念が出ました。
原油価格が上昇すれば、
原油高
↓
インフレ再加速
↓
FRB利下げ延期
↓
金利高止まり
↓
株価に逆風
となります。
そのため、4月は株式市場が不安定になりました。
ただし、中東情勢が世界的なエネルギー危機に発展しなかったことで、株価は再び回復していきました。
5~6月:「AIブーム」が再び株価を押し上げる
【2024年のS&P500 日足チャート】
※TradingView提供
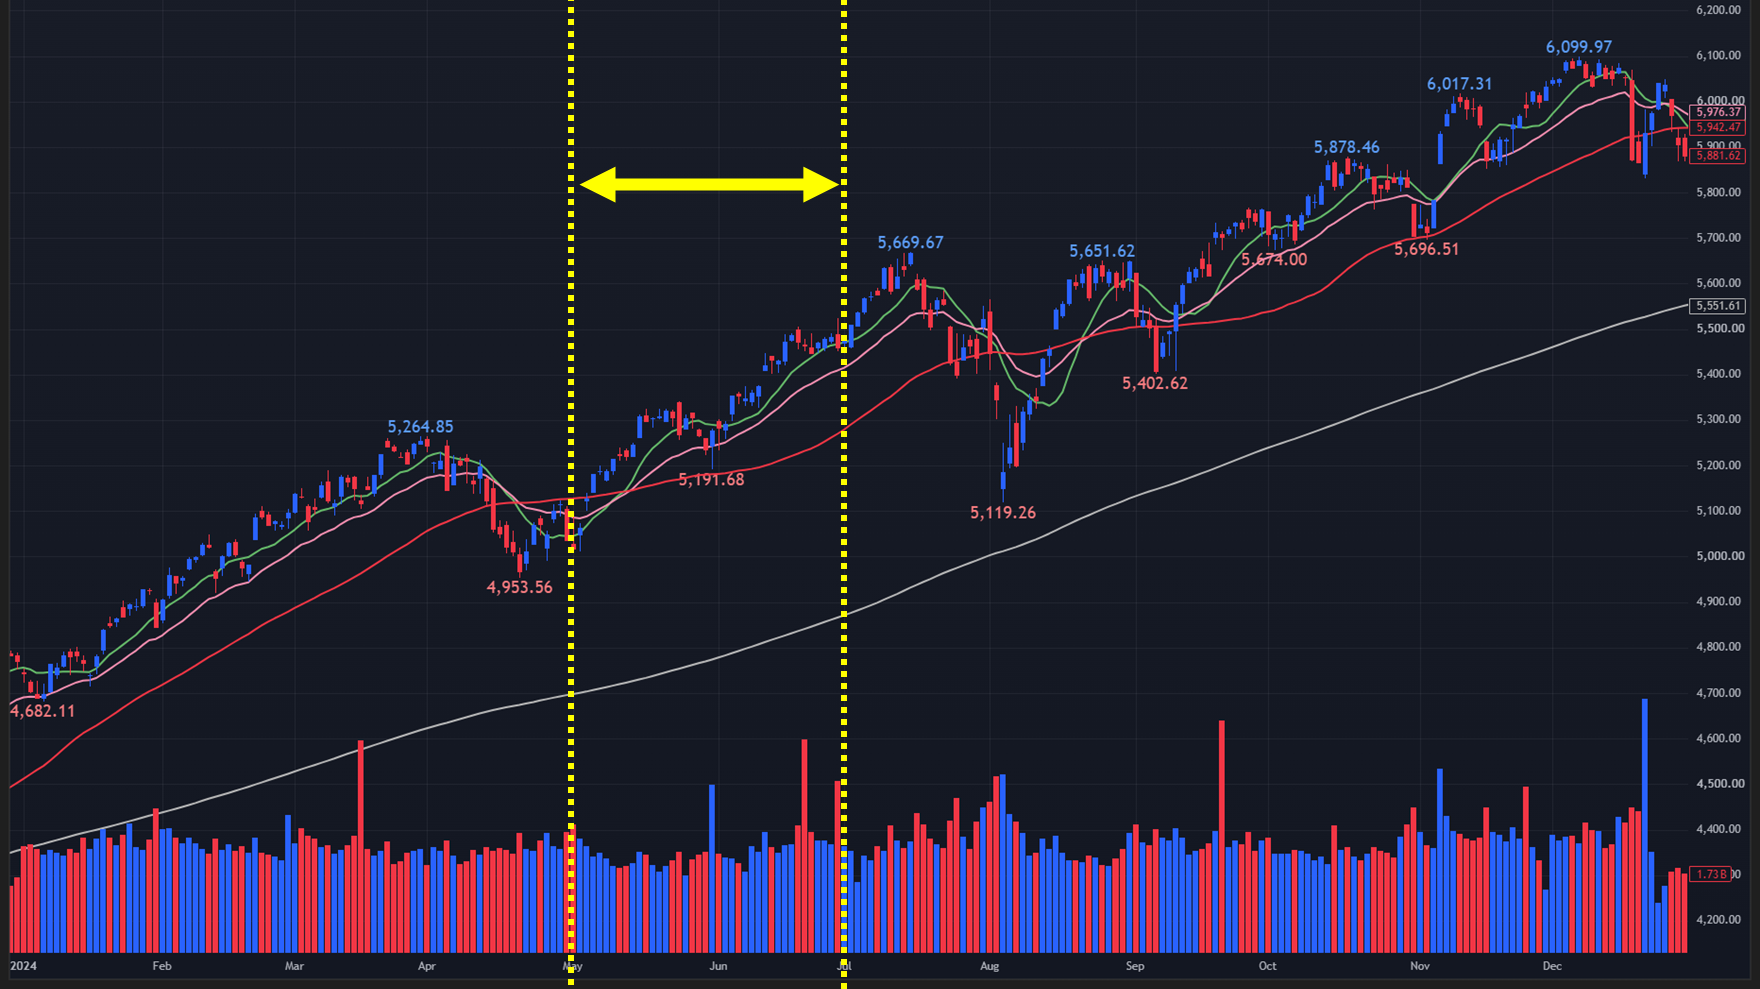
春の調整を乗り越えると、再びAI関連株が市場を牽引しました。
特に5月22日のNVIDIA決算は非常に強く、AI向けデータセンター需要が極めて強いことが確認されました。
これによって、
AI需要
↓
データセンター投資
↓
GPU・半導体需要
↓
NVIDIAなどの利益増加
↓
S&P500上昇
という流れがさらに強くなりました。
NVIDIAの時価総額が急速に拡大し、S&P500における大型テクノロジー株の影響力も一段と強まりました。
6月:「インフレ鈍化」で再び利下げ期待
【2024年のS&P500 日足チャート】
※TradingView提供
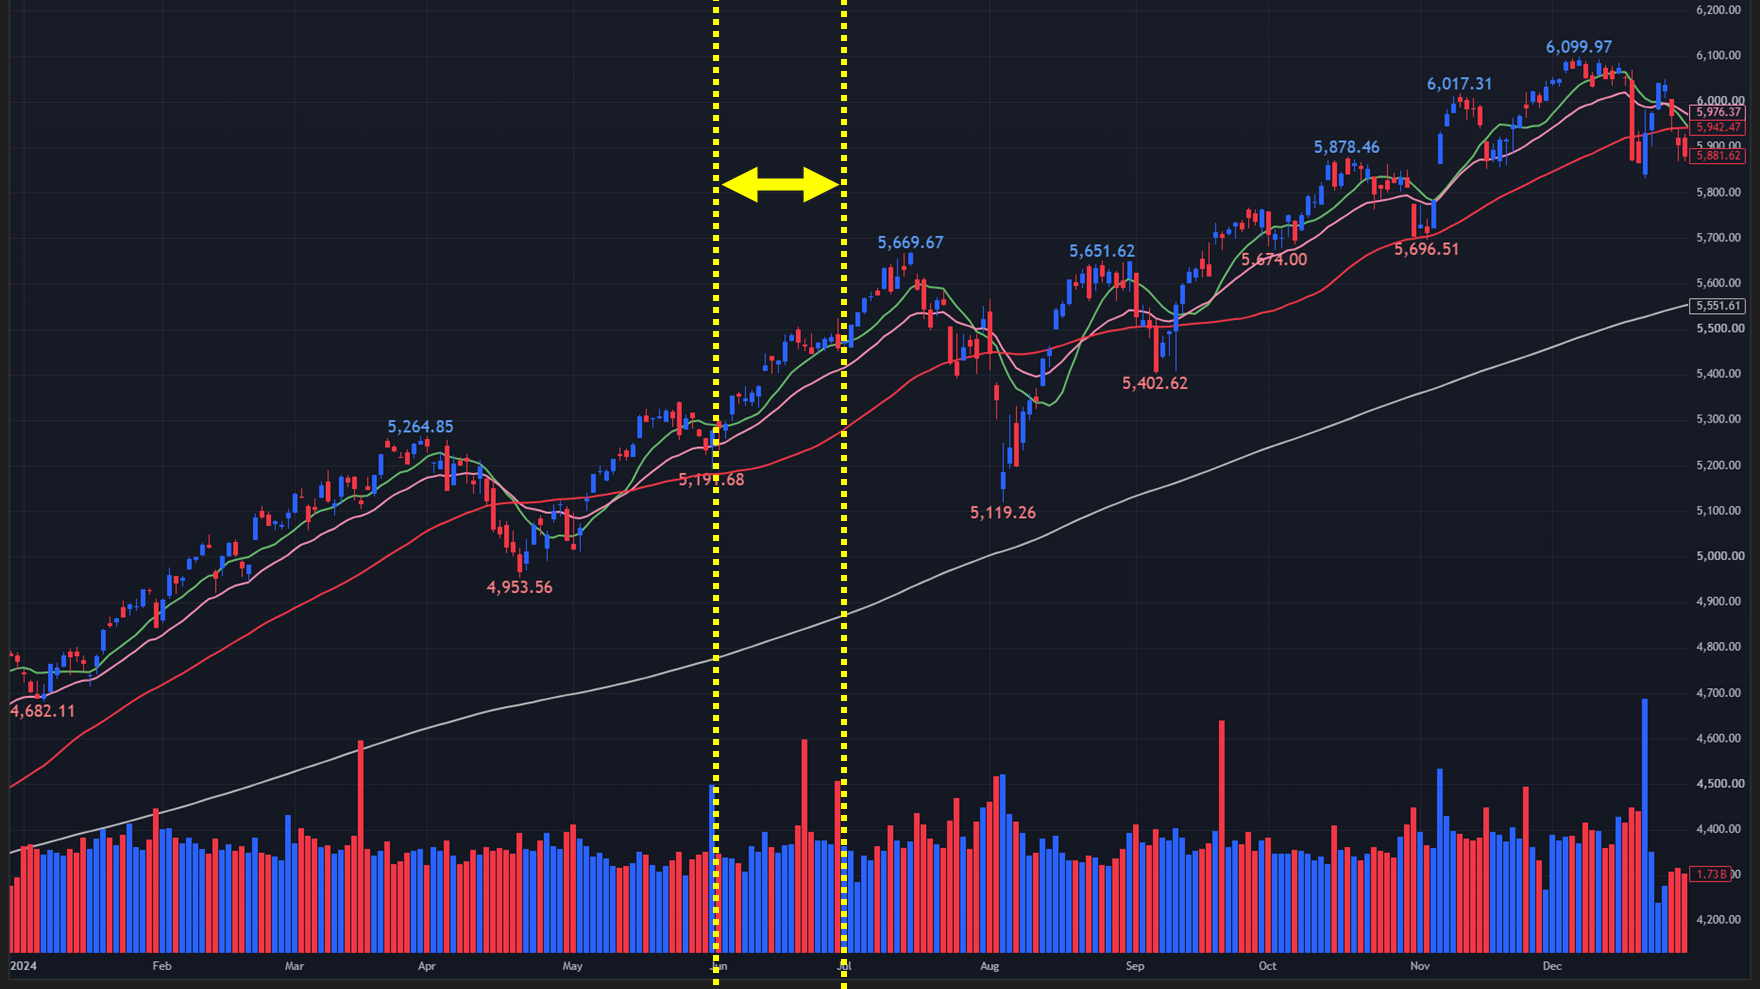
6月になると、ようやくインフレに少し安心材料が出てきました。
米国CPIが市場予想を下回るなど、インフレ鈍化の兆候が見え始めました。
すると、
インフレ低下
↓
FRBが利下げできる
↓
金利低下期待
↓
株価上昇
となりました。
ただし、この時点ではまだFRBは利下げしていません。
つまり2024年の株価上昇は、
「実際の利下げ」ではなく、「将来の利下げ」を先取りした上昇
だった点が重要です。
【2024年の10年債利回り 日足チャート】
※TradingView提供
7月:「大型ハイテク株」から「出遅れ株」へ資金移動
【2024年のS&P500 日足チャート】
※TradingView提供
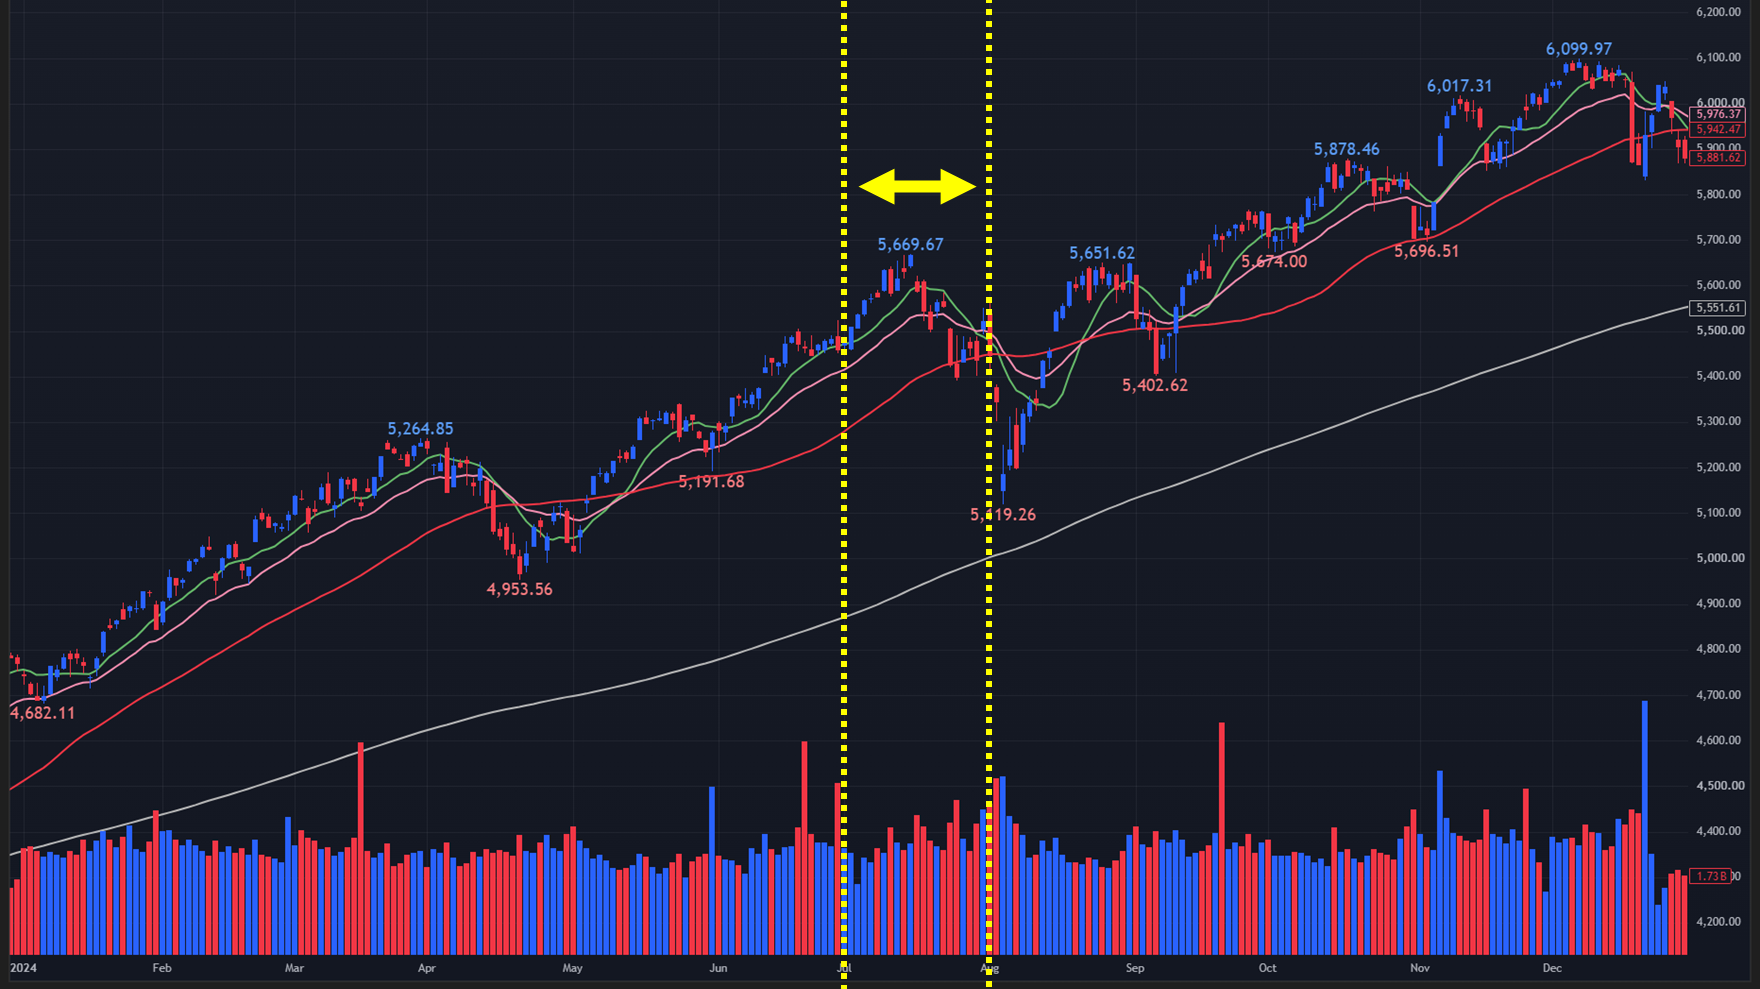
7月には少し面白い現象が起きました。
それまで、
NVIDIA
Microsoft
Apple
Meta
Amazon
などの大型テクノロジー株がS&P500を牽引していました。
しかし7月になると、
「FRBが利下げするなら、これまで上昇していなかった企業にも恩恵があるのでは?」
という考えが強まりました。
そのため、
- 小型株
- 金融株
- 工業株
- 不動産株
などへ資金が移動しました。
この動きは、
「AI大型株だけの相場から、市場全体へ上昇が広がる可能性」
として歓迎されました。
8月:「日銀利上げ+円キャリートレード解消」で世界同時株安
【2024年のS&P500 日足チャート】
※TradingView提供
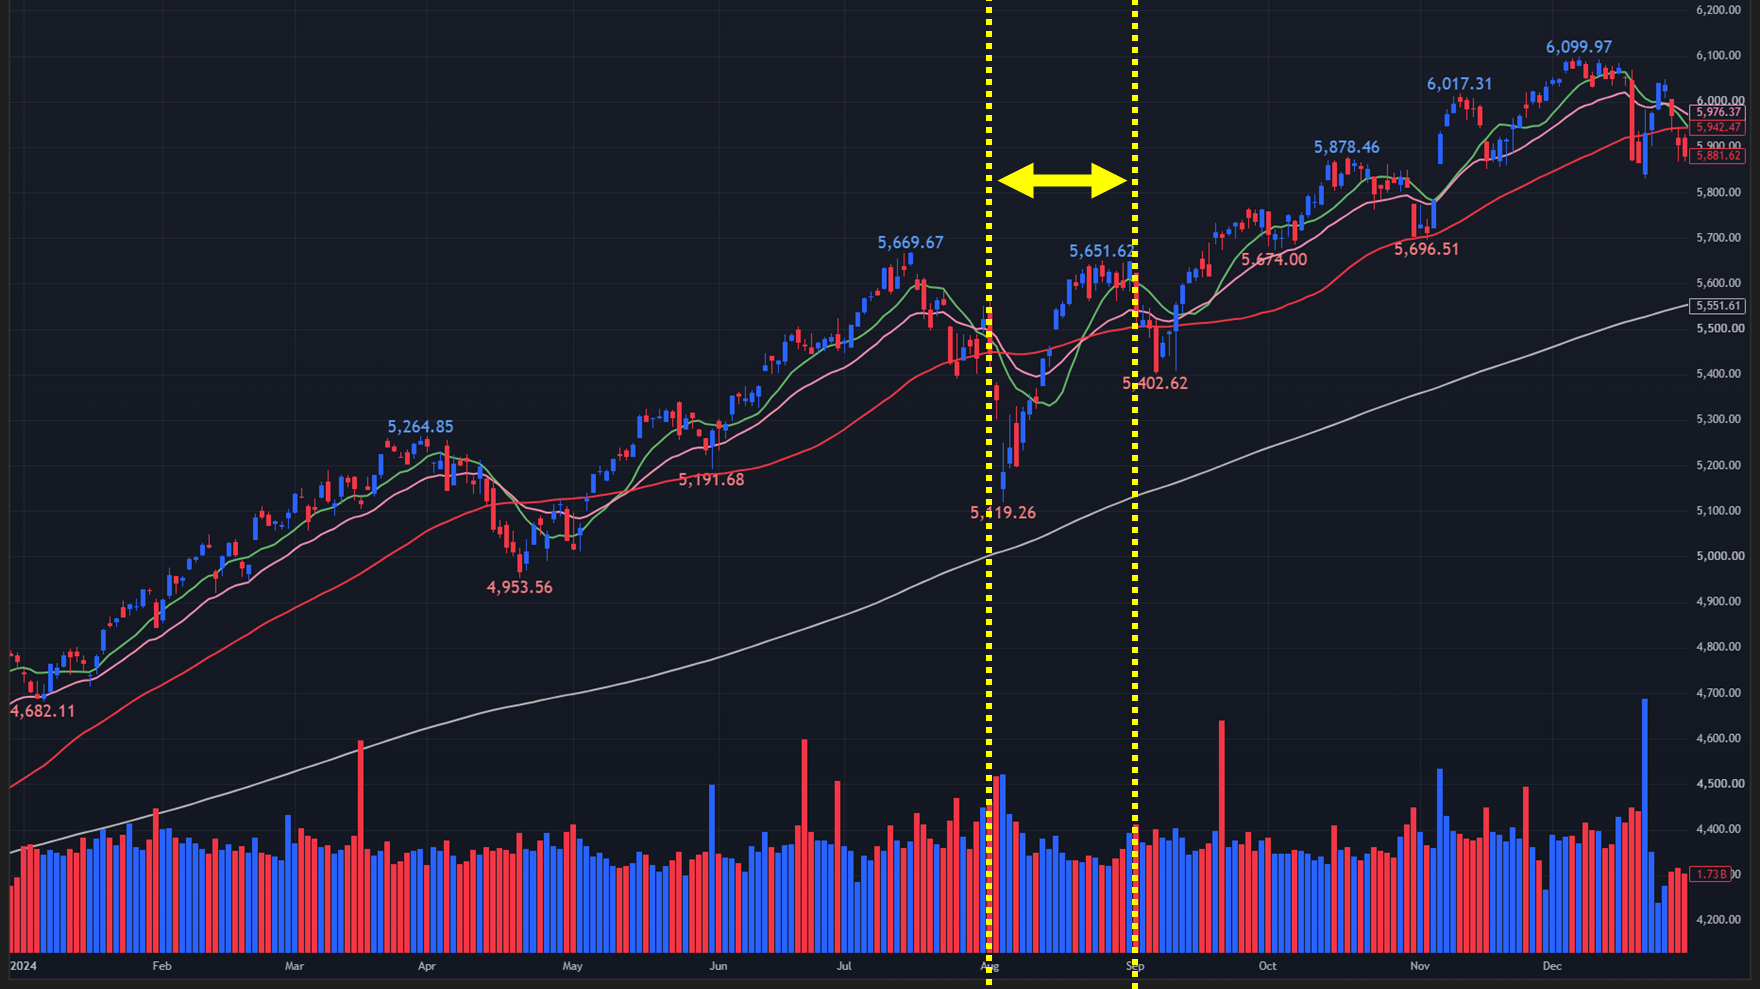
2024年で最も印象的な急落局面の一つが8月5日です。
きっかけは、日本銀行の利上げと、それに伴う円キャリートレードの巻き戻しでした。
簡単にいうと、
低金利の円でお金を借りる
↓
米国株などのリスク資産を買う
↓
日銀利上げ
↓
円高
↓
投資家がポジションを縮小
↓
世界の株式を売却
という流れです。
これに加えて、米国の雇用統計が弱く、
「米国経済が急速に悪化しているのではないか」
という景気後退懸念も重なりました。
そのため、S&P500は8月初めに急落しました。
ただし、その後は米国経済の底堅さが確認され、急速に回復しました。
この出来事からも、
株価は米国だけで決まっているわけではなく、日本の金利・為替政策も世界の株価を動かす
ことが分かります。
9月:「FRBがついに利下げ」
【2024年のS&P500 日足チャート】
※TradingView提供
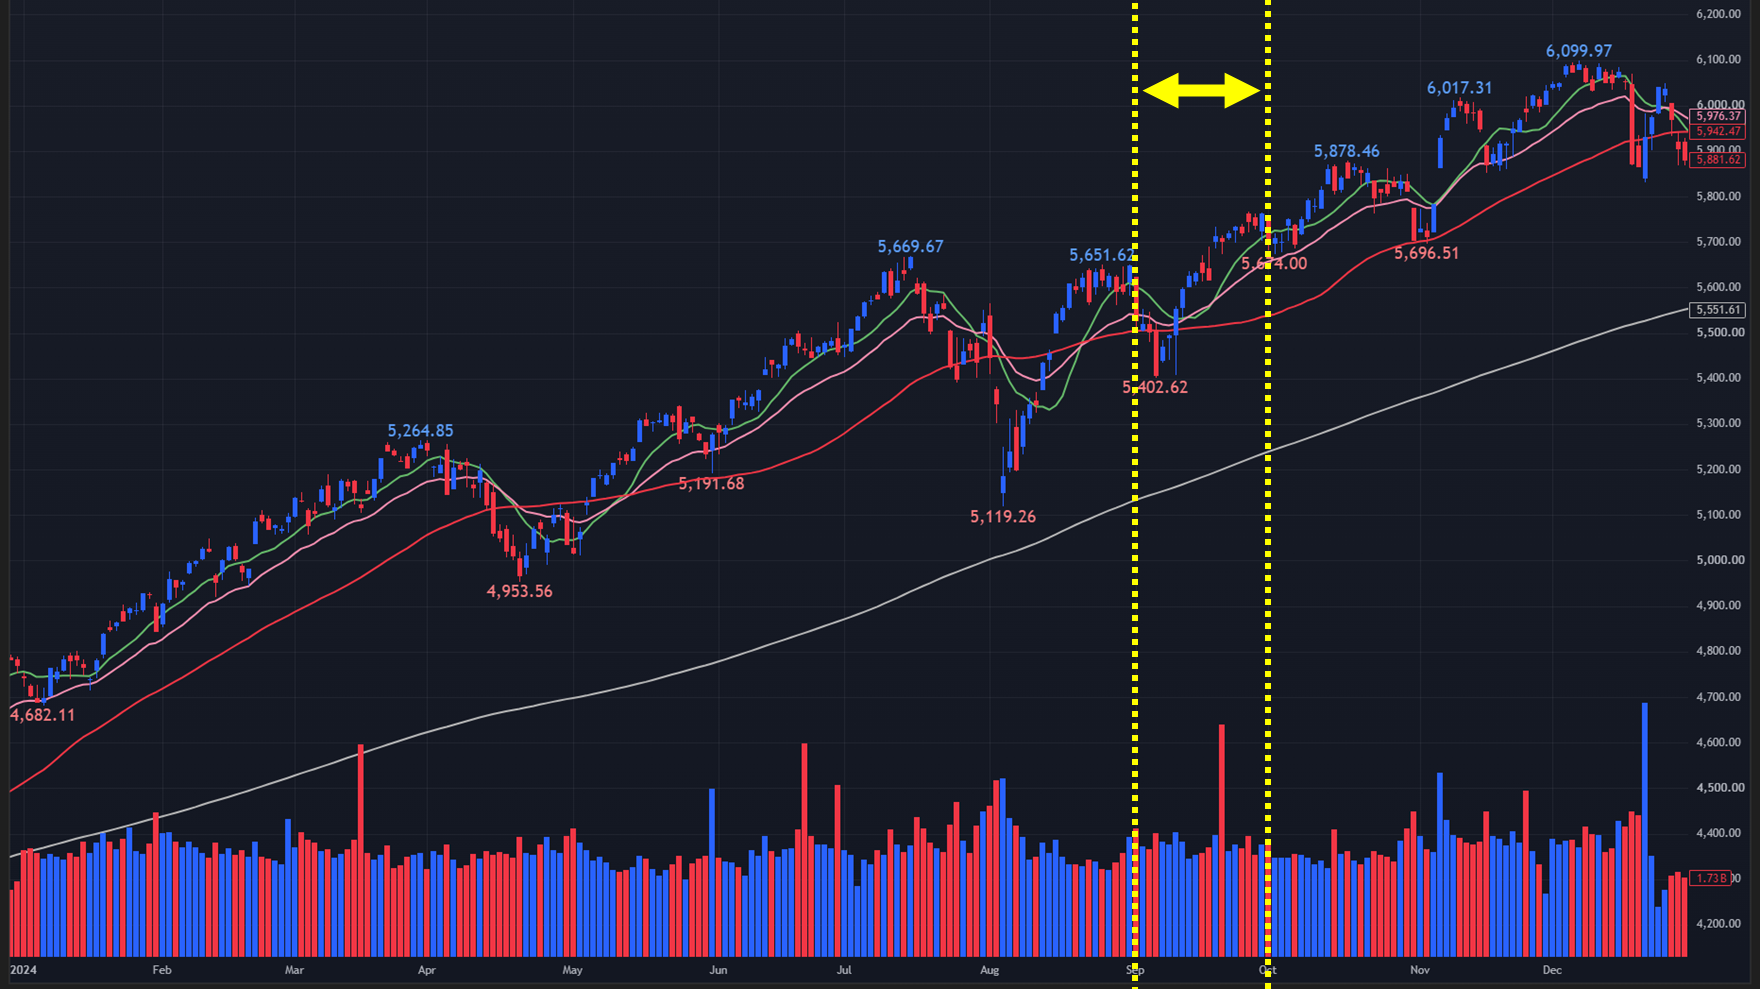
2024年最大の金融政策イベントが9月でした。
9月18日、FRBは政策金利を0.50%引き下げ、4.75~5.00%としました。
これは2020年以来の利下げ開始でした。
つまり、
2022年:利上げ開始
↓
2023年:利上げ終了
↓
2024年:利下げ開始
という金融政策の大きな転換が完成したわけです。
市場にとっては、
「金融引き締め局面が終わった」
という非常に大きな意味を持ちました。
ただし、0.50%という大幅利下げだったため、
「FRBは景気がかなり悪いと判断しているのではないか?」
という不安も一部で出ました。
しかし、その後の経済指標が比較的強かったため、最終的には「景気を守るための予防的な利下げ」という見方が強まりました。
10月:「米国大統領選」と金利上昇
【2024年のS&P500 日足チャート】
※TradingView提供
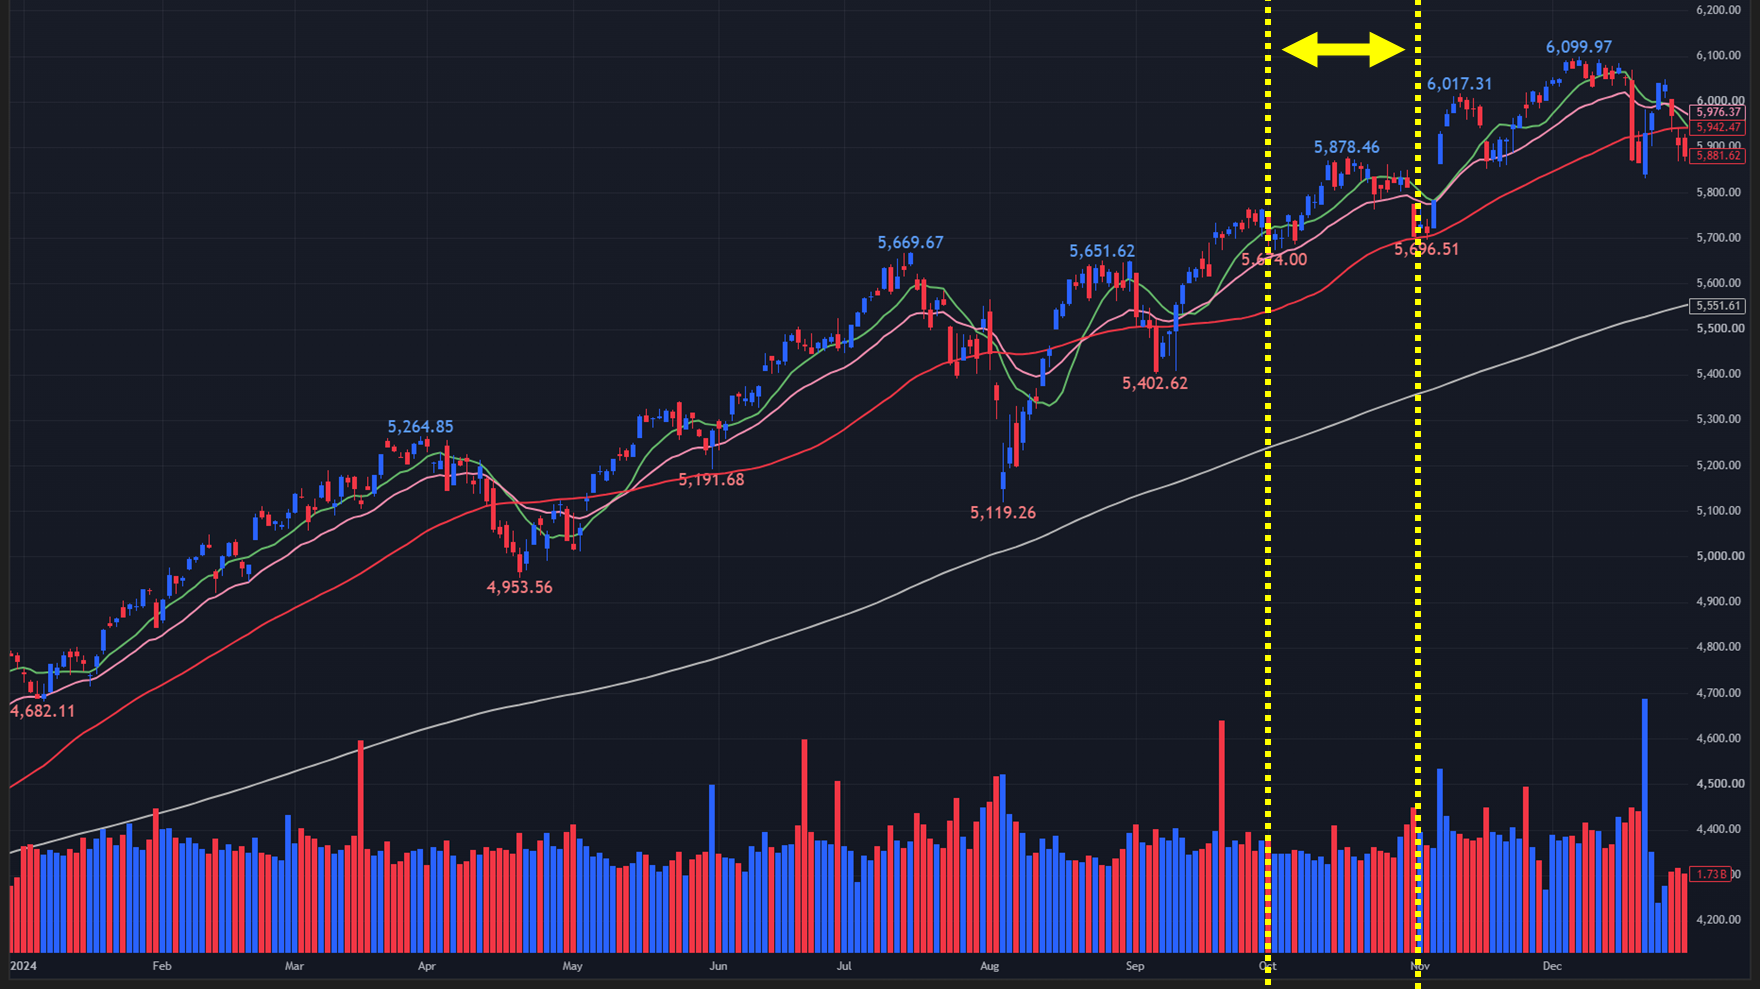
10月になると、11月の米大統領選が市場の大きなテーマになりました。
特にトランプ氏の再選可能性が高まるにつれて、
- 減税
- 関税
- 財政赤字
- インフレ
などへの警戒が強まりました。
これらが、
財政拡大
+
関税
↓
インフレ上昇リスク
↓
金利上昇
という連想につながりました。
米国10年国債利回りが上昇したことも、株式市場の重しとなりました。
そのため10月は、年末に向けてS&P500が一時調整しました。
【2024年の10年債利回り 日足チャート】
※TradingView提供
11月:「トランプ氏勝利+景気期待」で株価急上昇
【2024年のS&P500 日足チャート】
※TradingView提供
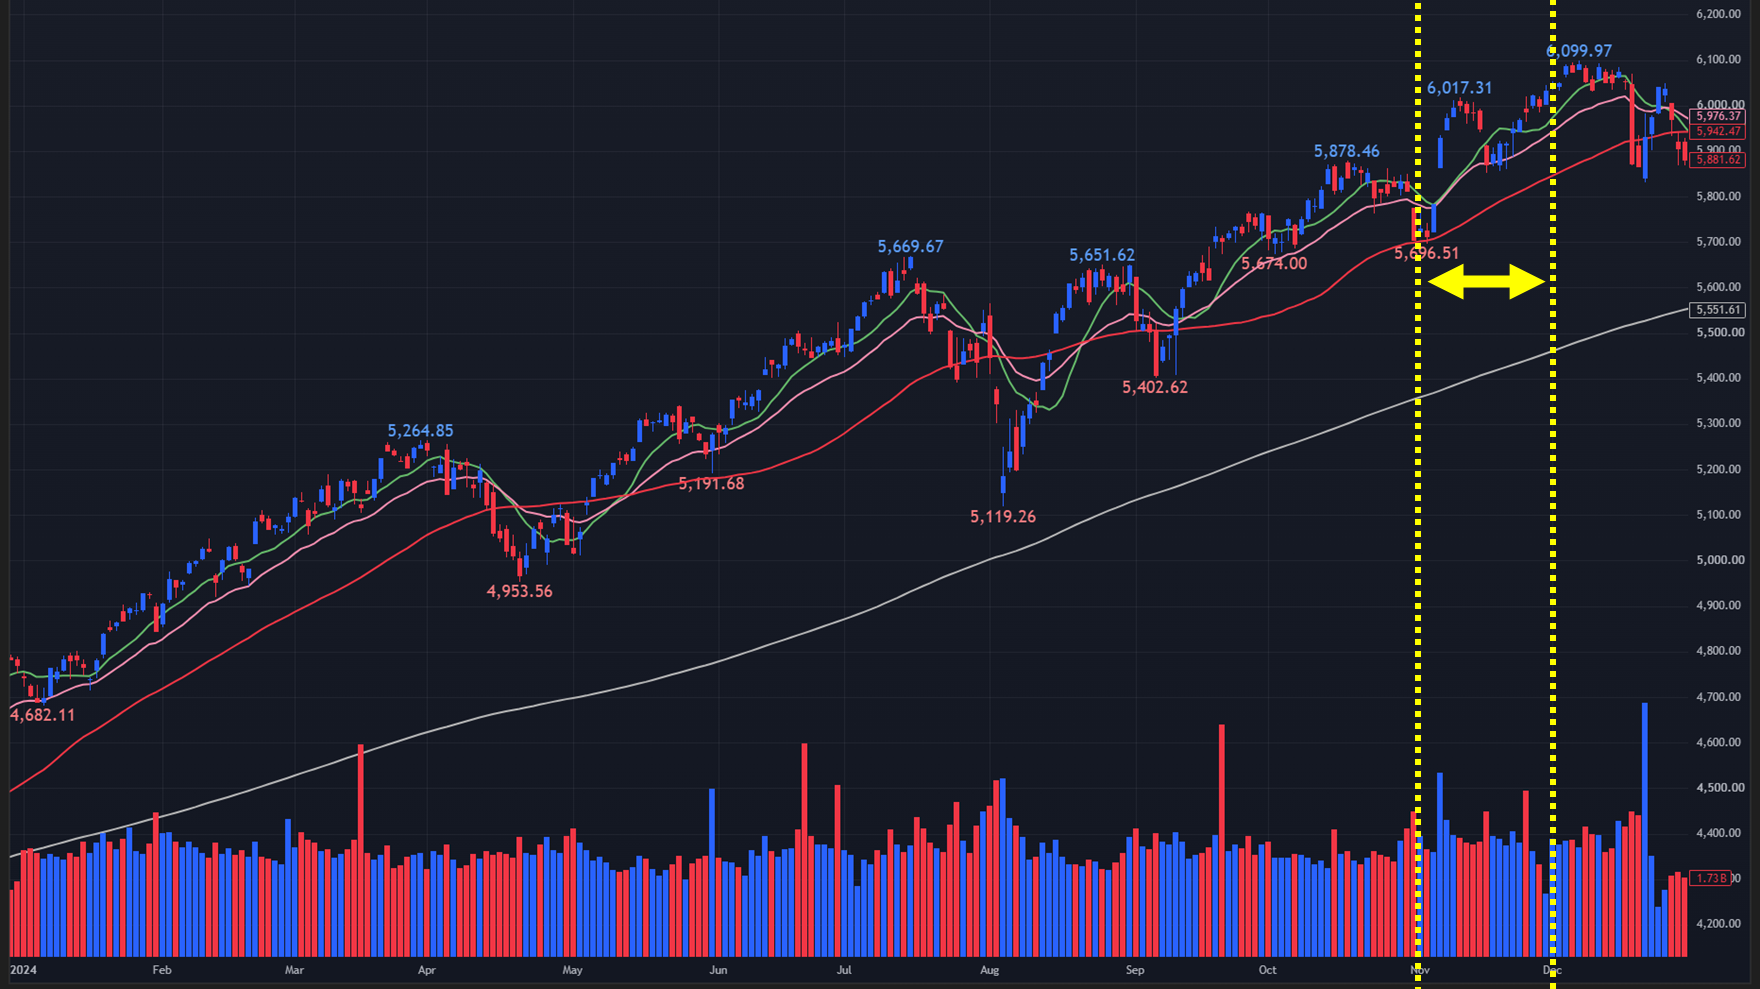
11月5日の米大統領選では、ドナルド・トランプ氏が勝利しました。
市場はこれを比較的ポジティブに受け止めました。
特に、
- 減税
- 規制緩和
- 国内投資
- 企業活動の活性化
への期待が高まりました。
その結果、
トランプ勝利
↓
企業利益拡大期待
↓
景気拡大期待
↓
株価上昇
という流れになりました。
S&P500は11月に大きく上昇し、史上最高値を更新しました。
12月:「利下げ継続期待」と「利下げペース鈍化」の綱引き
【2024年のS&P500 日足チャート】
※TradingView提供
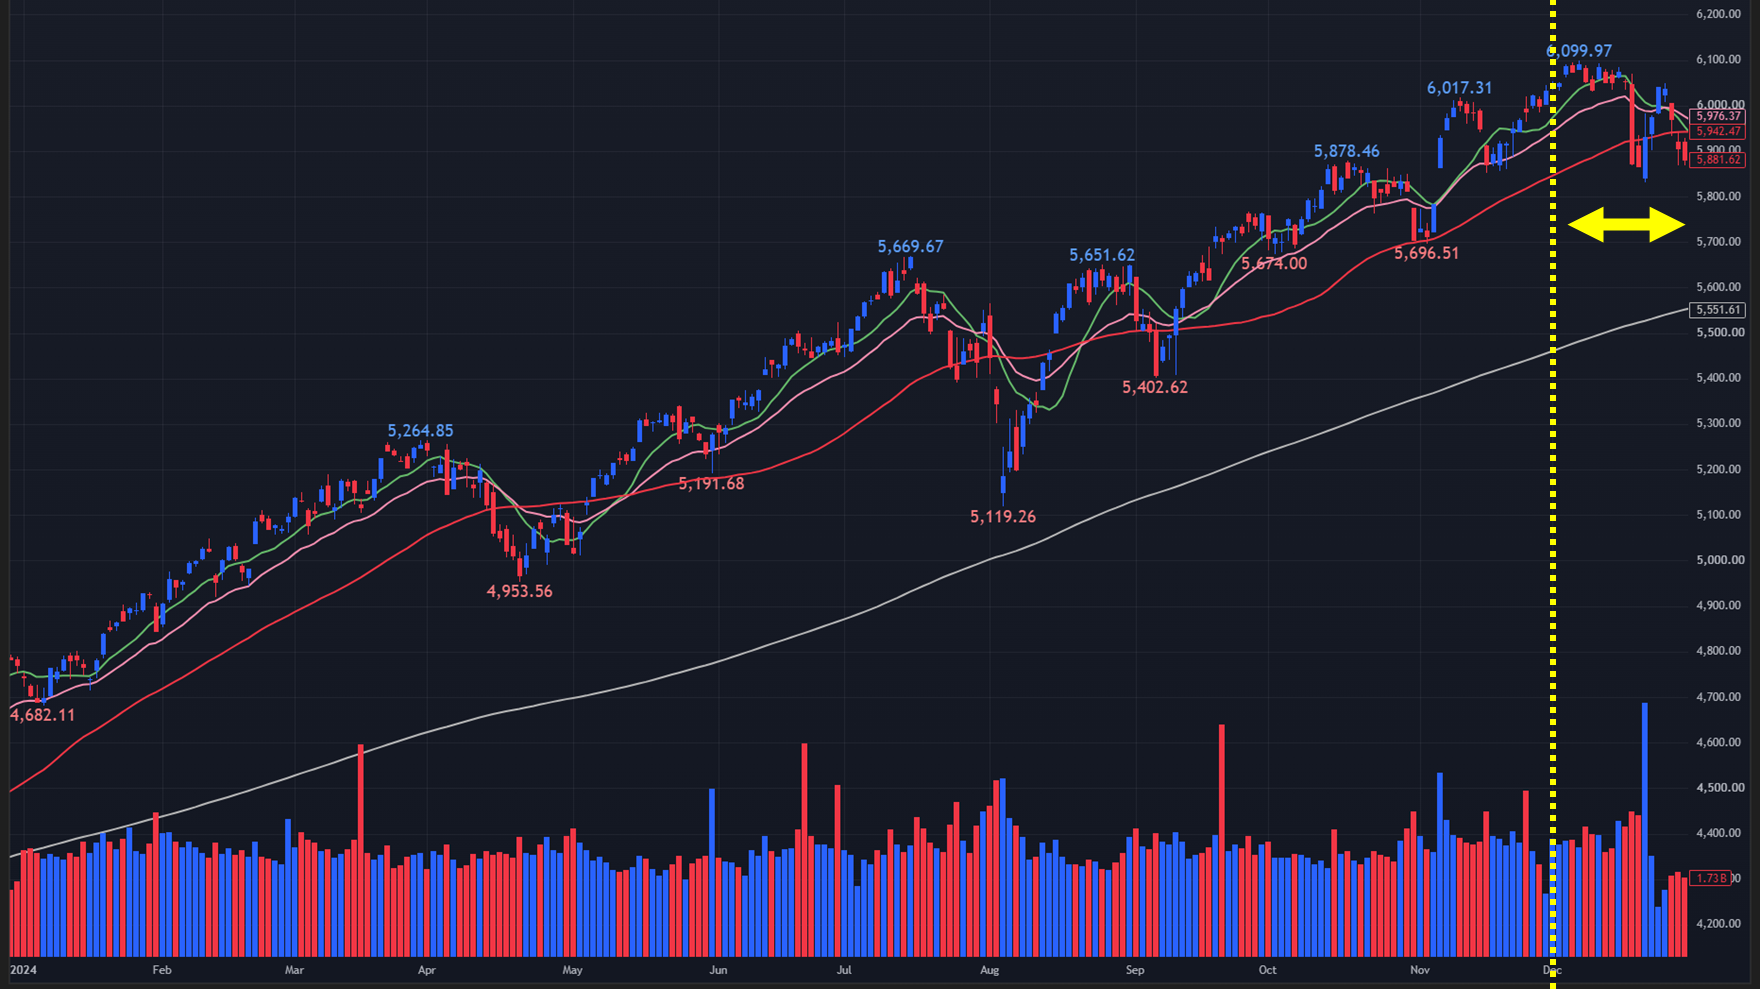
12月のFOMCではFRBが政策金利を0.25%引き下げ、4.25~4.50%*としました。
これで2024年は、
9月:-0.50%
11月:-0.25%
12月:-0.25%
と、合計1.00%の利下げとなりました。
しかし、同時にFRBは2025年の利下げ回数について慎重な姿勢を示しました。
つまり、
「利下げは続くが、思ったほど速くない」
という見方が広がりました。
そのため12月後半には株価が調整しました。
それでも年間では大幅な上昇を維持し、S&P500は5,881.63で2024年を終えました。
2024年を時系列で整理すると
| 時期 | 主なイベント | S&P500への影響 |
|---|---|---|
| 1~2月 | 利下げ期待・AIブーム | 📈 上昇 |
| 3~4月 | インフレ再加速・利下げ後退 | 📉 調整 |
| 4月 | 中東情勢 | ⚠️ 不安定 |
| 5~6月 | NVIDIA・AIブーム | 📈 上昇 |
| 6月 | CPI鈍化・利下げ期待 | 📈 上昇 |
| 7月 | 小型株・景気敏感株へ資金移動 | 📈 上昇 |
| 8月 | 日銀利上げ・円キャリー巻き戻し | 📉 急落 |
| 9月 | FRB 0.5%利下げ | 📈 上昇 |
| 10月 | 大統領選・金利上昇 | 📉 調整 |
| 11月 | トランプ氏勝利 | 📈 急上昇 |
| 12月 | 利下げ継続・ペース鈍化 | ↔️ 調整 |
| 年間 | AI+利下げ+米国経済の強さ | 📈 +23.31% |
2024年の本質(1)「AIが利益成長を支えた」
2024年のS&P500を理解するうえで、やはりAIは外せません。
2023年は、
「AIはすごそうだ」
という期待の段階でした。
2024年になると、
「AIに実際に巨額の設備投資が行われ、それが企業の売上・利益につながる」
という段階に進みました。
特に、
NVIDIA → GPU
だけではありません。
AIデータセンターを建設するため、
GPU
→ HBM
→ 半導体製造装置
→ ネットワーク
→ 光通信
→ 電力設備
→ データセンター
という広い産業に投資が波及しました。
このAI設備投資がS&P500の利益成長期待を押し上げました。
2024年の本質(2)「利下げ=株高」ではなかった
2024年の重要なポイントは、
FRBが利下げすれば必ず株価が上がるわけではない
ということです。
例えば、
悪い経済指標
↓
FRBが急いで利下げ
↓
「景気がそんなに悪いのか?」
↓
株価下落
という可能性もあります。
逆に、
インフレ低下
+
雇用堅調
+
GDP成長
↓
FRBが利下げ
↓
「景気を壊さずに金融緩和できる」
↓
株価上昇
となれば非常に理想的です。
2024年の米国経済は比較的後者に近い状態でした。
つまり、
「景気が壊れていないのに、インフレが低下して、FRBが利下げできる」
という、株式市場にとって非常に好ましい環境が生まれました。
2024年の本質(3)「米国経済が予想以上に強かった」
2022年から2023年にかけて、
「FRBの利上げで米国経済は景気後退する」
という予想が何度も出ました。
しかし実際には、2024年も米国経済はかなり底堅く推移しました。
これが株価にとって非常に重要でした。
なぜなら、
景気が強い
↓
企業売上が増える
↓
利益が増える
↓
株価上昇
という基本的な企業業績のサイクルが維持されたからです。
つまり2024年は、
「金融政策だけでなく、企業利益そのものが株価を支えた」
一年でもありました。
2023年→2024年の変化
ここまでの2022~2024年を並べると、非常に面白い流れが見えてきます。
| 2022年 | 2023年 | 2024年 | |
|---|---|---|---|
| インフレ | 🔴 高騰 | 🟡 低下開始 | 🟢 さらに低下 |
| FRB | 利上げ | 利上げ終了 | 利下げ開始 |
| 金利 | 📈 急上昇 | 高止まり | 📉 低下 |
| 株価 | 📉 -19.44% | 📈 +24.23% | 📈 +23.31% |
| 主役 | FRB | AI+FRB | AI+利下げ |
| 景気 | 減速懸念 | 意外と強い | 底堅い |
| 大きなリスク | インフレ | 銀行危機 | 金利・選挙 |
| 最大テーマ | 利上げ | 利上げ終了 | 利下げ+AI |
2022~2024年を一つの物語として見る
この3年間は、実は一つの大きなストーリーになっています。
2022年
インフレが高すぎる
↓
FRBが急激に利上げ
↓
株価暴落
2023年
インフレが低下し始める
↓
FRBの利上げ終了が見えてくる
↓
AIブーム開始
↓
株価回復
2024年
インフレがさらに低下
↓
FRBが利下げ開始
↓
米国経済は意外と強い
↓
AIによる利益成長
↓
S&P500史上最高値更新
2024年のS&P500は、「金融政策」「企業利益」「AI」「米国経済」の4つが同時に株価を支えた一年でした。
特に重要だったのは、
「インフレが下がる一方で、米国経済は大きく崩れなかった」
ことです。
これによって、
インフレ低下
↓
FRB利下げ
↓
金利低下
と、
景気堅調
↓
企業利益増加
↓
株価上昇
という2つの好材料が同時に成立しました。
さらにAIによって、
AI投資
↓
NVIDIAなどの利益急増
↓
半導体・データセンター投資拡大
↓
企業利益成長期待
という新しい成長エンジンも加わりました。
その結果、S&P500は2022年の19.44%下落から、2023年24.23%上昇、2024年23.31%上昇と、2年連続で20%を超える上昇となりました。
そして投資家の視点で2024年を最も重要な一文にまとめるなら、
「2024年は、FRBが利下げに転じたこと以上に、“景気後退を回避しながら利下げできたこと”と“AIによって企業利益の成長期待が高まったこと”がS&P500を押し上げた年」
と考えることができます。
まとめ
4年間を一本の流れで見ると、
2021年:金融緩和で上昇
↓
2022年:インフレ・利上げで下落
↓
2023年:利上げ終了+AIで回復
↓
2024年:利下げ+AI+景気堅調で最高値更新
となります。
最大のポイントは、株価は「現在の景気」だけでなく、「これから金利と企業利益がどうなるか」を先取りして動いたことです。特に2023~2024年は、実際の利下げより前から株価が上昇し始めました。
したがって、この4年間から得られる最も重要な視点は、「FRBの金融政策」「インフレ」「長期金利」「企業利益」の4つをセットで見ることです。

コメント