こんにちは、Saabです。今週の振り返りと来週のトピックです。
↓サマリーは以下参照。
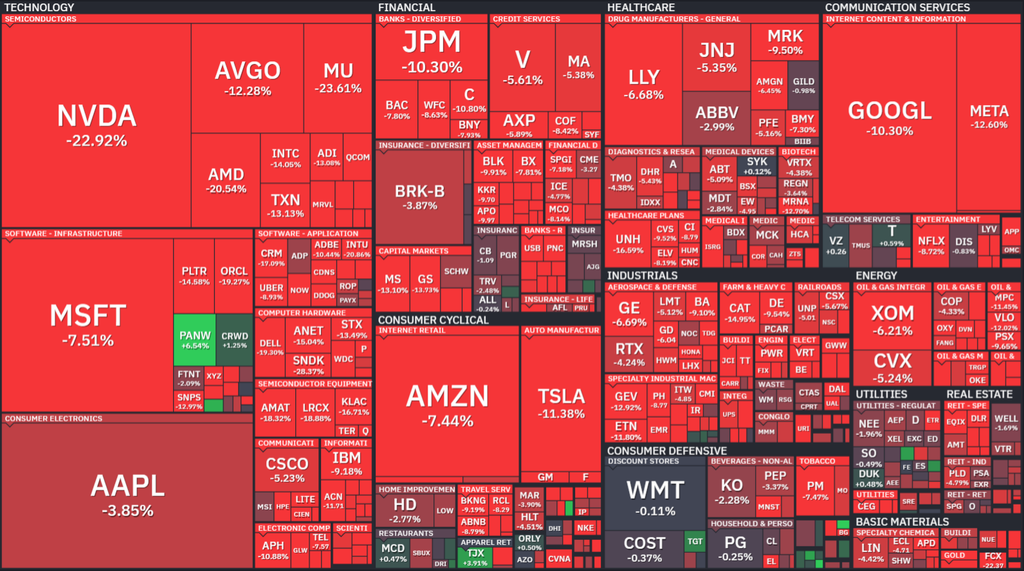
11/16週の米国株式市場は、AI投資の採算懸念、NVIDIAの経営不透明感、半導体輸出規制、FRBのタカ派姿勢を背景に全面安となりました。
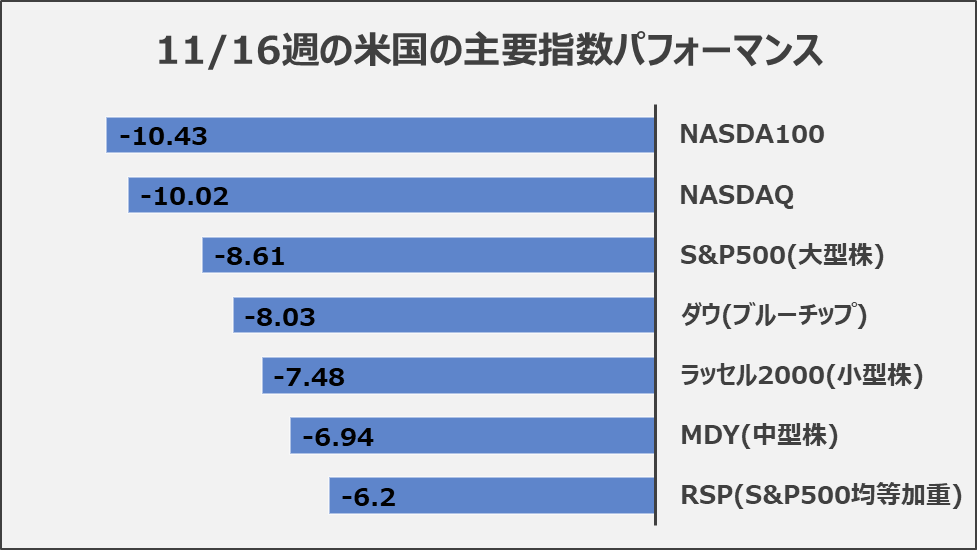
S&P500は週間8.61%安、NASDAQは10.02%安となり、主要指数は調整・弱気相場入りが進みました。
半導体や大型テック株が下落を主導し、医療保険株にも売りが波及しました。
一方、生活必需品や公益株、インド株は比較的底堅く推移しました。VIXは35.90へ急上昇し、金は9.54%安、原油も下落するなどリスク回避が鮮明となりました。
米景気指標にも減速の兆候が見られる一方、S&P500の予想PERは17.1倍と過去平均を下回っています。
今後はAI設備投資の収益性、FRBの金融政策、PCE物価指数、米長期金利の動向が焦点です。
株価の底打ちを判断するうえでは、200日移動平均線の回復と出来高を伴う反発が重要となります。
それでは順に詳細をみていきます。
11/16週 米国市場の振り返り
総括
米国株は、AI投資の採算懸念、NVIDIAの経営を巡る不透明感、半導体の輸出規制、FRBのタカ派姿勢が重なり、半導体株から大型テック株や医療保険株へ売りが広がりました。
アンソロピック上場後もリスク回避が続きました。
今後は、AI設備投資の採算や資金調達環境が企業業績にどう響くかが焦点です。
米長期金利の動向、主要指数の200日移動平均線の回復、出来高を伴う反発にも注目です。
【S&P500の週間ヒートMap(出典:finviz)】
【米国株の各セクターの週間パフォーマンス (出典:finviz)】
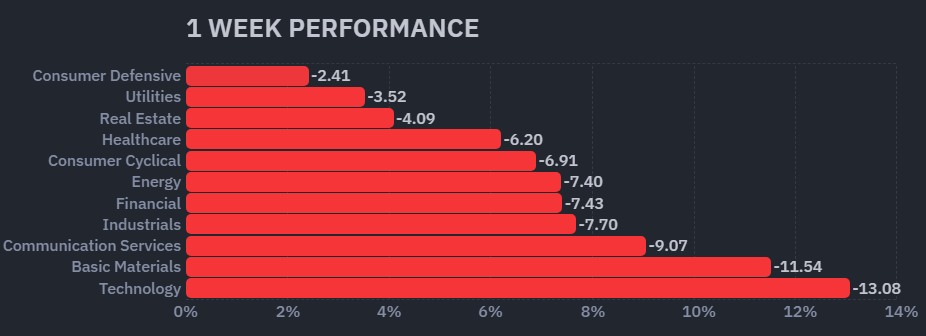
11/16週は、すべての指数で大幅下落しました。上記でもふれたように、下落を主導したのは、半導体株/大型テック株/医療保険株/韓国・台湾/高ベータ株でした。一方で債券/生活必需品・公益/バリュー/インドは比較的底堅い展開となりました。
11/16~11/20の動向
11/16(月)半導体株急落、NVIDIA決算前に警戒感
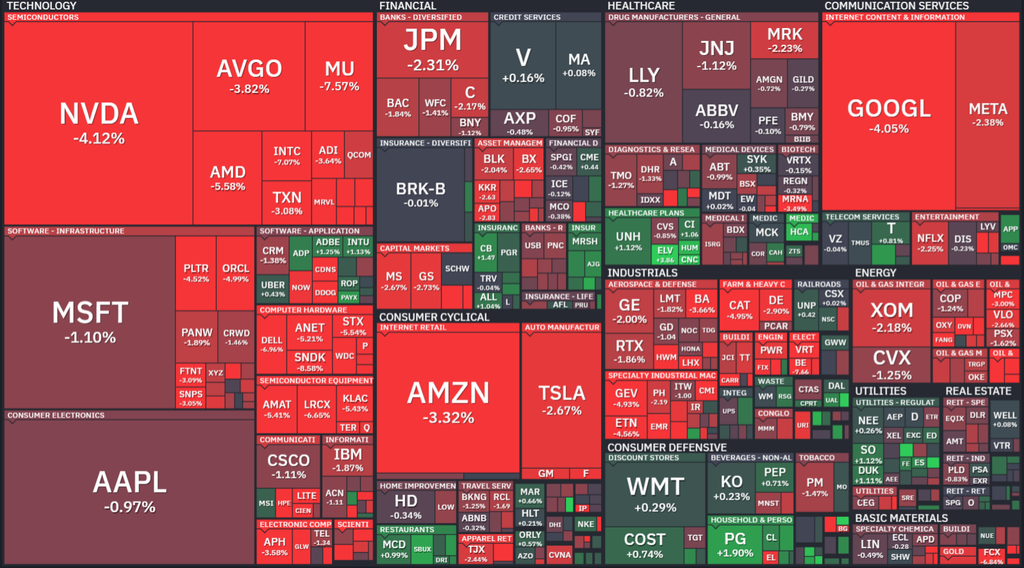
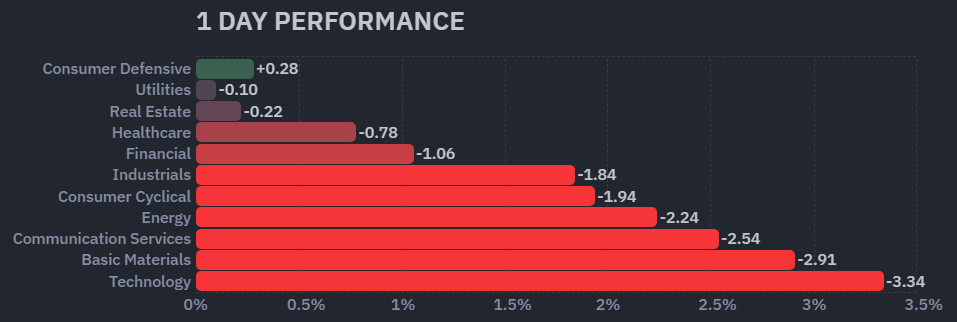
米国株はAI関連株の売りが加速し、S&P500が1.9%、ナスダックが2.7%下落しました。NVIDIA(NVDA)は経営陣の混乱を背景に4.1%安、AMDは5.6%、Micron(MU)は7.6%、Broadcom(AVGO)は3.9%下落しました。一方、Anthropic(ANT)のIPOには応募が殺到しました。リスク回避から米国債が買われました。
【S&P500の1Day(月)ヒートMap(出典:finviz)】
【米国株の各セクターの1Day(月)パフォーマンス (出典:finviz)】
11/17(火)NVIDIA決算直前、売りが市場全体へ波及
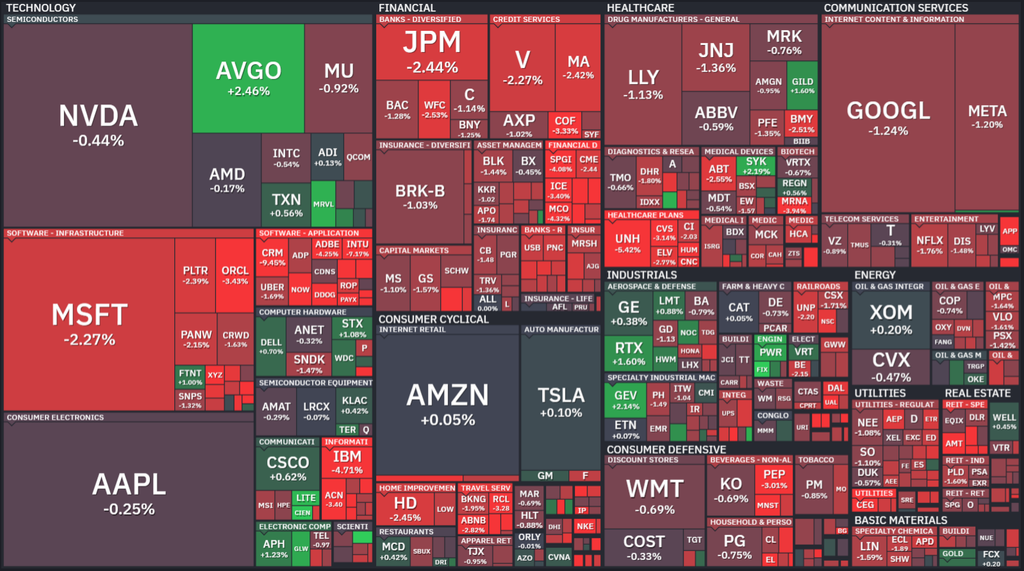
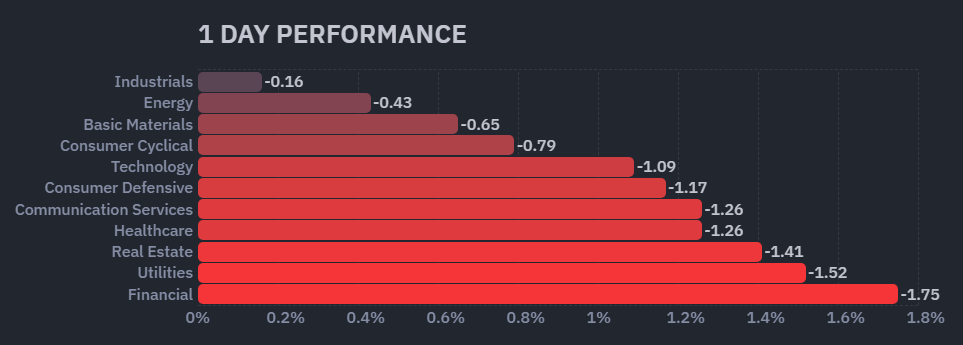
S&P500は1.0%、ナスダックは0.7%下落し、ダウは849ドル安となりました。NVIDIAの経営不透明感に加え、中国向けAI半導体の輸出規制強化や相次ぐシステム障害が市場心理を悪化させました。AnthropicのIPOへの期待は続いたものの、投資家はAI投資の持続可能性を慎重に見極める姿勢を強めました。
【S&P500の1Day(火)ヒートMap(出典:finviz)】
【米国株の各セクターの1Day(火)パフォーマンス (出典:finviz)】
11/18(水)NVIDIA好決算でも株価下落、FRBもタカ派姿勢
S&P500は0.2%安、ダウは561ドル安でしたが、ナスダックは0.4%上昇しました。NVIDIAは好決算にもかかわらず2.9%下落しました。AI企業への投資姿勢の慎重化が懸念され、Micronは1.0%、SanDisk(SNDK)は2.6%下落しました。一方、AMDは5.3%、Broadcomは3.6%上昇しました。FOMC議事録では追加利上げを支持する姿勢が示され、金利上昇懸念も重荷となりました。
【S&P500の1Day(水)ヒートMap(出典:finviz)】
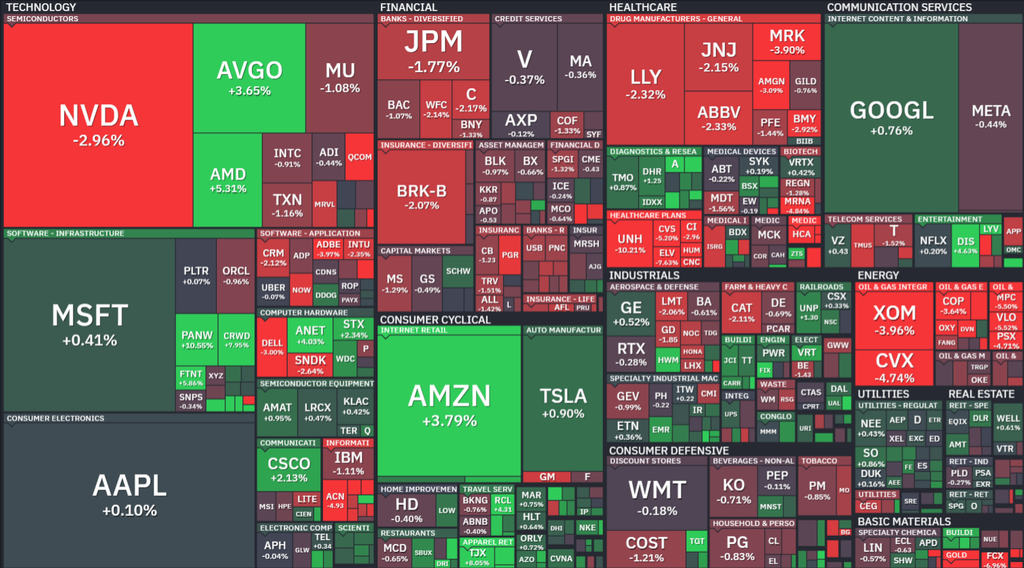
【米国株の各セクターの1Day(水)パフォーマンス (出典:finviz)】
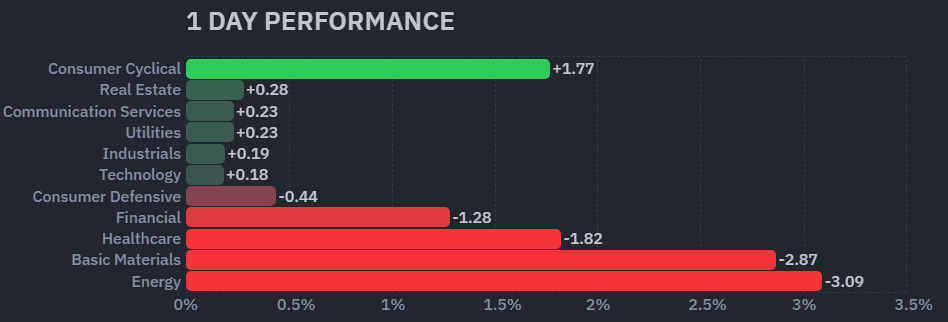
11/19(木)Anthropic上場もAI投資への不信感拡大
S&P500は2.0%、ナスダックは2.2%下落し、ダウは1,101ドル安となりました。AnthropicはIPO価格を上回ったものの、初日の上昇幅を縮小しました。AI投資の収益性や巨額の借入負担が警戒され、NVIDIAは3.3%、AMDは空売り推奨を受け7.7%下落しました。Amazon(AMZN)やMeta(META)も売られ、金融・決済関連株にも下落が波及しました。
【S&P500の1Day(木)ヒートMap(出典:finviz)】
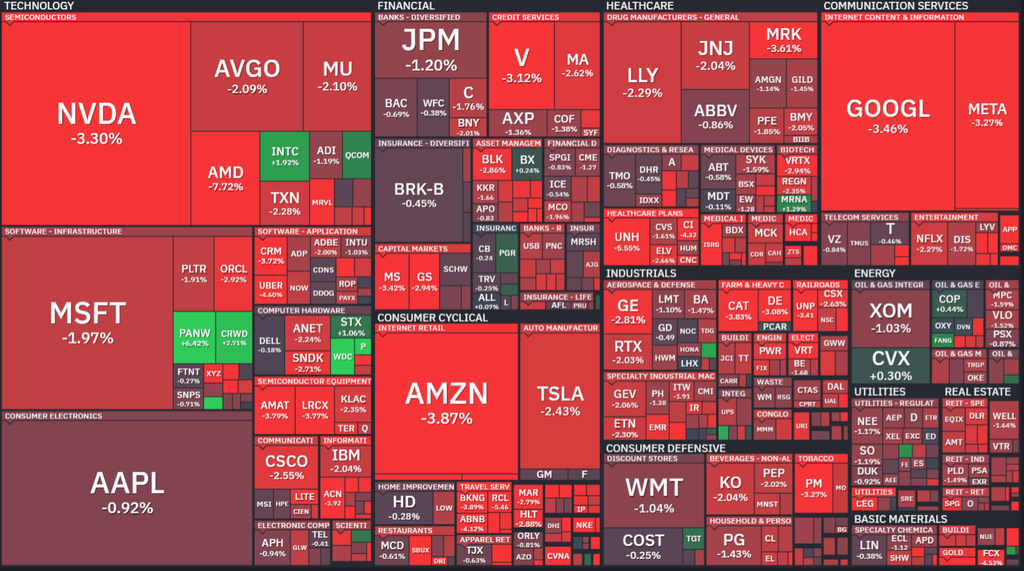
【米国株の各セクターの1Day(木)パフォーマンス (出典:finviz)】
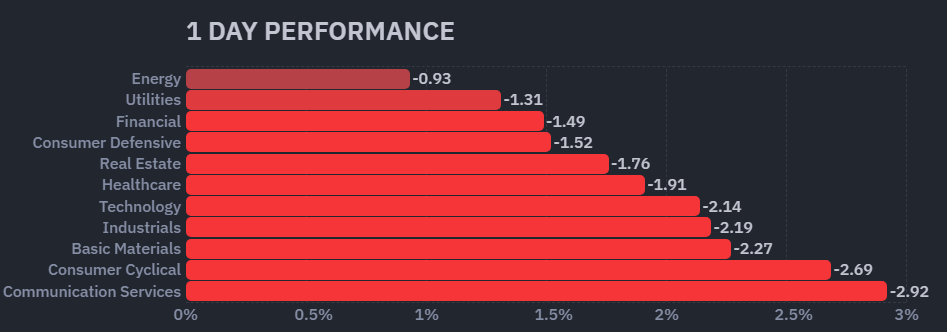
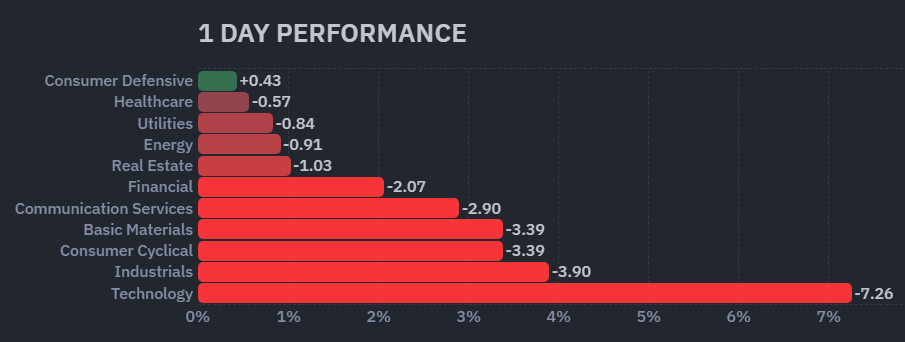
11/20(金)AI関連株暴落、週間下落幅が拡大
S&P500は3.5%、ナスダック100は5.0%、ダウは1.8%下落しました。NVIDIAは12%急落し、AMD、Broadcom、Marvell(MRVL)、Applied Materials(AMAT)も10%以上下落しました。Anthropicは11%安となり、IPO後の上昇分をほぼ失いました。AI関連企業の資金調達懸念や医療保険会社への規制強化も重荷となり、週間ではS&P500が8%、ナスダック100が10%下落しました。
【S&P500の1Day(金)ヒートMap(出典:finviz)】
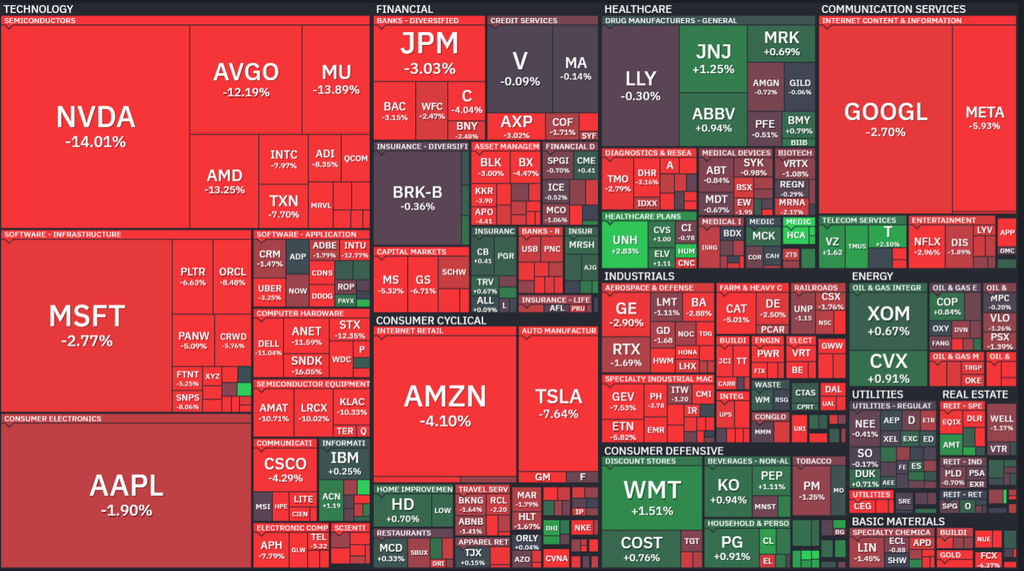
【米国株の各セクターの1Day(金)パフォーマンス (出典:finviz)】
【S&P500の日足チャート】
※TradingView提供のチャート
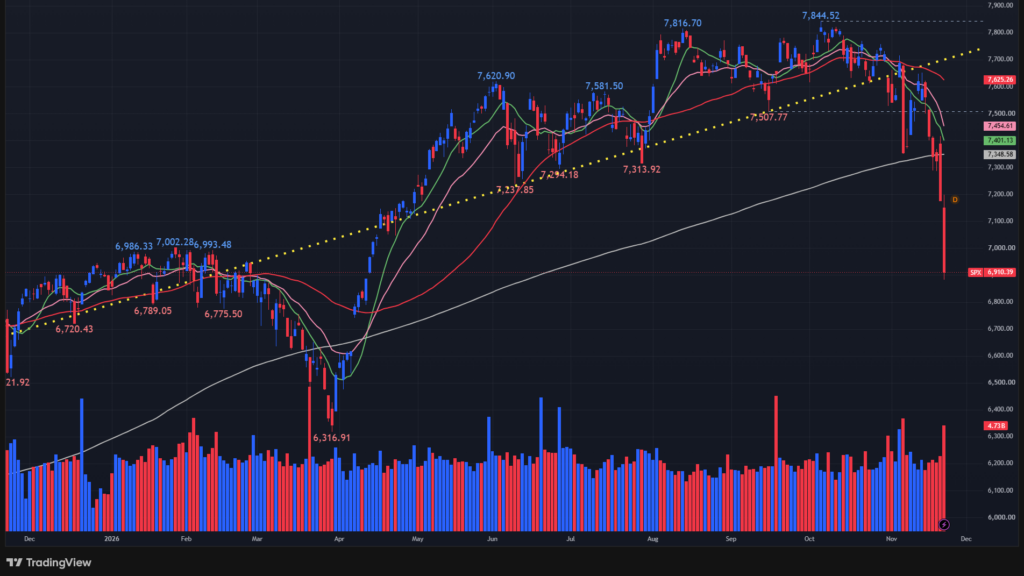
↑週間で8.61%の下落を記録。1週間を通じて下落を続け、重要な水準である200日移動平均線を大きく下にきっていきました。これで直近の高値から11%下落したことになり”調整局面入り”しました。
【NASDAQの日足チャート】
※TradingView提供のチャート
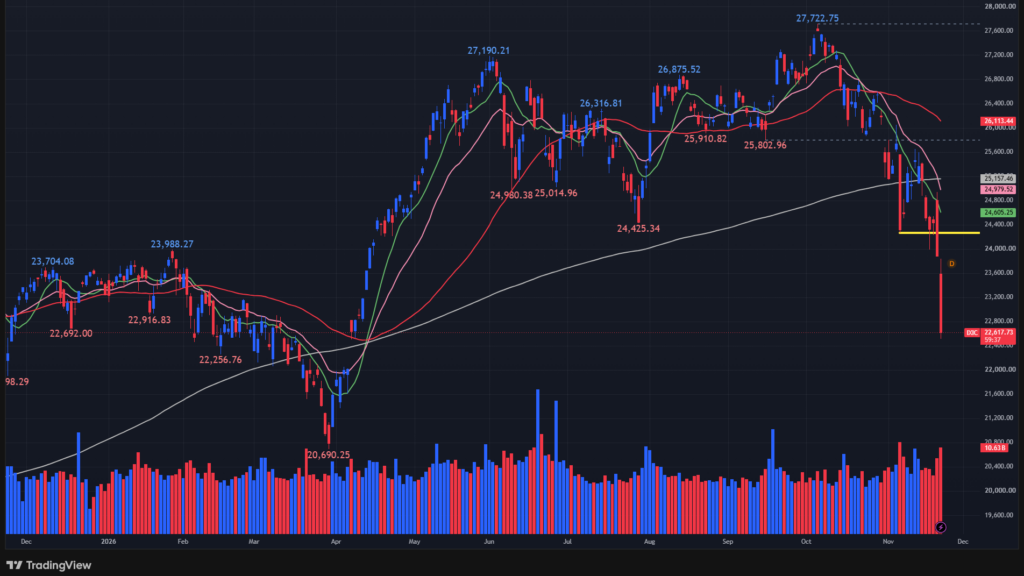
↑週間で10.02%の大幅下落を記録。これで直近の高値から18.4%下落しています。弱気相場とされる20%の下落まであと少しとなっています。
【NASDAQ100の日足チャート】
※TradingView提供のチャート
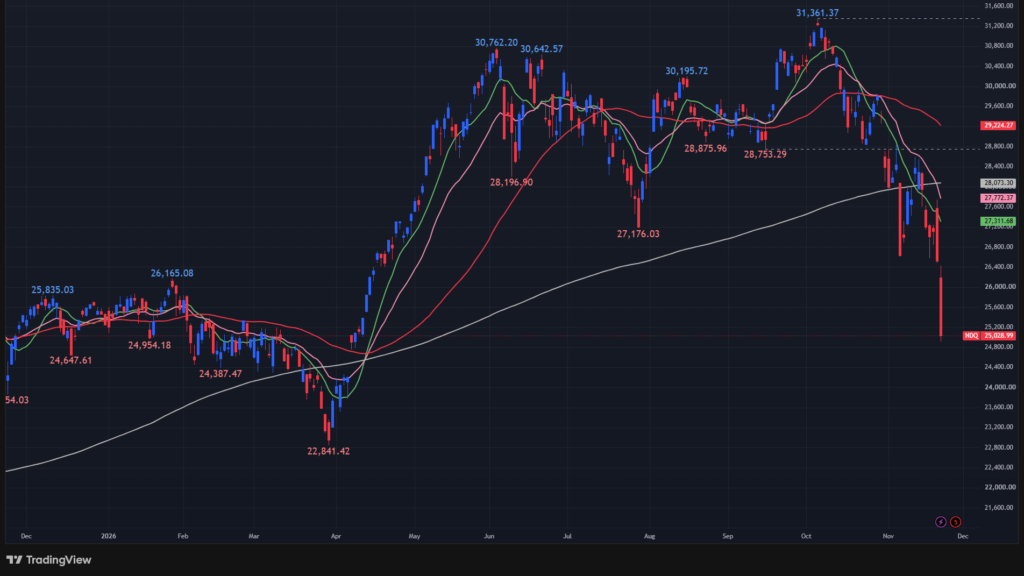
↑NADAQと同じく、NASDAQ100も週間で10.43%の大幅下落を記録。これで直近の高値から20.19%下落しており、弱気相場となっています。
【ダウの日足チャート】
※TradingView提供のチャート
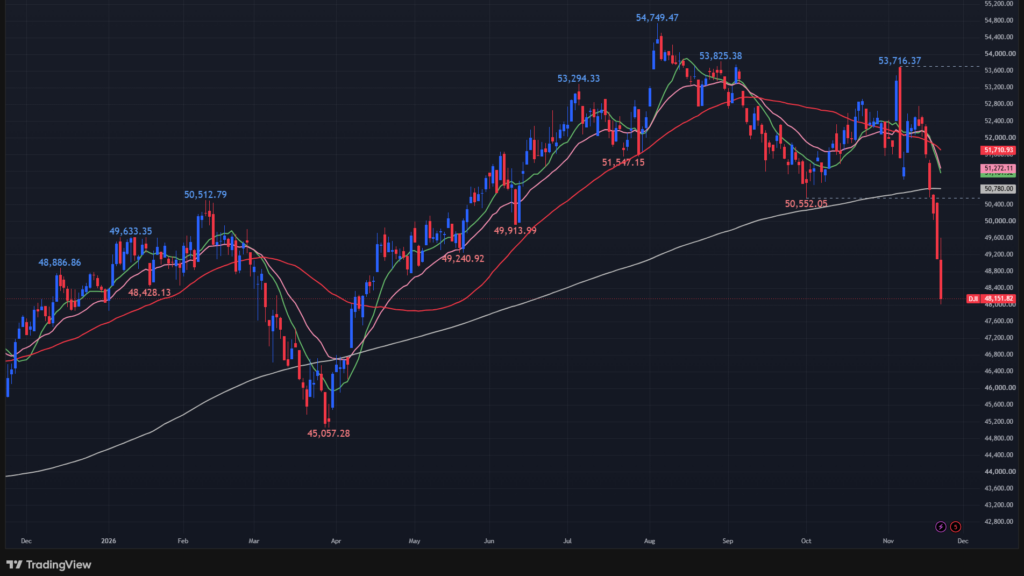
↑週間で8%の下落を記録。今週ですべての移動平均線をいっきに下回り、直近高値から12%下落となっており、こちらもS&P500と同様、調整局面入りです。
【ラッセル2000(小型株)の日足チャート】
※TradingView提供のチャート
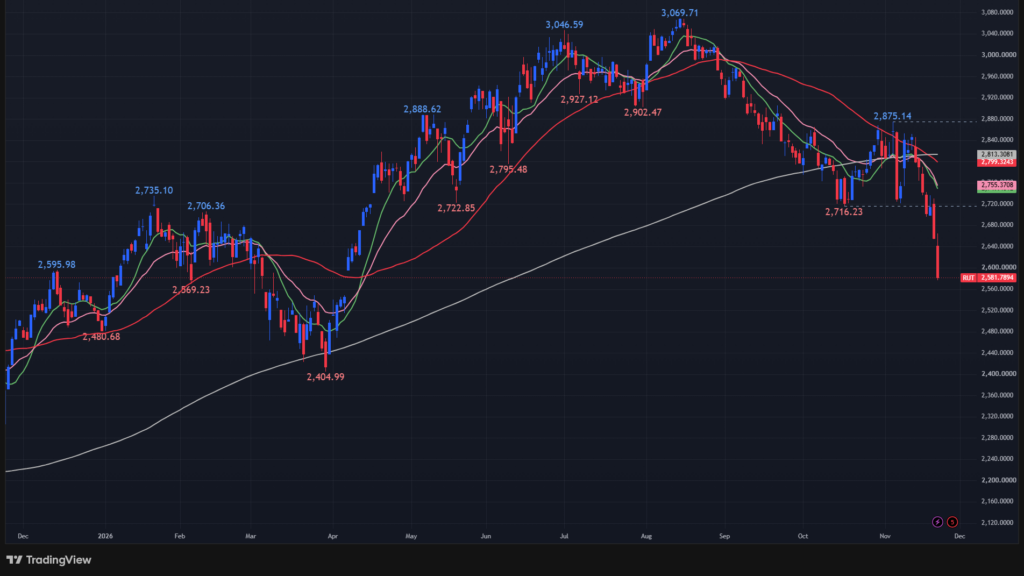
↑週間で7.48%の下落を記録。今週は更に200日移動平均線からの乖離を拡大させたことに加えて、50日移動平均線が200日移動平均線を下回るデスクロスが完成しました。価格は現在直近の高値から15.89%下落しています。
【RSP(SP500均等加重)の日足チャート】
※TradingView提供のチャート
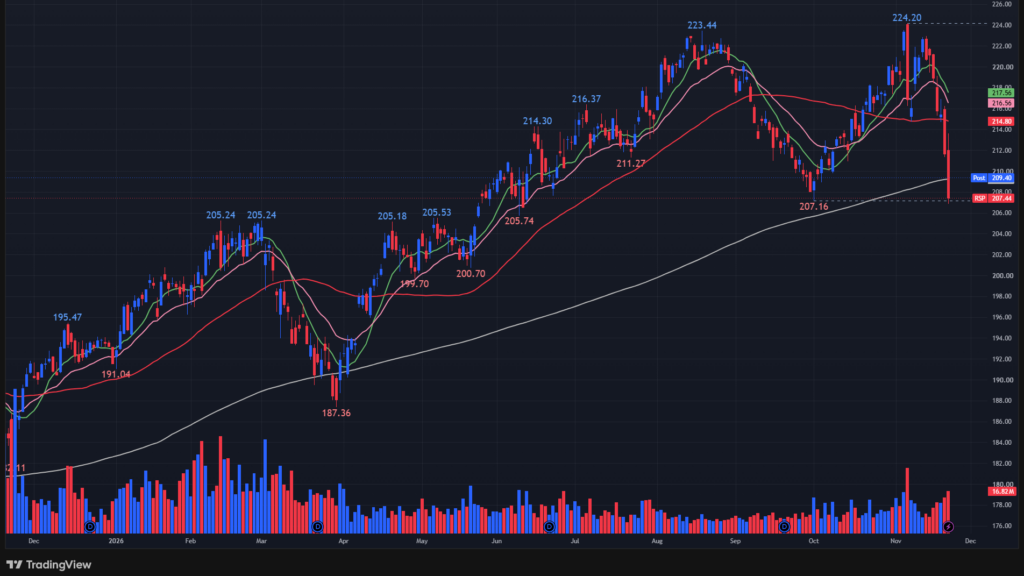
↑週間で6.2%の下落を記録。ダウと同様にすべての移動平均線をいっきに割り込み、直近の高値から7.47%下落を他の指数に比べて比較的に浅い下げで済んでいます。
【MDY(中型株)の日足チャート】
※TradingView提供のチャート
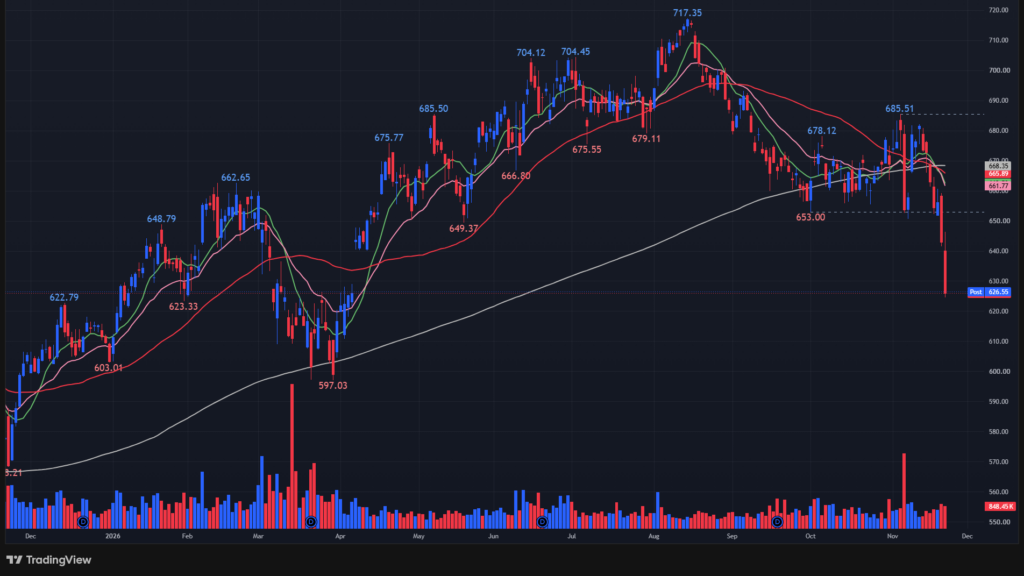
↑週間で6.94%の下落を記録。200日移動平均線との乖離を更に拡大させて、直近高値っから12.73%の下げとなっています。
【原油先物の日足チャート】
※TradingView提供のチャート
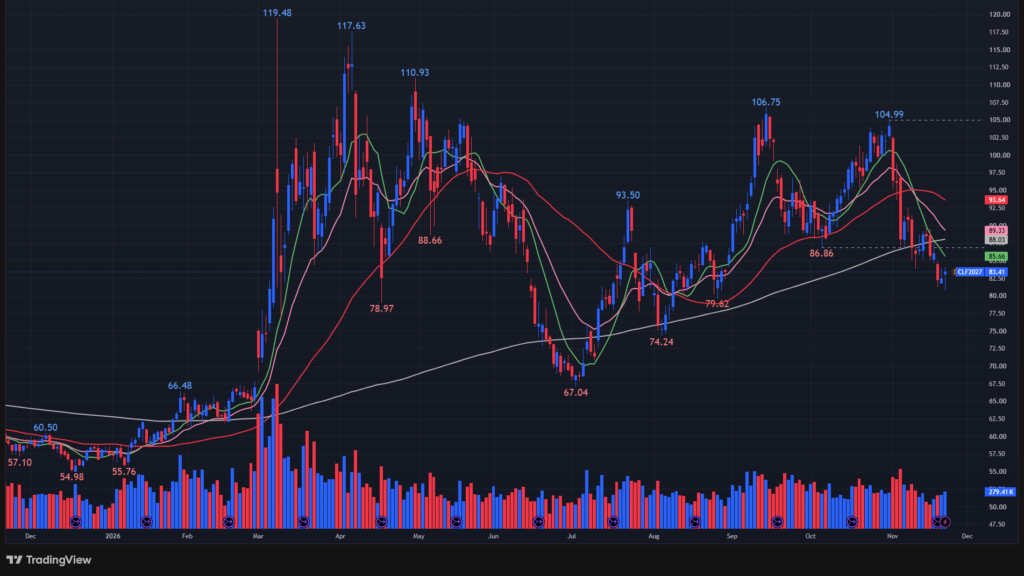
↑今週は88ドル台から83ドル前後へ下落し、3週連続安となりました。産油国の増産や米国在庫の増加による供給過剰懸念が主因です。原油安はインフレ鈍化や運輸企業に追い風となる一方、エネルギー企業には逆風です。今後は供給過剰の長期化と中東情勢による価格急反発が焦点となります。
【金先物の日足チャート】
※TradingView提供のチャート
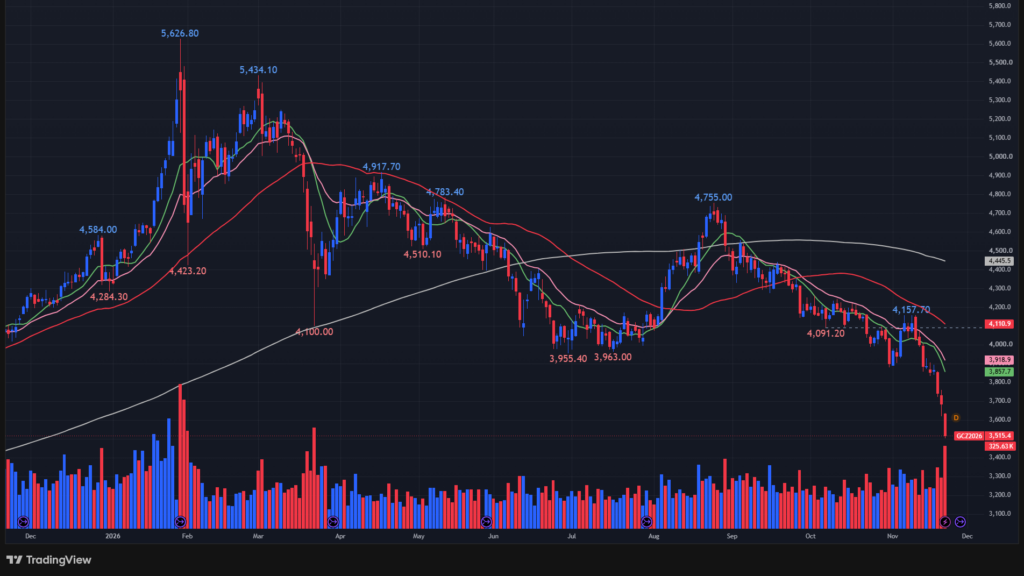
↑今週は9.54%急落し、3,500ドル台まで下落しました。FRBのタカ派姿勢やドル高、米金利上昇に加え、株安に伴う換金売りが主因です。今後は米実質金利とドル高のピークアウト、3,500ドル近辺での下値支持が焦点です。
【10年債利回りの日足チャート】
※TradingView提供のチャート
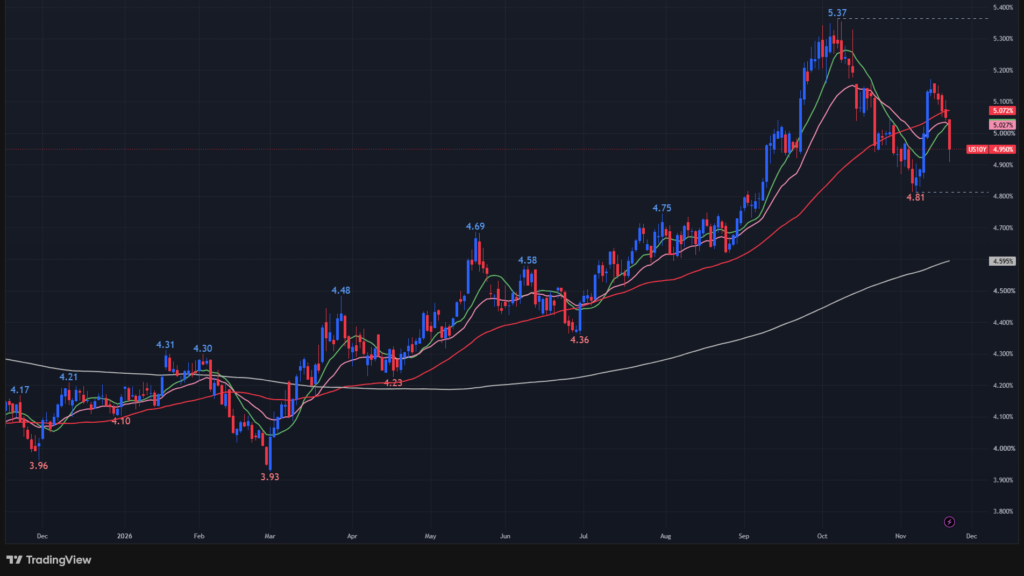
↑FRBの利上げ観測が根強いなか、AI関連株の急落を受けて安全資産の米国債が買われ、原油安も重なり、米10年債利回りは週間で5.15%前後から4.95%へ低下しました。今後は12月のFRBの政策判断、インフレの動向、株価の下げ止まりが焦点です。
【ドル指数の日足チャート】
※TradingView提供のチャート
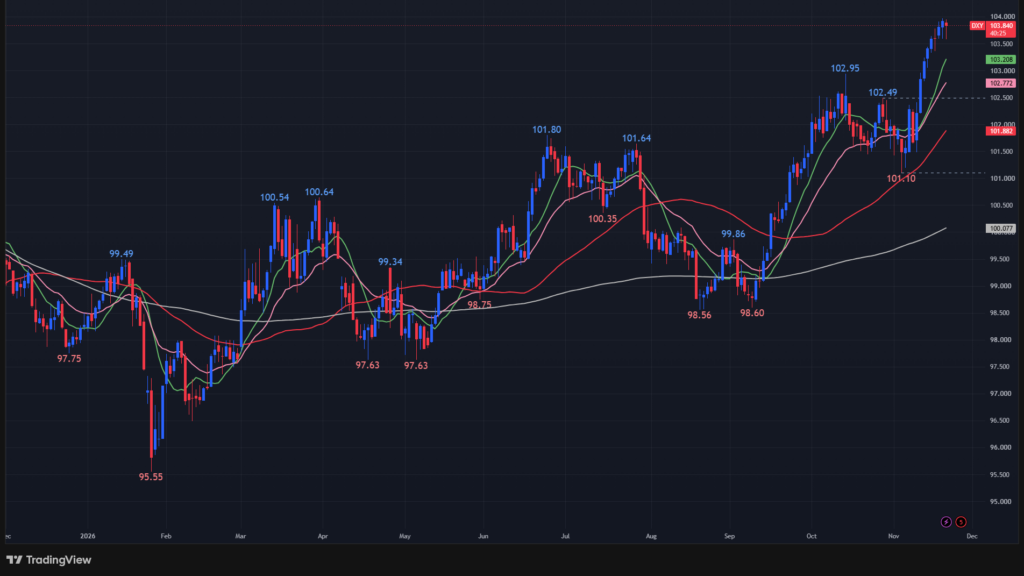
↑今週は103.8近辺まで上昇し、約20カ月ぶりの高値圏を維持しました。FRBの追加利上げ観測や安全資産需要が背景です。ドル高は新興国や米企業に逆風となる一方、円建て米国株投資には追い風です。今後はFRB政策と米長期金利の動向が焦点です。
※主要なマーケットの詳細は以下参照
リンク
ディストリビューションディ
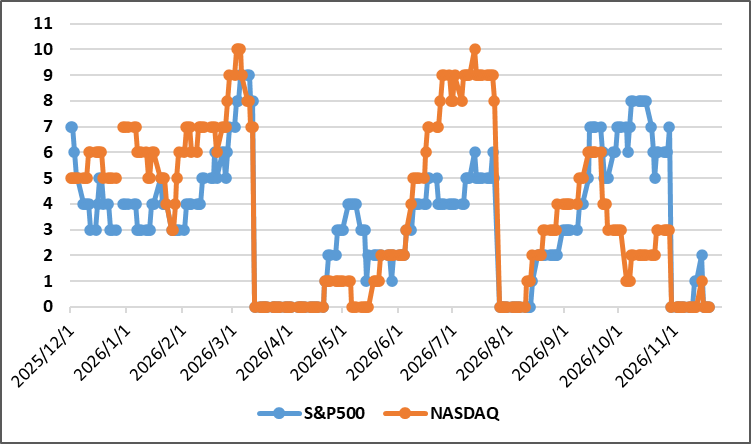
11/16週は、フォロースルーディが水曜に失敗したので、カウント数がリセットされました。目先はいつ反発が起きてラリーが再開するかに注目です。
週間カウント数の推移
・11/16 S&P500:1回、NASDAQ:0回
・11/17 S&P500:2回、NASDAQ:1回
・11/18 S&P500:0回、NASDAQ:0回
・11/19 S&P500:0回、NASDAQ:0回
・11/20 S&P500:0回、NASDAQ:0回
【ディストリビューションディ(出典:IBD)】
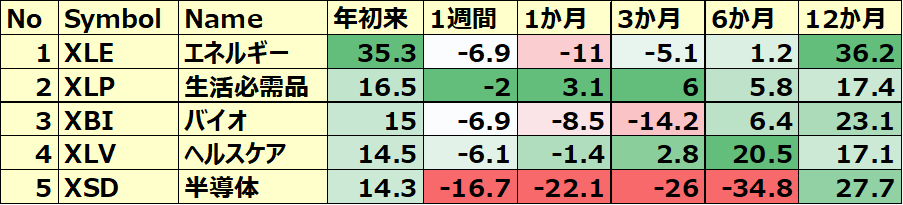
米国のセクターETF 年初来パフォーマンス BEST5
今週は生活必需品(週間-2%)が勝者、半導体(週間-16.7%)&テック(週間-12.5%)が敗者となりました。どのセクターも下げを記録しています。
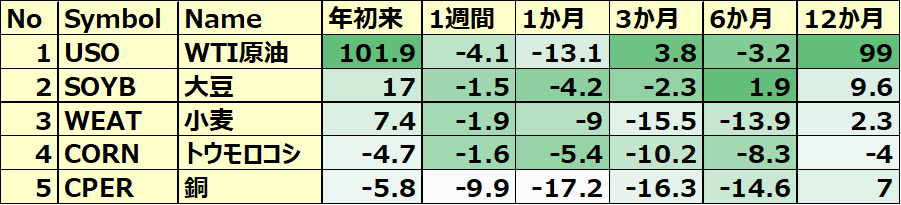
コモディティ&暗号通貨ETF 年初来パフォーマンス BEST5
今週の勝者は天然ガス(週間4%)、敗者はイーサリアム(週間-18%)/ビットコイン(週間-15.2%)/シルバー(週間-16.2%)/ウラン(週間-15.9%)でした。
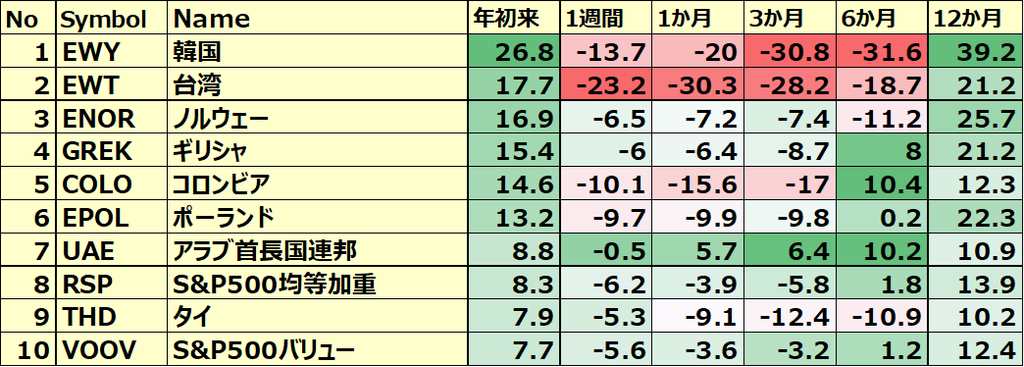
カントリーETF 年初来パフォーマンス BEST10
今週の勝者はインド(週間+2.8%)/インド株収益ファンド(週間+2.8%)でした。敗者は台湾(週間-23.2%)でした。年初来パフォーマンスBEST10の顔ぶれは先週からほぼ変化なし。
※各セクター&カントリーETFの詳細は以下参照
リンク
S&P500のバリュエーション
2026年11月20日に発行されたファクトセットのレポートによると、S&P500の12カ月先PERは17.1倍で、5年平均の19.8倍、10年平均の19.1倍を大きく下回っています。
また、実績PERは現在22.9倍となっており、5年平均の24.4倍と10年平均の23.7倍を下回っています。
12ヵ月先PERと実績PERともに過去平均より低い水準となっています。
センチメント
センチメントは弱気です。
以下、センチメントに関わる数値の結果です。
- 「VIX」は、変動が大きかったものの先週末の19.29から35.90と大幅上昇。
- 「Put Call Ratio※」は、先週末の0.85から0.97に上昇。
- 「ブルベア指数※」は、ブル41.5vs ベア22.6となり先週末比でGap拡大。
- S&P500は、重要な水準である200日移動平均線を大きく下にきりました。これで直近の高値から11%の下落となりました。
※ INVESTOR’S BUSINESS DAILYの値引用
【VIXの日足チャート】
※TradingView提供のチャート
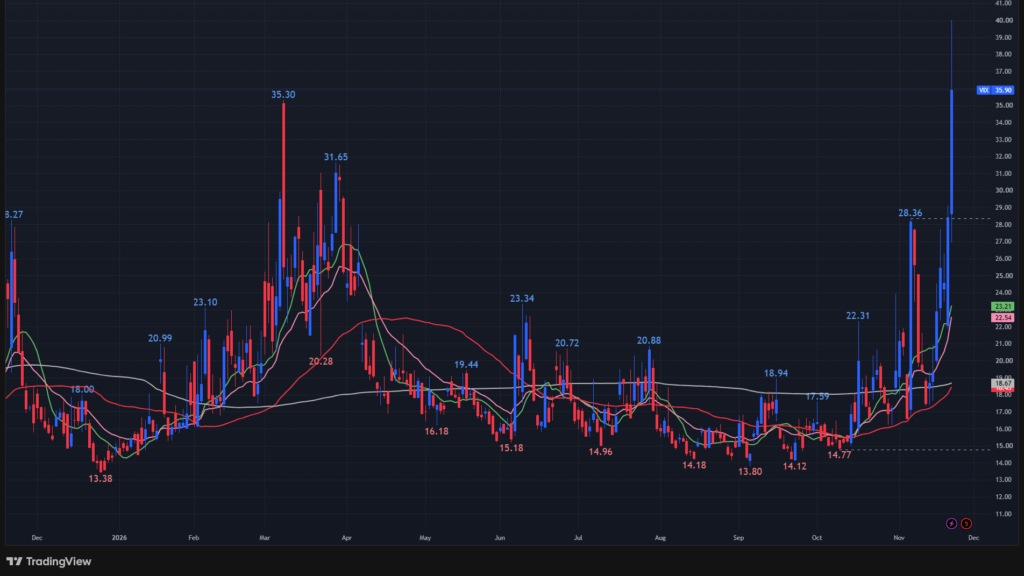
↑木金で急激なスパイクが立ち上がり、高値は40.03に到達したあと現在は35.90に下がっています。
【Put Call Ratio(出典:IBD)】
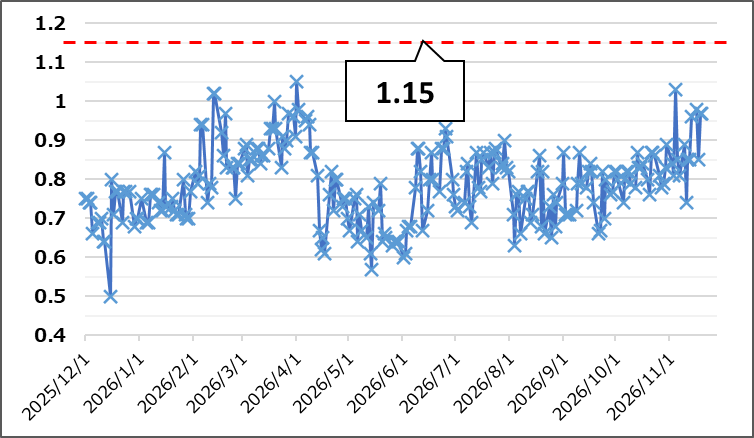
↑先週から上昇し、再び1にせまっています。金曜の値がどうなるか月曜に発表される数値に注目。
【ブルベア指数(出典:IBD)】
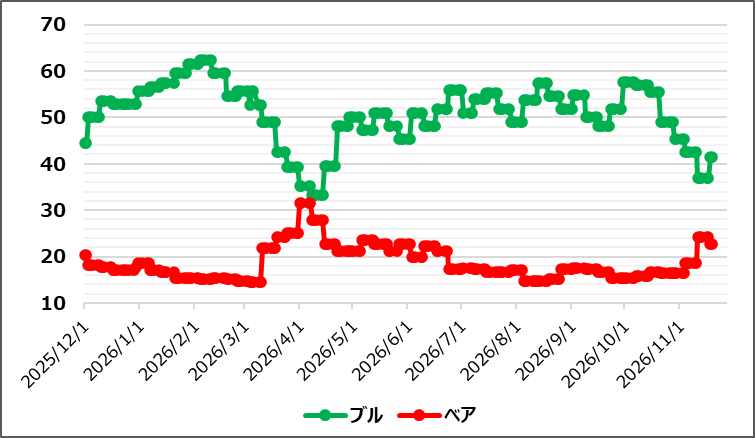
↑ブル上昇、ベア下落がみられたことで先週末比で久しぶりにGapが拡大しました。最新の値は、プットコールレシオと同様に月曜更新されると思います。
【S&P500の日足チャート】
※TradingView提供のチャート
↑今週は重要な水準である200日移動平均線を下にきり、調整局面入りしました。
経済指標&イベント
以下、今週確認してきた内容の結果です。
ポジティブサプライズ
・米・住宅着工件数
ネガティブサプライズ
・米・鉱工業生産指数
・米・住宅建築許可件数
・欧・ユーロ圏消費者物価指数(HICP) (コア・確報)
・米・新規失業保険申請件数
・米・ミシガン大学消費者信頼感指数
ノンサプライズ
・米・小売売上高
・欧・ユーロ圏消費者物価指数(HICP) (総合・確報)
米・小売売上高
10月は前月比+0.2%(予想通り)。9月の+0.8%から鈍化しました。
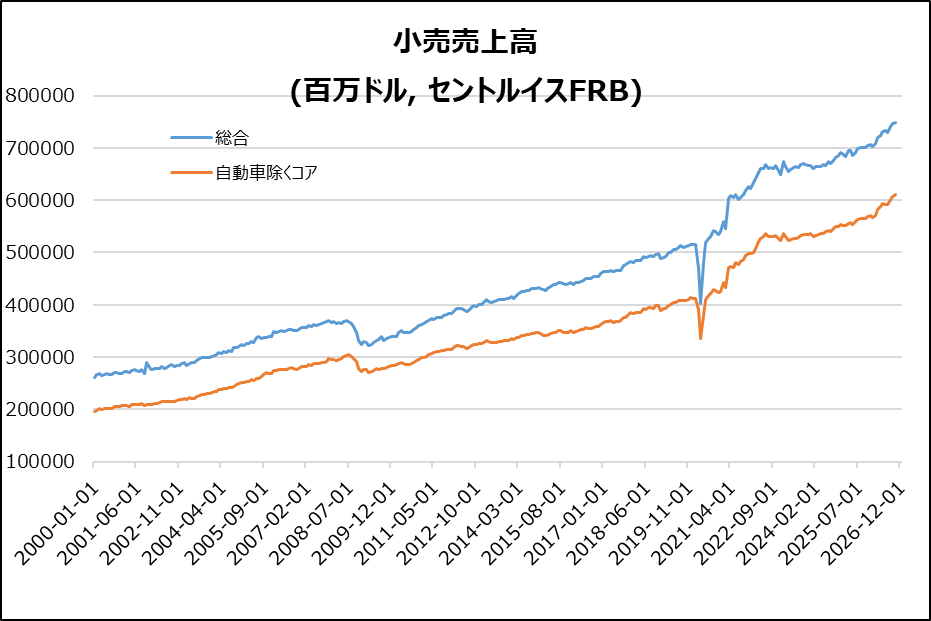
増加業種
ガソリン、医薬品、オンライン小売など。
減少業種
自動車、家具、衣料品、飲食料品など。
今後
個人消費の勢い鈍化に注意(景気減速の兆候有無の確認)。
米・鉱工業生産指数
10月は前月比-0.4%(予想+0.1%、9月+0.7%)となり、ネガティブサプライズ。
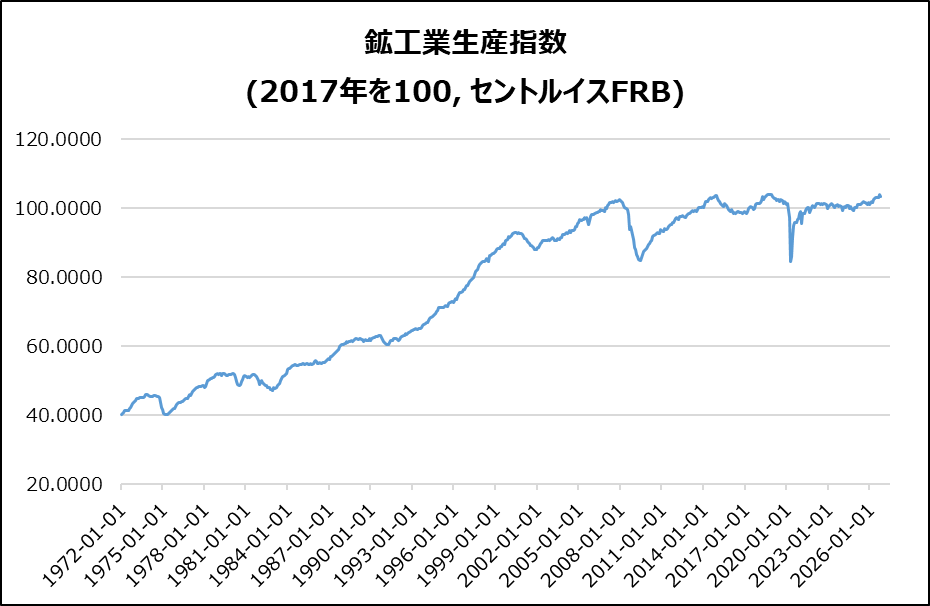
製造業
+0.3%、自動車除くと-0.1%。
業種別
鉱業-0.8%、公益事業-4.3%。
設備稼働率
76.4%に低下、長期平均を3.0ポイント下回る。
米・住宅建築許可件数
10月は前月比7.4%減の129.5万件となりました。これは、予想138万件を下回り、2020年5月以来の低水準です。
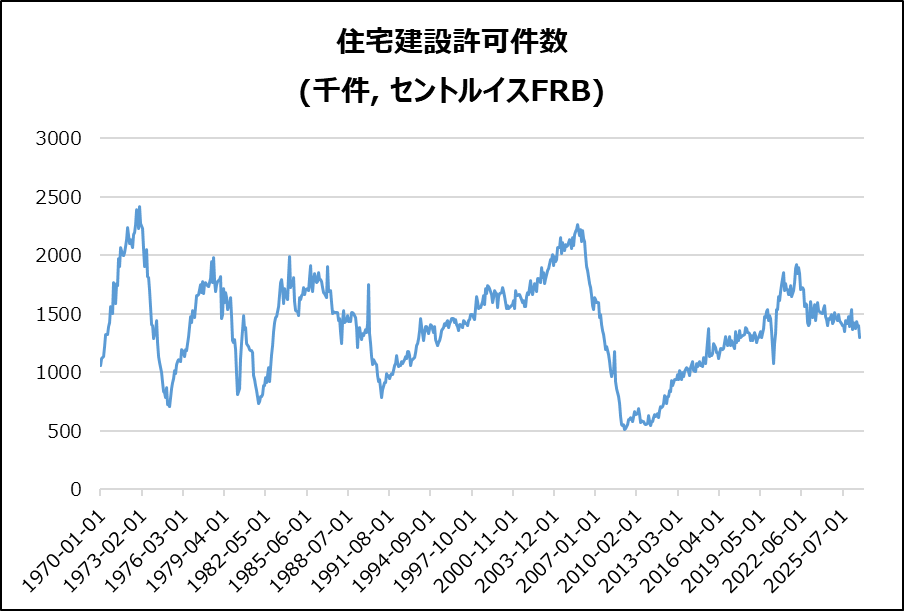
住宅別
一戸建て8.7%減、集合住宅5.2%減。
地域別
南部10.7%減、北東部6.9%減、西部4.6%減。中西部は0.5%増。
背景
住宅ローン金利の高止まりと新築住宅在庫の増加が建設活動を圧迫。
米・住宅着工件数
10月は前月比9.9%増の130.9万戸となりました。予想125万戸を上回るポジティブサプライズ。
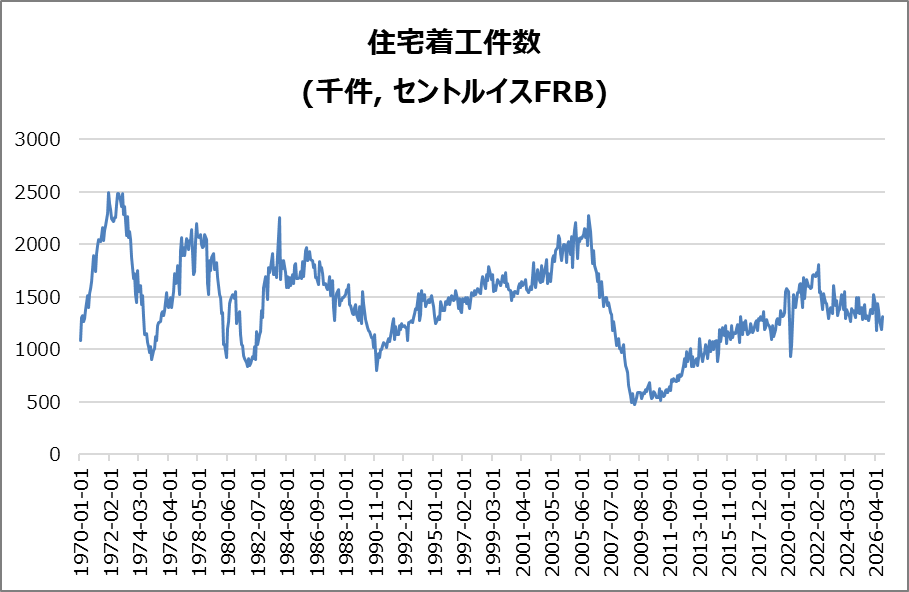
住宅別
一戸建て4.0%増、集合住宅25.5%増。
地域別
中西部48.4%増、南部10.5%増。一方、北東部20.8%減、西部2.6%減。
見通し
高金利・インフレに加え、建築許可件数の急減から、回復は一時的な可能性。
欧・ユーロ圏消費者物価指数(HICP) (確報)
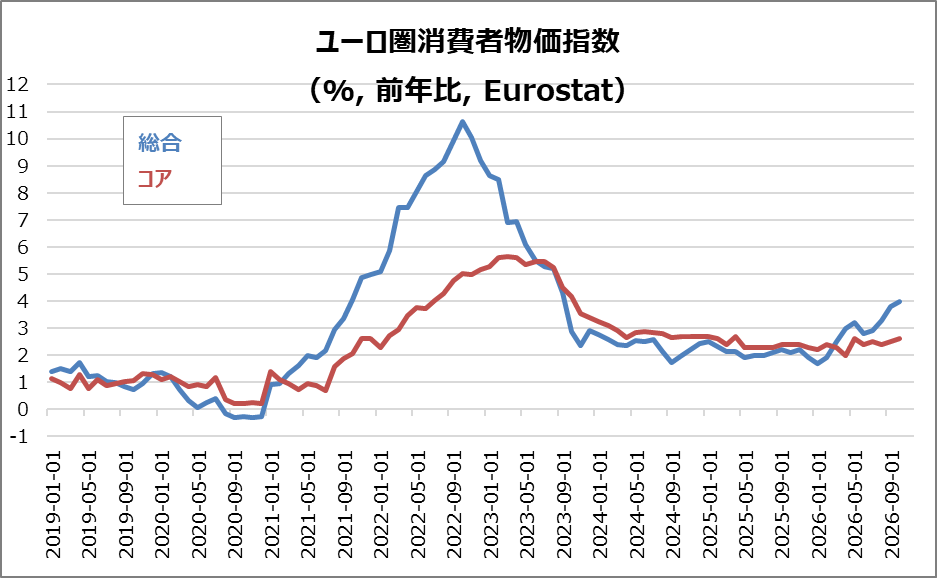
10月の総合は、前年比4.0%と3年ぶりの高水準(速報と同じ)となりました。これはECB目標の2倍です。コアインフレは、2.6%へ上方修正(速報は2.5%)されました。
上昇要因
中東情勢を背景にエネルギー価格が21.0%上昇。
国別動向
イタリア5.6%、フランス3.7%へ加速。ドイツは2.9%へ鈍化。
注目点
インフレ再燃によるECBの金融引き締め長期化リスク。
米・新規失業保険申請件数
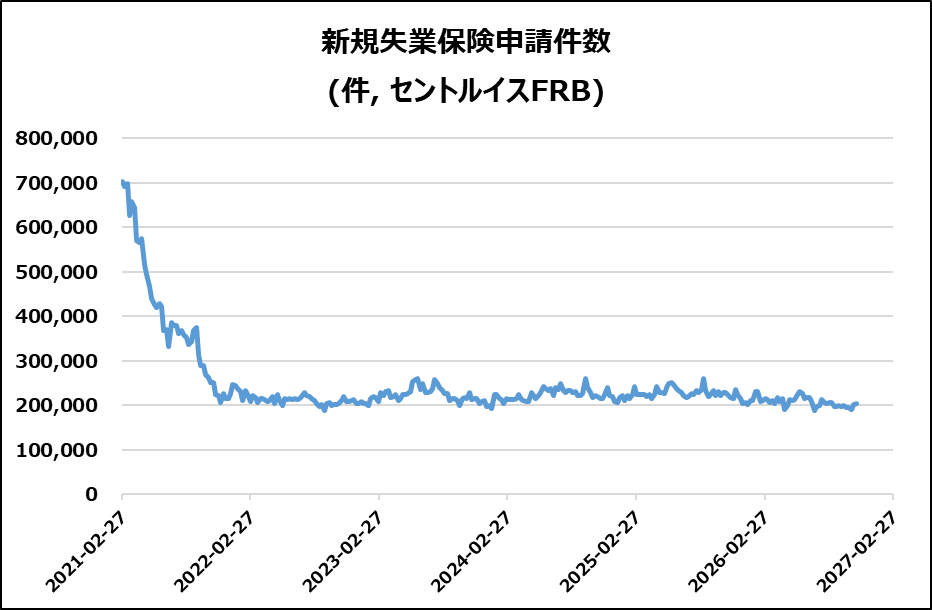
20.3万件(前週比+1,000件)となり、予想19.7万件を上回りました。
継続受給
176.3万人(+7万人)。
連邦職員
732件(+146件)。
総括
申請件数は増加したものの、歴史的低水準を維持しており、米労働市場の底堅さを示しています。
米・ミシガン大学消費者信頼感指数
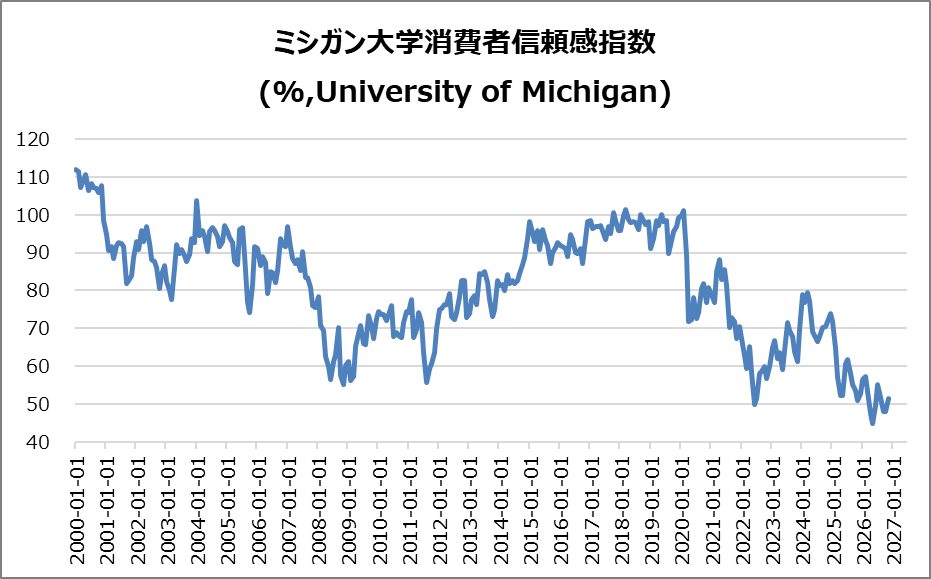
11月は51.5へ上方修正(予想は51.8)。3カ月ぶり高水準も、2月比9%低い水準です。
改善要因
選挙後の景況感改善とガソリン安。一方、AI関連株の変動が富裕層の財務状況を圧迫しました。
インフレ期待
1年先は4.7%→3.7%、長期は3.5%→3.3%へ低下しました。
今後
インフレ懸念は緩和傾向ですが、消費者心理の弱さが続いています。
決算
今週は14社チェックしました。
・決算クリア後上昇 & EPSと売上高が加速
➡PANW
・10%以上値上がりした銘柄
➡GAP
・10%以上値下がりした銘柄
➡INTU,WSM
2026/11/17(火) 決算発表 ~HD,NVDA,DISなど~
2026/11/18(水) 決算発表 ~TJX,LOW,TGTなど~
2026/11/19(木) 決算発表 ~WMT,WSM,GAPなど~
S&P500の長期トレンドチェック
2022年10月13日の底値を起点とした上昇トレンド(黄色点線)を大きく下回ったところを推移しています。今週は、重要な水準である40週移動平均線を大きく下にきりました。金曜の終値は6910.39(底値3491.58 から +97.91%)です。
【S&P500指数の週足チャート】
※TradingView提供のチャート
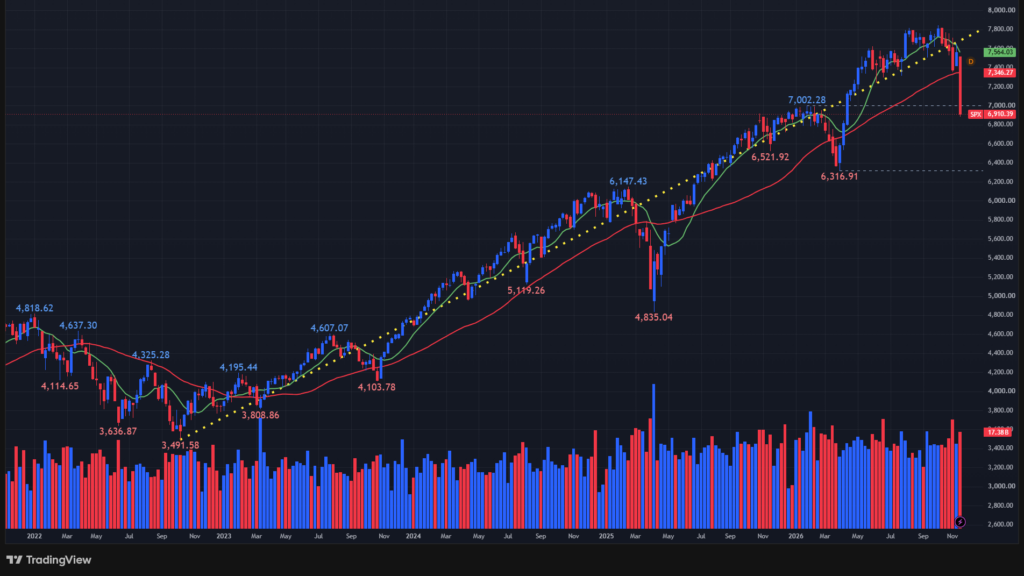
(緑:10週移動平均線、赤:40週移動平均線)
11/23週の注目内容
関心のある経済指標&イベント
来週は以下の経済指標&イベントに注目です。
- 11/24(火) 米・S&Pケースシラー住宅価格(20都市)
- 11/25(水) 米・住宅建築許可件数(確報)
- 11/25(水) 米・コンファレンスボード消費者信頼感指数
- 11/25(水) 米・実質GDP(改定)
- 11/25(水) 米・PCEデフレータ
- 11/25(木) 米・新規失業保険申請件数
関心のある決算
来週は10社チェック予定です。
- 11/23(月)アフター ヒューレットパッカード(HPE)
- 11/23(月)アフター ズーム(ZM)
- 11/23(月)アフター セムテック(SMTC)
- 11/24(火)プレ アナログデバイシズ(ADI)
- 11/24(火)プレ メドトロニック(MDT)
- 11/24(火)プレ ダラーツリー(DLTR)
- 11/24(火)プレ アバクロンビーフィッチ(ANF)
- 11/24(火)アフター デル(DELL)
- 11/24(火)アフター アーバンアウトフィッターズ(URBN)
- 11/25(水)プレ ディア(DE)
来週は、AI株の調整が続くなか、米国PCEと個人消費などが株式市場の方向性を左右する重要な1週間となります。
それでは、また👋
コメント