総括
アジア・オセアニア
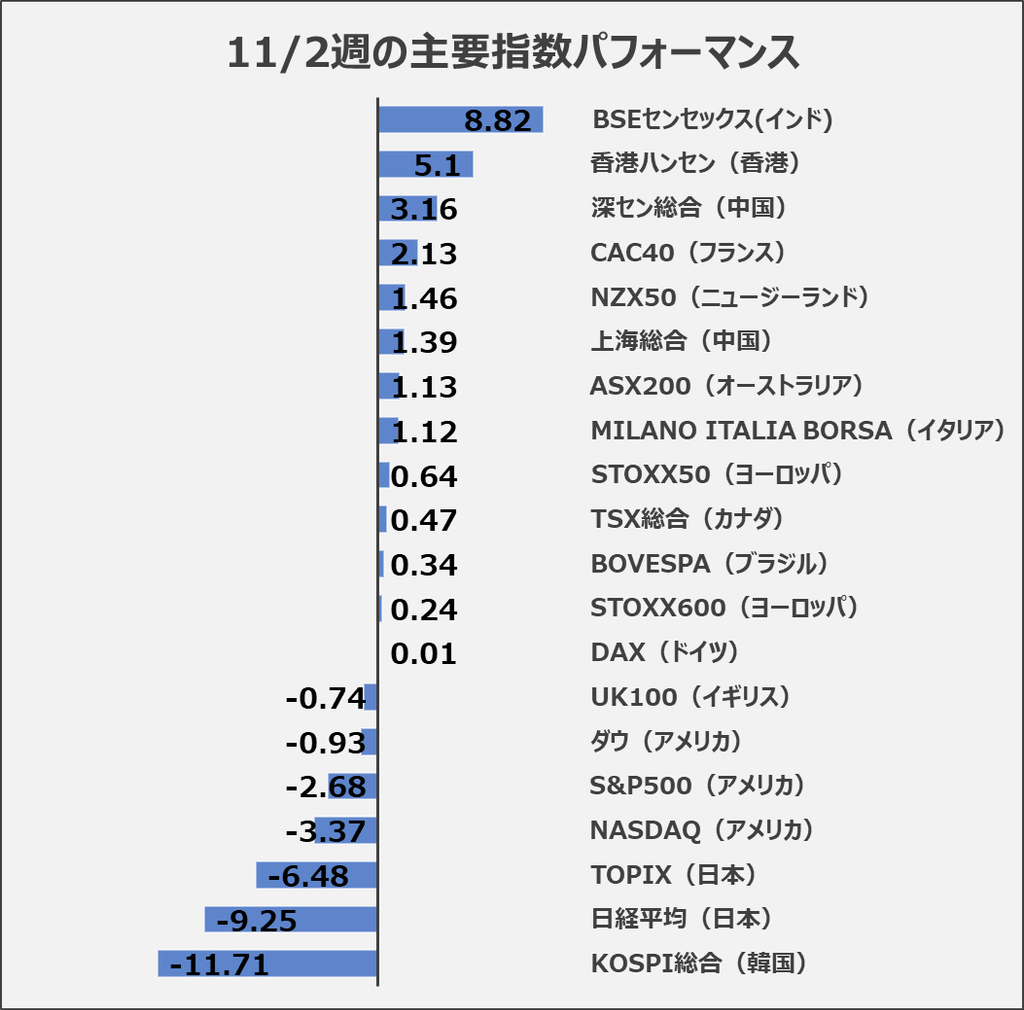
AI関連株の急落で日本(日経平均-9.25%)、韓国(KOSPI-11.71%)が大幅下落しました。一方、中国(上海+1.39%)、香港(+5.10%)は政策支援で上昇。インド(+8.82%)は海外資金流入と原油安で急騰しました。オーストラリア(+1.13%)は資源株が支え、ニュージーランド(+1.46%)は利下げ期待で最高値を更新しました。
ヨーロッパ
欧州株は小幅上昇し、STOXX600は+0.24%。フランス(+2.13%)、イタリア(+1.12%)は銀行株が牽引しました。ドイツ(+0.01%)は横ばい、英国(-0.74%)は高金利と原油安が重荷となりました。AI・防衛株が軟調な一方、再生可能エネルギー株は堅調でした。
アメリカ大陸
米国はAI設備投資と規制懸念からNASDAQが-3.37%、S&P500が-2.68%、ダウが-0.93%と下落しました。カナダ(+0.47%)は金鉱株、ブラジル(+0.34%)は資源・金融株が相場を下支えしました。
全体サマリ
世界市場はAI成長期待から収益性重視へ転換し、半導体株から金融・内需・公益株への資金移動が鮮明になりました。今後は米国CPI・PPI、各国金融政策、AI設備投資、原油価格が焦点です。目先は短期反発を追わず、企業業績と割安性を重視し、現金比率を意識した慎重な判断が重要と思われます。
欧州(STOXX50,STOXX600)
AI関連株の調整とセクター間格差が鮮明
今週の欧州株は、原油安と米中間選挙後の金利低下期待を背景に一時上昇しましたが、週後半はAI規制懸念と米国株安の波及で軟調となりました。
特にASML、SAPなどのテクノロジー株が不安定だった一方、Ørsted、Vestasなどの再生可能エネルギー株には買いが入りました。
個別決算ではBayer、Philipsが堅調で、Alstom、Rheinmetallは大幅下落しました。
今後の注目点
① 半導体・AI: ASMLの受注動向と米国データセンター投資の持続性が重要です。
② 金利・インフレ: 原油安が欧州インフレとECBの金融政策に与える影響を注視します。
③ 防衛・再生可能エネルギー: Rheinmetallの業績修正とØrsted、Vestasの受注拡大を確認したい局面です。
④ 金利・原油: 原油安は航空・消費関連株に有利ですが、Shellなどエネルギー株には逆風です。
来週は米国CPI・PPI、欧州企業決算、AI関連株の反発力が焦点です。特にASMLを中心とする半導体株の値動きが欧州市場の方向性を左右すると考えられます。
【STOXX50の週足チャート】
※TradingView提供のチャート
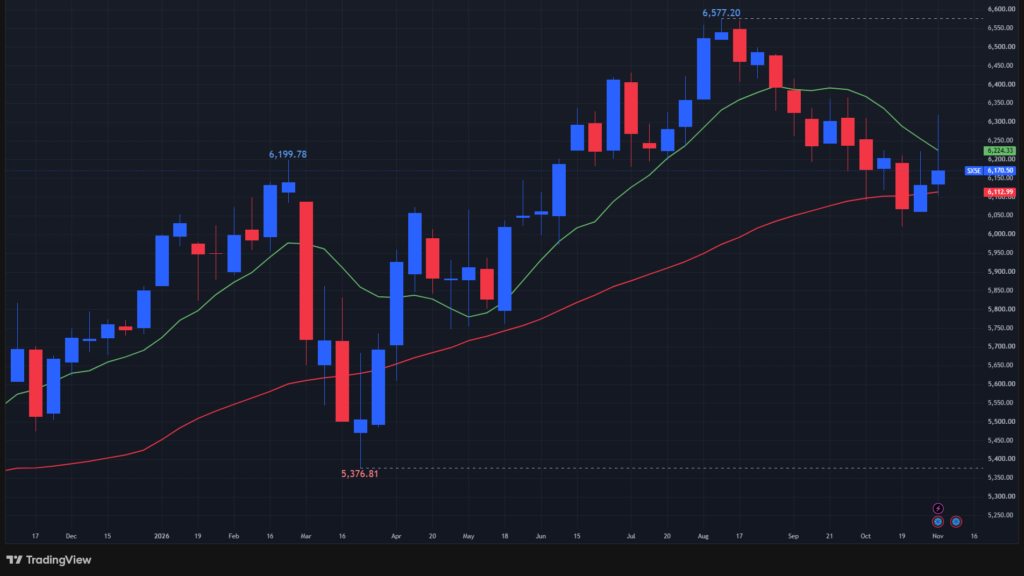
↑週間+0.64%。年初来+6.65%。
(緑:10週移動平均線、赤:40週移動平均線)
【STOXX600の週足チャート】
※TradingView提供のチャート
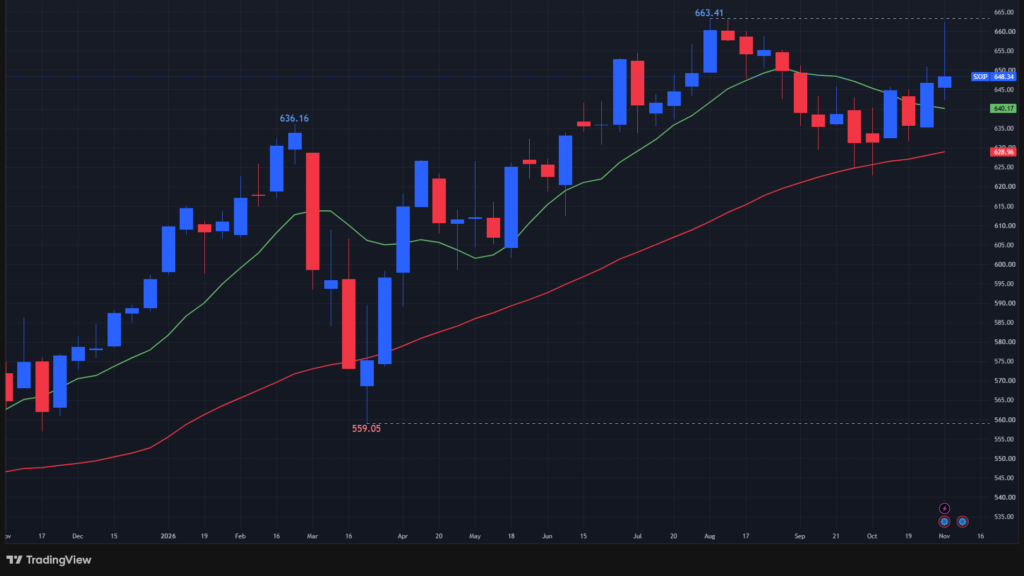
↑週間+0.24%。年初来+9.46%。
(緑:10週移動平均線、赤:40週移動平均線)
ドイツ(DAX指数)
DAX40は週間約0.01%上昇
ドイツ株は中東情勢の緩和期待と米中間選挙後の株高を背景に一時最高値へ接近しましたが、AI投資・規制への懸念と防衛関連株の急落によって週間では下落しました。個別銘柄では、ハイデルベルク・マテリアルズ、ドイツ銀行、コマーツ銀行が好調な局面を見せた一方、インフィニオン、シーメンス・エナジー、ラインメタルは大きく変動しました。ザランド、バイエル、フレゼニウス・メディカルケアも業績見通しによって明暗が分かれました。
今後の注目点
① AI・半導体: インフィニオンとシーメンス・エナジーの急変動を踏まえ、AI設備投資の持続性と規制動向が重要です。
② 防衛関連: ラインメタルとレンクの受注・利益率・業績見通しの悪化に注意が必要です。
③ 景気・企業業績: 鉱工業生産の回復持続性と、ハイデルベルク・マテリアルズなど産業企業の収益改善が焦点です。
以上を踏まえ、AI・防衛関連への集中投資を避け、業績上方修正、キャッシュフロー、割安性を重視した選別が有効と考えられます。
【DAX指数の週足チャート】
※TradingView提供のチャート
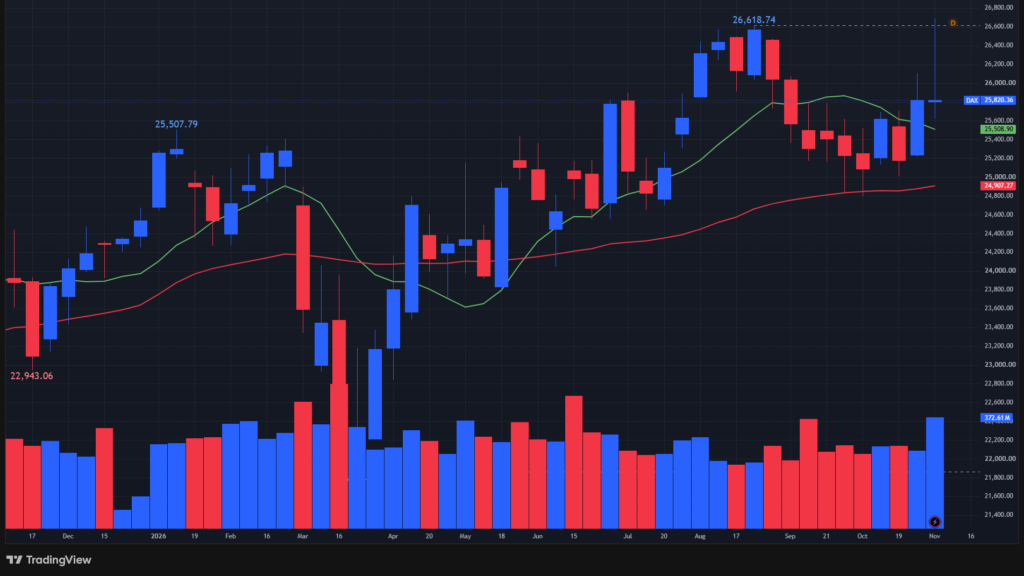
↑週間+0.01%。年初来+5.39%。
(緑:10週移動平均線、赤:40週移動平均線)
フランス(CAC40指数)
CAC40は週間2.13%上昇
フランス株は中東情勢の緩和期待と欧州株への資金流入を背景に上昇しましたが、財政不安が上値を抑えました。個別銘柄では、BNPパリバ、ソシエテ・ジェネラルなど銀行株が堅調でした。一方、STマイクロエレクトロニクスはAI関連株の調整で急落し、TotalEnergiesは原油安が重荷となりました。LVMH、エルメス、ケリングは米国の関税政策と中国需要に左右される展開となりました。
今後の注目点
① 財政・国債市場: 仏独国債利回り格差の拡大と予算成立の行方が最大のリスクです。
② AI・半導体: STマイクロエレクトロニクスやシュナイダーエレクトリックの業績見通しとバリュエーション調整に注意が必要です。
③ 高級品・エネルギー: LVMHなどの中国・米国需要と、TotalEnergiesに影響する原油価格の動向が重要です。
以上より、銀行・産業株への資金循環を見極めつつ、財政リスクが高まる局面では慎重な銘柄選別が求められます。
【CAC40指数の週足チャート】
※TradingView提供のチャート
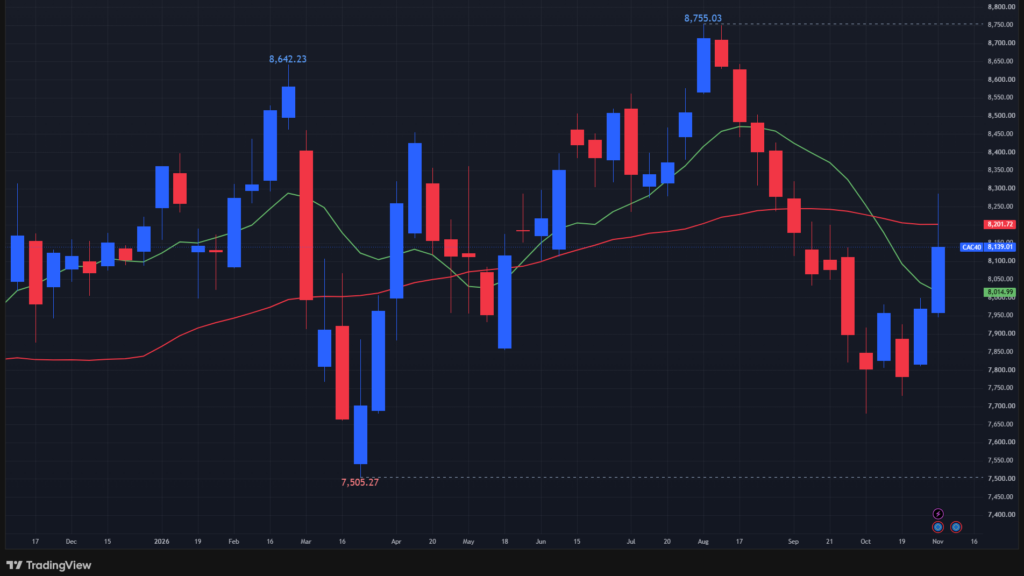
↑週間+2.13%。年初来+0.14%。
(緑:10週移動平均線、赤:40週移動平均線)
イタリア(Milano Italia Borsa指数)
銀行再編期待とAI関連株売りが交錯
イタリア株は週間で約1%上昇しました。インテーザ、MPS、ウニクレディトなど銀行株が前半の上昇を支えた一方、STマイクロエレクトロニクス、テクノプローブなど半導体株の急落が相場を圧迫しました。エニなどエネルギー株やレオナルドなど防衛関連株も軟調でした。
今後の注目点
① 銀行再編: インテーザによるMPS買収の進展と、競争当局が求める支店売却の影響が焦点です。
② AI・半導体: 米国の規制政策とAI設備投資の見通しが、STマイクロエレクトロニクスなどの株価を左右します。
③ エネルギー・防衛: 中東情勢、原油価格、米欧の防衛予算動向に注意が必要です。
銀行株の再編期待を評価しつつ、半導体・防衛株の下落が続く局面では、業績の確実性と割安度を重視した選別投資が重要です。
【Milano Italia Borsa指数の週足チャート】
※TradingView提供のチャート
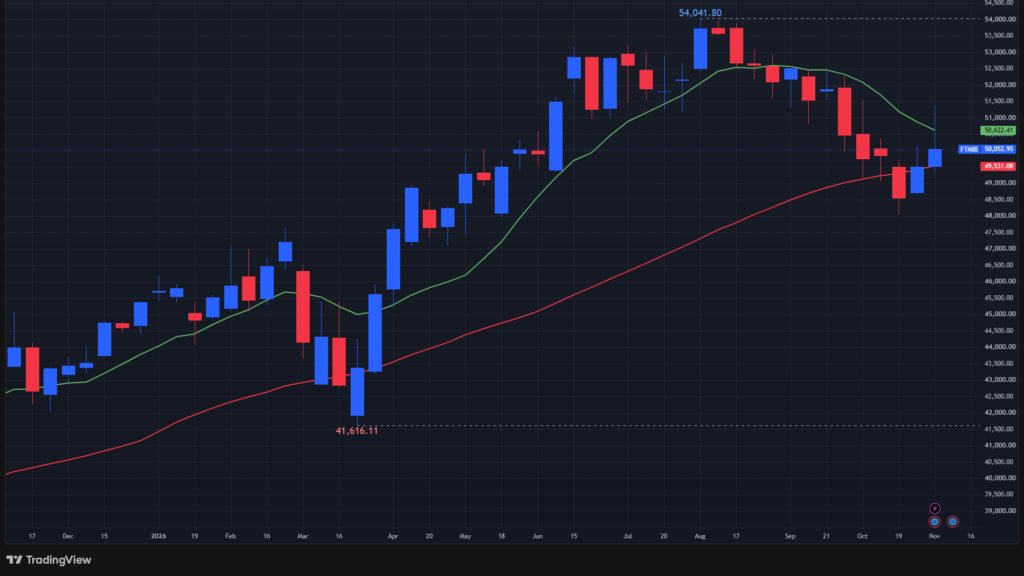
↑週間+1.12%。年初来+11.23%。
(緑:10週移動平均線、赤:40週移動平均線)
イギリス(UK100指数)
原油安と高金利が重荷、金鉱株は底堅い
今週のFTSE 100は週間0.74000%下落しました。HSBC、Barclaysなど銀行株は一時上昇しましたが、英中銀の利上げと景気懸念で反落しました。Shell、BPは原油安、防衛大手BAE Systemsは地政学的緊張緩和への期待が逆風となりました。一方、Fresnillo、Endeavourなど金鉱株には底堅さが見られました。
今後の注目点
① 金融政策: 英中銀の追加利上げと住宅市場の悪化が、銀行・不動産株を左右します。
② 資源・エネルギー: Shell、BPは原油価格、Rio Tinto、Antofagastaは銅需要、Fresnilloは金・銀価格が重要です。
③ 個別銘柄: HSBC、Lloydsの収益力、BAE Systemsの受注動向、Rightmoveの住宅市場への影響に注目です。
以上から、金鉱株などのディフェンシブ性を評価しつつ、金融・エネルギー株の業績悪化と高金利長期化に警戒が必要です。来週は英国GDP・鉱工業生産、米国CPI・PPIが重要です。景気減速とインフレ再加速のどちらが優勢になるかが、英国株の方向性を左右します。
【UK100指数の週足チャート】
※TradingView提供のチャート
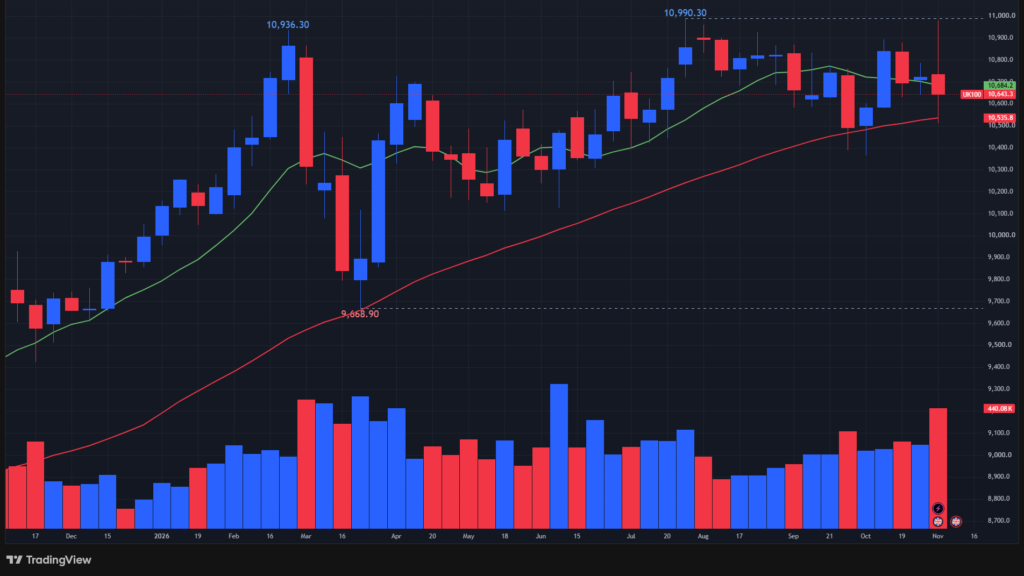
↑週間-0.74%。年初来+7.16%。
(緑:10週移動平均線、赤:40週移動平均線)
10週移動平均線を下回る
インド(BSEセンセックス指数)
海外資金回帰と原油安がインド株を押し上げ
インド株は7営業日連続で上昇し、センセックスは週間8.8%高となりました。外国人投資家の買い、好調な企業業績、原油安、税制改革期待が上昇要因です。個別銘柄では、リライアンス・インダストリーズ、HDFC銀行、ICICI銀行、Bajaj Finance、マルチ・スズキ、マヒンドラ・アンド・マヒンドラなどが相場を牽引しました。
今後の注目点
① 海外資金の流入継続: 外国人投資家の買い越しが持続するかが重要です。
② 原油価格と地政学リスク: 原油輸入国のインドにとって、原油安はインフレ抑制と企業収益改善につながります。
③ 金融・自動車株の業績: ICICI銀行、HDFC銀行、Bajaj Finance、マヒンドラなどの利益成長と株価評価に注目です。
④ 短期過熱への警戒: 週間8.8%の急騰後は利益確定売りに注意が必要です。中長期の成長性を評価しつつ、押し目を慎重に見極める局面と考えられます。
【BSEセンセックスの週足チャート】
※TradingView提供のチャート
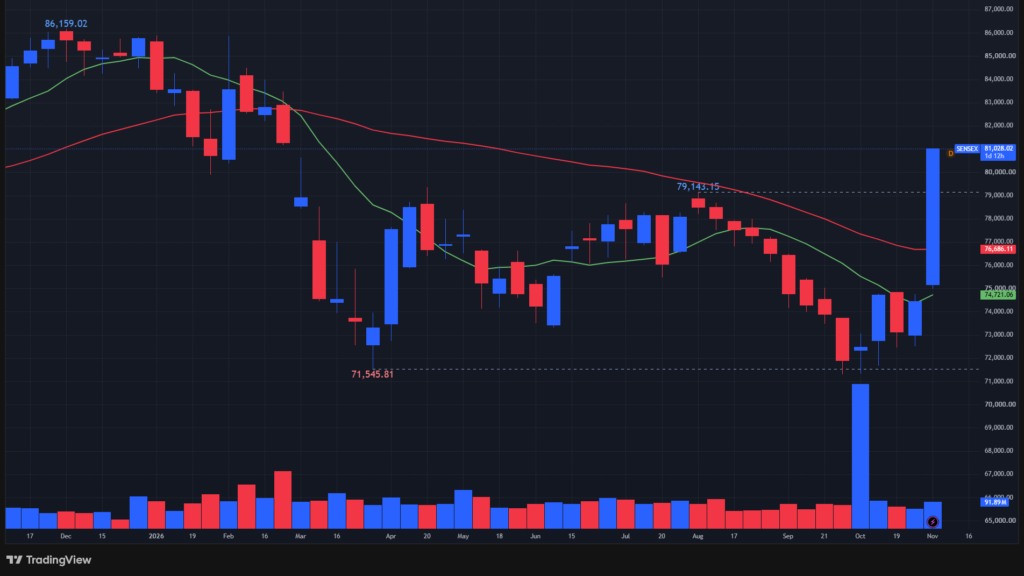
↑週間+8.82%。年初来-4.96%。
(緑:10週移動平均線、赤:40週移動平均線)
40週移動平均線を奪還
中国(上海総合指数,深セン総合指数)
政策支援で反発も、AI関連株の変動が激化
今週は人民銀行の流動性供給が株価回復を支えましたが、景気低迷とAI投資の持続可能性への懸念が残りました。
カンブリコン、SMIC、北方華創、海光信息、中際旭創、Eoptolinkなど半導体・光通信株は乱高下しました。
一方、CATL、BYD、立訊精密などEV・電子部品関連株には買いが入りました。
最大の焦点は政策支援による株価反発が、企業業績の改善を伴う持続的な上昇に発展するかです。
特に中国の追加金融緩和と内需回復、製造業PMI、不動産市場の改善に加え、SMIC・北方華創の半導体国産化需要、カンブリコンのAI半導体販売、中際旭創・Eoptolinkの光通信受注に注目です。
政策主導の反発局面では、短期的な急騰を追うよりも、利益成長と受注拡大を確認しながら投資判断することが重要です。
【上海総合指数の週足チャート】
※TradingView提供のチャート
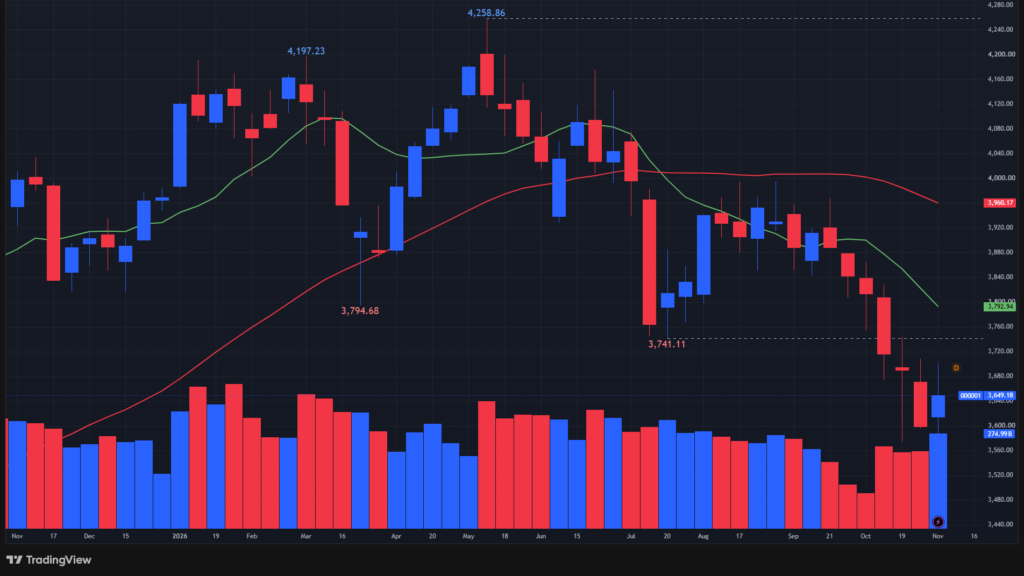
↑週間+1.39%。年初来-8.47%。
(緑:10週移動平均線、赤:40週移動平均線)
【深セン総合指数の週足チャート】
※TradingView提供のチャート
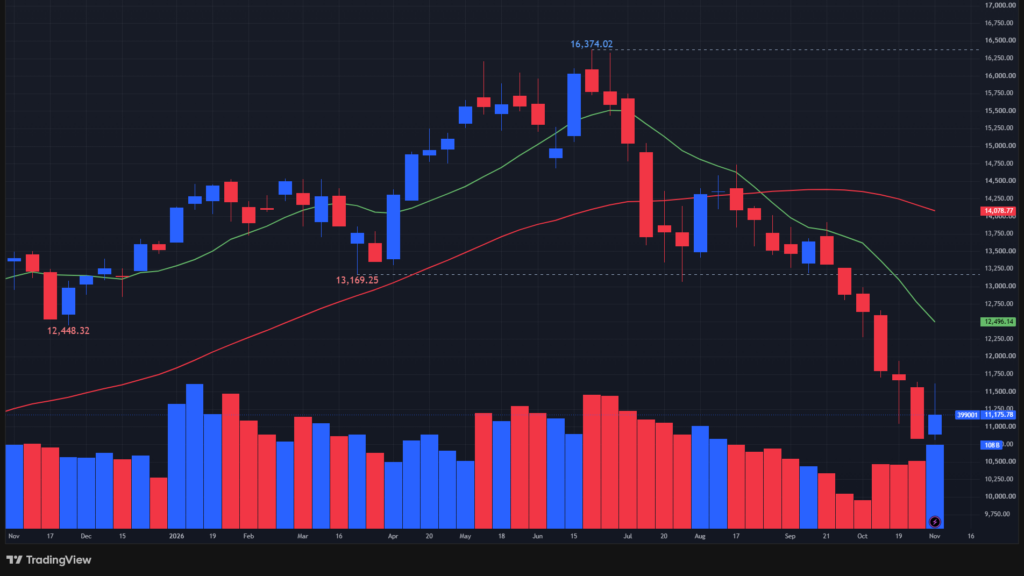
↑週間+3.16%。年初来-18.03%。
(緑:10週移動平均線、赤:40週移動平均線)
日本(日経平均、TOPIX)
AI関連株の急落が日本株全体に波及
今週は、AI需要の成長期待から収益性や設備投資の持続可能性を重視する動きが鮮明になりました。
キオクシア、アドバンテスト、東京エレクトロン、イビデン、太陽誘電、ソフトバンクグループが下落を主導する一方、トヨタ、任天堂、三菱UFJ、ファーストリテイリングには資金が向かいました。
最重要はAI関連株の下落が一時的な調整か、業績見通しの悪化を伴う構造的な変化かの見極めです。
米国ハイパースケーラーの設備投資計画、HBM・NANDの需給と価格、半導体企業の受注動向を確認する必要があります。
さらに、日銀の12月利上げ観測と円相場の変化にも注意が必要です。
当面は現金比率を意識しつつ、AI関連株の下げ止まりと金融・内需株への資金シフトが持続するかを注視したい局面です。
【日経平均の週足チャート】
※TradingView提供のチャート
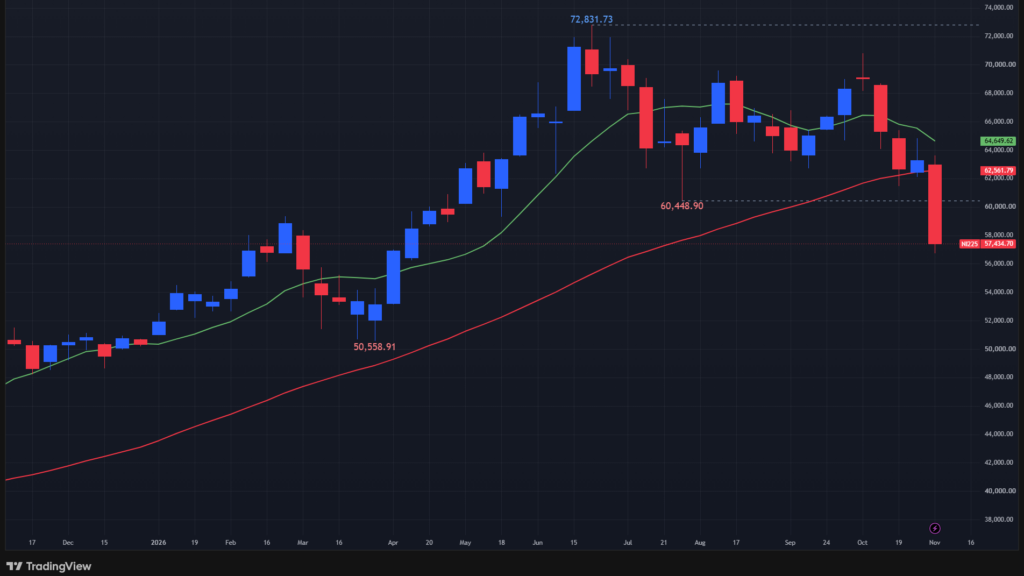
↑週間-9.25%。年初来+12.59%。
(緑:10週移動平均線、赤:40週移動平均線)
40週移動平均線を下にきりました
【TOPIXの週足チャート】
※TradingView提供のチャート
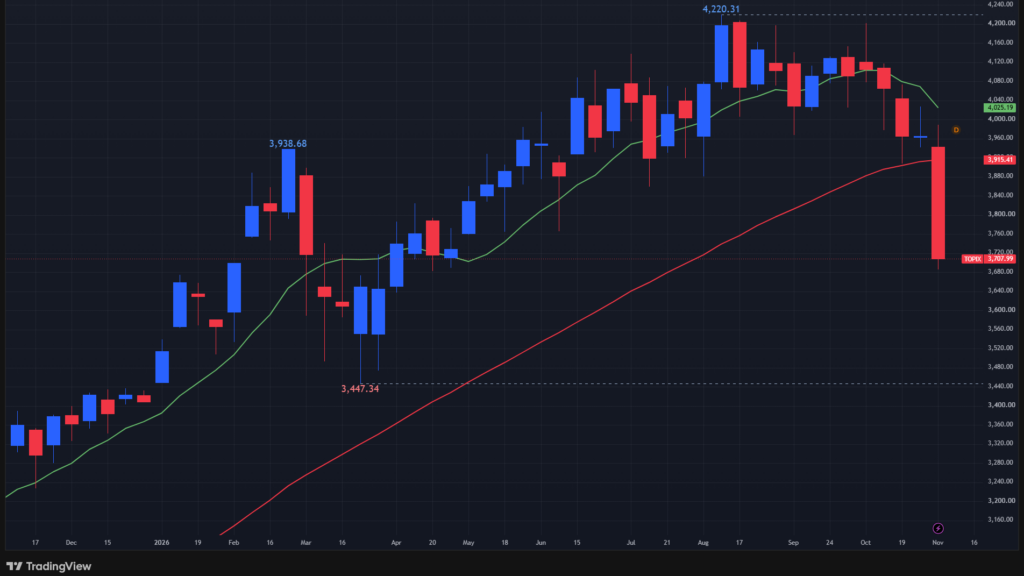
↑週間-6.48%。年初来+7.52%。
(緑:10週移動平均線、赤:40週移動平均線)
40週移動平均線を下にきりました
韓国(KOSPI総合指数)
半導体の好業績期待からAI投資懸念へ急転換
今週の韓国市場は、好調な半導体輸出を背景に上昇して始まりましたが、米国のAI関連株急落と規制強化懸念によって大幅下落しました。
特にサムスン電子、SKハイニックス、SKスクエアなど半導体関連株が下落の中心となり、LGエナジーソリューション、ハンファエアロスペース、ドゥサンエナビリティ、現代自動車にも売りが広がりました。
最大の焦点は半導体の好調な実需と、AI設備投資への過剰期待の修正をどう評価するかです。
特にSKハイニックスとサムスン電子のHBM受注、DRAM価格、2027年の利益見通し、米国ハイパースケーラーの設備投資計画が重要です。
加えて、韓国銀行の金融政策、ウォン相場、原油価格にも注意が必要です。
短期的には急落後の反発余地がある一方、AI関連株の売り圧力と外国人投資家の資金動向を確認するまで、慎重な投資姿勢が求められます。
【KOSPI総合指数の週足チャート】
※TradingView提供のチャート
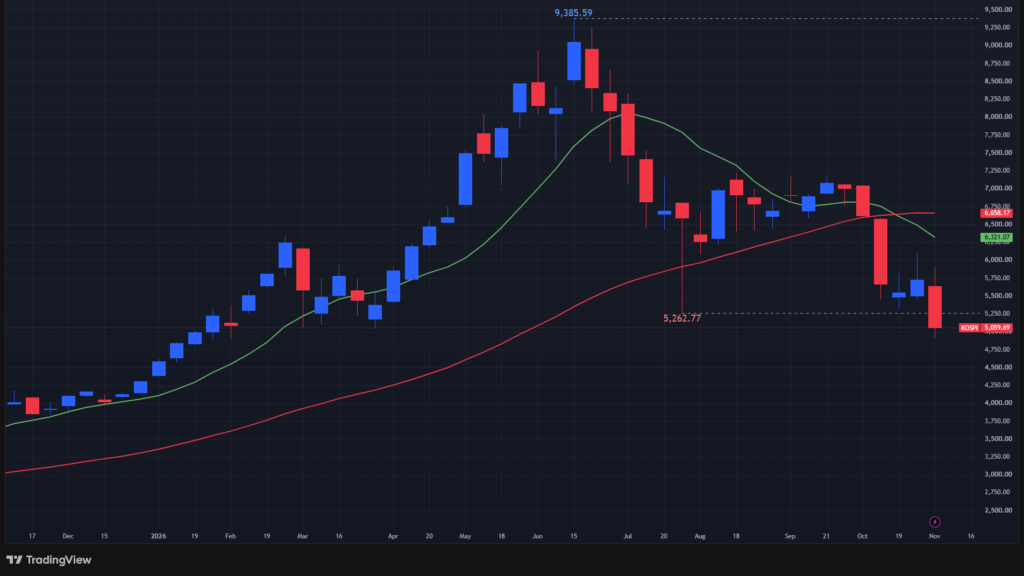
↑週間-11.71%。年初来+19.77%。
(緑:10週移動平均線、赤:40週移動平均線)
香港(香港ハンセン指数)
中国の政策支援が株高を牽引、AI関連株は乱高下
今週は中国政府の市場安定化策と米国株高が相場を押し上げました。
テンセント、アリババ、美団、シャオミが上昇を牽引し、SMIC、Z.AI、MiniMaxなどAI関連株も一時急伸しました。
しかし週末は米国のAI株安が波及し、利益確定売りが優勢となりました。
最大の焦点は中国政府の株価支援策の持続性と、AI関連企業の収益化です。
特にテンセント、アリババ、美団の業績回復、SMICの半導体需要、Nvidia製H200の中国向け出荷承認動向が重要です。
また、中国の景気回復、消費動向、追加金融緩和にも注目です。
政策支援による短期的な上昇と、企業利益に裏付けられた持続的な株高を見極めたい局面です。
【香港ハンセン指数の週足チャート】
※TradingView提供のチャート
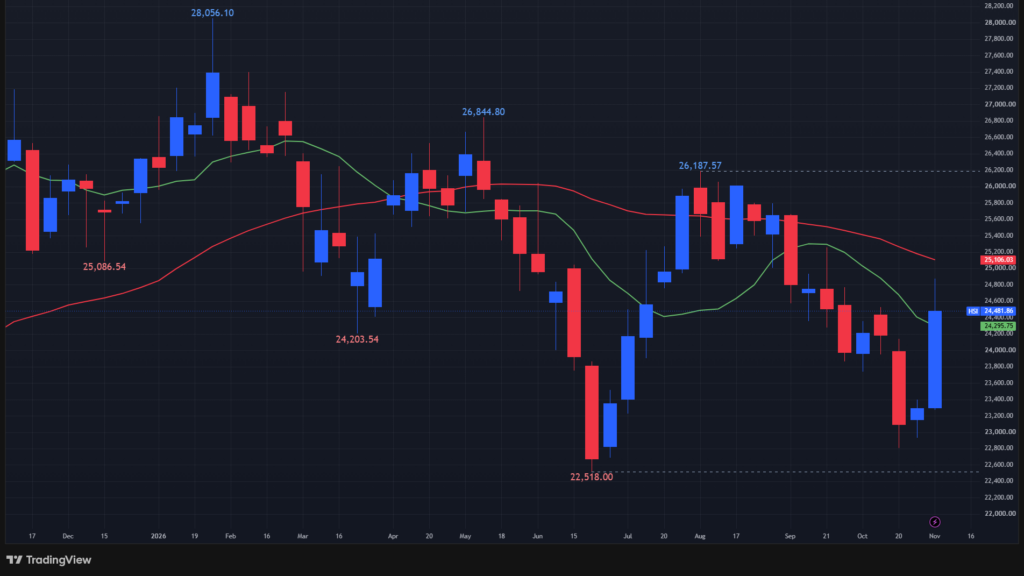
↑週間+5.10%。年初来-4.80%。
(緑:10週移動平均線、赤:40週移動平均線)
オーストラリア(ASX200指数)
RBA利上げとAI懸念が交錯、資源株中心に乱高下
オーストラリア市場は、RBAの追加利上げ、米国政治情勢、AI投資への懸念に左右されました。
BHP、リオ・ティント、フォーテスキューなど資源株が大きく変動し、ネクストDCやグッドマン・グループなどデータセンター関連株にも注目が集まりました。
一方、カンタス航空、エボリューション・マイニング、ウールワースには買いが入り、業種間で明暗が分かれました。
最大の焦点はRBAの追加利上げとAI関連設備投資の持続可能性です。
高金利による消費・不動産市場への影響に加え、中国景気と銅・鉄鉱石価格の動向が重要です。
特にBHP、リオ・ティントの業績見通し、ネクストDC、グッドマン・グループのデータセンター投資計画、四大銀行の利ざやと信用コストを注視したい局面です。
【ASX200指数の週足チャート】
※TradingView提供のチャート
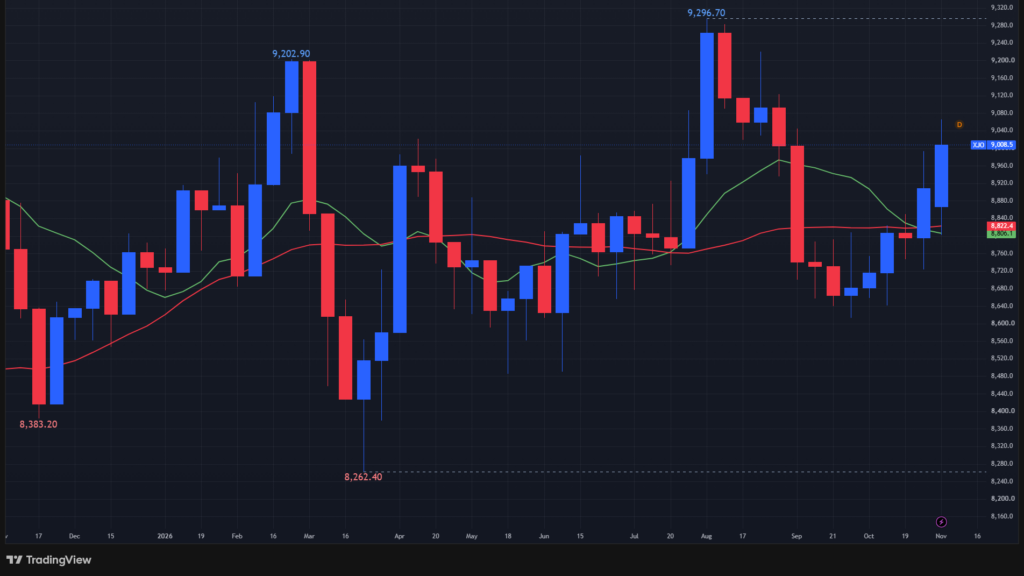
↑週間+1.13%。年初来+4.02%。
(緑:10週移動平均線、赤:40週移動平均線)
ニュージーランド(NZX50指数)
金融緩和期待が株高を牽引、史上最高値を更新
今週は、失業率の悪化を背景にRBNZの政策見通しが利上げ警戒から利下げ期待へ変化し、株価上昇を支えました。
ジェントラック、インフラティル、フィッシャー&パイケル、メリディアン・エナジーなどが上昇を牽引しました。
一方、A2ミルク、サンフォード、メインフレイトなどは週末に売り圧力を受けました。最大の焦点は12月のRBNZ金融政策と、景気悪化が企業業績に与える影響です。
利下げ期待は公益・インフラ・不動産関連株に追い風となる一方、失業率上昇による消費減速には注意が必要です。
特にインフラティルのデータセンター投資、ジェントラックの成長性、フィッシャー&パイケルの収益動向に注目です。
加えて、国内総選挙後の政策、中国景気、原油価格、米国AI関連株の動向を確認し、最高値更新後の利益確定売りにも警戒したい局面です。
【NZX50指数の週足チャート】
※TradingView提供のチャート
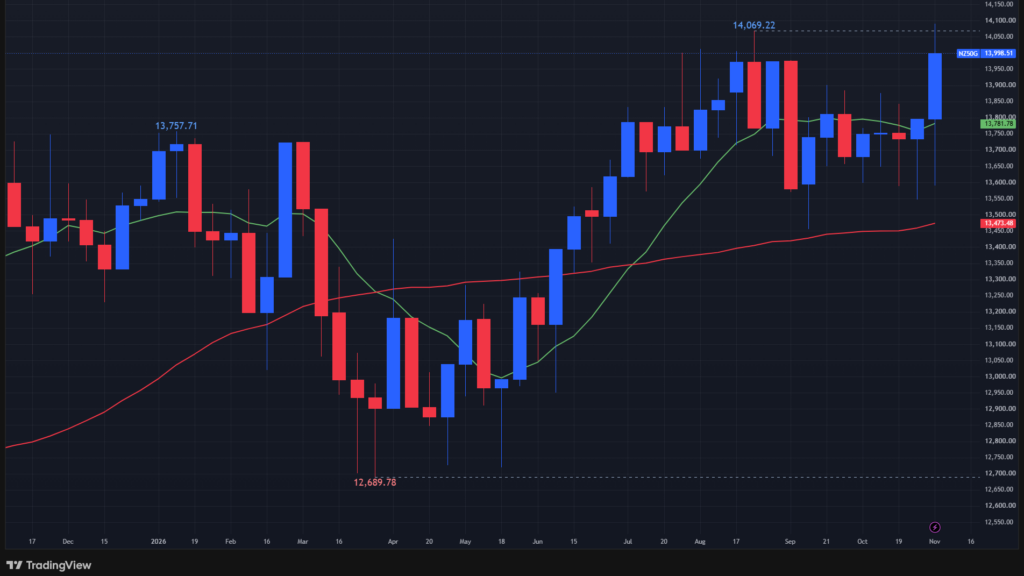
↑週間+1.46%。年初来+3.32%。
(緑:10週移動平均線、赤:40週移動平均線)
カナダ(TSX総合指数)
金鉱株の強さとAI関連株の調整が鮮明
今週のカナダ株は、金価格上昇によるAgnico Eagle、Barrick、Wheaton Precious Metalsの上昇が相場を支えました。一方、ShopifyやCelesticaなどのテクノロジー株は世界的なAI株調整で軟調でした。RBC、BMOなどの金融株も大きく変動し、Canadian Natural Resourcesは原油安の影響を受けました。
今後の注目点
① 金鉱株: 金価格の上昇が続けば、Agnico Eagle、Barrick、Wheaton Precious Metalsに追い風となります。
② AI関連株: Shopify、Celesticaは米国テクノロジー株の調整継続に注意が必要です。
③ 金融・資源株: RBC、TD、BMOは景気・金利動向、Canadian Natural Resourcesは原油価格が重要です。
④ カナダ経済: 雇用減少と財政政策を踏まえ、カナダ銀行の金融政策やカナダドルの動向が注目されます。
目先は、金鉱株の収益拡大と金融株の割安性を重視しつつ、AI・エネルギー関連株の変動リスクに警戒が必要です。
【TSX総合指数の週足チャート】
※TradingView提供のチャート
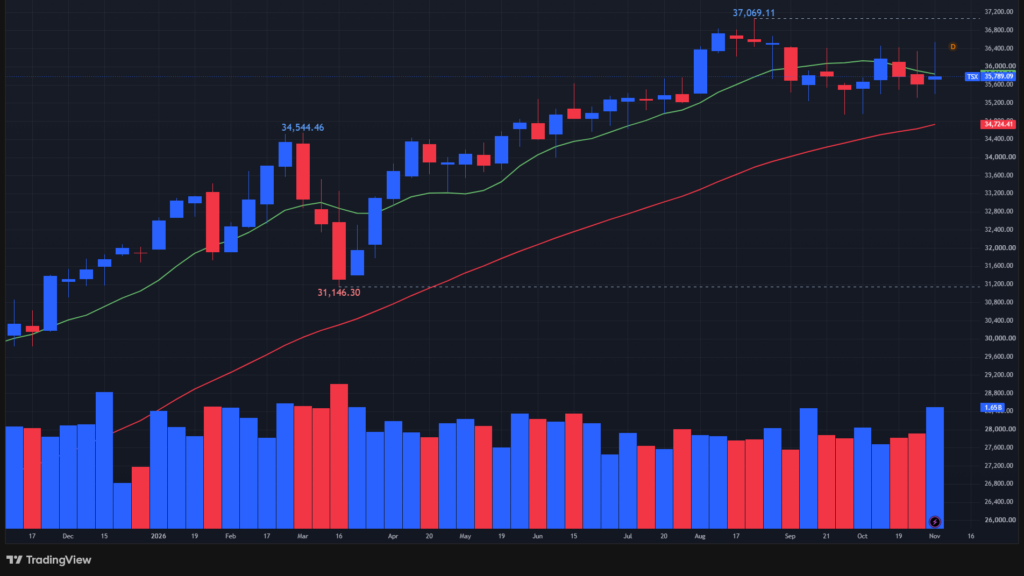
↑週間+0.47%。年初来+12.49%。
(緑:10週移動平均線、赤:40週移動平均線)
10週移動平均線をわずかに下回る
ブラジル(Bovespa指数)
高金利・財政不安の中でも資源・金融株に底堅さ
今週のブラジル株は、原油安によるPetrobrasの下落、Selic金利13.75%の据え置き、米国株の調整が重荷となりました。一方、ValeやCSN Mineraçãoなどの鉱業株、Itaú・Bradescoなどの金融株は局面によって買い戻されました。週末には財政改善期待とSabespの好決算が相場を支えました。
今後の注目点
① 金融政策: インフレ動向とSelic金利の引き下げ時期が、銀行・内需関連株の評価を左右します。
② 財政リスク: ルラ政権の財政調整策と政府債務の管理が、海外投資家の資金流入を左右します。
③ 個別銘柄: Vale・CSN Mineraçãoは鉄鉱石価格、Petrobrasは原油価格、Itaú・Bradescoは金融政策、Sabespは業績成長が注目材料です。
目先は、 資源・金融・公益株を中心に選別しつつ、ブラジルレアル安と高金利長期化に注意が必要です。
【Bovespa指数の週足チャート】
※TradingView提供のチャート
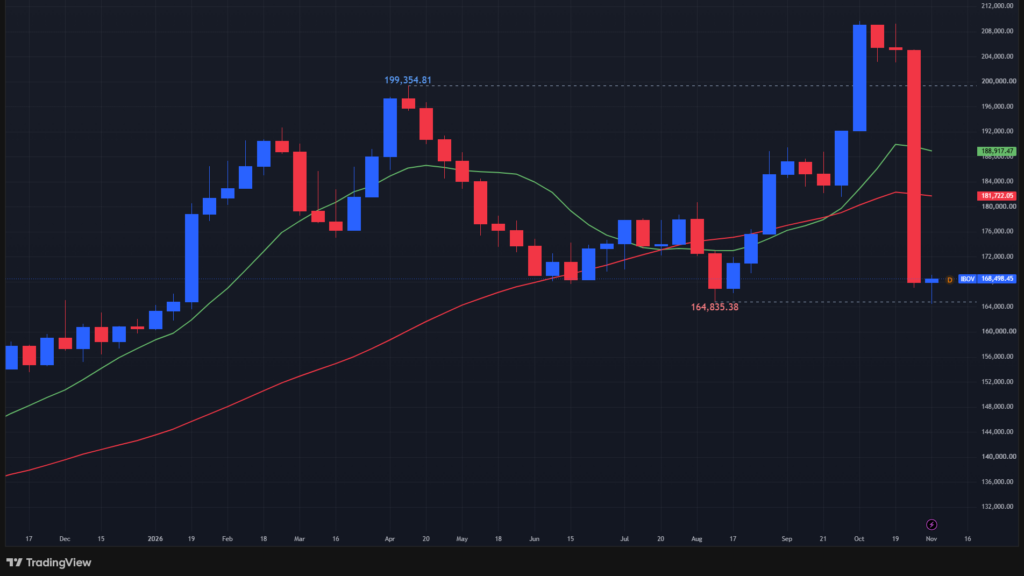
↑週間+0.34%。年初来+4.58%。
(緑:10週移動平均線、赤:40週移動平均線)
アメリカ(S&P500,NASDAQ,ダウ)
AI投資への期待から収益性・規制リスク重視へ
今週の米国市場は、中間選挙を挟んで激しく変動しました。特にAI設備投資の持続性と規制強化への懸念が半導体株の急落を招きました。Micron、AMD、Broadcom、Nvidiaの下落が目立つ一方、Microsoft、Alphabet、JPMorganなども大きく変動しました。金曜日には反発しましたが、週間の下落幅は大きく、市場の不安定さが残りました。
今後の注目点
① AI・半導体: Micron、AMD、Nvidiaの反発が持続するか、HBM需要と設備投資計画を確認する必要があります。
② 金利・景気: 堅調な雇用と国債利回りの動向が、FRBの金融政策と株価評価に影響します。
③ 政治・規制: 新議会によるAI規制や財政政策の具体化が重要です。
目先は、短期反発だけで底打ちと判断せず、出来高、市場全体の値動き、企業業績を確認し、現金比率とリスク管理を重視したい局面です。
【S&P500指数の週足チャート】
※TradingView提供のチャート
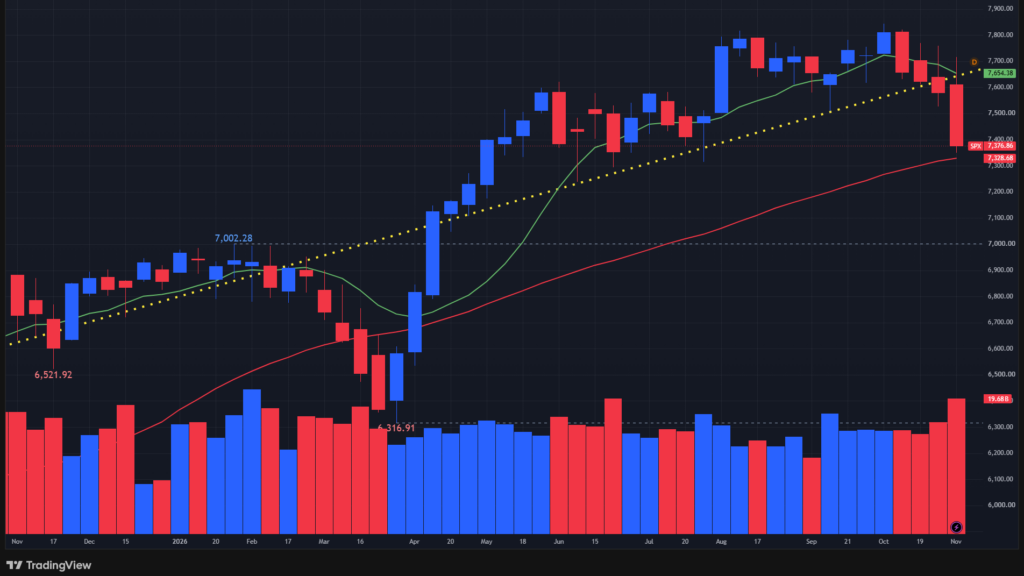
↑週間-2.68%。年初来+7.25%。
(緑:10週移動平均線、赤:40週移動平均線)
【NASDAQの週足チャート】
※TradingView提供のチャート
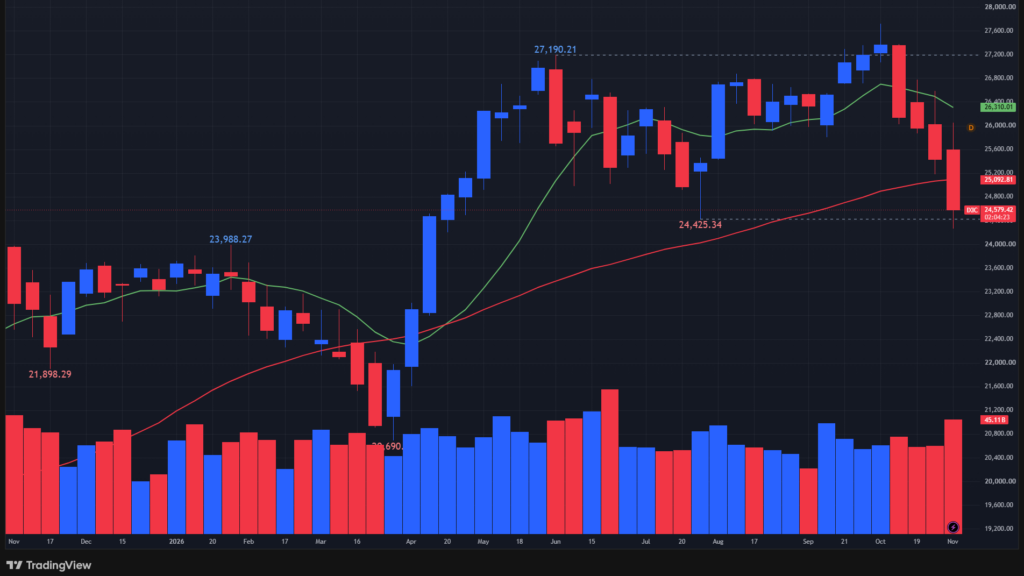
↑週間-3.37%。年初来+4.68%。
(緑:10週移動平均線、赤:40週移動平均線)
40週移動平均線を下回る
【ダウの週足チャート】
※TradingView提供のチャート
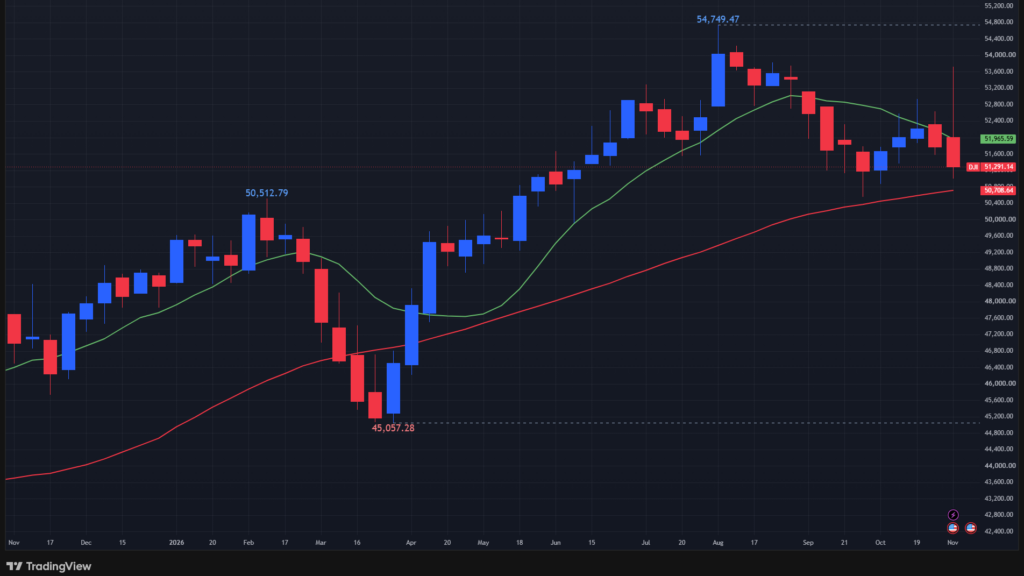
↑週間-0.93%。年初来+6.62%。
(緑:10週移動平均線、赤:40週移動平均線)
コメント